主なポイント
- AMD株は11月5日に17%下落した後、アルファベット傘下のGoogle Cloudが同社のEPYCチップを採用し、オッペンハイマーが同株を格上げしたことで回復した。
- 第3四半期の売上高は45%増の134億ドルに達した一方、インテルは第4四半期のチップ売上高が20%台半ばで減少すると予想した。
- リサ・スーは2027年の売上高が80%以上成長すると見込んでいるが、調整後粗利益率は低下しており、PC出荷台数は縮小する見込みだ。
- 2月上旬に発表が予定される第4四半期決算では、ヘリオスとベニスが約170億ドルの売上高をもたらしたかどうかが明らかになる。
リサ・スーは心配している様子はなかった。11月5日、アドバンスト・マイクロ・デバイシズ(AMD)株が17%下落したその日、彼女はYahoo Financeの「Sozzi Unleashed」でこの売りを一蹴した。「市場は時々、少し近視眼的になることがあると思う」と彼女は語った。
タイミングは痛かった。2日前、AMDは記録的な四半期を報告し、2027年の売上高成長率が80%を超えるという業績見通しを示していた。それでも、半導体株全般の下落が同株を引きずり下ろした。
その後、市場心理は一転した。月曜日、AMDはその第5世代EPYCプロセッサーがアルファベット(GOOGL)傘下の新しいGoogle Cloud TPU 8txシステムのホストを務めると発表した。オッペンハイマーはその朝、同株をアウトパフォームに格上げし、目標株価を600ドルとした。株価は約13%跳ね上がった。
一方、インテル(INTC)との差は広がり続けている。インテルは第4四半期のチップ売上高が20%台半ばで減少すると予想しているのに対し、AMDは約66%の成長を見込んでいる。
記録的な四半期、そして暴落
AMDは第3四半期の主要な数値すべてで市場予想を上回った:
- 売上高は45%増の134億ドルで、アナリスト予想の130億9000万ドルを上回った。
- 調整後EPSは74%増の2.09ドルで、コンセンサス予想の1.95ドルを上回った。
- 第4四半期の業績見通しは約170億ドル(プラスマイナス3%)で、市場予想の162億3000万ドルを上回る。
データセンター部門がほぼすべての重荷を担っており、事業構成は今や偏っているように見える…

データセンター部門の売上高は97%増の85億ドルに跳ね上がり、売上の約3分の2を占めた。クライアント&ゲーミング部門は8%減の37億ドルで、ゲーミングが40%減少したためだ。エンベデッド部門は29%増の11億ドルを追加したため、弱みは明らかにコンソールとグラフィックスにある。
GoogleがEPYCに新たな役割を与える
月曜日のGoogleニュースが重要なのは、それがAMDをどの位置に置くかによる。TPU 8txは、Google独自のアクセラレーターとEPYCホストCPUを組み合わせたものだ。また、ハードウェア強制の機密コンピューティングを備えた初めてのクラウドTPUシステムでもある。つまり、Googleの社内製AIハードウェアでさえ、そのホストプロセッサーにAMDを頼るようになったのだ。
これはスーの主張に合致する。決算説明会で彼女は、データセンター向けチップが来年の「売上高と利益成長の大半を牽引する」と述べた。彼女はその事業が2027年の売上の約80%を占めると見込んでいる。サーバー売上高は倍増し、データセンターAI売上高は2倍以上になると予想している。
計画のもう半分を担うのがヘリオスだ。このラックはMI455XアクセラレーターとベニスCPUを組み合わせ、NVIDIAのラックスケールシステムに対抗する。アンスロピック、メタ、マイクロソフト、オープンAI、オラクルは既に最初のユニットでワークロードを実行している。生産は今四半期に急拡大する。
これらが売上高にどれだけ追加できるだろうか?

スーの2027年成長予測は、アナリストがモデル化していた水準を上回ったため、予想はまだ追いついていない可能性がある。
TIKRはAMDについて55人のアナリストを追跡している。「買い」と言っているのは何人か?
AMDの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AMDのアナリスト評価を見る
利益率とPCが現実を突きつける
この四半期には依然として弱みがあった。AMDは第4四半期の調整後粗利益率を約55%と予想しており、これは予想通りだが、前四半期の56%から低下している。また、来年のPC出荷台数が2桁の割合で減少すると見込んでいる。ただし、スーはAMDがその市場を上回るパフォーマンスを発揮すると述べている。
それに加えて、世界的なメモリ不足により、すべてのAIチップメーカーにとって高帯域幅メモリが不足している。
それでも、利益は売上高よりも速く拡大している。
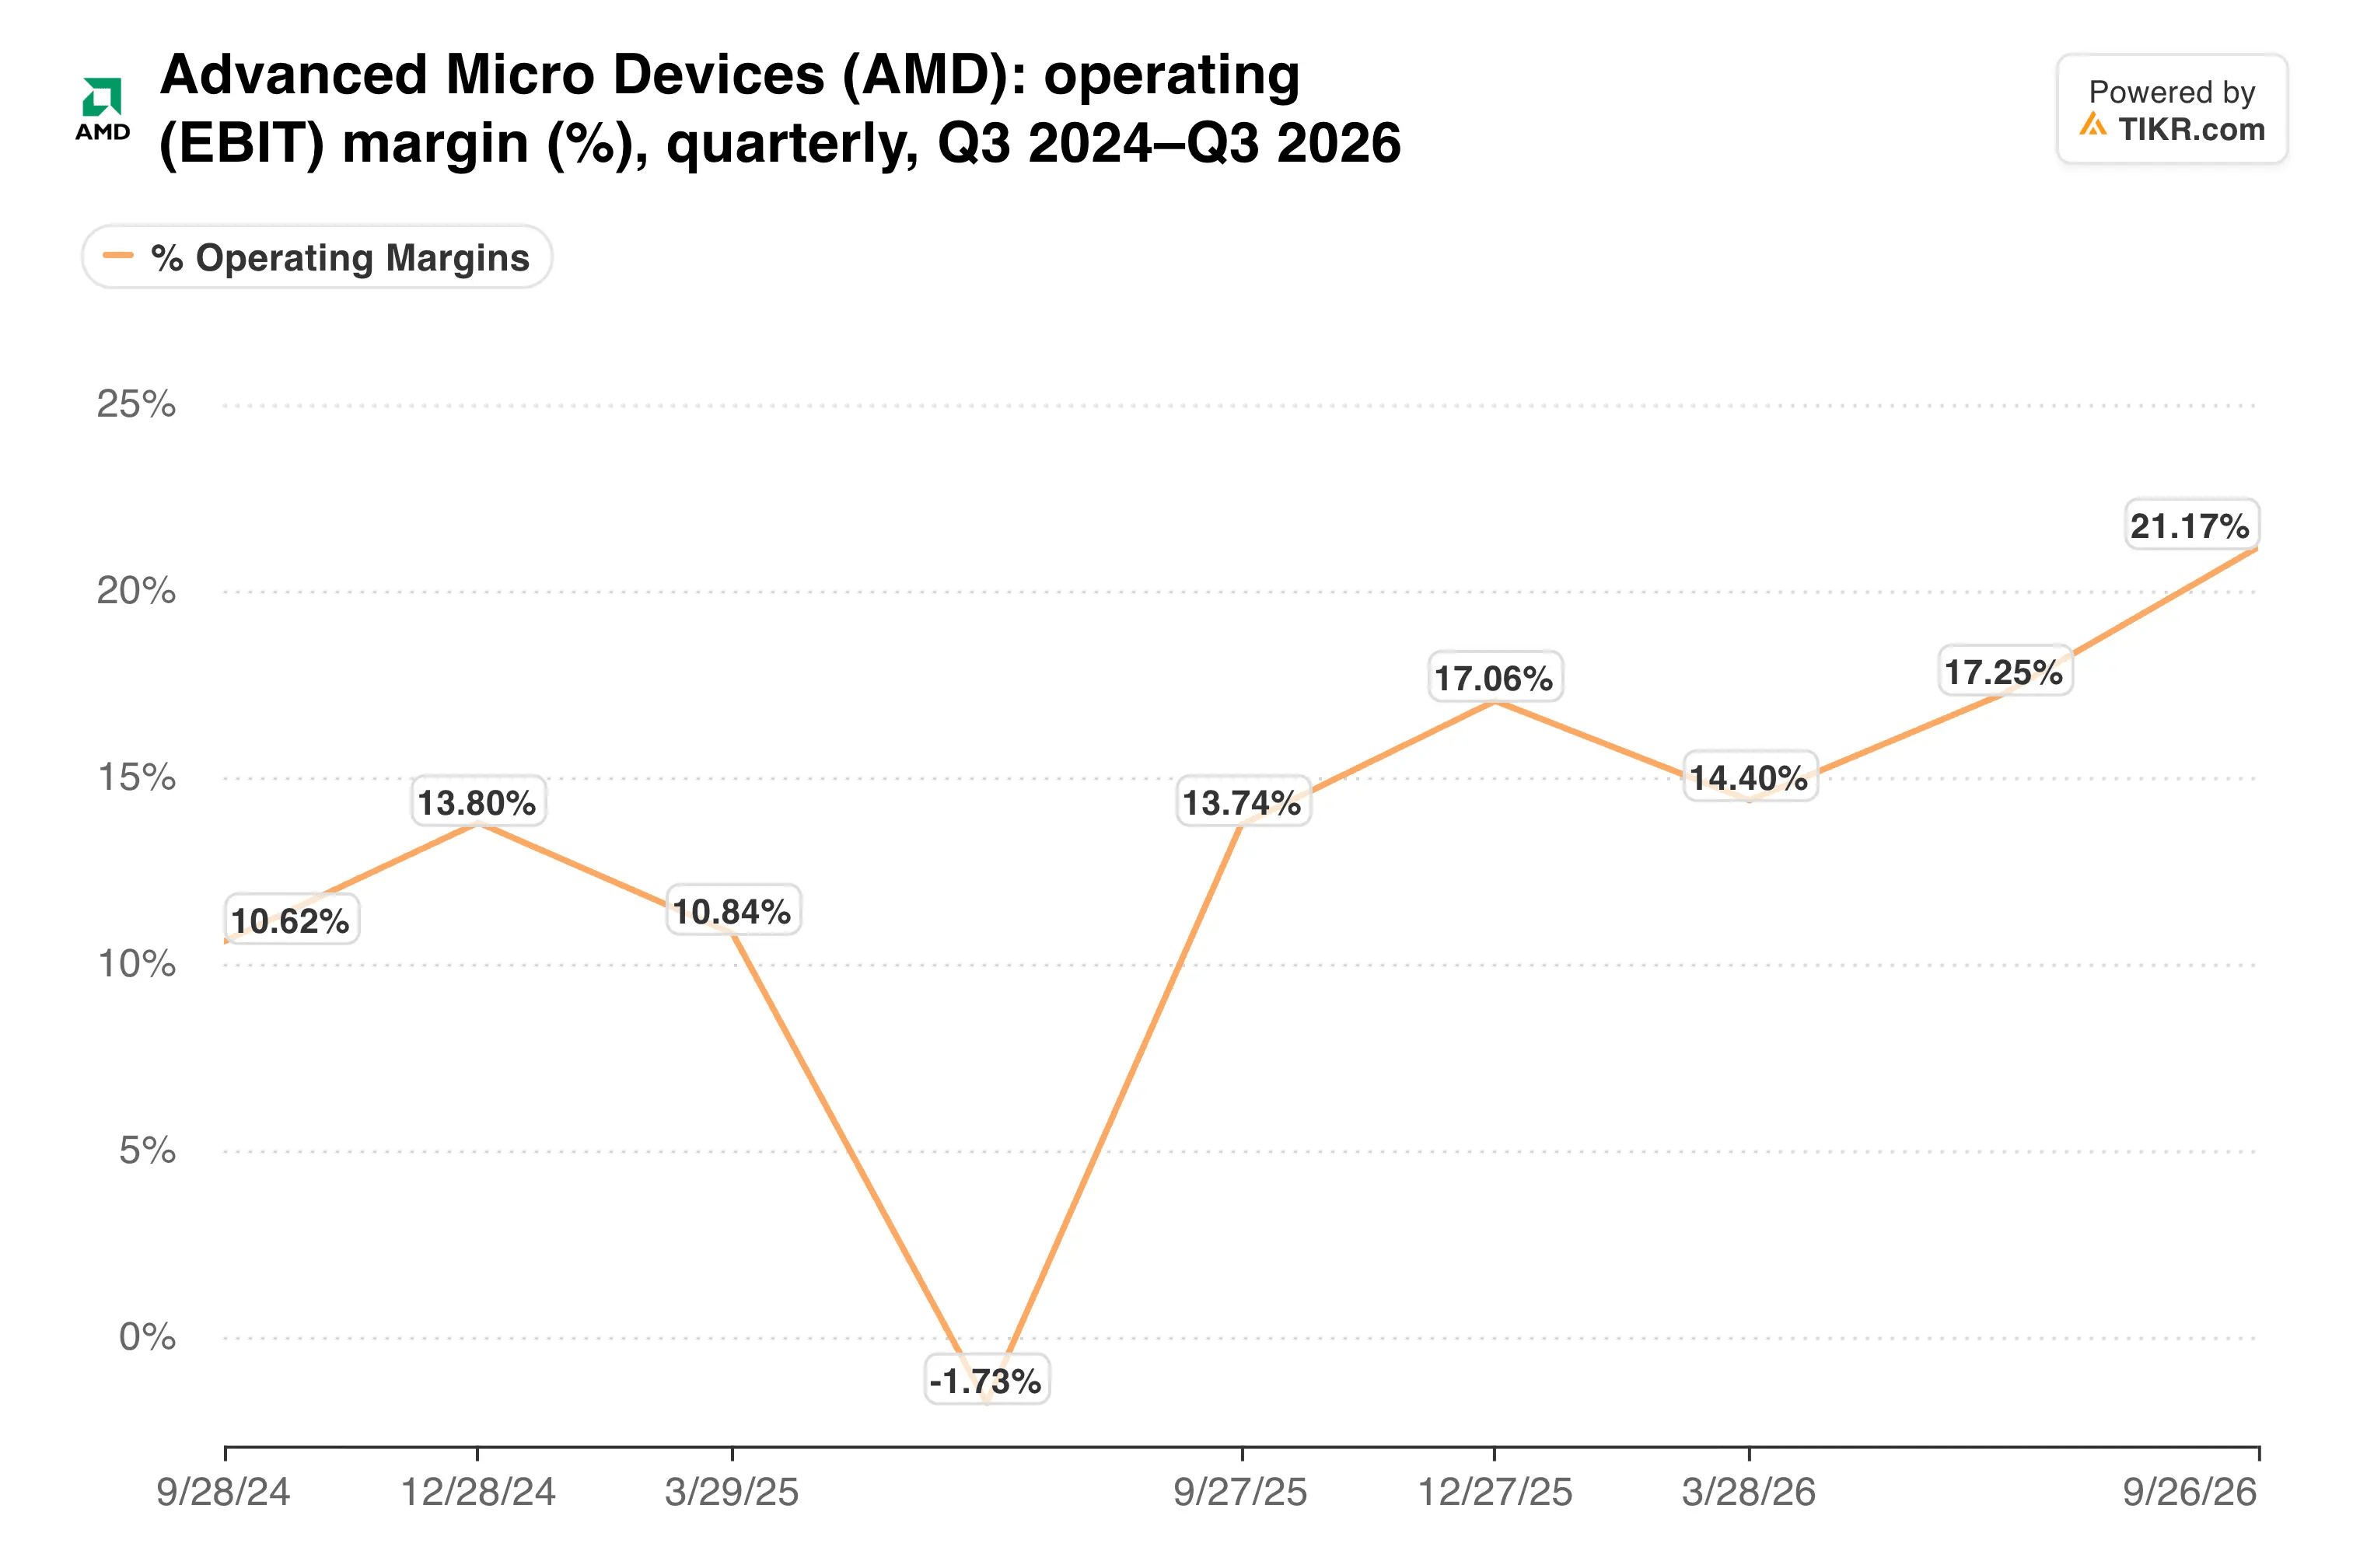
GAAP営業利益率は21%に達し、1年前の14%から上昇した。
私の見解:スーの言い分には一理あると思う。データセンター部門が97%成長した後の17%下落は、市場がAIエクスポージャーを一斉に売り払っているように見えた。月曜日の反発は、その市場心理がいかに早く逆転しうるかを示した。それでも、同株はプレミアムなバリュエーションを抱えており、ヘリオスの遅延や利益率の弱まりがあれば、再び激しい下落を招く可能性がある。
次のチェックポイントは、2月上旬に発表が予定される第4四半期決算だ。ヘリオスとベニスが約170億ドルの売上高をもたらしたかどうかが明らかになる。また、スーが依然として2027年の80%成長を支持しているかどうかも示されるだろう。
では、アドバンスト・マイクロ・デバイシズ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アドバンスト・マイクロ・デバイシズの価値がどうなるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自の事業見解を反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!