主なポイント
- Palantirの第3四半期売上高は96%増の23億1300万ドルとなり、コンセンサス予想の21億8000万ドルを上回ったが、総契約価値はわずか6%の成長にとどまった。
- 米国商業部門の売上高は148%増の9億8400万ドルに急増し、同社史上初めて米国政府部門の売上高を上回った。
- GAAP営業利益率は47%に達し、通期の売上高業績見通しは約91%成長へ上方修正されたが、それでも株価は決算発表後に下落した。
- 第4四半期の決算では、契約価値が昨年の記録である42億6000万ドルに近づけるかどうかが明らかになる。
Palantir Technologies (PLTR)は、ほとんどのソフトウェア企業が強気のシナリオでしか示せないような四半期を発表したばかりだ。売上高は96%増の23億1300万ドルとなり、コンセンサス予想の21億8000万ドルを上回り、調整後EPSは0.44ドルで0.41ドルの予想を超えた。
比較として、Datadog (DDOG)は同じ四半期に売上高を35%増の12億ドルに成長させた。
それでも、Palantirの株価は決算発表翌朝のプレマーケット取引で7%以上下落した。問題は受注(ブッキングス)にあった:総契約価値はわずか6%増の29億1800万ドルにとどまった。
Alex Karp CEOは動じていない様子だった。決算リリースで彼は、主権AI(Sovereign AI)が「30年のビジネス経験の中で見た中で最も劇的な格差」を生み出していると述べた。
したがって、投資家にとっての疑問は単純だ。売上成長が鈍化し始める前に、受注は追いつけるのか?
商業部門がついに主導権を握る
主要な数字は反論の余地がないほど強力だった:
- 米国商業部門の売上高は148%増の9億8400万ドルに急増し、9億5300万ドルの米国政府部門の売上高を初めて上回った。
- 商業部門全体の売上高は10億ドルを突破し、113%増の11億6800万ドルとなった。
- 米国全体の売上高は119%増の19億3700万ドルに成長した。
新規ビジネスがやや弱い部分だった。米国商業部門の契約価値はわずか11%増の14億6300万ドルにとどまった。経営陣はこの減速を、主権AIの顧客が短期契約を結んでいるためと説明し、これらの契約が規模と期間の両方で成長すると見込んでいる。
過去2年間における2つの事業セグメントの推移は以下の通りだ…
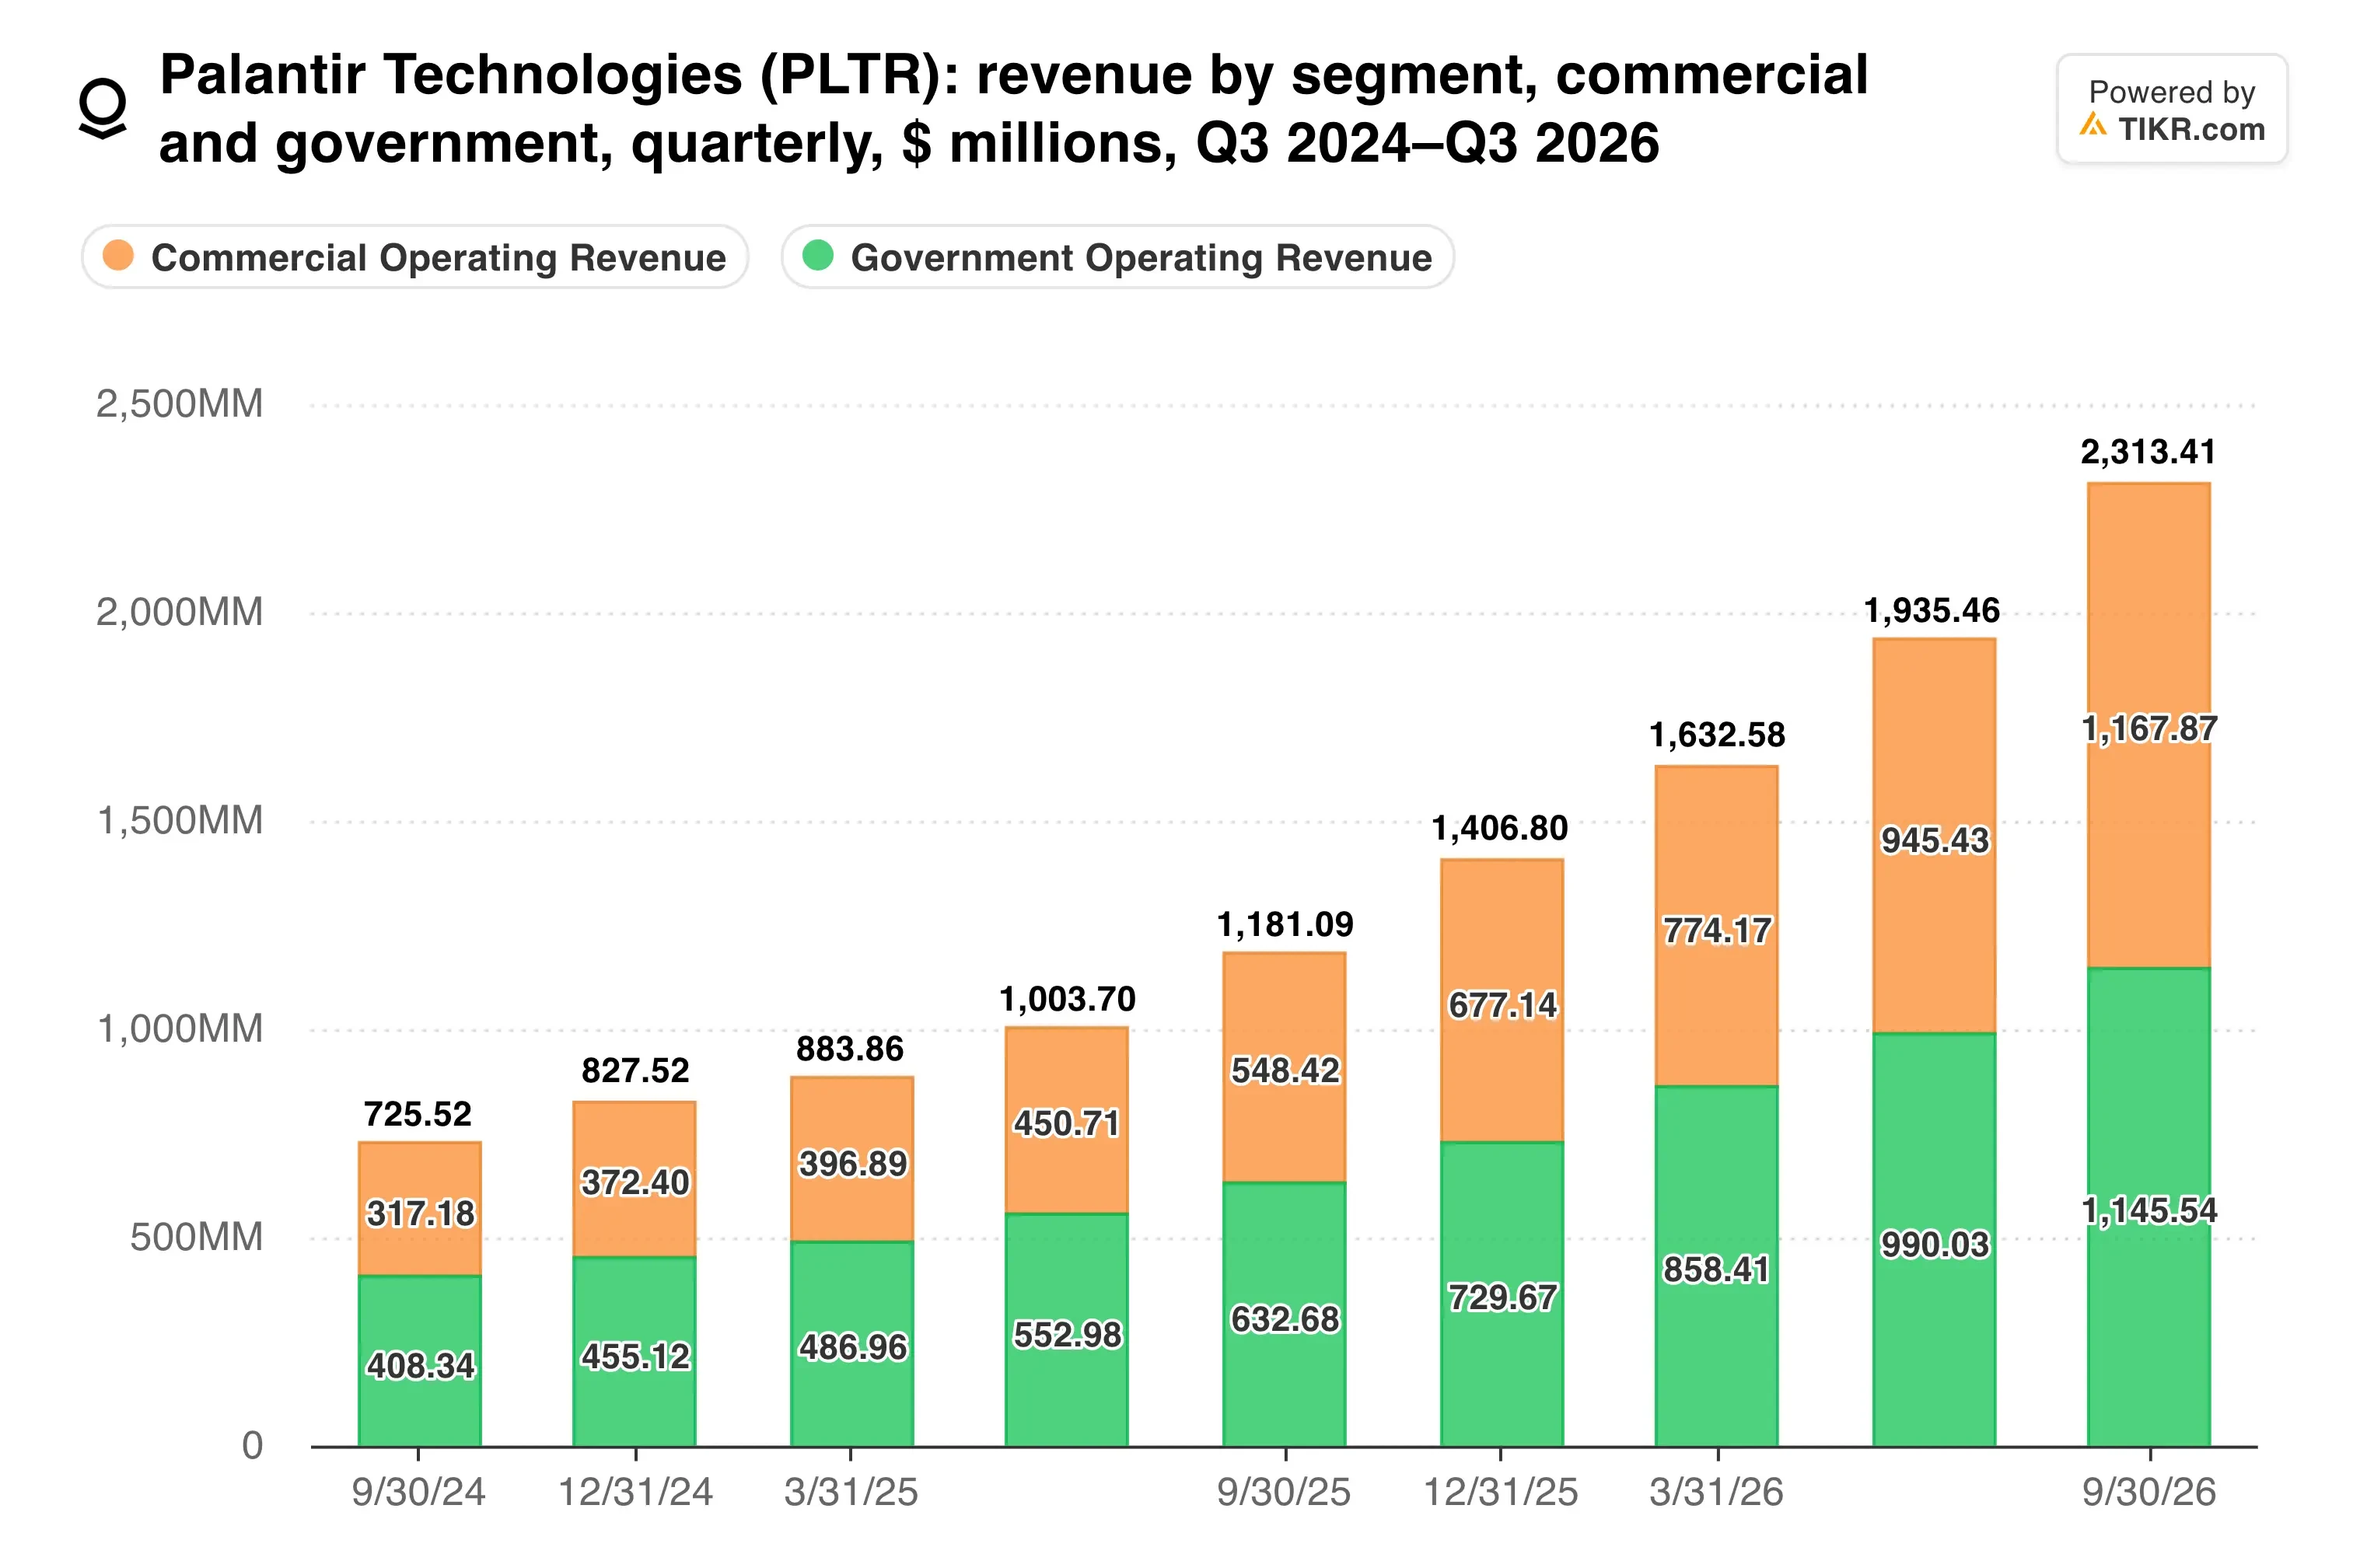
成長を牽引するのは今や商業部門であり、まさにそこで受注が冷え込んだ。
利益は売上よりも速く拡大している
Palantirのコストは売上のペースに全く追いついていない。GAAP営業利益率は第3四半期に47%に達し、1年前の33%から上昇した一方、調整後営業利益率は62%に達した。
そしてキャッシュフローも利益に追随した。調整後フリーキャッシュフローは12億1600万ドル、マージンは53%となり、現金および米国債は104億ドルに達した。
では、この利益率はどれだけ速く上昇してきたのか?
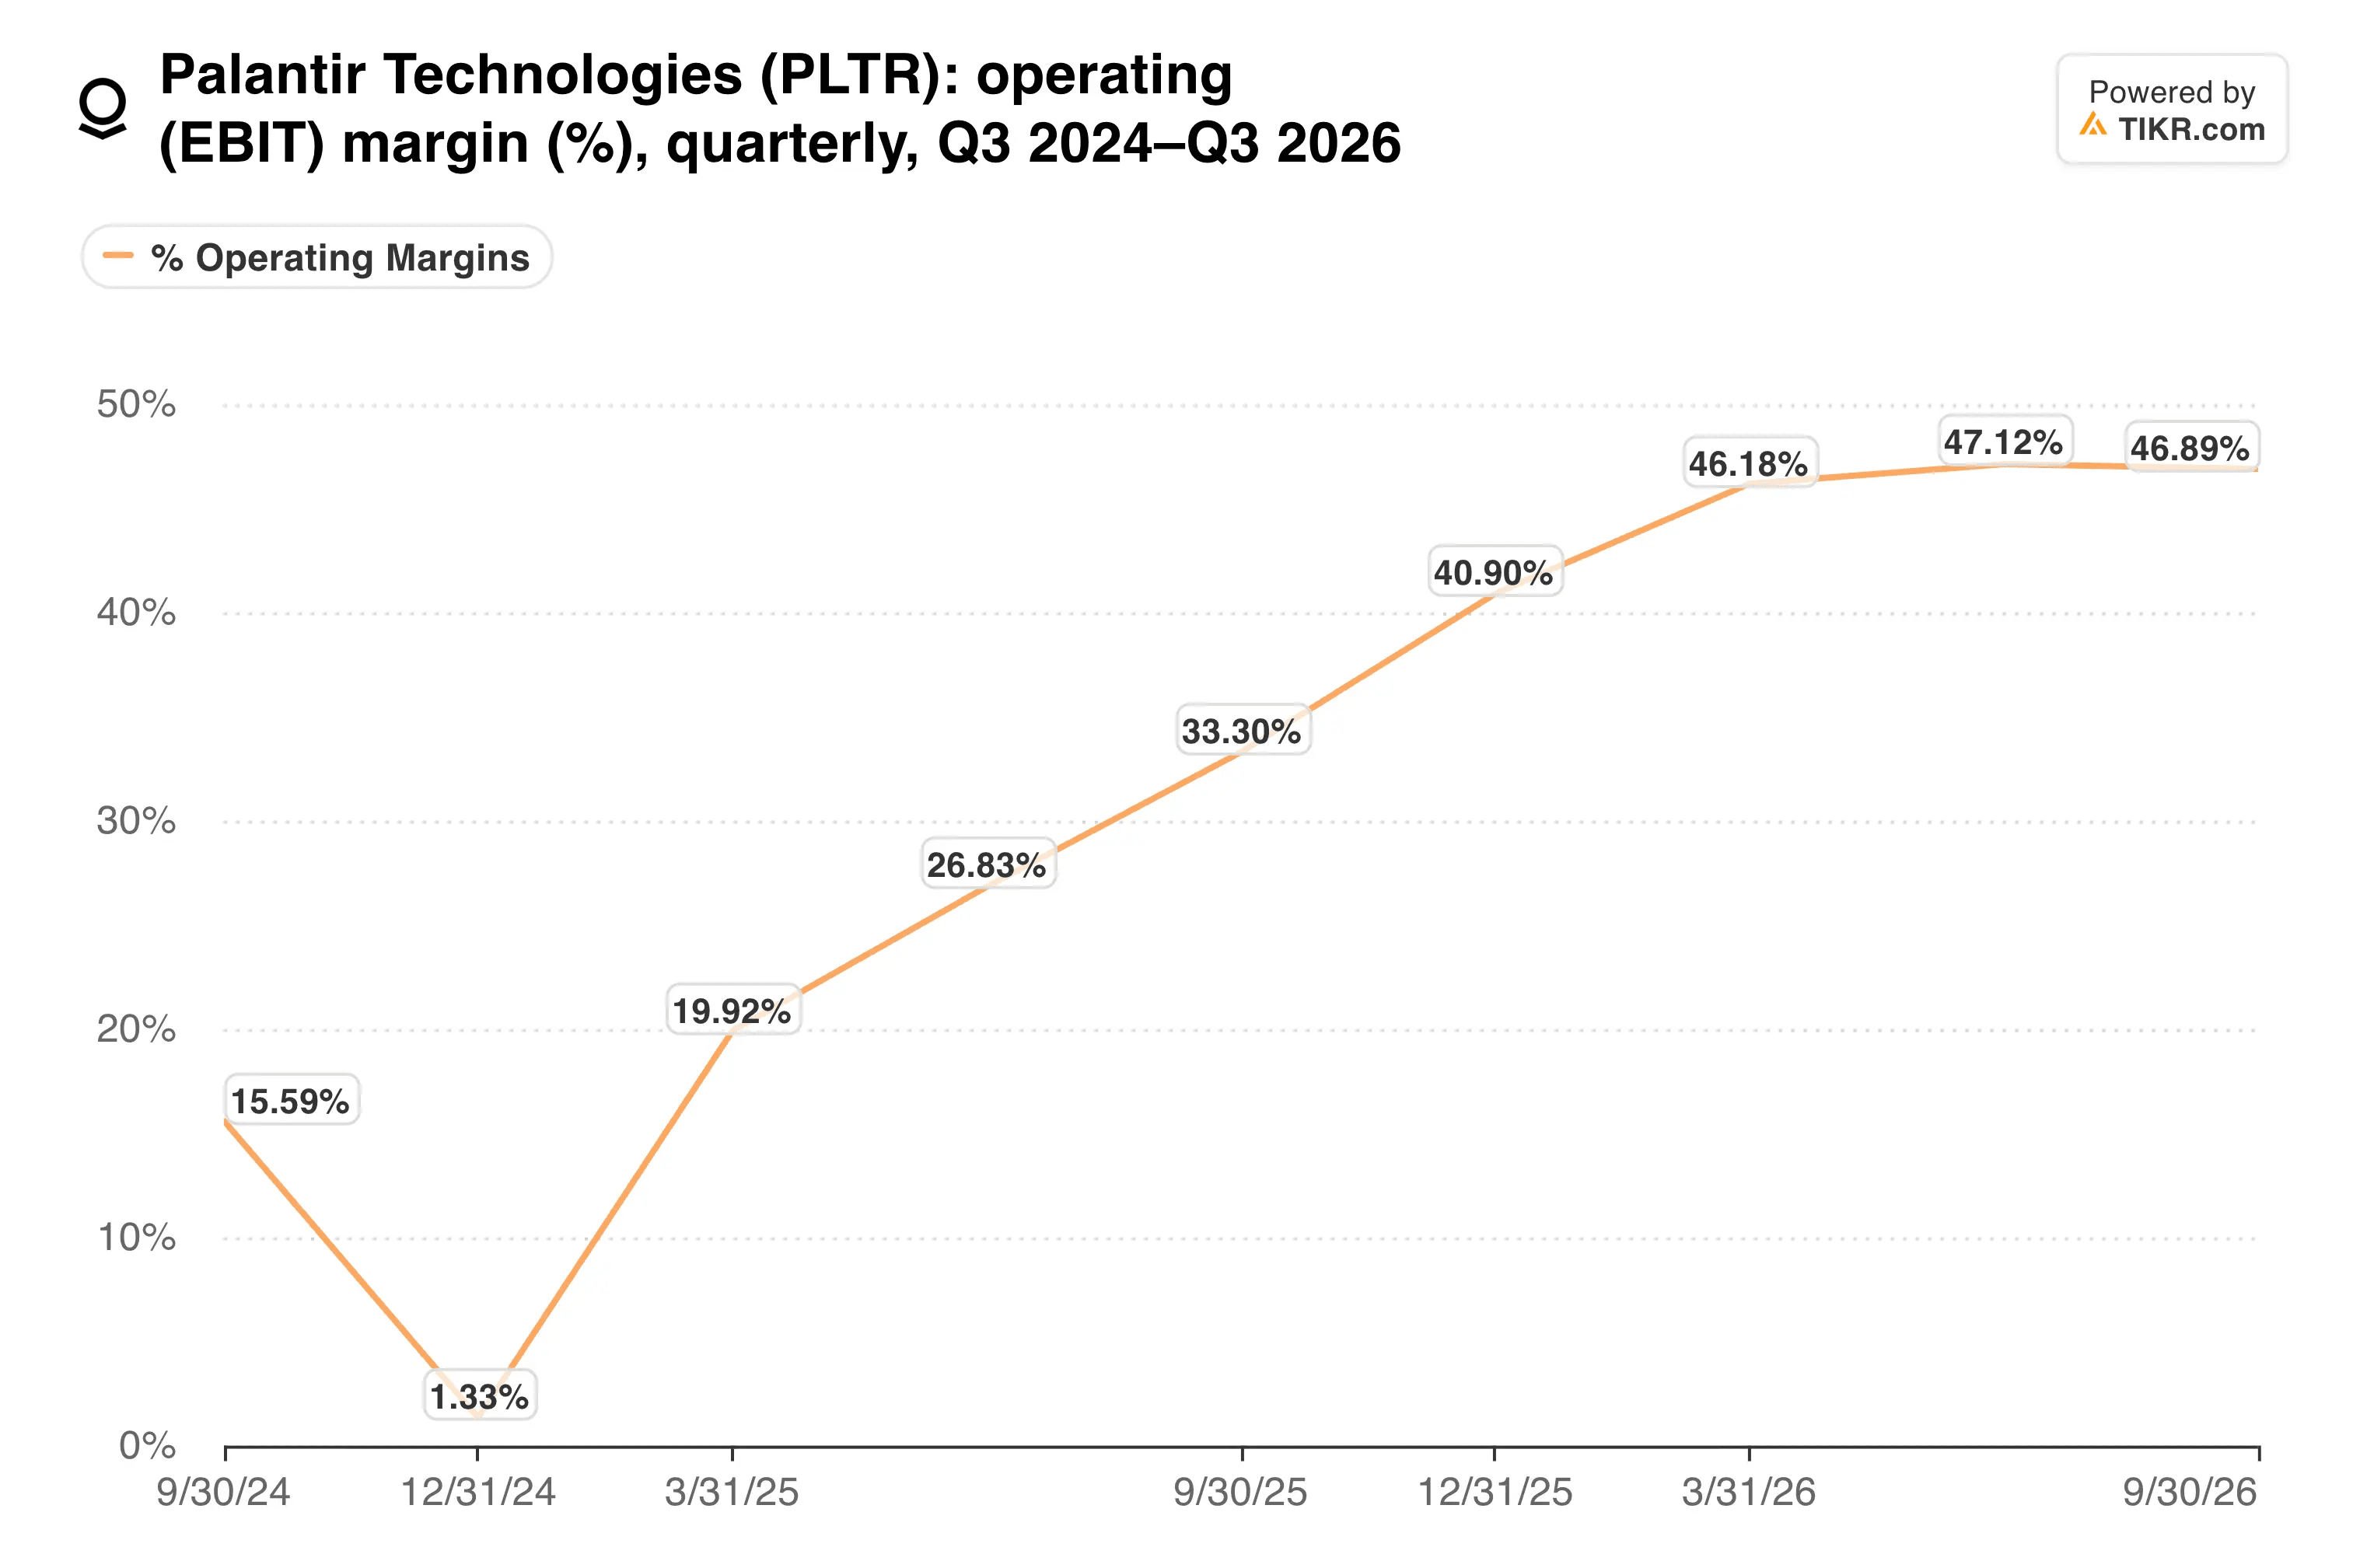
2024年第4四半期には、GAAP営業利益はわずか1100万ドルだった。現在では、四半期のGAAP純利益11億2800万ドルが、Datadogの四半期売上高全体にほぼ匹敵する。
業績見通しも再び上方修正された。Palantirは現在、通期売上高を85億3000万ドルから85億3400万ドル(約91%成長)と見込んでいる。また、調整後フリーキャッシュフローの目標も48億ドルから50億ドルへ引き上げた。
第4四半期の見通しである26億4900万ドルから26億5300万ドルは、昨年の14億700万ドルに対して約88%の成長を意味する。このペースを支えるには新規契約が必要だ。
TIKRはPalantirについて32人のアナリストを追跡している。「買い」と言っているのは何人か?
Palantirの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Palantirのアナリストレーティングを見る
受注が現在の株価倍率を支えている
ここで、受注に関する懸念が具体的になる。2025年第4四半期、Palantirは記録的な42億6200万ドルの契約価値を締結し、138%増加した。これに匹敵するには、第3四半期のペースから急回復する必要がある。
米国商業部門の残存契約価値は79%増の65億1700万ドルに上昇した。しかし、前期比ではわずか4%の成長にとどまった。
一方で、現在の株価評価は失敗の余地をほとんど残していない…
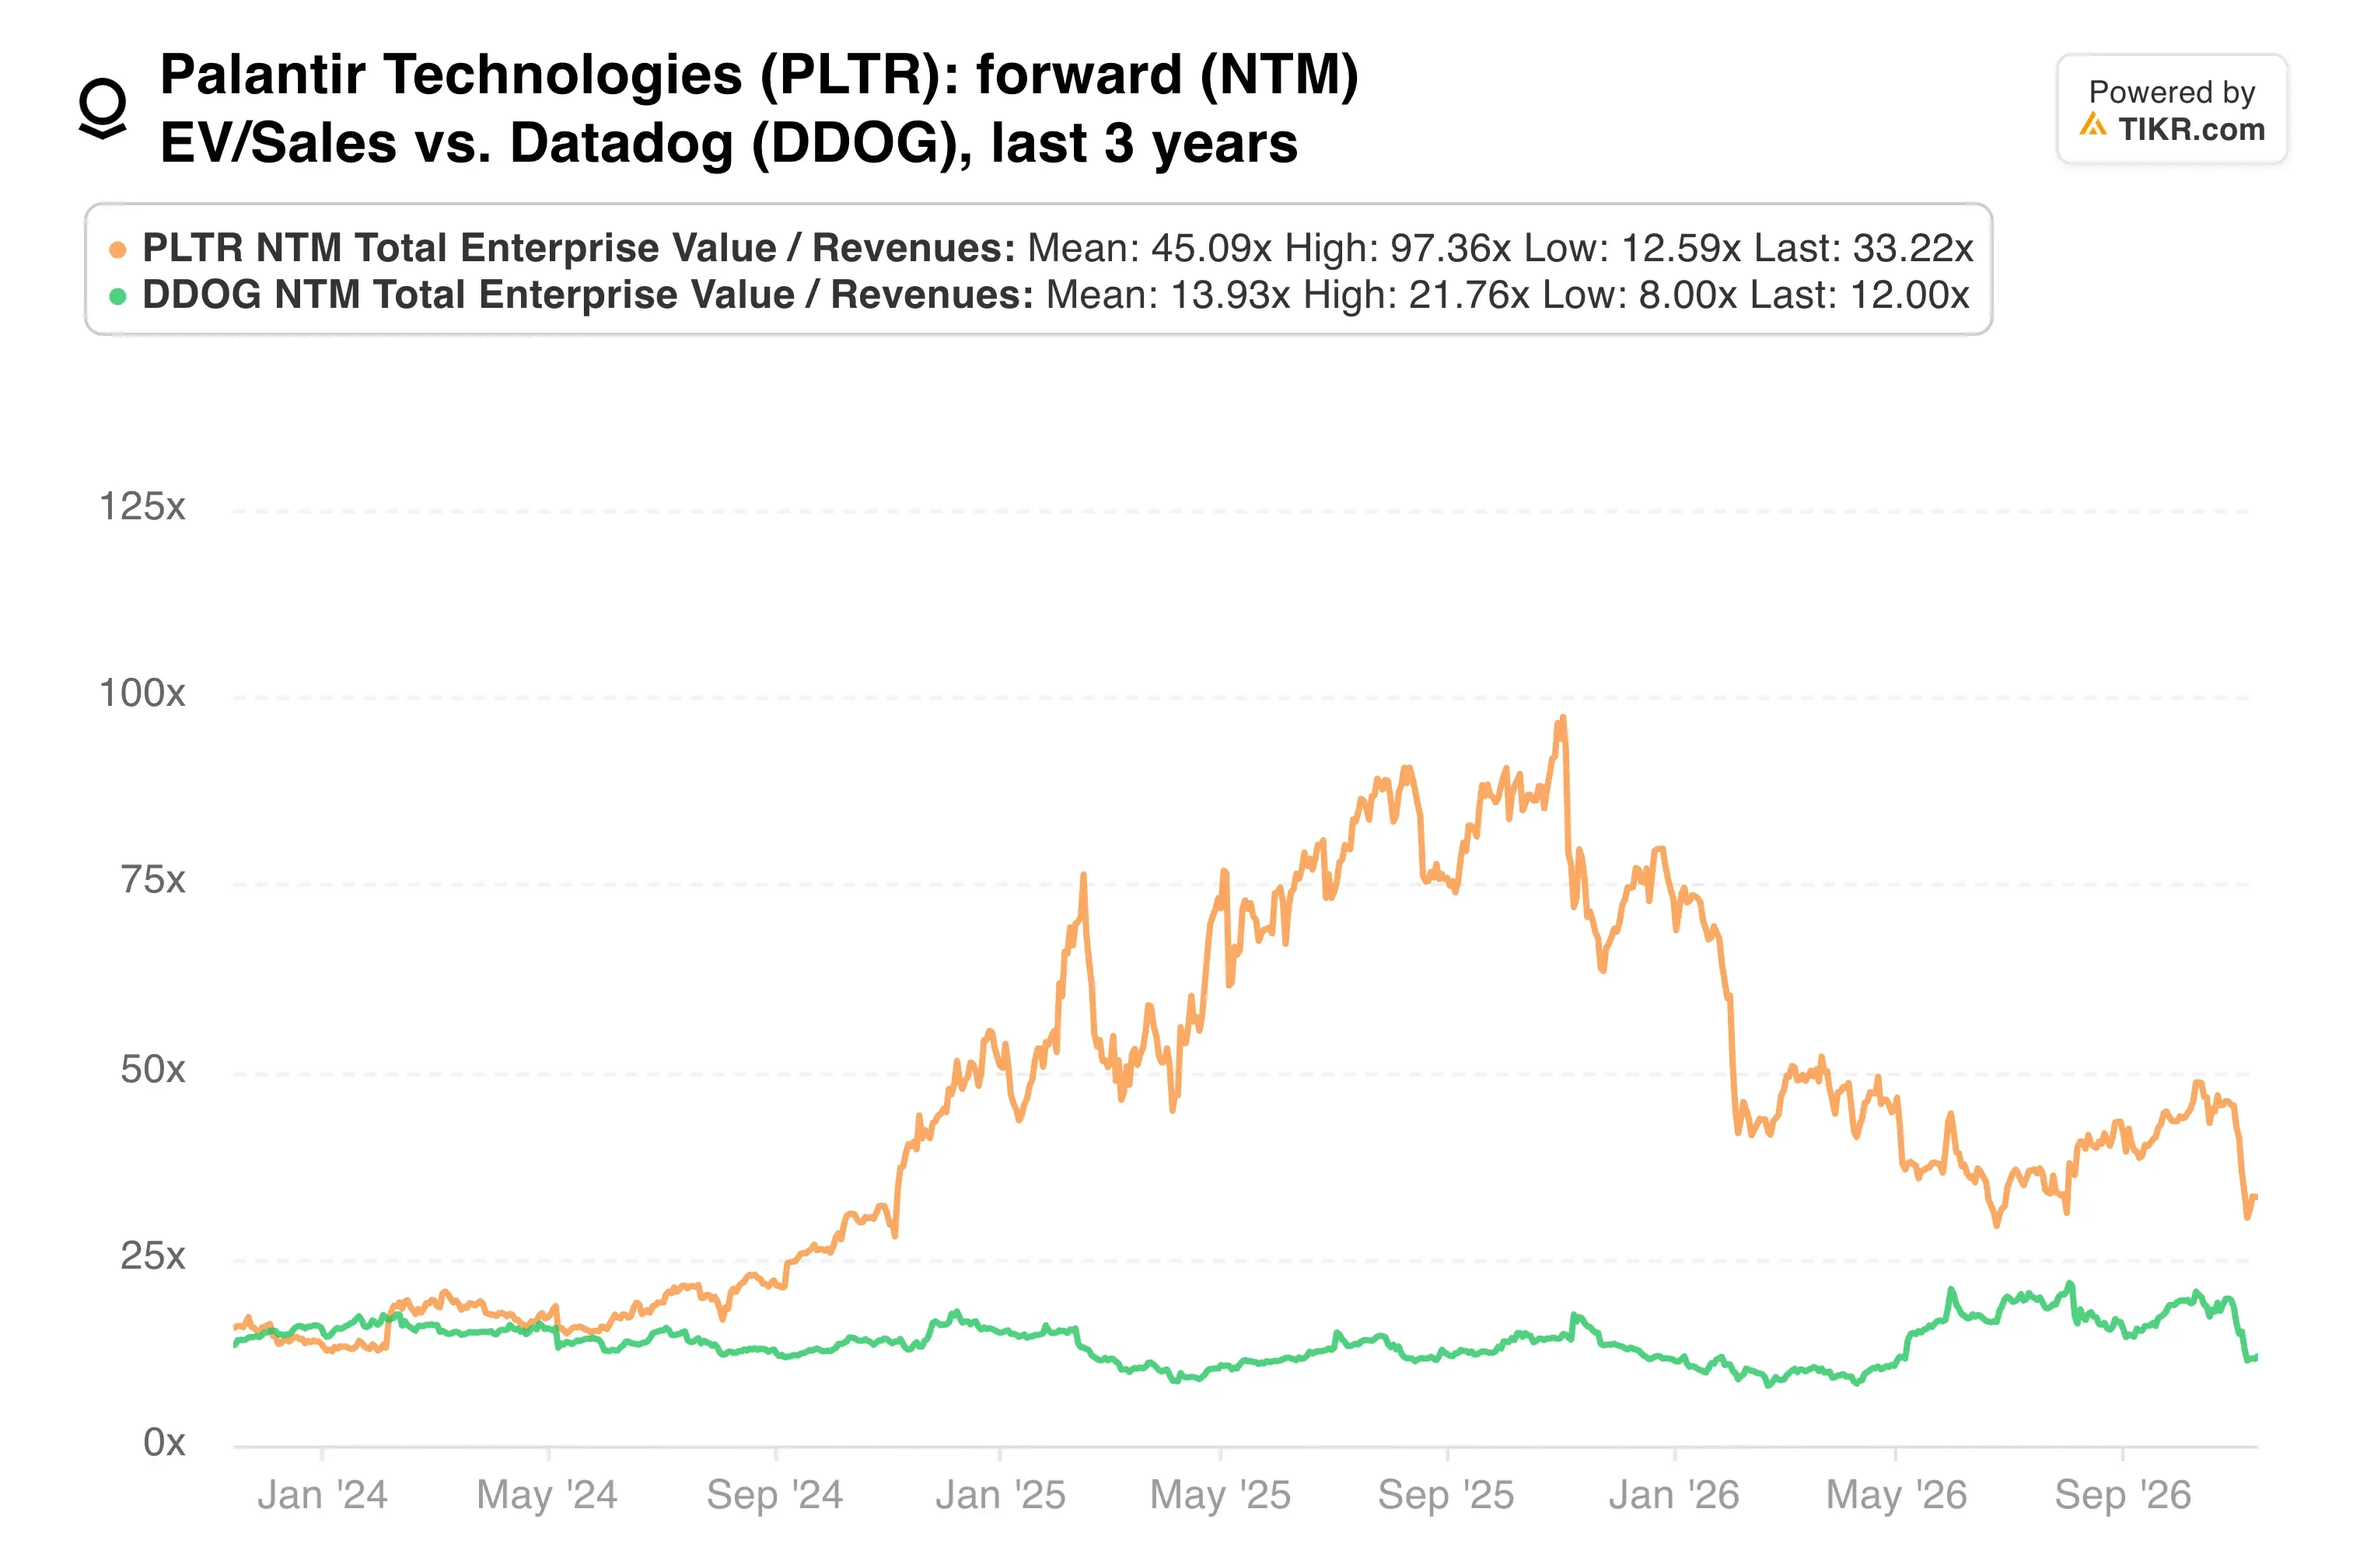
下落後も、Palantirのフォワード売上高倍率はDatadogをはるかに上回っており、市場は依然として完璧な実行力を評価している。
それでもウォール街の見解は分かれている。Morgan Stanleyは目標株価を205ドルから233ドルに引き上げたが、イコールウェイト(Equal-Weight)のレーティングを維持した。William BlairのLouie DiPalmaはより楽観的で、Palantirの成長は「他社よりも回復力があるように見える」と記した。
私の見解:受注が1四半期弱かったからといって、このストーリーが崩れるわけではない。なぜなら、売上、利益率、キャッシュフローがすべて同時に改善しているからだ。それでも、これほど高く評価されている株は、契約価値で2度目の失敗を許容できない。追加購入する前に、受注が回復するのを待つだろう。
2月初旬に発表が予想される第4四半期決算が真の試金石だ。もし契約価値が昨年の42億6000万ドルという記録にどこか近づくなら、この売りはノイズに見えるだろう。
では、Palantirの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Palantirの可能性のある価値を確認できる。ウォール街のコンセンサス予想から始めることも、自分自身のビジネス見通しを反映するために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!