主なポイント
- コヒーレント株は過去1週間で20%上昇し、50%の収益成長が中間選挙後の売りを乗り越えた。
- 経営陣は2027会計年度のプロフォーマ収益成長率が60%を超えると見通している。
- CoreWeaveのより速い設備拡張は光学部品への需要増を示唆するが、競合のLumentumの利益率ははるかに高い。
- コヒーレント株は依然として5年平均のフォワードP/Eを下回って取引されているが、キャッシュフローがプラスに転じる必要がある。
コヒーレント (COHR) 株は、決算発表翌日にAIハードウェアを襲った一時的な懸念にもかかわらず、過去1週間で20%上昇した。
CoreWeave (CRWV) 自身も26%上昇し、この上昇に新たな勢いを与えた。競合の Lumentum (LITE) も上昇し、その利益率はコヒーレントが及ばないほど高い。
好決算にもかかわらず売られた市場
コヒーレントの9月期の収益は50%増の23億7000万ドルに達し、アナリスト予想の23億ドルを上回った。同社は12月期の収益を25億5000万ドルから27億5000万ドルと見通し、コンセンサスを上回り、2027会計年度のプロフォーマ成長率が60%を超えると予想している。
それでも株価は11月5日に13%下落した。これは、民主党が予想以上の議席を獲得した中間選挙の結果を受けて始まった半導体株の売りが続いたためだ。投資家はその懸念が薄れるにつれて買い戻した。
11月10日のCoreWeaveの決算発表がこの動きを継続させた。同社の収益は168%増の36億6000万ドルに達した。また、2026年の設備投資額の範囲の下限を引き上げ、現在は370億ドルから390億ドルとなった。CoreWeaveが稼働させるGPUクラスターにはすべて光リンクが必要なため、同社の建設が速まれば、コヒーレントとその競合他社はより多くの製品を販売することになる。
2027年までほぼ予約で埋まる
コヒーレントの第1四半期決算説明会で、ジム・アンダーソンCEOは「カレンダー27年分は基本的に予約で埋まっており、顧客は現在カレンダー28年分を予約している」と述べた。アナリストは、2026会計年度から2028会計年度にかけて調整後EPSがほぼ3倍になると予想している。
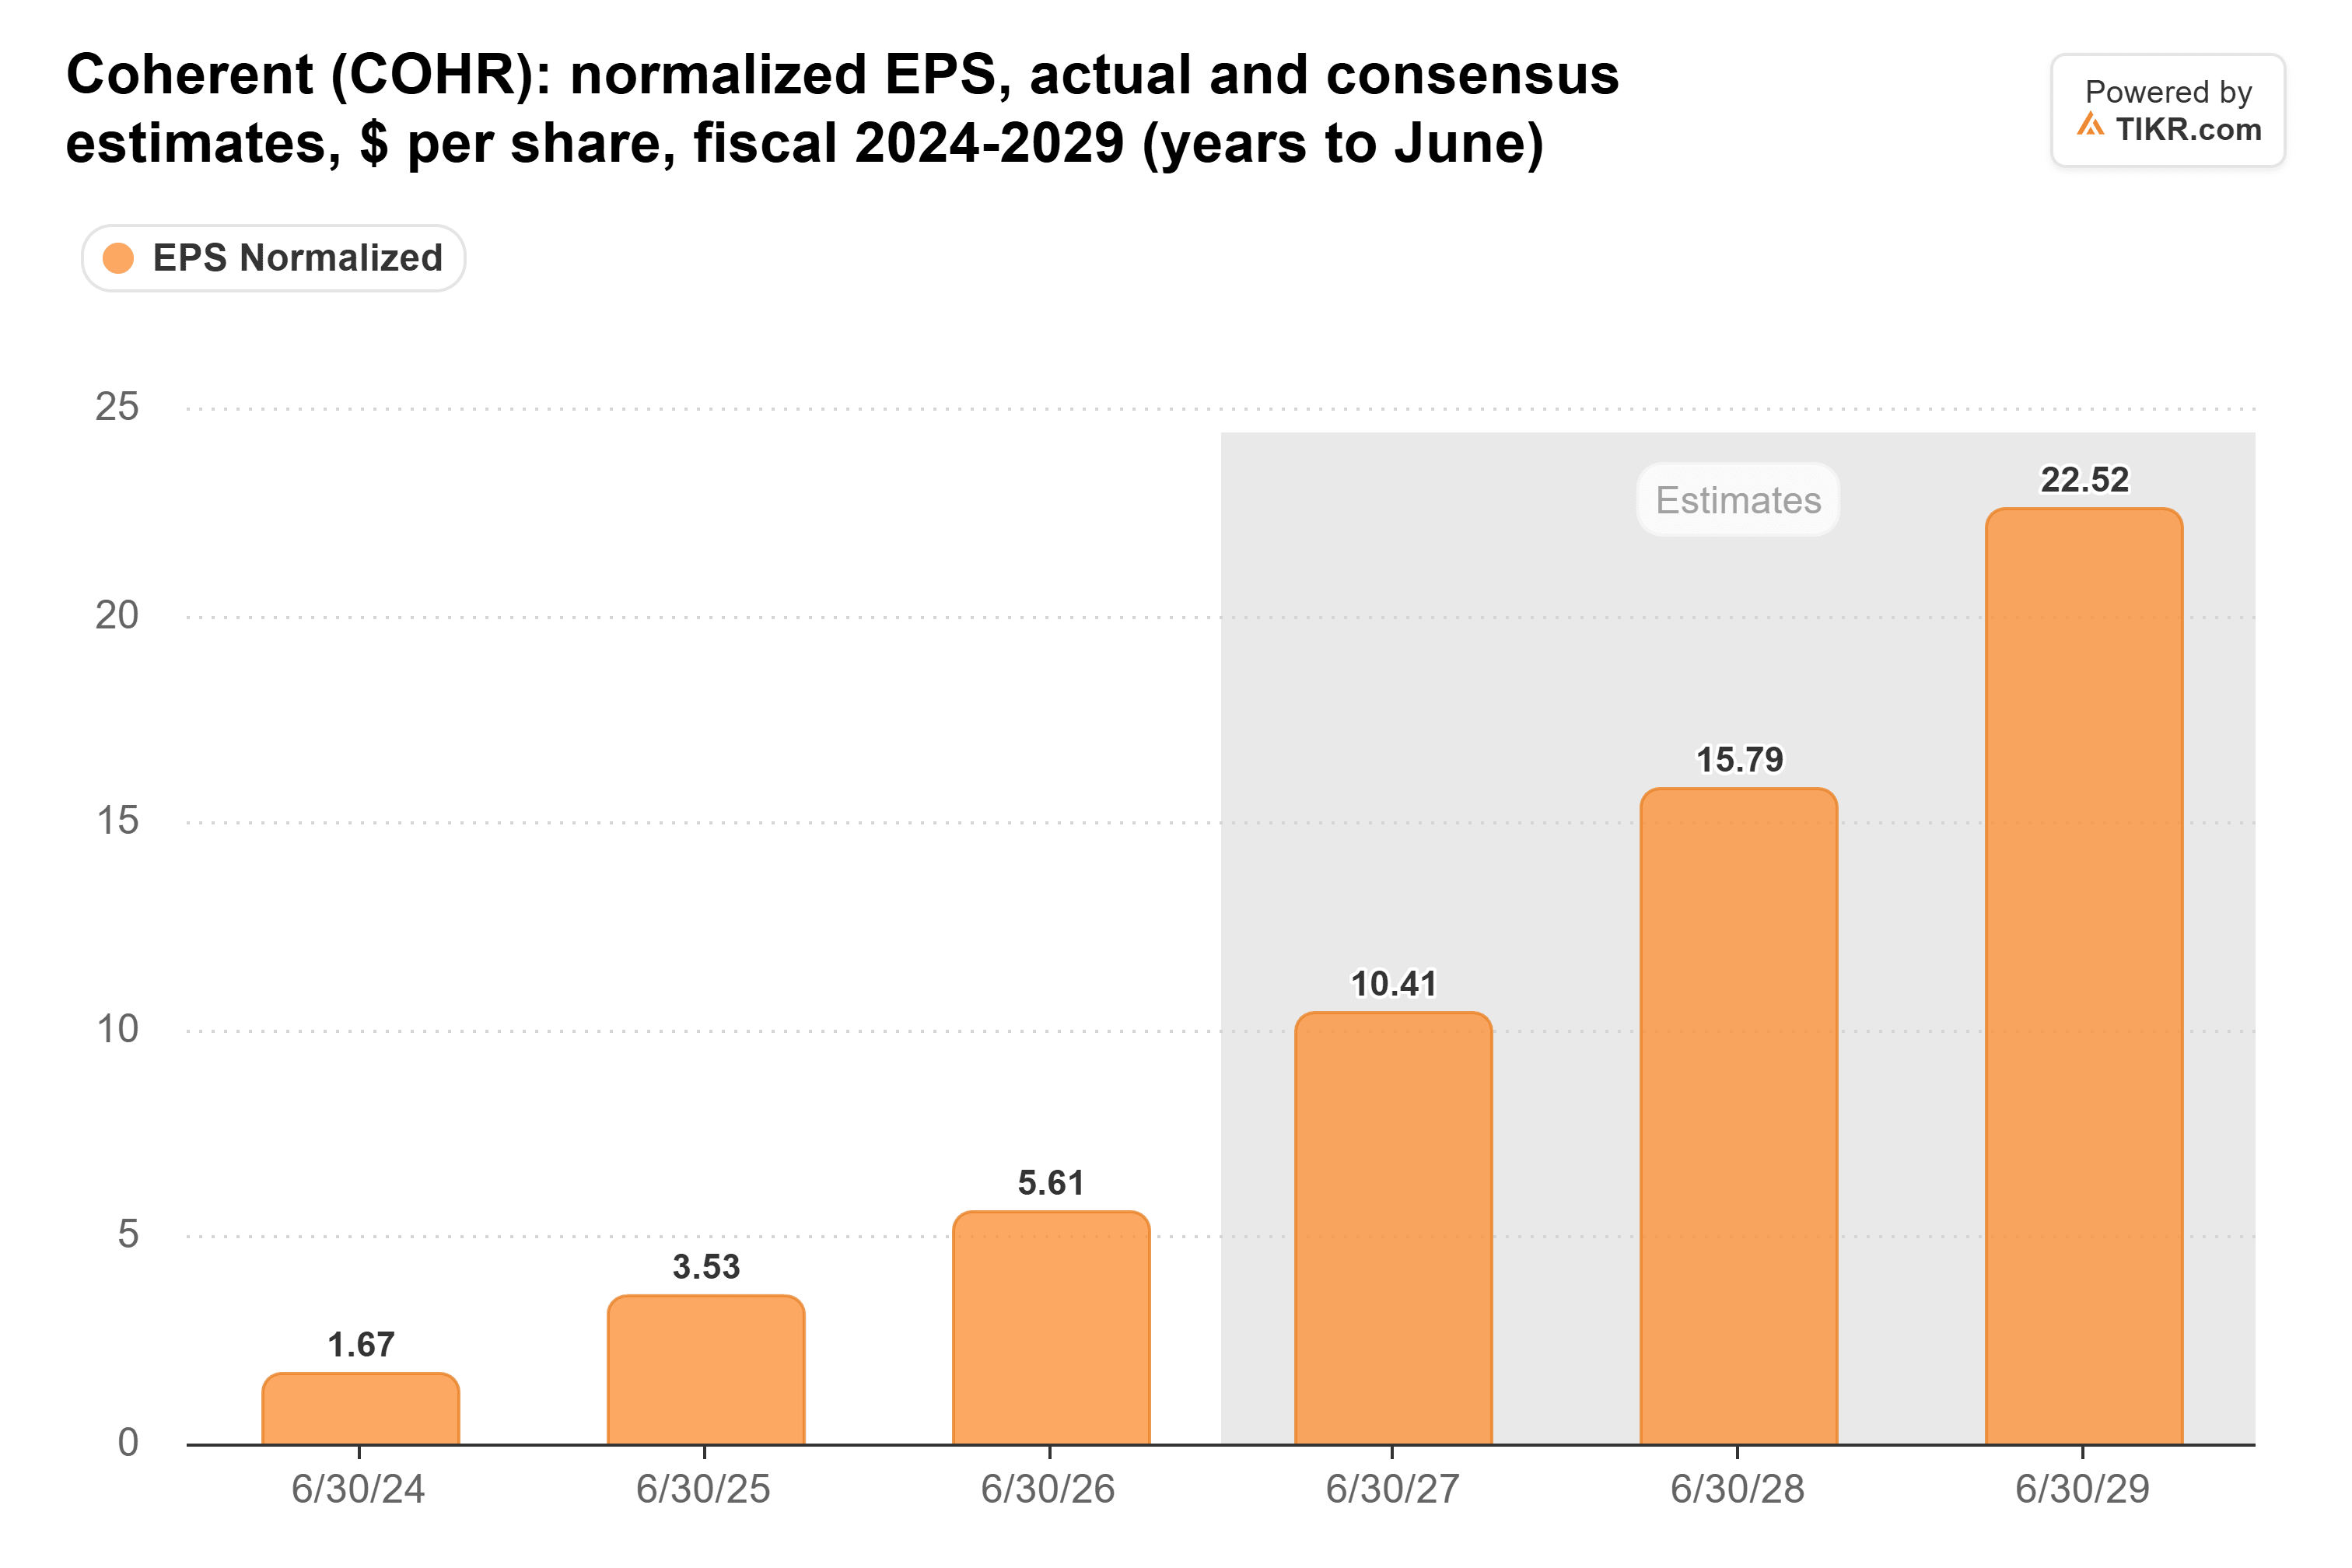
今週、アナリストが予想を下方修正する理由は何もなく、CoreWeaveの決算発表はその中でも最も理由がないものだ。
問題は競争だ。Lumentumの9月期の非GAAP粗利益率は53.2%で、コヒーレントの40.6%を上回っており、Marvell TechnologyがLumentumを買収している。
TIKRはコヒーレントについて24人のアナリストを追跡している。「買い」としているのは何人か?
コヒーレントの買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。コヒーレントのアナリスト評価を見る
依然として通常より割安
上昇後も、コヒーレント株は通常の倍率を下回って取引されている。
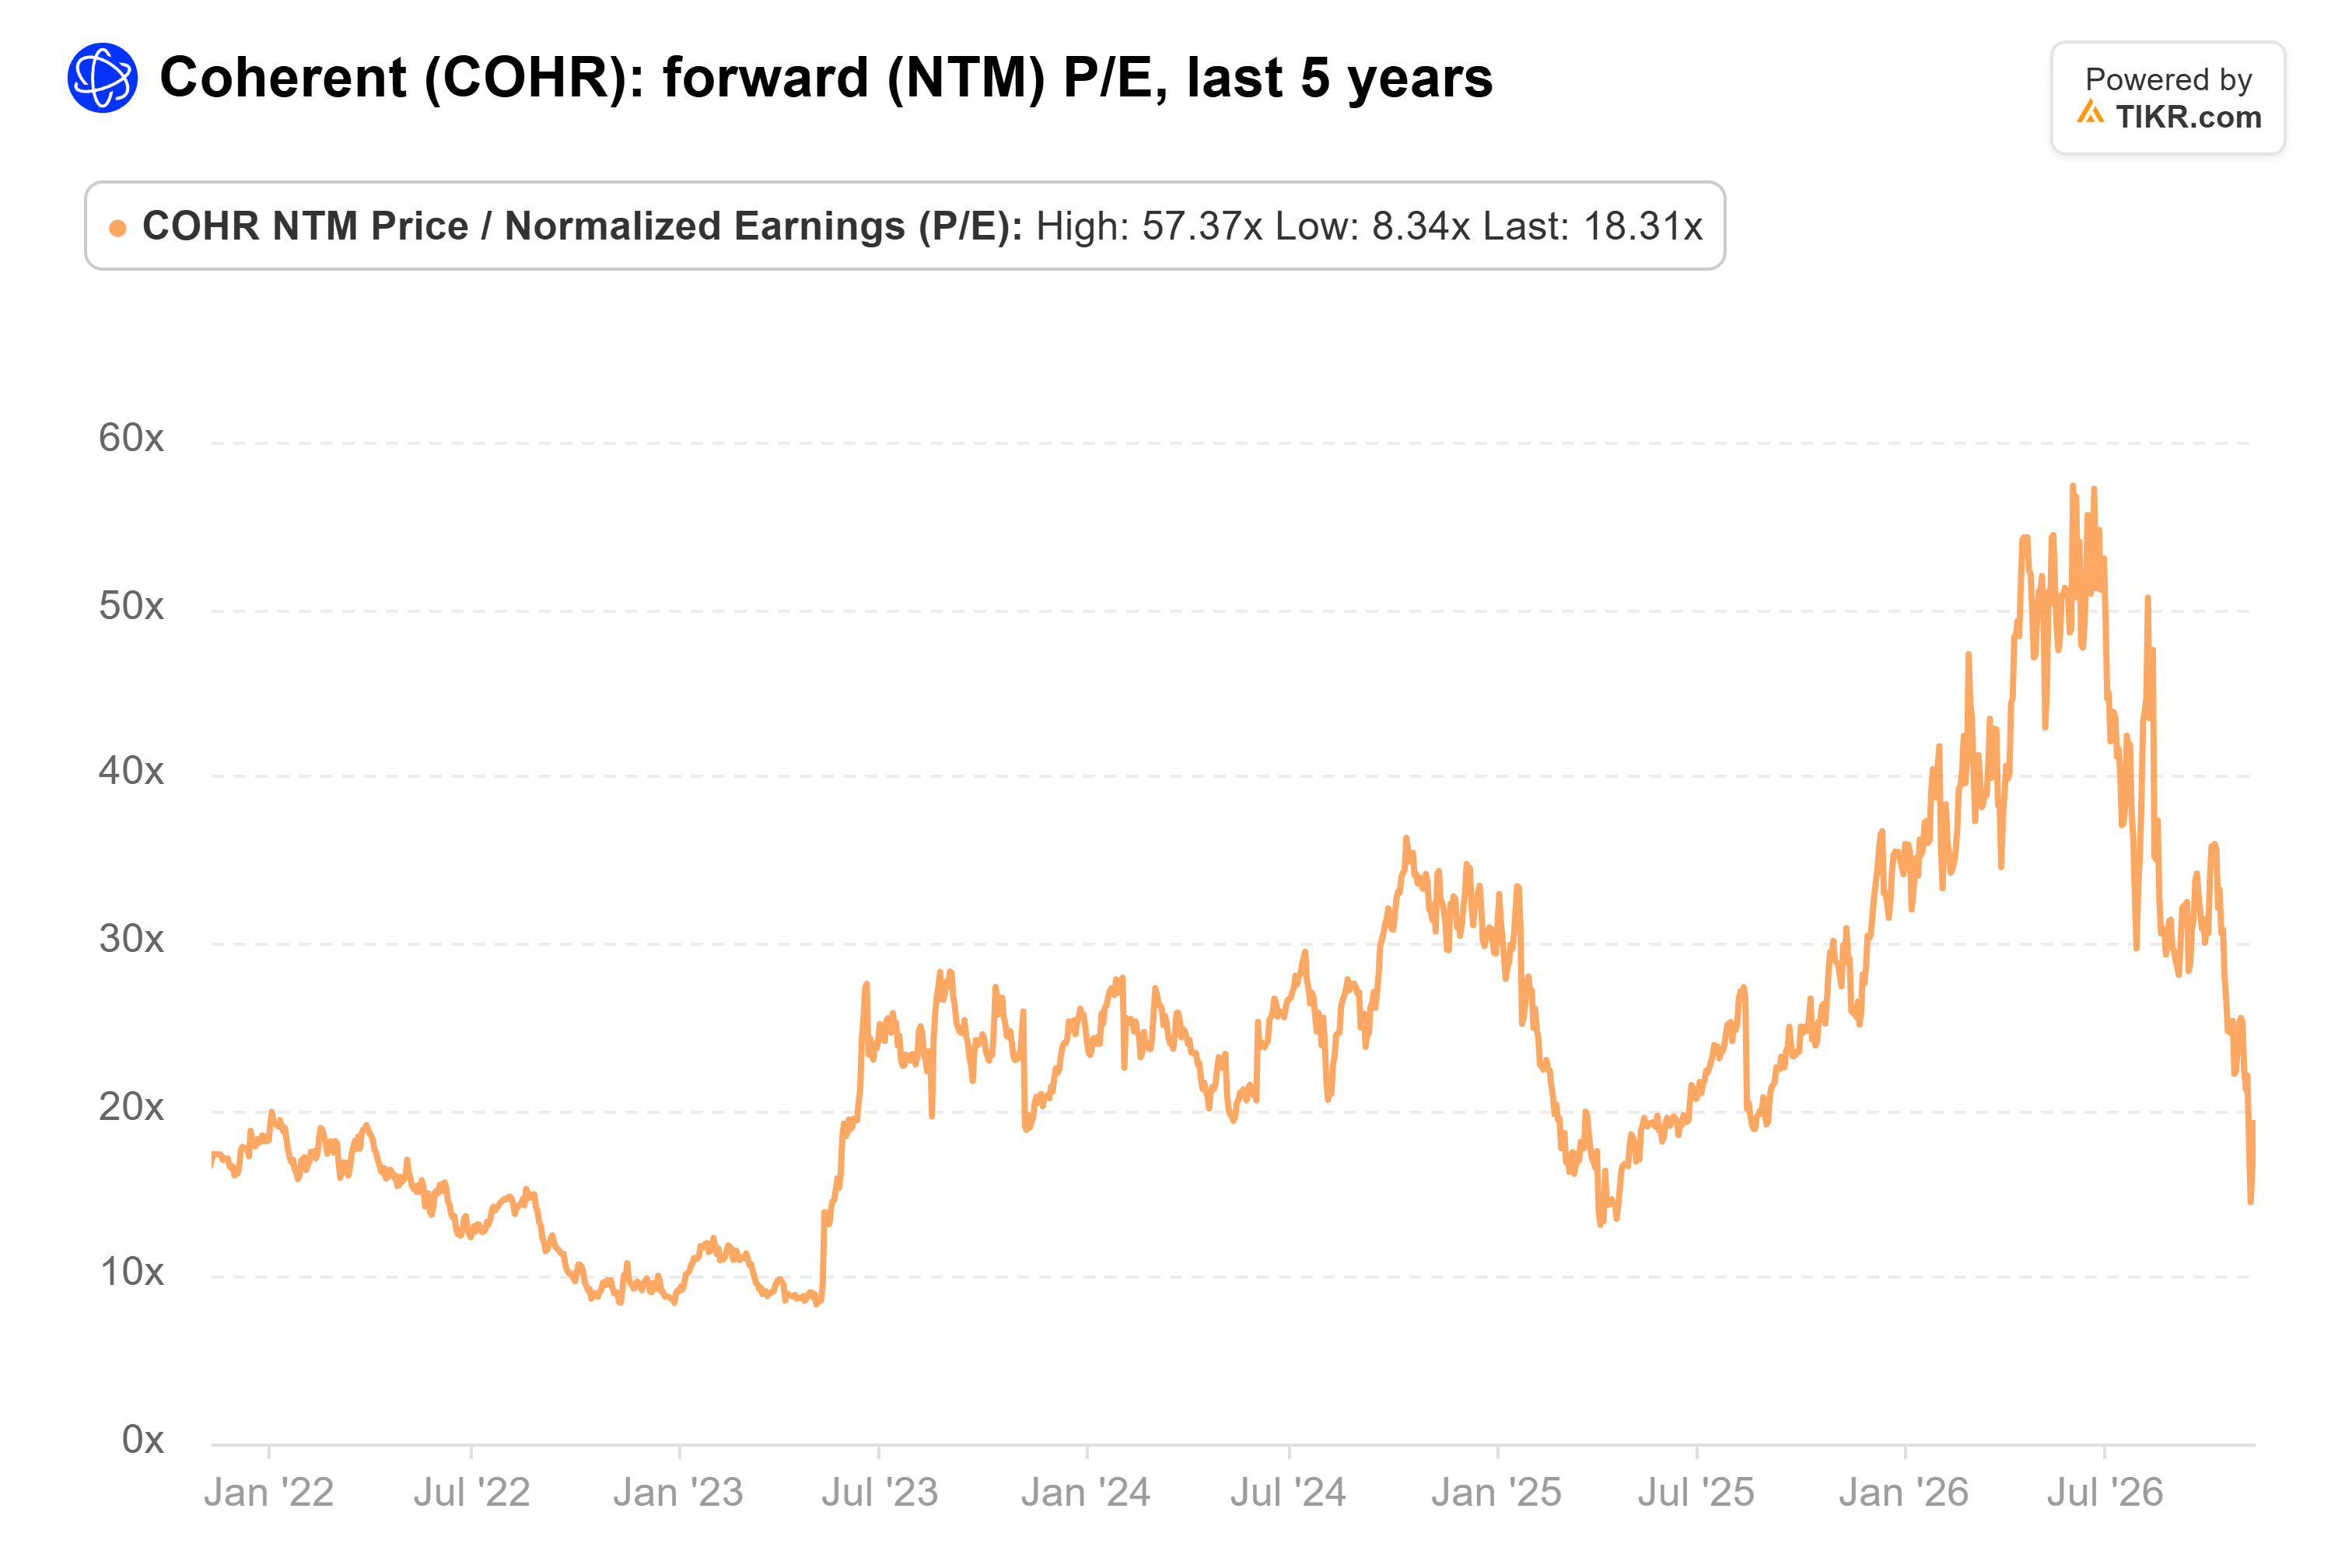
11月10日時点でフォワードP/Eは18倍で、5年平均の24倍と6月のピーク時の57倍を下回っていた。現在の価格では上昇しているが、依然としてその平均を下回っている。
リスクはキャッシュだ。9月期の営業キャッシュフローは9300万ドルのマイナスで、設備投資は7億7600万ドルに達した。
2027年まで予約で埋まり、平均以下の倍率で取引されている企業は、キャッシュの逼迫を乗り越えて買う価値がある。しかし、2月上旬の決算では営業キャッシュフローがプラスに転じていることを示す必要があり、そうでなければこの割安感は続くだろう。
では、コヒーレント株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、コヒーレントの可能性のある価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!