主なポイント
- 10月下旬以降、Metaは株式、優先株、債券を含む600億ドル超の資金調達を実施。うちClass A普通株250億ドルは1株625ドルで発行。
- 第3四半期の設備投資額は349億ドルで営業キャッシュフローを上回り、収益が26%成長したにもかかわらずフリーキャッシュフローは21億ドルのマイナスに転じた。
- 新規発行債券のクーポンは前年発行分より高く、4,600万株のフォワード売買契約による株式は、計画中のClass Cプログラム前で約1.8%の希薄化をもたらす。
- 1月下旬に発表予定の第4四半期決算では、2027年度の設備投資計画が明らかになり、広告収入の成長が増大する資金需要を支えられるかが示されるはずだ。
長年にわたり、Meta Platforms (META)は余剰資金を自社株買いに充ててきた。現在はAI投資の資金調達のために株式と債券を発行している。
10月下旬以降、MetaはClass A普通株250億ドルを1株625ドルで、強制転換優先株125億ドルを発行した。また、米ドル建て債券150億ドルと、初のユーロ建て債券90億ユーロを発行。総額は600億ドルを超える。
Alphabet (GOOGL)も同様の資金逼迫に直面しているが、はるかに厚い緩衝材を有する。フリーキャッシュフローは2四半期連続でマイナスだったが、現金及び有価証券は2,651億ドルを保持している。
投資家は現時点では落ち着いているようだ。Meta株は月曜日に約5%上昇した。これはJPモルガンが同社をアナリスト・フォーカス・リストに追加した後の動きだ。
Meta、すべての市場から一斉に資金調達
この資金調達は約2週間でまとまった:
- フォワード売買契約によるClass A普通株250億ドル(1株625ドル)、および完全行使されたオプションによる追加600万株
- 利回り6.5%の強制転換優先株125億ドル
- 2031年から2056年満期の米ドル建て債券150億ドル、そして記録的な530億ユーロの注文を集めたユーロ建て債券90億ユーロ
Metaは、2027年11月19日にフォワード契約を決済するまで、普通株発行による現金は受け取らない。その時点で、費用を差し引く前で約287億ドルを見込んでいる。
ではなぜ今、資金調達するのか?キャッシュフローがその理由を物語っている…
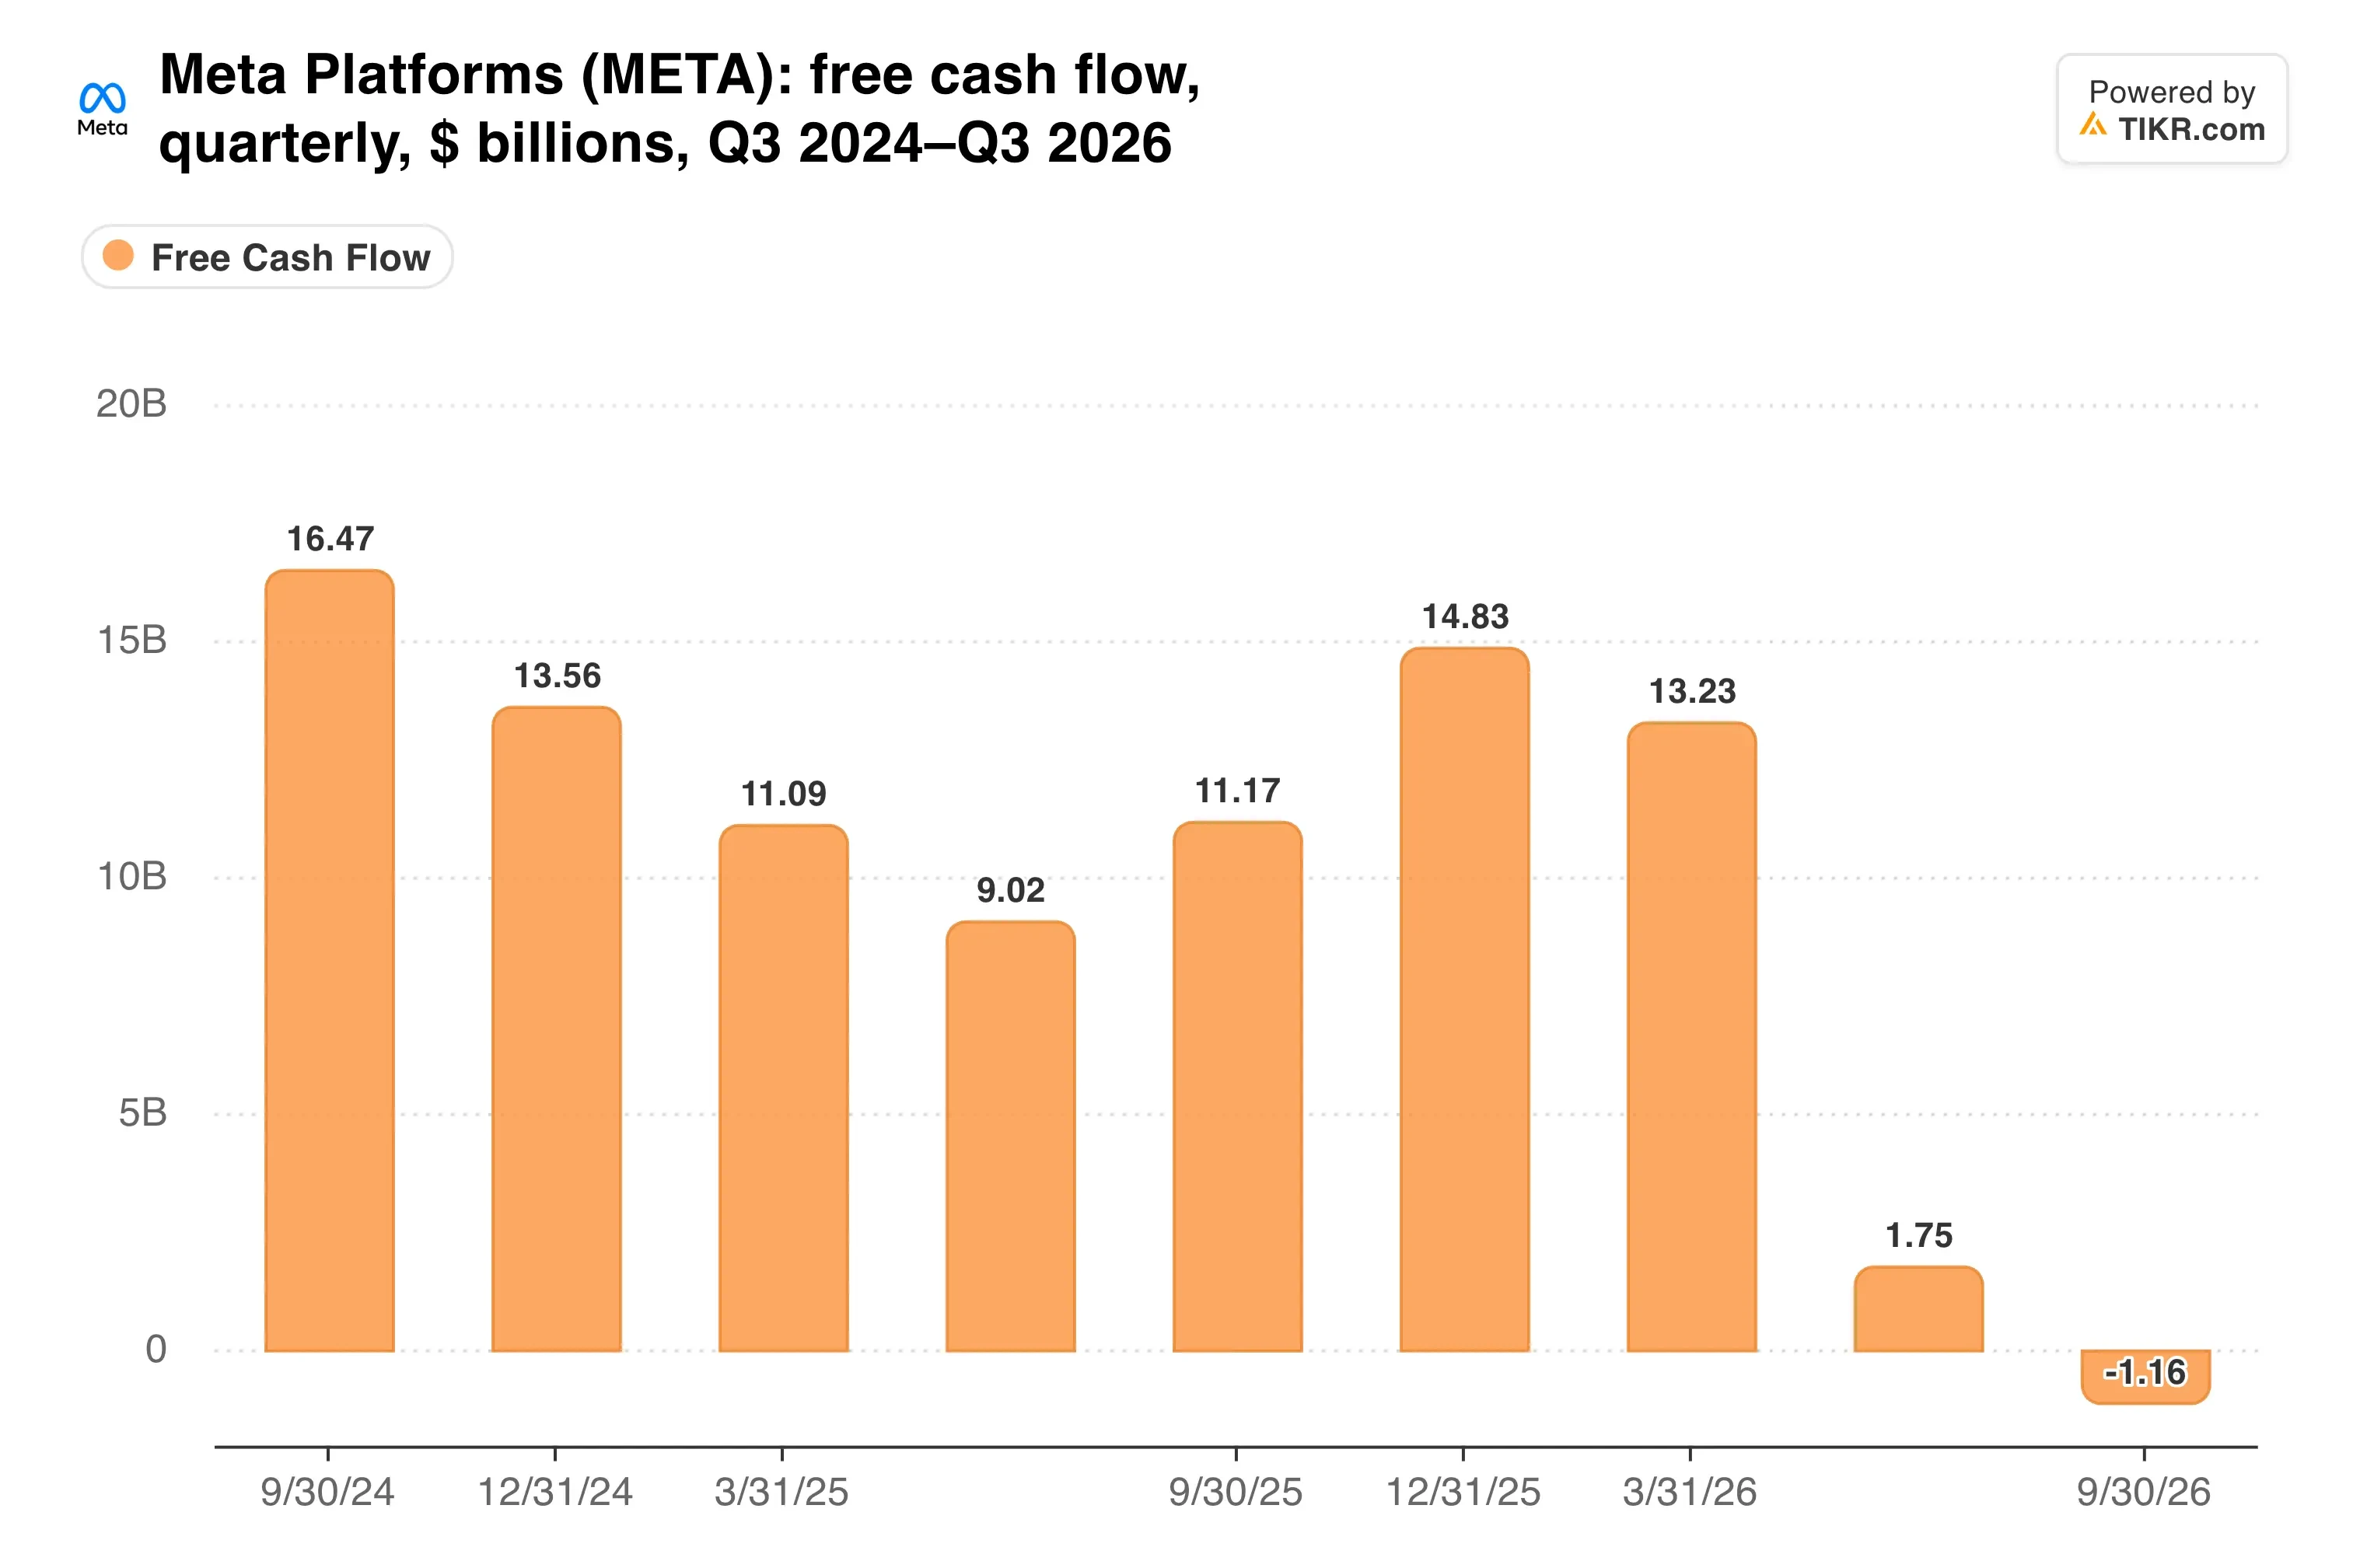
第3四半期の設備投資額は349億ドルで、328億ドルの営業キャッシュフローを上回った。その結果、フリーキャッシュフローは21億ドルのマイナスに転じた。
広告エンジンは依然として稼ぐ
債券投資家は非常に強力な中核事業に賭けている。第3四半期の収益は26%増の646億ドルで、ウォールストリート予想の633.4億ドルを上回った。広告インプレッション数は10%増加し、広告単価は14%上昇した。
「我々の投資は実を結びつつあり、中核事業は強固で、あらゆる分野で勢いを感じている」と、CEOのマーク・ザッカーバーグは業績発表とともに述べた。
業績見通しも彼の発言を裏付けている。Metaは第4四半期の収益を730億ドルから760億ドルと予想しており、2026年度の設備投資見通しを下限を引き上げることで1350億ドルから1450億ドルに絞り込んだ。
この支出はAlphabetと比べてどうか?

Alphabetは依然としてMetaよりも多く支出しており、2026年度の設備投資見通しは1950億ドルから2050億ドルだ。しかし、その現金保有高はMetaの825億ドルの3倍以上あり、Metaには自己資金で賄う余地が少なかった。
TIKRはMeta Platformsについて63人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Meta Platformsの買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Meta Platformsのアナリスト評価を見る
希薄化がハードルを引き上げる
新規資金にはコストが伴う。最も短期の新規米ドル建て債券の利回りは5.85%で、昨年11月発行のMetaの最短債券の4.2%を上回る。長期債ではクーポンが7.5%に達する。
自社株買いは長年にわたり発行済み株式数を減らしてきたが、今回の資金調達は逆方向に押し上げる。
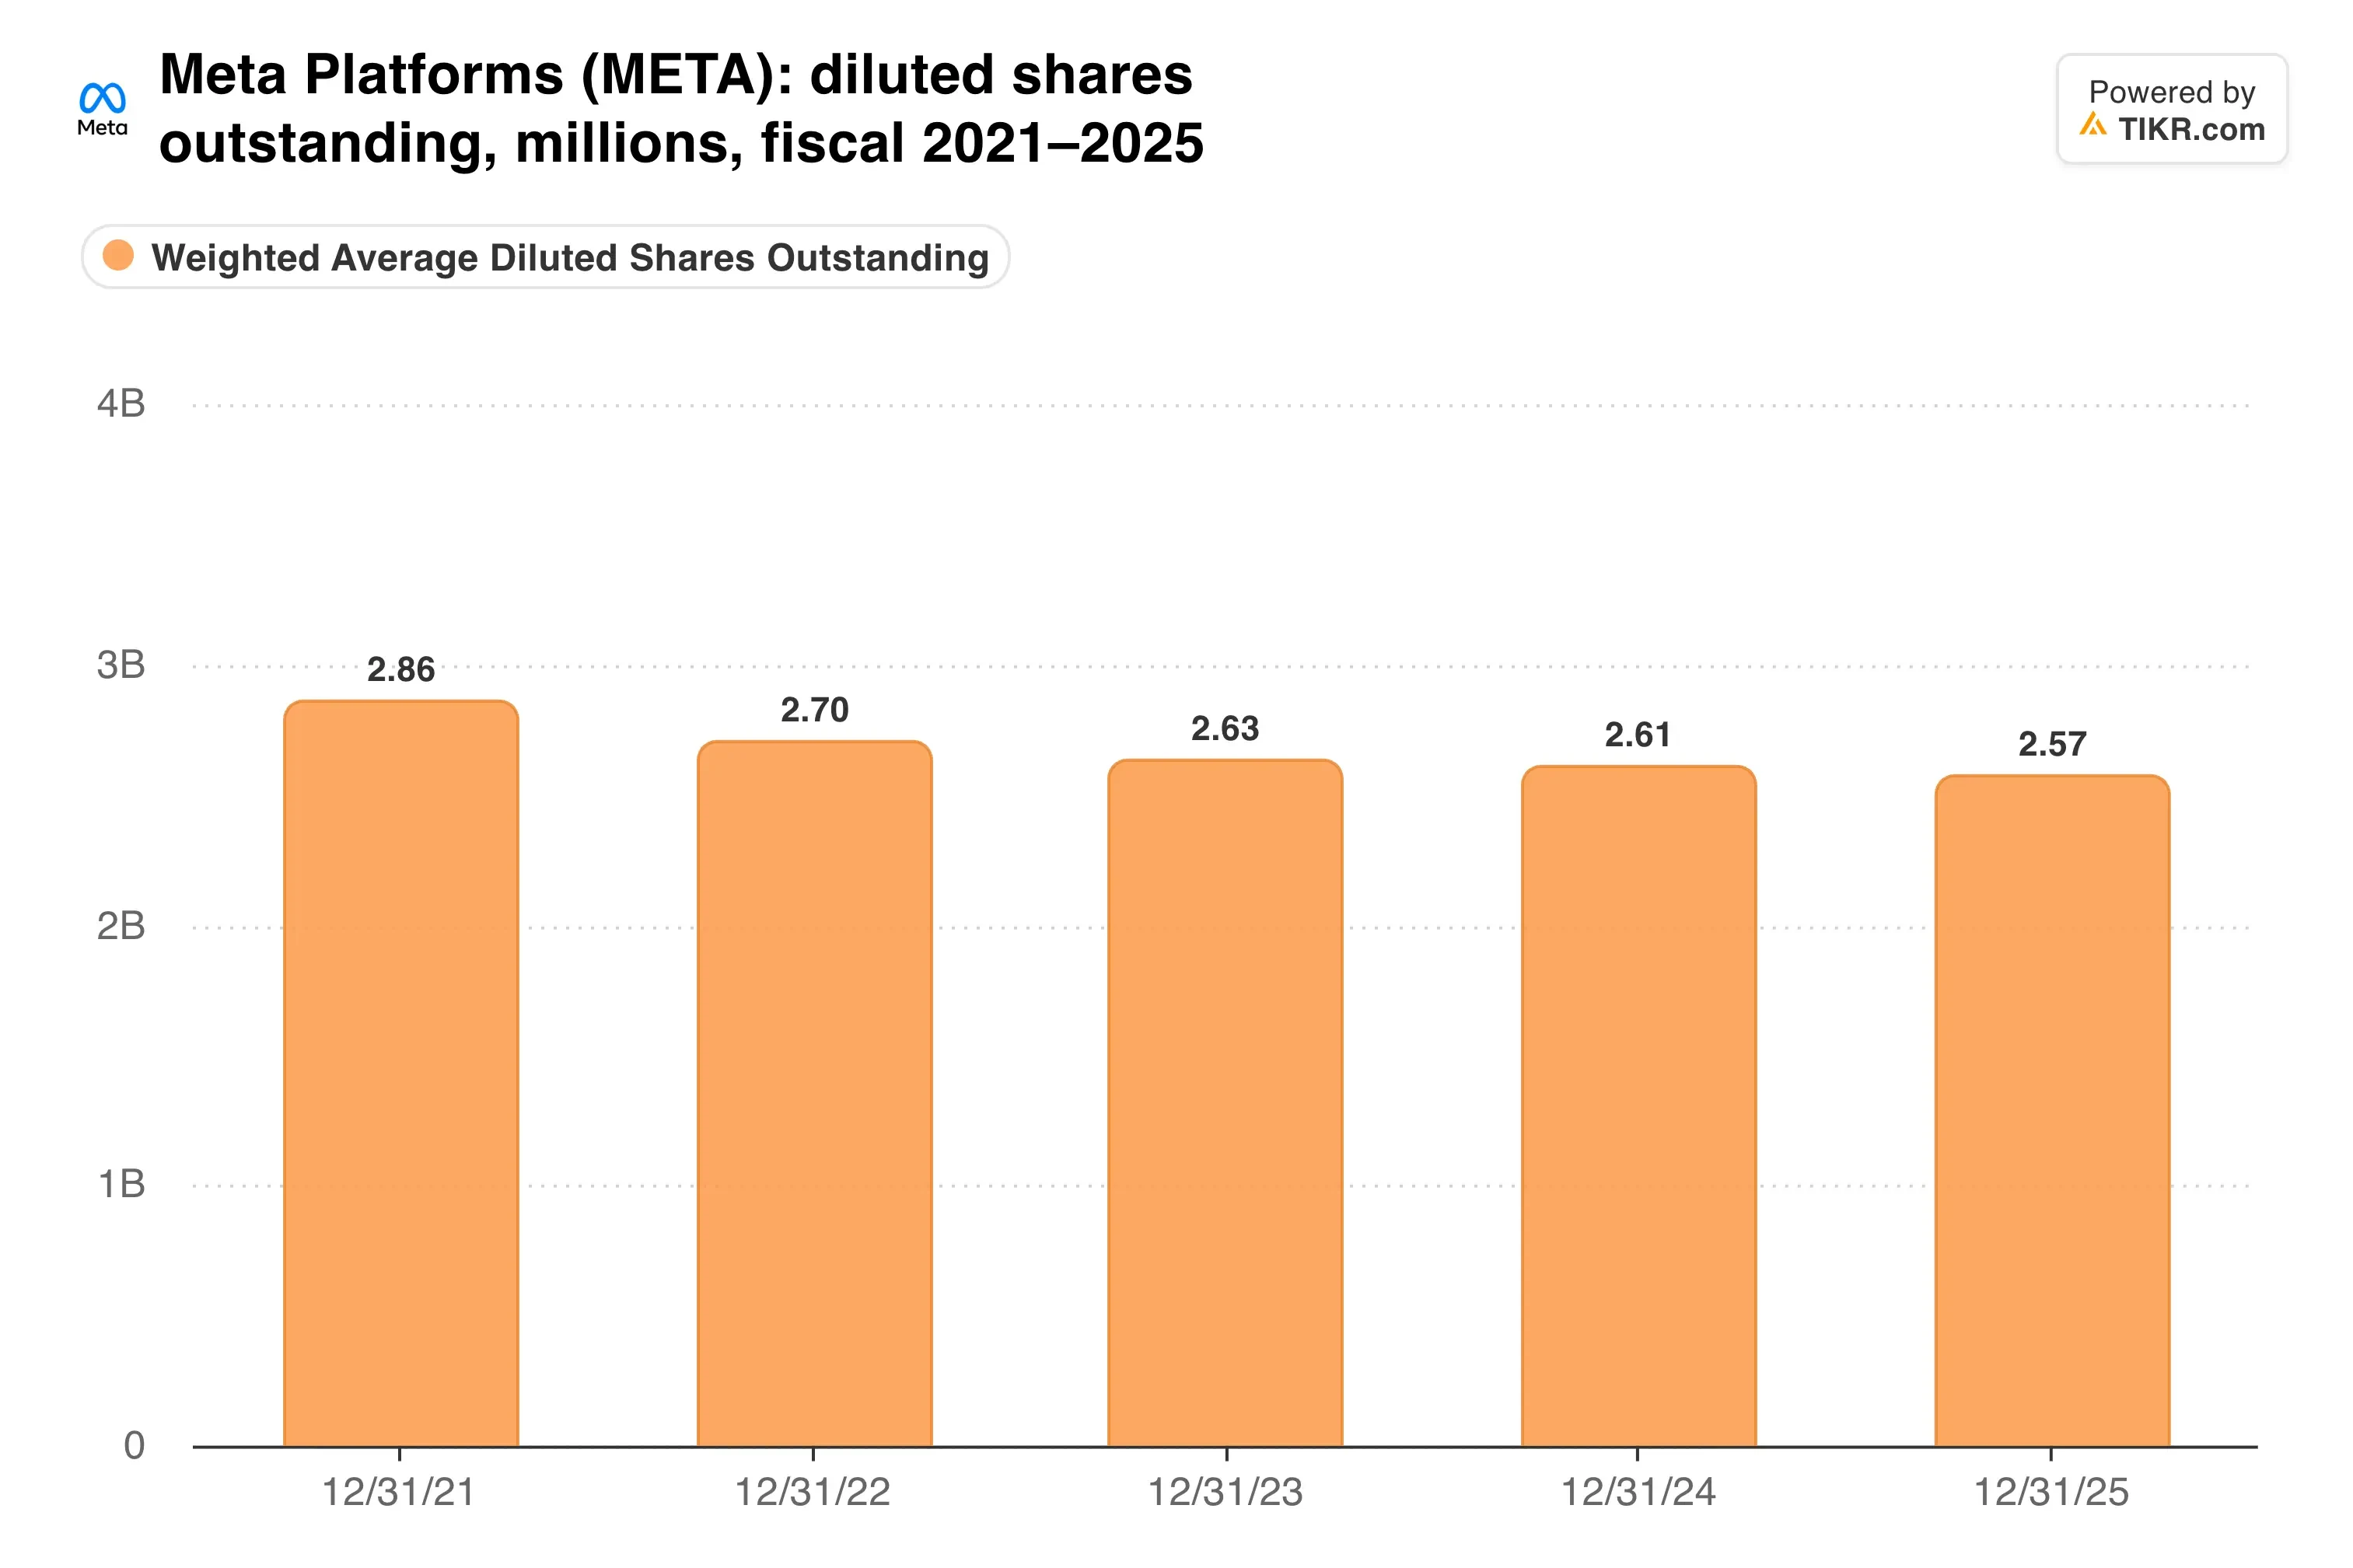
法務コストも圧力を加える。Metaは州検事総長との青少年のメンタルヘルスに関する和解に関連して98.9億ドルの費用を計上し、これにより第3四半期の営業利益率は40%から20%に低下した。
私の見解:1株625ドル近辺での株式発行は、インフラ構築の資金調達方法として理にかなっている。収益は26%成長しており、支出には確かなエンジンが背後にある。それでも、高コストの負債と継続的な希薄化は2027年のリターンに対するハードルを引き上げるため、私は1月の計画を待ってから株式を追加したい。
次のチェックポイントは、1月下旬に発表予定の第4四半期決算だ。そこでは2027年度の設備投資計画が明らかになるはずで、議決権のないClass C株も同じ月に発効する。
では、Meta株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Metaの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!