主なポイント
- Uberの株価は7%以上上昇した。第3四半期の総予約額が20%増の598億ドルに達し、売上高が予想を上回ったためだ。
- 第4四半期の調整後1株当たり利益(EPS)の業績見通しは0.95ドルから0.99ドルで、コンセンサス予想の1.06ドルを下回った。海外でのドライバー不足と燃料コストの高騰が影響した。
- 「需要が供給を上回っている」とCEOのダラ・コスロシャヒは述べ、Uberはロボタクシーへの投資と並行してドライバーへの支出を増やしている。
- 2月上旬に発表予定の第4四半期決算では、ドライバーへのインセンティブ増加がモビリティ(配車)の供給を緩和するかどうかが明らかになる。
Uber (UBER)の株価は11月4日に7%以上上昇したが、その理由は明白だった。総予約額は5四半期連続で20%成長し、147.7億ドルの売上高はアナリスト予想の146.9億ドルを上回った。
一方、業績見通しは複雑だ。Uberは第4四半期の調整後EPSを0.95ドルから0.99ドルと予想し、コンセンサス予想の1.06ドルを下回った。海外でのドライバー不足と燃料コストの高騰が配車サービスの成長を鈍化させたためだ。
Lyft (LYFT)は1日後に決算を発表し、予約額は17%増の56億ドルだった。つまり、このカテゴリー全体は依然として成長しているが、Uberは今、路上に車両を確保するためにより多くのコストを支払わなければならない状況にある。
「需要が供給を上回っている」と、CEOのダラ・コスロシャヒはCNBCのインタビューで語った。
真の貢献は予約額にあり
英国でのビジネスモデル変更により、売上高は約11億ドル減少した。これが、見出しの成長率10%が四半期の実力を過小評価している理由であり、総予約額の方が実態をより明確に示している。
主な数値は以下の通り:
- 総予約額は20%増の598億ドルに達し、デリバリーは23%増、モビリティは為替変動調整後で17%増加した。
- 非GAAP営業利益は38%増の23億ドルに成長し、予約額に対する比率は3.9%(前年同期は3.4%)となった。
- GrabやAuroraなどの持分法適用関連会社への4億7600万ドルの損失を含め、GAAPベースのEPSは0.25ドルに減少した。
これらの投資による変動を除けば、収益ラインは大きく異なって見える…
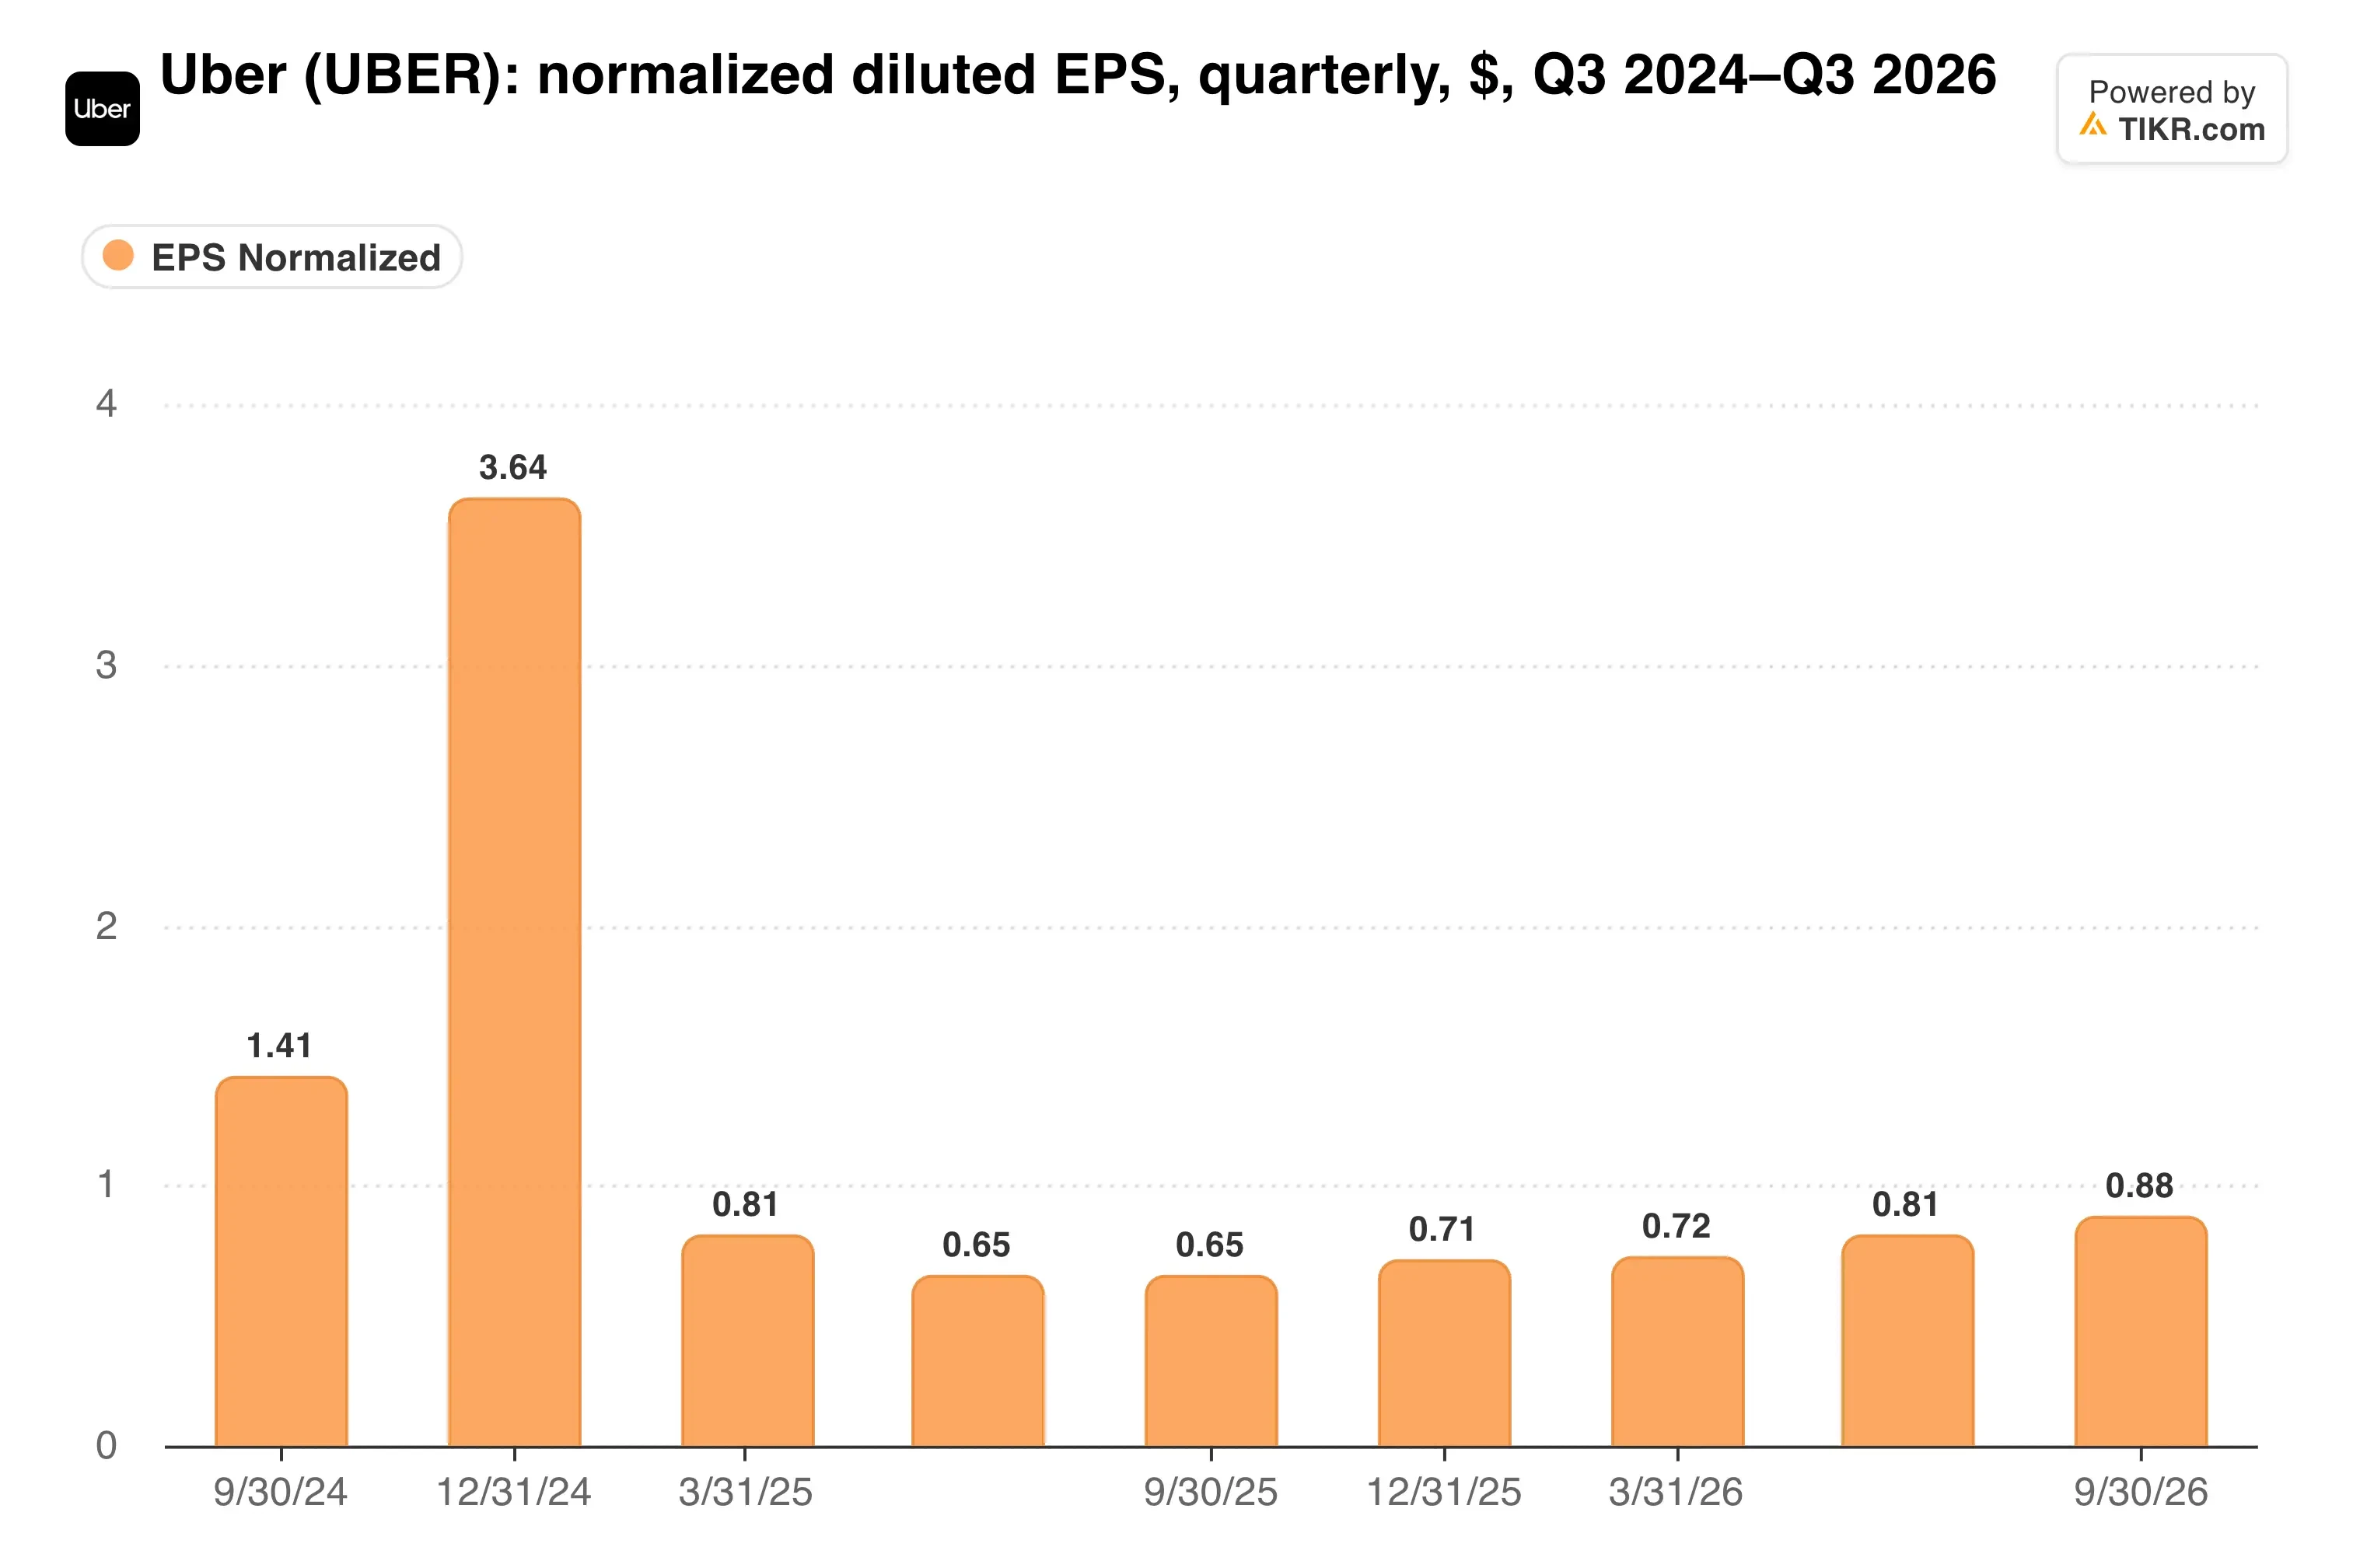
非GAAP EPSは35%増の0.88ドルとなった。これは中核事業のより良い指標であり、複利効果を維持している。
デリバリーの存在感が増している
デリバリーの予約額は285億ドルに達し、モビリティの295億ドルにほぼ並んだ。このバランスは重要だ。なぜなら、供給逼迫が生じているのは配車事業だからだ。
Uberは、中東紛争によりモビリティ予約額の成長率が約75ベーシスポイント押し下げられたと述べた。第4四半期も100ベーシスポイントの影響を想定している。インド、ブラジル、カナダでもドライバー供給が逼迫しているが、モビリティの動向は10月に改善した。
報告されたモビリティの売上高は2%減の75.2億ドルだった。これは英国での変更がこのセグメントに影響を与えたためだ。では、ノイズを取り除くと、3つのセグメントはどのように比較されるのか?
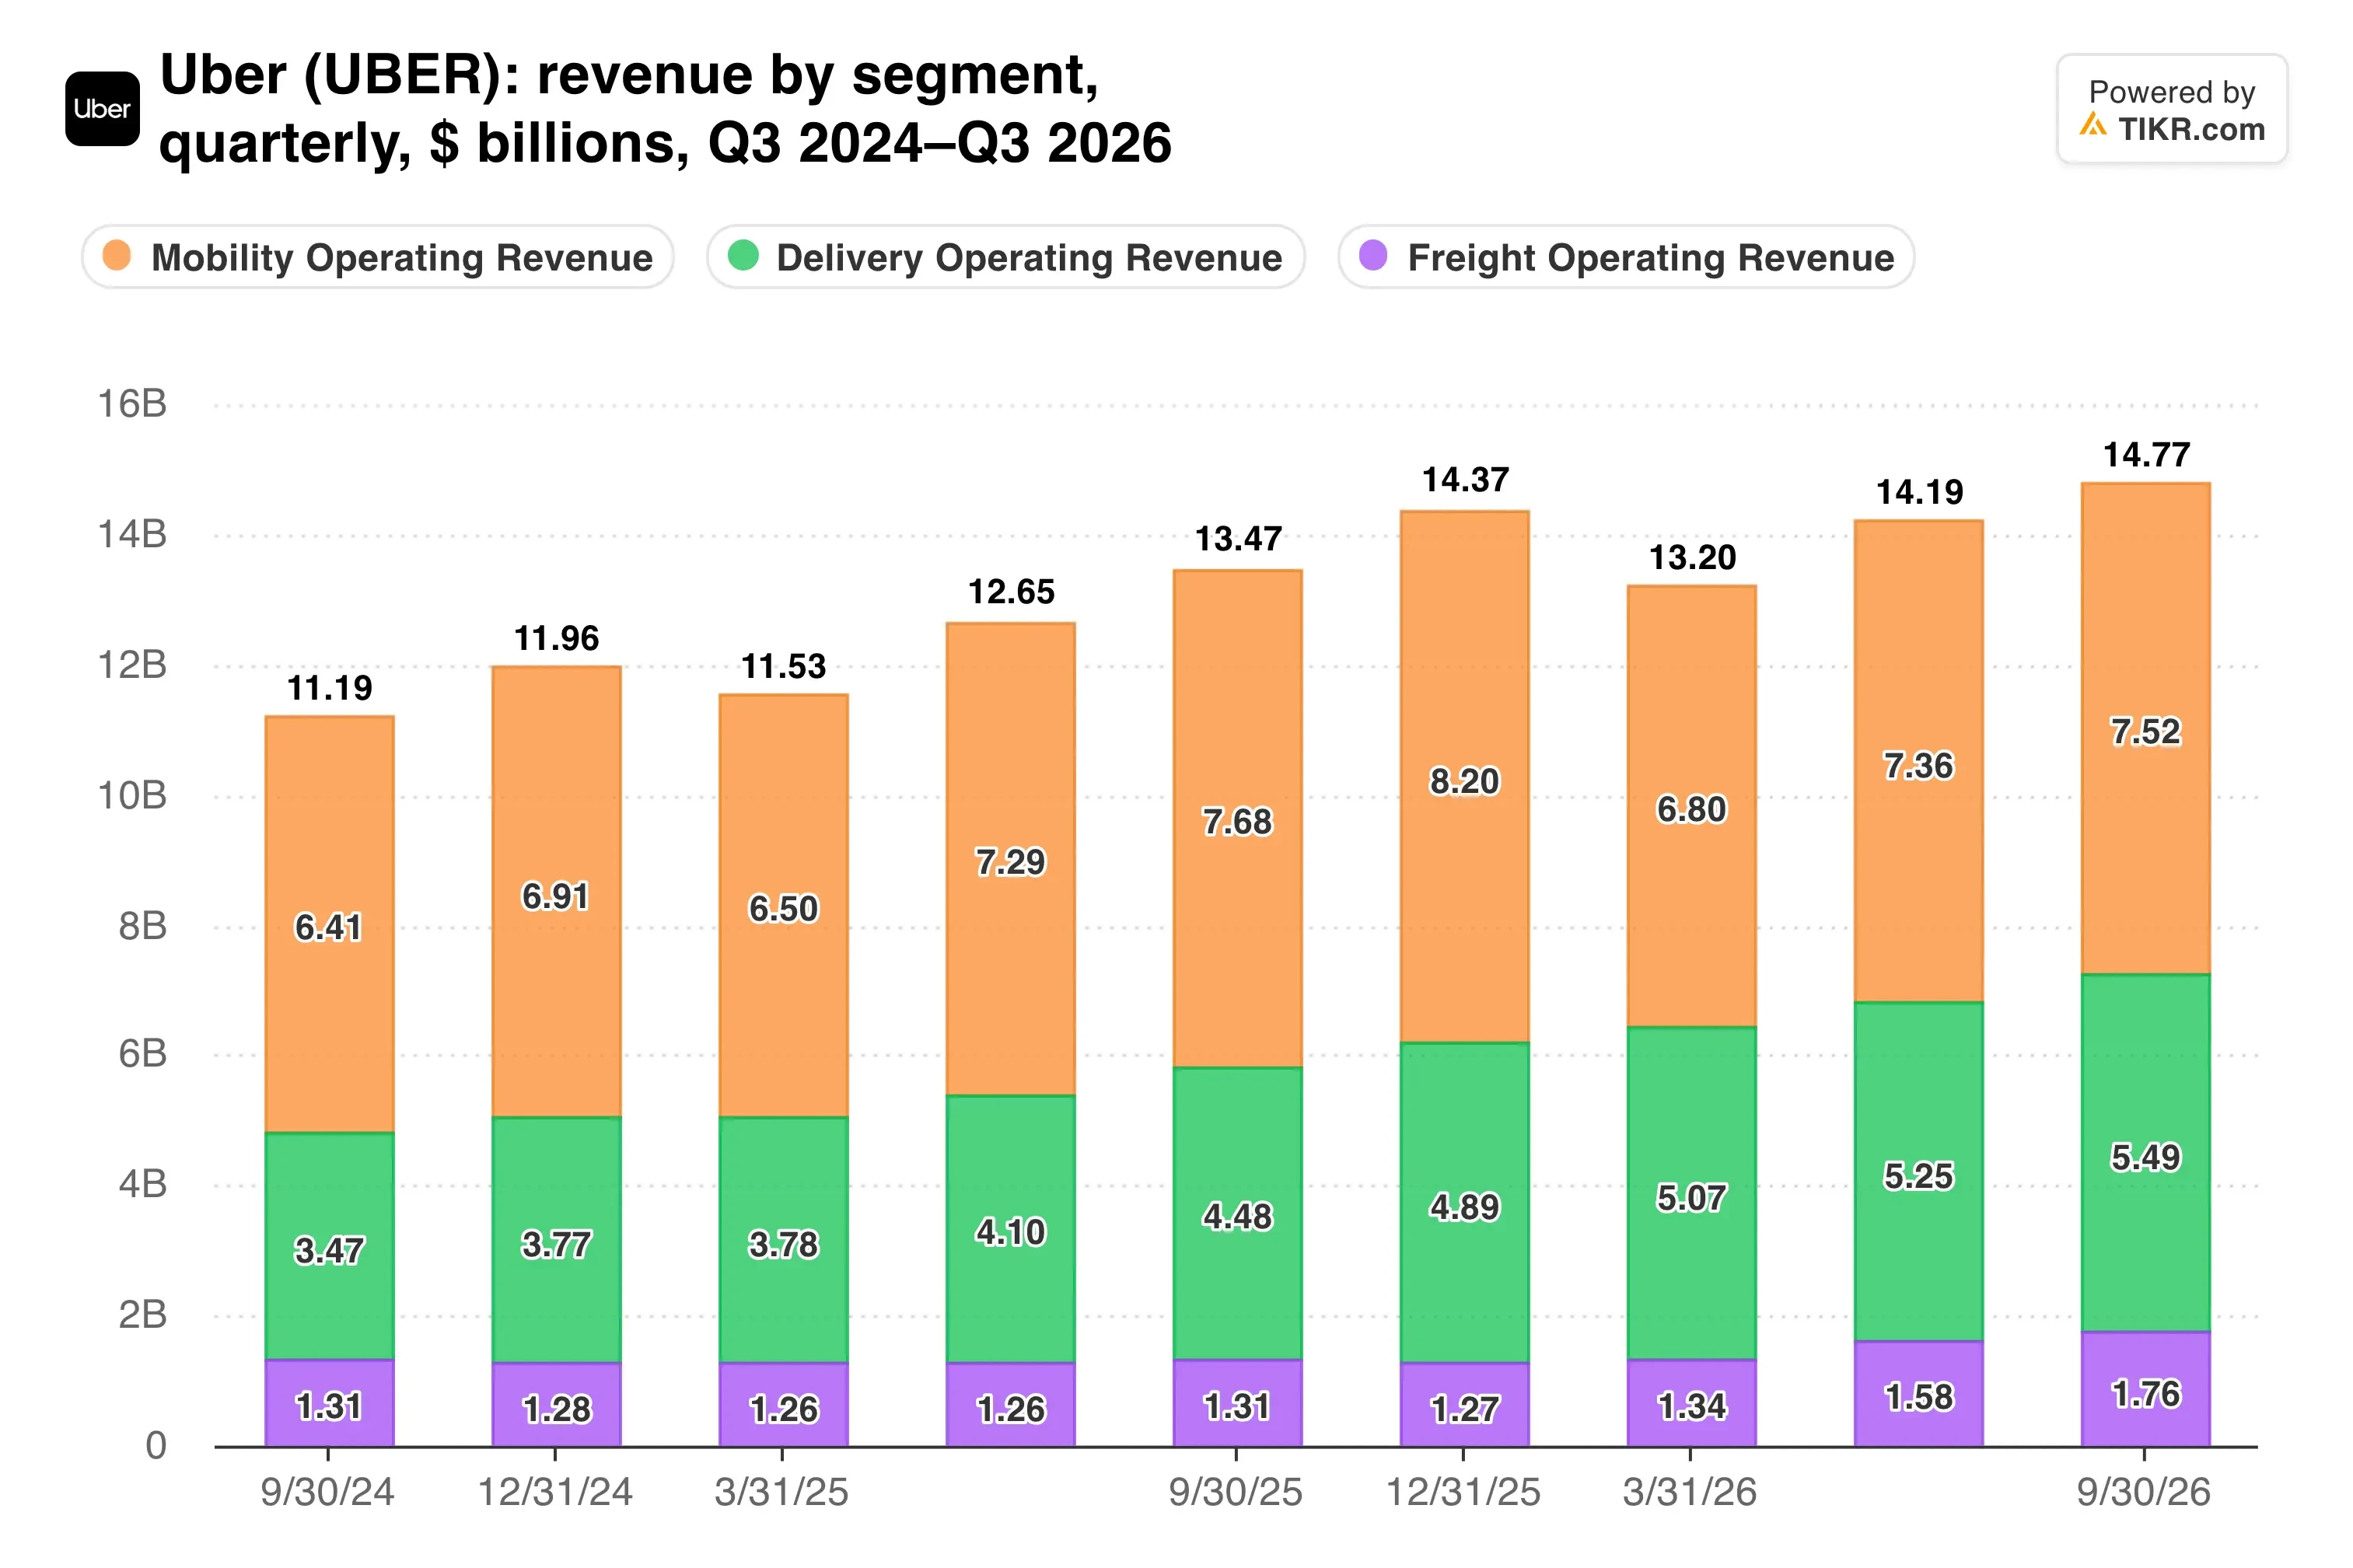
現在、より安定したエンジンとなっているのはデリバリーだ。1株41.50ユーロ、約148億ドルで予定されているDelivery Heroの買収は、このリードを拡大するだろう。ただし、完了は2027年後半になると見込まれている。
TIKRはUberについて50人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Uberの買い、保有、売りの評価の内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Uberのアナリスト評価を見る
ロボタクシーが収益化する前にドライバーに支払う
より難しい問題はコストだ。Uberは自律走行への投資を資金調達しながら、支出をドライバーの募集、定着、再活性化に向けてシフトしている。
コスロシャヒ氏は、RivianやNuroを含む無人運転パートナーに約100億ドルの資本がコミットされていると述べた。Uberは年末までにプラットフォーム上で約700台の完全無人運転車両を、2027年には2,000台以上を期待している。
キャッシュフローはUberが両方を行う余地を与えている。
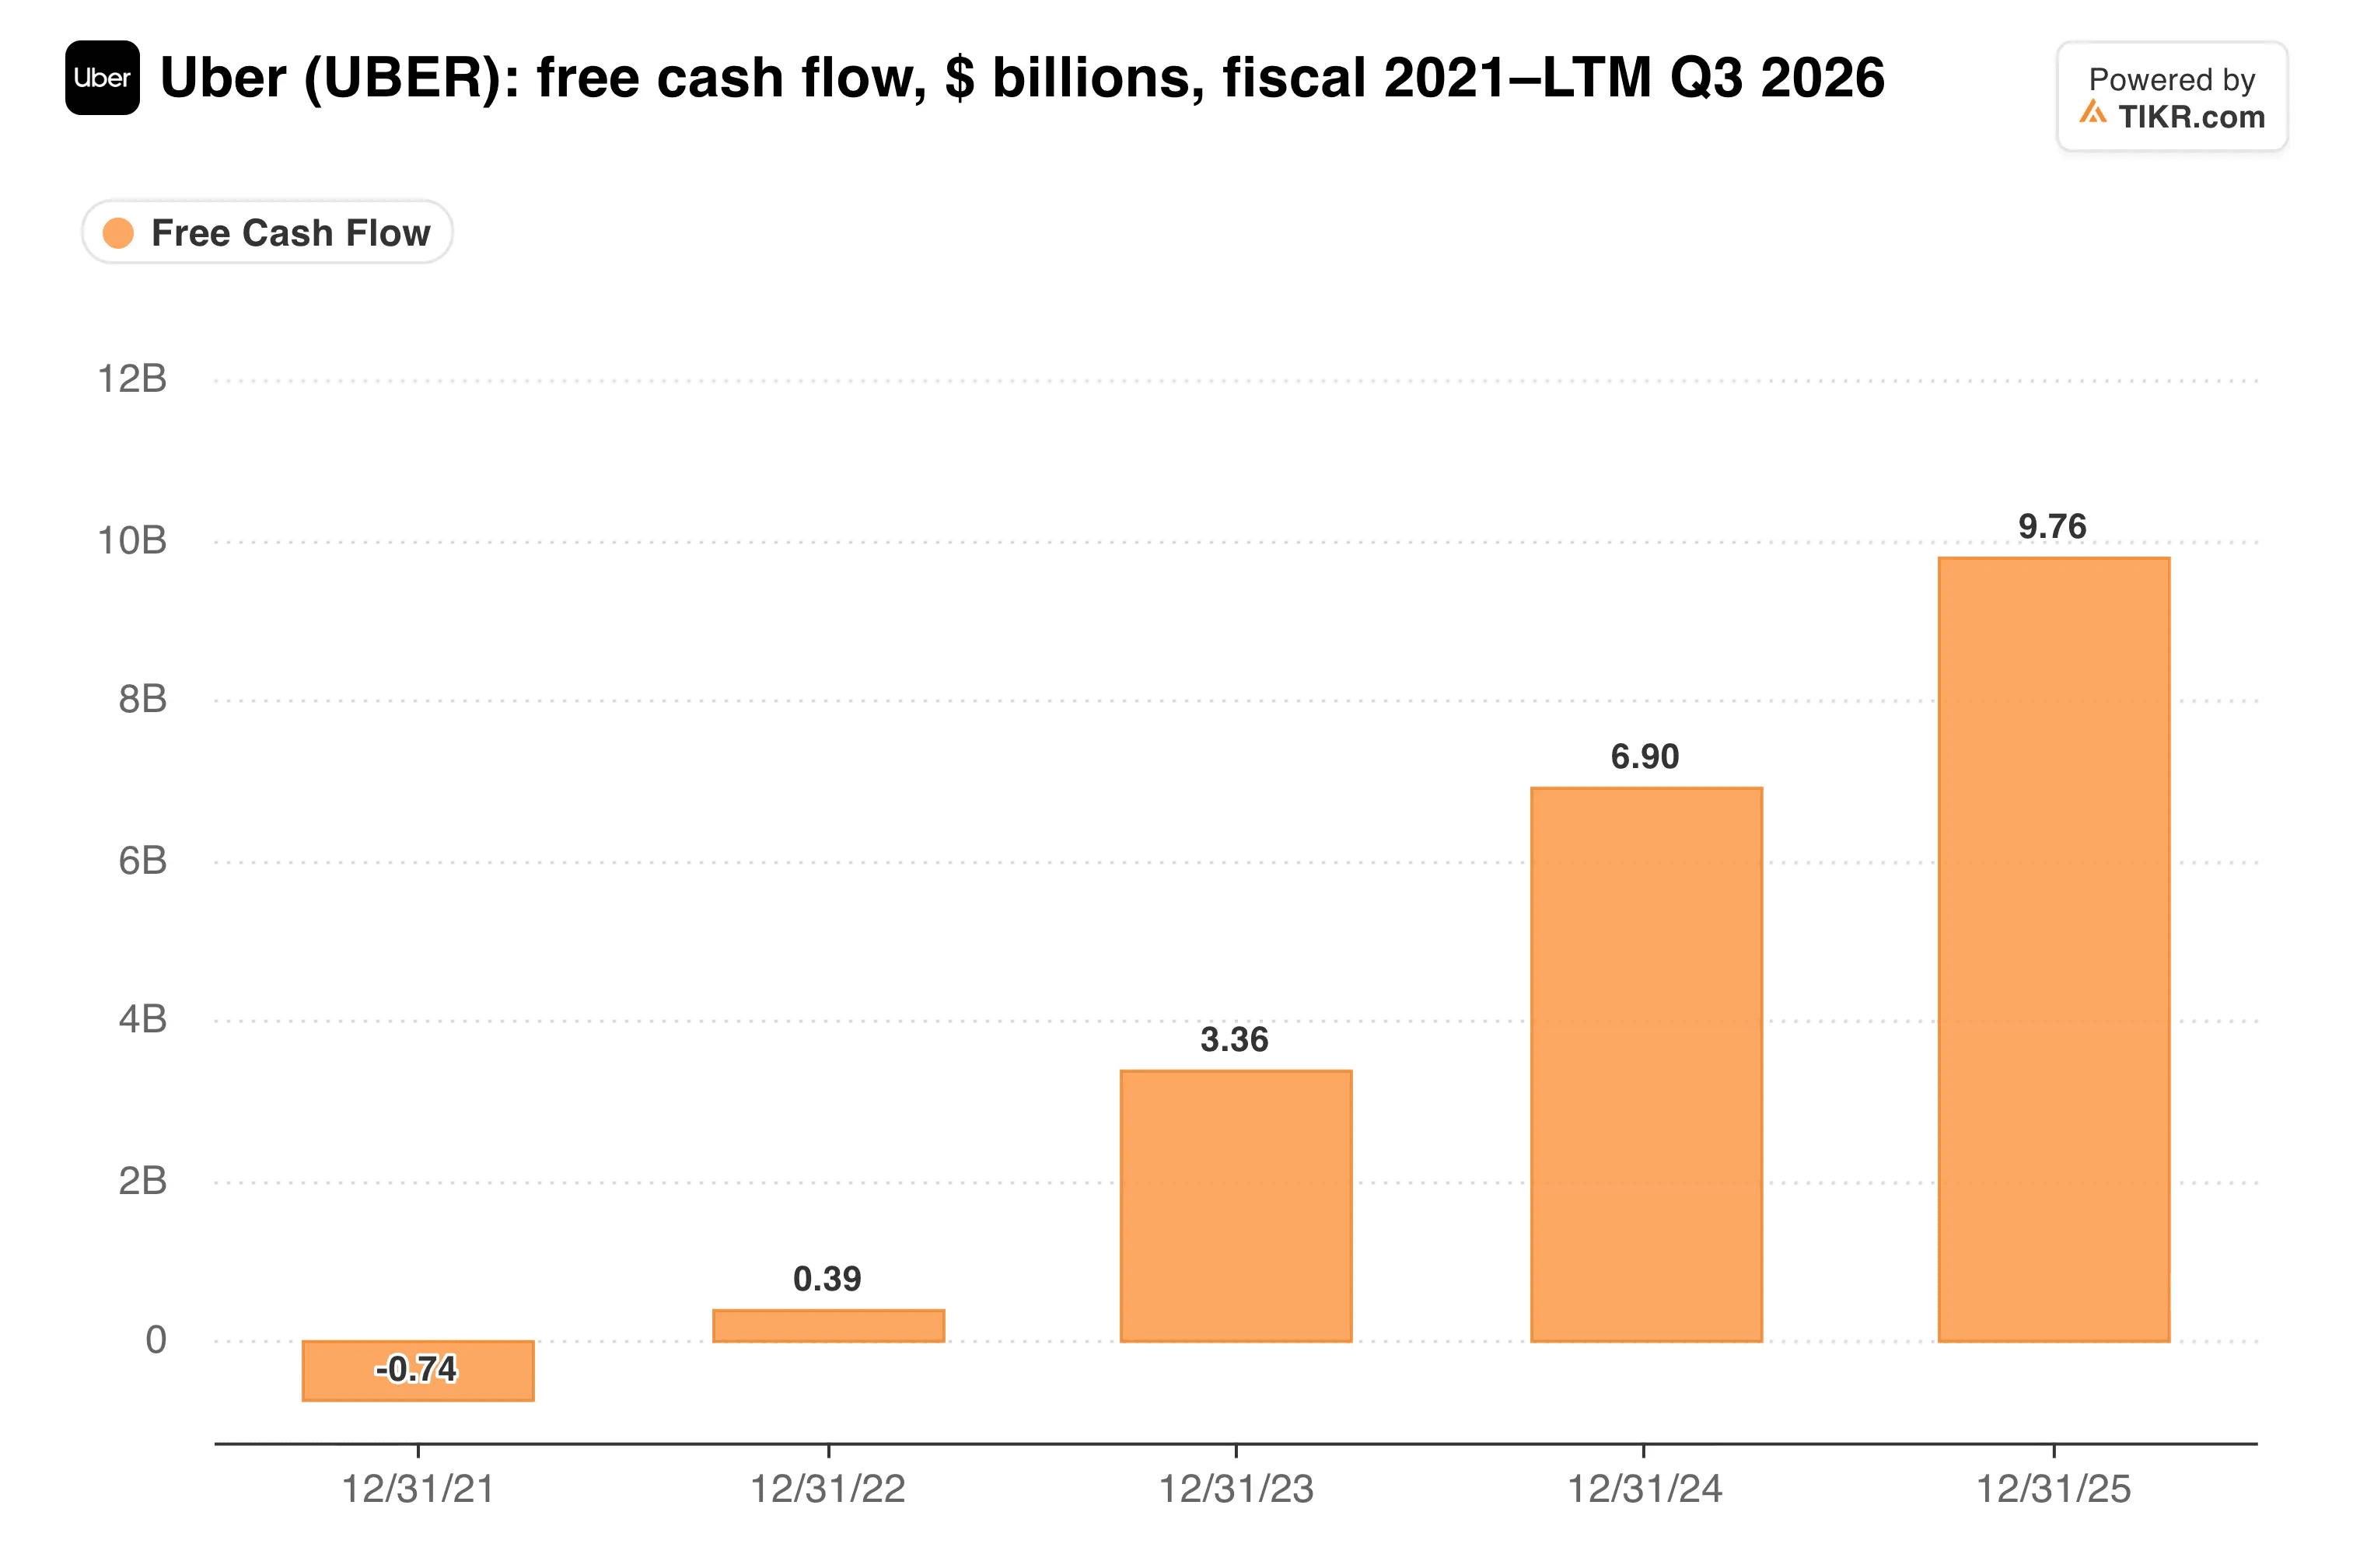
フリーキャッシュフローは14%増の25億ドルに達し、Uberは依然として7億5000万ドルの自社株買いを実施した。
競合との差も役立っている。Uberの調整後EBITDAは予約額の5.0%に相当したが、Lyftは3.6%だった。また、Lyftは第4四半期の予約額成長率を13%から17%と予想しており、Uberの18%から22%を下回っている。
私見:今回の株価上昇は理にかなっていると思う。Uberは最も近い競合よりも速いペースで成長し、より高いマージンを達成している。また、業績見通しが控えめなのは、需要が維持される中でドライバーへの支出が増加しているためだ。とはいえ、2,000台のロボタクシーは四半期あたり41億回のトリップを処理するプラットフォームにとっては小規模であり、自律走行の収益化には忍耐が必要だ。
次のチェックポイントは、2月上旬に発表予定の第4四半期決算だ。これにより、EPSが0.95ドルから0.99ドルの範囲に収まるかどうか、そしてドライバーへのインセンティブ増加がついにモビリティの供給を緩和するかどうかが明らかになる。
では、Uberの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Uberの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!