主なポイント
- Nvidia株は4%下落。Jensen Huang CEOが辞任したため。同社取締役会が彼を解任するという報道の後、取締役会は彼が辞任し、CFOのColette Kressが暫定CEOに就任すると発表した。
- NvidiaのSK hynixからの購入額は依然として増加しているため、今回の人事変動によるより大きなリスクは、2027年にNvidiaがメモリに対して支払う価格にある。
- Nvidiaは2026年上半期にSK hynixのチップを17.61兆ウォン分購入した。SK hynixの粗利益率が85.7%であることを考えると、価格低下は売上高よりも利益に遥かに大きな打撃を与える。
- SK hynixの株価は予想PERわずか2.5倍で、このリスクの多くは既に織り込み済みとなっている。次の試金石は来週発表されるNvidiaの業績見通しだ。
Nvidia (NVDA)株は今朝、CEOのJensen Huangが辞任したことで4%下落した。同社取締役会が彼を解任するという報道の後であり、この下落はメモリ株も連れ下げた。
これはSK hynix (SKHY)にとって特に問題だ。Nvidiaが同社の最大顧客だからである。
Dan Nilesは暫定CEOの選任を予見していた
水曜日の市場終了後、ウォール・ストリート・ジャーナルは、Nvidiaの取締役会が、直接の部下との2度目の不倫関係の報道を受けて、Huangを解任する準備を進めていると報じた。木曜日、取締役会はHuangが即時辞任し、CFOのColette Kressが暫定CEOを務めると発表した。
Niles Investment ManagementのDan Nilesは、水曜日夜にXで、CFOが暫定CEOに就任すると推測した。また、来週Nvidiaが決算を発表する際に彼女に期待することを述べている:「新しい暫定CEOはおそらく低いハードルを設定したいだろう。」
これはNvidiaに販売するあらゆる企業にとって居心地の悪い状況だ。SK hynixにとっては、どれだけの利害がかかっているかが問題となる。
TIKRはNvidiaについて62人のアナリストを追跡しています。「買い」と評価しているのは何人?
Nvidiaの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
Nvidiaの購入額は依然として増加中
SK hynixの半期報告書によると、同社の最大顧客は2026年上半期に17.61兆ウォン分のチップを購入し、売上高の13.35%を占めた。ソウル経済デイリーはこの顧客がNvidiaであると報じた。2025年には、Nvidiaの23.3兆ウォンがSK hynixの売上高の23.9%を占めた。
Nvidiaのシェアが低下したのは、SK hynixのその他の売上高がより速く成長したためだ。上半期の売上高131.9兆ウォンは、2025年通期の97.1兆ウォンを既に上回っている。Nvidiaの購入額も増加し続けており、6ヶ月間で2025年通期の総額の4分の3に達した。
2番目の顧客が上半期に17.19兆ウォンを購入したため、SK hynixは1年前よりも単一の買い手への依存度は低くなっている。それでも、Nvidiaの重要性は13.35%という数字以上だ。TrendForceは1月、NvidiaがHBM4の需要の約3分の2を占めると推定した。ソウル経済デイリーも、SK hynixがHBM4の供給をNvidiaの新しいVera Rubinチップに合わせているため、下半期にはNvidiaのSK hynix売上高に占めるシェアが上昇すると見込んでいる。
アナリストは、この需要がSK hynixの米国上場株1株当たり利益を2028年まで上昇させ続けると予想している:

Nvidiaの新CEOは、Vera Rubin向けに既に計画されているHBM4を変えるものではないため、2026年の予想が動く大きな理由は見当たらない。2027年の予想は、Nvidiaが合意する価格に遥かに大きく依存している。
既に下落を織り込み済み
投資家はこれらの予想に対して多くを支払っていない。SK hynixの予想PERは、7月の米国上場以来2.3倍から4.6倍の範囲で推移しており、現在はその範囲の下限に近い:

昨日の終値時点で2.5倍(平均3.8倍)という水準は、投資家が既にブーム終了後の利益急落を織り込んでいることを示している。利益率が彼らが神経質になっている理由を示している。SK hynixの粗利益率は、2025年6月期以降四半期ごとに上昇し、53.9%から85.7%になっている:
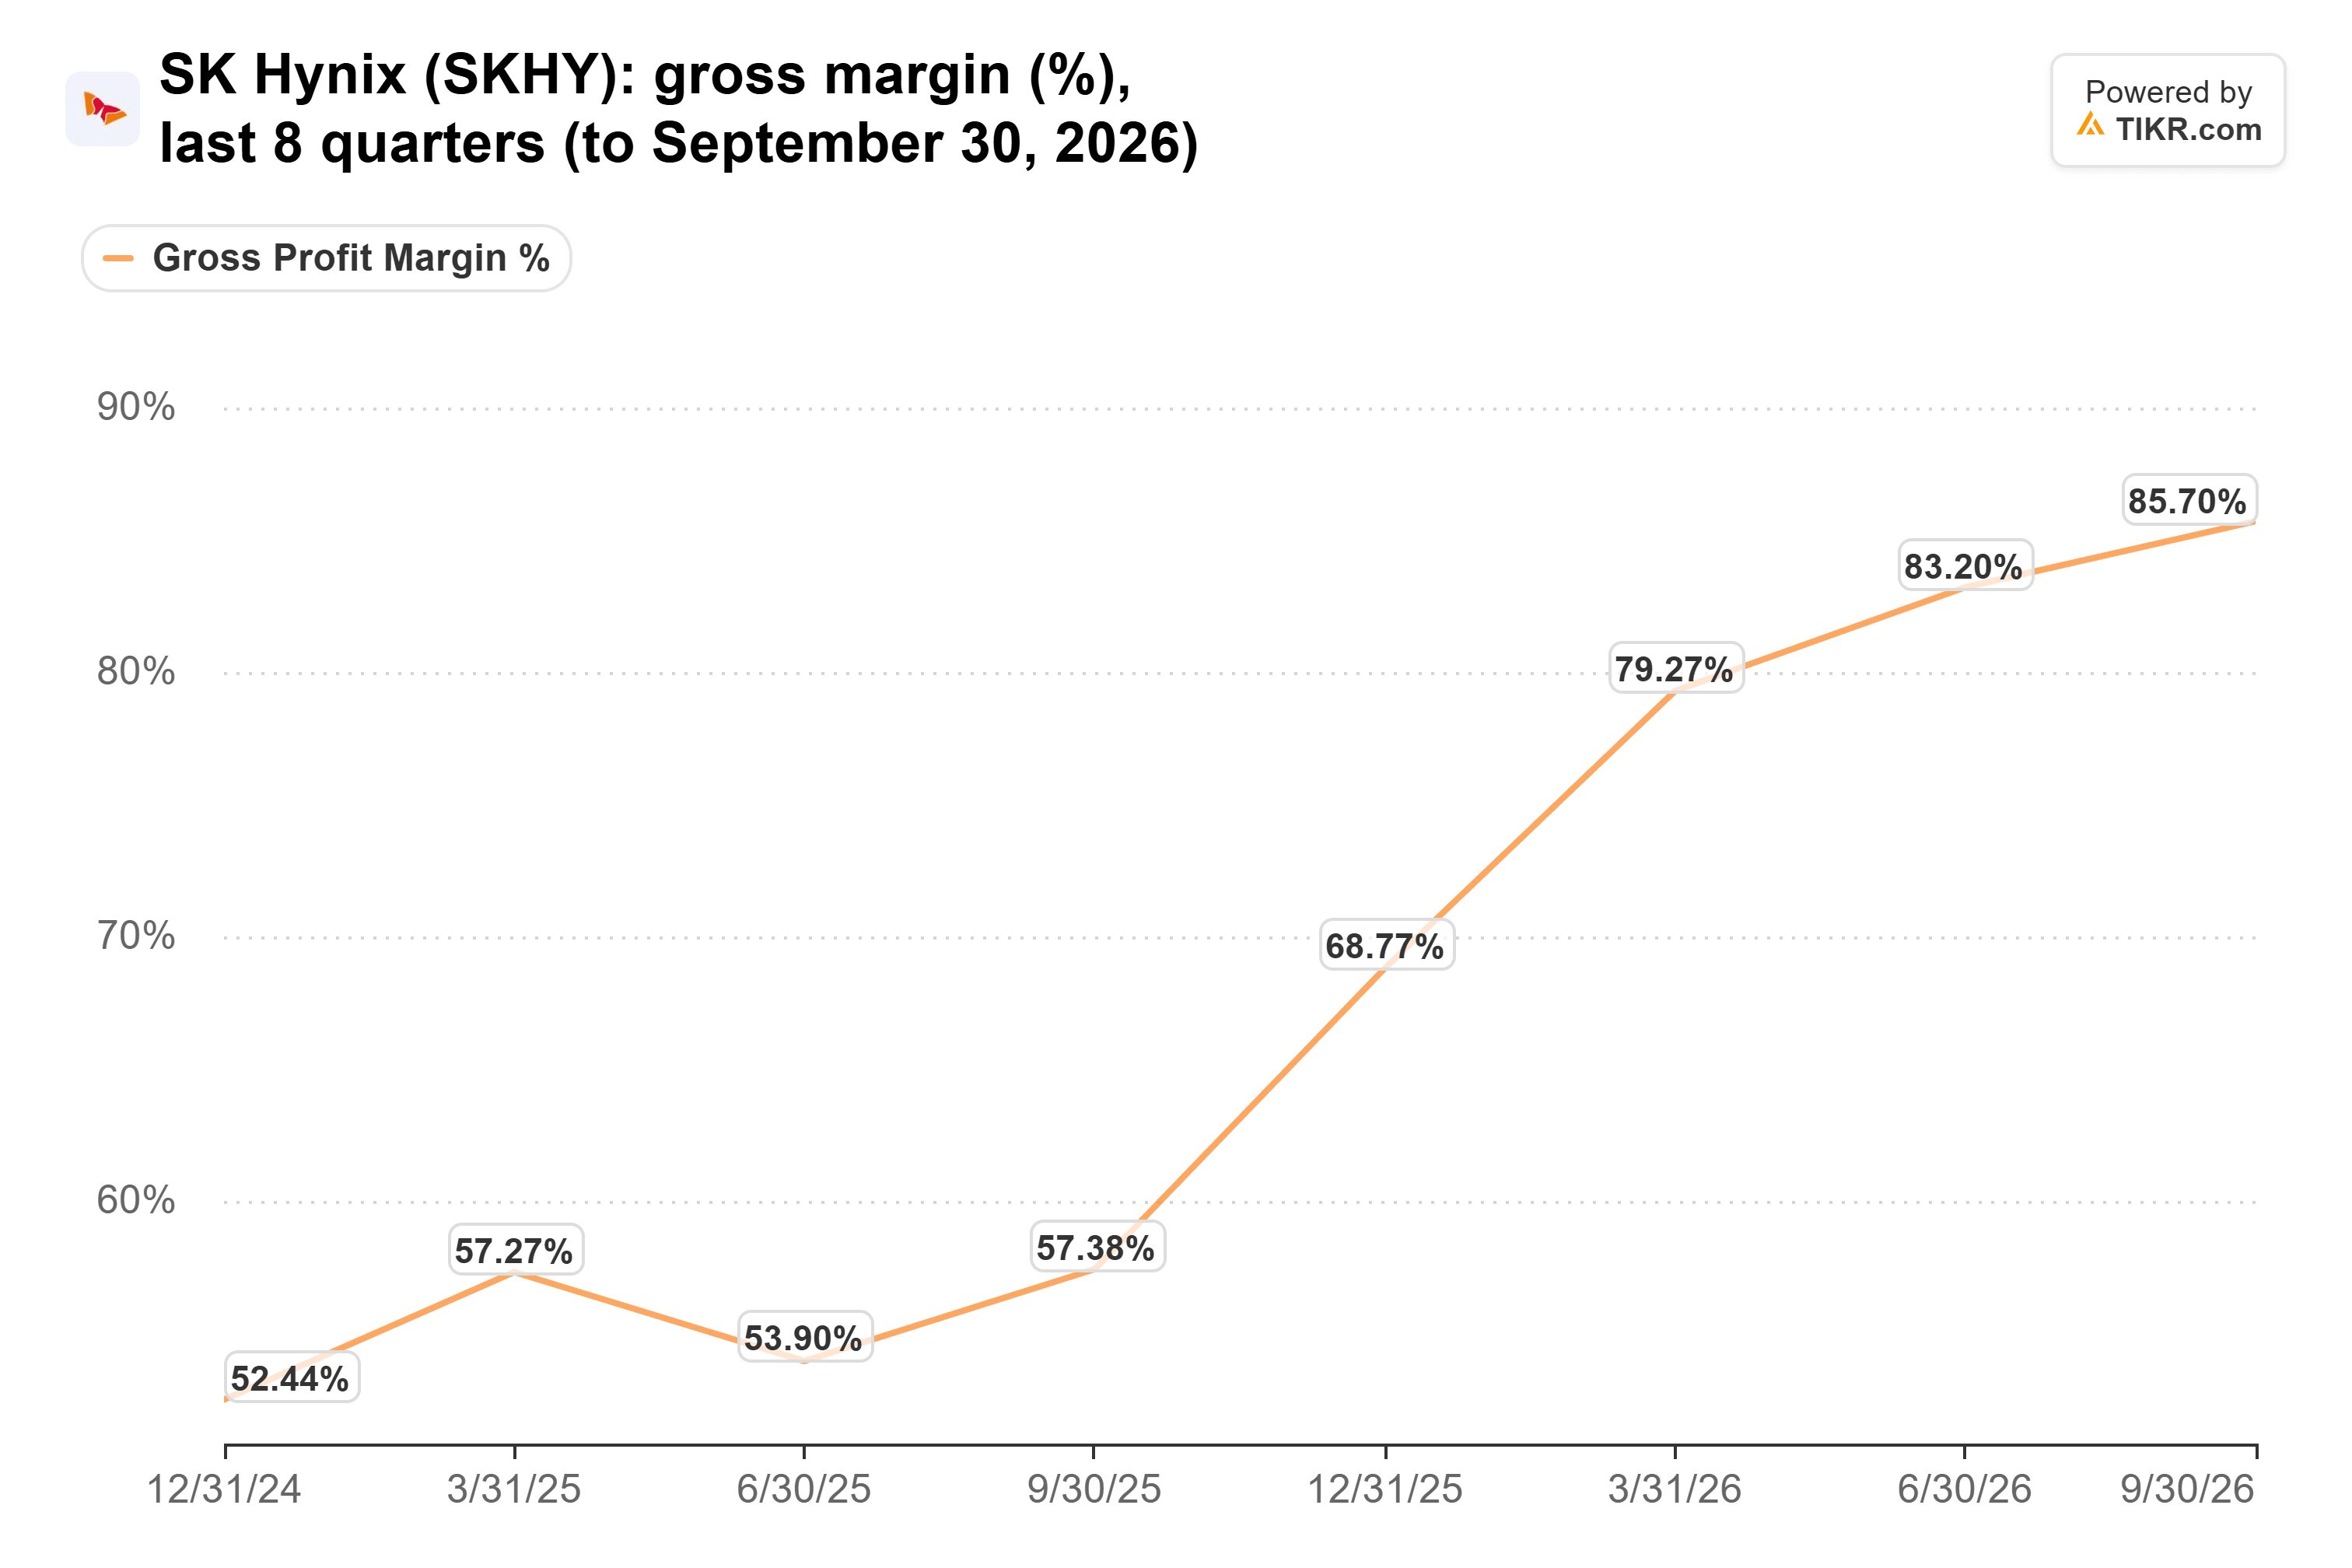
第2四半期では、前年同期比の売上高増加分のほぼ90%がそのまま営業利益に直結した。価格が下落すれば、利益も同様に急速に減少するだろう。
2027年にNvidiaが支払う価格に注目
したがって、Nvidiaの人事変動によるより大きなリスクは、来年NvidiaがHBMに対して支払う価格にある。SK hynixは2027年のHBM価格を公表していない。私の見解:低いハードルを設定したい新CEOには、コスト面でサプライヤーを強く圧迫するあらゆる理由がある。
しかし、Nvidiaはメモリなしではチップを出荷できない。SK hynixの経営陣は4月、顧客の今後3年間のHBM需要が同社の生産能力を遥かに上回っていると述べた。第3四半期決算説明会では、2027年の業績を「売上高と利益の両面で絶対額が大幅に高い水準」で計画していると述べた。
つまり、確かにNvidiaの危機はSK hynixの問題でもある。しかし、予想PER2.5倍では、投資家は既にSK hynixをそのリスク込みで評価していると考えられる。私は、Nvidiaのニュースによる下落を、需要が依然として生産能力を上回っているサプライヤーを買う機会として捉えるだろう。もちろん、来週のNvidiaの業績見通しがデータセンター支出の減速を示唆したり、1月下旬に発表される第4四半期決算でSK hynixの2027年HBM価格が低めに設定されたりすれば、その見解を見直さなければならない。
では、SK hynix株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SK hynixの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!