主なポイント
- AnthropicはIPO投資家に対し、そのMythosモデルがClaudeをAMDチップ上で約3日で動作させたと説明。同社によれば、この作業には以前6~12ヶ月かかっていた。
- コードがNVIDIAのCUDAソフトウェアからこれほど速く移行できるなら、顧客がNVIDIAに留まる理由は減り、この移行コストがNVIDIAの粗利益率を3年連続で70%超に維持する一因となっていた。
- この主張は1つのモデルに対する1つのタスクに限定されたものであり、NVIDIAは依然として750万人以上のCUDA開発者を抱えている。
- AMDの株価は予想収益の37倍で取引されており、3年平均の39倍を下回っている一方、アナリストは同社の売上高が2025年から2027年にかけてほぼ3倍になると予想している。
AnthropicはIPO投資家に対し、NVIDIA (NVDA)株を保有する誰もが懸念すべき数字を提示している:3日だ。
これは、AnthropicがそのMythosモデルがAdvanced Micro Devices (AMD)のチップ上でClaudeを動作させるのにかかったと主張する日数だ。「ほぼ人間の介入なしに、わずか3日でClaudeをAMD上で動作させました。Claudeがカーネルのほぼ100%を移植または記述しました」と、Anthropicの共同創業者Tom Brownは同社のロードショー動画で述べた。同社の以前のアプローチでは6~12ヶ月かかっていた。
これは少なくとも60倍の速さだ。
X(旧Twitter)のある投資家は、すべてのAI関連IPOはNVIDIAの株価収益率(PER)を基準に価格設定されると主張した。ReplitのCEO、Amjad Masadはこれに反論し、Anthropicは「NVIDIAに依存していないことを明確にし、そのソフトウェアをAMD上で動作するよう3日で移植した」とXに投稿した。
この主張は、NVIDIAにとって厳しい週の最中にも出てきた。同社の株価は、CEOのJensen Huangが辞任したことで下落した。ウォール・ストリート・ジャーナルが取締役会が彼を解任する準備をしていると報じた後で、AMDとBroadcomは事業を獲得するとの期待から上昇した。
TIKRはAMDについて53人のアナリストを追跡しています。「買い」と評価しているのは何人?
AMDの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AMDのアナリスト評価を見る
AMDのソフトウェア格差は大幅に縮小
NVIDIAは4年間、競争を心配する必要がほとんどなかったが、AMDは追い上げている。AMDにとって難しい部分はソフトウェアだった。なぜなら、CUDA用に書かれたコードは、他の誰かのチップ上でうまく動作する前に再構築する必要があるからだ。Brown氏は、AnthropicがAMDのGPUでの作業を開始したのは「今年」であり、Mythosが移植作業の大部分を行ったと述べた。
AMDはこのことについて数ヶ月間話してきた。TBPNの共同ホスト、John Coogan氏は水曜日のエピソードで、この番組が夏にAMDのCEO、Lisa Su氏と話したとき、「その日の大きな話題は、これらのAIの高速化によって、立ち上げ時間が大幅に短縮されたことだった」と述べた。
AMDのビジネスはすでに急速に成長している。第3四半期の売上高は45%増の134億ドル、データセンター売上高は97%増の85億ドルとなり、経営陣は第4四半期に約170億ドルを見込むと発表した。アナリストは、売上高が2025年の346億ドルから2027年には959億ドルに、そして2028年には1,350億ドルに達すると予想している:

これは、実際にシェアを獲得している企業に対する予測であり、CUDAからのより速い移行方法は、この達成を容易にする。
CUDAがNVIDIAにとって持つ価値
NVIDIAが現在の価格を請求できる理由の一部は、顧客のコードが移動しにくいためだ。同社の粗利益率は、2026年1月に終了した年度を含む3年連続で70%を上回り続けている:
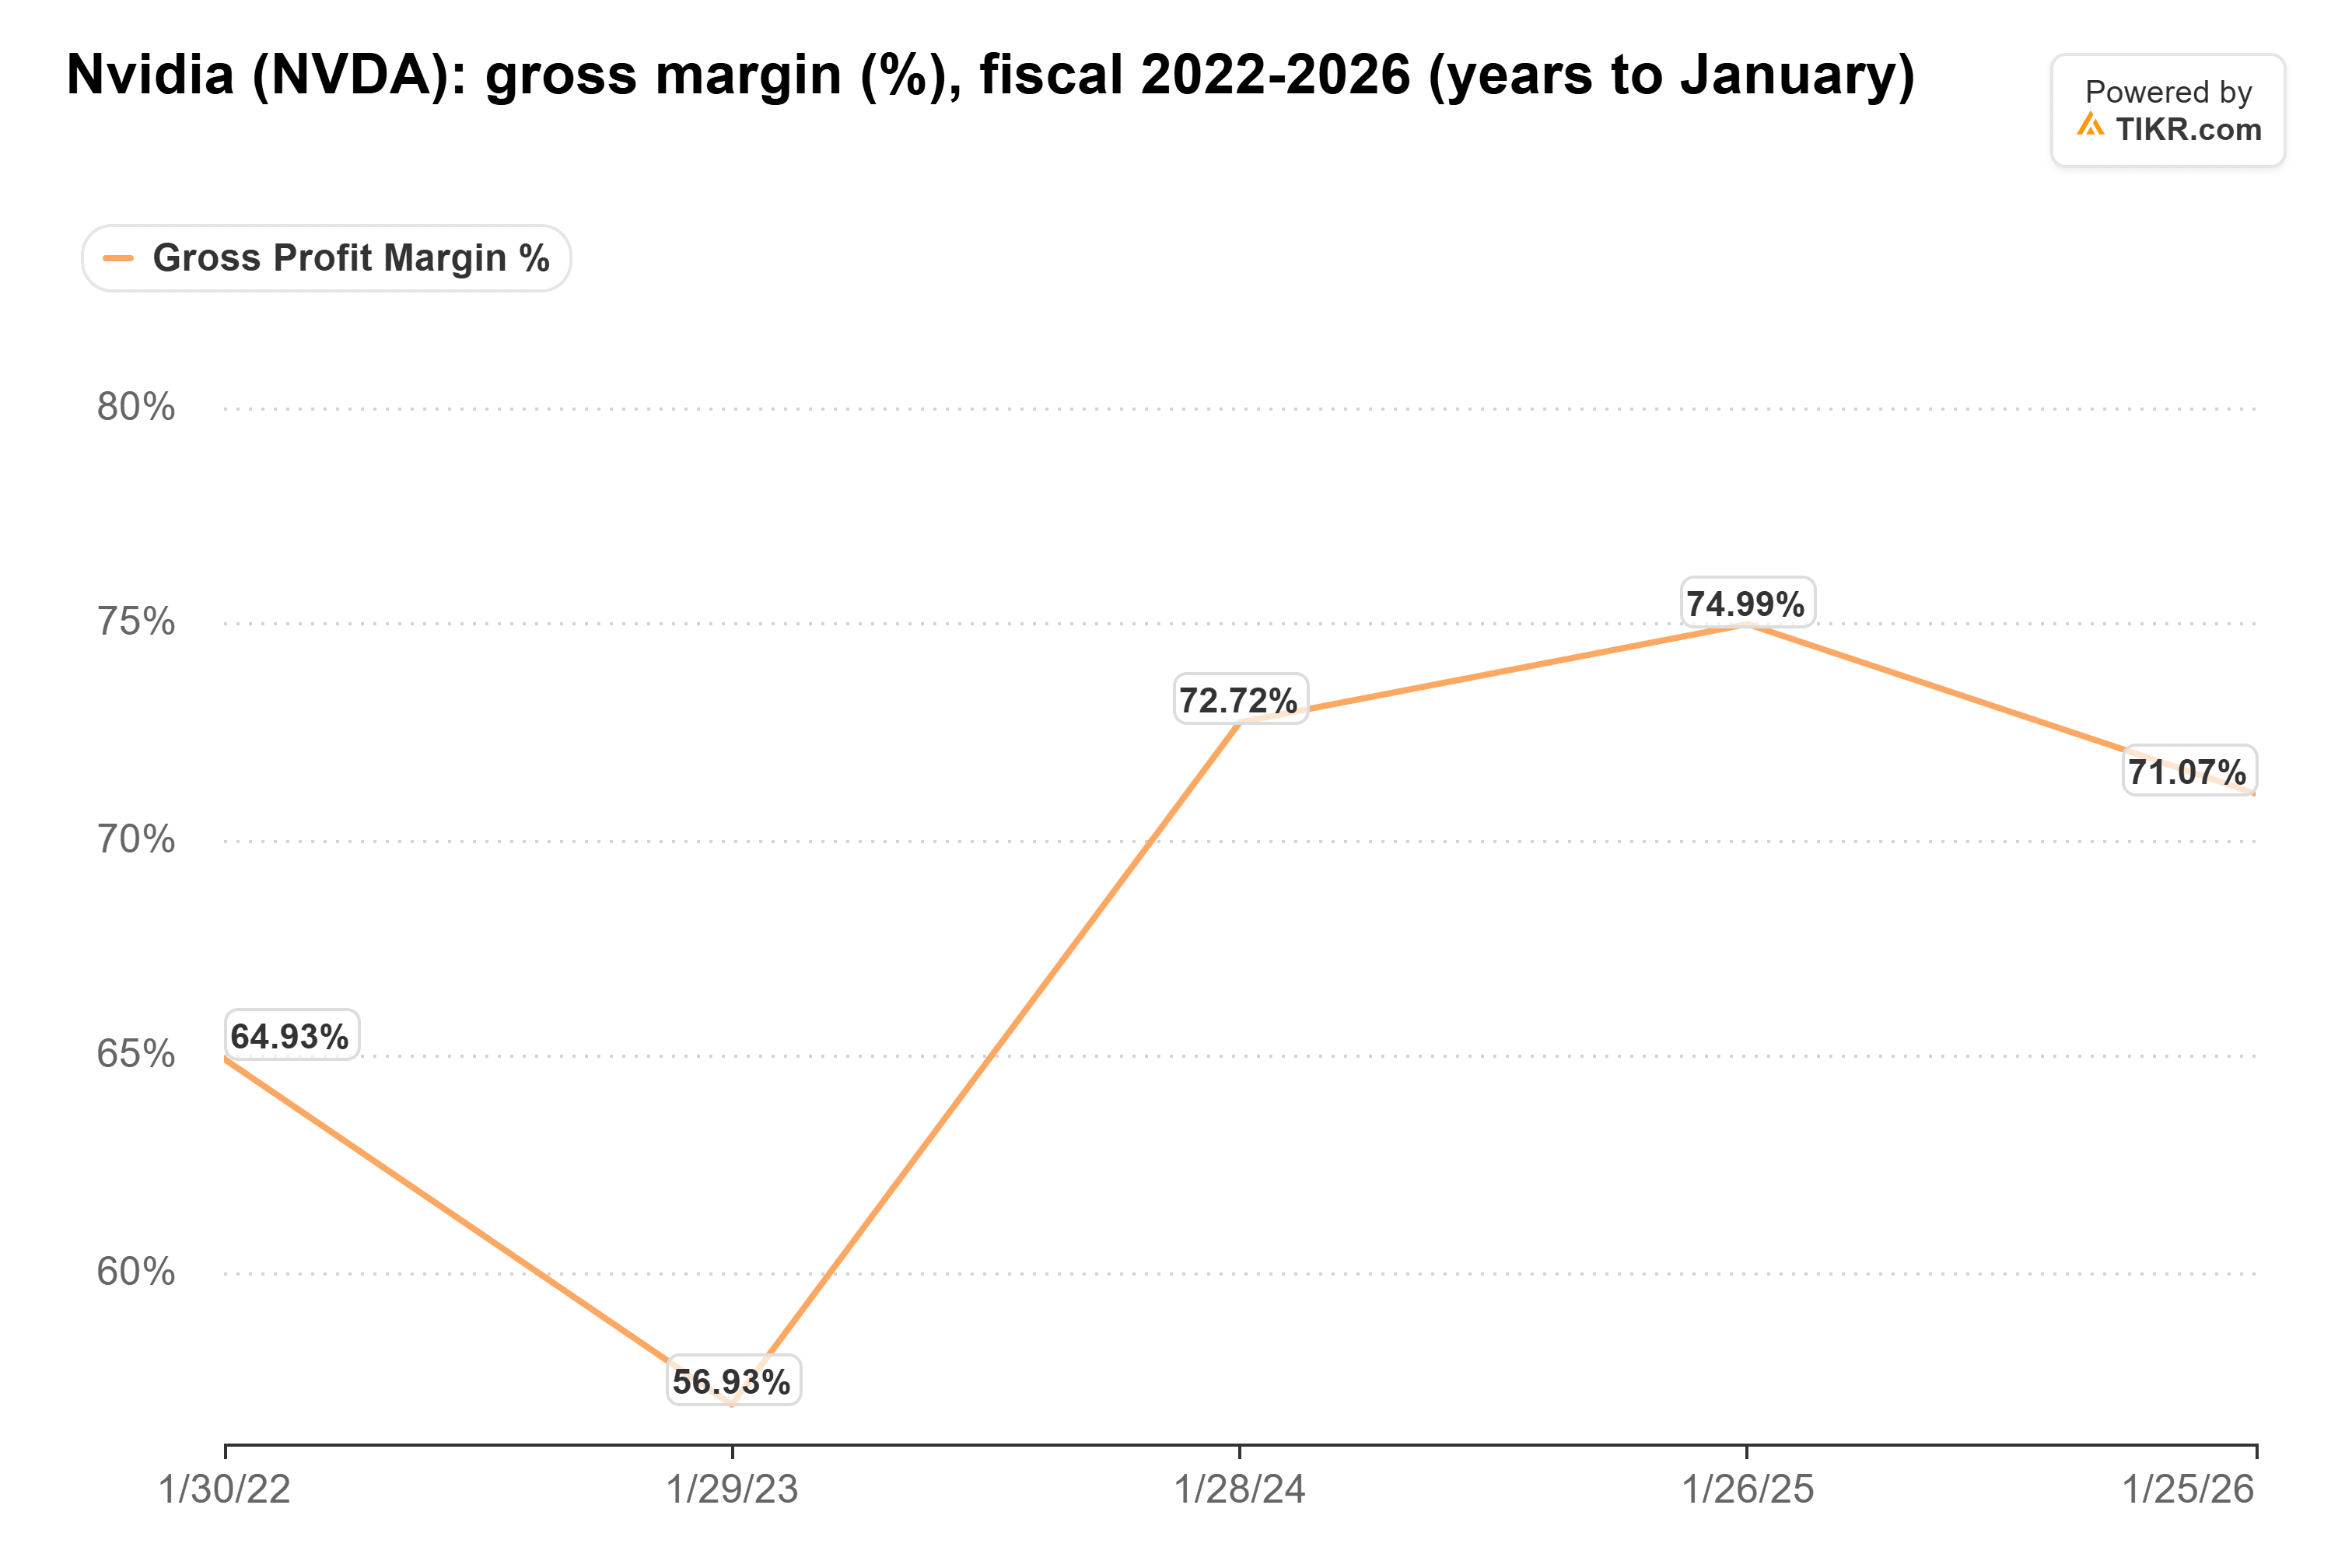
この価格設定力はすでにいくらかの圧力を受けている。8月26日の決算説明会で、経営陣はメモリ価格の上昇に伴い、粗利益率が2027年1月四半期に71%から72%で底を打つと見込んでいると述べた。より安価な移植は、同時に顧客に価格交渉におけるより大きな力を与えるだろう。NVIDIAのリーダーシップが流動的な中、買い手はこれを利用すると予想する。
3日間、1つのタスクに対して
Anthropic自身のスライドは、「AMD上で動作する」という表現よりも範囲が狭い。その脚注には、3日間という期間が、AMDのMI355X GPU上での1つのAnthropicモデルに対するプロンプト処理を、有用な性能レベルでカバーしたと書かれている。NVIDIAの年次報告書はまた、750万人以上のCUDA開発者を数えている。
Cerity PartnersのJim Lebenthal氏はNVIDIA株を保有しており、彼は水曜日のHalftime ReportでCUDAのケースを説明した。彼は、新しいCEOは「アメリカで最高の仕事の一つ」を継承することになると述べ、「CEOは置き換えられても、CUDAアーキテクチャは置き換えられない。すべての開発者がその上に構築しているからだ」と語った。
彼は現在の状況については正しい。しかし、移植を行ったツールは、Anthropicが販売する製品そのものだ。私の見解:他の大手研究所やクラウド顧客もコーディングモデルを同じ仕事に向け、彼らが完了する移植ごとに、CUDAの次の顧客に対する粘着性は低下するだろう。
AMDは依然として通常の株価収益率を下回って取引
これほどの興奮にもかかわらず、AMDの株価収益率(PER)は通常の水準を下回っている。同社株は予想収益の37倍で取引されており、3年平均の39倍と、6月末のピークである67倍を下回っている:
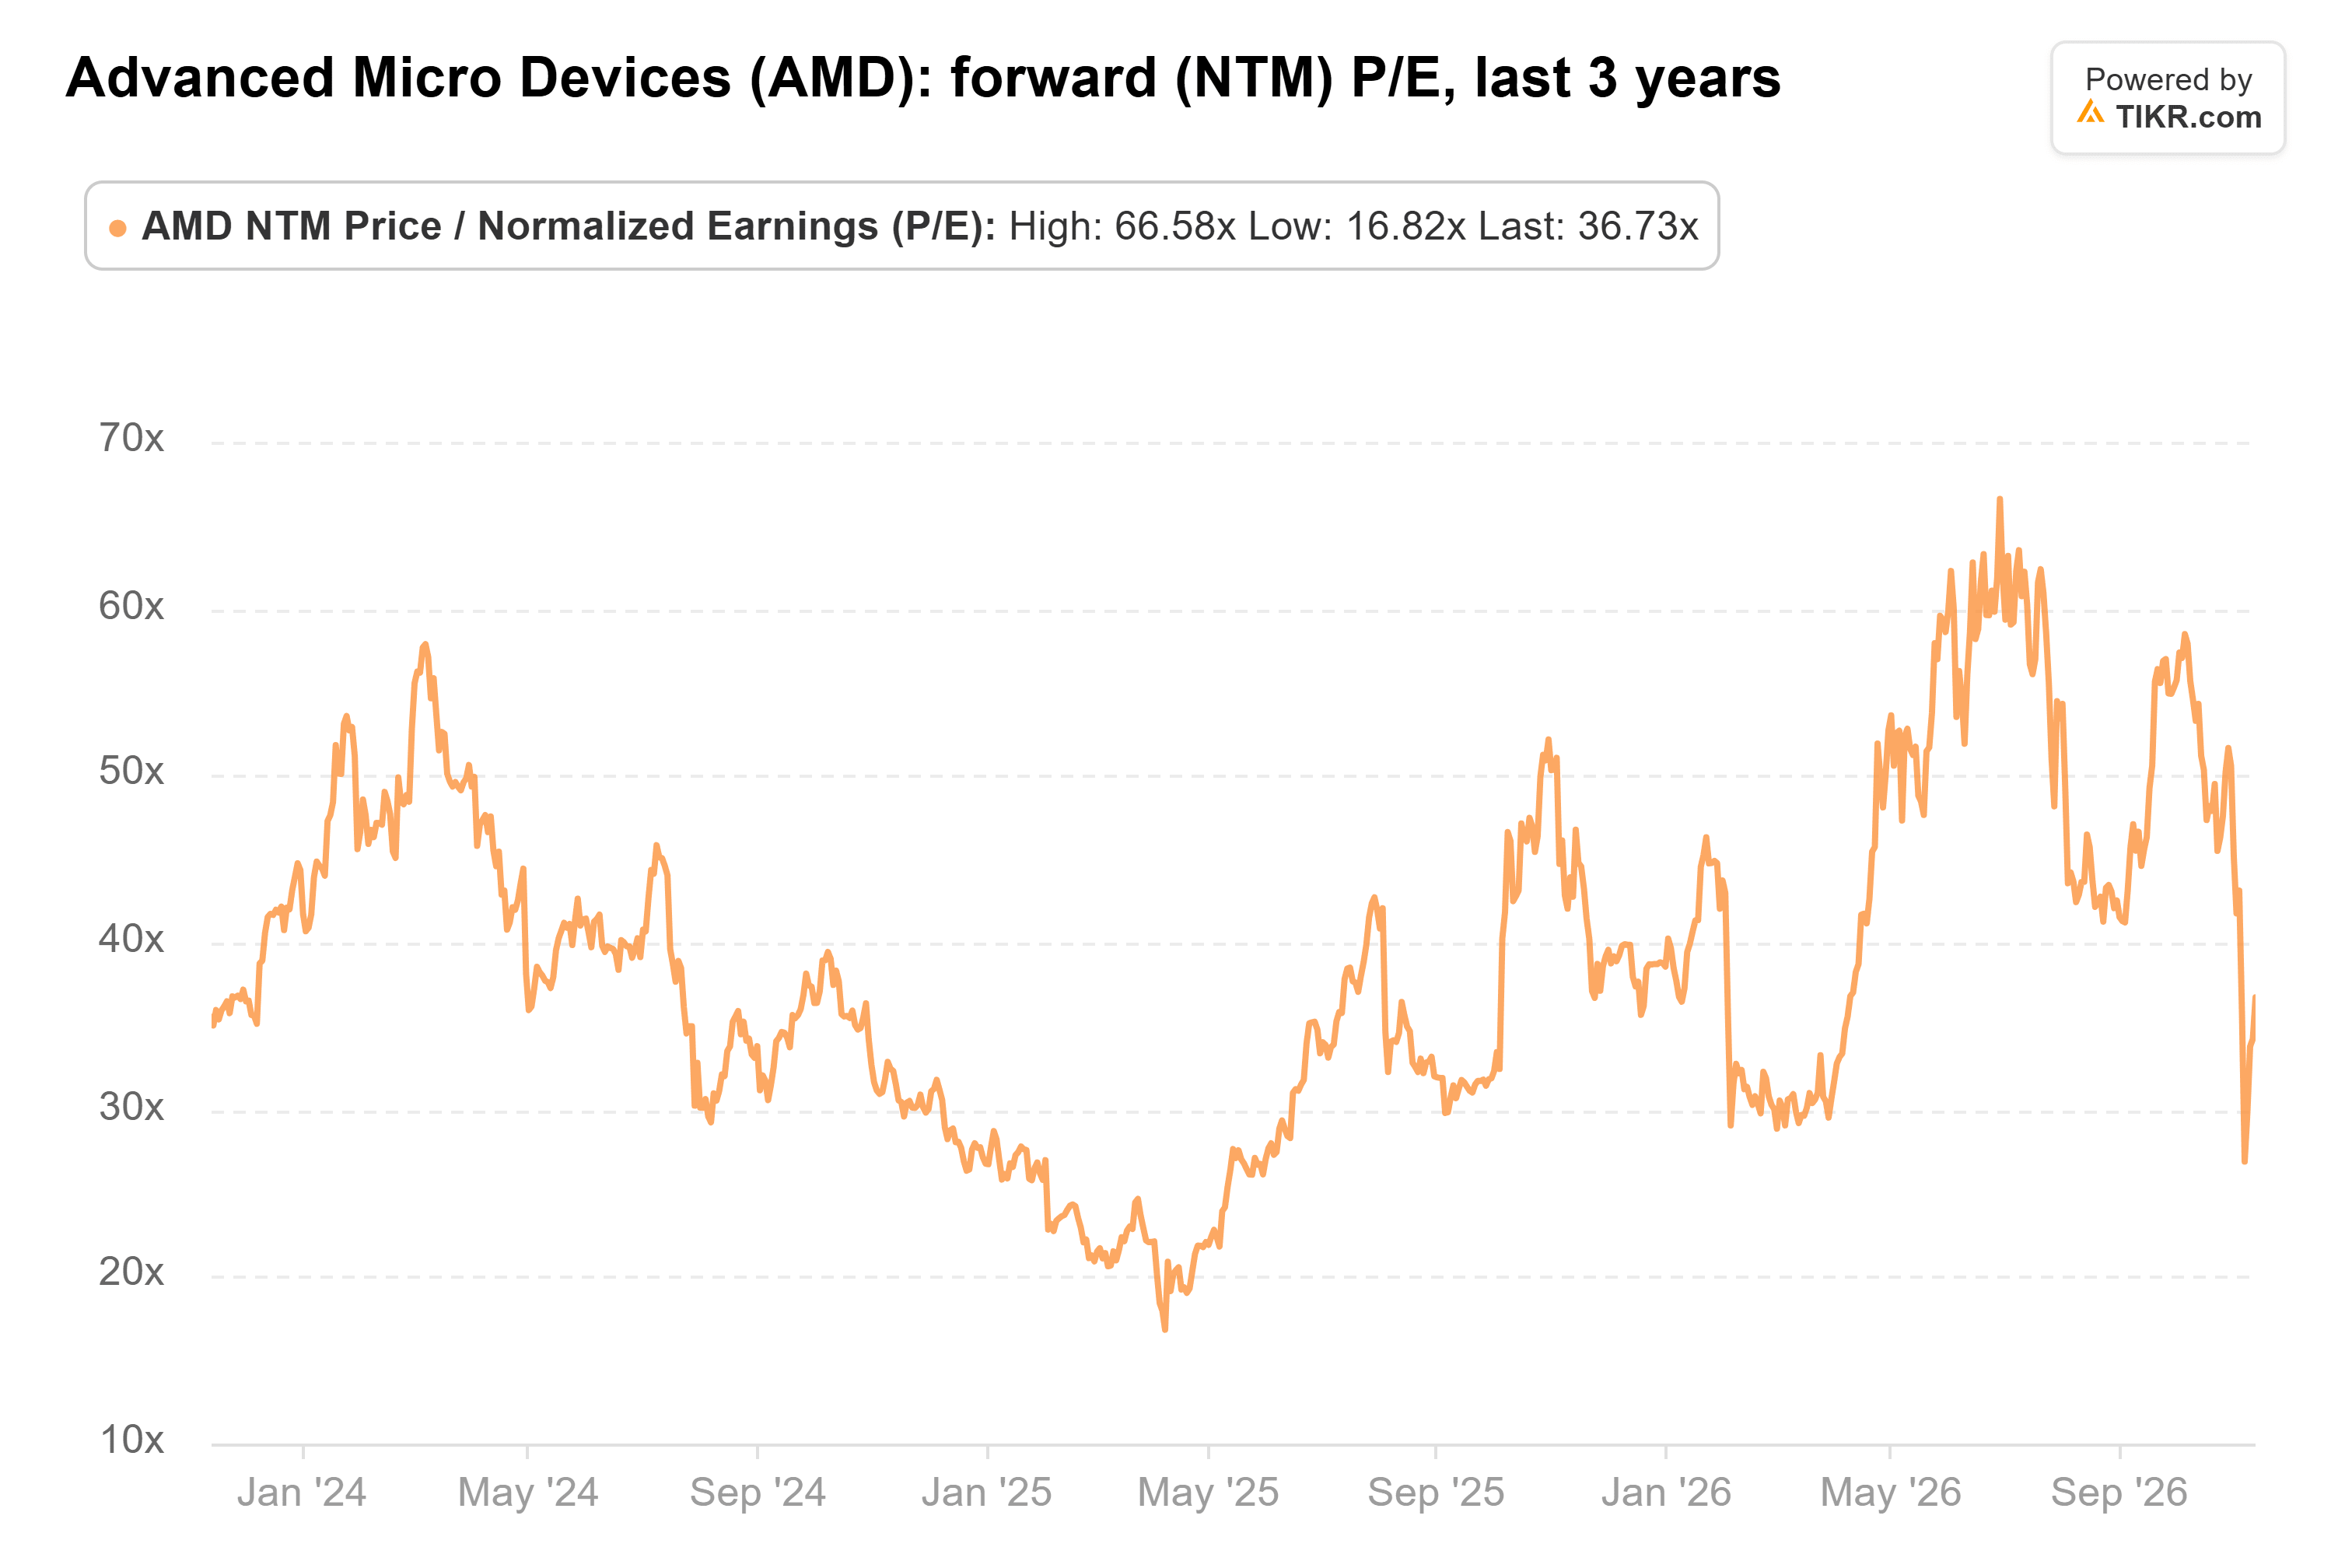
AnthropicはNVIDIAの競争的優位性(モート)に実際の傷をつけたと考える。開発者基盤は一夜にして去ることはないが、NVIDIAを離れるコストは急速に低下しており、AMDは明らかな行き先だ。平均を下回る株価収益率(PER)で、AMDはこの取引のより良い側に見える。
もちろん、AnthropicにはロードショーでNVIDIAからの独立性を強調するあらゆる理由がある。NVIDIAは11月17日に決算を発表し、1月四半期の粗利益率の見通しは、顧客がすでに価格に反発しているかどうかを示してくれるだろう。
では、AMD株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、AMDがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!