主なポイント
- MercadoLibreは11月4日の市場終了後に第3四半期決算を発表予定で、アナリストは売上高が約44%増加する一方、EPSは13%の増加にとどまると予想している。
- 強気のシナリオは利益成長の回復にかかっており、コンセンサスでは、今年わずかに減少した後、2027年に正規化EPSが46%急増すると見込まれている。
- 営業利益率は第2四半期に前年同期の12.2%から6.7%に低下し、経営陣は近い将来その水準が大きく変化するとは見ていないと述べている。
- レポートでは利益率の低下が止まったことを示す必要がある。なぜなら、フォワードPER 41倍で投資している投資家は、すでに2027年の回復の多くを織り込んでいるからだ。
MercadoLibre (MELI) は本日、11月4日(水)の市場終了後に第3四半期決算を発表する。強気派がこの決算から必要としているのは、あの膨大な売上成長が再び利益に転じているという証拠だ。
同社株は、ブラジルで10月25日に行われた決選投票でルラ氏が予想外の勝利を収めた後の1週間で10%下落した。選挙が決着した今、投資家に残された疑問は一つだ。利益は株価を支えるのに十分な速さで成長できるのか?
強気のシナリオは2027年の話
アナリストは、正規化EPSが2025年の$39.40から今年は$38.26にわずかに低下すると予想している。その後、2027年に$55.89、2028年に$78.56へと急増し、昨年の数字のほぼ2倍に達すると見込んでいる。

しかし、アナリストは逆の方向に動いている。2025年9月から2026年10月の間に、彼らは2026年のEPS予想を42%下方修正した一方で、2026年の売上高予想を17%上方修正した。MercadoLibreはアナリストが期待した売上は達成したが、利益はそれほどではなかった。
TIKRはMercadoLibreについて26人のアナリストを追跡している。「買い」と言っているのは何人か?
MercadoLibreの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認せよ。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。MercadoLibreのアナリスト評価を見る
利益率は依然として低下中
強気のシナリオには営業利益率の反転が必要だ。しかし、それは2024年半ばの14.3%から6.7%へと半分以上低下している。

第2四半期の売上高は50%増の102億ドルと4年で最速の成長を記録したが、営業利益は17%減の6億8300万ドルとなった。MercadoLibreの4つの国別セグメント全体で、本社コストを差し引く前の利益は2026年上半期で29億4800万ドルだった。1年前は売上高が49%少ない状態で29億5000万ドルだった。
そのすべての追加規模は、そのまま事業に再投資された。
支出の大部分は3つのことに費やされている。
- ブラジルでの無料配送。MercadoLibreは2025年6月に無料配送の最低額をR$79からR$19に引き下げた。
- Mercado Pagoクレジットカード。これは第2四半期においても、資金調達コストと貸倒損失を差し引くと依然として損失を出している。
- AmazonとShopeeに市場シェアを奪われないようにすること。
経営陣は早期の反転を約束していない。5月には、利益率が近い将来に大きく変化するとは見ていないと述べた。第2四半期決算説明会では、同社の強力なキャッシュ生成力と収益性が「現在のペースで投資を続ける自信を与えてくれる」と述べている。
今夜の決算が示すべきこと
ハードルは思っているよりもかなり低い。コンセンサスでは売上高が約107億ドル(前年同期の74億ドルから約44%増)、EPSが$9.41(前年同期の$8.32から13%増)と予想されている。アナリストが44%の売上成長から13%のEPS成長しか引き出せないのは、2025年第3四半期の9.8%を大幅に下回る利益率を想定しているからだ。彼らの年間通期の数字は、下半期で約7%を意味している。
したがって、テストは利益率が第2四半期の6.7%を維持するかどうかだ。7%前後かそれ以上であれば、低下が止まったと言える。6.7%を下回れば、コストが売上高よりも速く上昇し続けていることを意味し、2027年の予想はおそらく下方修正されるだろう。第1四半期の8.1%から第2四半期に9.9%に改善したブラジルセグメントの利益率も、確認すべきもう一つの数字だ。
貸倒損失におけるサプライズ、あるいはルラ氏勝利後のレアル安は、利益率の1ポイントよりも株価を大きく動かす可能性がある。MercadoLibreのフィンテック部門責任者はブラジルの信用状況に悪化は見られないと述べており、今回の決算でそれが維持されたかどうかが示される。
PER 41倍? 利益率を見せてくれ
下落後、フォワードPERは5年平均を大きく下回っている。
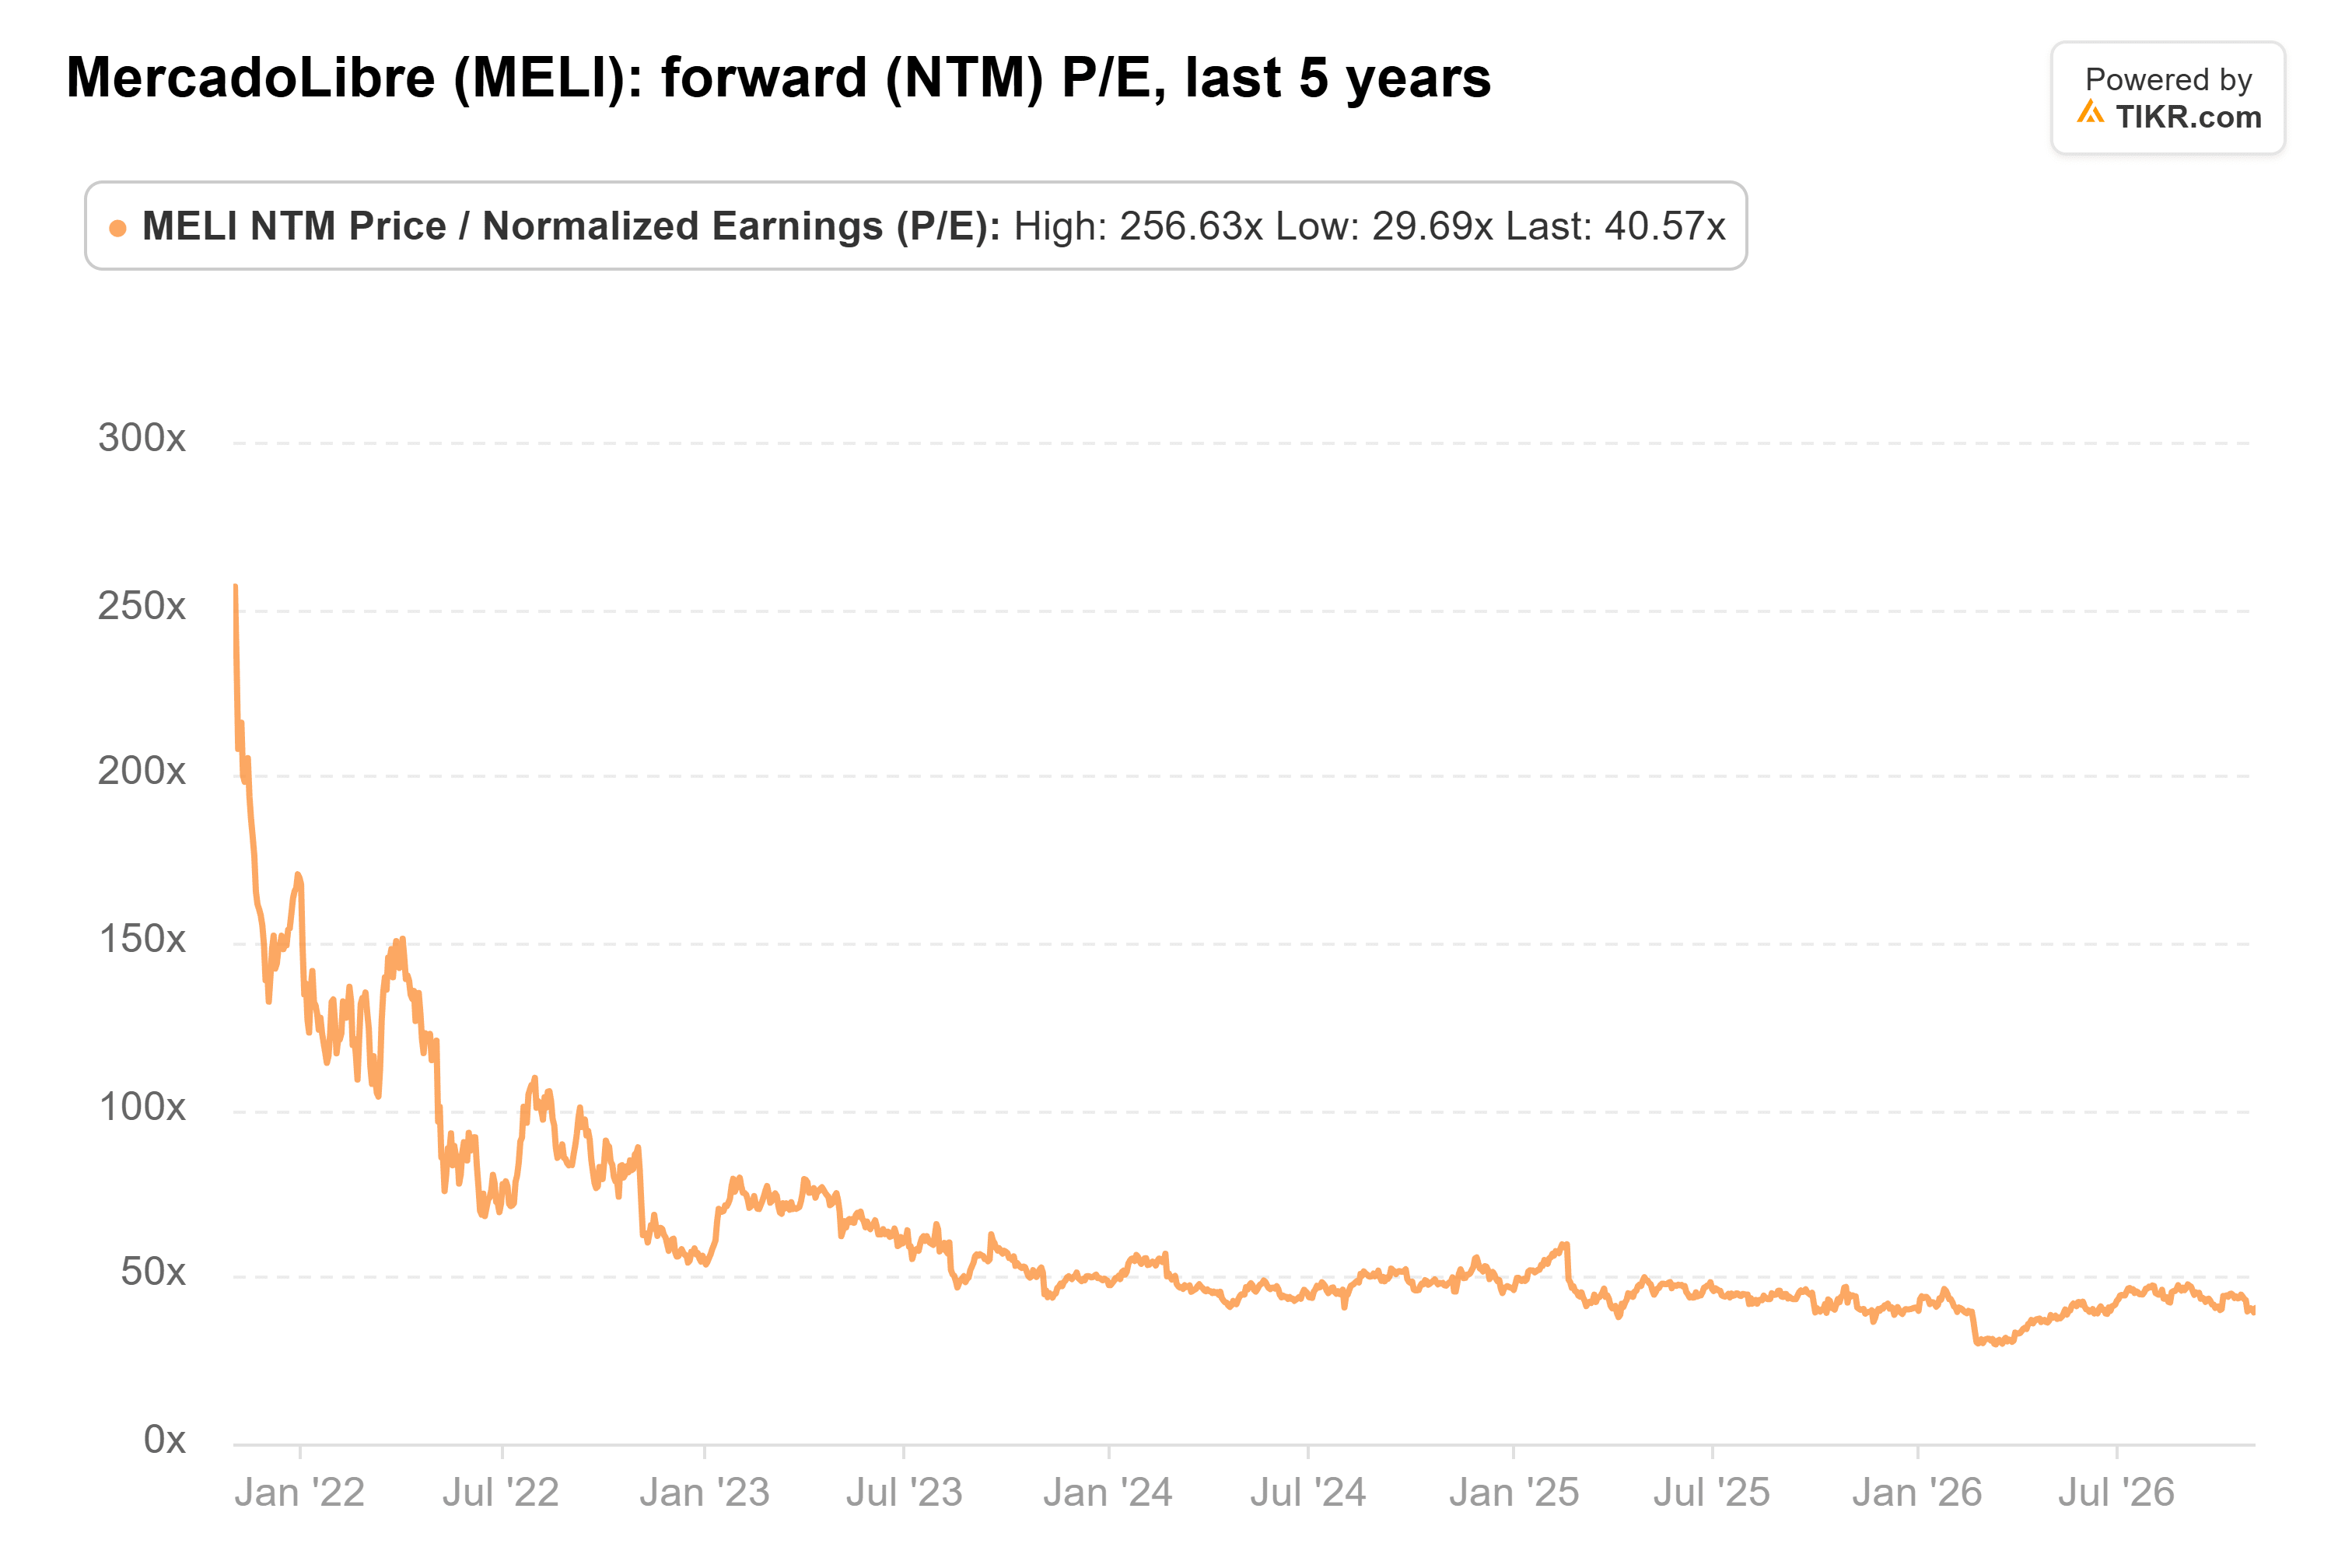
現在は41倍で、2021年の257倍のピークを含む63倍の平均を下回っており、3月には30倍まで低下したこともある。今後12ヶ月の利益は現在、主に2027年の予想に基づいているため、41倍で投資している投資家は、すでにその46%の急増の多くを織り込んでいることになる。もし今回の決算で2027年の予想が下方修正されれば、同じ価格でも株価はより割高になる。
私の結論はこうだ。経営陣自身がすぐには来ないと言っている反転に対して41倍を支払う前に、利益率の低下が止まるのを見たい。もし11月4日に利益率が7%前後かそれ以上であれば、2027年の予想は達成可能に見える。6.7%を下回れば、それらは下方修正されると予想する。
たとえ良い四半期であっても、投資家は完全な答えを得られないだろう。MercadoLibreは業績見通しを提供しないため、来年初めの第4四半期レターで、2027年にどれだけ積極的に投資する計画なのかが示されることになる。
では、MercadoLibreの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、MercadoLibreがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、自分自身の事業見通しを反映するために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!