主なポイント
- 米国株を運用する6つのファンド(各20億ドルから60億ドル規模)が、6月30日締めの13F報告書でDevon Energy (DVN)への新規ポジションを報告し、以降、同株は15%上昇した。
- アナリストの平均目標株価はDevonの現在株価より27%高く、一方、ConocoPhillips (COP)、EOG Resources (EOG)、Canadian Natural Resources (CNQ)は、いずれも自らの目標株価に近いか、それを上回って取引されている。
- Devonの予想PERは9倍で、過去5年平均の8.4倍を上回っている。アナリストは、同社の1株当たり利益が2025年の3.92ドルから2028年には5.37ドルに上昇すると見込んでいる。
- Devonは、11月5日の決算発表を前に、Coterraとの合併によるコスト削減効果が予定通りに現れる限り、買い材料に見える。
6つのファンドが第2四半期に同じ賭けをした:Devon Energyだ。6月30日締めの各ファンドの13F報告書(8月14日提出、現時点で最新)は、いずれもDevonへの新規ポジションを示しており、そのうち2つのファンドはこれを最大のポジションとした。
Devonが11月5日の市場終了後に第3四半期決算を発表するにあたり、他の投資家にとっての疑問は、彼らに追随する余地がまだあるかどうかだ。
TIKRはDevon Energyを28人のアナリストがカバー。何人が「買い」と言っている?
Devon Energyに対する買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を、一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Devon Energyのアナリスト・レーティングを見る
2つのファンドがDevonを最大の賭けに
TOMS Capital Investment Managementが最も積極的だった。同社が保有する1,026万株のDevon株は、6月30日時点で4億2,400万ドルの価値があった。これは、13F報告書に記載された米国株19億ドルの22.4%を占め、最大のポジションだった。また、名目価値5億6,600万ドルのコール・オプションも報告している。
Merewether Investment Managementの656万株(2億7,100万ドル相当)も、同ファンドの最大ポジションであり、ファンド資産の5.1%を占めた。
Devonはまた、Yaupon Capital Managementでは第4位(1.7%)、HITE Hedge Asset Managementでは第4位(5.1%)、Disciplined Growth Investorsでは第10位(3.0%)、GoldenTree Asset Managementでは第14位(2.7%)の保有銘柄だった。
13F報告書は、ファンドが6月30日時点で保有していたものしか示さないため、これらのファンドが四半期のいつ購入したか、いくらで購入したか、その理由はわからない。
また、Devonはその四半期中の5月7日に、Coterra Energyとの全株式交換による合併を完了したため、合併前にCoterraを保有していたファンドは、結果的にDevonを保有することになった可能性がある。
Devonの株価は、6月30日の価格から11月3日の終値まで15%上昇した。これは純粋な株価の動きであり、ファンドがいくらで購入したか、あるいは現在も保有しているかは不明だ。
アナリストは、競合よりもDevonに上昇余地を見出している
Devonだけが高値近くにある大手石油生産者ではない。ConocoPhillips、EOG Resources、Canadian Natural Resourcesはいずれも11月3日の終値が52週高値の1%以内にあり、Devonも同様だった。
Devonを際立たせているのは、アナリストがここからの見通しをどう見ているかだ。同社をカバーする28人のアナリストの平均目標株価は61.69ドルで、現在株価より27%高い。EOGの平均目標株価は現在株価より8%高く、ConocoPhillipsは6%高く、Canadian Naturalは同水準だ。
Devonはまた、この4銘柄の中で最も割安な部類に入り、予想PERは9倍で、EOGの約9倍、ConocoPhillipsとCanadian Naturalの約12倍に次ぐ水準だ。
6つのファンドのうち2つはConocoPhillipsも保有しており、6月四半期には逆の動きを見せた。
Merewetherは保有株を12%削減し、Yauponは5%追加したが、いずれもファンド資産の1%未満だ。ConocoPhillipsはその後39%上昇しており、アナリストの平均的な見通しを上回る水準にある。
Devonの利益は回復しなければならない
Devonの調整後1株当たり利益(EPS)は、2023年の5.71ドルから2025年には3.92ドルに下落したが、アナリストは2028年までに5.37ドルに達すると予想している:

Devonは、その回復を合併に頼っている。
同社は、Coterraとの合併による年間10億ドルの税引前シナジーを2027年末までに達成することを目標としており、11月5日の決算報告は、合併後の企業としての最初の完全四半期をカバーする。
また、10月8日には、Eagle Ford資産を42億ドルで売却することに合意した。
投資家はすでにその回復に期待を込めている。Devonの予想PERは8.8倍で、過去5年平均の8.4倍を上回っている:
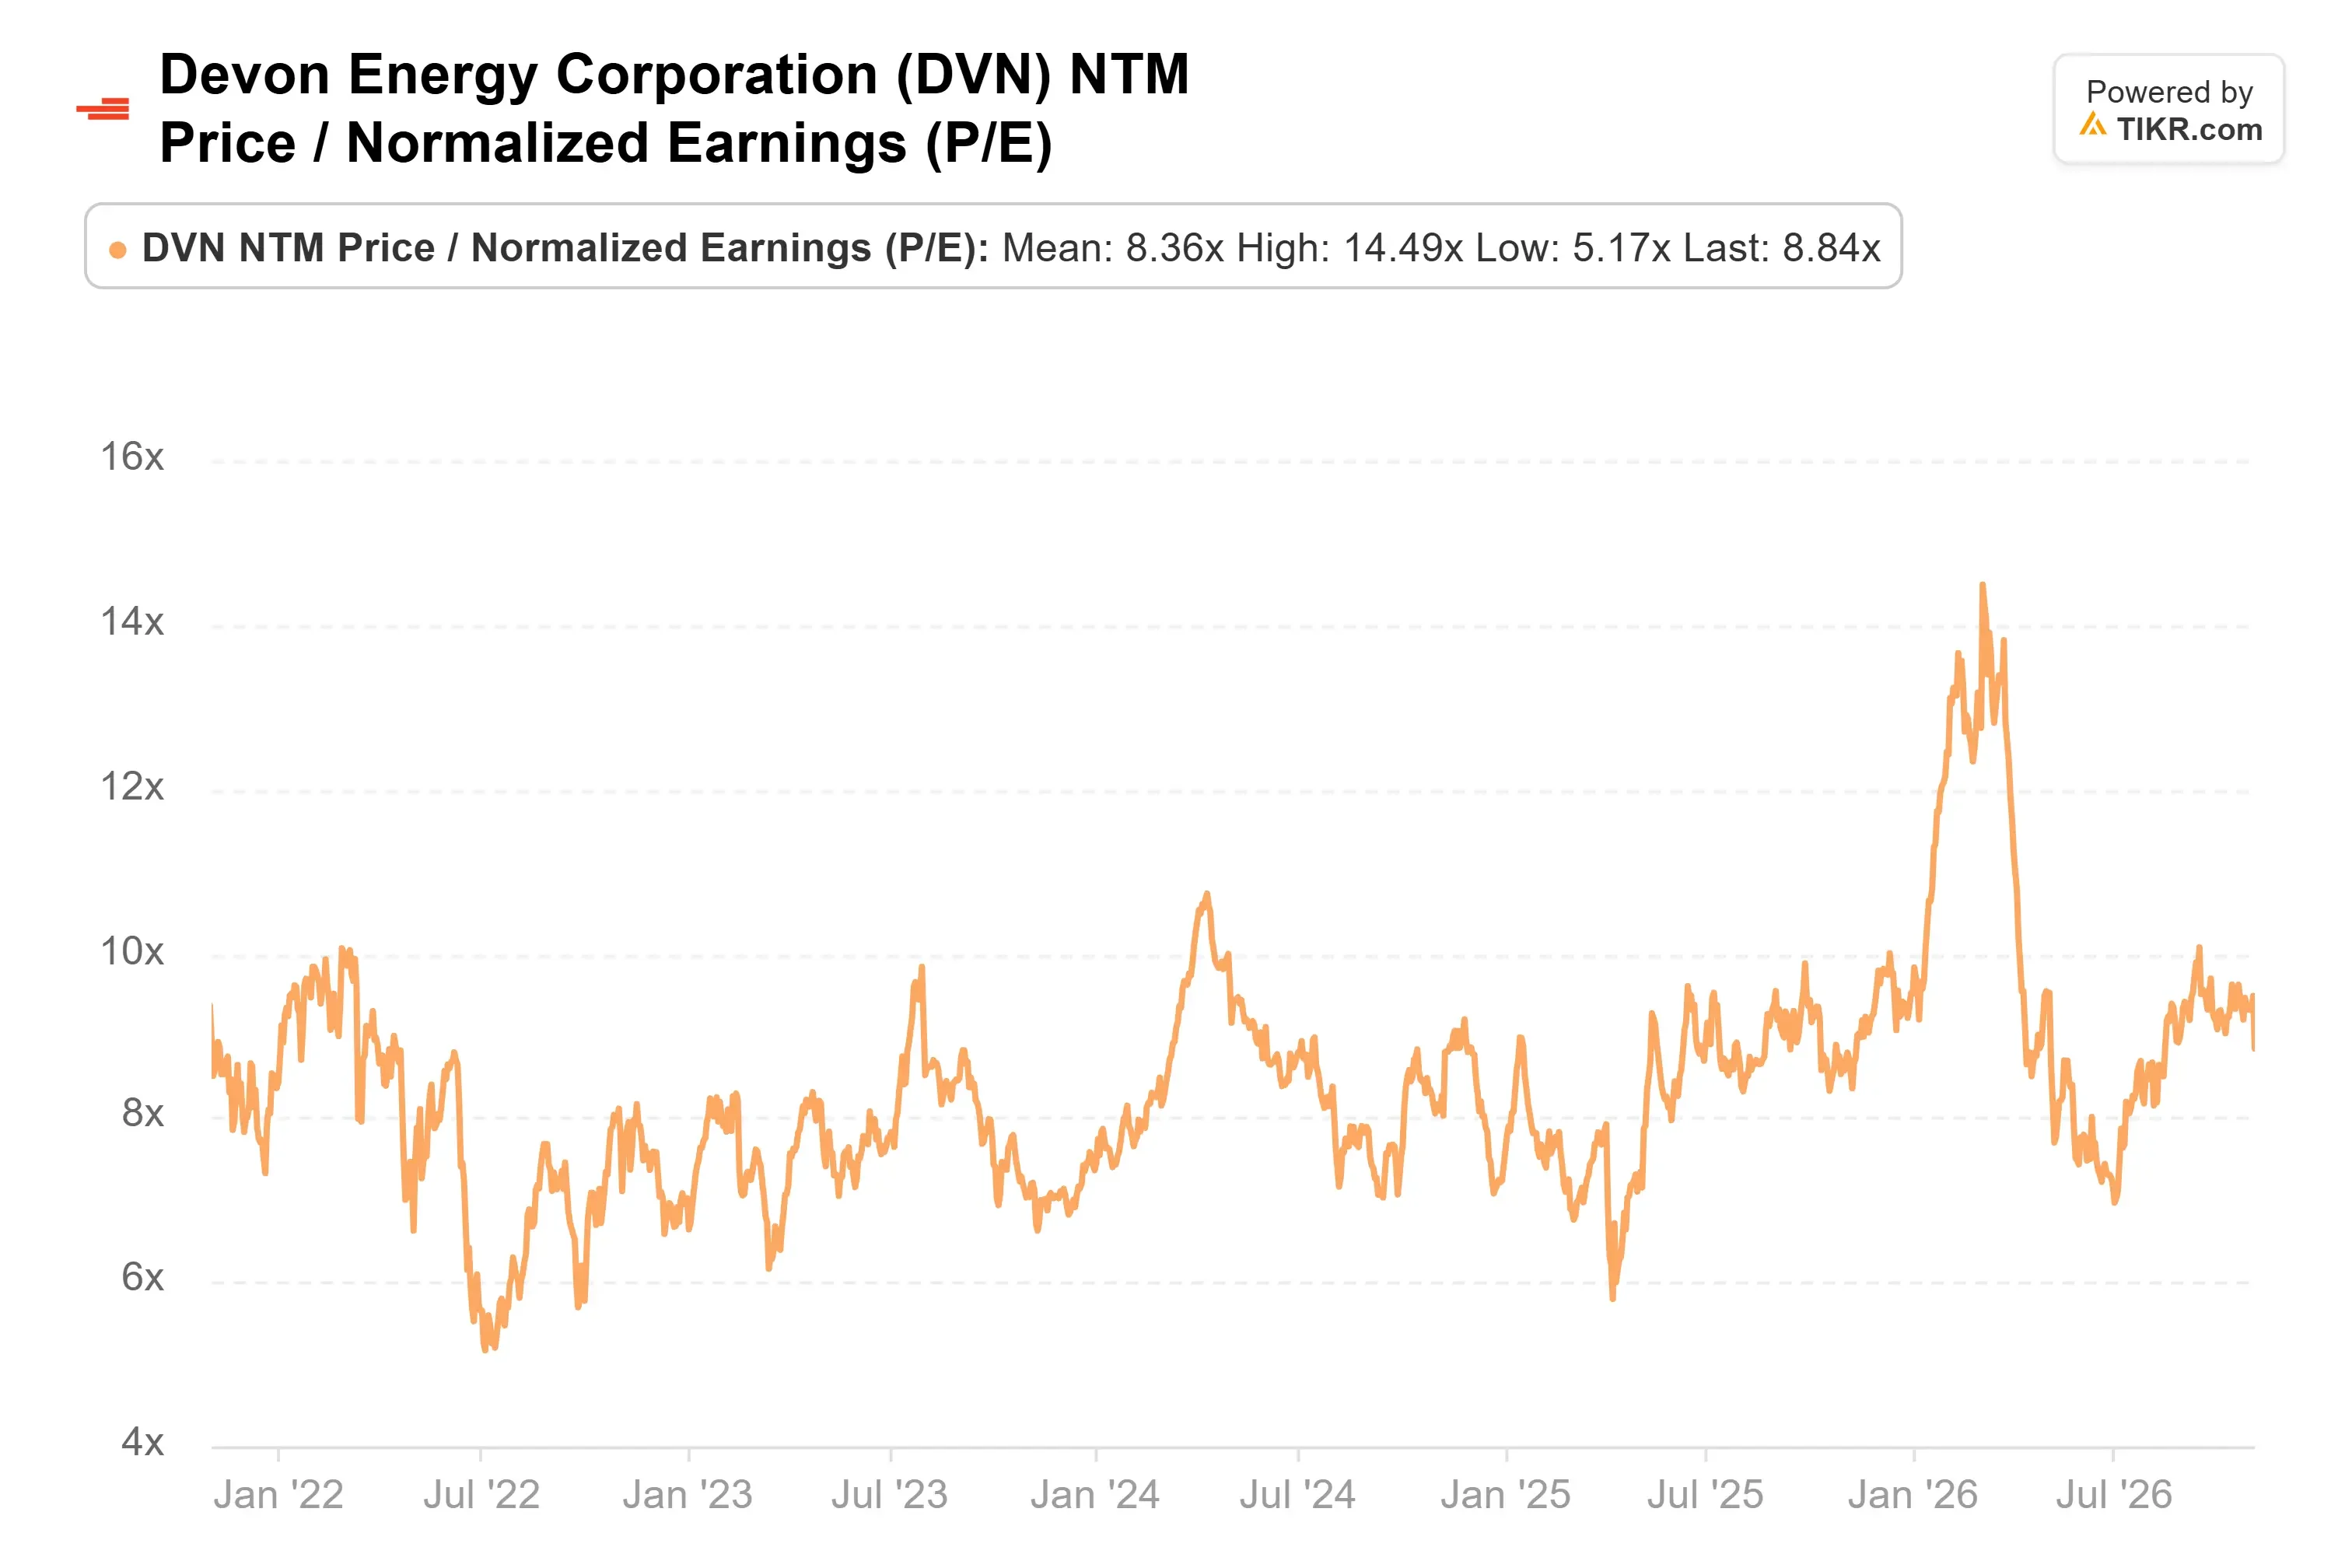
(3月につけた約15倍の水準にはまだ遠く及ばない。)
ウォールストリートは目標株価を引き上げ続けている
アナリストは平均目標株価を、1年前の45.30ドルから現在の61.69ドルに引き上げており、これは今年に入って最高水準だ:

最も強気なアナリストは1株74ドルを見込んでいる。最も慎重なアナリストは44ドルを見ており、同株の47.62ドルの終値を下回っている。
Devonは依然として買い材料に見える
リスクは、この4銘柄すべてが11月初旬の決算発表を高値近くで迎えることになり、いずれかが期待を下回る結果を出した場合の下落余地がほとんどないことだ。
それでも、私は決算発表前にDevonを買うだろう。同株はEOGと同様の水準で評価されており、アナリストは3つの競合のいずれよりもはるかに大きな上昇余地をそこに見出している。
Devonが2027年末までに目標としているCoterraからのコスト削減を実現できれば、現在の株価に見合う成長が可能だ。
11月5日の決算報告は、その削減効果が予定通りに現れるかどうかの最初の真の試金石となる。また、9月30日締めの四半期における6つのファンドの報告書(11月16日まで提出)は、彼らが上昇局面を通じて保有を続けたかどうかを示すだろう。
では、Devon Energyの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Devon Energyがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸せな投資を!