2026年9月時点でのマスターカード株の主なポイント
- 3ヶ月間の上昇: マスターカード株は6月初旬から20%上昇し、579ドルに達した。これは、調整後EPSが市場予想の4.77ドルを上回る5.04ドルを記録し、純売上高が前年比12%増加した第2四半期決算の好調さに支えられている。
- アナリストの見解: マスターカード株をカバーするアナリストの評価は、28件の「買い」、9件の「アウトパフォーム」、3件の「中立」となっている。平均目標株価は671ドルで、現在の株価からわずか16%上にある。
- モデルによる上昇余地: TIKRの中間ケースモデルでは、マスターカード株は2030年12月までに1,050ドルの価値を持つと評価しており、現在の株価から81%の総リターン、年率15%の上昇を意味する。
- アックマン氏が買い増し: ビル・アックマン氏のパーシング・スクエアは8月に新たにマスターカード株を保有し始めた。
マスターカード株は、予想を上回る決算と上方修正を発表し、3ヶ月で20%上昇しました。TIKRで完全な業績履歴とアナリスト目標を無料で確認する →
なぜマスターカード株は3ヶ月で20%上昇したのか:予想上回る決算と上方修正の四半期
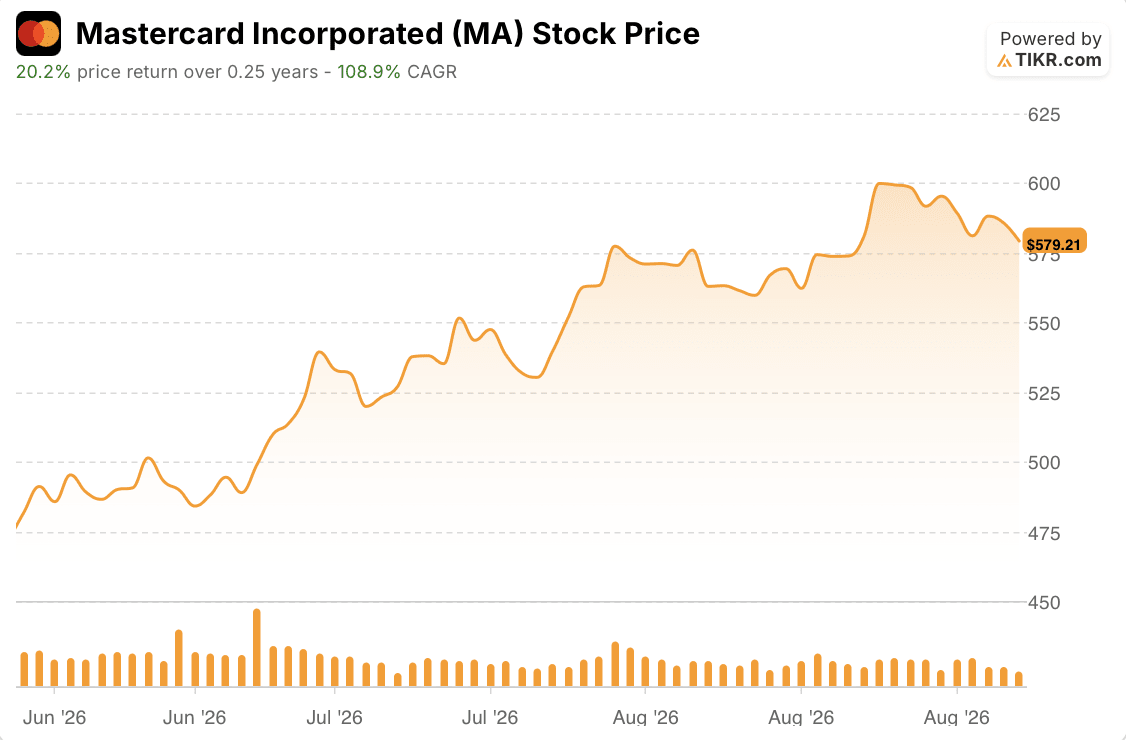
マスターカード(MA)株は6月初旬から20%上昇し、9月4日には579ドルで取引を終えた。8月中旬には600ドルを超える水準に達したこともあり、このペースを年率換算すると109%となるが、マスターカード株がこのペースを維持できると考える者は誰もいない。この動きは一つの出来事に起因する:7月30日に発表された第2四半期決算で、マスターカードはほぼすべての項目でウォールストリートの予想を上回った。
調整後1株当たり利益(EPS)は5.04ドルで、アナリストが予想していた4.77ドルを大きく上回った。純売上高は前年比12%増加し、カードネットワークに付加されたセキュリティ、データ、コンサルティング事業である付加価値サービス・ソリューションの売上高は18%急増した。新設された最高ビジネス責任者(CBO)に就任する前の最後の決算説明会で、サチン・メーラCFOは四半期の好調さを率直に説明した:「第2四半期、マスターカードは予想を上回る業績を達成しました。この強力な業績は広範な分野で見られ、上振れの主な要因は、中東での課題による影響が予想より低かったこと、我々が市場をリードするベネズエラからの越境支出の増加、そして付加価値サービス・ソリューションに対する強い需要でした。」
この広範な好調さが、単なる一日の上昇ではなく、本格的な上昇相場へと変えた。経営陣はまた、上半期の好調さを背景に、通期の純売上高成長率見通しを低い二桁の目標レンジの上限に引き上げた。マスターカード株は8月のピークからは下落したものの、その後もその上昇分の大半を維持しており、これは市場が既に実現した四半期だけでなく、上方修正された業績見通しも織り込んだことを示唆している。
パーシング・スクエアの新規マスターカード保有は、第二の強気材料を追加
今夏、マスターカード株が得た信頼の証は、決算の好調さだけではなかった。8月13日、ビル・アックマン氏のパーシング・スクエアは、同ファンドがここ数年で最大のポートフォリオ刷新の一環として、Visa、Netflix、S&P Globalへの新規ポジションとともに、マスターカードへの新規保有を開示した。
アックマン氏のファンドは第2四半期中に買い付けを開始しており、つまりこのポジションは決算好調で始まった上昇相場の後にではなく、その中で構築されたことになる。アックマン氏は、時間の経過とともに投資価値を駆動する最大の要因として企業の利益成長を重視すると述べており、マスターカードの四半期決算は彼に具体的な数字を示す材料を与えた。
この開示は決算発表の2週間後に行われ、マスターカード株は8月の大半を通じて上昇を続け、9月初旬にかけて一部の上昇分を戻すまで上昇した。
マスターカードはわずか8週間の間に、予想を上回る決算と上方修正、そしてパーシング・スクエアからの新規保有という材料を得ました。TIKRで完全な四半期トレンドを無料で確認する →
マスターカード株の目標株価は、株価の上昇に追いつくのに苦戦
マスターカード株をカバーするアナリストの評価は、9月4日時点で28件の「買い」、9件の「アウトパフォーム」、3件の「中立」、1件の「意見なし」となっている。平均目標株価は671ドルで、579ドルで終値から16%上にある。カバーするアナリストは37名で、これは3ヶ月前から変わらない。
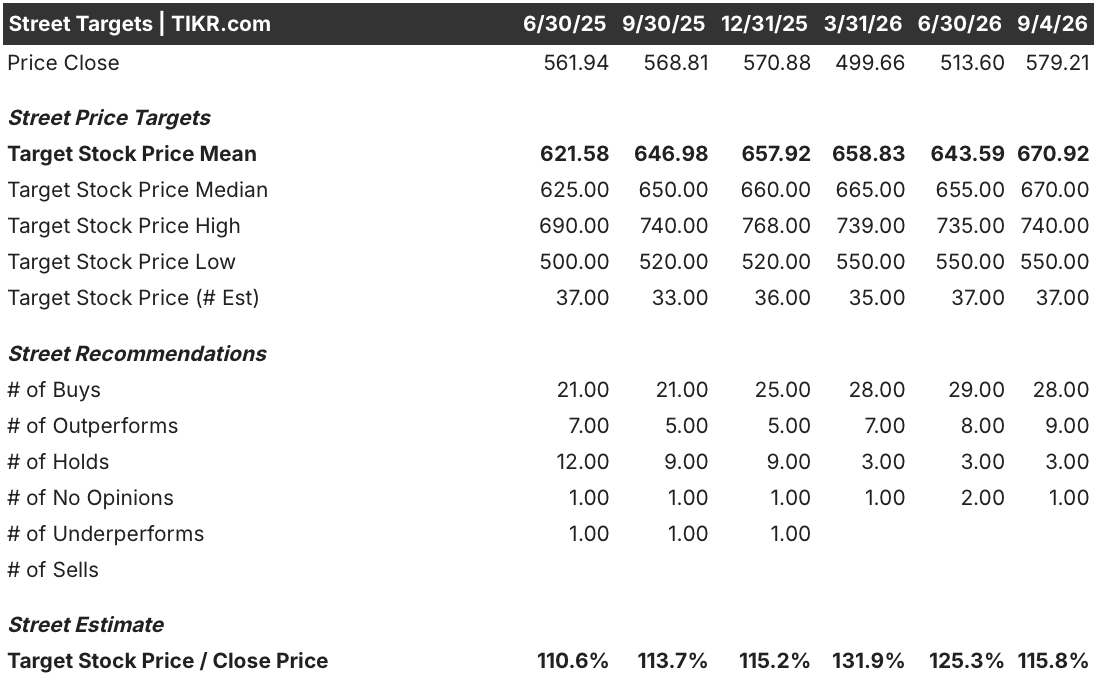
この16%のギャップは、夏の株価動向と比較するとさらに小さく見える。6月30日、マスターカード株は514ドルで取引を終え、平均目標株価は644ドルで、25%のギャップがあった。その後、株価は9月までに13%上昇したが、平均目標株価はわずか4%、644ドルから671ドルにしか動かなかった。評価の内訳もほとんど変わらなかった:「買い」が29件から28件に減り、「アウトパフォーム」が8件から9件に増えただけだ。アナリストはマスターカード株に対して否定的になったわけではないが、彼らの目標株価設定は市場の動きを先導するというより、後追いしている。
TIKRのモデルは、マスターカード株を2030年までに1,050ドルと評価
TIKRの中間ケースモデルでは、マスターカード株は2030年12月までに1,050ドルの価値を持つと評価しており、現在の579ドルから4.3年間で81%の総リターン、年率15%の上昇を意味する。
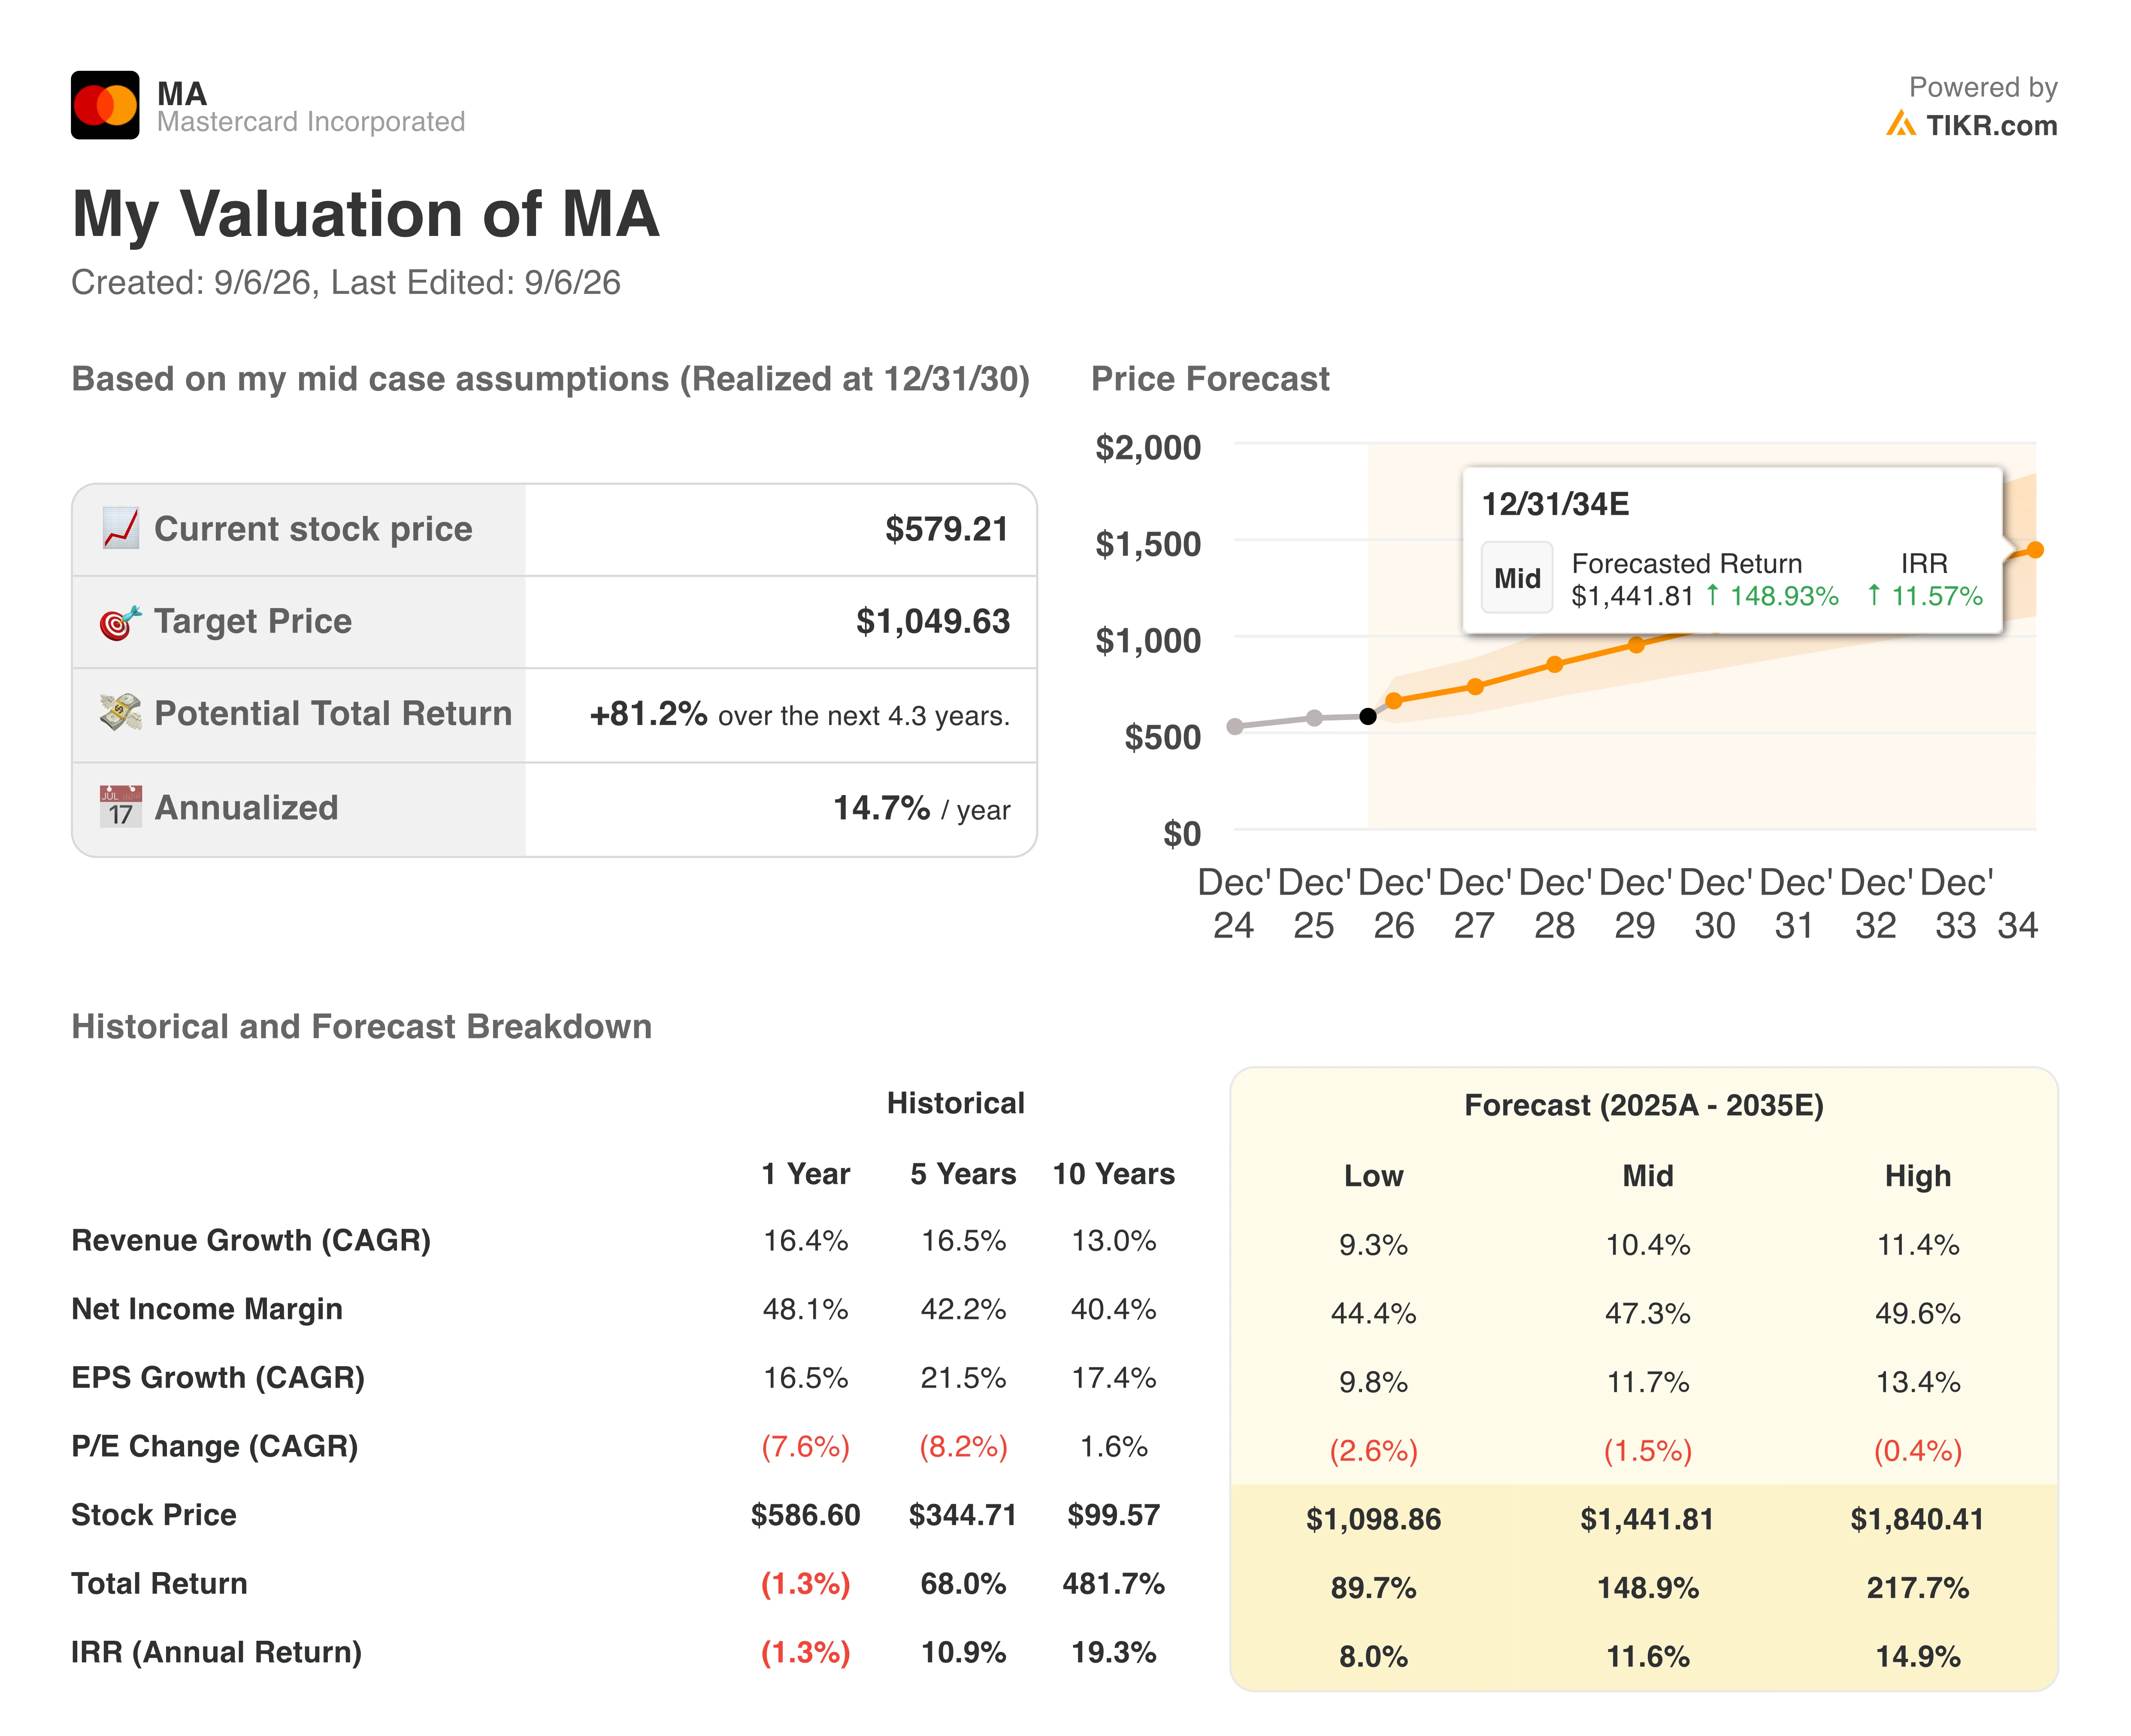
この目標株価は、ストリートの平均目標株価671ドルを大きく上回るが、その一方でより長い期間を対象としている。アナリストが通常目標株価に織り込む12ヶ月という期間に対し、4年以上の期間を想定しており、今年の20%上昇をゴールラインではなく、頭金と見なしている。
このギャップを埋める根拠は、すでに数字に表れている2つのエンジンを通じている:二桁成長を続ける決済ネットワークと、中核事業よりも速いペースで複利成長を続ける付加価値サービス事業だ。この組み合わせが、第2四半期を単なる予想通りではなく、予想を上回る四半期へと変えた。
マスターカード株が6月以降13%上昇したにもかかわらず、ストリートが目標株価をほとんど引き上げていない中、TIKRのモデルは、残りの上昇を投資家の熱狂ではなく、マスターカードの収益力がもたらすと予想している。
TIKRのモデルは、今年の上昇後も、マスターカード株が2030年までに81%のリターンを生むと見ています。TIKRで完全な評価モデルを無料で探索する →
マスターカード・インコーポレーテッドに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
マスターカード・インコーポレーテッド株を表示すると、数年にわたる過去の財務データ、ウォールストリートのアナリストが今後数四半期の売上高と利益に何を期待しているか、評価倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
マスターカード・インコーポレーテッドを、あなたが注目している他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できます。クレジットカードは必要ありません。必要なのは、自分自身で判断するためのデータだけです。
TIKRでMA株を分析するプロ向けツールに無料でアクセスする →
新しい投資機会を探していますか?
- 億万長者投資家が何を買っているかを確認し、スマートマネーをフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上の世界の銘柄、世界のトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!