

主なポイント
- レオポルド・アッシェンブレンナーのSituational Awarenessは、6月30日時点で13F銘柄の28.1%をサンディスクに投資しており、同株はそれ以降63%下落した。
- サンディスクとマイクロンが同ファンドの13F銘柄の半分以上を占め、第2四半期にファンドが買い増しまたは新規購入した5銘柄すべて(台湾セミコンダクターやライオット・プラットフォームズを含む)は、6月30日以降下落している。
- アナリストは依然、サンディスクの2027年度(会計年度)の利益が3倍以上になると予想しているが、同株は予想PER 3.4倍で取引され、ウォール街の最低株価目標値さえ下回っている。
- フラッシュ価格が落ち着く中でサンディスクの長期供給契約が維持される限り、アッシェンブレンナーは時期尚早な投資をしているように私には思える。同ファンドの次回13F報告書は11月16日までに提出される。
サンディスク (SNDK) は、8月14日に提出された6月30日で四半期を終えた同ファンドの13F報告書によると、レオポルド・アッシェンブレンナーのSituational Awarenessにおける6月30日時点の最大の保有銘柄であり、13F銘柄の28.1%を占めていた。同株はそれ以降63%下落している。
同ファンドの次回13F報告書は11月16日までに提出されるため、アッシェンブレンナーが保有を続けているかどうかを知るまであと約1週間である。
賭けの半分以上はメモリに
Situational Awarenessは200億ドルを運用しており、第2四半期にはメモリチップに大きく傾注した。サンディスクの保有株数を2倍以上に増やし、6月30日時点の価格で250万株、56.7億ドル相当となった。また、マイクロン (MU) へのわずかなポジションを483万株、55.7億ドル相当(13F銘柄の27.6%)に拡大した。2銘柄を合わせると55.7%を占めた。
同ファンドが第2四半期に購入または買い増ししたすべての銘柄は、6月30日以降下落している:
- サンディスク: 13F銘柄の28.1%、63%下落
- マイクロン: 27.6%、40%下落
- 台湾セミコンダクター (TSM): 6.3%、名目価値2400万ドルのコールオプションを追加、21%下落
- STマイクロエレクトロニクス: 2.9%、新規ポジション、44%下落
- ライオット・プラットフォームズ (RIOT): 2.3%、39%下落
これらは6月30日の価格からの株価の動きである。13F報告書は、ファンドがそれらをいくらで購入したか、または現在も株を保有しているかどうかを示さない。
TIKRはサンディスクについて26人のアナリストを追跡している。「買い」と言っているのは何人か?
サンディスクの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一か所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。サンディスクのアナリスト評価を見る
フラッシュ価格は落ち着きつつある
サンディスクの記録的な利益はフラッシュ価格の急騰によるものであり、その急騰は減速している。同社の売上高は、2026年度第3四半期には自社の業績予想の上限を24%上回り、第4四半期には9%上回ったが、10月2日までの四半期ではわずか2%上回ったに留まった。サンディスクのフラッシュを製造する合弁事業のパートナーであるキオクシアは、NAND価格の上昇率が9月四半期に約70%から20%台半ばに落ち着いた。
顧客もその価格を感じている。クアルコムのハンドセットチップ売上高は9月27日までの四半期に26%減少し、同社はこの減少が「業界全体のメモリ動向が世界のスマートフォン市場に与える影響を反映したもの」と述べた。また、11月3日に民主党が上下院で勝利した後、UBSはデータセンター建設の一時停止が2028年に予想される米国の容量増加の約30%を脅かす可能性があると推定した。マイクロンも同じ懸念で下落している。
最低目標値でさえ株価を上回っている
アナリストはサンディスクの利益を見限っていない。彼らは、来年夏に終了する2027年度の調整後1株当たり利益(EPS)が3倍以上になると予想しており、2028年度も上昇し続けると見ている:
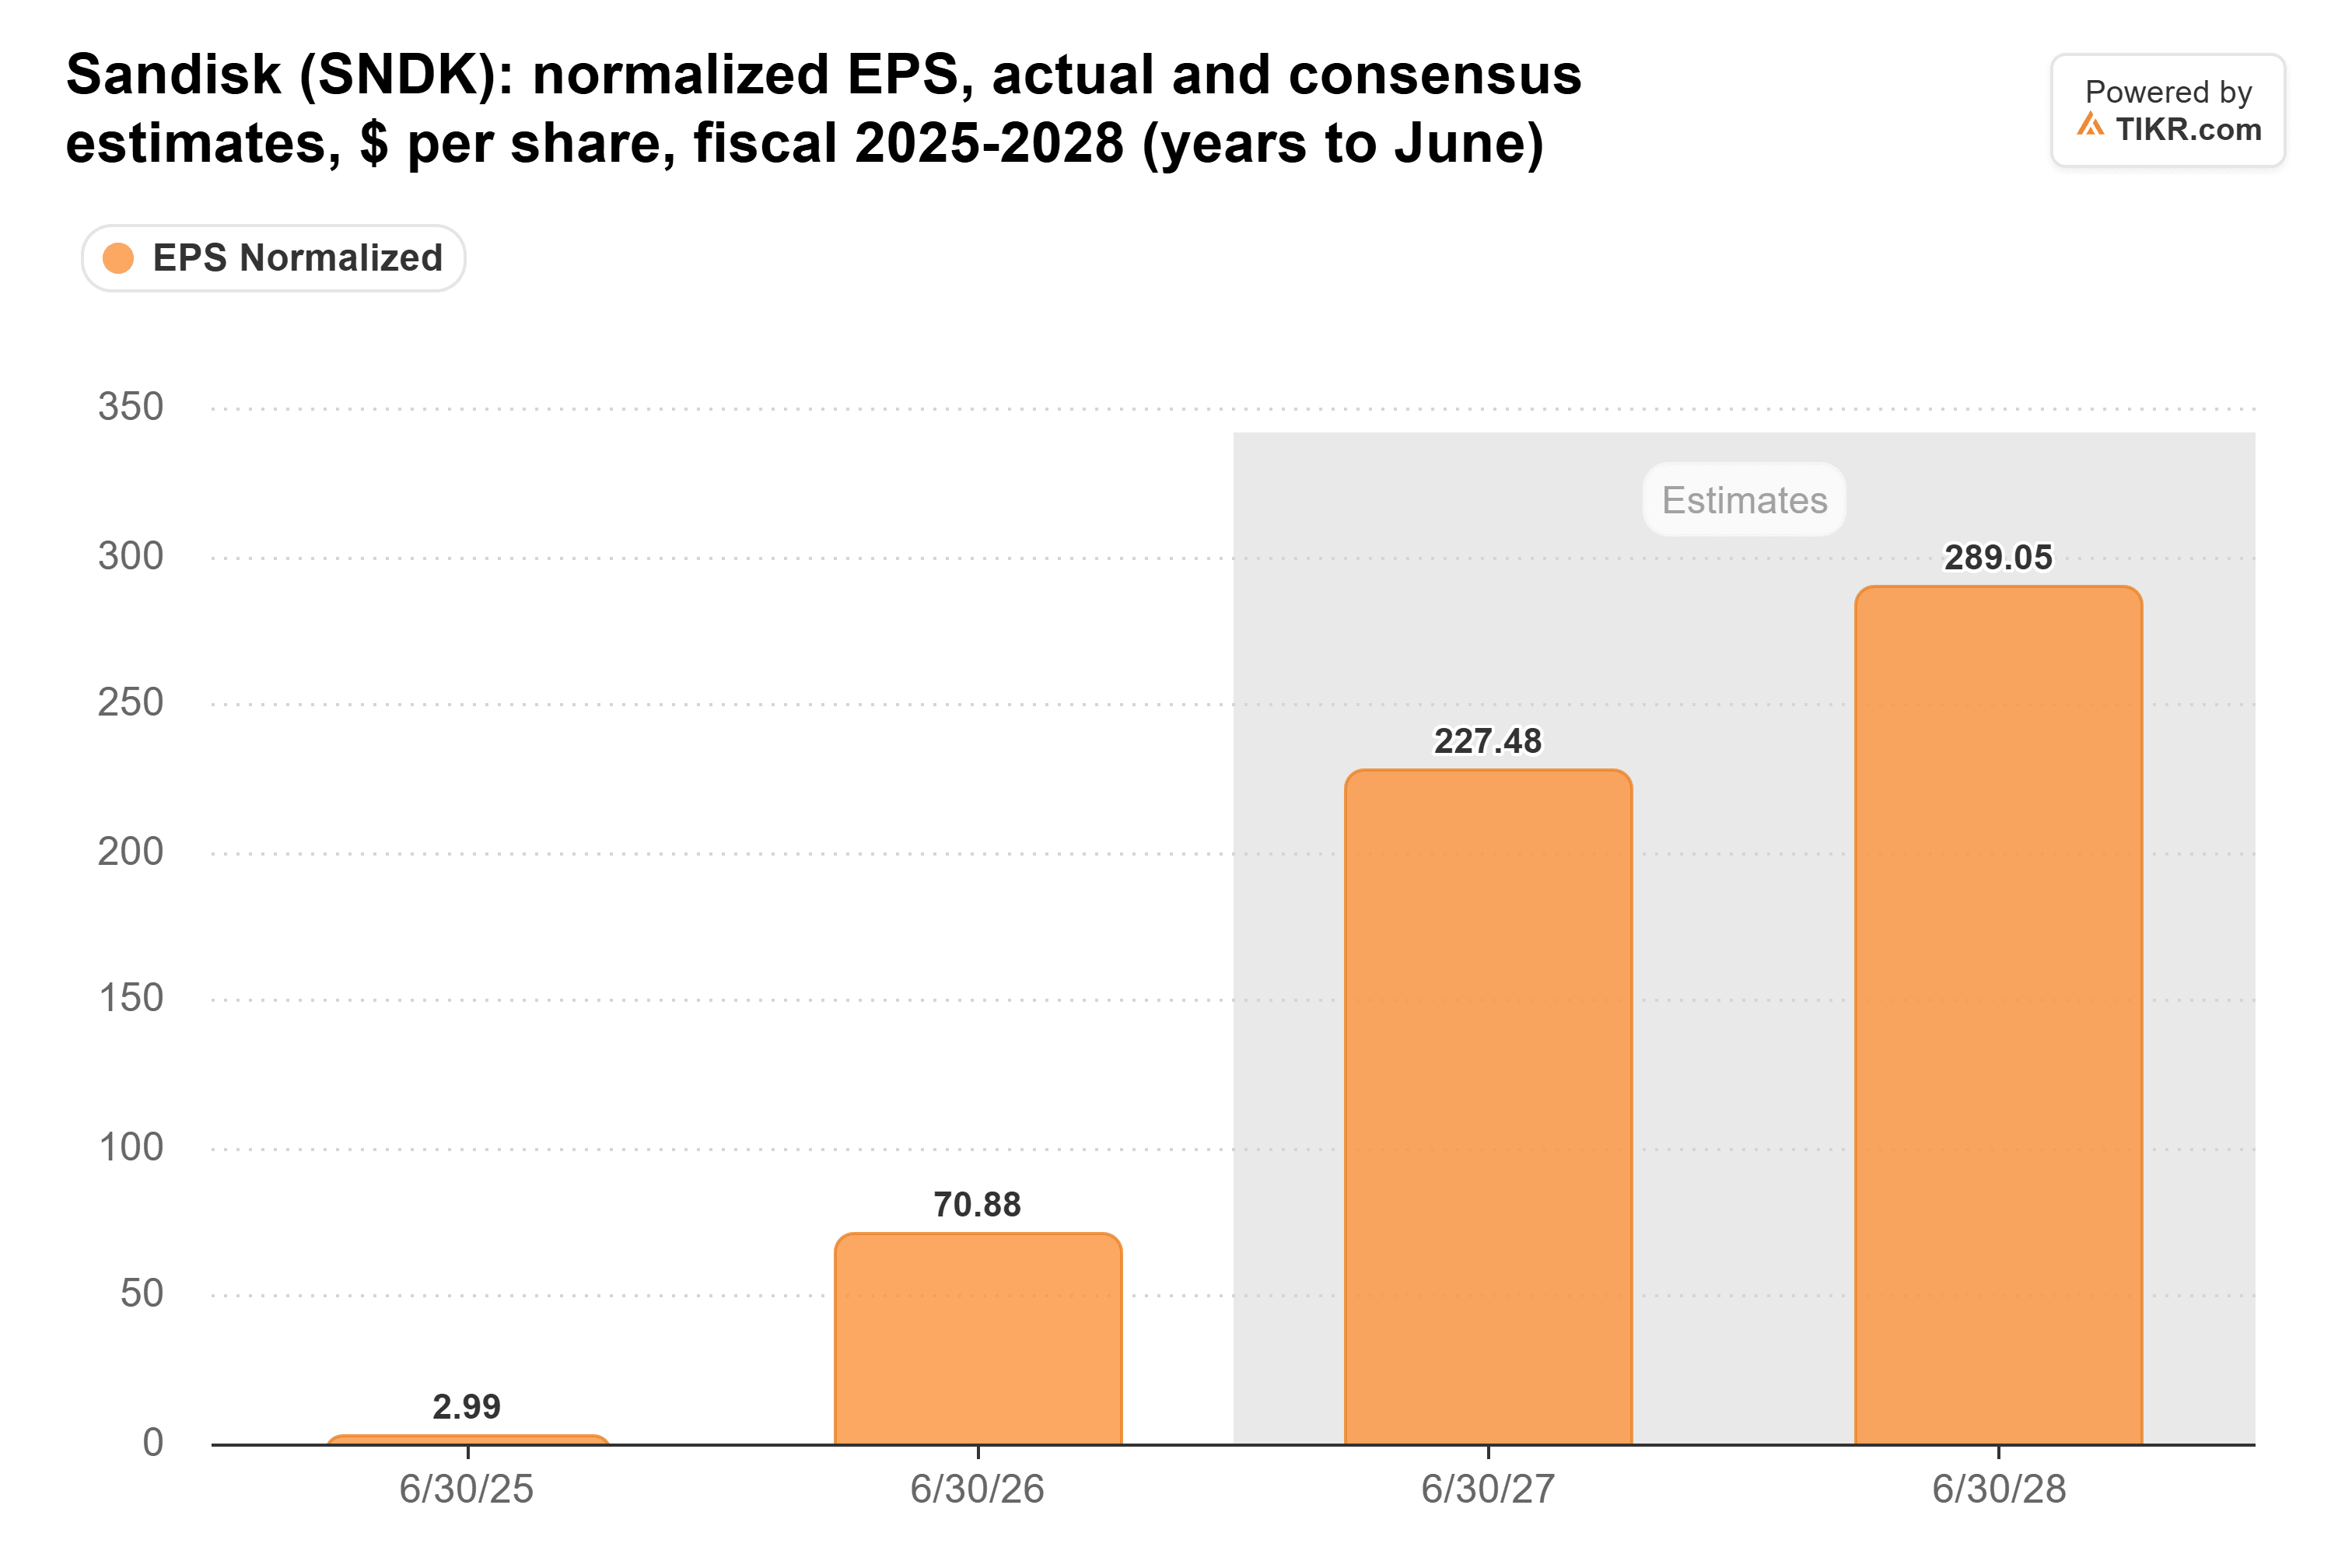
フラッシュ価格の上昇がさらに落ち着き続けるならば、2027年度の予想が最もリスクにさらされている。(ここでの1株当たりの数値はすべて、11月20日に発効するサンディスクの8対1の株式分割前のものである。)
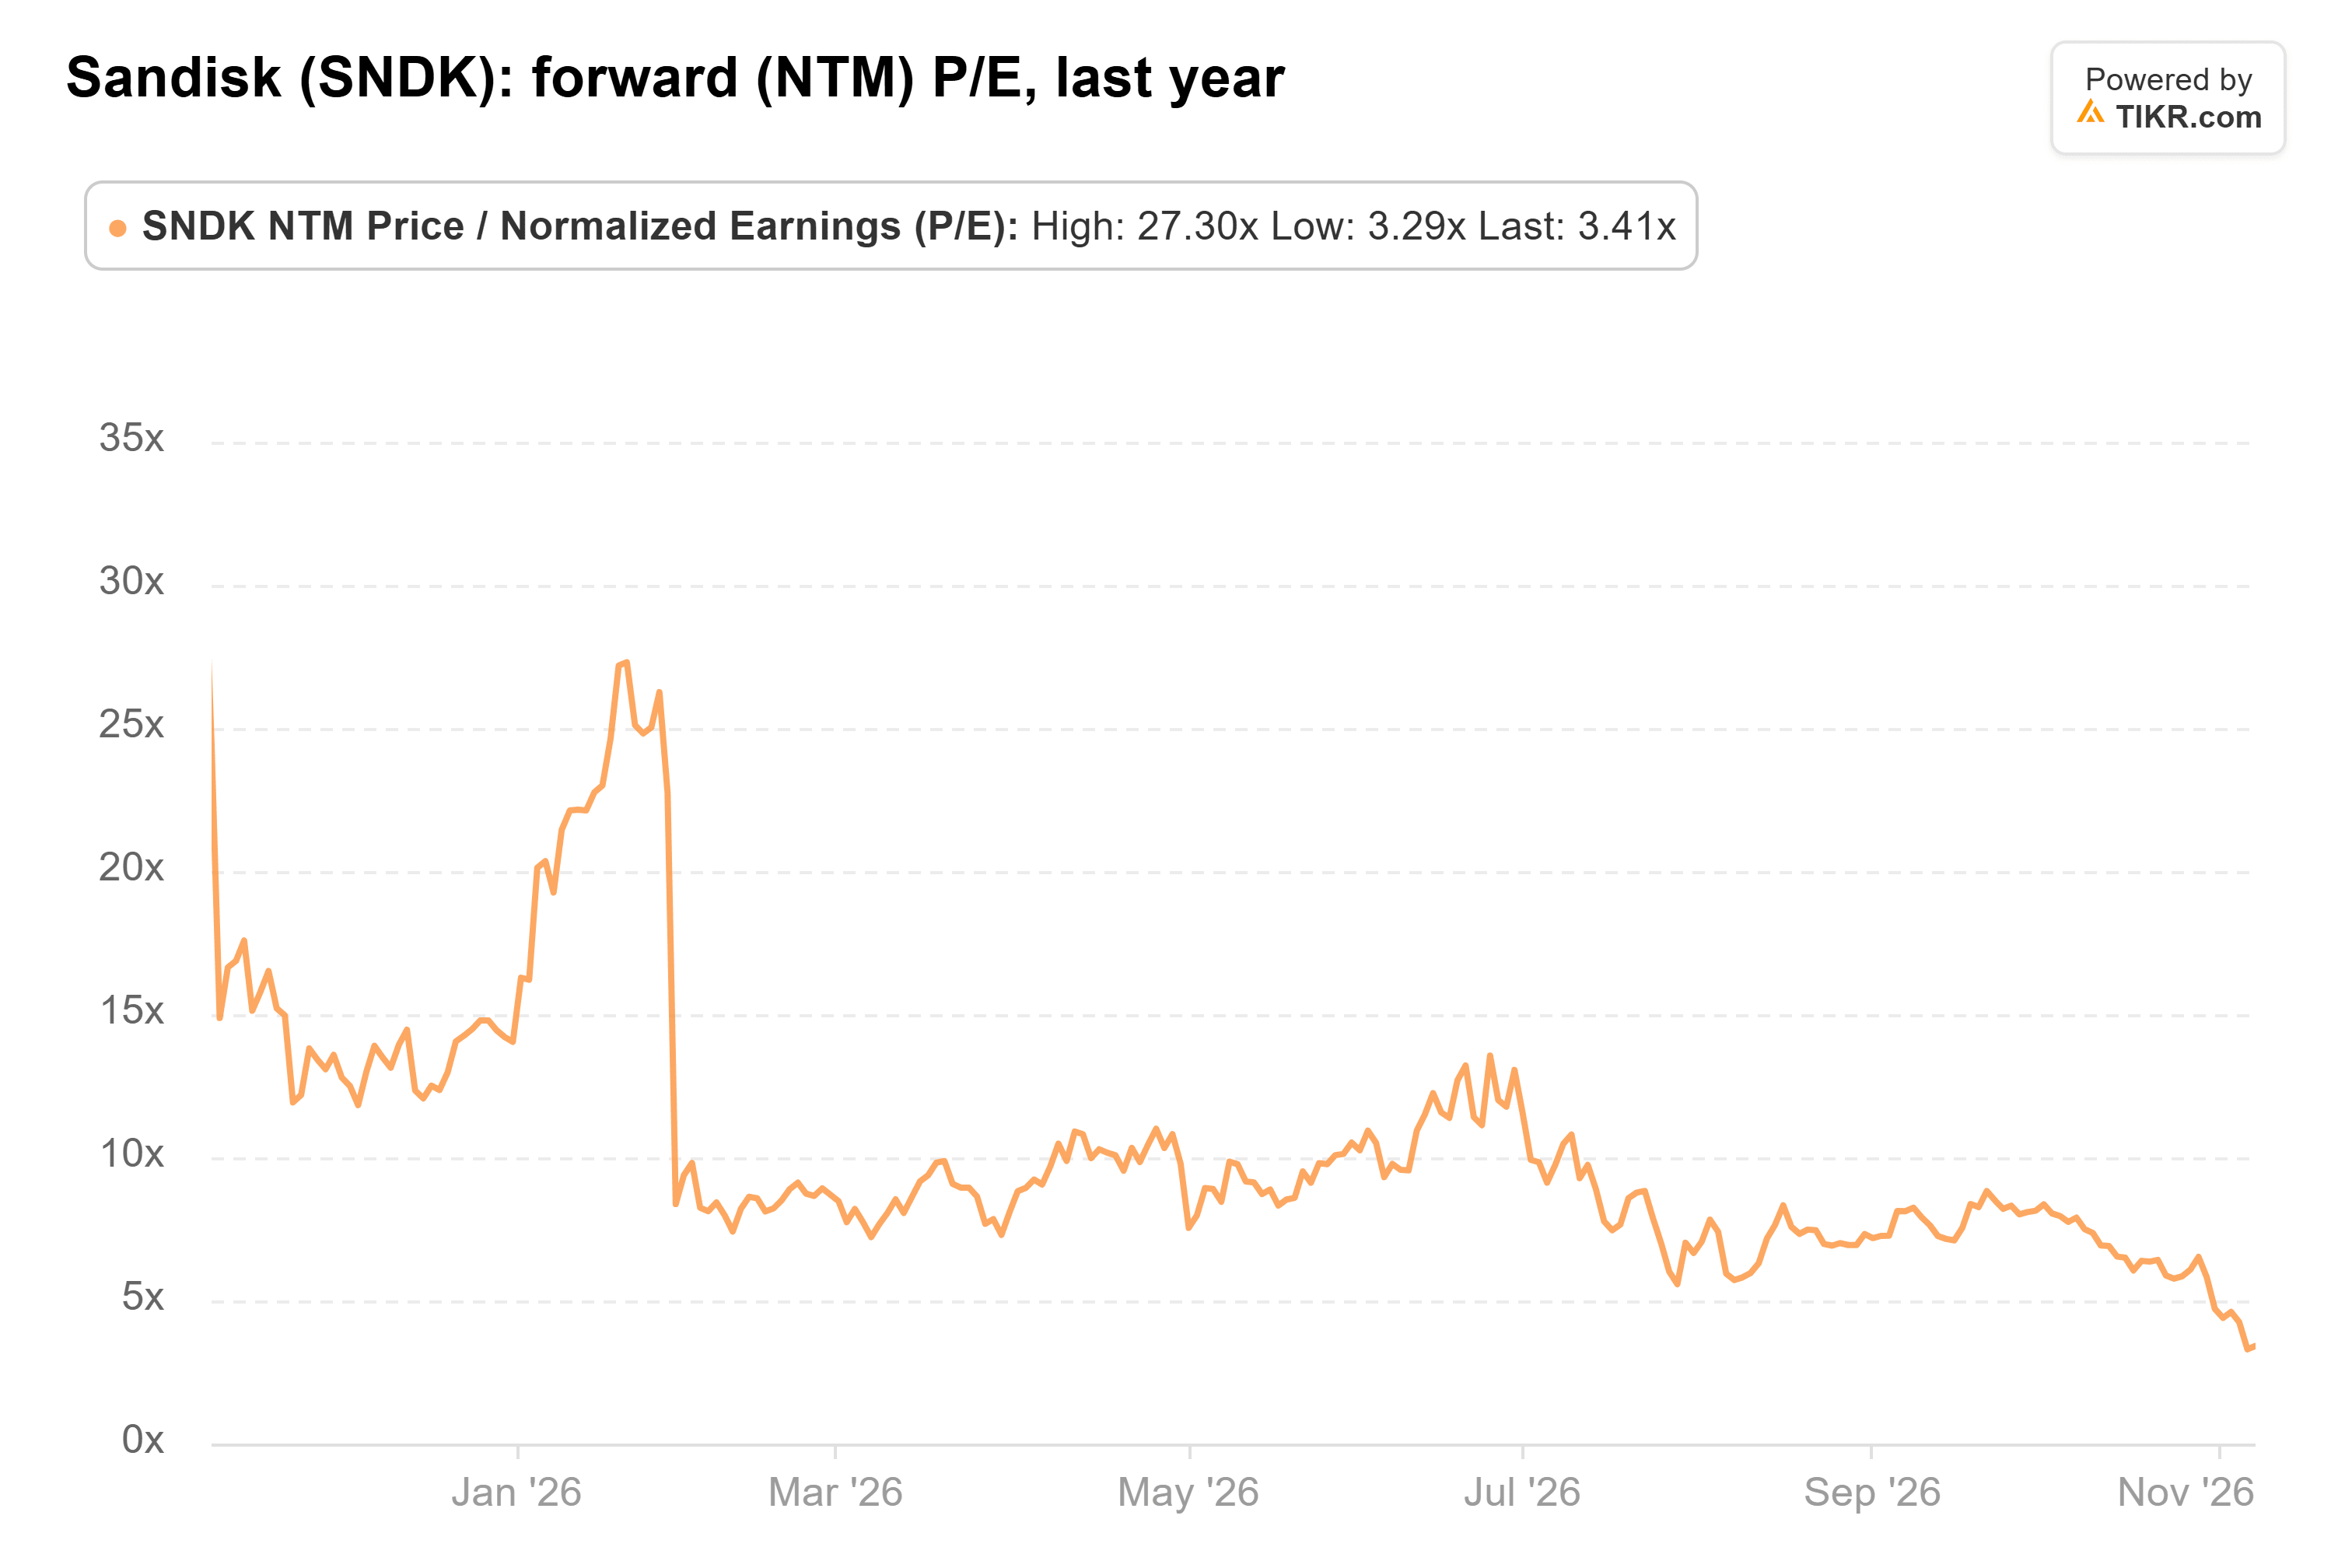
市場はアナリストよりもはるかに懸念している。サンディスクは予想PER 3.4倍で取引されており、過去1年間の安値近くで、10倍という平均の約3分の1である。1月には27倍だった:
ウォール街の株価目標値も同じギャップを示している。25人のアナリストが同株をカバーしており、彼らのコンセンサス目標値は1年前の137ドルから2,047ドルに上昇している:
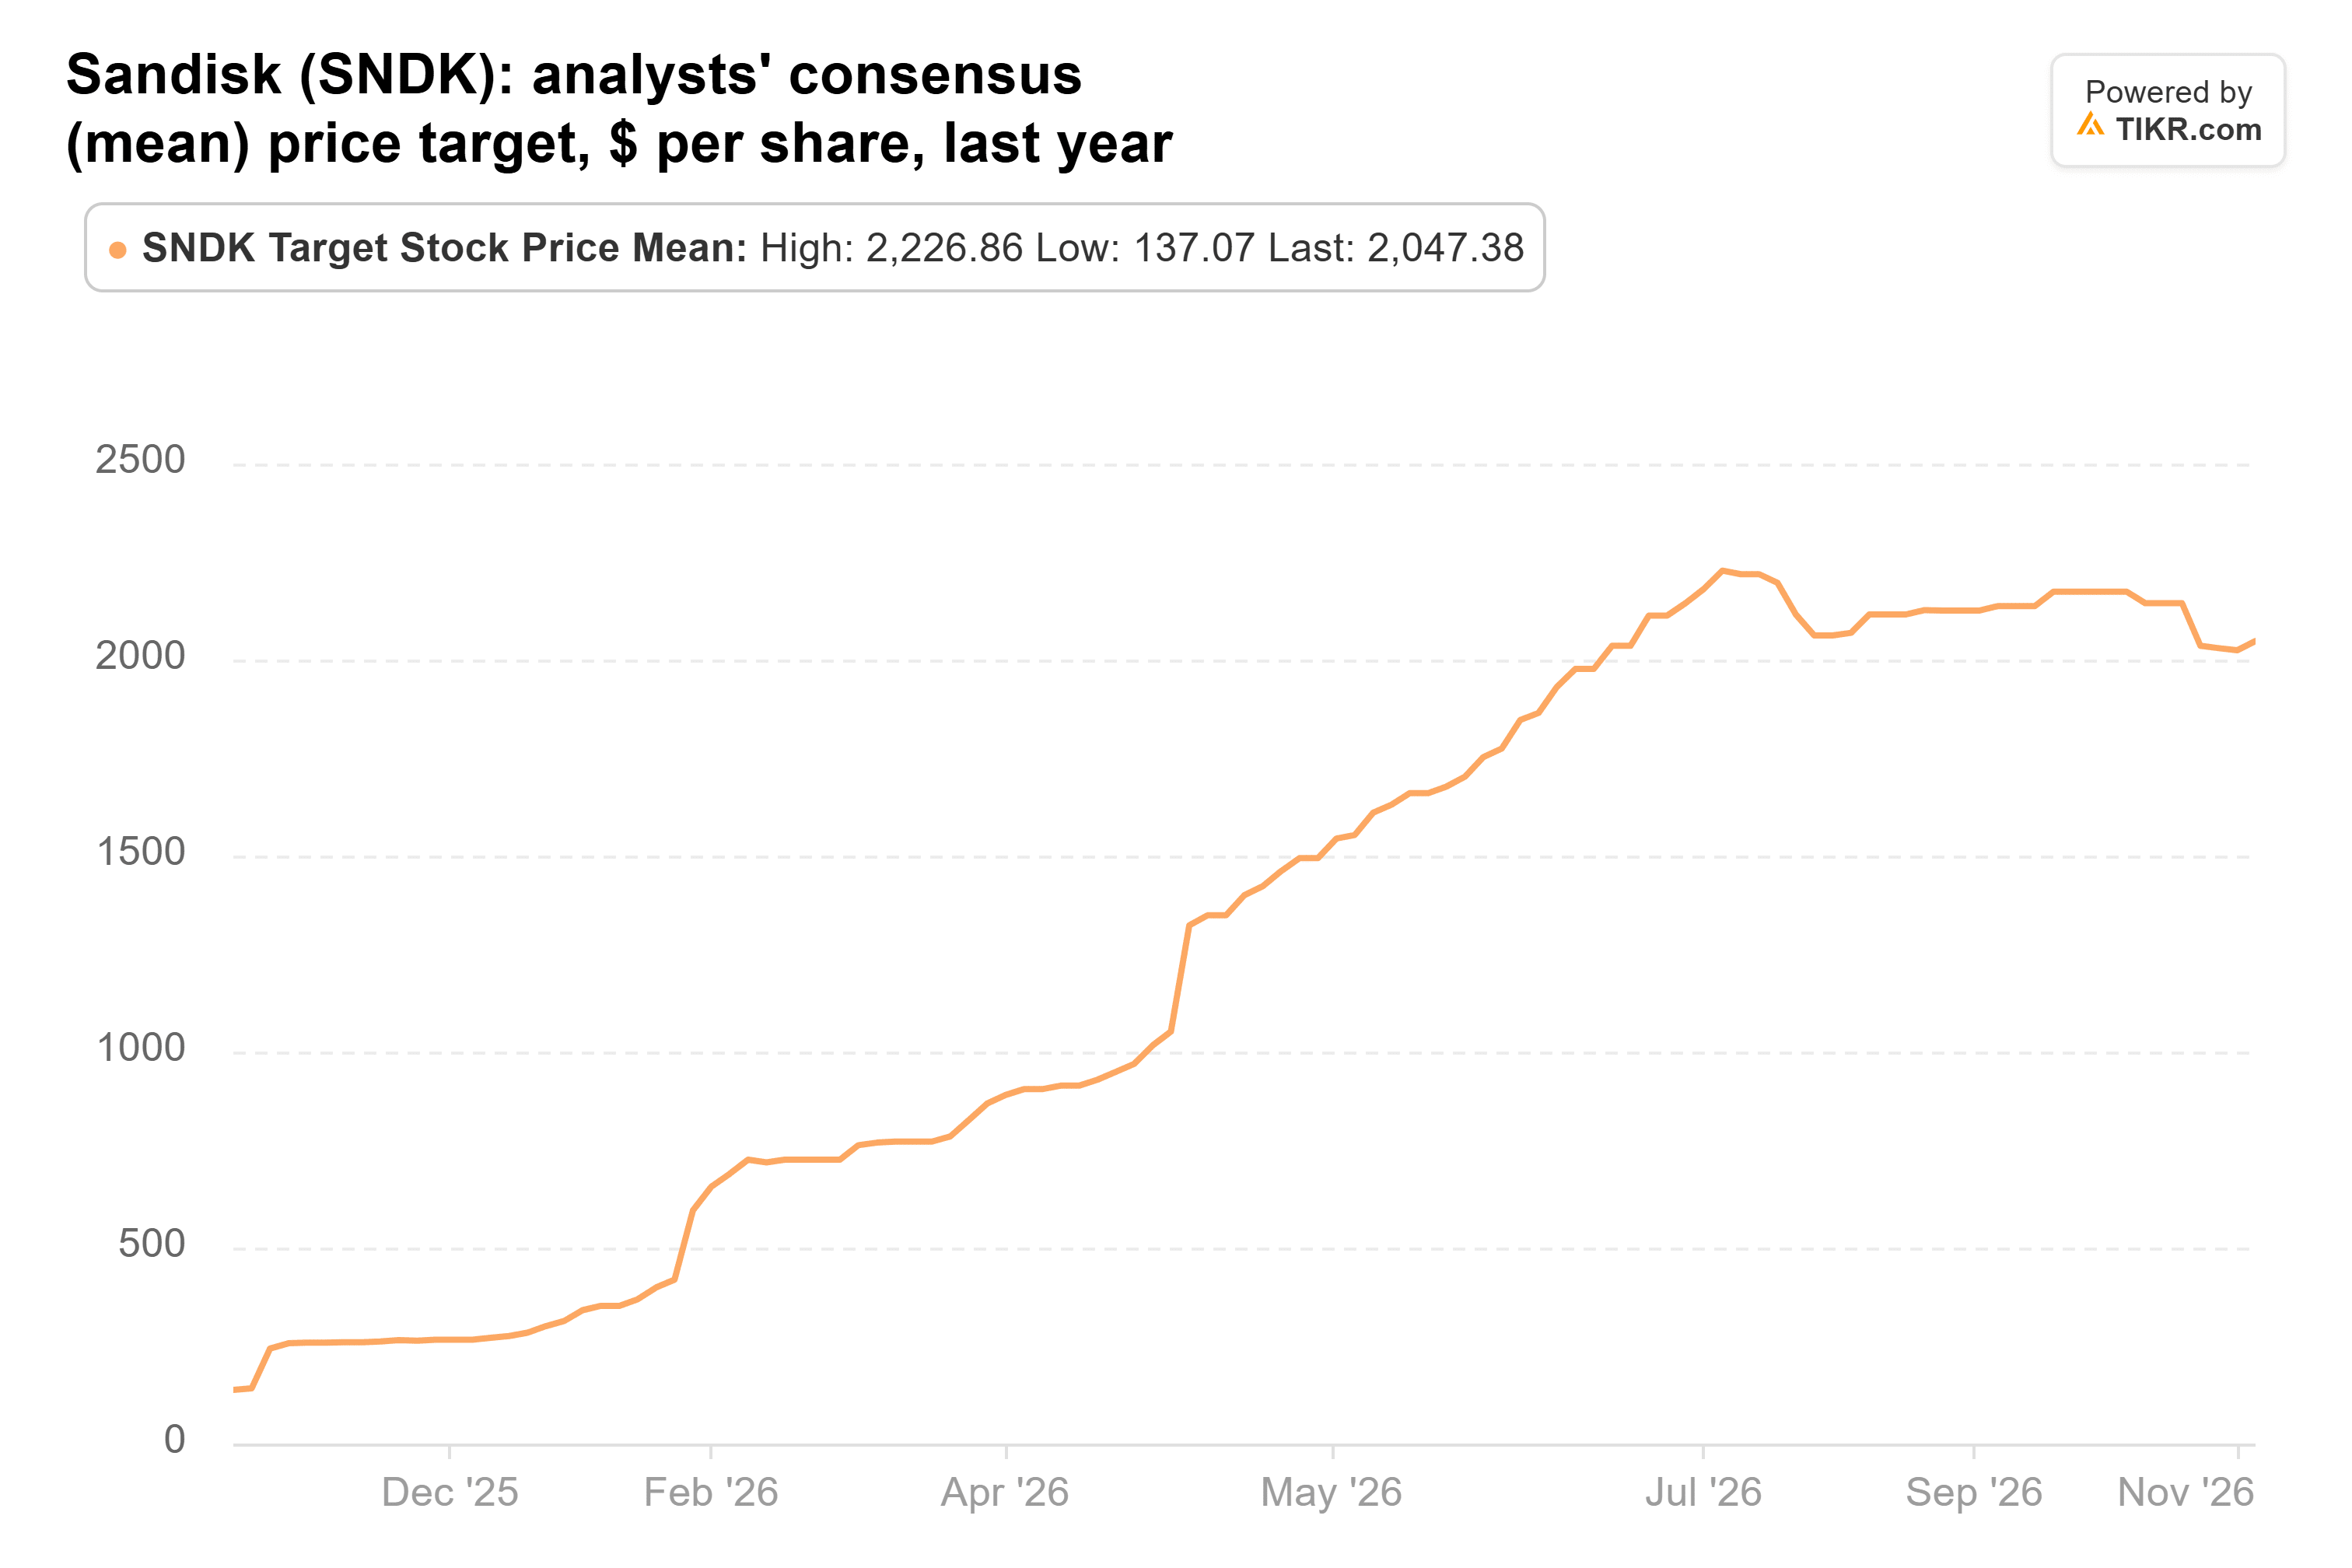
最低目標値の870ドルでさえ、金曜日の終値835.06ドルを上回っており、コンセンサス目標値は145%高い。
契約が維持されれば時期尚早
私はアッシェンブレンナーは時期尚早だと思う。予想PER 3.4倍のサンディスクは、同社の契約が緩和するように設計された破綻を織り込んだ価格で取引されている。同社は10月2日時点で889億ドルの残存履行義務を抱えており、その価格は最低価格で評価されており、経営陣によれば依然として約80%の粗利益率を稼ぐという。また、2030年度の利益がほぼ半減すると予想する3人のアナリストでさえ、サンディスクがその年に1株当たり155.11ドルを稼ぐと見ており、株価は835.06ドルである。
この賭け全体の背景にあるAI需要も無傷に見える。6月30日以降の5銘柄の中で最も良い台湾セミコンダクターは、第3四半期の売上高が467.2億ドルと、自社の業績予想の上限を上回ったと報告した。また、ライオットは11月4日に、アンソロピックとコーシカナキャンパス全体について約280億ドル相当の15年リース契約を締結した。
リスクは、サンディスクの契約が景気後退期を経験したことがないことだ。最も古い契約は2026年1月に署名されたものであり、懐疑派は、メモリ購入者が価格が下落すると供給契約から手を引き、保証金を放棄すると主張している。同ファンドのもう一つの大きなメモリへの賭けであるマイクロンも、自社の26の供給契約で同じ試練に直面している。
11月16日までに提出される同ファンドの次回13F報告書は、アッシェンブレンナーが依然として自身の見解に同意しているかどうかを示すだろう。サンディスクについては、1月下旬に予定されている2027年度第2四半期の業績が、同社が示した122億ドルから126億ドルの範囲内に収まるかどうかを示す。
では、サンディスク株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、サンディスクがどのくらいの価値になる可能性があるかを確認できる。ウォール街のコンセンサス予想から始めることも、入力値を調整して自らのビジネス見解を反映させることもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!


