主なポイント
- レオポルド・アッシェンブレンナーのSituational Awarenessは、6月30日時点で最大の保有銘柄をサンディスクとし、他にも10の大型ファンドが新規または追加のポジションを構築したが、株価はそれ以降54%下落している。
- フラッシュメモリ価格の上昇がサンディスクの利益急増を牽引したが、その価格上昇は減速している。
- アナリストは今会計年度の利益が3倍以上になると予想しているにもかかわらず、サンディスクの株価は予想PER 4.4倍で、上場以来の最低水準にある。
- 6月30日の株価の半分以下となった今、これらのファンドの賭けは注目に値し、サンディスクの1月下旬の決算発表が、その長期契約の次の試金石となる。
8月に提出された6月30日締め四半期の13F報告書によると、レオポルド・アッシェンブレンナーのSituational Awarenessは、6月30日時点でサンディスク (SNDK)を最大の保有銘柄とし、他にも10の大型ファンドがこれに加わった。これは注目に値する動きであり、特に株価が6月30日の終値から54%下落した現在ではなおさらだ。
アッシェンブレンナーの最大の賭け
Situational Awarenessは201億7000万ドルを運用している。同ファンドは四半期中に保有株数を2倍以上に増やし、6月30日時点で250万株、56億7000万ドル相当となった。これは同ファンドの13F株式の28.1%を占め、第1位のポジションだった。
同様の動きは他にもあった。443億ドルを運用するSands Capitalは、3億4800万ドルのポジションを新規に開設した。Zweig-DiMenna Associatesは保有株数を31%増やし、サンディスクを13F株式の6.7%を占める第1位の保有銘柄とした。米国株で29億2000万ドルを運用するBIT Capitalも、同じウエイトでポジションを開設した。他に6つのファンドが、より小規模なポジションを新規開設または追加した。
10番目のRK Capital Managementは、10万8700株分のプットオプションを保有していた。名目価値は2億4700万ドルで、同ファンドの13F株式の13.4%に相当する。これは株価が下落した場合に利益をもたらすものだ。
13F報告書は、ファンドが四半期最終日に保有していたものしか示さない。したがって、彼らがいくらで購入したか、あるいは現在も保有しているかどうかはわからない。
TIKRはサンディスクについて25人のアナリストを追跡している。「買い」と言っているのは何人か?
サンディスクの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。サンディスクのアナリスト評価を見る
価格は依然として上昇中、ただ減速しているだけ
サンディスクのビジネスは崩壊していない。10月2日締め四半期では、売上高は前年同期の23億1000万ドルから110億3000万ドルに増加し、非GAAP粗利益率は29.9%から85.1%に上昇した。それでも株価はこの好決算後も下落した。
フラッシュメモリ価格の上昇がこの成長の大部分を担ったが、その上昇は減速している。経営陣によれば、直近四半期の前期比成長の約40%が価格要因によるものであり、これは一四半期前の約3分の2から低下した。また、サンディスクの売上高は、4月締め四半期では自社の業績見通しの上限を24%上回り、次いで9%上回ったが、10月2日締め四半期ではわずか2%上回るにとどまった。
サンディスクのフラッシュウェーハをすべて製造する合弁事業のパートナーであるキオクシアも同じ状況を見ている:同社は12月四半期の営業利益を2兆円で横ばいと予想した。自社の価格上昇が減速したためだ。
これは問題である。なぜならフラッシュメモリは過酷な景気循環産業だからだ。2023会計年度、サンディスクのGAAP粗利益率は7.1%だった。
市場はピークを織り込んでいる
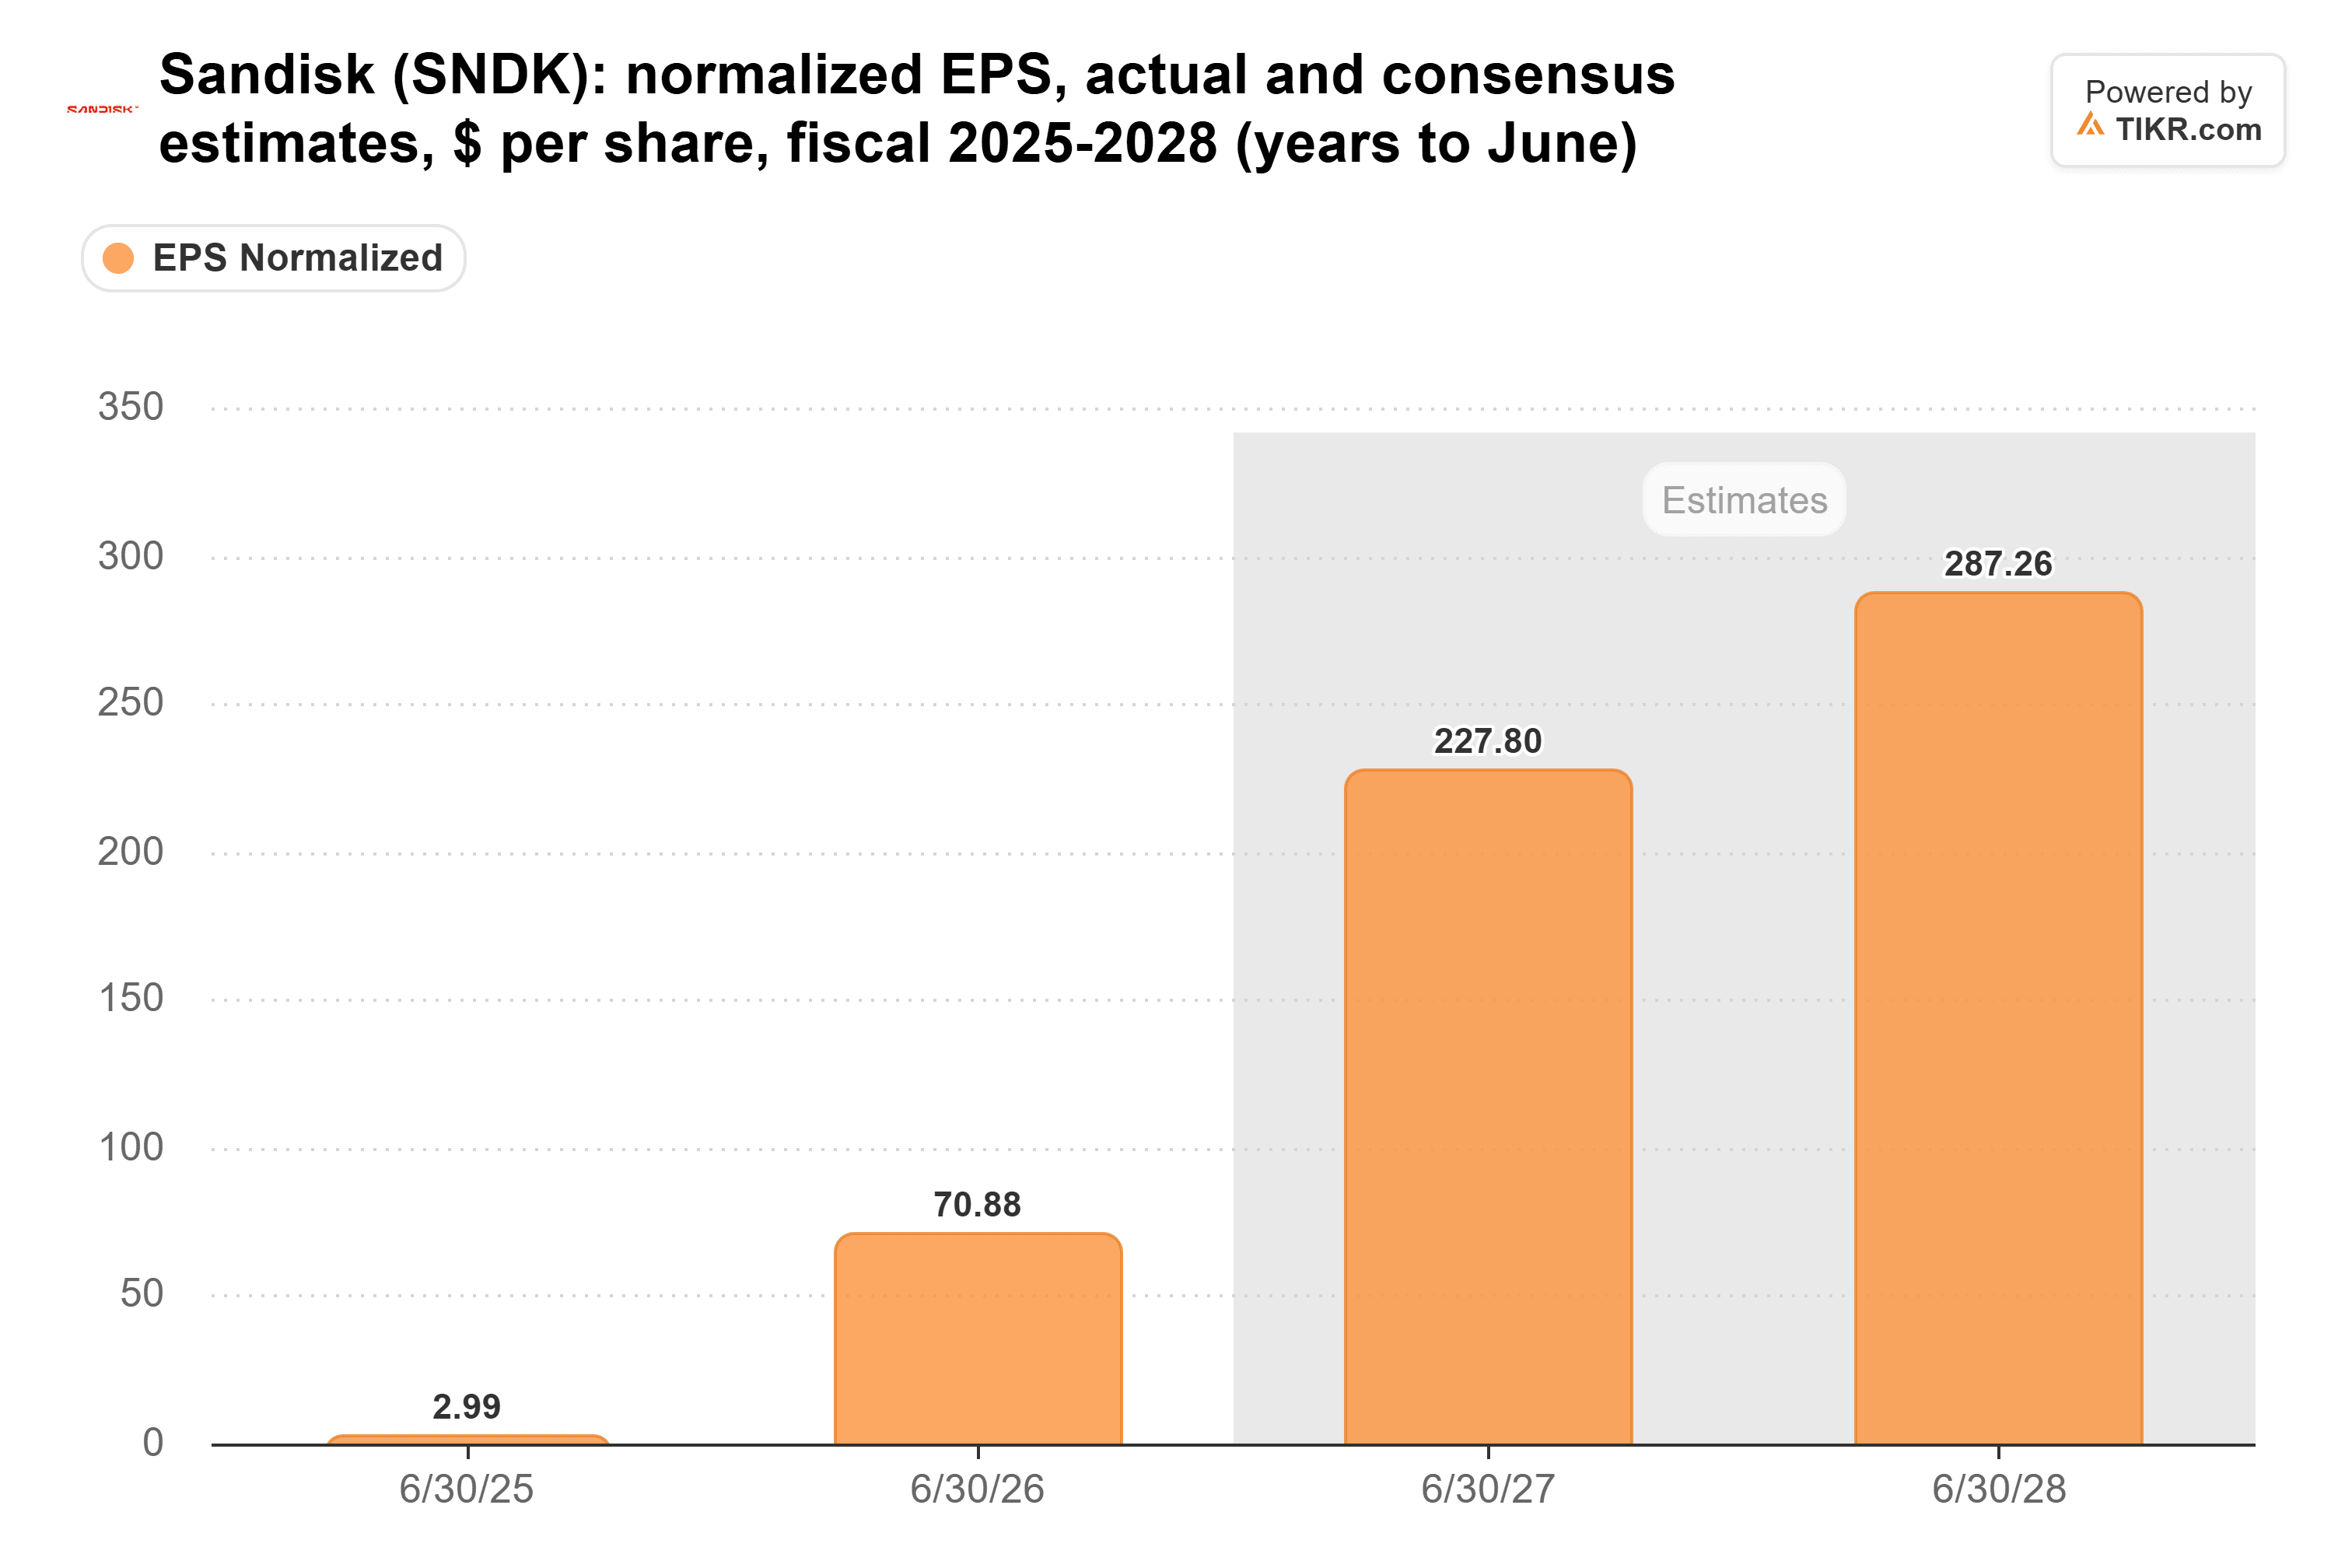
アナリストは予想を下方修正していない。彼らは、2027会計年度の正規化EPSが3倍以上の227.80ドルに達し、2028会計年度には287.26ドルに達すると予想している:
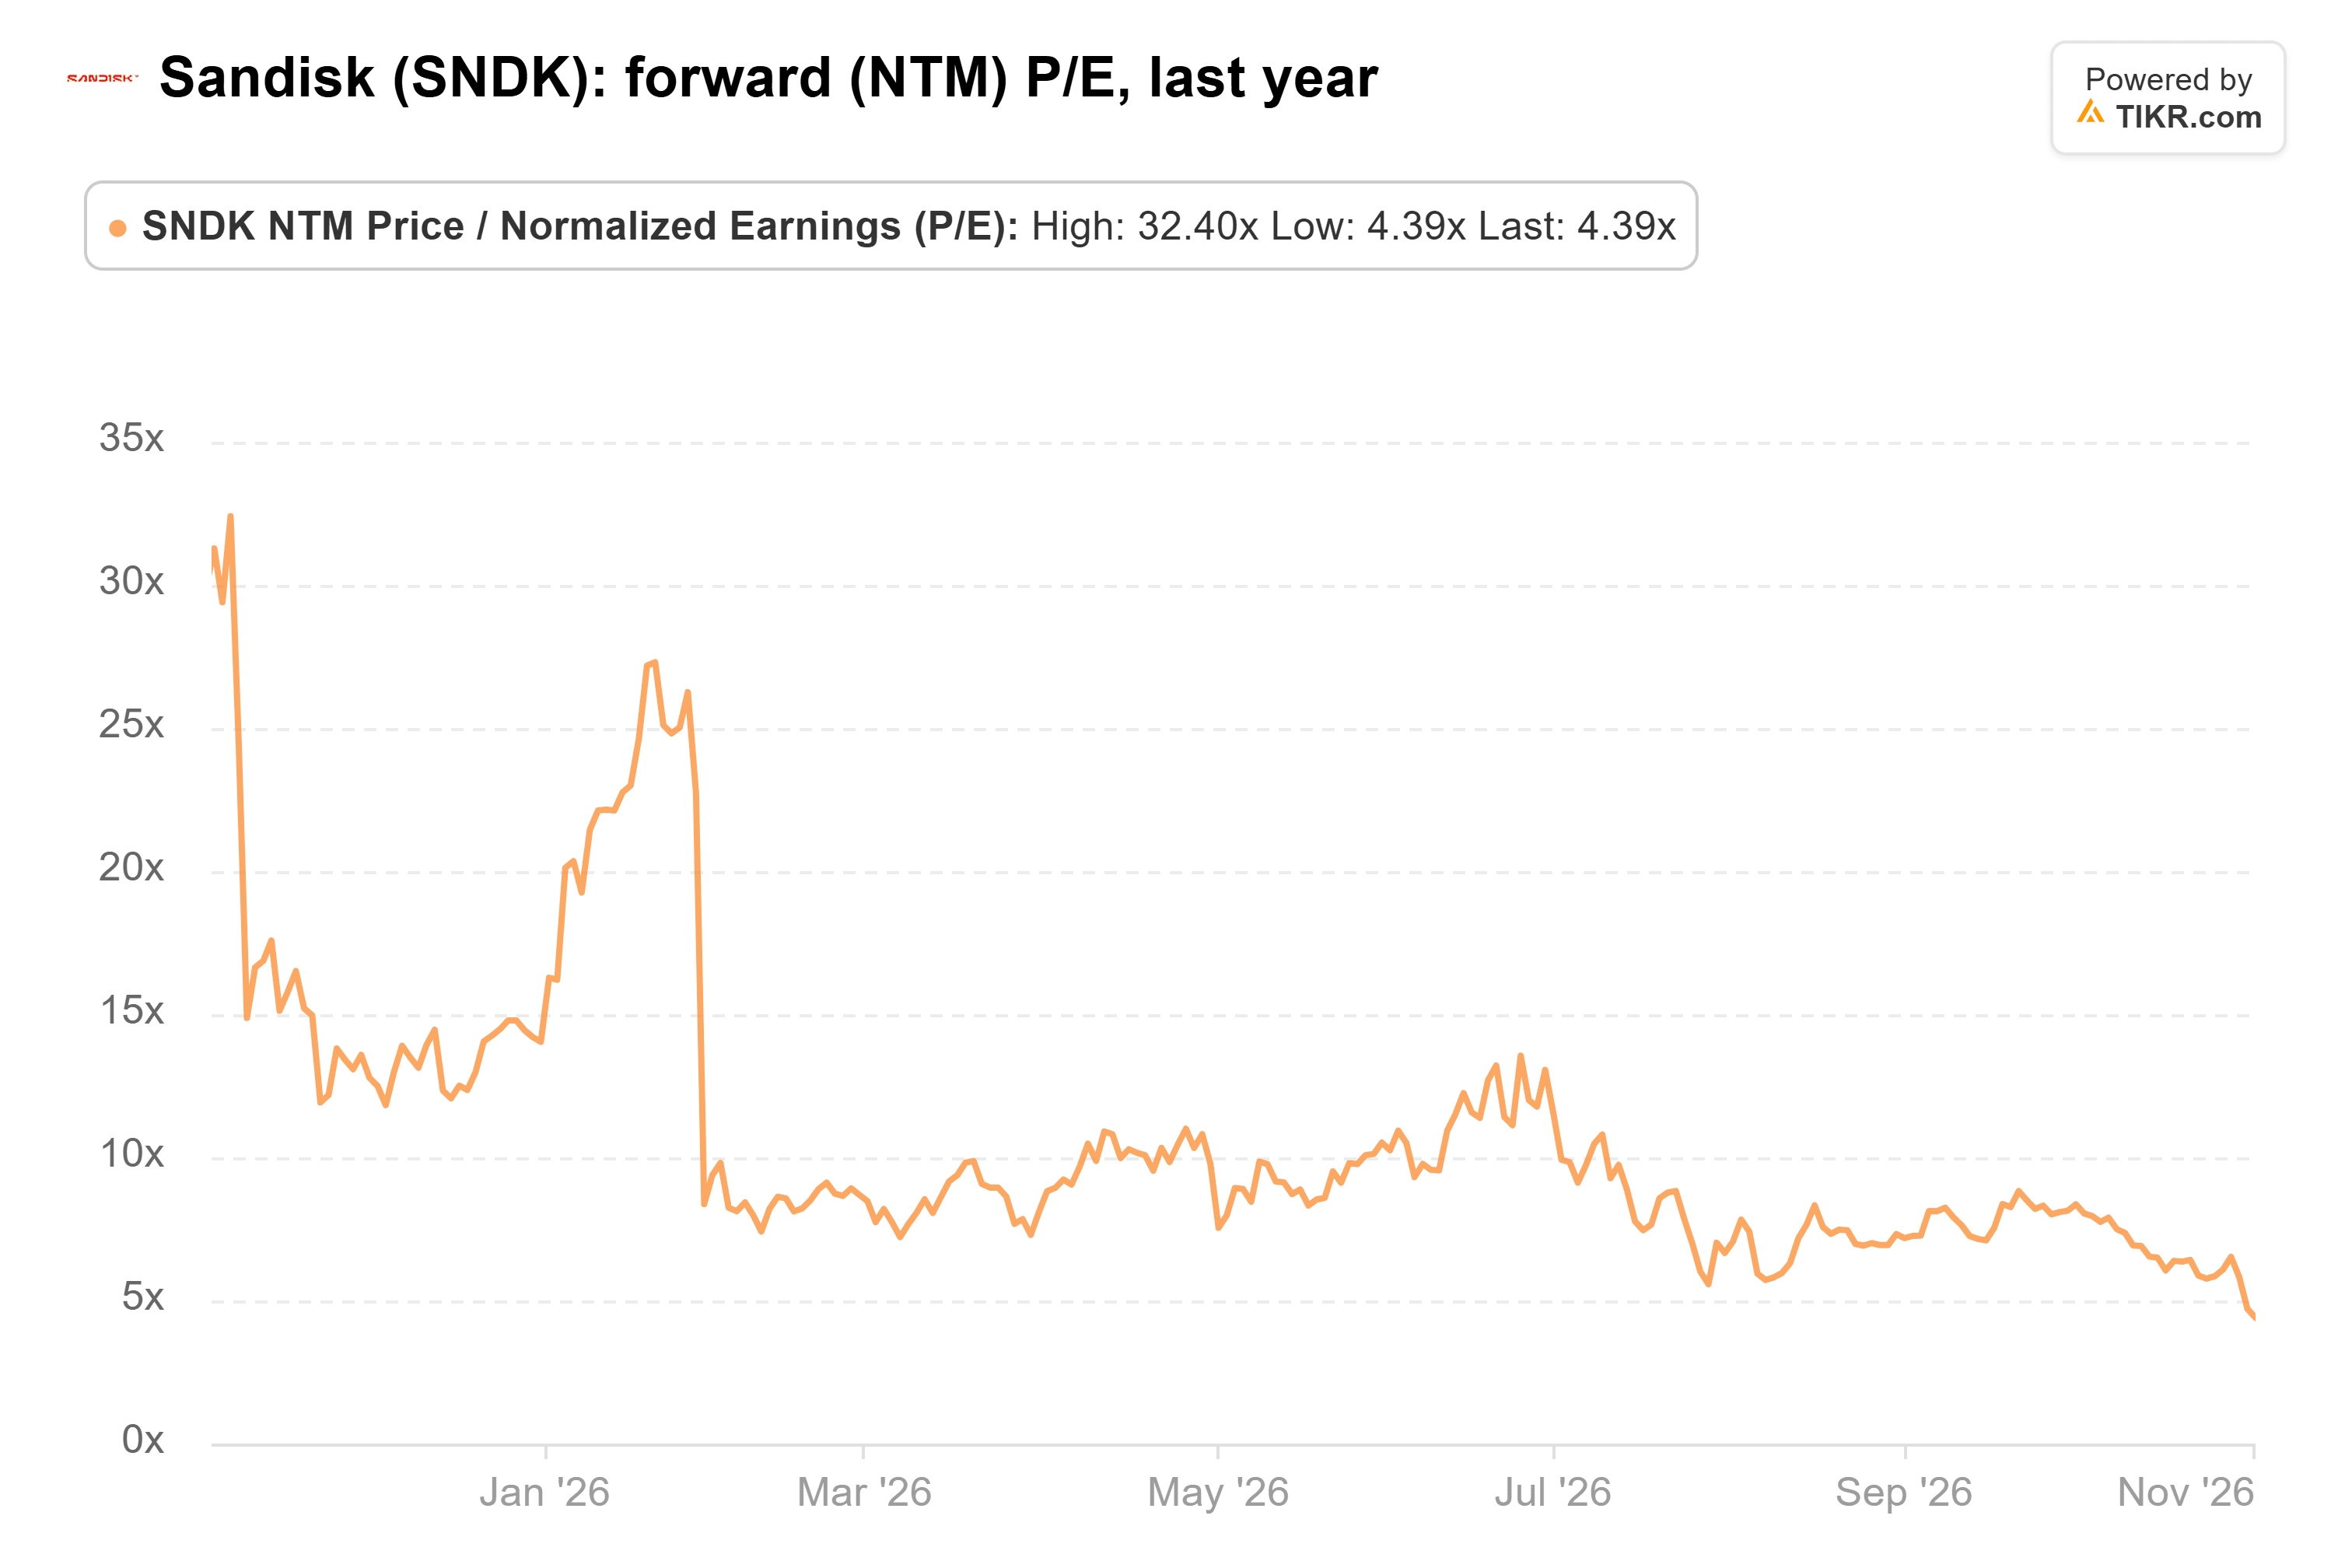
投資家はこれらの利益に対して、以前よりもはるかに低い評価を付けている。サンディスクの株価は予想PER 4.4倍で、2025年2月の上場以来の最低水準にある。過去1年間の平均は11倍、最高値は32倍だった:
一部のアナリストは市場の懸念を共有している。2030会計年度の予想を持つ3人のアナリストの平均は1株当たり155.11ドルで、2029会計年度のコンセンサス予想305.34ドルより49%低い。それでも、これは水曜日の終値1,037.40ドルに対して1桁のPERに相当する。
サンディスクは、複数年にわたる契約が景気循環を乗り切ると期待している。10月2日時点での未履行契約債務は889億ドルだった。これらは最低価格で評価されており、経営陣によれば、これらの最低価格でも約80%の粗利益率が得られるという。しかし、これらの契約の中で最も古いものは1月に締結されたものだ。そして8月時点で、これらの契約を裏付ける165億ドルの財務保証は、その最低価値の5分の1未満しかカバーしていなかった。
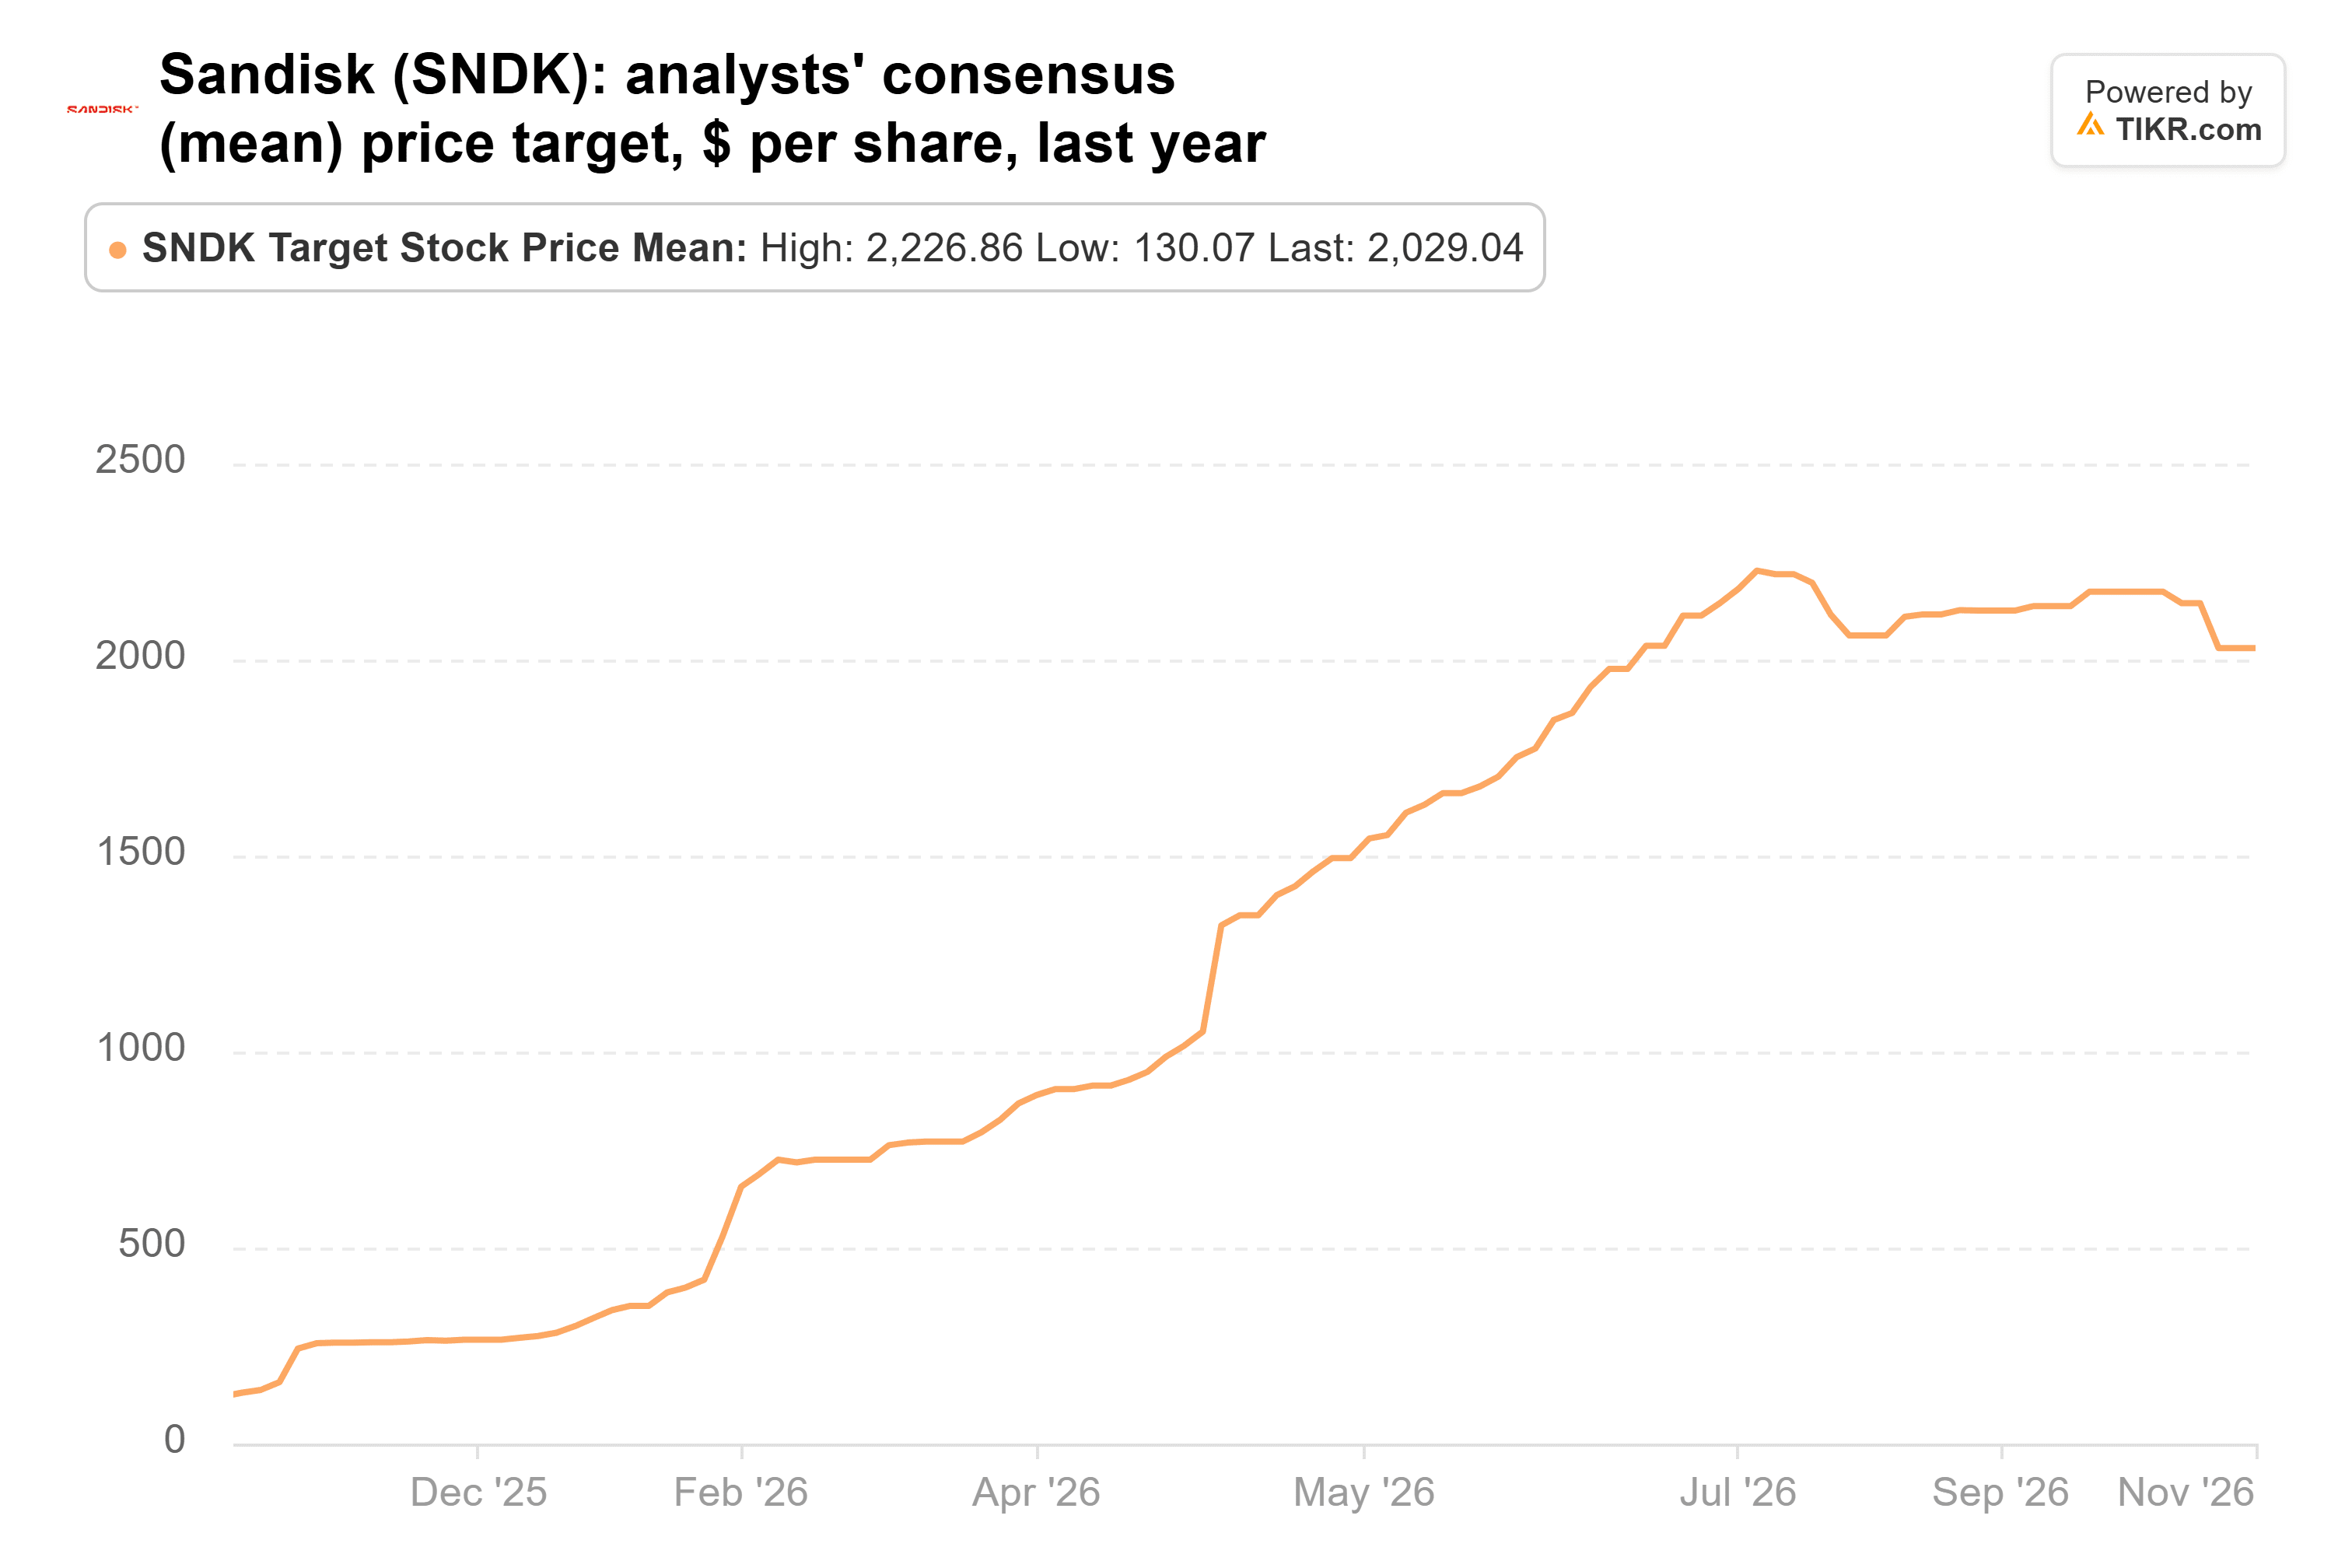
アナリストの平均目標株価は2,024ドルで、水曜日の終値から95%上、25人のアナリストによるものだ。これは1年前の130ドルから7月のピークである2,227ドルまで上昇し、その後は下落している:
ここではファンドに従うべきだ
リスクは単純だ:サンディスクの契約は、フラッシュ価格の下落を経験したことがない。価格が下落した際に買い手が抵抗すれば、利益もそれに伴って下落するだろう。
それでも、買い時だと思う。サンディスクには負債がない。過去2四半期で95億ドルを自社株買いに費やしており、平均購入価格は1株当たり1,583ドルで、水曜日の終値を大きく上回っている。そして4.4倍という水準は、ウォールストリートの最も慎重な予想でさえ示していないほどの暴落を織り込んだ株価だ。ただし、キオクシアの警告が示すように、サンディスクにとって最も容易な価格上昇は終わったため、一度にすべてを買うのではなく、分割して買うだろう。
サンディスクは1月下旬に再び決算を発表する。3月四半期は通常最も弱い時期であり、アナリストはこの四半期の売上高を124億8000万ドルと予想している。サンディスクの業績見通しがこれに近い水準で、契約のバックログが889億ドルを維持していれば、買いに対する確信はかなり強まるだろう。また、ファンドの次の13F報告書は11月16日までに提出される予定で、9月30日時点でどのファンドがまだサンディスクを保有していたかが明らかになる。
では、サンディスクの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、サンディスクの潜在的な価値を確認できる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!