主なポイント
- イーロン・マスク氏は、SpaceXのコンピュート投資の回収期間が来年には6か月になる可能性も排除できないと述べ、2027年末までに年間経常収益を5000億ドルから1兆ドルに引き上げる目標を掲げている。
- SpaceXが提示するレンタル料金であれば、1ギガワットのコンピュート能力は1年未満で投資を回収でき、NVIDIAのGPUへの巨額支出は賢明な判断に見える。
- アナリストのコンセンサスによるSpaceXの2027年売上高予想は1800億ドルで、マスク氏の目標を大きく下回っている。
- 投資回収期間は、実質的にスポット価格に近い水準と、短期間で契約を解除できる顧客に依存しており、レンタル料金が下がれば回収期間は大幅に長くなる。
SpaceX (SPCX) は、経常収益を単年で最大10倍に成長させたいと考えている。
イーロン・マスク氏は金曜日にロン・バロン氏の投資家会議で講演し、同社株は中間選挙後の売りから反発した。彼は、SpaceXは2027年12月までに年間換算で約5000億ドルの売上高を見込んでいると述べた。彼はその範囲を1兆ドルにまで引き上げる可能性を示唆しており、これはSpaceXが今年末に達成すると見込んでいる1000億ドルのrun-rate(年間換算ペース)と比較される。
では、何がその目標を達成するのか?それは、投資回収の早いコンピュート能力だ。SpaceXの第3四半期決算説明会で、CFOのブレット・ジョンソン氏は、現在の価格では新規のコンピュート投資は1年未満で回収されると述べた。マスク氏はさらに踏み込み、「来年にはコンピュート投資の回収期間が6か月になる可能性も排除できない」と発言した。
これは、SpaceXがレンタルするNVIDIA (NVDA)のGPUに対する驚異的な投資収益率となるだろう。
市場の予想は全く及ばない
アナリストのコンセンサスでは、SpaceXの2027年の売上高は1800億ドル、2028年は3350億ドルと予想されている:
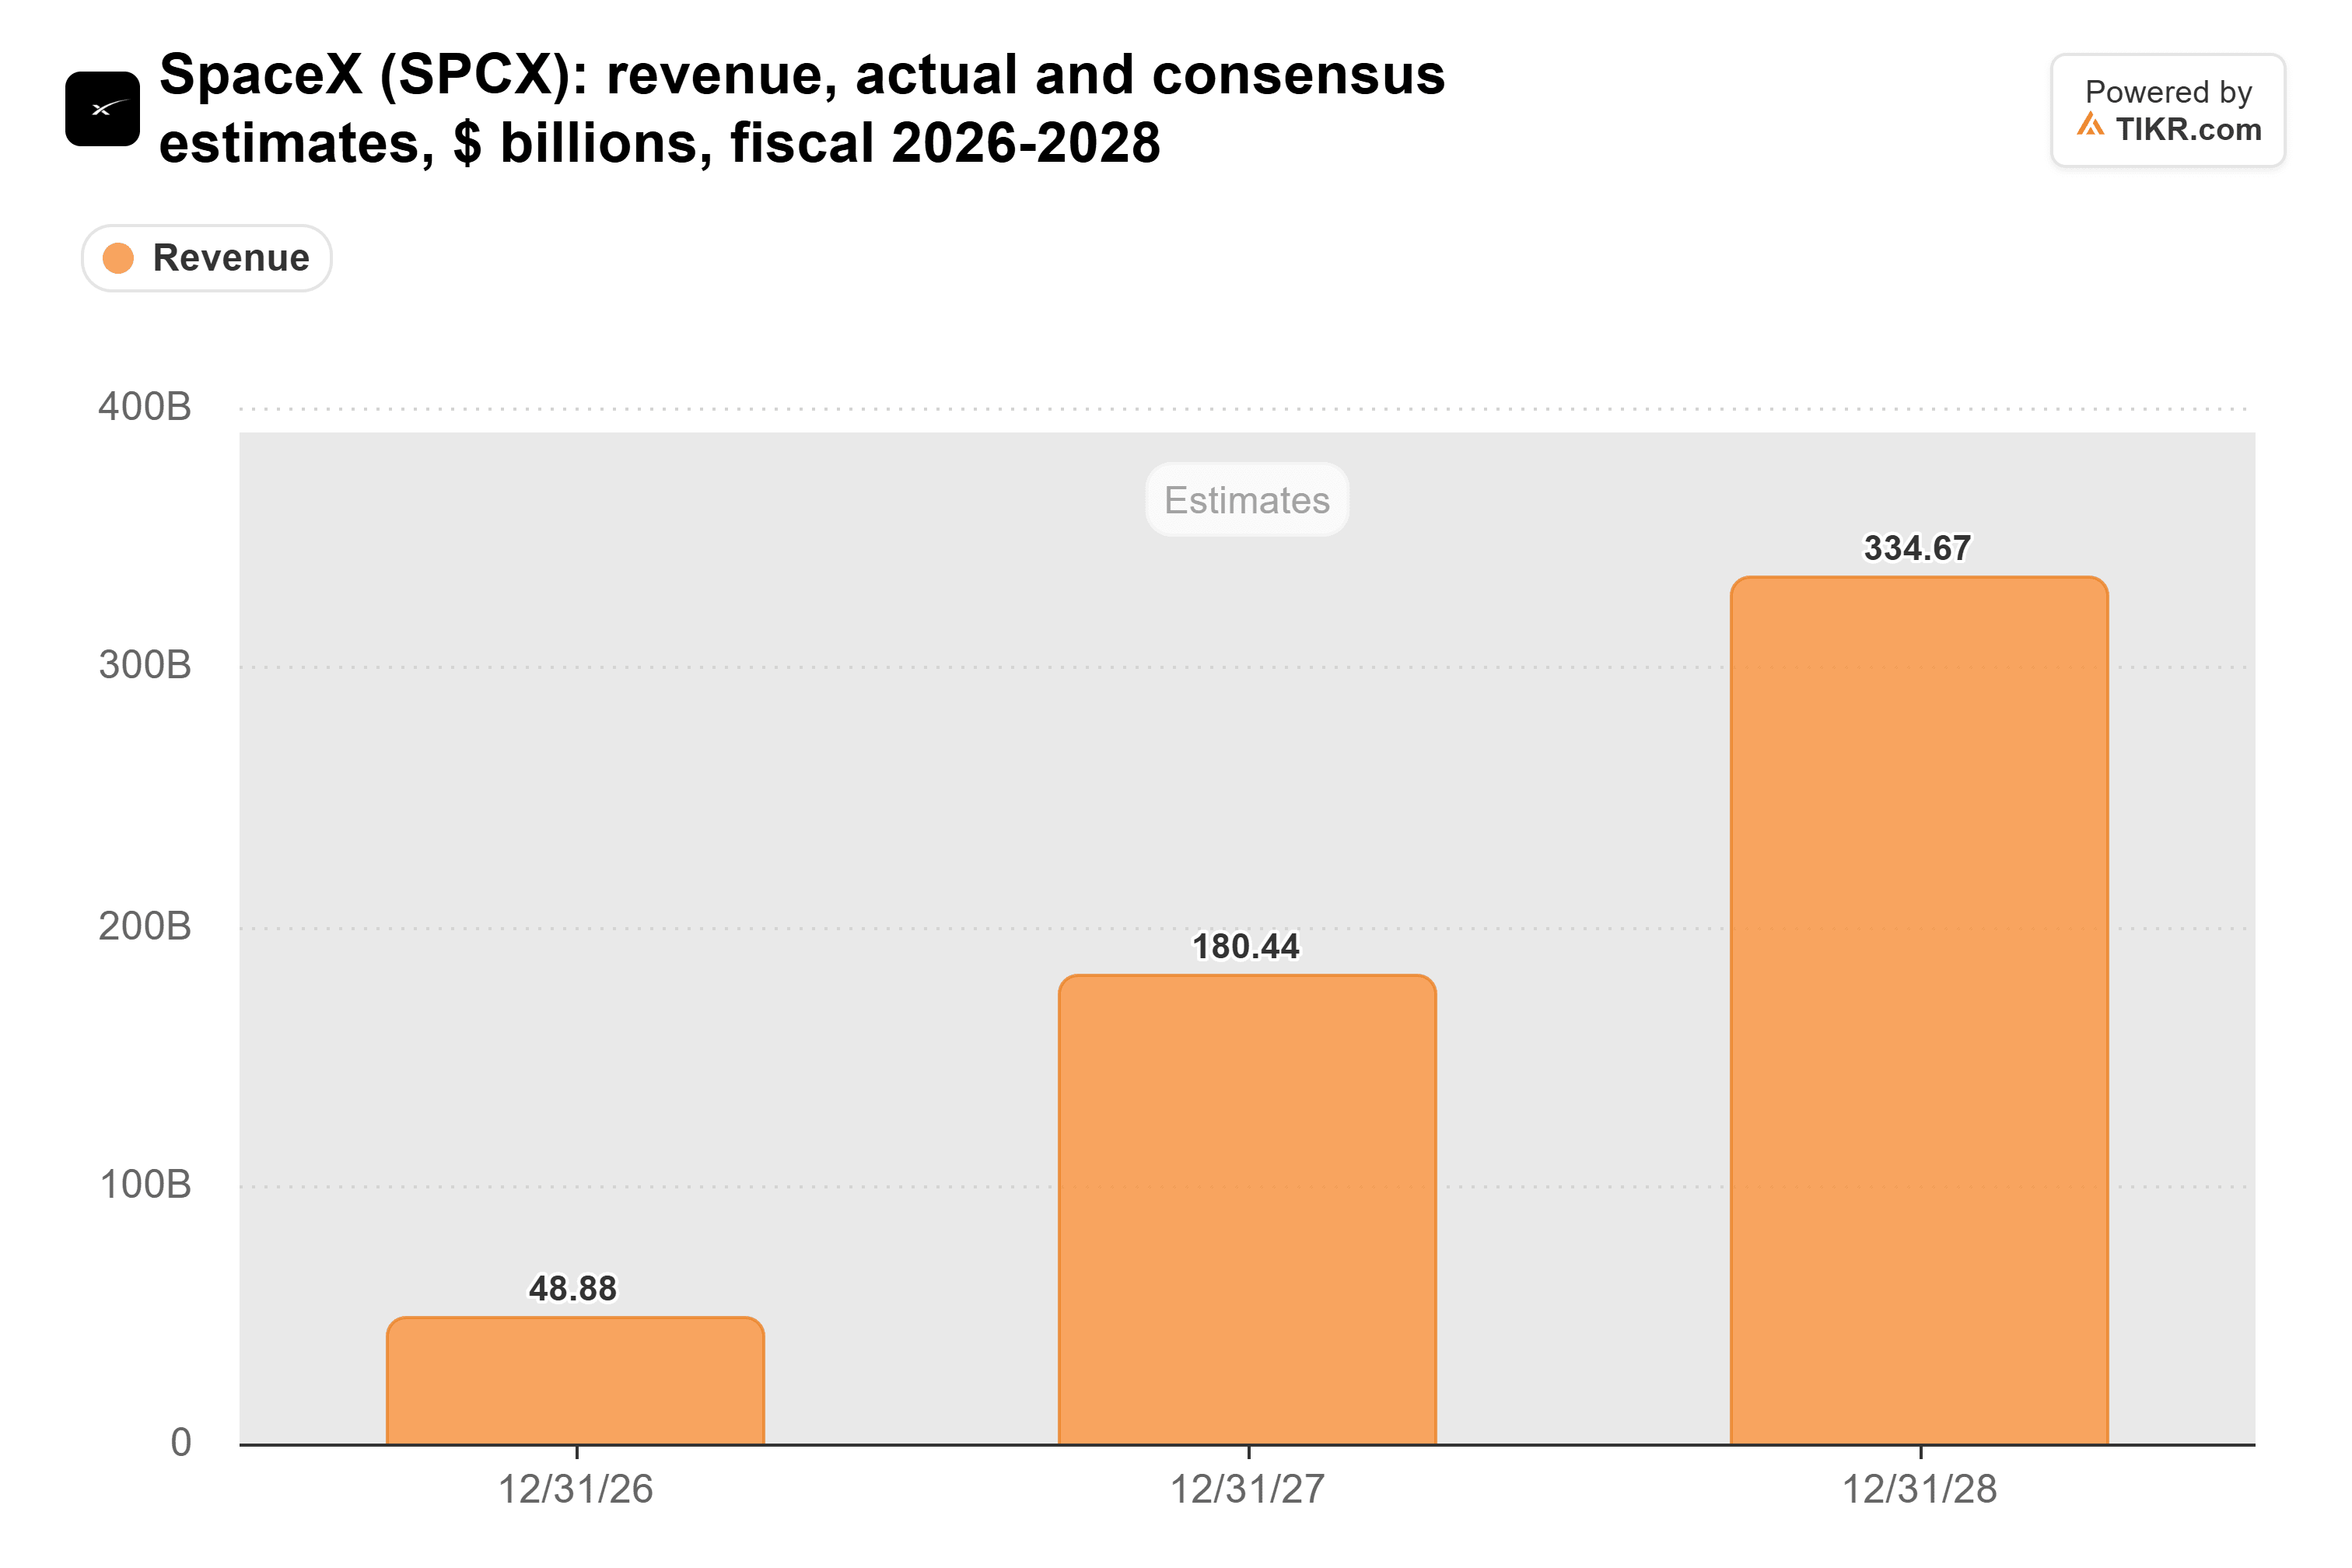
この2028年の数字でさえ、マスク氏がSpaceXがその年に持ち越すと期待する5000億ドルのrun-rate(年間換算ペース)の3分の2以下だ。コンセンサス予想自体も急勾配な上昇を必要としている。SpaceXは2027年第1四半期の売上高を330億ドルから370億ドルとguidance(業績見通し)を発表しており、その範囲の上限を四半期ごとに継続すれば1480億ドルとなる。マスク氏が5000億ドルから1兆ドルの範囲を初めて示したのは第3四半期決算説明会だったため、金曜日のコメントが予想を大きく動かすとは考えにくい。
TIKRはSpaceXについて40人のアナリストを追跡しています。「買い」と言っているのは何人でしょうか?
SpaceXの「買い」「保有」「売り」のレーティングの内訳と、ウォール街の売上高・収益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SpaceXのアナリスト評価を見る
ロン・バロン氏による1ギガワットの計算
ロン・バロン氏のファーム、バロン・キャピタルはSpaceXの主要投資家だ。彼は金曜日のCNBC Squawk Podのエピソードで、投資回収の仕組みを説明した。彼によると、他の建設業者は1ギガワットのデータセンター容量を建設するのに約2年半と500億~600億ドルを要し、その後年間100億~120億ドルでレンタルしているという。一方SpaceXは約350億ドルを費やし、年間約500億ドルでレンタルしている:「我々は500億ドルでレンタルしている。350億ドルを費やして。」
この500億ドルという数字は、ジョンソンCFOが決算説明会で、価格が1ワットあたり30~50ドルの範囲の上限をわずかに上回っているとコメントしたことと一致する。
350億ドルを年間500億ドルで割ると、1ギガワットはわずか8か月強でコストを回収する計算になる。バロン氏の数字によれば、他の建設業者は同じことをするのに4年から6年かかる。6か月の回収期間を実現するには、250億ドルの建設費か、年間700億ドルのレンタル収入が必要となる。(バロン氏はまた、SpaceXがかつて4か月で完了していた建設が現在は約8か月かかるとも述べた。)
これが支出が増え続ける理由だ
1ギガワットが1年未満で投資を回収するなら、賢明な選択は可能な限り多く建設することであり、SpaceXの四半期ごとの設備投資額は今年を通じて上昇している:
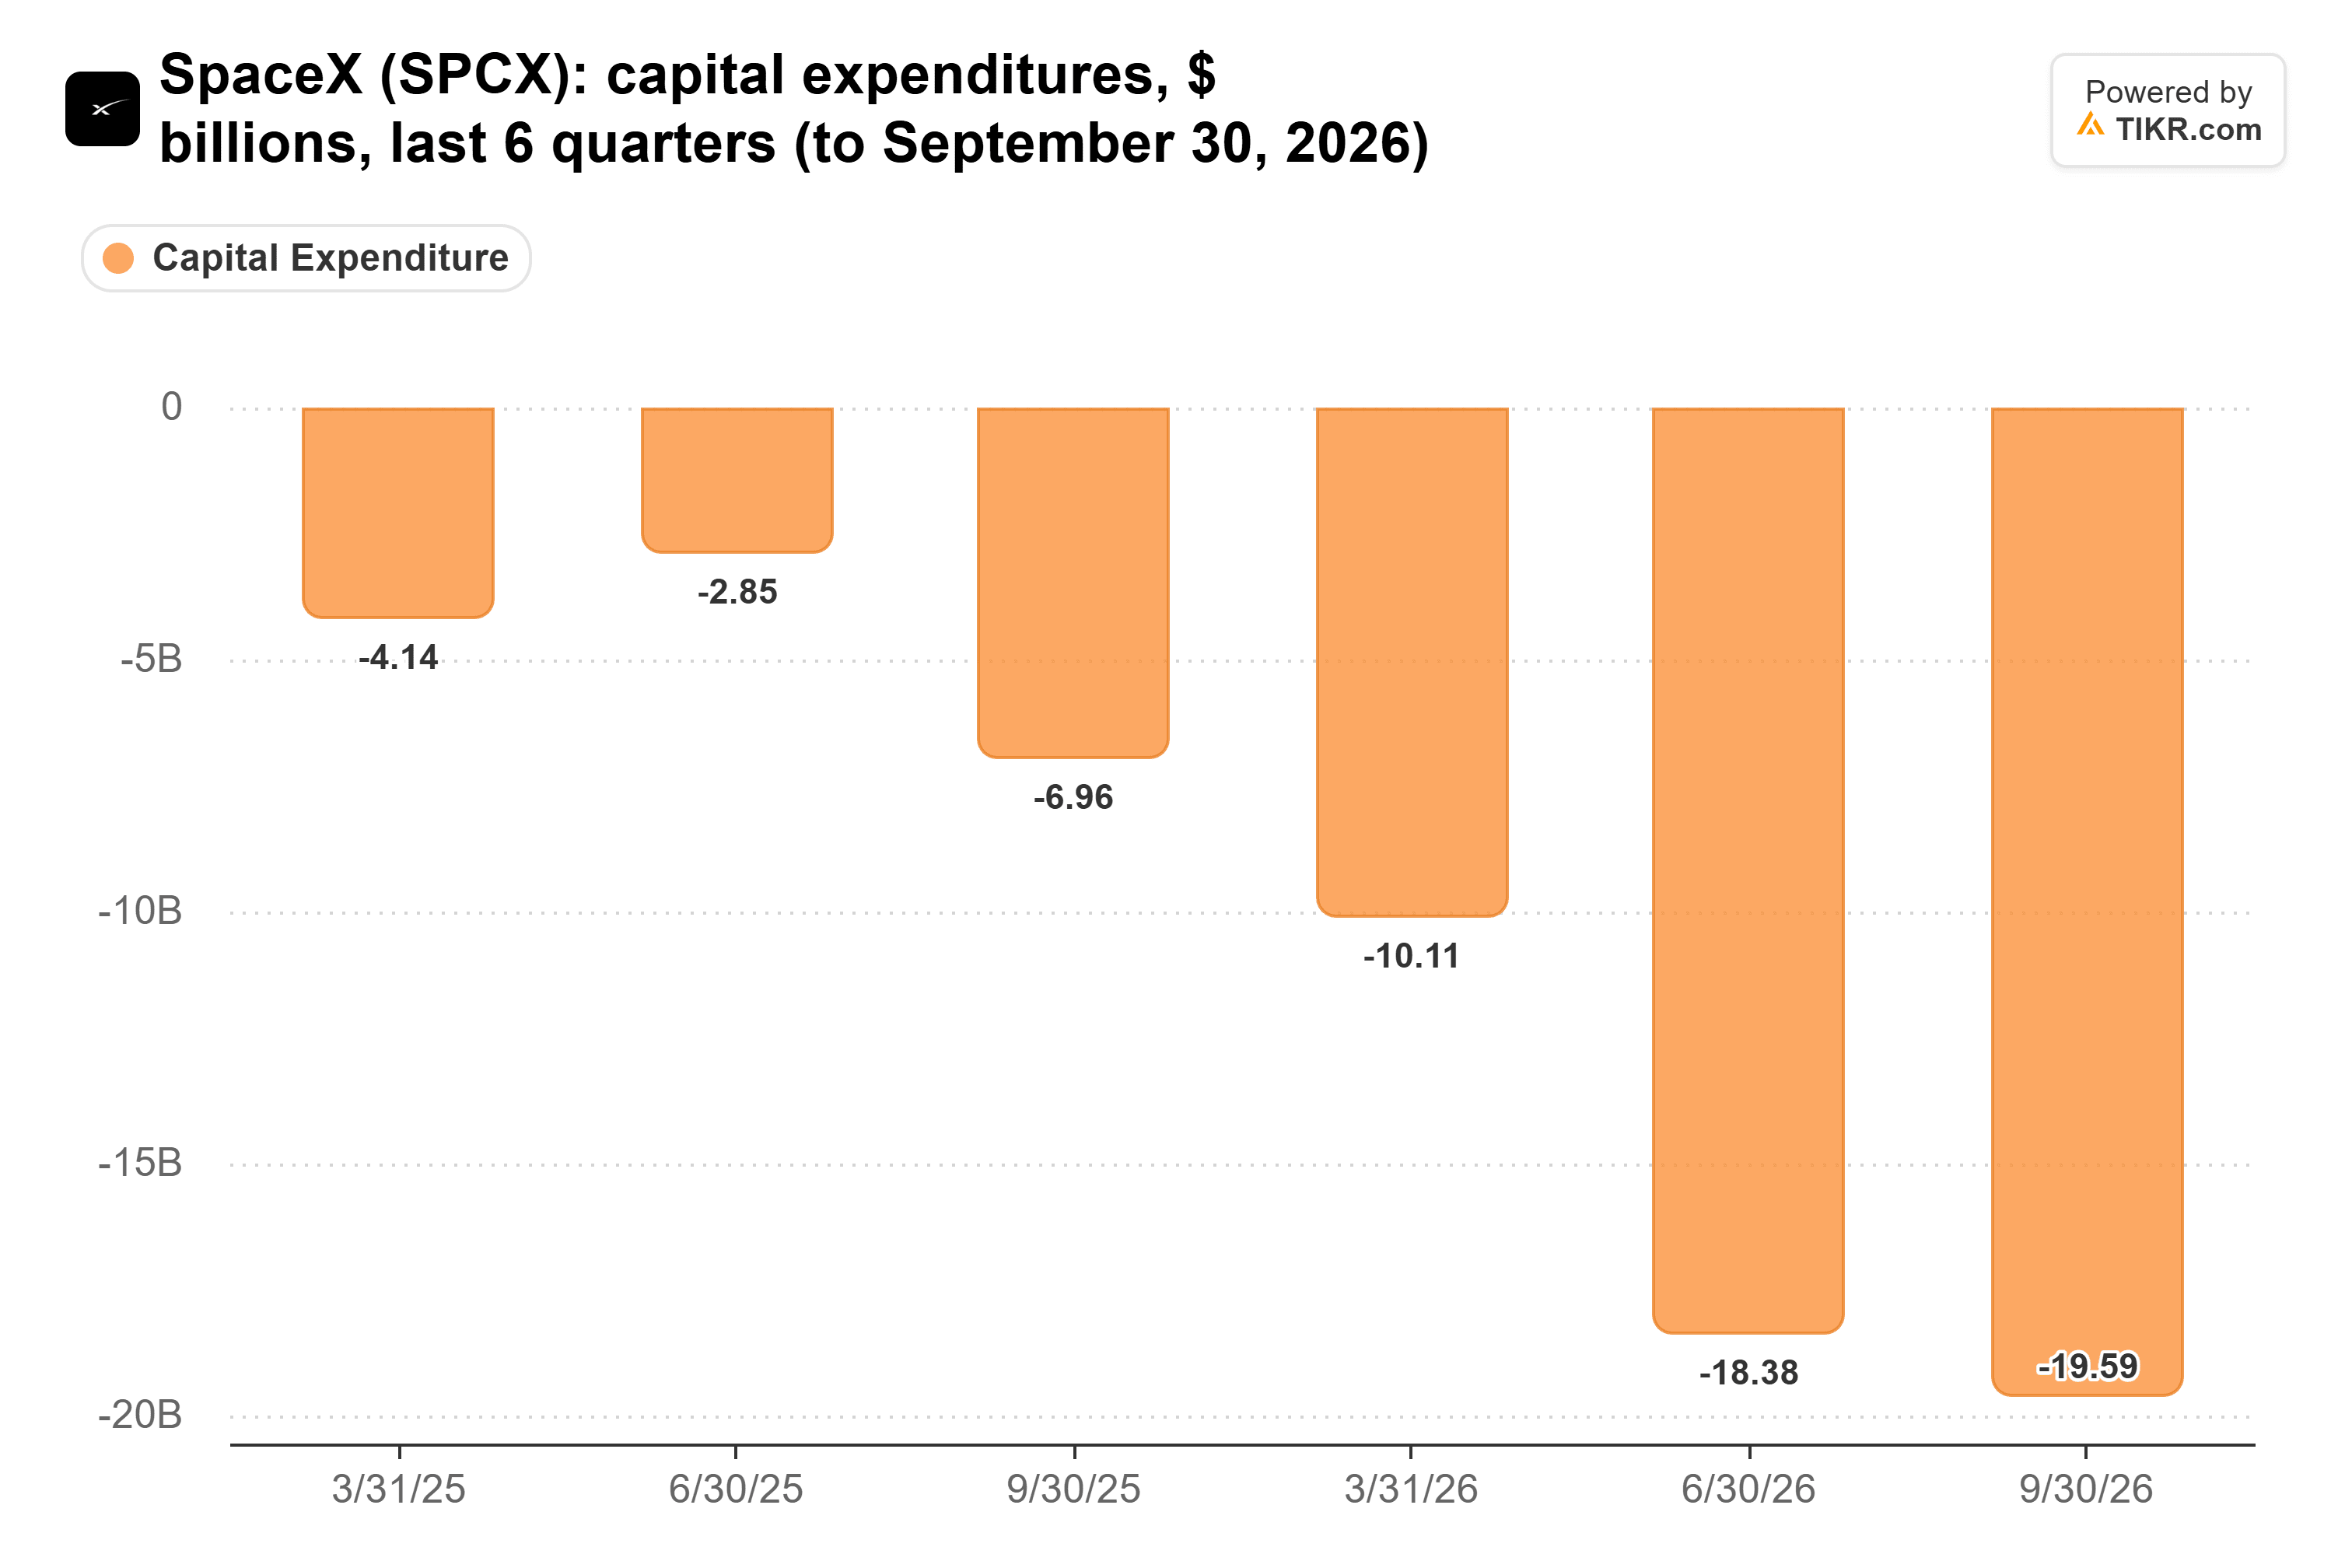
第4四半期はさらに大きくなるだろう。SpaceXは設備投資額を350億ドルから400億ドルとguidance(業績見通し)を発表しており、ジム・クレイマーが金曜日のMad Moneyで指摘したように、アナリストが予想していた201億ドルのほぼ2倍だ。約400億ドルの債務調達がさらなるNVIDIAのGPU購入に充てられる。レンタル料金が維持される限り、SpaceXはNVIDIAが注文を継続すると確信できる顧客となる。
SpaceXは不足価格を請求している
経営陣は自社の価格設定を「実質的にスポット市場の価格」と呼んでいる。SpaceXの四半期報告書によると、最大の顧客は第3四半期の売上高の34.5%を占めた。同社の目論見書には、いずれの側もAnthropicとの契約を90日前通知で終了できるとも記載されている。バロン氏自身、Anthropicが「いずれ」契約をキャンセルし、その容量をGrokが引き継ぐと予想している。
SpaceXのEBITDAマージンは、AI関連契約が始まったことで、第2四半期の35.6%から第3四半期には53.1%に跳ね上がった:
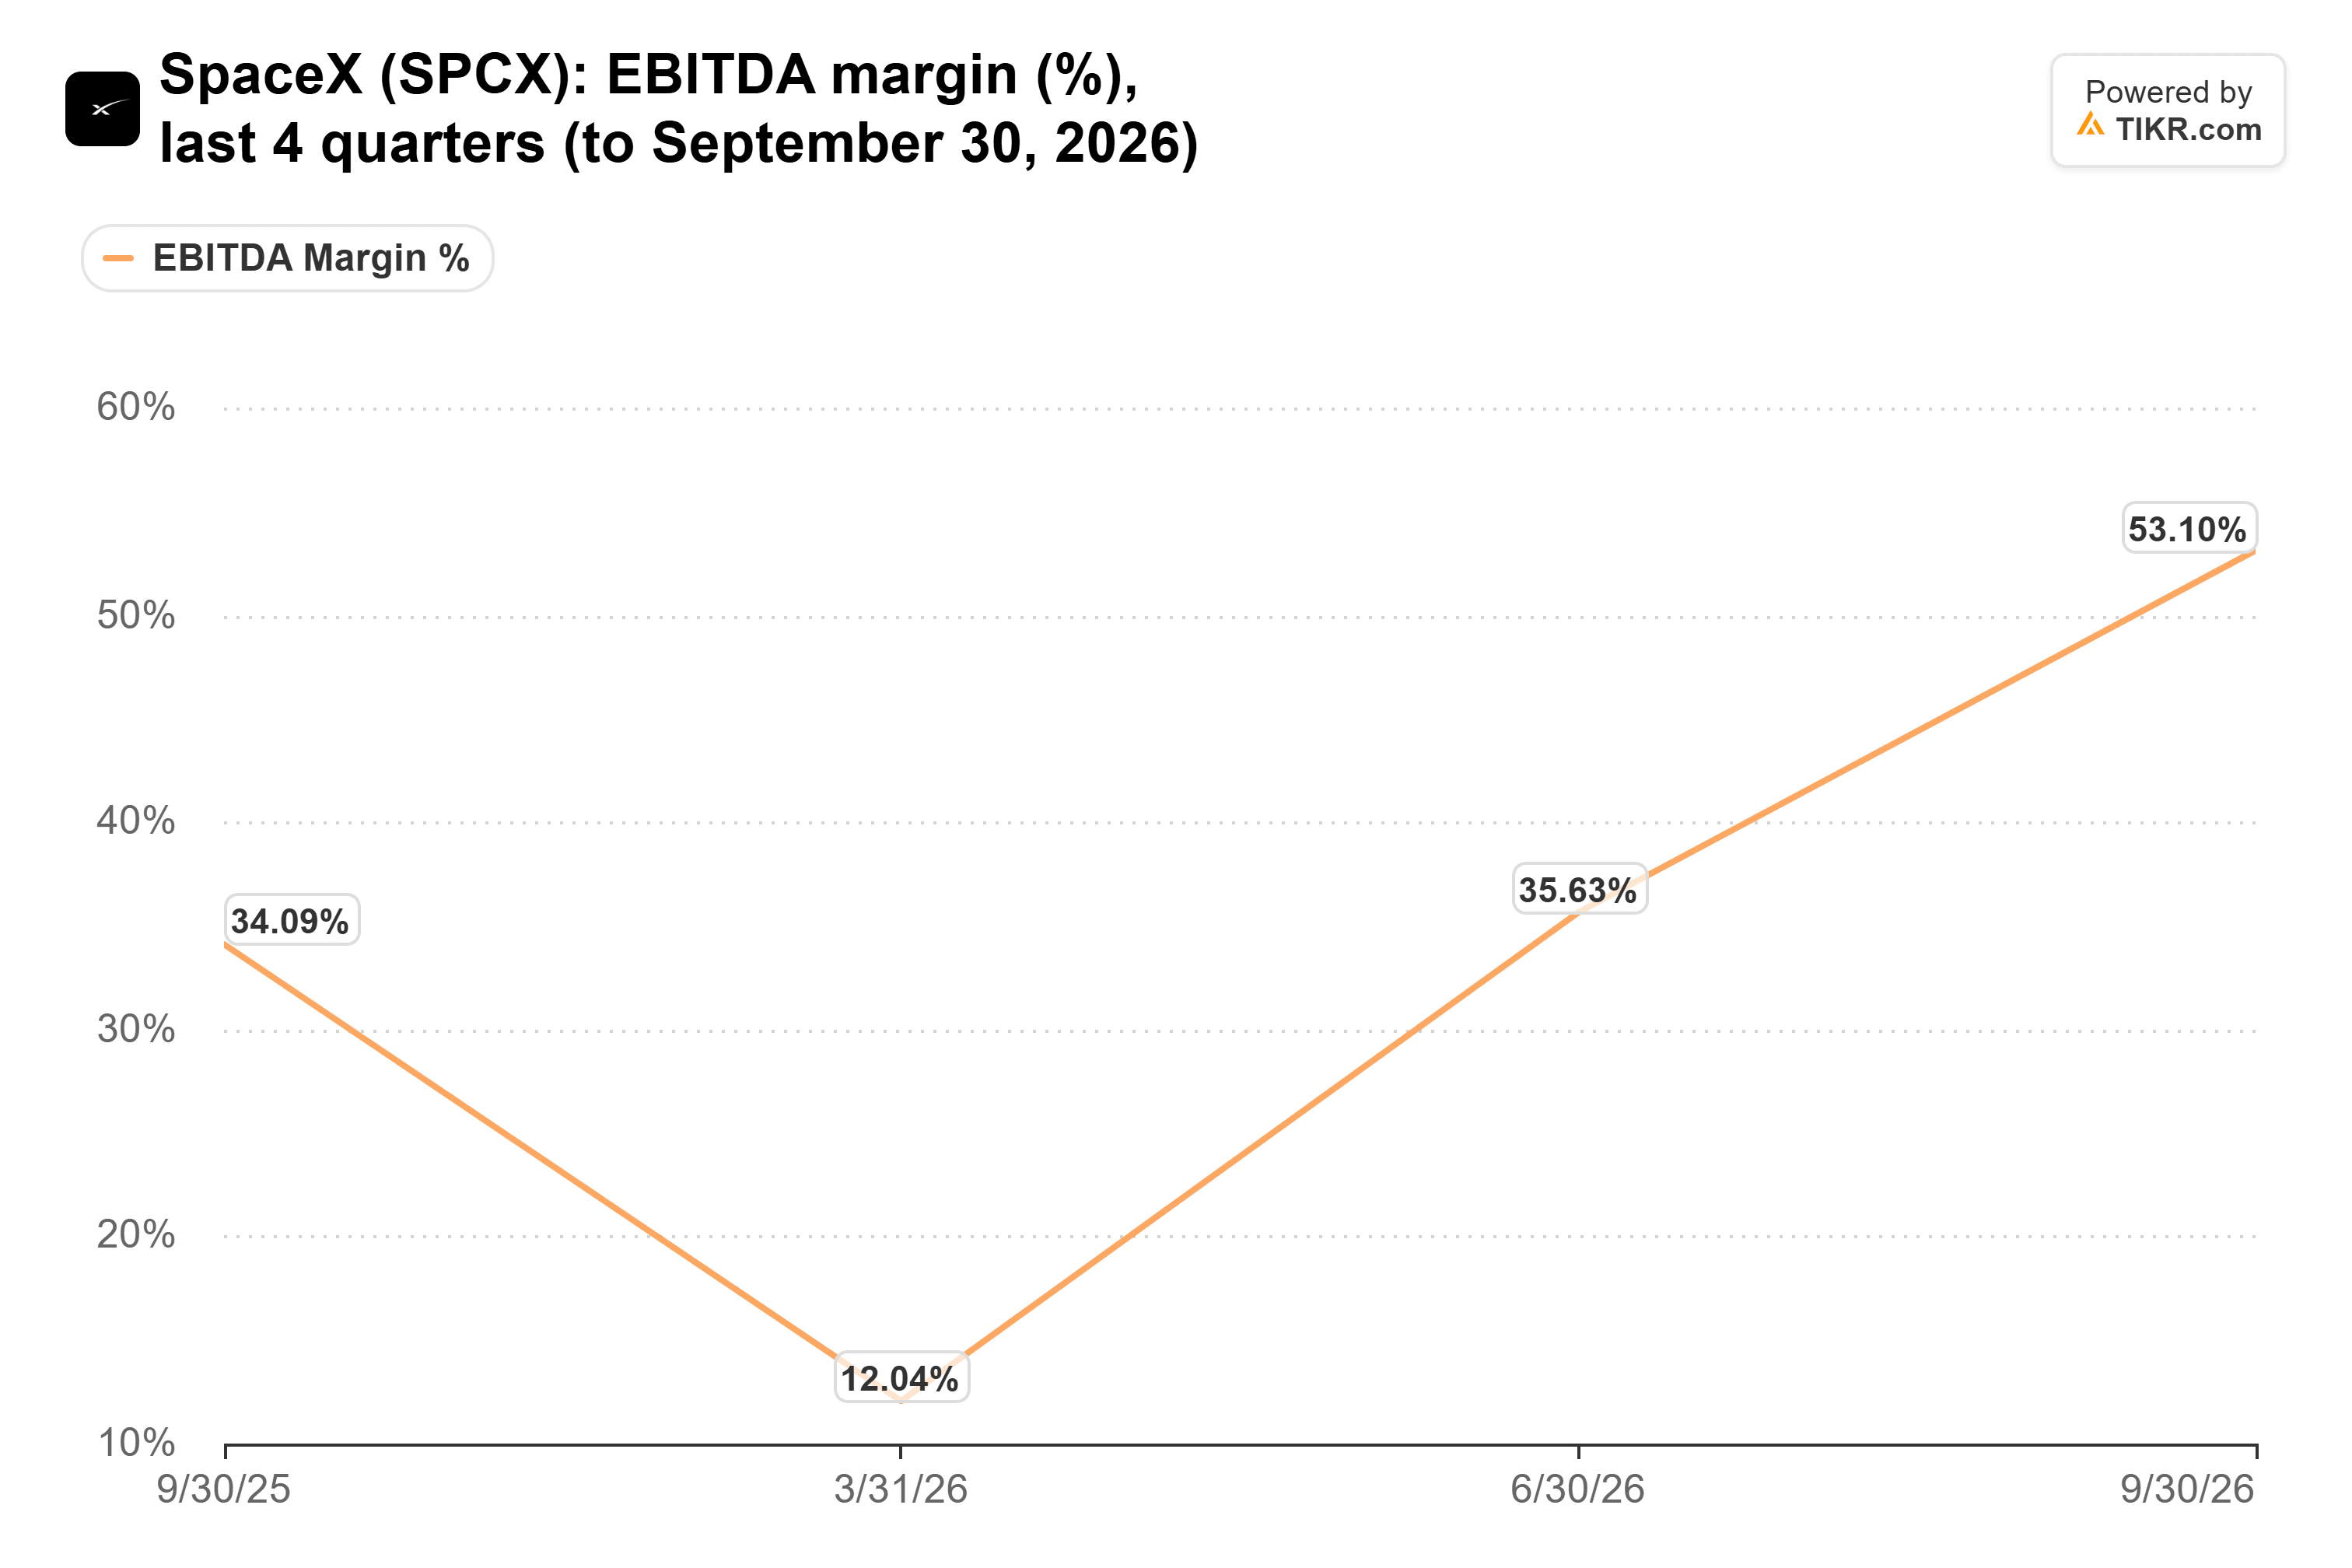
AIは第3四半期の売上高の52%、EBITDAの56%を占めた。しかし、1ワットあたり30~50ドルの範囲の下限である30ドルであれば、350億ドルの1ギガワットは約14か月で投資を回収する計算になる。私の見解では、供給が追いつけば1ワットあたりの価格は下落し、それに伴い投資回収期間は長くなるということだ。
現在の価格では優れた計算
私の結論はこうだ:投資回収の計算はSpaceXの支出を正当化する最良の論拠であり、現在同社が請求している価格では、その計算は成り立つ。しかし、私は同社株を評価する際には、市場の2027年1800億ドルという予想を基準とするだろう。マスク氏の5000億ドルから1兆ドルという目標は、不足価格がSpaceX自身の建設が進む1年間を通じて持続する場合にのみ実現可能だ。来年初めの第4四半期決算は、12月の売上高が1000億ドルのrun-rate(年間換算ペース)に達したかどうか、そして350億~400億ドルの四半期でどれだけの現金を使ったかを示すだろう。
では、SpaceX株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、SpaceXの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!