主なポイント
- ゴールドマン・サックスは、2028年までに製造されるすべてのAIチップを収容するのに十分なデータセンターの「シェル」(建屋)が不足すると警告しており、スーパーマイクロコンピュータのCFOは、すでにシェルが同社の出荷ペースを決定していると述べている。
- NVIDIAにとって、建屋を待つチップは、顧客が注文をキャンセルするよりもはるかに前に、在庫と価格設定に影響を与えるだろう。
- NVIDIAの在庫は2026年7月までの1年間で2倍以上に増加し、316億ドルに達した。これは売上高の伸びとほぼ同調しており、最新四半期の粗利益率は75%だった。
- NVIDIAの11月17日の決算発表が次の試金石となる:売上高に対する在庫の動向と、1月四半期の利益率見通しだ。
NVIDIA (NVDA) は、10月の最高値から11月5日の終値までに、時価総額を約1.4兆ドル失った。これは、中期的なデータセンター懸念から9%下落したその日の下落によるものだ。
現在、ゴールドマン・サックスは、需要が維持されたとしてもNVIDIAを傷つける可能性のある問題を指摘している。
11月6日にCNBCのSquawk on the Streetで読み上げられたレポートで、ゴールドマンは「2028年までに十分なデータセンターシェル、つまり土地、電力、建屋がなくなり、その結果、半導体は過剰になるが、それらを収容するデータセンターシェルが不足する可能性が高いという見方」に言及した。
これは、需要強気派であっても真剣に受け止めなければならない弱気材料だ。
TIKRはNvidiaについて62人のアナリストを追跡しています。「買い」と言っているのは何人?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予測を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
スーパーマイクロはすでに建屋を待っている
11月3日の第1四半期決算説明会で、スーパーマイクロコンピュータ (SMCI) は通期売上高見通しを650億~720億ドルから720億~820億ドルに引き上げた。しかし、CFOのマーク・ロングは何がペースを決めるかを明確にした:「現在、この業界全体でのAI構築における制約要因は、土地、電力、そしてデータセンターシェルです」
彼は、この範囲は「顧客施設が、我々がすでに製造したものを受け取れるようになるペース」に依存すると述べた。また、四半期売上高の約23億ドルは以前の導入分のキャッチアップだったため、スーパーマイクロの業績はすでに顧客の建屋の状況に合わせて動いている。
イーロン・マスクが挙げるボトルネックはさらに長い。Dwarkesh Patelへのインタビューを「すぐに、実際に稼働させられる量よりも多くのAIチップを製造することになる」と要約した投稿に返信し、マスクは次のように付け加えた:「そして電気設備、冷却、ネットワーキング、バッテリーもね」
ウォール街はすべてのチップが接続されると想定している
これはNVIDIAにとって重要だ。アナリストは同社の売上高が上昇し続けると予想しており、2027年1月期で4,120億ドル、2028年会計年度で6,920億ドル、2029年会計年度で9,030億ドルと見込んでいる。これはゴールドマンの言う2028年の大部分をカバーする:
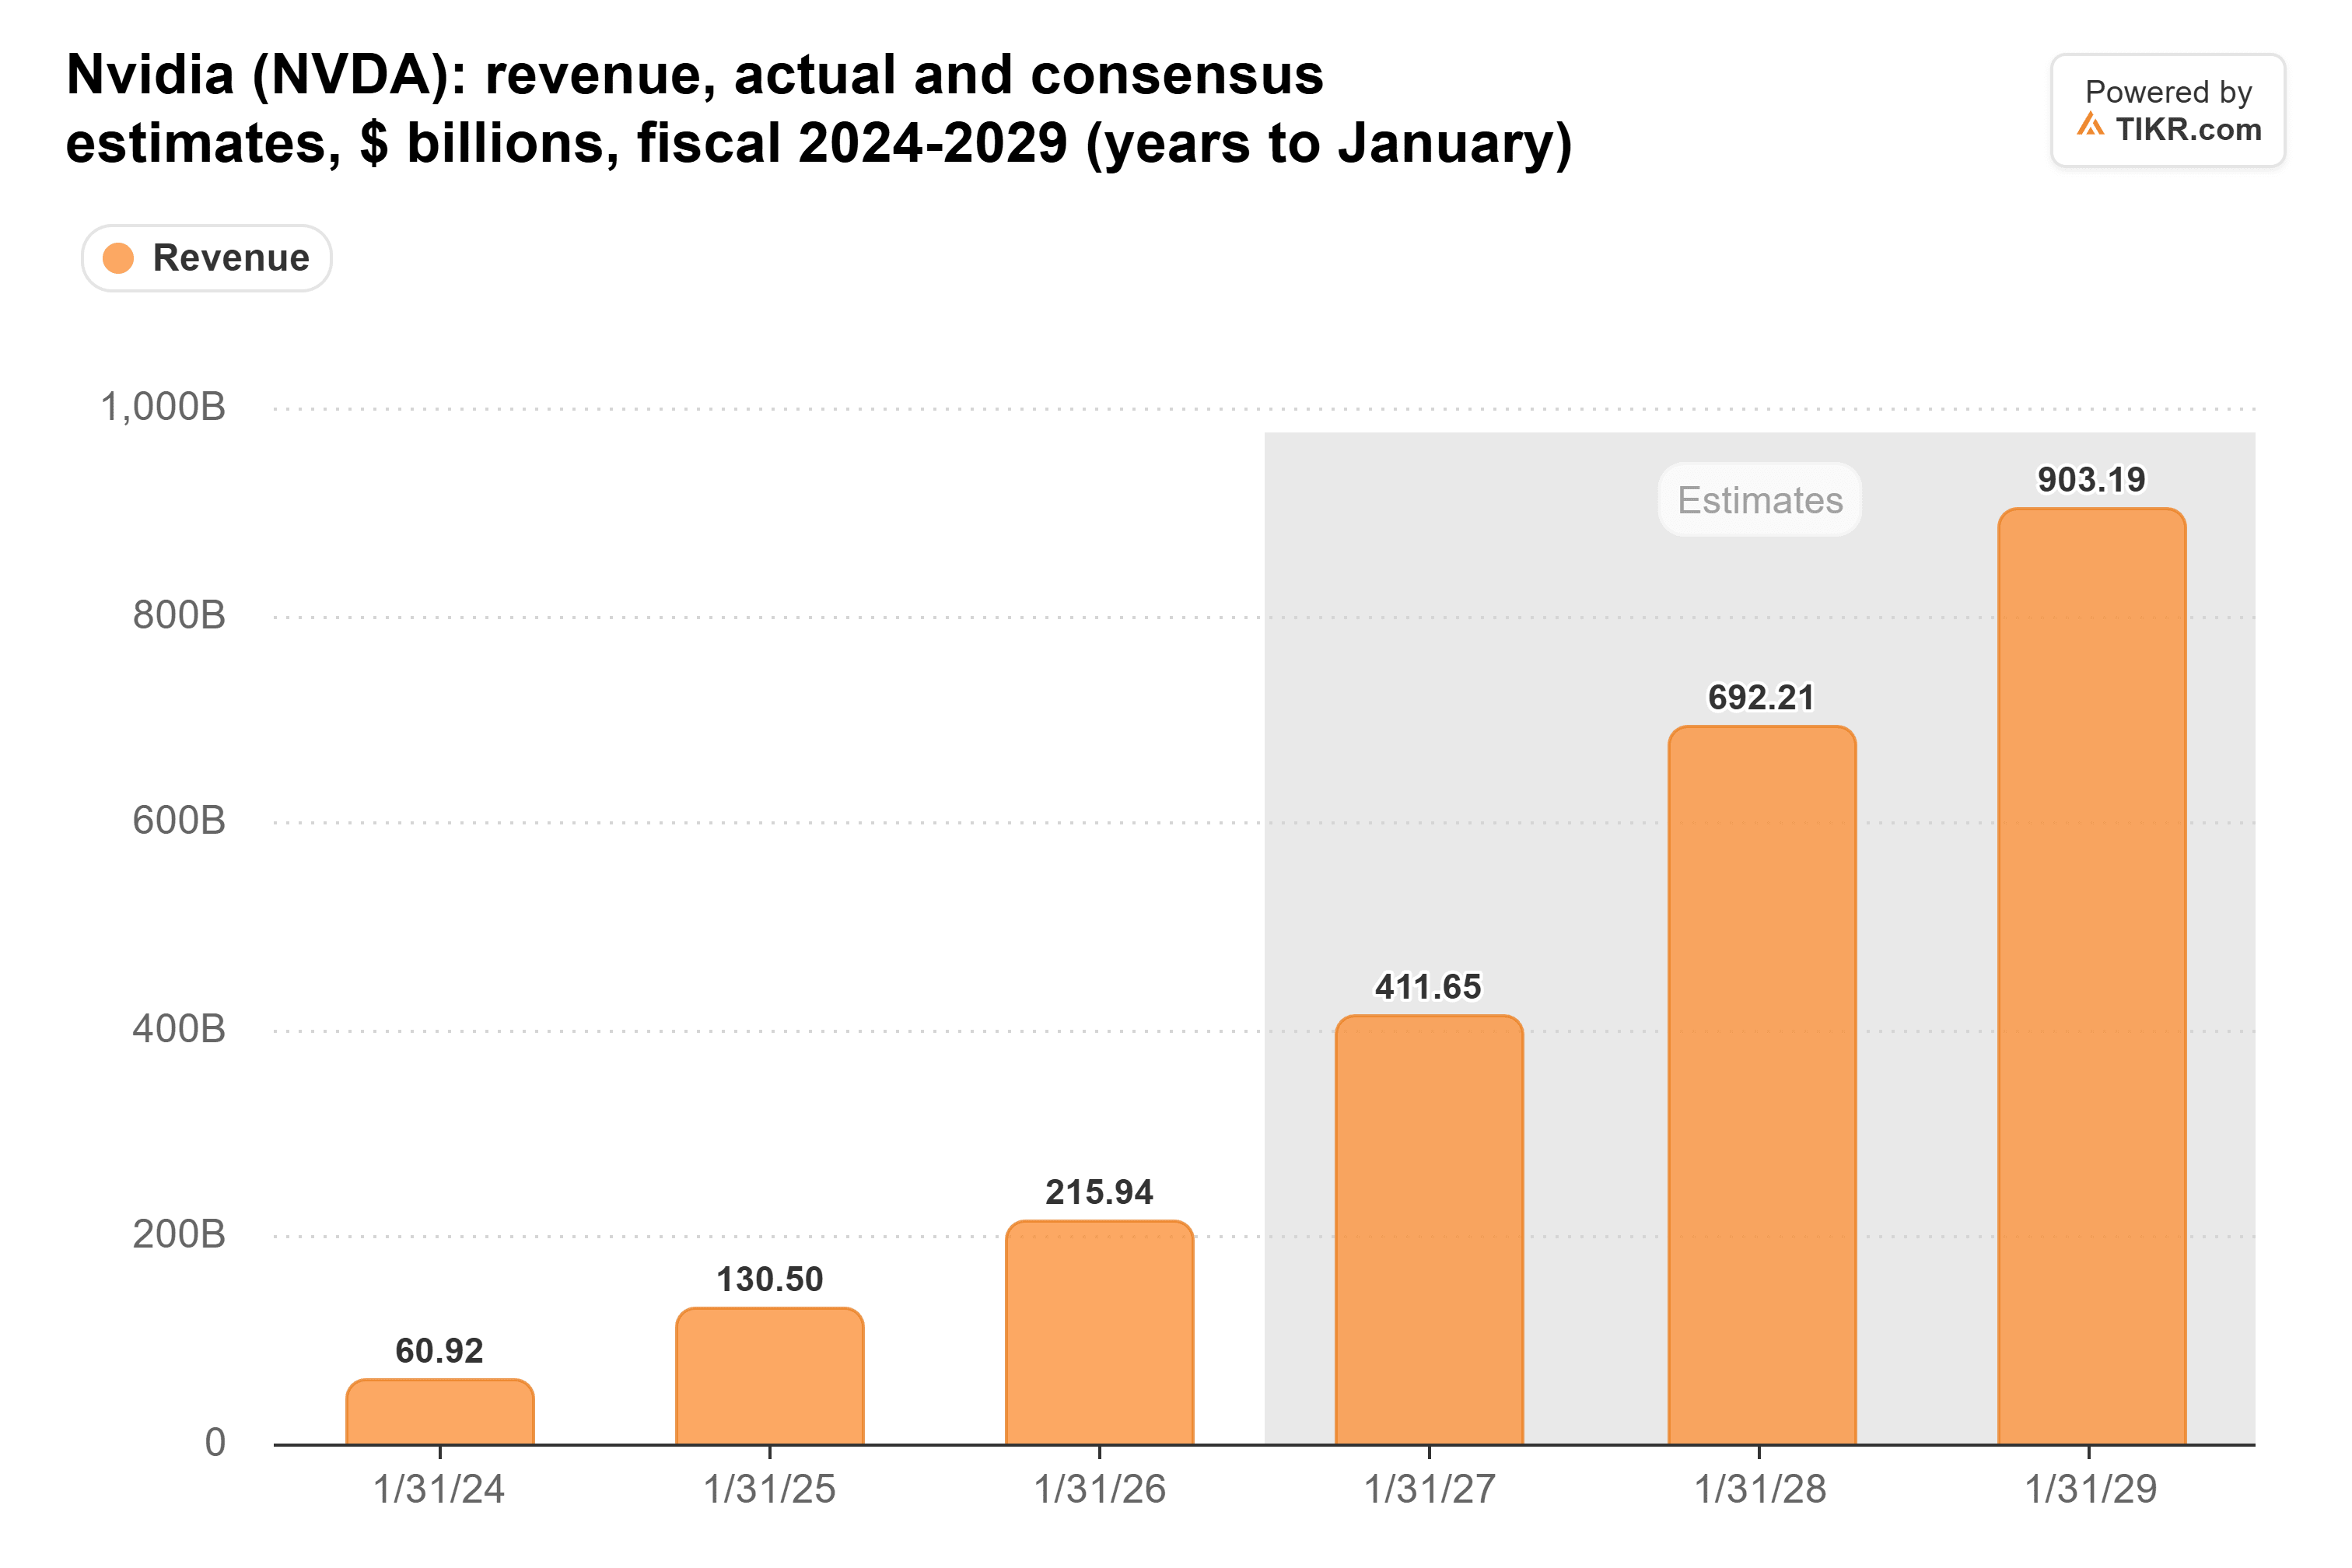
NVIDIAは2028年会計年度までは需要を満たすのに十分なチップを製造できないと述べているため、アナリストが今後2年間の予測をゴールドマンのレポートに基づいて下方修正することは期待しない。注目すべきは2029年会計年度であり、これを予測しているアナリストは38人しかいない。
在庫の行に注目
もし買い手の建屋が準備できていなければ、彼らは納期を遅らせ、チップをNVIDIAの棚に残すことになるだろう。同社の在庫は2年間で4倍以上に増加している:
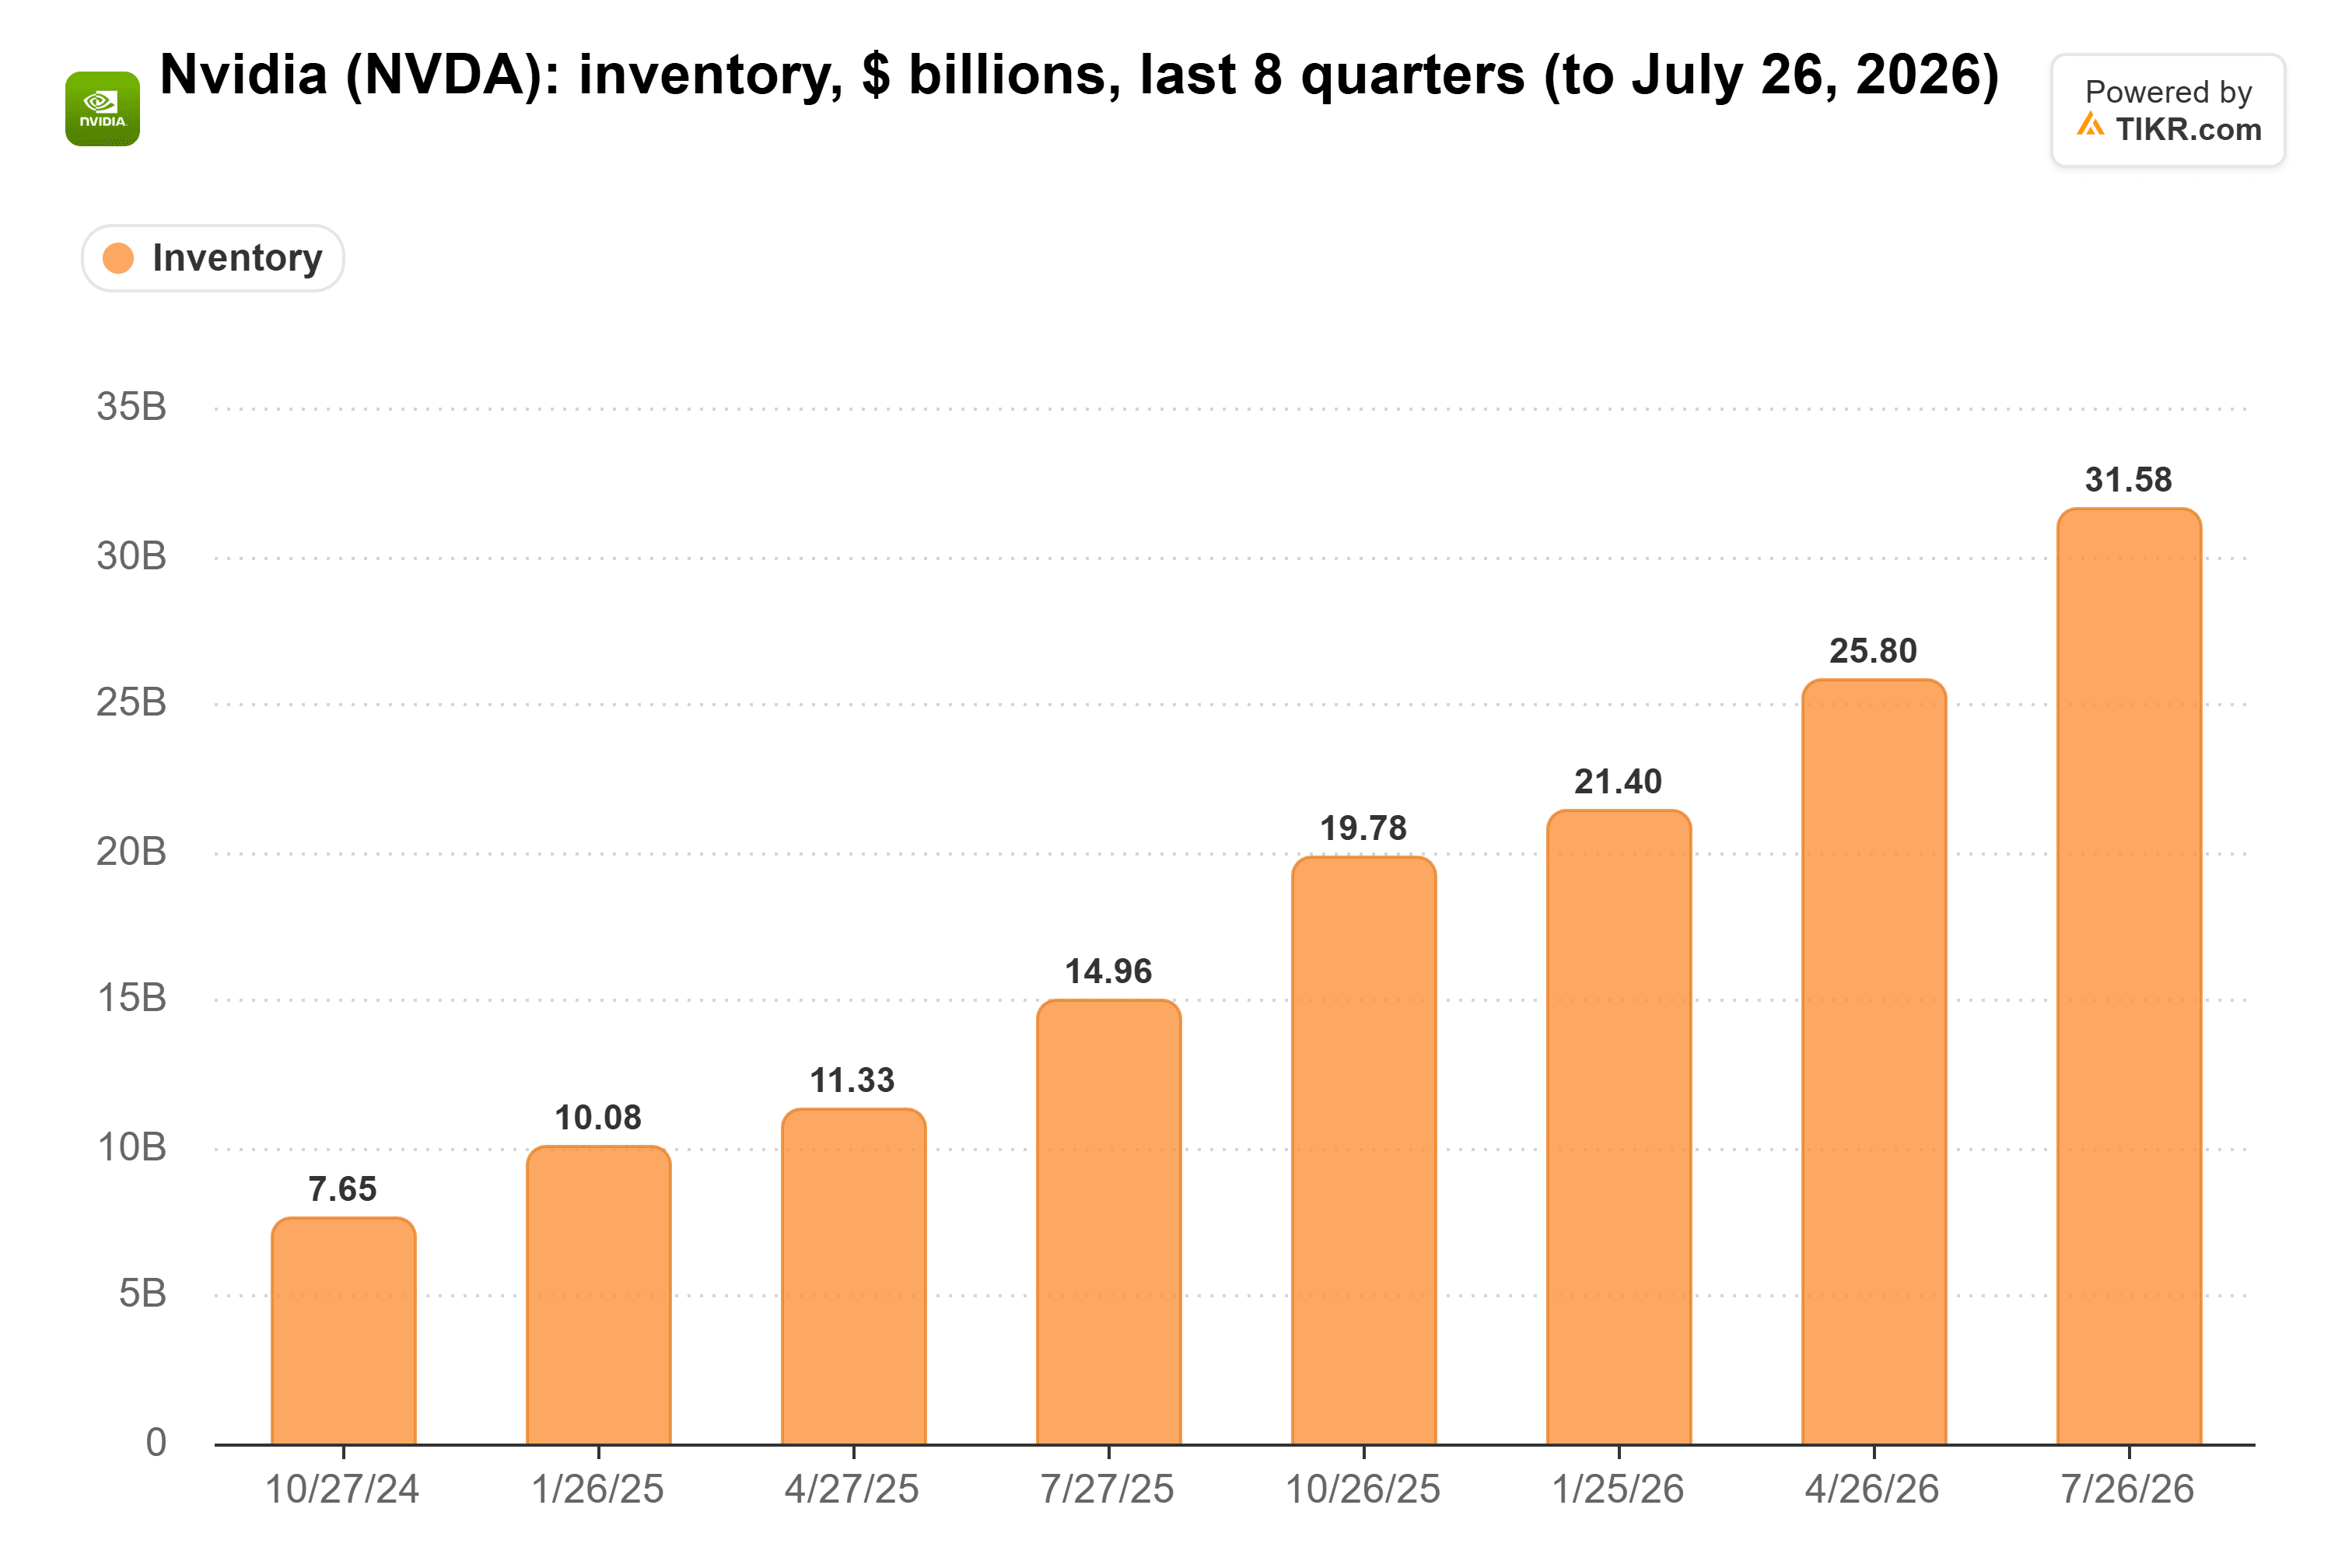
これは警戒すべきに見えるが、売上高と比較してみると話は別だ。2026年7月26日までの四半期の売上高は前年同期比2倍以上の962億ドルに達し、在庫も150億ドルから316億ドルへとほぼ同様のペースで増加した。
より心配なのは、今後入ってくるものだ:NVIDIAの最新四半期報告書によると、供給とキャパシティへのコミットメントは2,790億ドルに上り、そのほとんどがメモリと製造に関するものだ。これは前四半期の1,190億ドルから増加している。顧客がそれを収容する場所があるかどうかに関わらず、同社はこの供給に対して責任を負っている。
利益率が次の手がかり
顧客が使用できないチップの山は、NVIDIAに2つの選択肢を残す:価格を下げるか、在庫を減損処理するかだ。どちらも粗利益率を押し下げる。粗利益率は過去4四半期、73%から75%の間で維持されてきた:
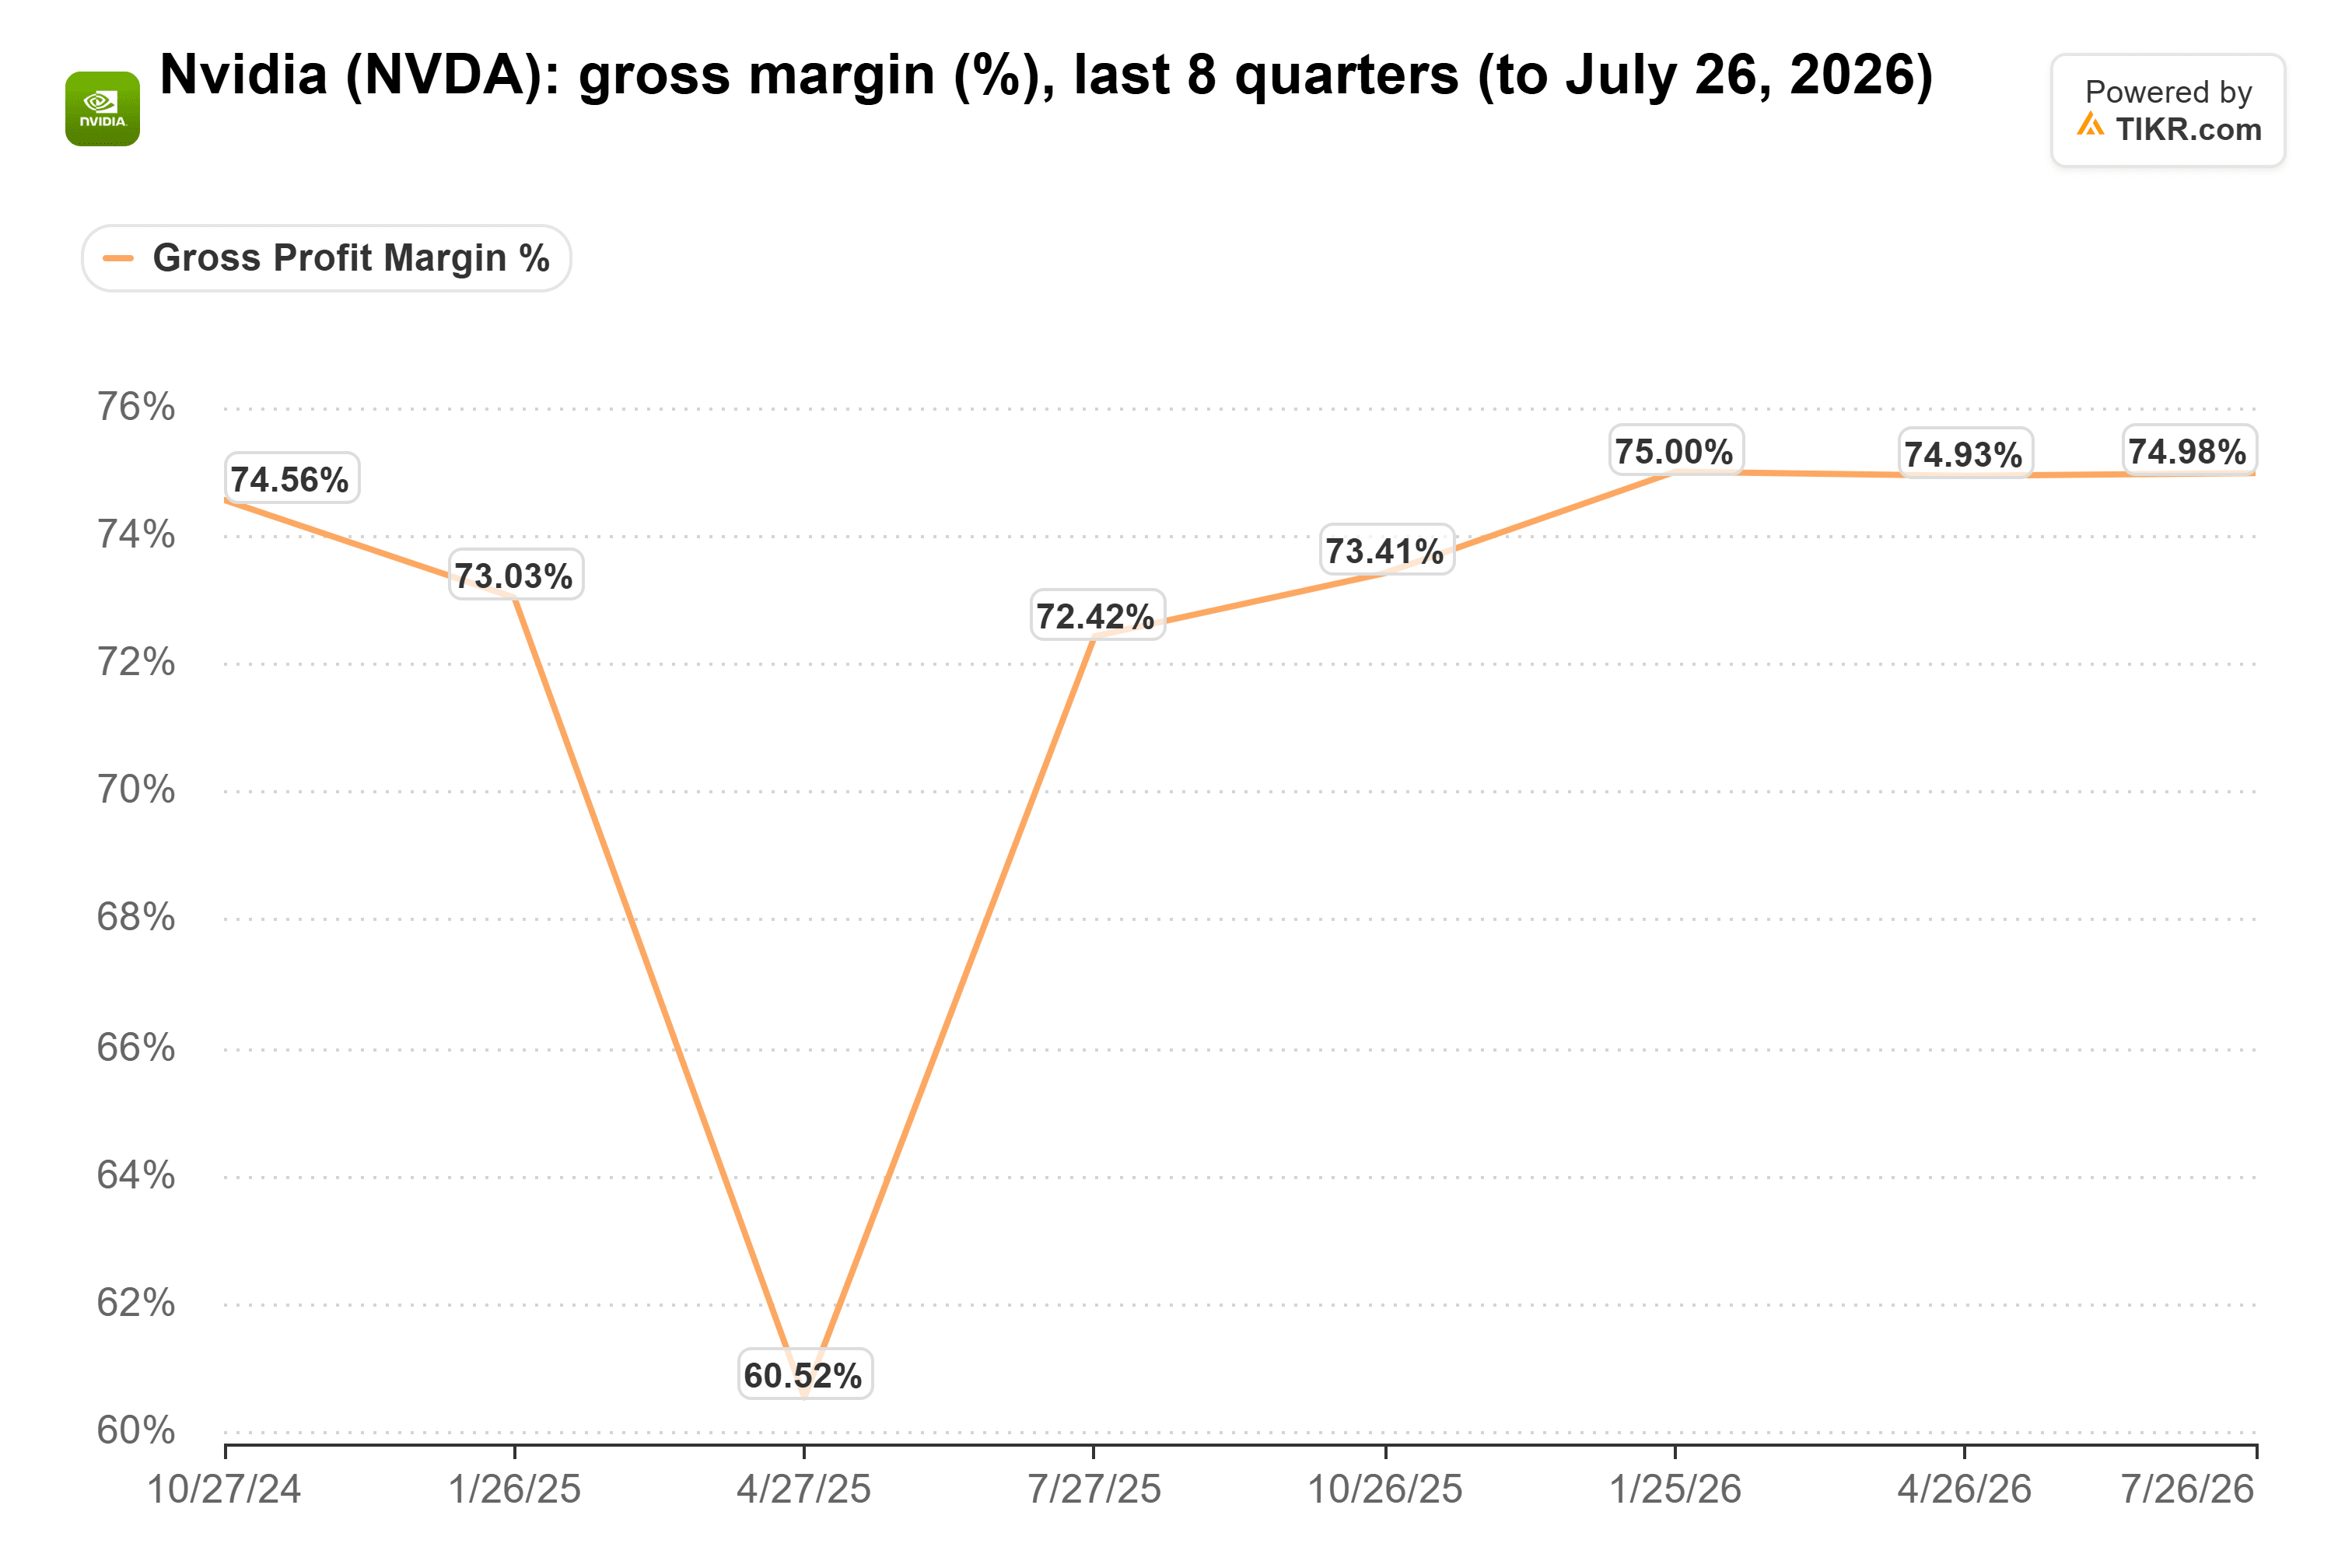
唯一の大きな下落、2025年4月期の60.5%は、プレビューに最も近いものだ。NVIDIAは、米国が中国でのH20チップの販売にライセンスを要求した後、過剰なH20在庫と購入義務に対して45億ドルの減損処理を行った。
今後数四半期は読み取りが難しくなるだろう。経営陣はすでに、メモリ価格の上昇に伴い、2027年1月四半期に粗利益率が71%から72%で底を打つと見込んでいるからだ。
上昇するレンタル料はゴールドマンのストーリーに合致
需要は依然として供給を大きく上回っている:NVIDIAは2兆ドルを超えるクラウドのバックログを挙げており、5月には経営陣がH100のレンタル価格が年間で20%上昇したと述べた。しかし、レンタル料の上昇は、シェル不足がどのように見えるかということだ。なぜなら、接続されたチップは、電力供給されたスペースが不足しているときに、より多くの収益を上げるからだ。レンタル料は、すでに居場所があるチップに対してのみ支払われる。ゴールドマンの警告は、まだ居場所を待っているチップについてのものだ。
まだ過剰在庫はない
ゴールドマンの警告は心配すべき正しい警告だ。なぜなら、行き場のないチップは、顧客が注文をキャンセルするよりもはるかに前に、NVIDIAの在庫と価格設定に影響を与えるからだ。しかし、NVIDIA自身の数字はまだ山積みを示していないため、ゴールドマンのレポートだけでこの株を売ることはないだろう。
NVIDIAは11月17日に決算を発表する。もし在庫が売上高よりも速く成長するか、1月四半期の利益率見通しが71%を下回るなら、それがゴールドマンが正しいという最初の兆候だ。
では、NVIDIAの株は実際にいくらの価値があるのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、NVIDIAがどのような価値を持つ可能性があるかを見ることができます。ウォール街のコンセンサス予測から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!