主なポイント
- ソフトバンクグループは、オハイオ州のデータセンターキャンパスに関連する37億ドルの減損処理により、第2四半期(9月期)に1兆1200億円(71億ドル)の純損失を計上し、約2年ぶりに最終赤字に転落しました。
- ソフトバンクは、アーム・ホールディングス株7億6900万株(同社の72%)を担保に、250億ドルに引き上げられたと報じられている証拠金貸付(マージンローン)を組んでおり、アーム株価の下落は親会社に圧力をかけます。
- ソフトバンクの関連会社は、アームの2026年3月期(2026年度)売上高の14%を占め、2026年6月30日時点で、アームは同社から請求前の売上高5億7720万ドルを計上していました。
- この請求前残高が注目すべき数字であり、関連会社からの3億ドルの支払いが3月までに行われる予定です。
ソフトバンクグループ (SFTBY) は約2年ぶりに最終赤字を計上しましたが、アーム・ホールディングス (ARM) の株主はこの結果に注意を払うべき理由があります。
ソフトバンクはアームの86.4%を保有しています。また、アームの最大の顧客の一つであり、保有するアーム株の大半を担保に借り入れを行っています。
具体的に何が起きたのか
ソフトバンクの9月期(第2四半期)決算は、アナリスト予想を大きく下回る内容でした:
- 純損失1兆1200億円(71億ドル)(市場平均予想は1290億円の利益)
- オハイオ州データセンターキャンパス向けの設備・製造能力に対する返金不能な前払い金の37億ドル減損処理
- ビジョン・ファンドの816億円の損失
- アーム、インテル、クパンの株価下落が損失に加算
この損失の多くは帳簿上のものです。減損処理は既に支払済みの現金を対象としており、株価下落による損失は現金流出を伴いません。
より大きな懸念はソフトバンクの負債です。同社の株価は、AI関連投資を支える借り入れへの懸念から、6月の史上高値から50%以上下落しています。また、9月には最大で9.75%の利回りで、過去最高額となる111億ドルのハイイールド債を発行しました。
TIKRはアーム・ホールディングスについて43人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
アーム・ホールディングスの「買い」「保有」「売り」評価の内訳、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アーム・ホールディングスのアナリスト評価を見る
アームはソフトバンクの担保
アームの年次報告書によると、2026年5月21日時点で、ソフトバンクは9億2270万株のアーム株を保有していました。そのうち7億6900万株(同社の72.0%)を担保に提供しています。9月には、ブルームバーグが報じたように、ソフトバンクはアーム株を担保とする証拠金貸付を50億ドル増額し、総額250億ドルに引き上げました。これは同貸付の3度目の増額でした。
この借り入れにより、アーム株価の下落はすべて親会社のレバレッジ問題となります。アーム自身の株価下落も、今四半期のソフトバンクの赤字要因の一つとなりました。この借り入れがソフトバンクに追加担保の差し入れや株式売却を強制するアーム株価水準については誰も報告しておらず、投資家は推測するしかありません。
ソフトバンクはまた、支払いも行っている
ソフトバンクの関連会社は、2026年3月期(2026年度)にアームの売上高7億440万ドルを占めました。これは全体の14.3%で、前年度の1億4550万ドルから増加しています。経営陣は、関連会社からのライセンスおよび設計業務による収入が、2027年3月期(2027年度)の残りの四半期において四半期あたり約2億ドルにもなると見込んでいます。
アームのライセンス収入の成長はこの業務に依存していました。ソフトバンク関連会社とアーム・チャイナを除くと、アームの2026年度ライセンス収入は9%減少し、13億ドルとなりました。
これは、ロイヤルティ収入の伸びが鈍化している今、より重要です。メモリコストがスマートフォンに影響を与え、ロイヤルティ収入は9月四半期にわずか8%の成長にとどまりました。一方、ライセンスその他の収入は50%増の7億7300万ドルに跳ね上がり、アームが示していた約30%の業績見通しを大きく上回りました。ソフトバンク関連会社がこの上振れに占める割合が大きければ大きいほど、アームの成長は70億ドルの損失を計上したばかりの親会社への依存度が高まります。
アナリストは、アームの売上高が2026年度の49億2000万ドルから2028年度には83億7000万ドルに増加すると予想しています:

関連会社が四半期あたり約2億ドルの支出を継続する限り、ソフトバンクの損失はこれらの予想に影響を与えるべきではありません。
5億7720万ドルに注目
アーム株主にとって注目すべき数字は5億7720万ドルです。これは、2026年6月30日時点で、アームがソフトバンク関連会社から計上しているがまだ請求していない売上高です。3月31日時点の6億4580万ドルからは減少していますが、2025年3月31日時点の1億4550万ドルからは増加しています。また、6月四半期にアームが計上した12億9000万ドルのほぼ半分に相当します:
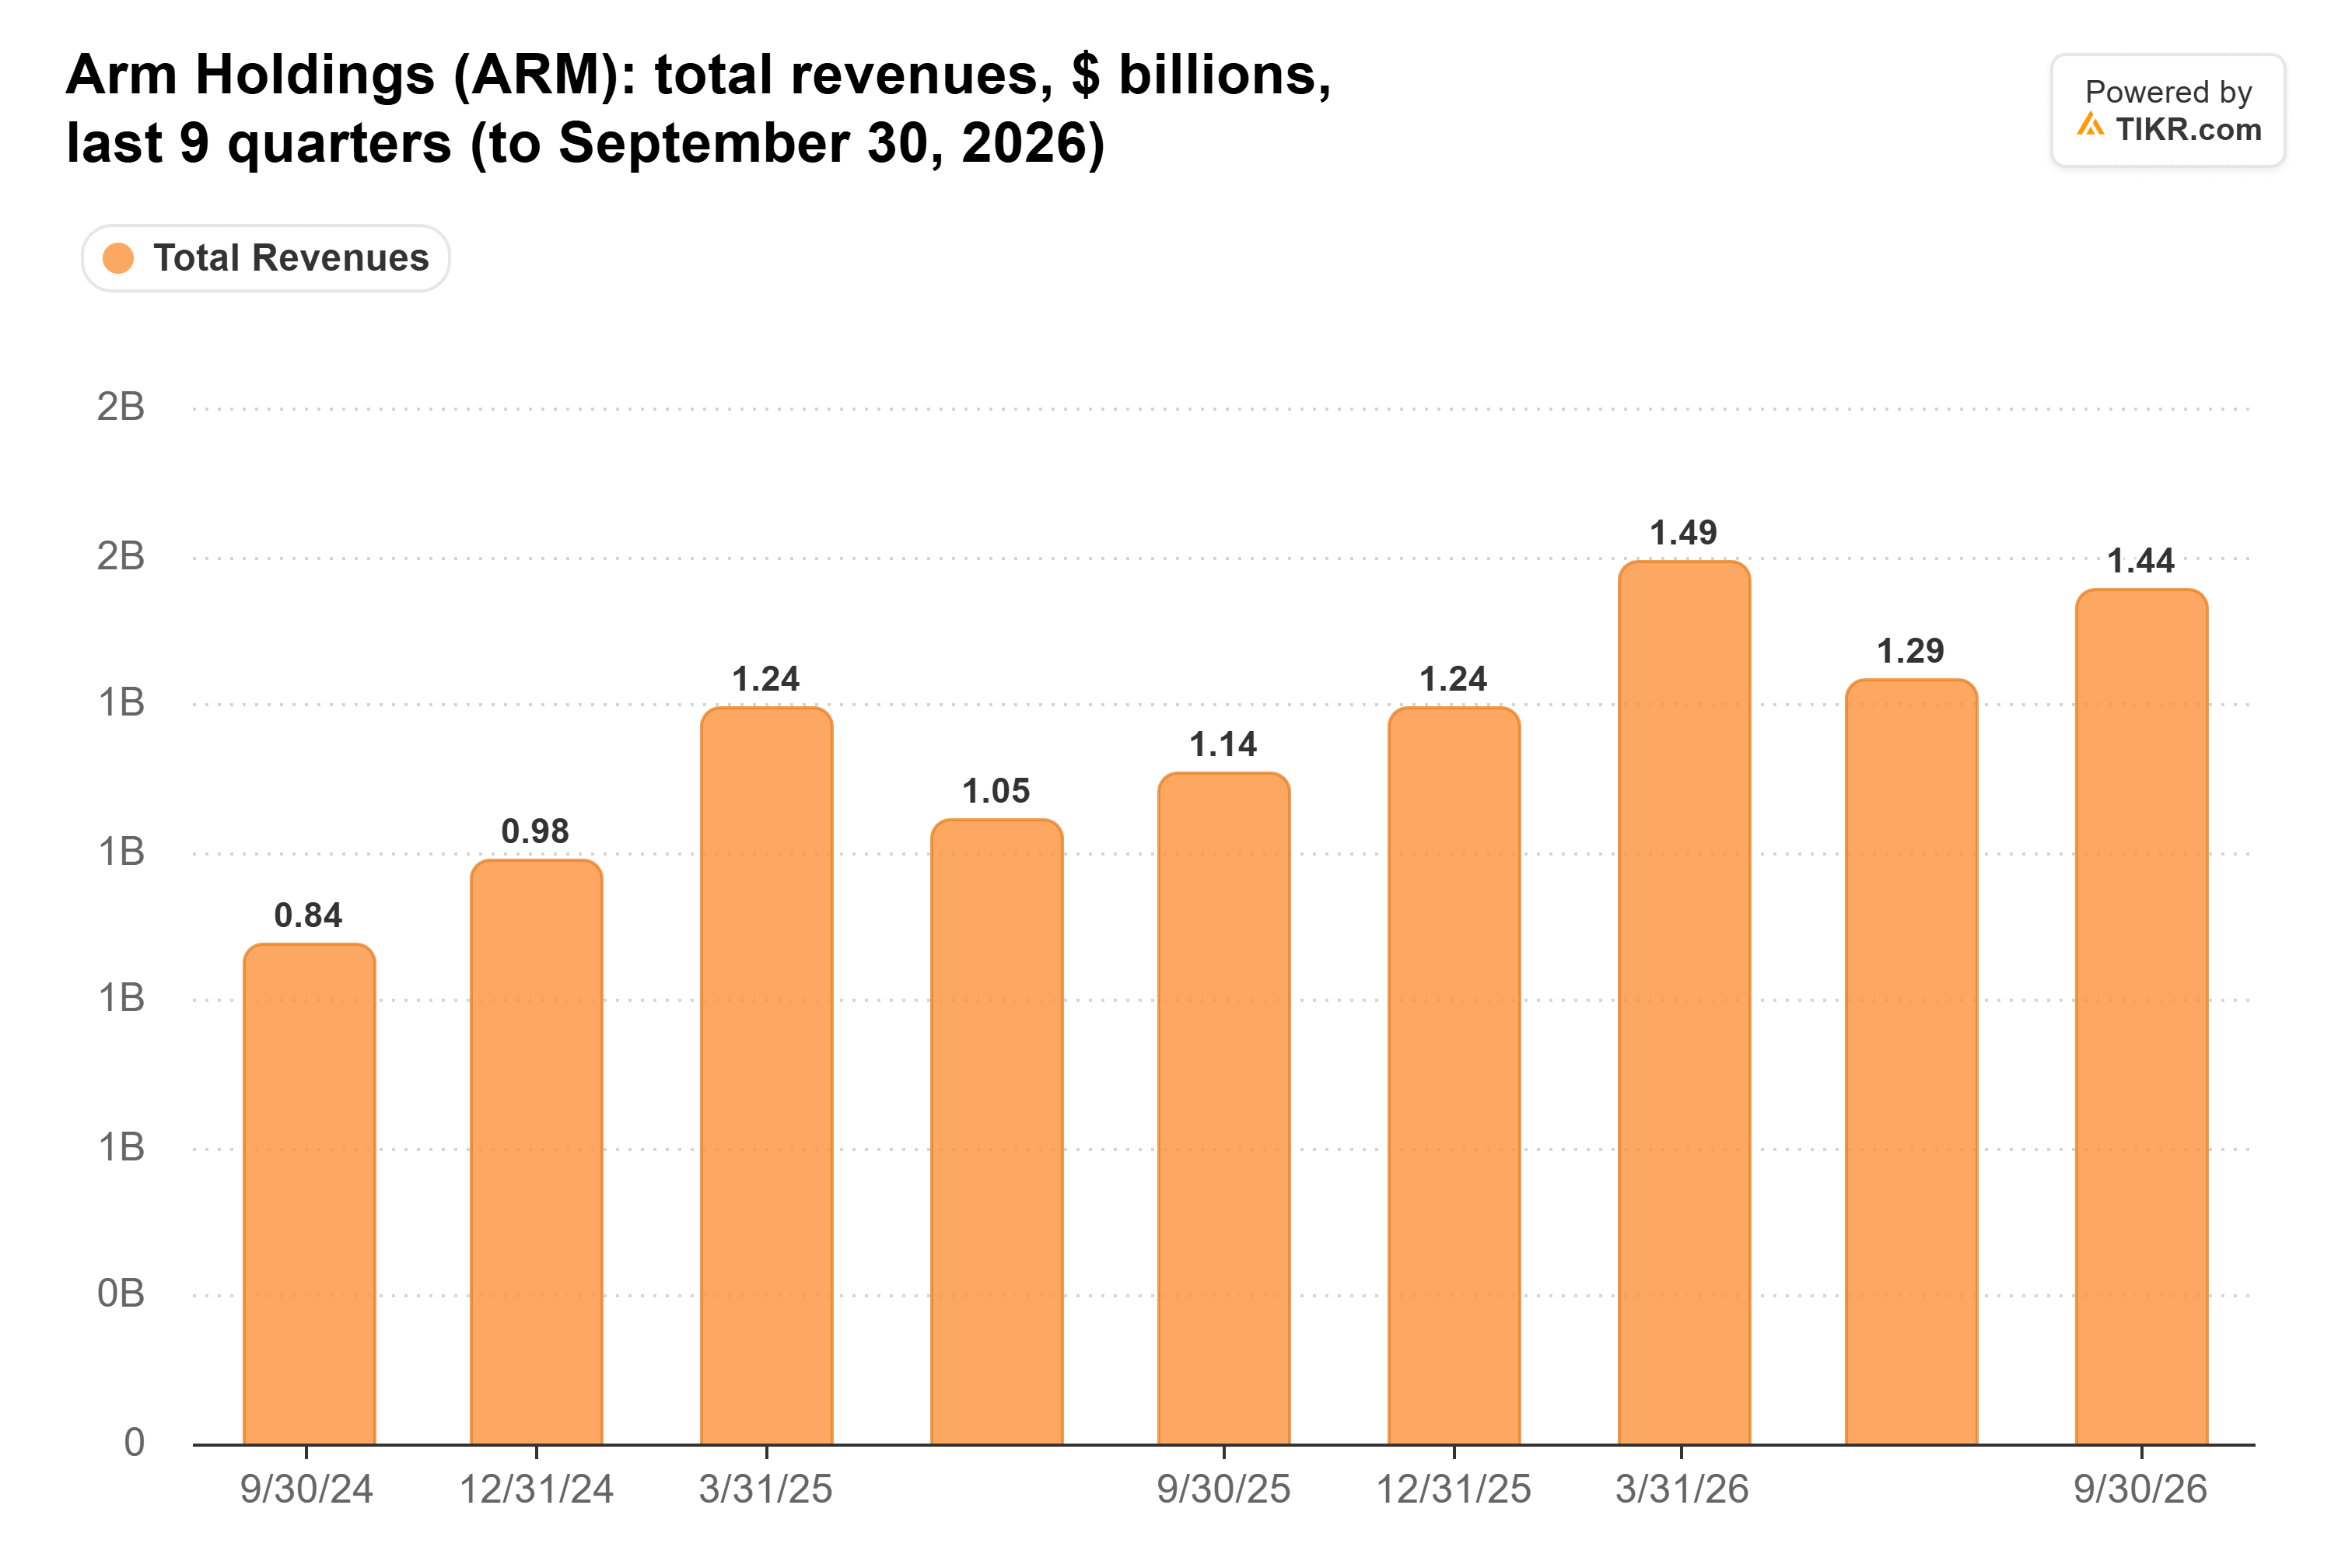
再構築された作業指示書に基づき、関連会社は2027年3月期(2027年度)中に3億ドルの固定支払いを行う予定です。この現金が入金され、残高が減少し続けるならば、アームのソフトバンク関連収入は実際の現金に変わっていることになります。一方、ソフトバンクが9.75%もの金利を支払って借り入れを行っている間に残高が再び増加するならば、アームは回収に長い時間を要する可能性のある売上高を計上していることになります。
アームは依然として高い株価水準
アームの株価は、予想利益の72倍で取引されています。これは過去3年間の平均である85倍を下回り、6月に付けた201倍からは大きく離れています:
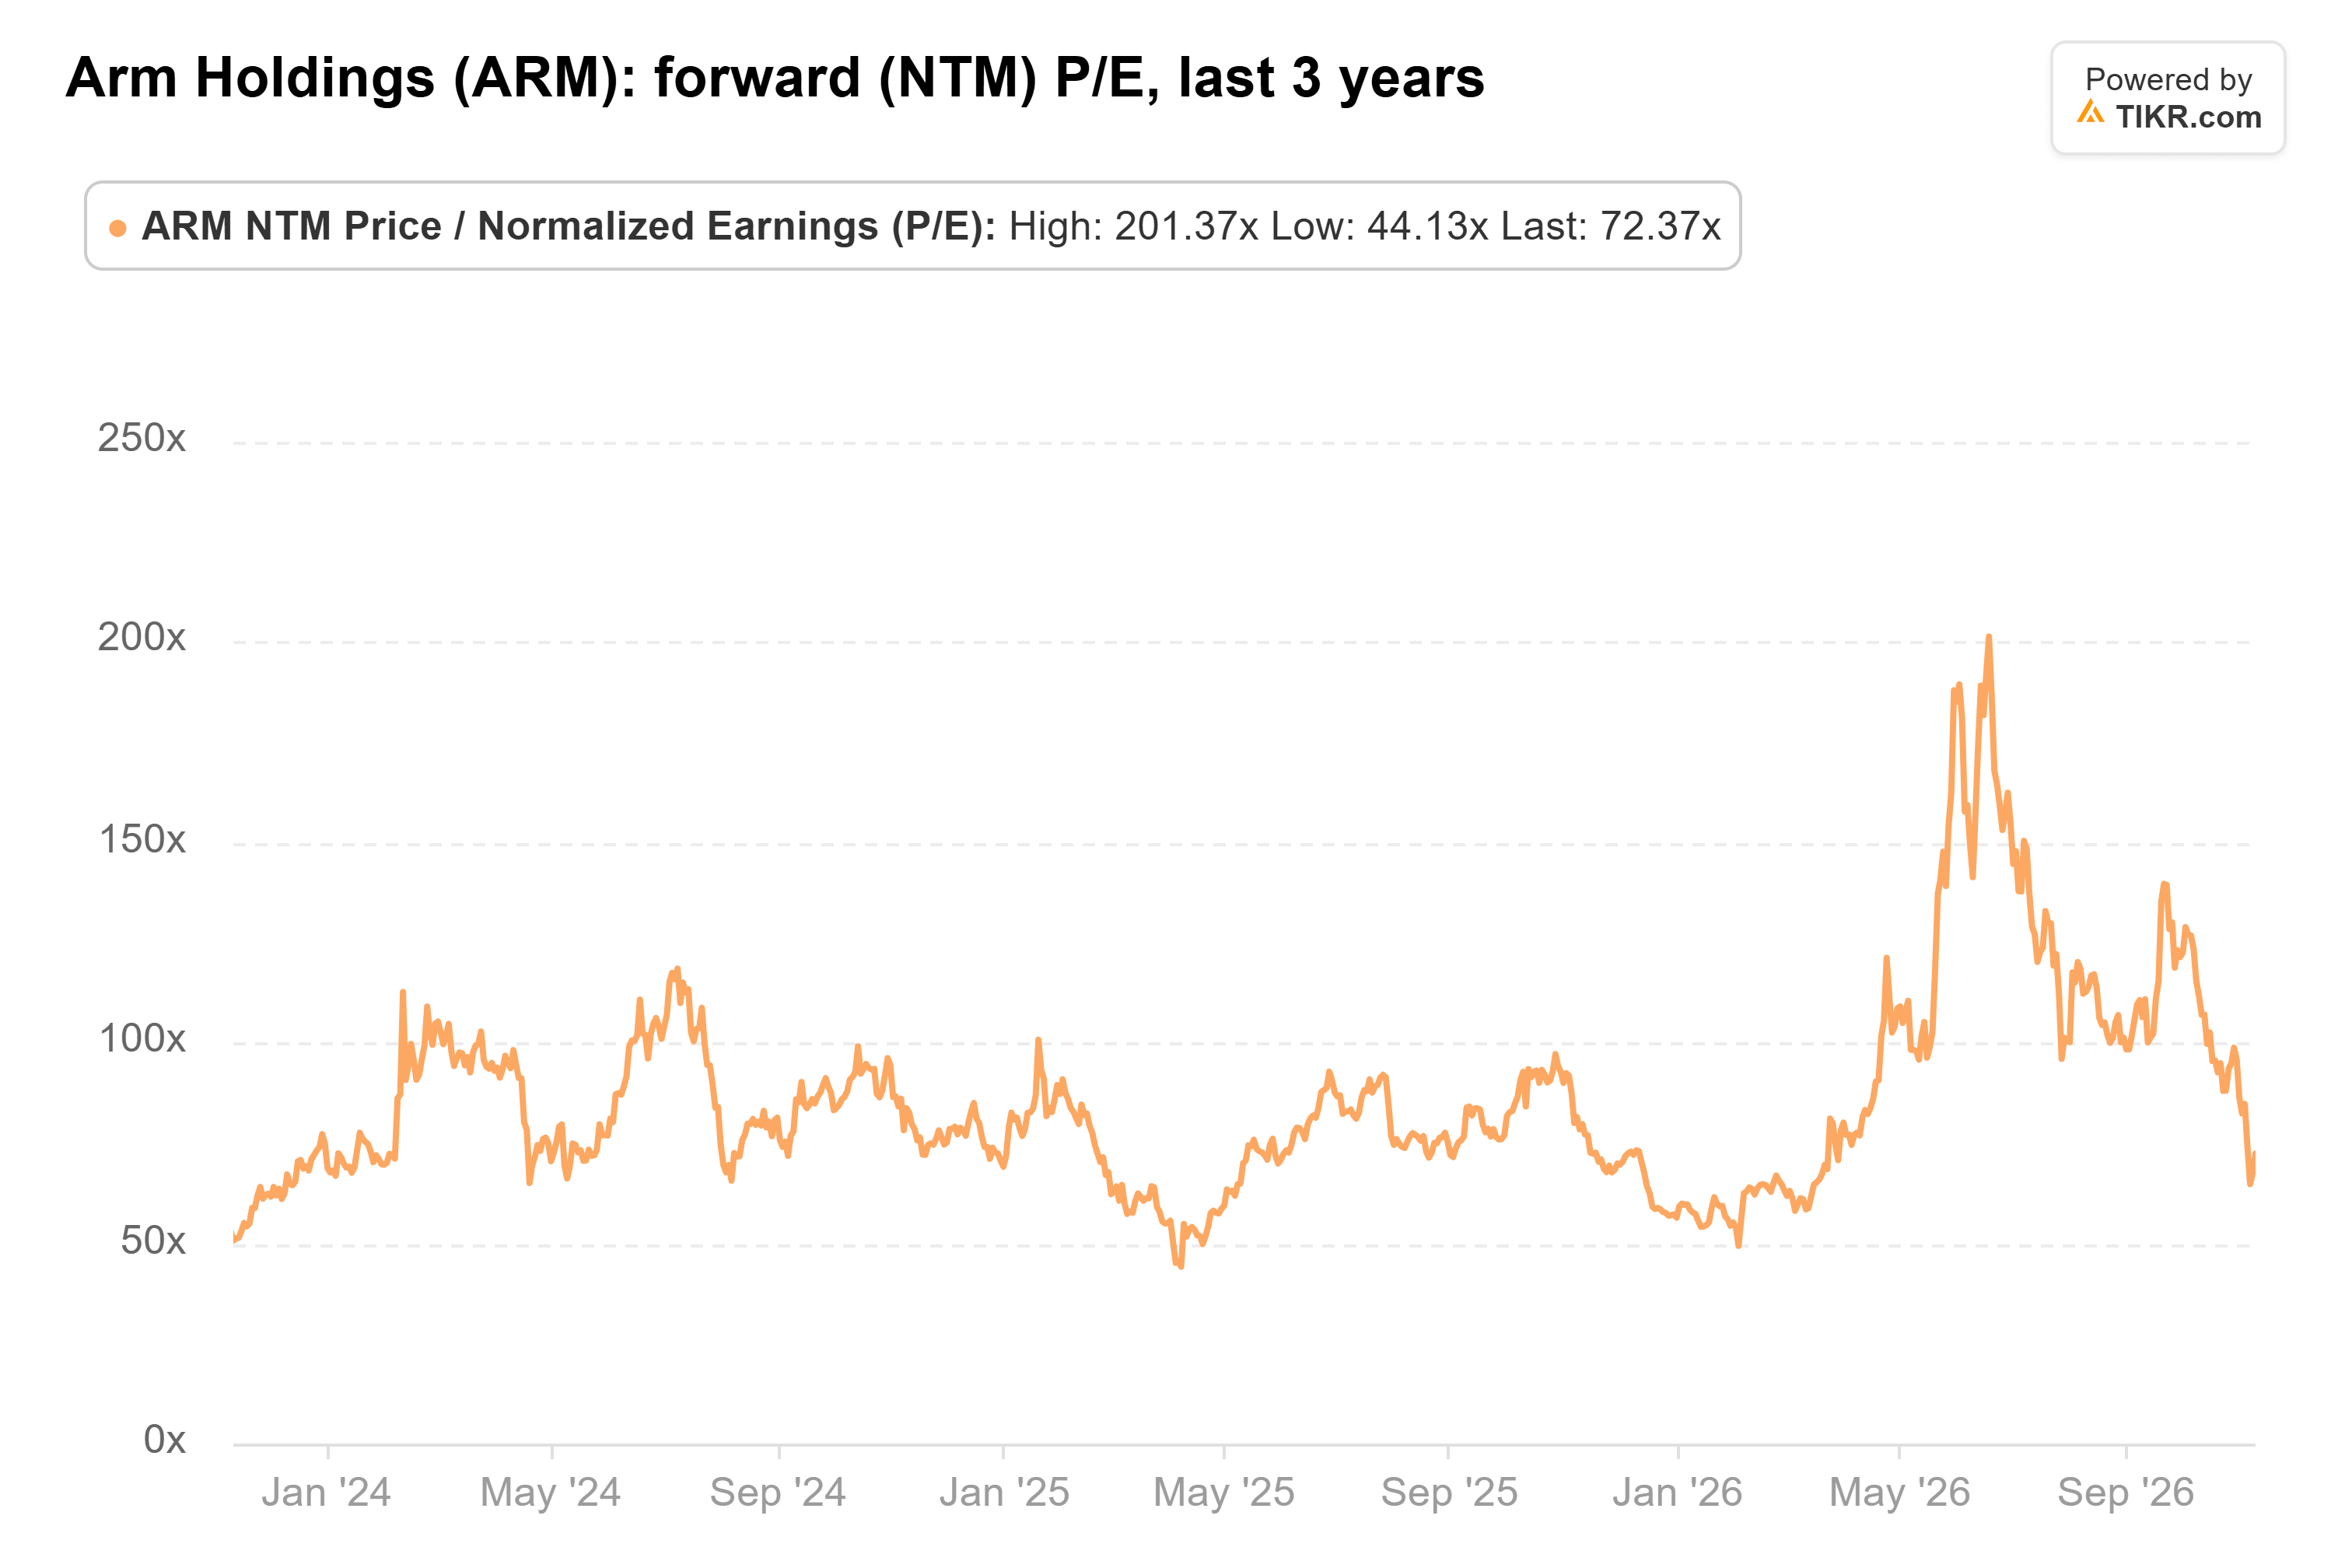
それでもなお、250億ドルの借り入れの担保となっている株式に対しては高い水準であり、ソフトバンクの問題が波及すれば株価はさらに下落する余地があります。
私の見解では、ソフトバンクの損失はアームのビジネスよりも、その株価にとってより大きな脅威です。データセンターからのロイヤルティ収入は前四半期も再び倍増しました。しかし、関連会社からの請求前残高が減少するまでは、ソフトバンクに関する懸念材料が発生するたびにアーム株も売られると予想します。
もちろん、ソフトバンクにはアームへの支払いを継続するあらゆる理由があります。同社はアームを支配しており、アームのCEOであるレネ・ハース氏はソフトバンクグループ・インターナショナルの代表も務めています。アームの次の決算報告は2月上旬に予定されており、3億ドルが入金されたかどうかが明らかになります。
では、アーム株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アームの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!