主なポイント
- Snowflakeの株価は、同社が新たなAIエージェントツールを次々とリリースしているにもかかわらず、9月3日の高値から20%以上下落している。
- 前四半期のプロダクト収益は37%増の14億9000万ドルに達し、経営陣は通期目標を60億7000万ドルに上方修正した。
- 株式報酬費用は依然として収益の29.5%を占めており、Datadogの第4四半期の業績見通しが横ばいであることは、使用量ベースの収益がいかに急速に失速しうるかを示している。
- Snowflakeは12月2日に決算を発表する予定で、業績見通しではプロダクト収益の成長率が37%から38%とされている。
Snowflake (SNOW)は、9月の上昇分の多くを失った。現在、株価は9月3日の高値から20%以上下落している。この日は、素晴らしい四半期決算を受けて株価が約25%急騰した日だった。
事業そのものは崩れていない。先週、SnowflakeはExpedition 2026イベントを利用して、CoCoおよびCoWorkエージェントがユーザーがログオフした後も作業を続けられるようにするボットを発表した。それでも、先週木曜日のハイテク株売りに伴い、他のAIソフトウェア株と同様に株価は下落した。
Datadog (DDOG)の決算が、神経質な市場心理の一端を説明している。この監視サービス企業は第3四半期の収益を35%増加させたが、最大顧客が使用量を削減した後、第4四半期の収益は横ばいと予想している。両社とも使用量に基づいて課金するため、投資家は現在、SnowflakeのAIによる押し上げ効果が実際にどれほど堅牢なのか疑問を抱いている。
Snowflakeは12月2日にその答えを出すことになる。
成長が再び加速
Snowflakeの第2四半期(7月31日終了)は、ここ数年で最も強い業績となった。
- プロダクト収益は37%増の14億9000万ドルに達し、3四半期連続の加速を示した。
- 純収益維持率は126%に達し、未履行契約残高は30%増の90億ドルとなった。
- 年間100万ドル以上を支出する顧客は27%増の828社となった。
経営陣はまた、通期のプロダクト収益目標を58億4000万ドルから60億7000万ドルに引き上げた。これにより、予想成長率は31%から36%に上方修正された。Wells Fargoはこれを受け、ストリート最高値となる525ドルの株価目標を設定した。
CEOのSridhar Ramaswamy氏は、成長加速の約半分をAI製品に帰している。つまり、中核のデータプラットフォームも加速しており、これは単発の新製品発表よりも重要だ。
四半期ごとの上昇は着実に続いている…
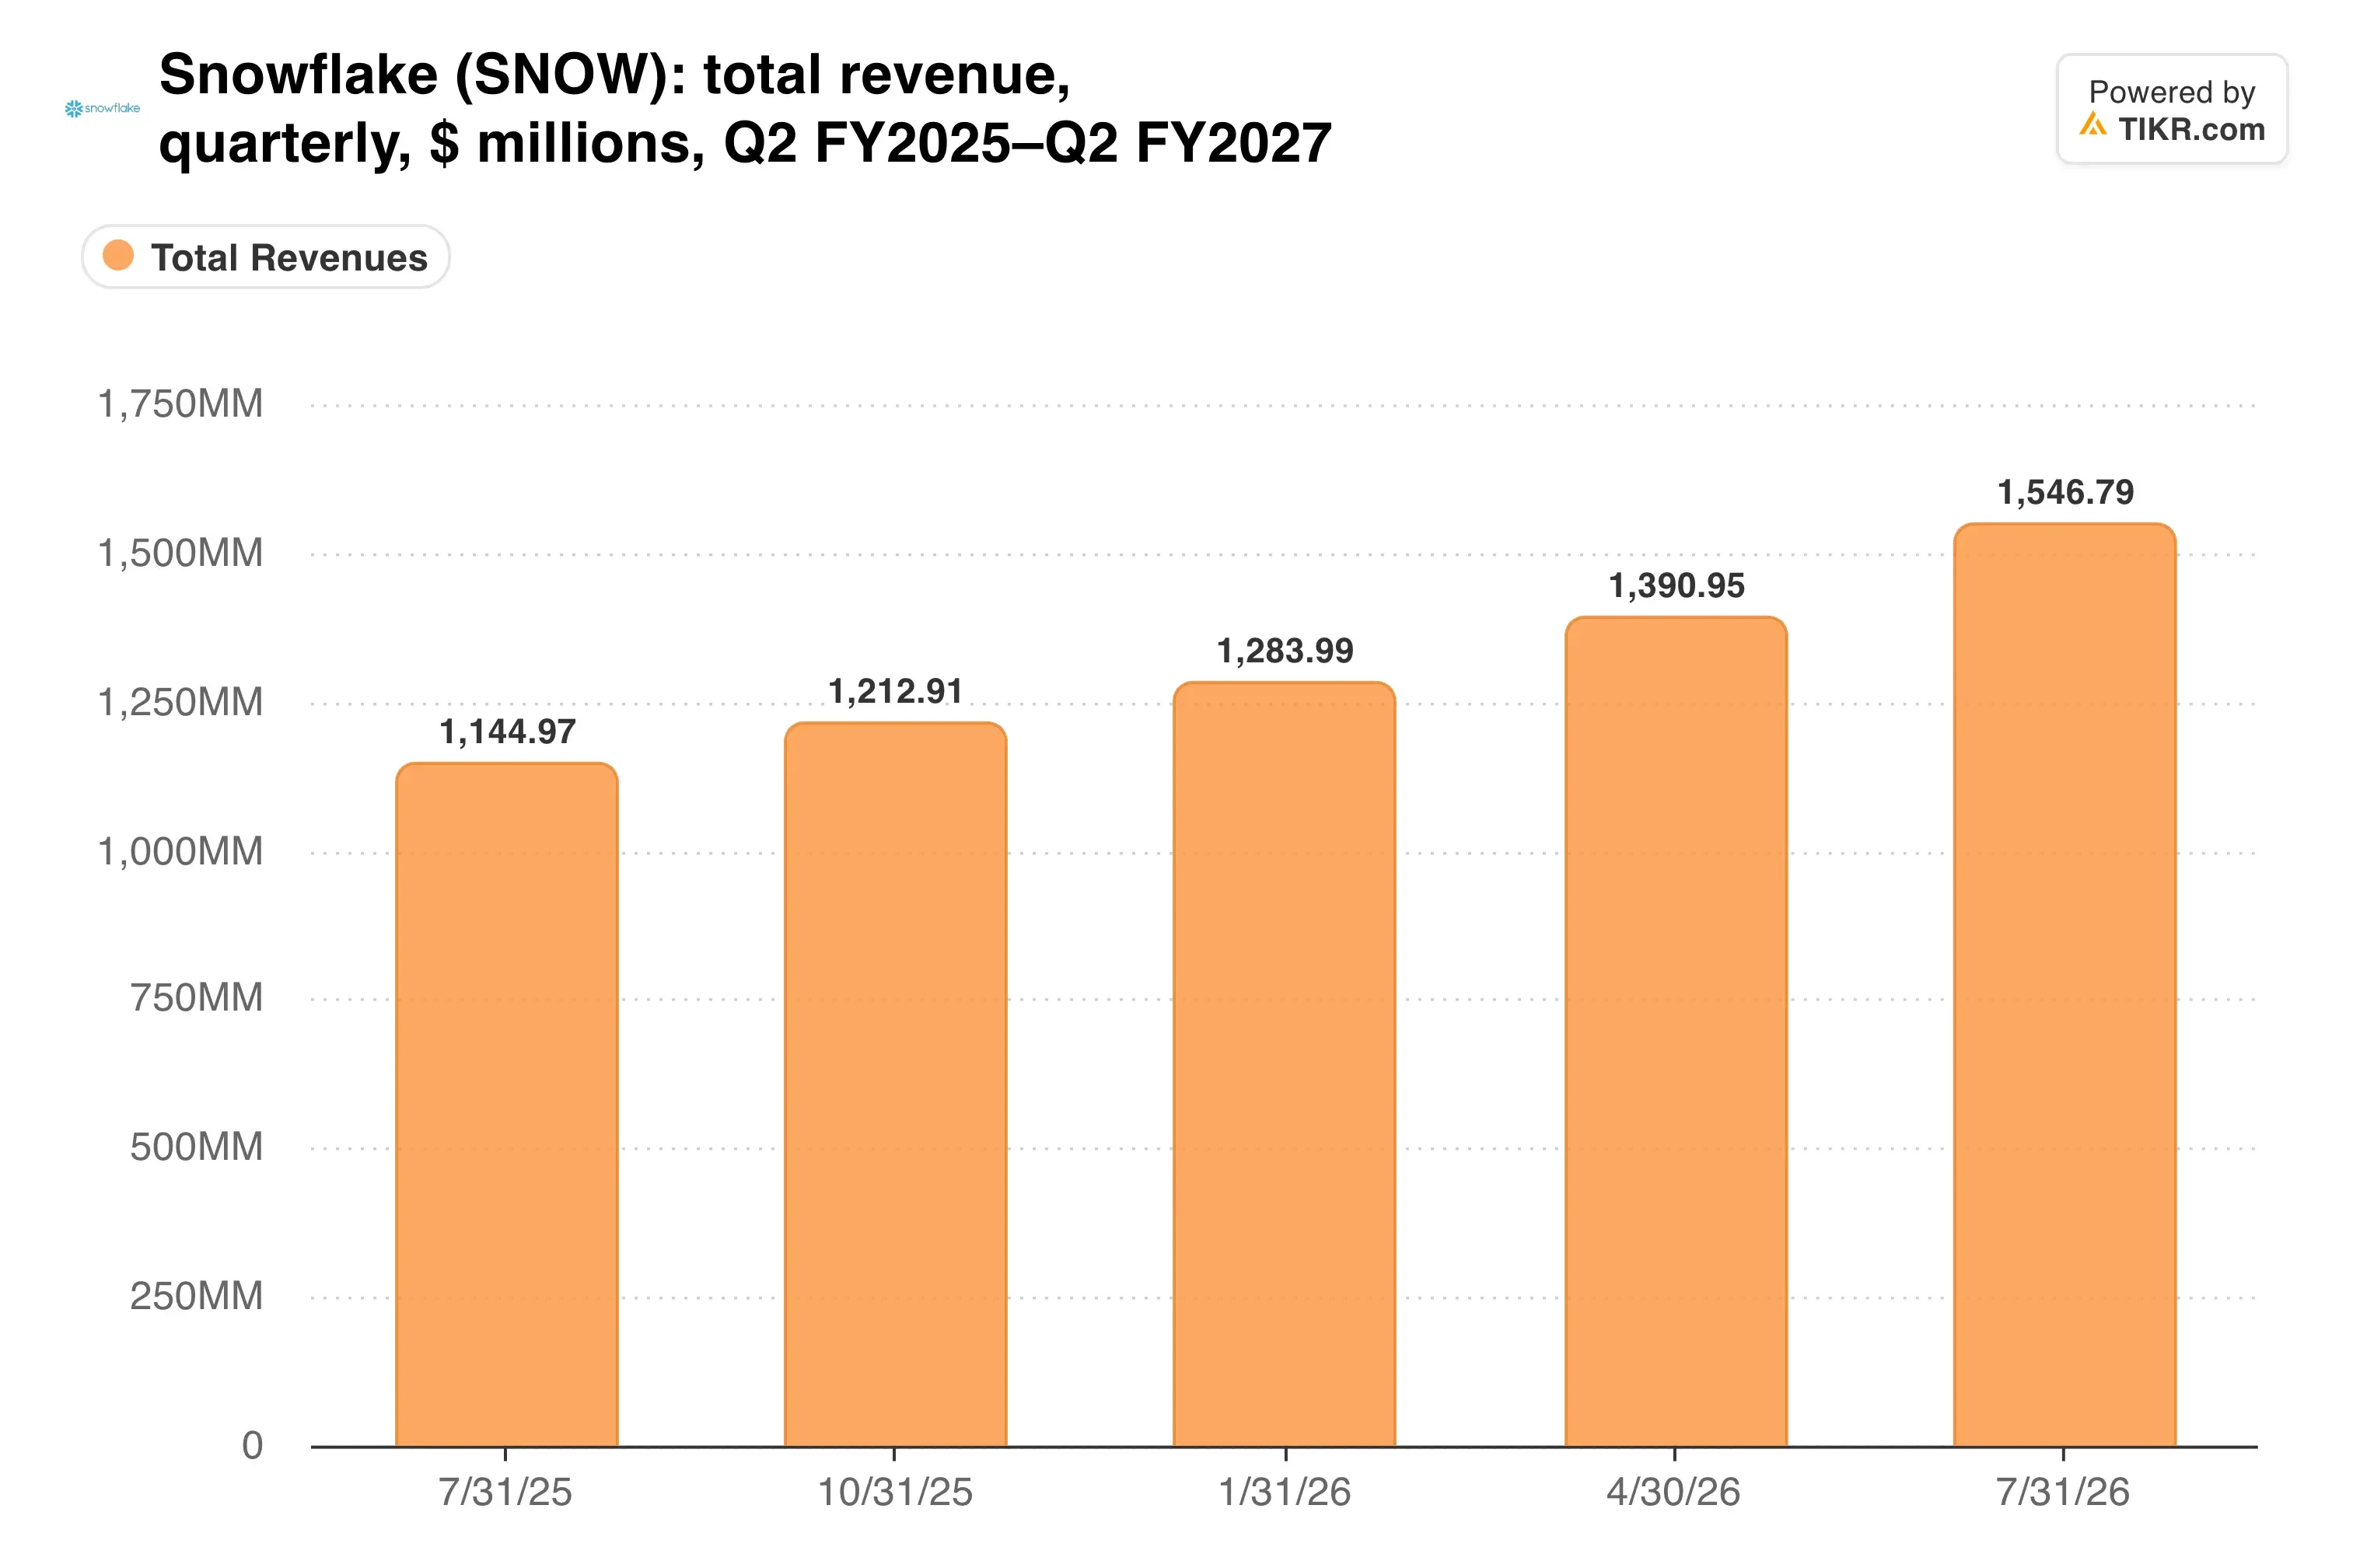
総収益は15億5000万ドルに達し、前年同期比35%増となった。
エージェントはコンピュート資源を消費するように設計されている
Expeditionイベントは、チャットアシスタントを労働者に変えることについてだった。新たなCoCoおよびCoWorkボットはバックグラウンドでスケジュールされたタスクを実行し、両エージェントは現在Slackやスプレッドシートに接続できる。
イベント前から採用は急速に進んでいた。第2四半期にはCoCoが2000以上追加され9100以上のアカウントを獲得し、CoWorkは5800に達した。すべてのエージェントクエリはSnowflakeのコンピュート上で実行されるため、使用範囲の拡大は消費量として現れるはずだ。
「AIは引き続き当社の優位性を増幅し、事業全体にフライホイール効果を生み出しています」と、Ramaswamy氏は決算発表で述べた。
問題は、AI作業の提供にはより多くのコストがかかることだ。それは粗利益率にどのような影響を与えたのか?
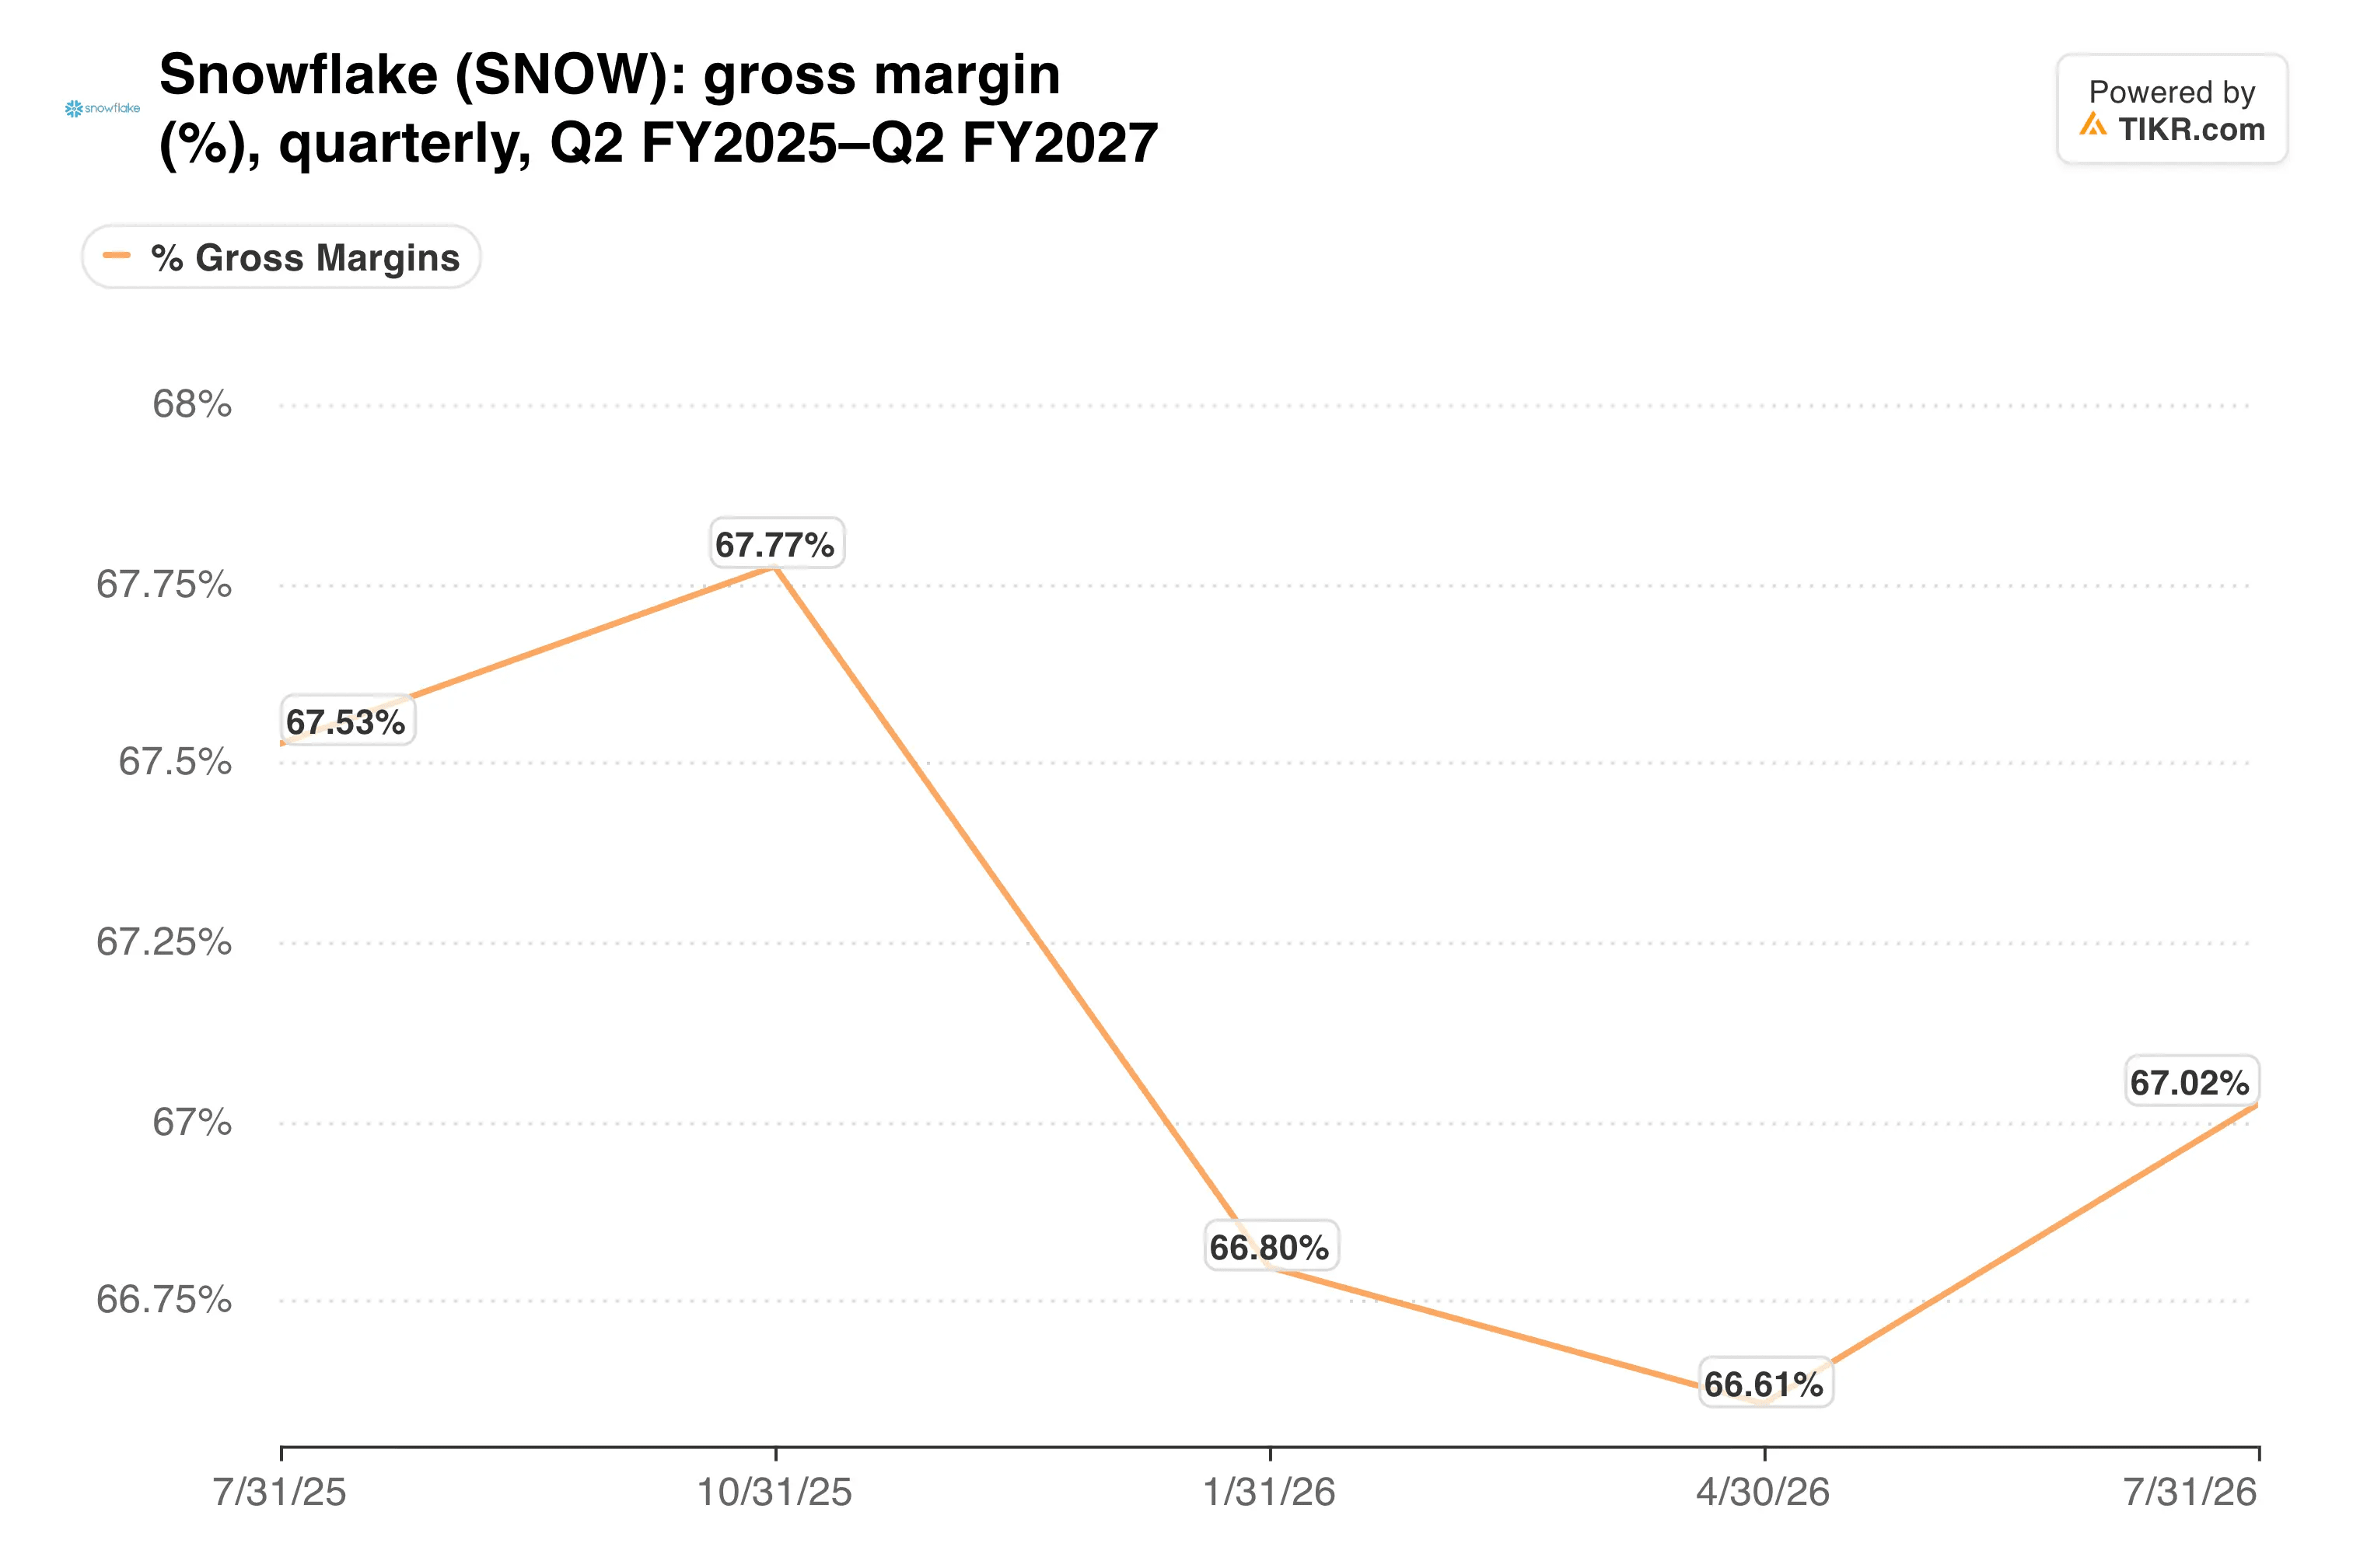
粗利益率は前年同期の67.5%から67.0%へとわずかに低下した。これは管理可能な下落だが、エージェントの使用が拡大するにつれて注意が必要だ。
TIKRはSnowflakeについて53人のアナリストを追跡している。「買い」と評価しているのは何人か?
Snowflakeの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Snowflakeのアナリスト評価を見る
株式報酬費用が依然として利益を曇らせる
収益性は正しい方向に動いているが、そのペースは遅い。非GAAP営業利益率は11.1%から15.3%に上昇した。しかし、Snowflakeは依然として2億6300万ドルのGAAP営業損失を計上した。
その差の大部分は株式報酬費用によって説明される。関連費用は4億5600万ドル、収益の29.5%を占め、前年同期の38.1%から低下した。
評価面でも余裕はほとんどない…
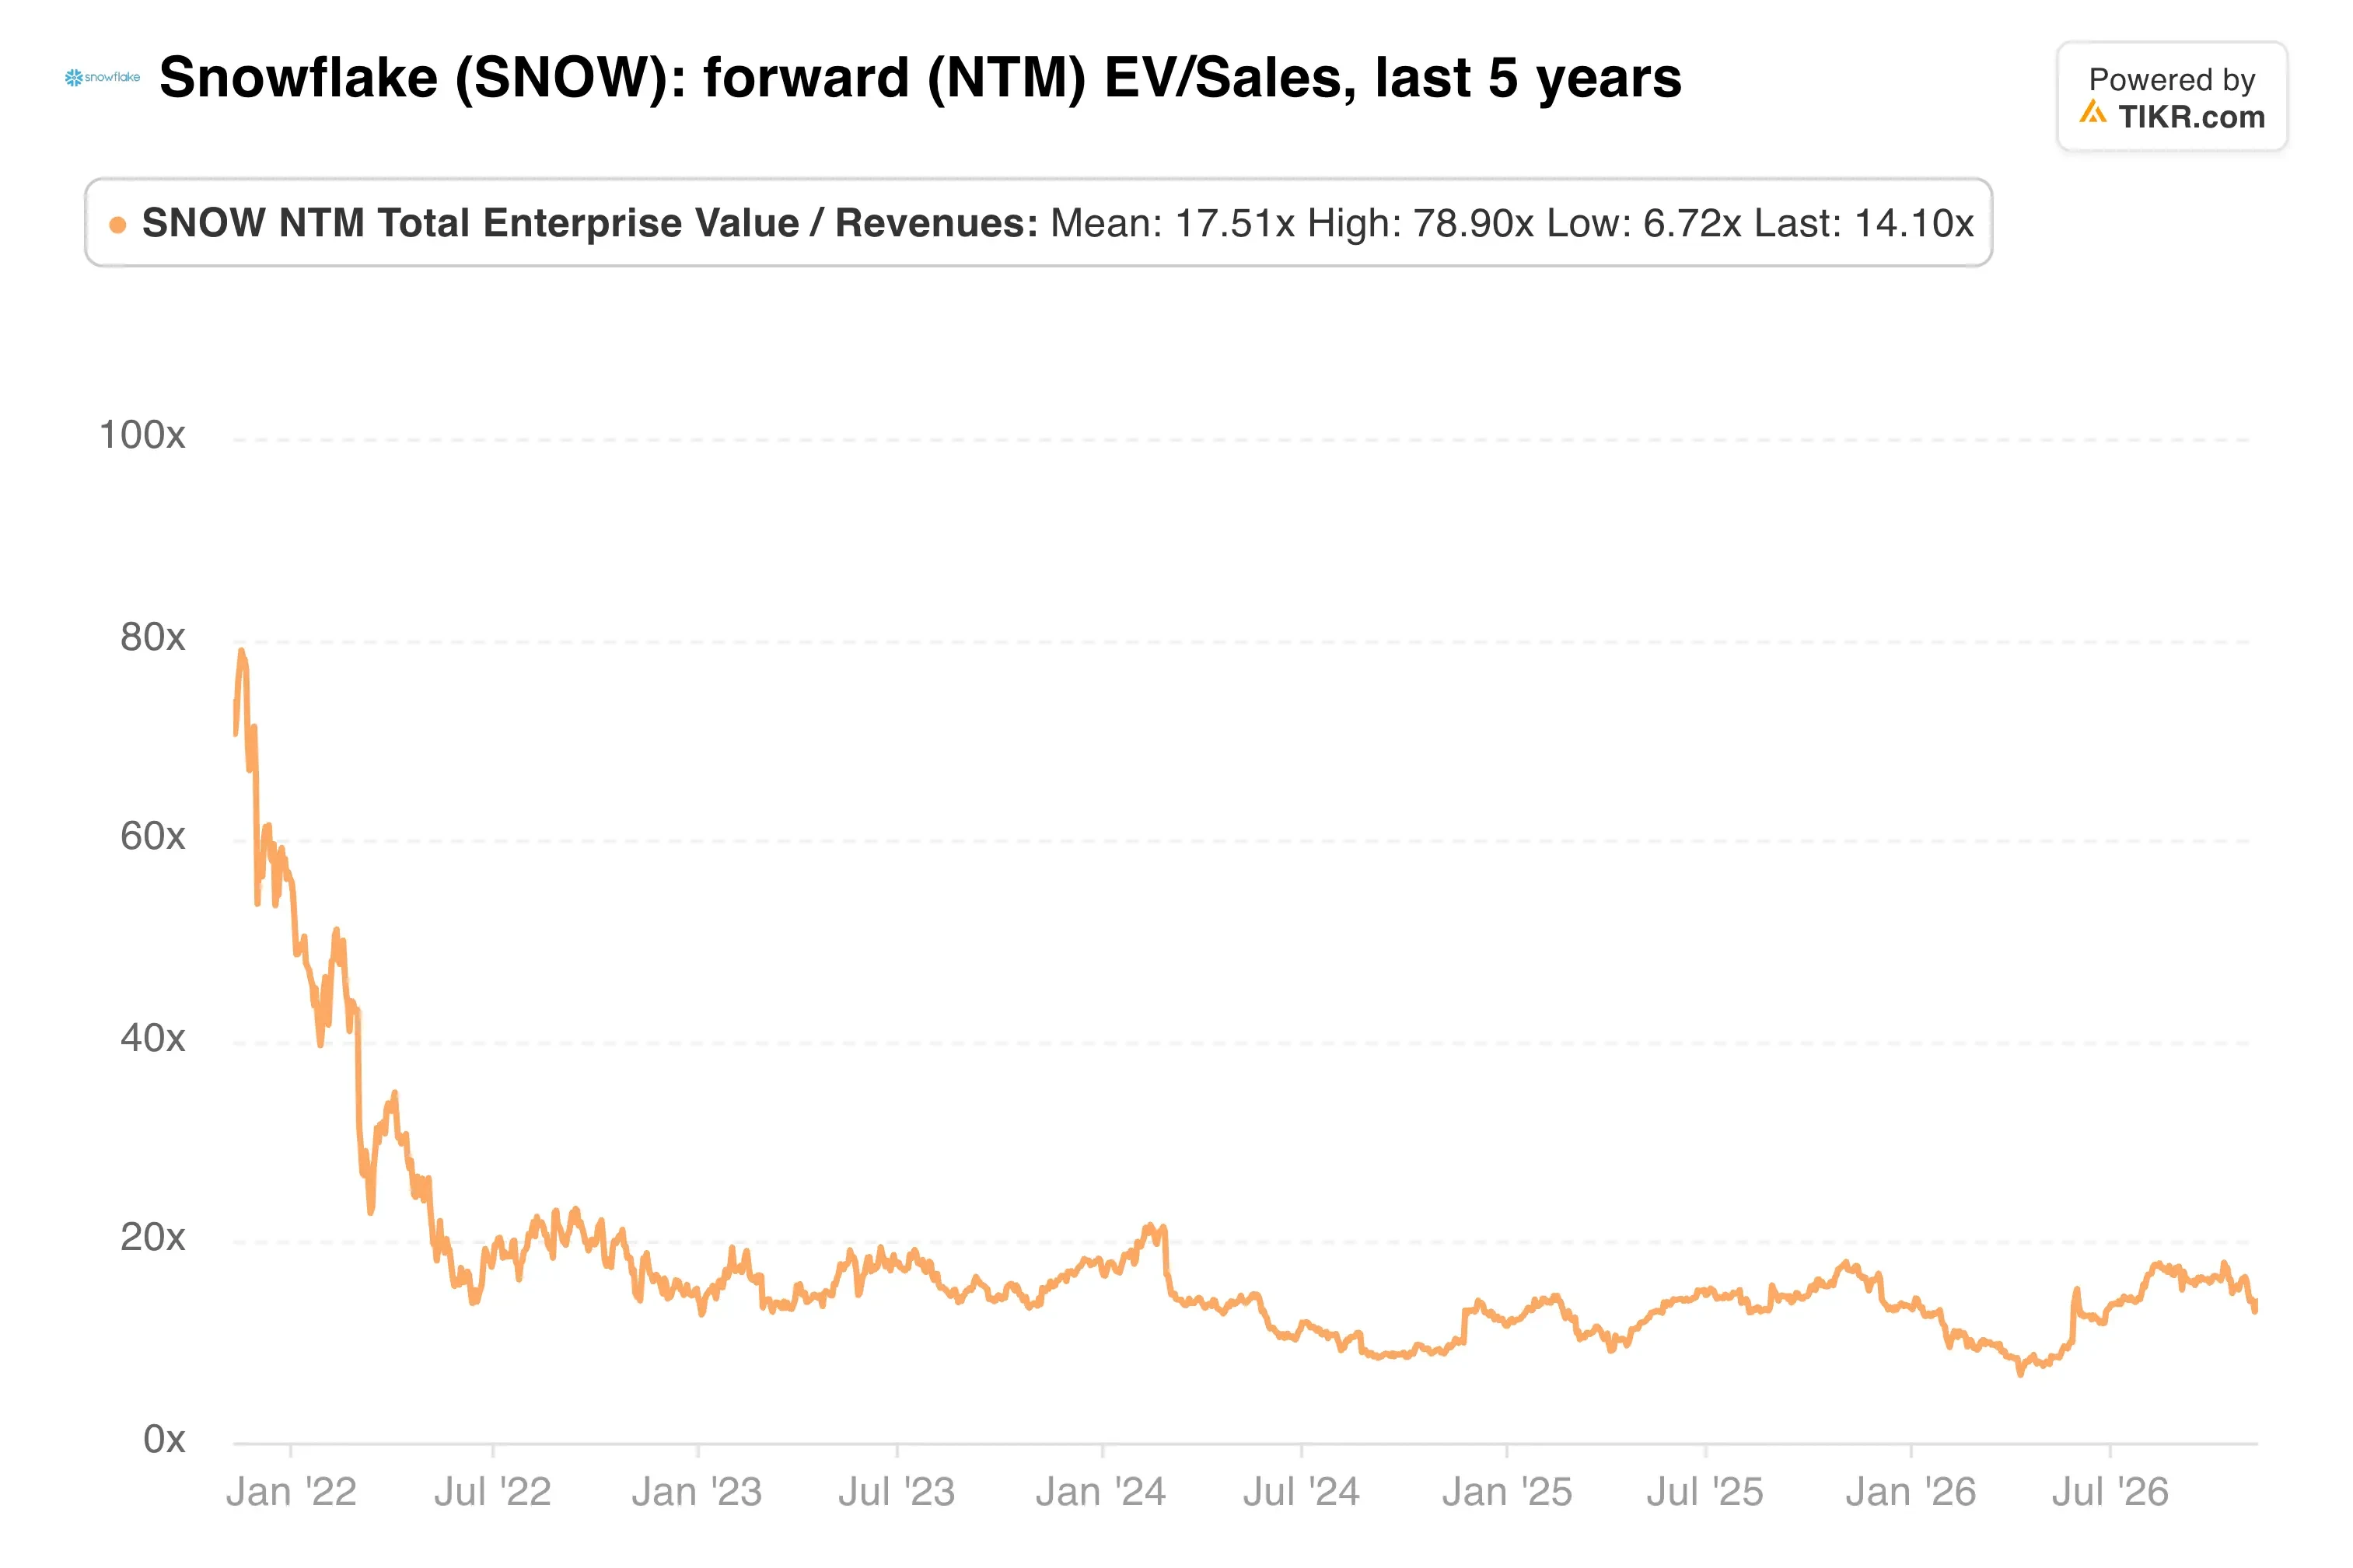
Snowflakeの株価は、フォワード売上高ベースで2021年のピークを大きく下回っている。それでも、Reutersは9月に、その倍率がより広範なソフトウェアグループの約2倍であると指摘した。
Datadogの決算は、そのプレミアムに潜むリスクを示している。同社の第3四半期収益は12億ドルに達したが、第4四半期の業績見通しは11億9000万ドルから12億ドルと、四半期比成長は見込まれていない。一方、Snowflakeは第3四半期のプロダクト収益を15億8800万ドルから15億9300万ドル(前年同期比37%から38%増)と予想している。
私の見解:Snowflakeは現在、その成長が数千のアカウントに分散しているため、より堅牢な使用量ベースのストーリーのように見える。しかし、多額の株式報酬費用とGAAPベースの損失は、つまずく余地をほとんど残していない。私は、この押し目を割安と判断する前に、エージェントが粗利益率を損なうことなく使用量を増加させる証拠を求めたい。
12月2日の決算発表が次のチェックポイントだ。プロダクト収益が業績見通しの上限に達し、営業利益率が15.5%という目標に近づくことで、成長加速がまだ持続していることを示す必要がある。
では、Snowflakeの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、Snowflakeの可能性のある価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!