主なポイント
- ルイジアナ州の公的機関が11月9日に開催する会議の資料には、Applied DigitalのDelta Forge 1キャンパスを資金調達するための最大46億ドルの収益債発行に関する提案協定が含まれている。返済はMetaからの賃貸料収入で行われる。
- Metaのリース契約を担保に借り入れることで、Applied Digitalは、スティーブ・アイズマンが「15%の債務コストではAIデータセンターの建設は採算が合わなくなる」と指摘するネオクラウド債務市場よりもはるかに低いコストで資金を調達できる可能性がある。
- Applied Digitalの総債務は2026年度(会計年度)に51億ドルに増加し、希薄化後の発行済株式数は2022年度以降ほぼ5倍になっているため、建設資金をより安く調達する方法が重要である。
- 債券発行はあくまで提案段階である。金利、満期、最終承認はまだなく、今後の注目点はその条件となる。
Applied Digital (APLD) は、ルイジアナ州のAIキャンパス建設資金を、そのテナントである Meta Platforms (META) の信用力を利用して調達する方法を見つけたかもしれない。ルイジアナ州の公的機関の最新会議資料には、このプロジェクトのために最大46億ドルの債券発行が提案されており、返済はMetaの賃貸料から行われる。
これまで債務と新株発行で成長資金を調達してきた同社にとって、これは大きな意味を持つ。
TIKRはApplied Digitalについて16人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Applied Digitalの「買い」「保有」「売り」レーティングの内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Applied Digitalのアナリスト・レーティングを見る
ルイジアナ州の資料の内容
Redditのr/stocks で投稿者が、イングランド経済産業開発地区の11月9日会議用の131ページにわたる資料に注目した。そこには以下の提案協定が含まれている:
- 最大46億ドルの収益債。地区が機関投資家に販売し、ルイジアナ州ボイスにある300MWのキャンパス「Delta Forge 1」の建設資金に充てる。
- これらの債券の支払いはApplied Digitalのプロジェクト子会社が行い、ルイジアナ州の納税者は一切負担しない。
- 別途の固定資産税に関する取り決め。2052年までに約5億7500万ドルの協議済み支払いが行われる。
Metaがこのキャンパスのテナントであり、投稿者によれば約75億ドルに上る15年リース契約を結んでいる。均等に割ると年間約5億ドルとなり、Applied Digitalが2026年度全体(2026年5月期)に計上した6億1100万ドルの収益に近い金額だ。また、アナリストはこのようなリース契約により同社の収益が急増すると予想している:
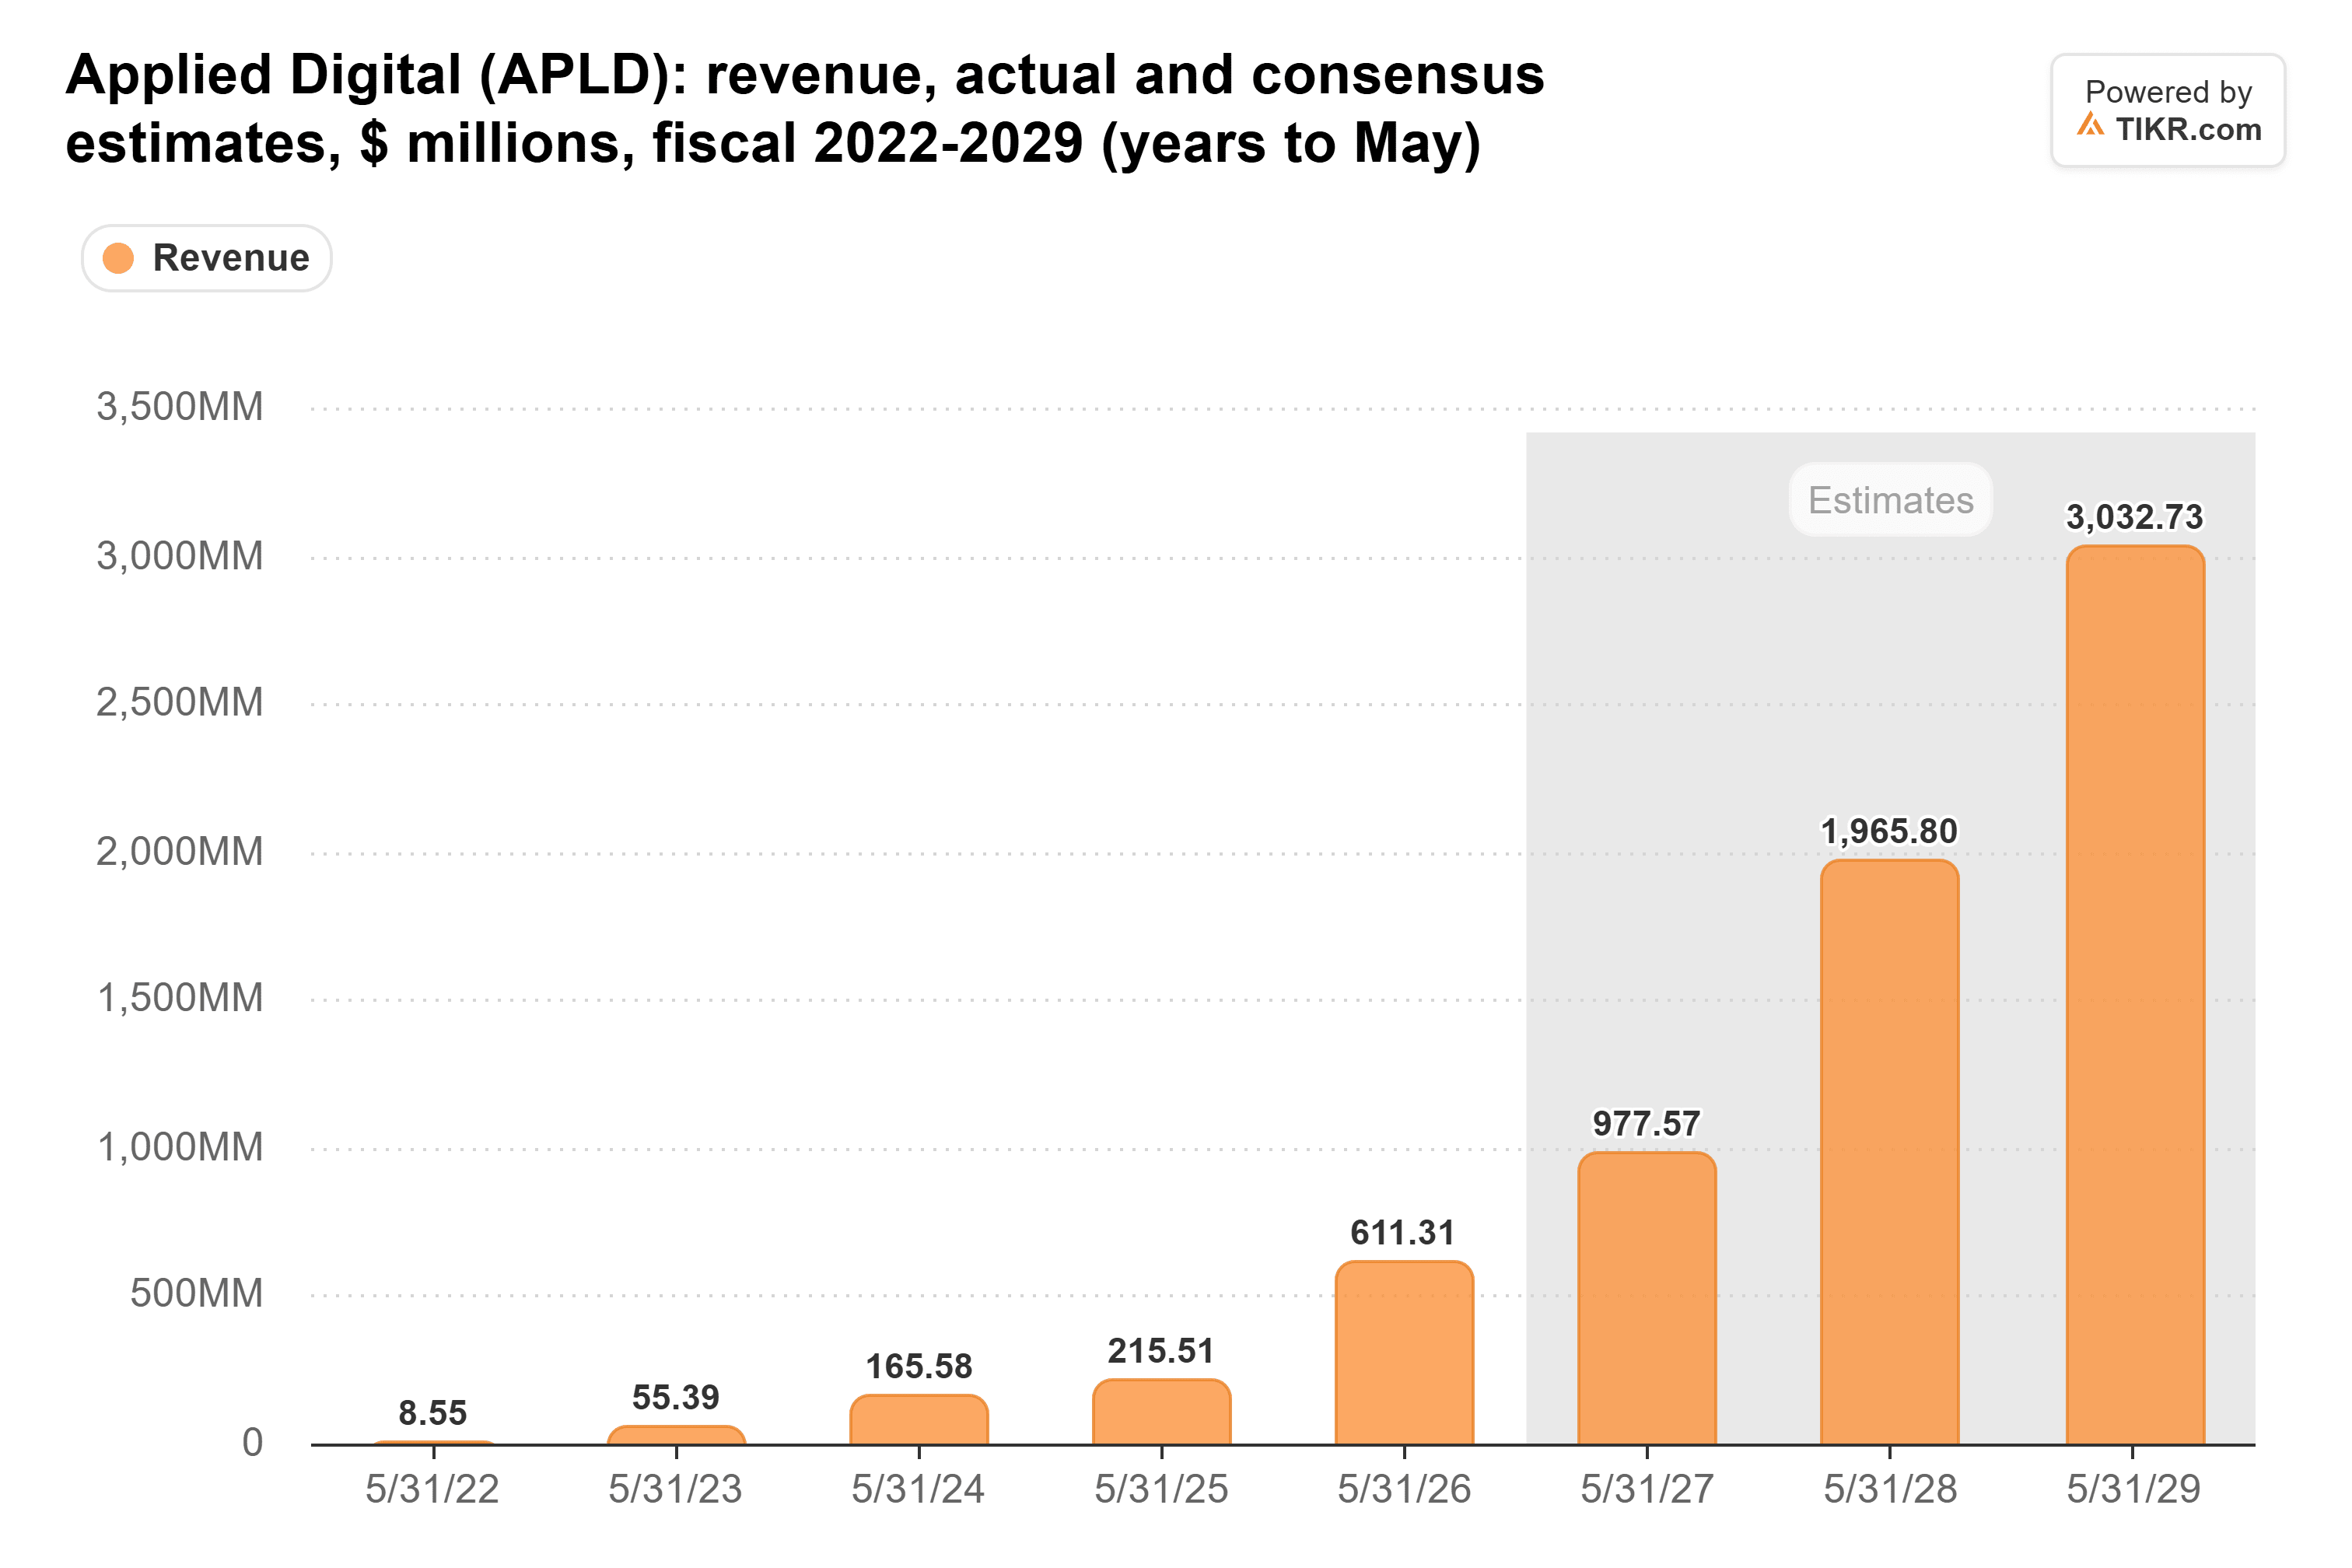
この資金調達案がこれらの予想を動かすとは考えにくい。株主にとってより大きな問題は、その収益を生み出すための建設コストである。
Metaのリース契約が真の担保
現在のAI分野では資金調達コストが非常に重要である。『ビッグ・ショート』で有名になった投資家のスティーブ・アイズマンは、11月6日放送の The Real Eisman Playbook で、CoreWeaveの債務利回りが9%から15%に再評価されたことを指摘し、「債務コストが15%では、AIデータセンターの建設は採算が合わなくなる」と述べた。その後、CoreWeaveの債券利回りは 17%超に上昇している。
収益債は、貸し手が評価する対象を変える。債券保有者はMetaの賃貸料から返済を受けるため、彼らが主に評価するのは、S&PがAA-と格付けしている企業からの15年リース契約となる。S&Pは10月30日、Metaの支出を理由に この格付けの見通しを「ネガティブ」に引き下げた が、それでも投資適格格付けであり、アイズマンが言及するネオクラウドの借り手とは大きく異なる。
Metaにとっても利害関係がある。同社は2026年の設備投資額(ファイナンス・リース元本を含む)を1350億ドルから1450億ドルと予想しており、9月30日時点でまだ開始されていない署名済みリース契約は3557億ドルに上る。それらの契約すべてに、建設資金を調達できる大家と、Meta自身のリース契約を担保に借り入れる方法が必要であり、その方法があることで建設がはるかに容易になる。
より安い資金と、より少ない新株発行
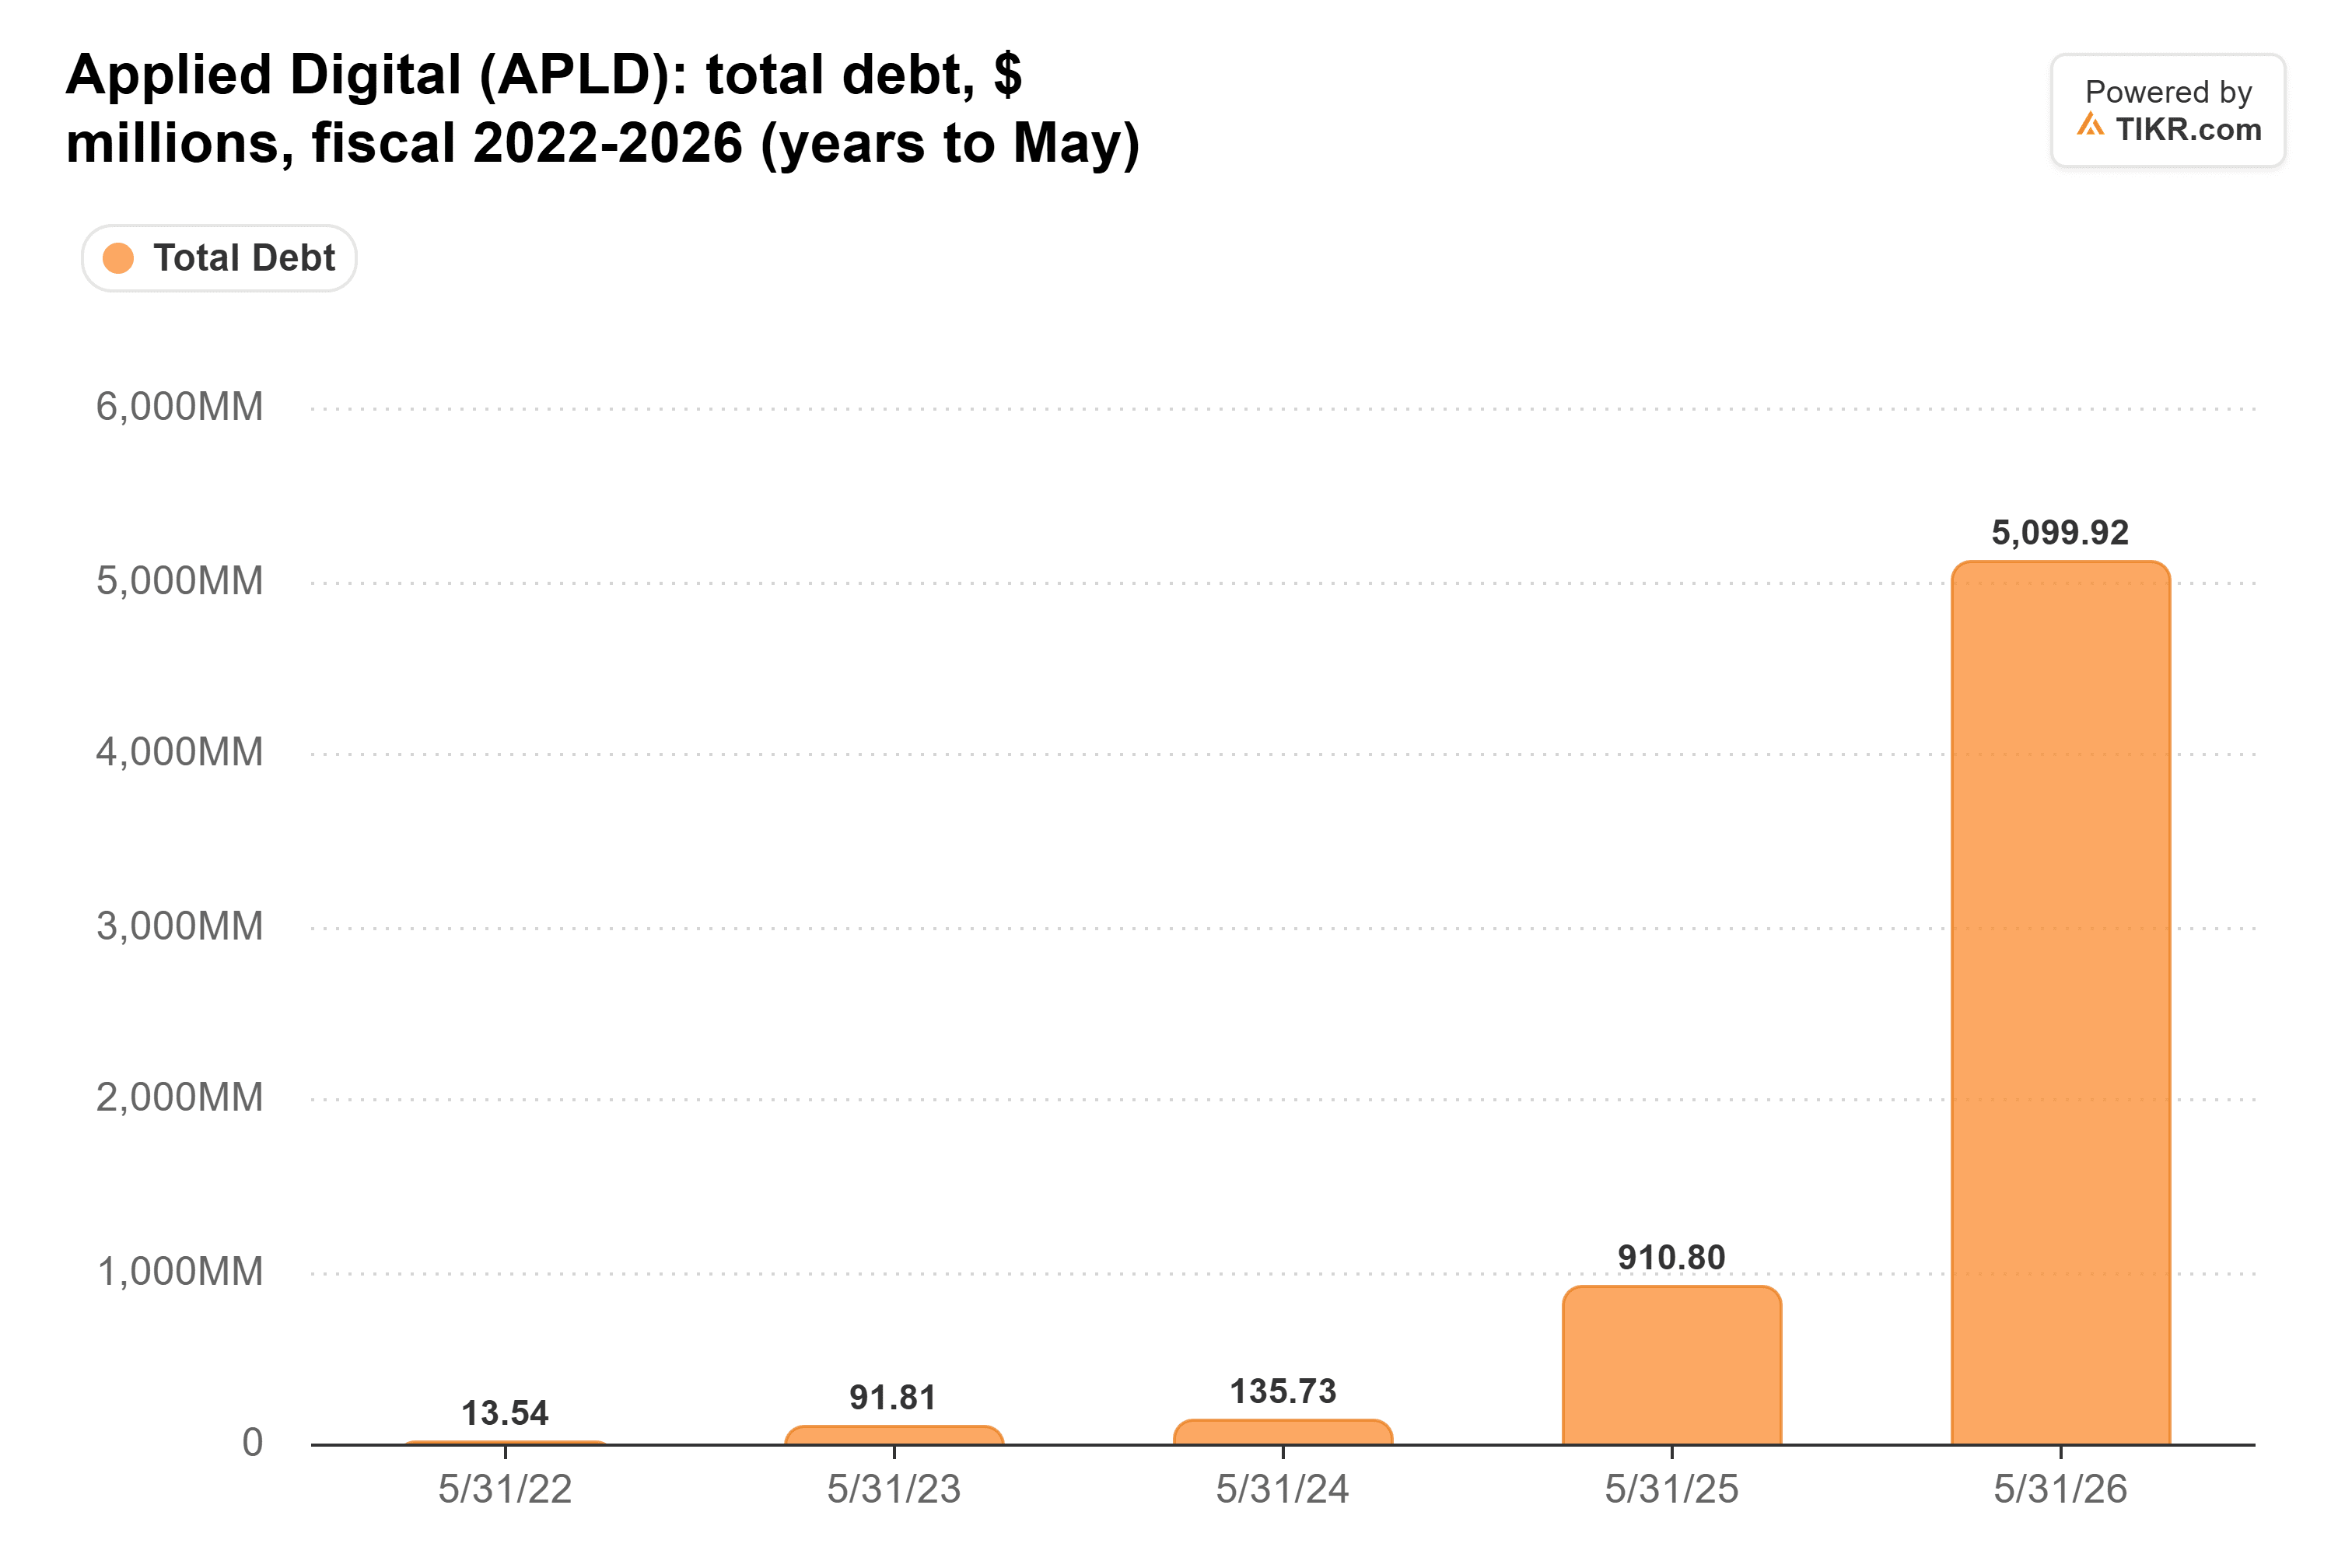
Applied Digitalにはこのような支援が必要だ。同社の総債務は2025年度の9億1100万ドルから2026年度には51億ドルに急増した:
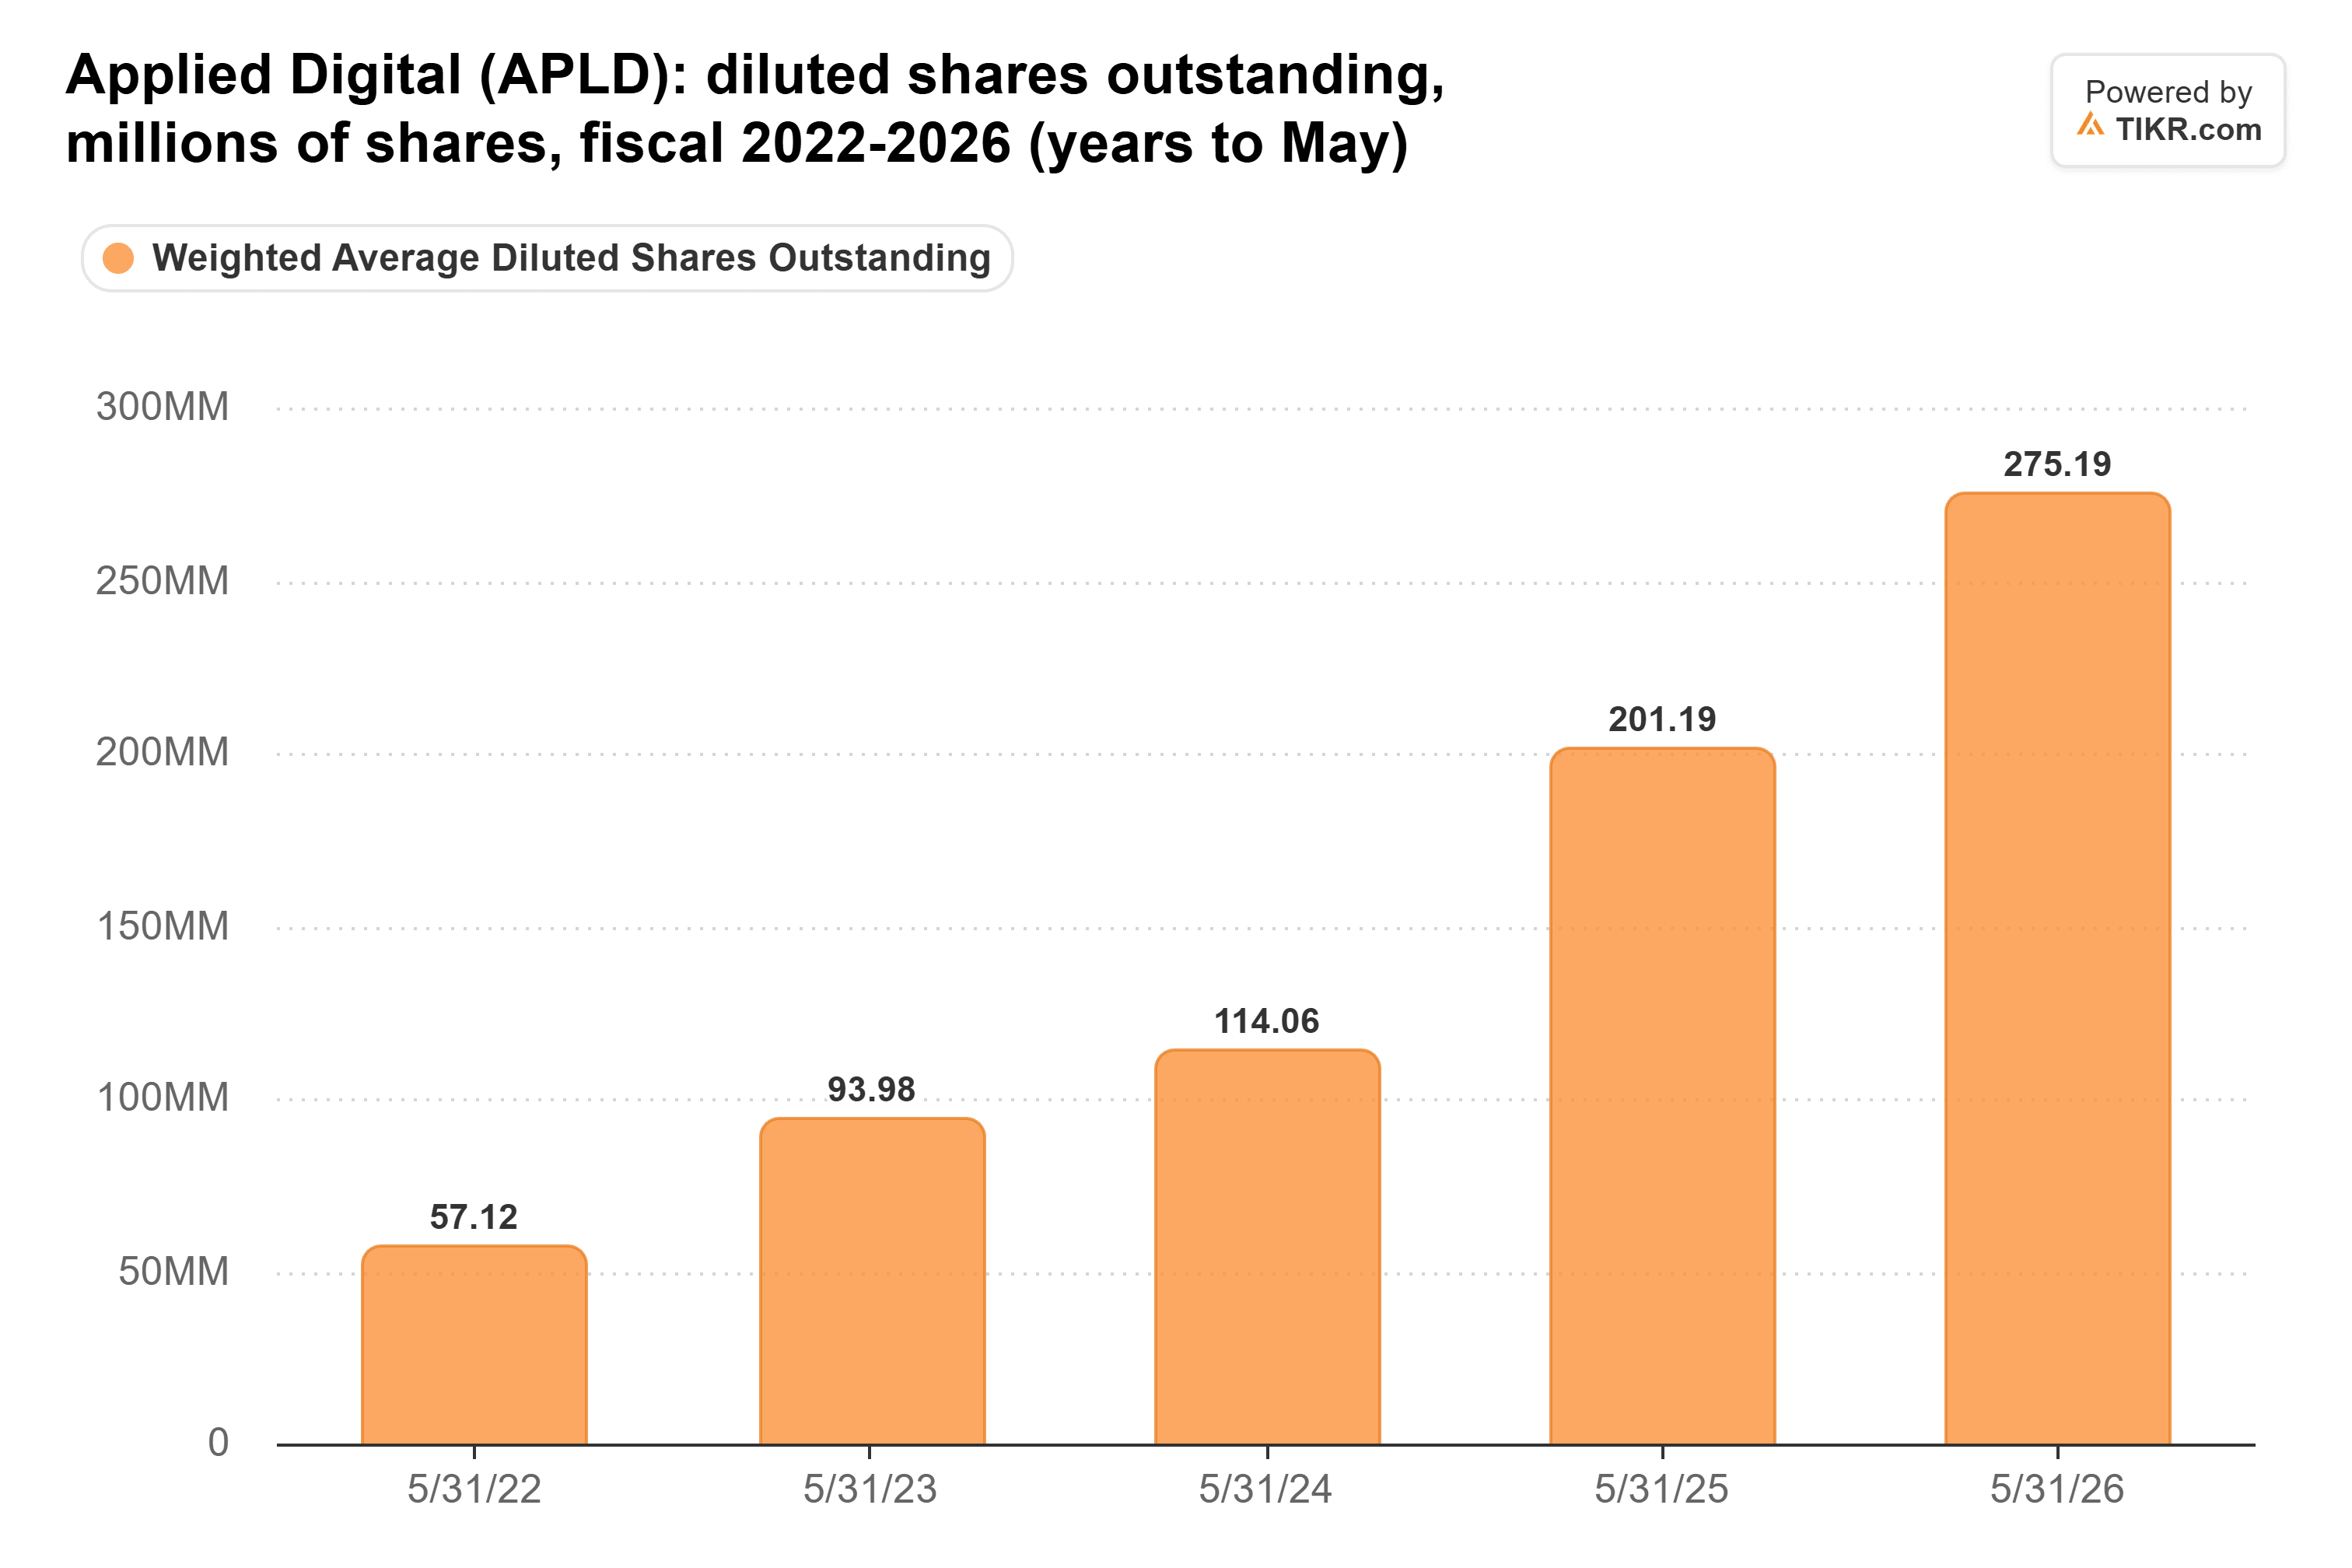
同社はこれまでにも多くの株式を売却してきた。この投稿の大きなセールスポイントは、Applied DigitalがDelta Forge 1のために数十億ドル規模の新株を発行する必要がなくなる点だ。その重要性は、株主にとって希薄化後の発行済株式数の推移を見れば明らかで、2022年度の5710万株から2026年度には2億7500万株に増加している:
もちろん、新株発行がないとしても、新たな債務は発生する。全額の46億ドルは(既に計画されている他の資金調達を一切置き換えない場合)、Applied Digitalが2026年度末に負っていた債務額をほぼ倍増させることになる。
債券が販売されるまでは提案に過ぎない
46億ドルは上限額である。債券はまだ販売されておらず、金利や満期も決まっておらず、さらなる承認が必要であり、投稿者によればApplied Digital自身が提案する保証条項は精査に値するという。スレッド内の他の投資家は、この仕組みがリスクをMetaのリース契約と建設スケジュールに転嫁している点を指摘した:キャンパスのテナントは1社のみであり、債務はどのみち支払わなければならない。それでも、この地区は以前にもApplied Digitalを支援しており、NPRによれば4月にはプロジェクト自体を承認している。
結論:Applied DigitalがMetaの信用力を反映した金利でこれらの債券を販売できれば、Delta Forge 1をさらに株式希薄化を招くことなく、かつネオクラウド並みの金利を支払うことなく建設できる。これは株にとって真の勝利だ。投稿者はまた、Metaをテナントとする資金調達が済んでいないキャンパスが3つあり、総額202億ドルのリース契約があると指摘しており、ルイジアナ州の事例が他の2つのモデルケースとなる可能性がある。
注目すべき数字は金利である。地区が協定を承認し、債券が実際に価格決定されるまでは、Applied Digitalにはまだ価格のついていない資金調達ルートがあるに過ぎない。
では、Applied Digitalの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Applied Digitalの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!