主なポイント
- スターバックスの第4四半期の調整後EPSは54%増の0.80ドルとなり、ジム・クレイマーは『Mad Money』で株価が「125ドルまで行く」と発言。これは金曜日の終値から19%上昇した水準。
- 利益は2025年度の下落分の約半分しか回復しておらず、アナリストは2024年度の水準を超えるのは2028年度以降と予想。
- 株価の5年平均フォワードPERである29倍で125ドルを達成するには、約4.30ドルのEPSが必要で、これは経営陣が示した2028年度の予想レンジを上回る。
- 125ドルは2028年度予想EPSの約33.5倍に相当し、現在の株価での28倍と比較して、より高い株価収益率か、経営陣の予想レンジを上回る利益が必要。
スターバックス (SBUX) は調整後1株当たり利益が54%増加したばかりであり、ジム・クレイマーはこの株にはまだ上昇余地が十分にあると考えている。
水曜日の『Mad Money』で、ある視聴者がブライアン・ニコルがスターバックスを史上最高値へと導くのかと質問した。スターバックスは その日に5%上昇 し、マクドナルドの業績が予想を上回ったことでレストラン株が上昇した。クレイマーはこれを「本当に良い一杯のコーヒーであり、立て直しの専門家が舵を取る素晴らしい場所」と呼び、続けて自身の目標株価を示した:「株価は125ドルまで行くと思う」。
これは金曜日の終値105.41ドルから19%上昇した水準だ。クレイマーは時期については言及しなかったため、有用な問いはスターバックスがそこに到達するためにどれだけの利益を上げる必要があるかということだ。
利益は半分しか回復していない
9月27日までの第4四半期は堅調だった。調整後EPS0.80ドルは予想の0.73ドルを上回り、米国同店売上高は7.7%増加、調整後営業利益率は4.6ポイント上昇して14.0%となった。2026年度の調整後EPSは 28%増の2.72ドルとなった。
しかし、これは悪い年からの回復である。正規化EPSは2024年度の3.31ドルから2025年度には2.13ドルに下落し、2026年度はその下落分の約半分を回復したに過ぎない。アナリストは2027年度に3.22ドル、2028年度に3.73ドルを予想しており、2028年度が初めて2024年度の水準を上回ることになる:
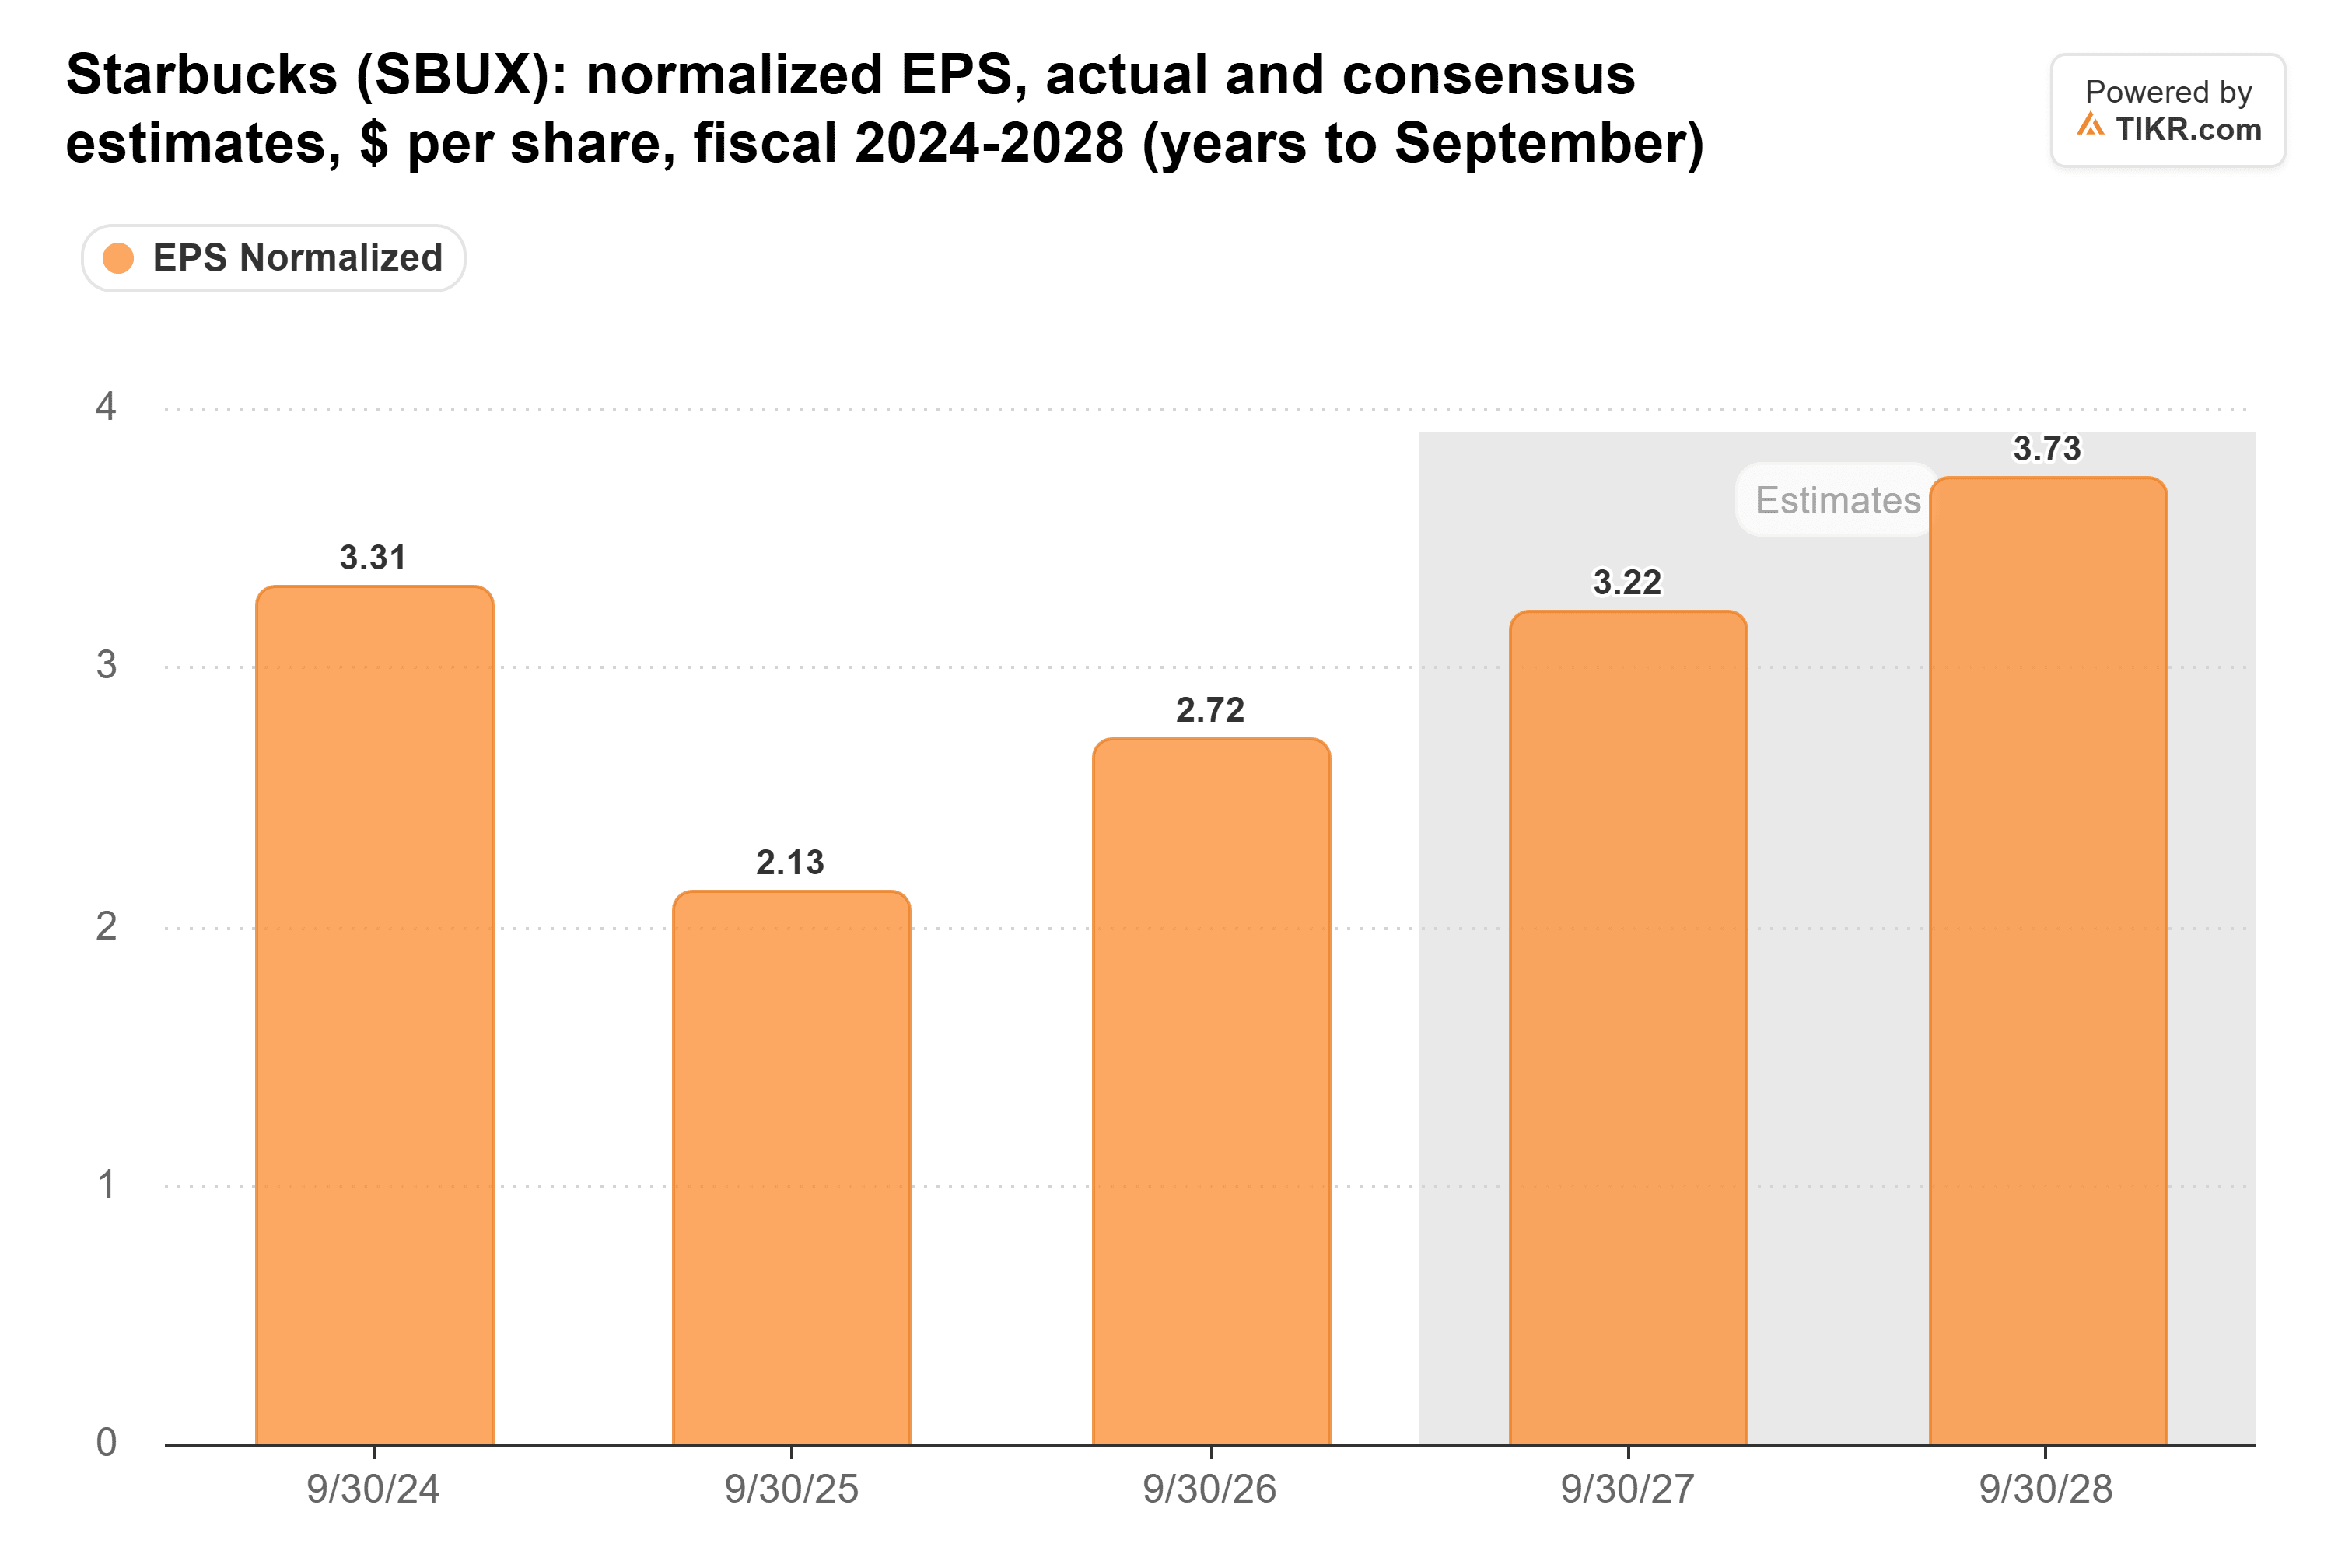
2027年度の数字は、53週目(約0.10ドル強の価値)によって水増しされている。それを除くと、成長率は18%ではなく15%に近く、この予想はすでに経営陣が示した3.15ドル~3.25ドルの業績見通しの中間値を上回っている。
TIKRは35人のアナリストをスターバックスで追跡。「買い」と言うのは何人?
スターバックスに対する買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 スターバックスのアナリスト評価を見る
125ドル達成に必要な条件
スターバックスはフォワードEPSの約33倍で取引されており、5年平均の29倍を上回っているが、1月のピーク時の42倍よりははるかに低い:
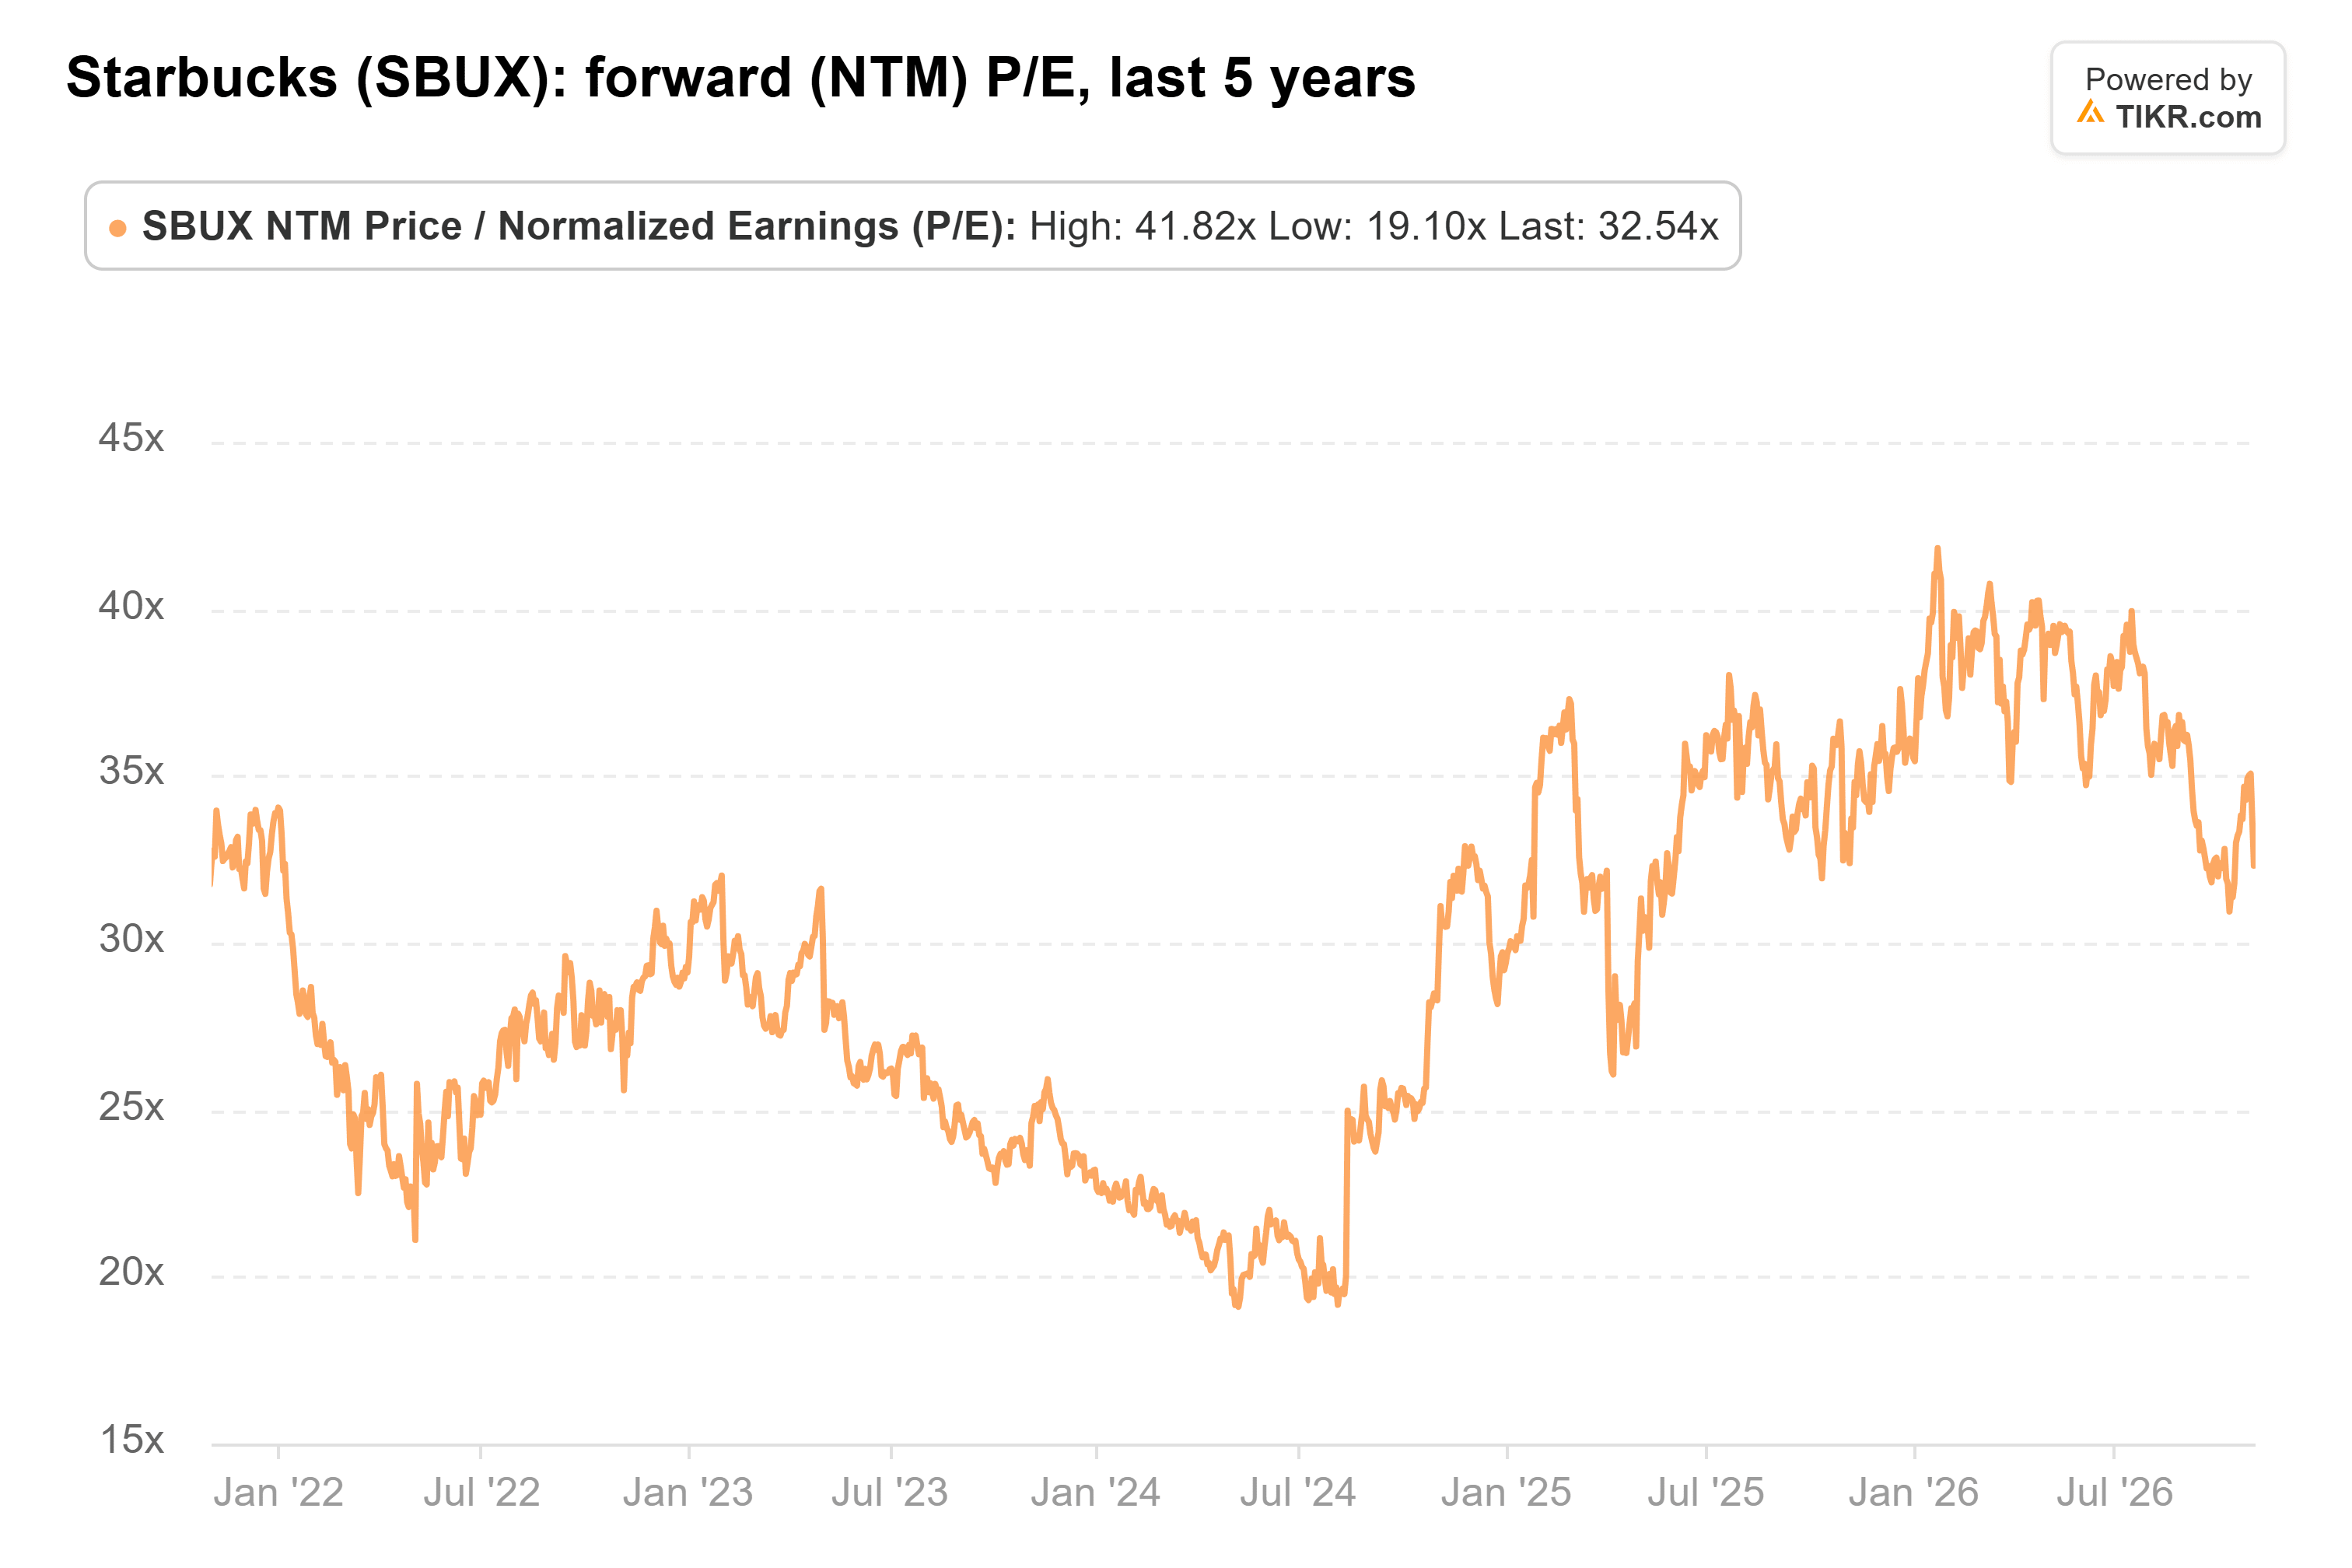
125ドルは、アナリストが2028年度に予想する3.73ドルの約33.5倍に相当し、現在の株価での28倍と比較される。29倍の平均値では、3.73ドルは約108ドルの価値となり、125ドルに到達するには約4.30ドルの1株当たり利益が必要で、これは経営陣が1月に設定した2028年度の予想レンジ3.35ドル~4.00ドルの上限を上回る。このレンジはまた、中国合弁事業(スターバックスによると約0.15ドルの1株当たり利益を削減するとされる)以前のものでもある。
鍵は利益率
売上高だけでは達成できない。スターバックスは2027年度の売上高を約1%減と予想しており、主に中国事業の変更によるもので、追加の1週間による約7億ドルの貢献があってもだ。
利益率は正しい方向に動いている。TIKRが測定するEBITマージンは、2025年3月期四半期の7.5%から2026年9月期四半期には12.8%に上昇した:
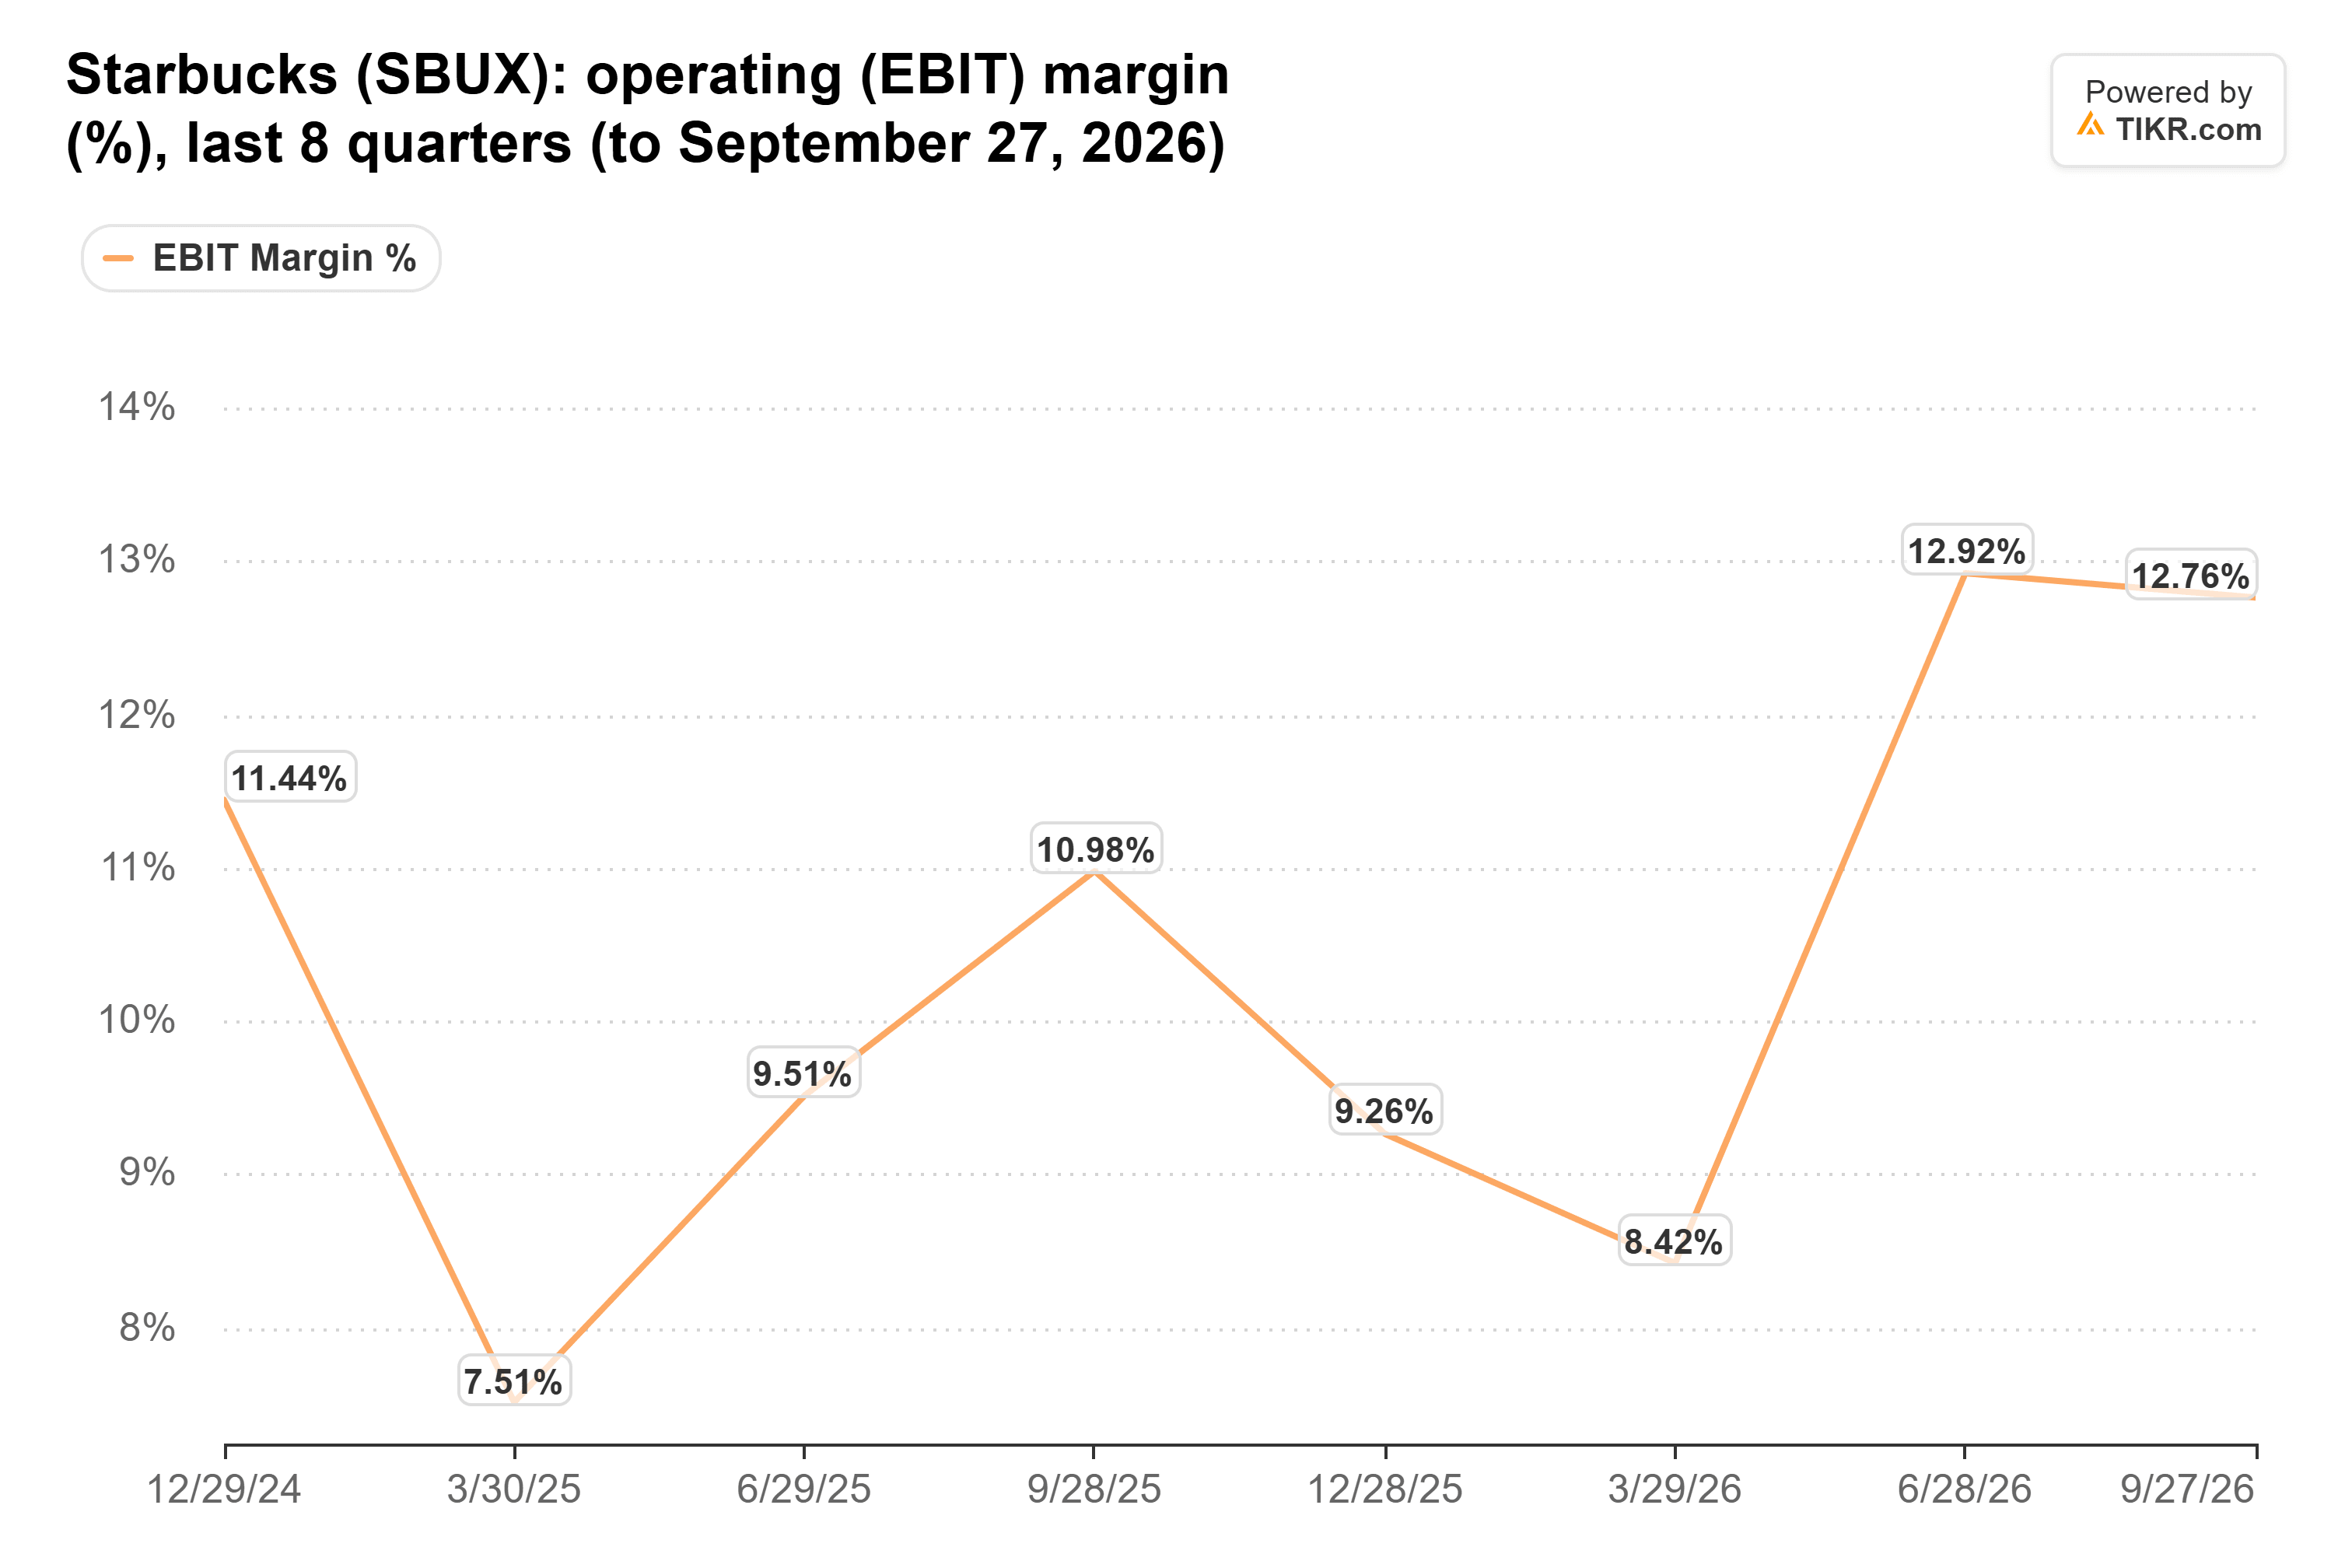
経営陣は2028年度に13.5%~15.0%の調整後営業利益率を目標としており、長期的には再び17%~18%を稼げるとしている。2027年度の13.5%~14.0%という業績見通しはすでにこのレンジと重なっており、計画は順調に進んでいる。しかし、125ドルには依然として、この計画を上回る利益、または投資家が現在よりも高い株価収益率を支払うことが必要だ。
海外事業が弱点だ。国際同店売上高は予想の約3%に対しわずか0.9%の成長に留まり、ニコルが掲げる 海外店舗数を4万店以上に倍増させる目標にとってはぎこちないスタートとなった。
スターバックスは来客数を証明する必要がある
立て直しは本物だが、33倍という水準では、投資家はすでに経営陣の計画に対して支払いを済ませている。米国の取引数は第4四半期に2.4%増加したが、第3四半期の4.2%から減速しており、1回あたり売上高が5.2%増と重労働を担った。クレイマーの言う125ドルを支払う前に、来客数が再び増加するのを待ちたい。
スターバックスは1月下旬に2027年度第1四半期の業績を発表するが、前年同期の米国取引数3%増という比較対象がある。その上での成長があれば、125ドルをより信じやすくなるだろう。
では、スターバックス株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、スターバックスがどのくらいの価値になる可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!