主なポイント
- キャタピラー (CAT) の株価は過去1週間で10.3%下落し、記録的な第3四半期売上高と780億ドルの受注残高にもかかわらず、11月6日の終値は559ドルとなった。
- GE Vernova (GEV) は四半期受注が約290億ドルと、実質96%増加したと報告し、Vertiv (VRT) は通年売上高の業績見通しを6億5,000万ドル引き上げた。これは電力インフラへの需要が継続していることを示している。
- キャタピラーは売り込まれた後、割安に見える可能性があるが、建設機械需要の減速、マージン圧力、生産能力拡大は引き続き重要なリスク要因である。
何が起きたのか?
キャタピラー (CAT) の株価は過去1週間で10.3%下落し、11月6日の終値は558.63ドルとなった(10月30日の622.75ドルから下落)。記録的な四半期業績にもかかわらず、投資家がその収益見通しを再評価したためである。
キャタピラーの第3四半期決算報告によると、売上高は前年同期比17%増の記録的な207億ドルに達し、調整後1株当たり利益(EPS)は前年同期の4.95ドルから7.20ドルに急増した。
同社はまた、データセンターやその他のインフラプロジェクト向けの発電設備への強い需要に支えられ、記録的な780億ドルの受注残高を報告した。
電力インフラへの需要は業界全体で強く推移した。
GE Vernova (GEV) は四半期受注が約290億ドルと、実質96%増加したと報告し、Vertiv (VRT) は四半期売上高が61%増加したことを受け、通年売上高の業績見通しを6億5,000万ドル引き上げた。
しかし、キャタピラーの業績見通しは、従来型の建設機械事業に対する懸念を引き起こした。
経営陣は第4四半期の売上高が緩やかに増加すると予想している一方、建設機械のディーラー在庫は約16億ドル減少すると見込まれており、出荷にとって近い将来の逆風要因となっている。
収益性も懸念材料として残る。
キャタピラーの第3四半期の調整後営業利益率は20.6%に達し、営業利益は関税関連の回収金1億2,800万ドルの恩恵を受けた。しかし、製造設備投資やその他のコストは将来の収益性にとって重要な要素であり続ける。
第3四半期決算説明会で、ジョー・クリードCEOは、同社の位置づけを、次第に高まるマージン目標に対して「底を這うような状態」と表現した。
一方、複数のウォール街の金融機関が、決算発表後にキャタピラーの株価目標を引き下げた。
シティグループは目標株価を800ドルに引き下げ、モルガン・スタンレーは675ドルに設定した。これは、発電需要の強さが継続しているにもかかわらず、バリュエーションに対する懸念を反映している。
これらの修正は、記録的な受注残高が長期的な成長を支えているにもかかわらず、投資家のキャタピラーに対する近い将来の見通しへの警戒感が高まっていることを浮き彫りにしている。
キャタピラー株は割安か、割高か?
キャタピラーは最近の売り込みの後、潜在的に割安に見えるが、予想される収益成長は投資判断にとって依然として重要である。
11月2日付のTIKRの推計によると、正規化後の1株当たり利益(EPS)は、2025年の19.06ドルに対し、2027年に32.15ドル、2028年に38.68ドルに達すると予想されている。
2027年のコンセンサス予想は、10月23日時点の32.59ドルから約1.3%下方修正された。これは、初期の売り込みにもかかわらず、収益予想が比較的わずかしか変化していないことを示唆している。
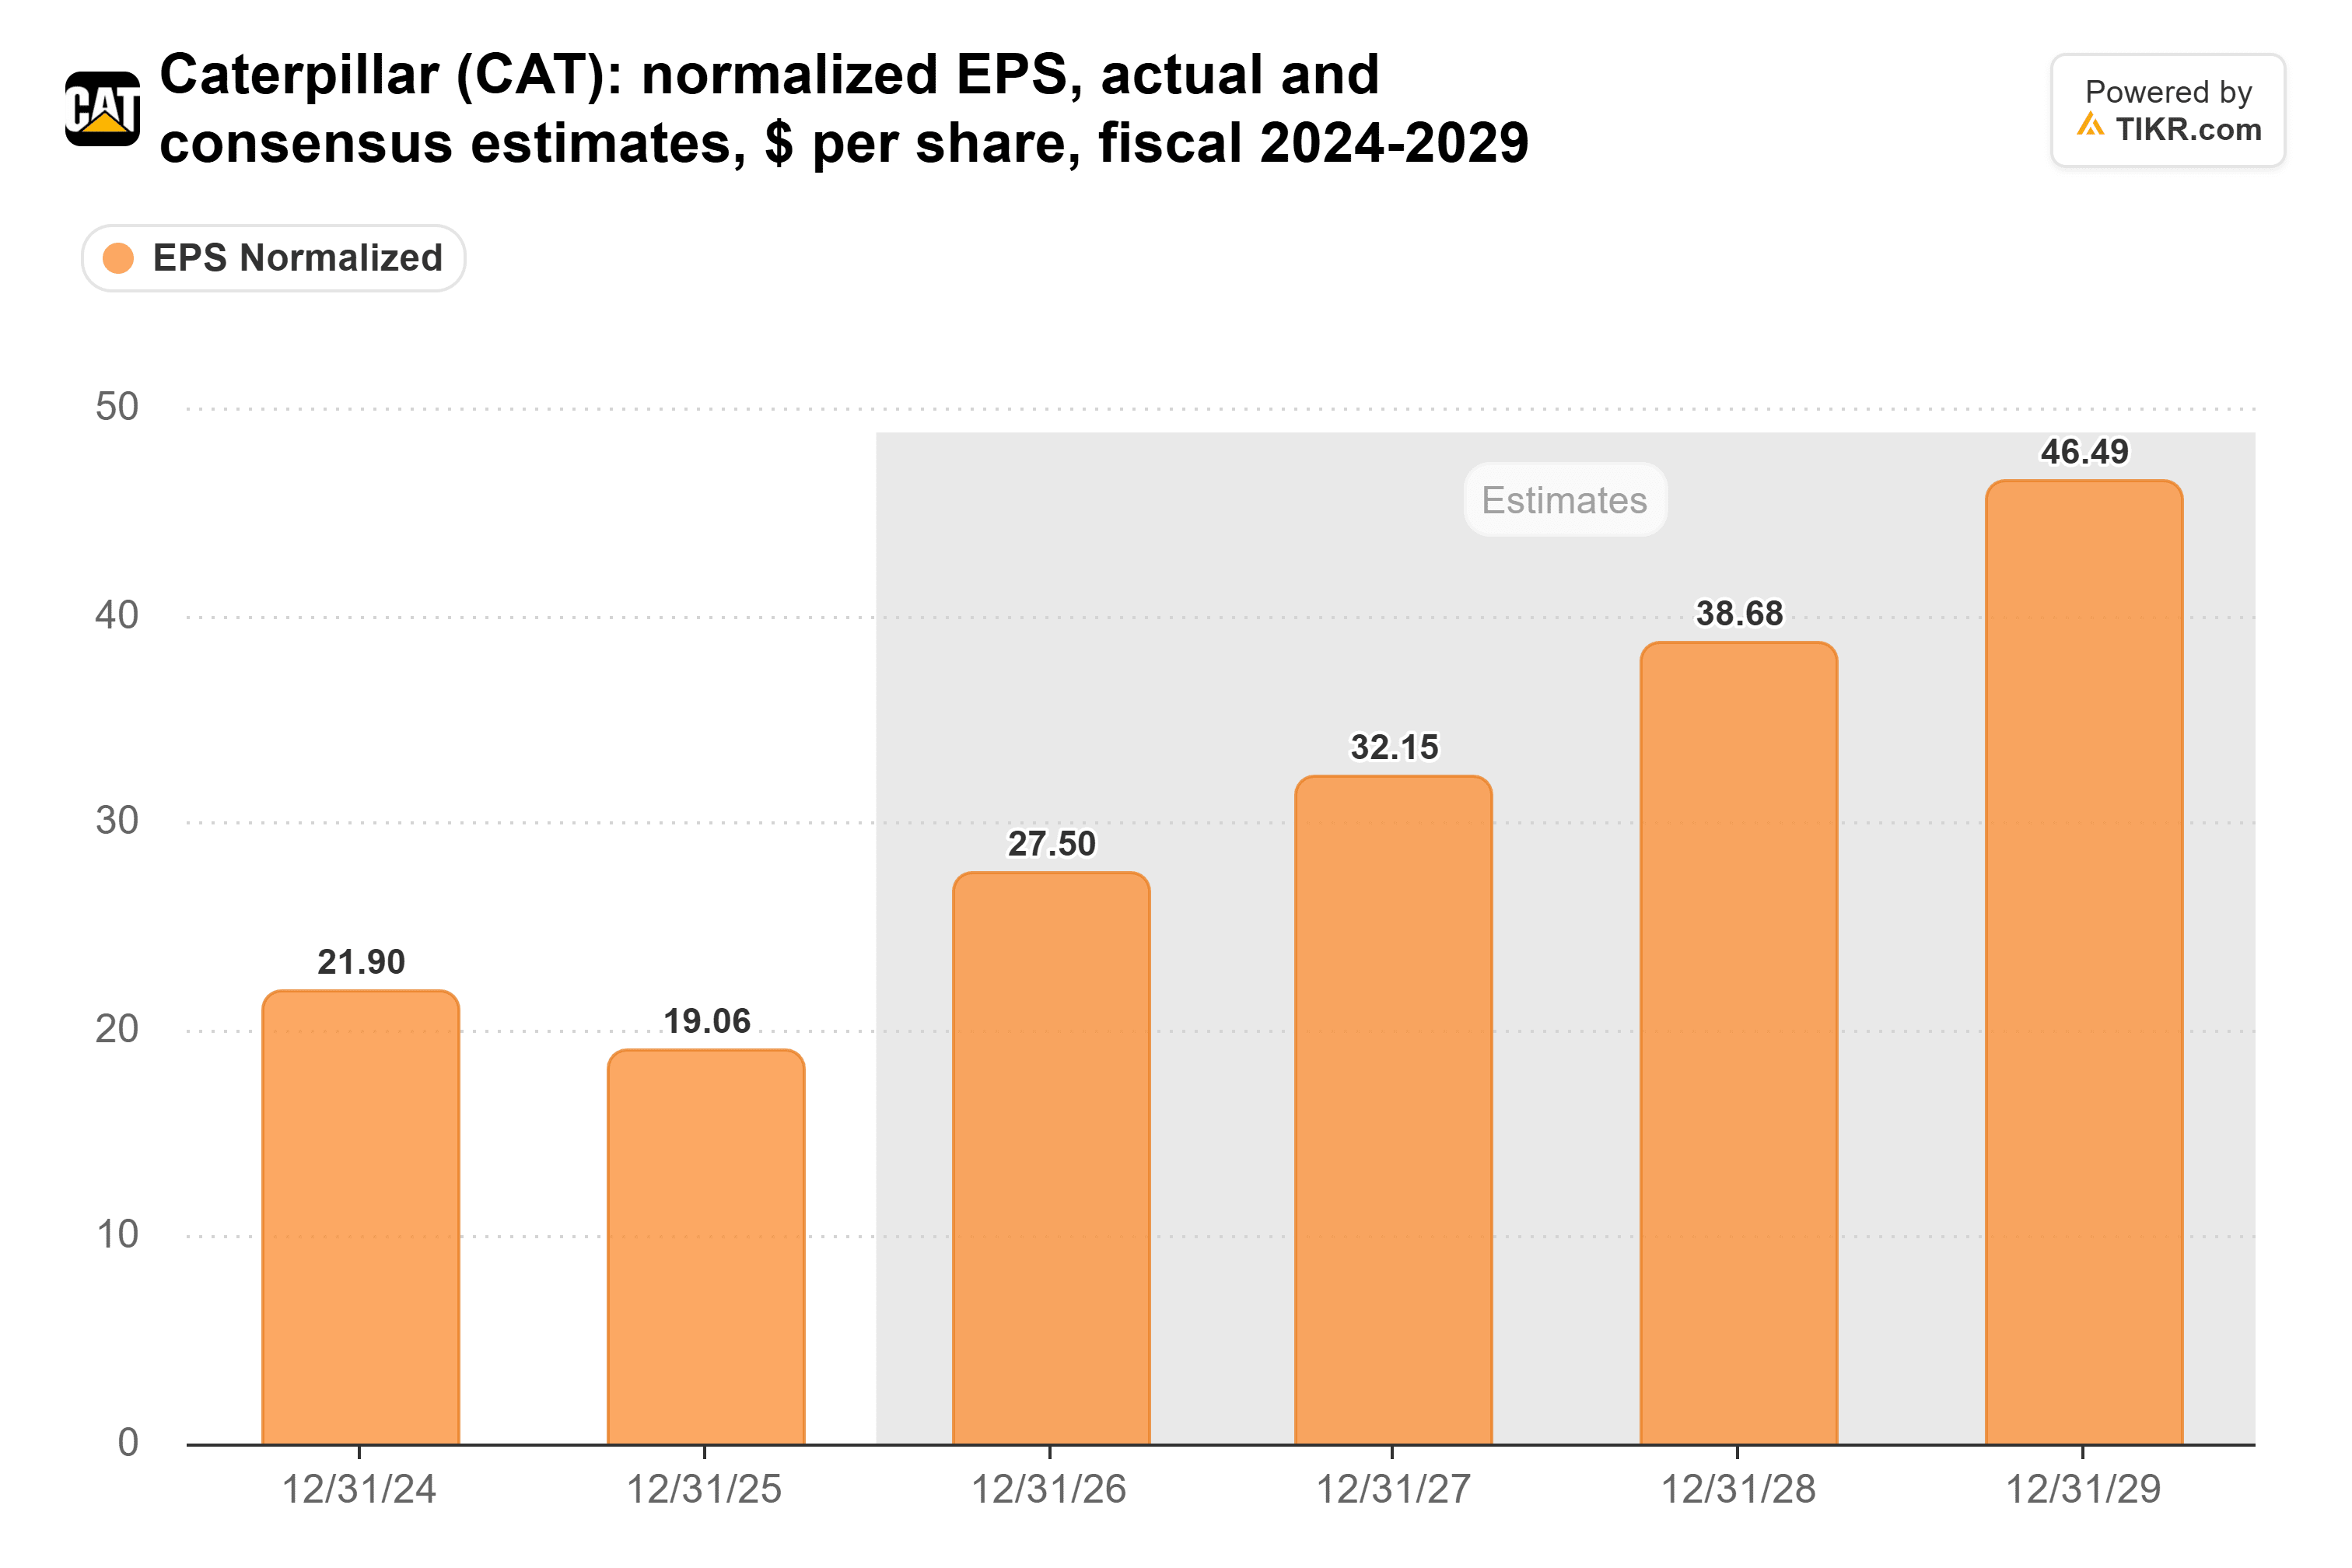
これらの予想は、アナリストが発電需要、製造能力拡大、キャタピラーの記録的な受注残高に支えられ、収益が大幅に成長すると期待していることを示唆している。
一方、キャタピラーのフォワードPERは、6月のピーク時の約42倍から10月下旬には約21倍に低下し、過去5年間の平均である約19倍に近づいた。
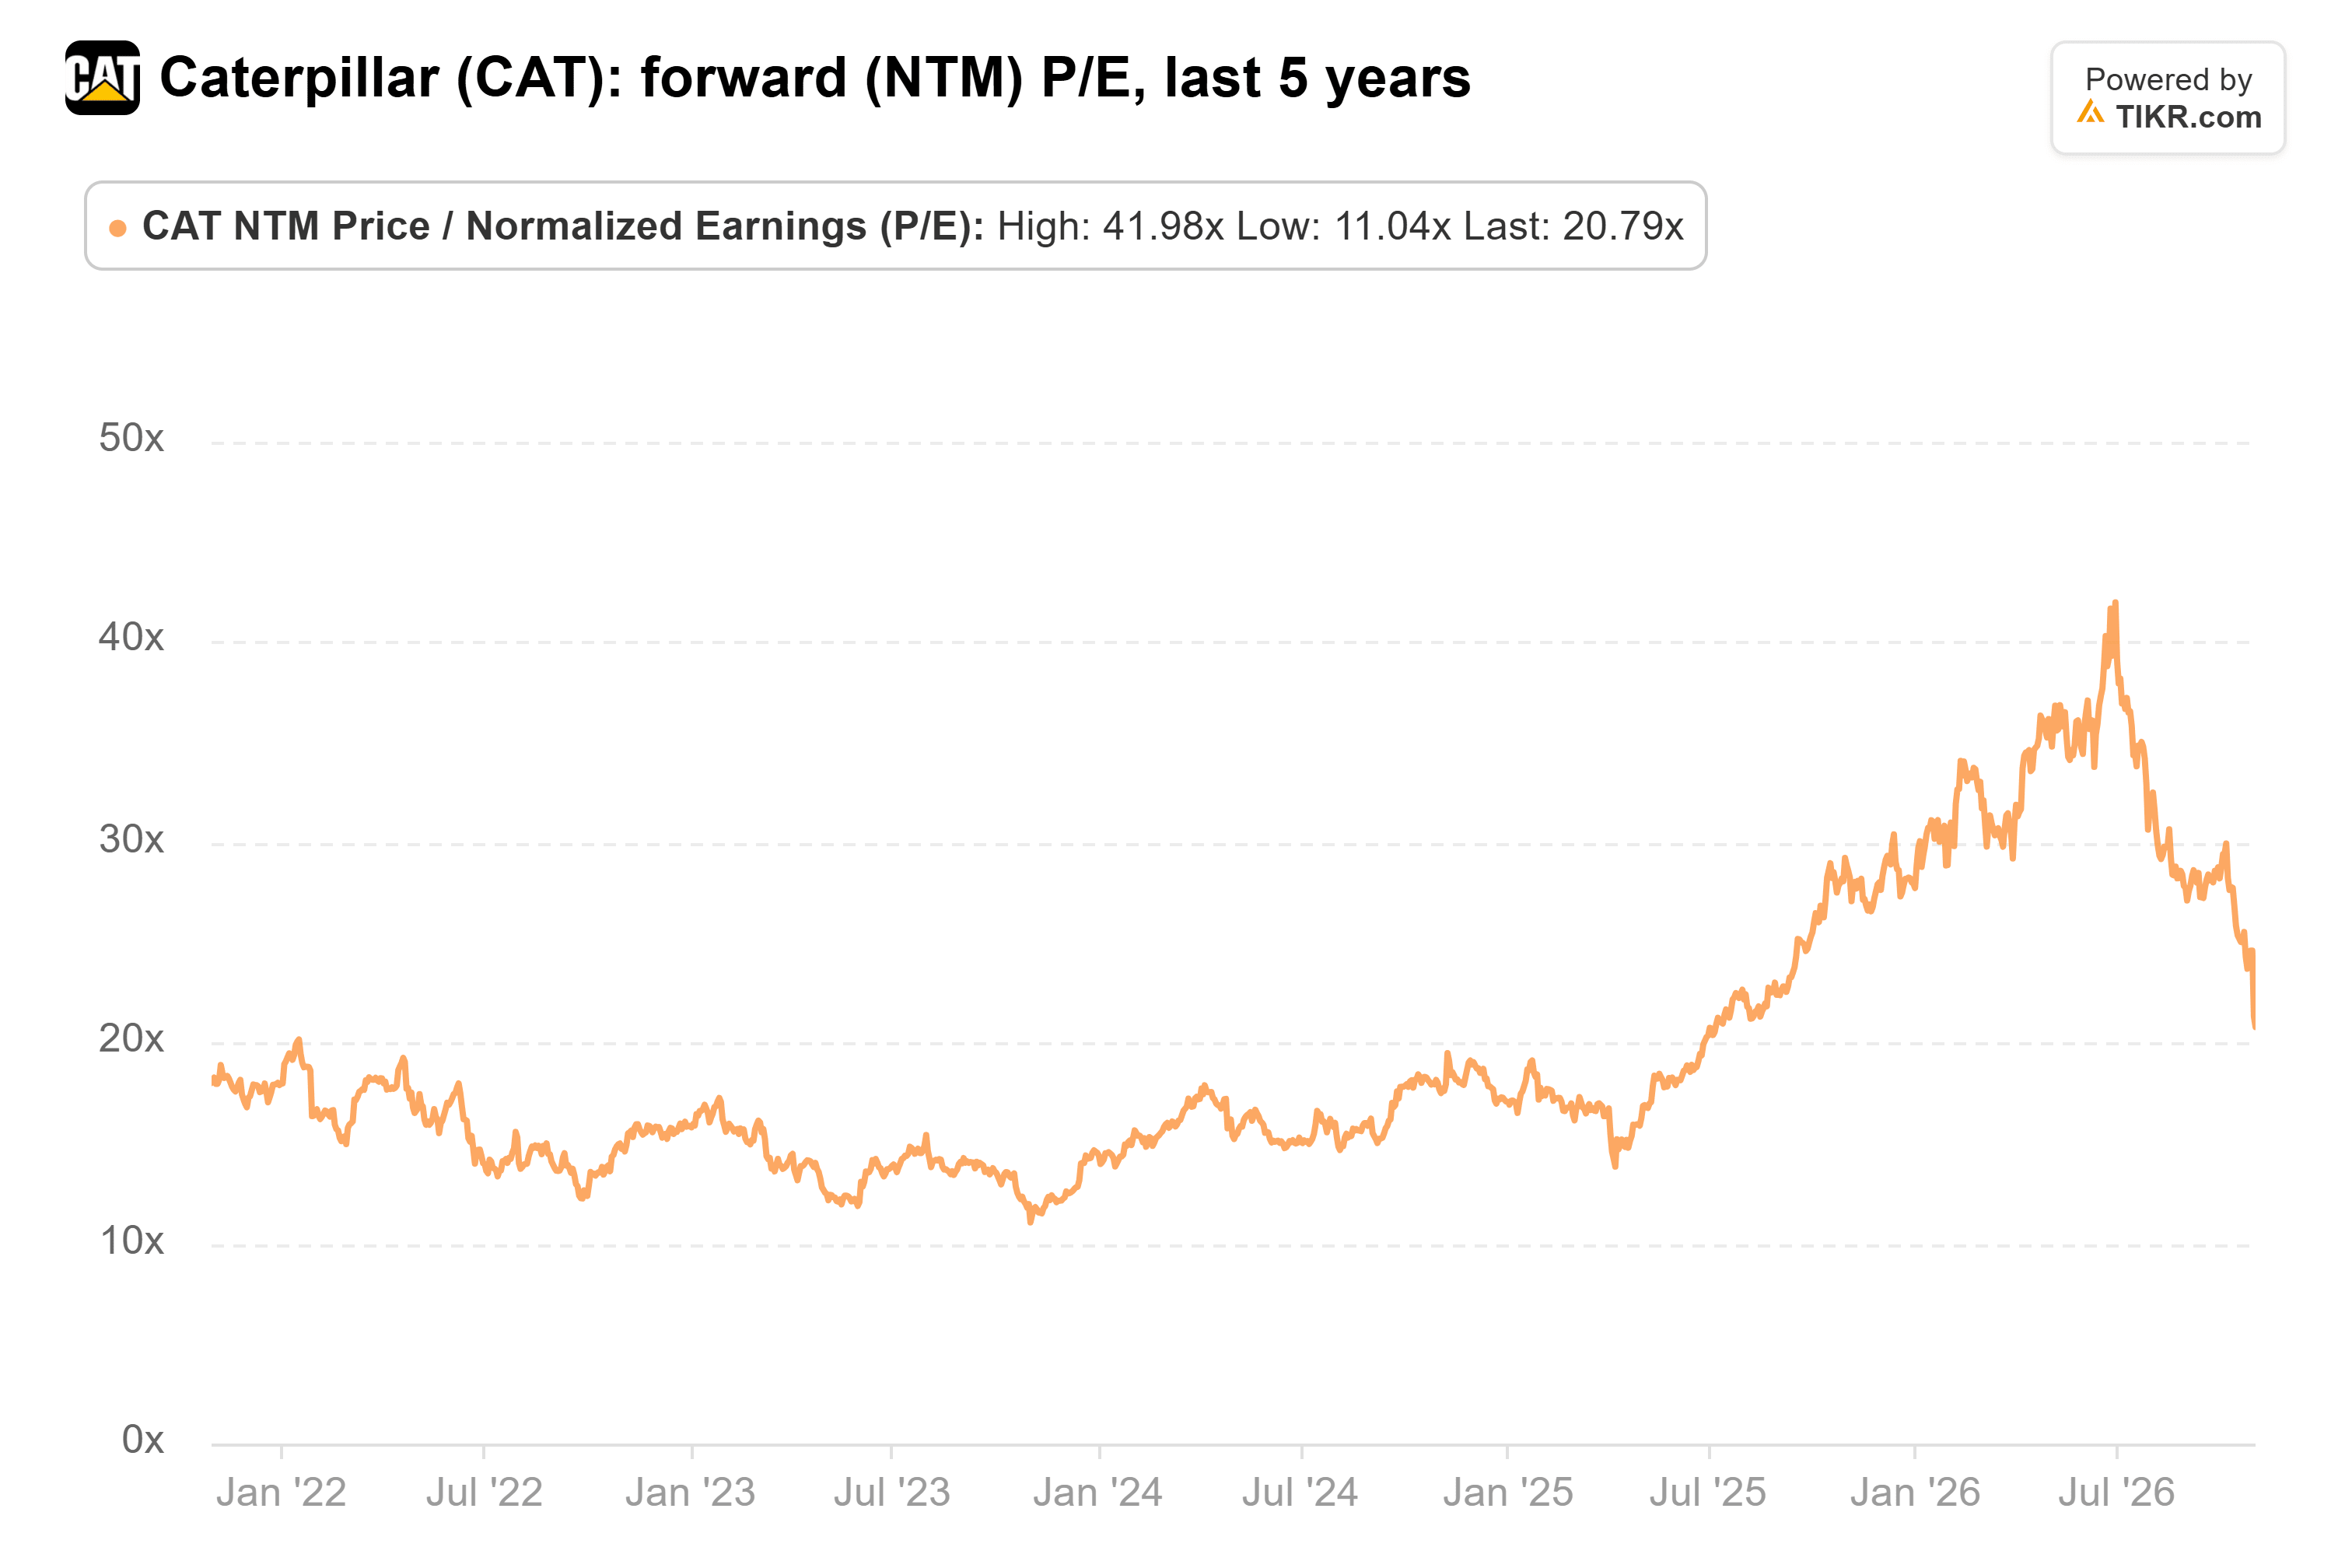
11月6日の終値である約559ドルと、TIKRの11月2日付コンセンサス予想である2027年の1株当たり利益32.15ドルに基づくと、キャタピラーは2027年通期予想利益の約17.4倍で取引されていることになる。
このバリュエーションは売り込みの後、より魅力的に見えるが、それはキャタピラーが予想される収益成長を達成し、新たな製造能力が稼働するにつれて収益性を改善できるかに依存している。
製造能力拡大は、特に2028年および2029年に設備需要が減速した場合、マージンを圧迫する可能性があり、建設機械販売の減速は近い将来の収益性を制限する可能性がある。
忍耐強い買い手にとっての適正価格
キャタピラーは忍耐強い投資家にとって潜在的に割安に見えるが、回復を持続させるためには、建設需要の強化、マージンの改善、発電受注残高に対する継続的な実行が不可欠である。
投資家は、収益性が同社の長期的な目標に向かって動いている証拠として、第4四半期の業績と1月に発表が予定されている2027年の業績見通しに注目すべきである。
では、キャタピラー株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、キャタピラーの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、また、いかなる銘柄の購入または売却を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの推計に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!