主要なポイント
- コヒーレント株は過去1年で21%上昇したが、Nvidiaの20億ドル投資に支えられた上昇局面で6月に付けたピークからは約56%下落している。
- 9月期の売上高は50%増加し、経営陣は現在、2027会計年度のプロフォーマ売上高成長率が60%を超えると予想しており、約200億ドル規模のPhotonLink契約を締結した。
- AI関連支出への懸念と、MarvellによるLumentumの1,150億ドル規模の買収合意が、コヒーレントの予想株価収益率を5年平均を下回る水準に押し下げている。
- コヒーレントはこの水準では買いと見えるが、12月期の決算発表までに営業キャッシュフローが再びプラスに転じることが条件である。
コヒーレント (COHR) 株は過去1年で21%上昇したが、それは一巡しての結果である。Nvidia (NVDA) による20億ドルの投資が6月に株価を史上最高値へと押し上げる一助となったが、現在はそのピークから約56%下落している。11月5日、これまでで最高の業績見通しを発表した翌日、民主党の中間選挙での勝利がAI株を下落させたため13%下落したが、11月6日には13.6%を回復した。
11月2日、Marvell Technology (MRVL) は競合他社である Lumentum (LITE) を1,150億ドル規模の全株式取引で買収することで合意した。これにより、コヒーレントが主要な独立系レーザーメーカーとして残ることになる。
Nvidiaが導火線に火をつけた
3月2日、Nvidiaはコヒーレントの新株約780万株を1株あたり256.80ドルで購入し、レーザーおよび光ネットワーク製品に関する複数年にわたる供給契約を締結した。(Nvidiaは現在のコヒーレントの取引価格を大きく上回る価格で支払ったため、この持ち分は含み損状態にある。)
コヒーレントは3月23日にS&P 500に採用され、5月には3月期の売上高が21% (プロフォーマで27%) 増加したと報告した。その後、6月2日、NvidiaのCEOジェンセン・フアンがMarvellのComputex基調講演に登場し、銅「には限界がある」と述べ、より多くの作業が光学技術に委ねられると発言した。コヒーレント株は17%上昇し、史上最高値で取引を終えた。
TIKRはコヒーレントについて26人のアナリストを追跡している。「買い」と言っているのは何人か?
コヒーレントの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高および収益予想を一箇所で確認してください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。コヒーレントのアナリスト評価を見る
その後、投資家はAI関連支出を懸念し始めた
投資家は、Lam Researchが10月下旬に決算を発表した後、再びAI予算を疑い始め、1週間後のインテルとアマゾンの決算はそれを悪化させた。
Lumentumの取引は読みにくい。成立後、Marvellは自社のチップに隣接してレーザーとトランシーバーを販売することになる。Lumentumの9月期の非GAAP粗利益率は53.2%で、コヒーレントの40.6%に対していた。チップメーカーから光学機器を購入することに警戒する顧客は、コヒーレントに注文を回す可能性がある。あるいは、完全なモジュールを販売するMarvellが、コヒーレントの利益率を40%近くに抑え続ける可能性もある。
決算発表後、BofAは目標株価を400ドルから240ドルに引き下げた。B. Rileyは、光学機器株の株価収益率は現在、四半期決算よりもAI資金調達へのセンチメントに密接に追随していると主張している。
ビジネスは一度も減速しなかった
9月30日終了の四半期では、売上高は50%増加して23.7億ドルとなった。12月期について、コヒーレントは売上高25.5億ドル~27.5億ドルと予想し、コンセンサス予想の25.4億ドルを上回った。また、2027会計年度のプロフォーマ成長率が60%を超えると現在予想しており、主要なAI企業との間で5年間で約200億ドル規模のPhotonLink契約を締結した。売上高は2028年初頭から増加していく見込みである。
「AIデータセンターが銅から光接続へと移行する中、コヒーレントの広範なフォトニクスプラットフォームと製造規模は、帯域幅とエネルギー効率に対する顧客の高まるニーズを満たすための支援に私たちを位置づけます」と、CEOのジム・アンダーソンはコヒーレントの第1四半期リリースで述べた。
決算発表前の時点で、ウォール街は2026会計年度 (6月決算) の調整後1株当たり利益 (EPS) が5.61ドルから、2027会計年度は9.42ドル、2028会計年度は13.97ドルへと上昇すると予想していた:
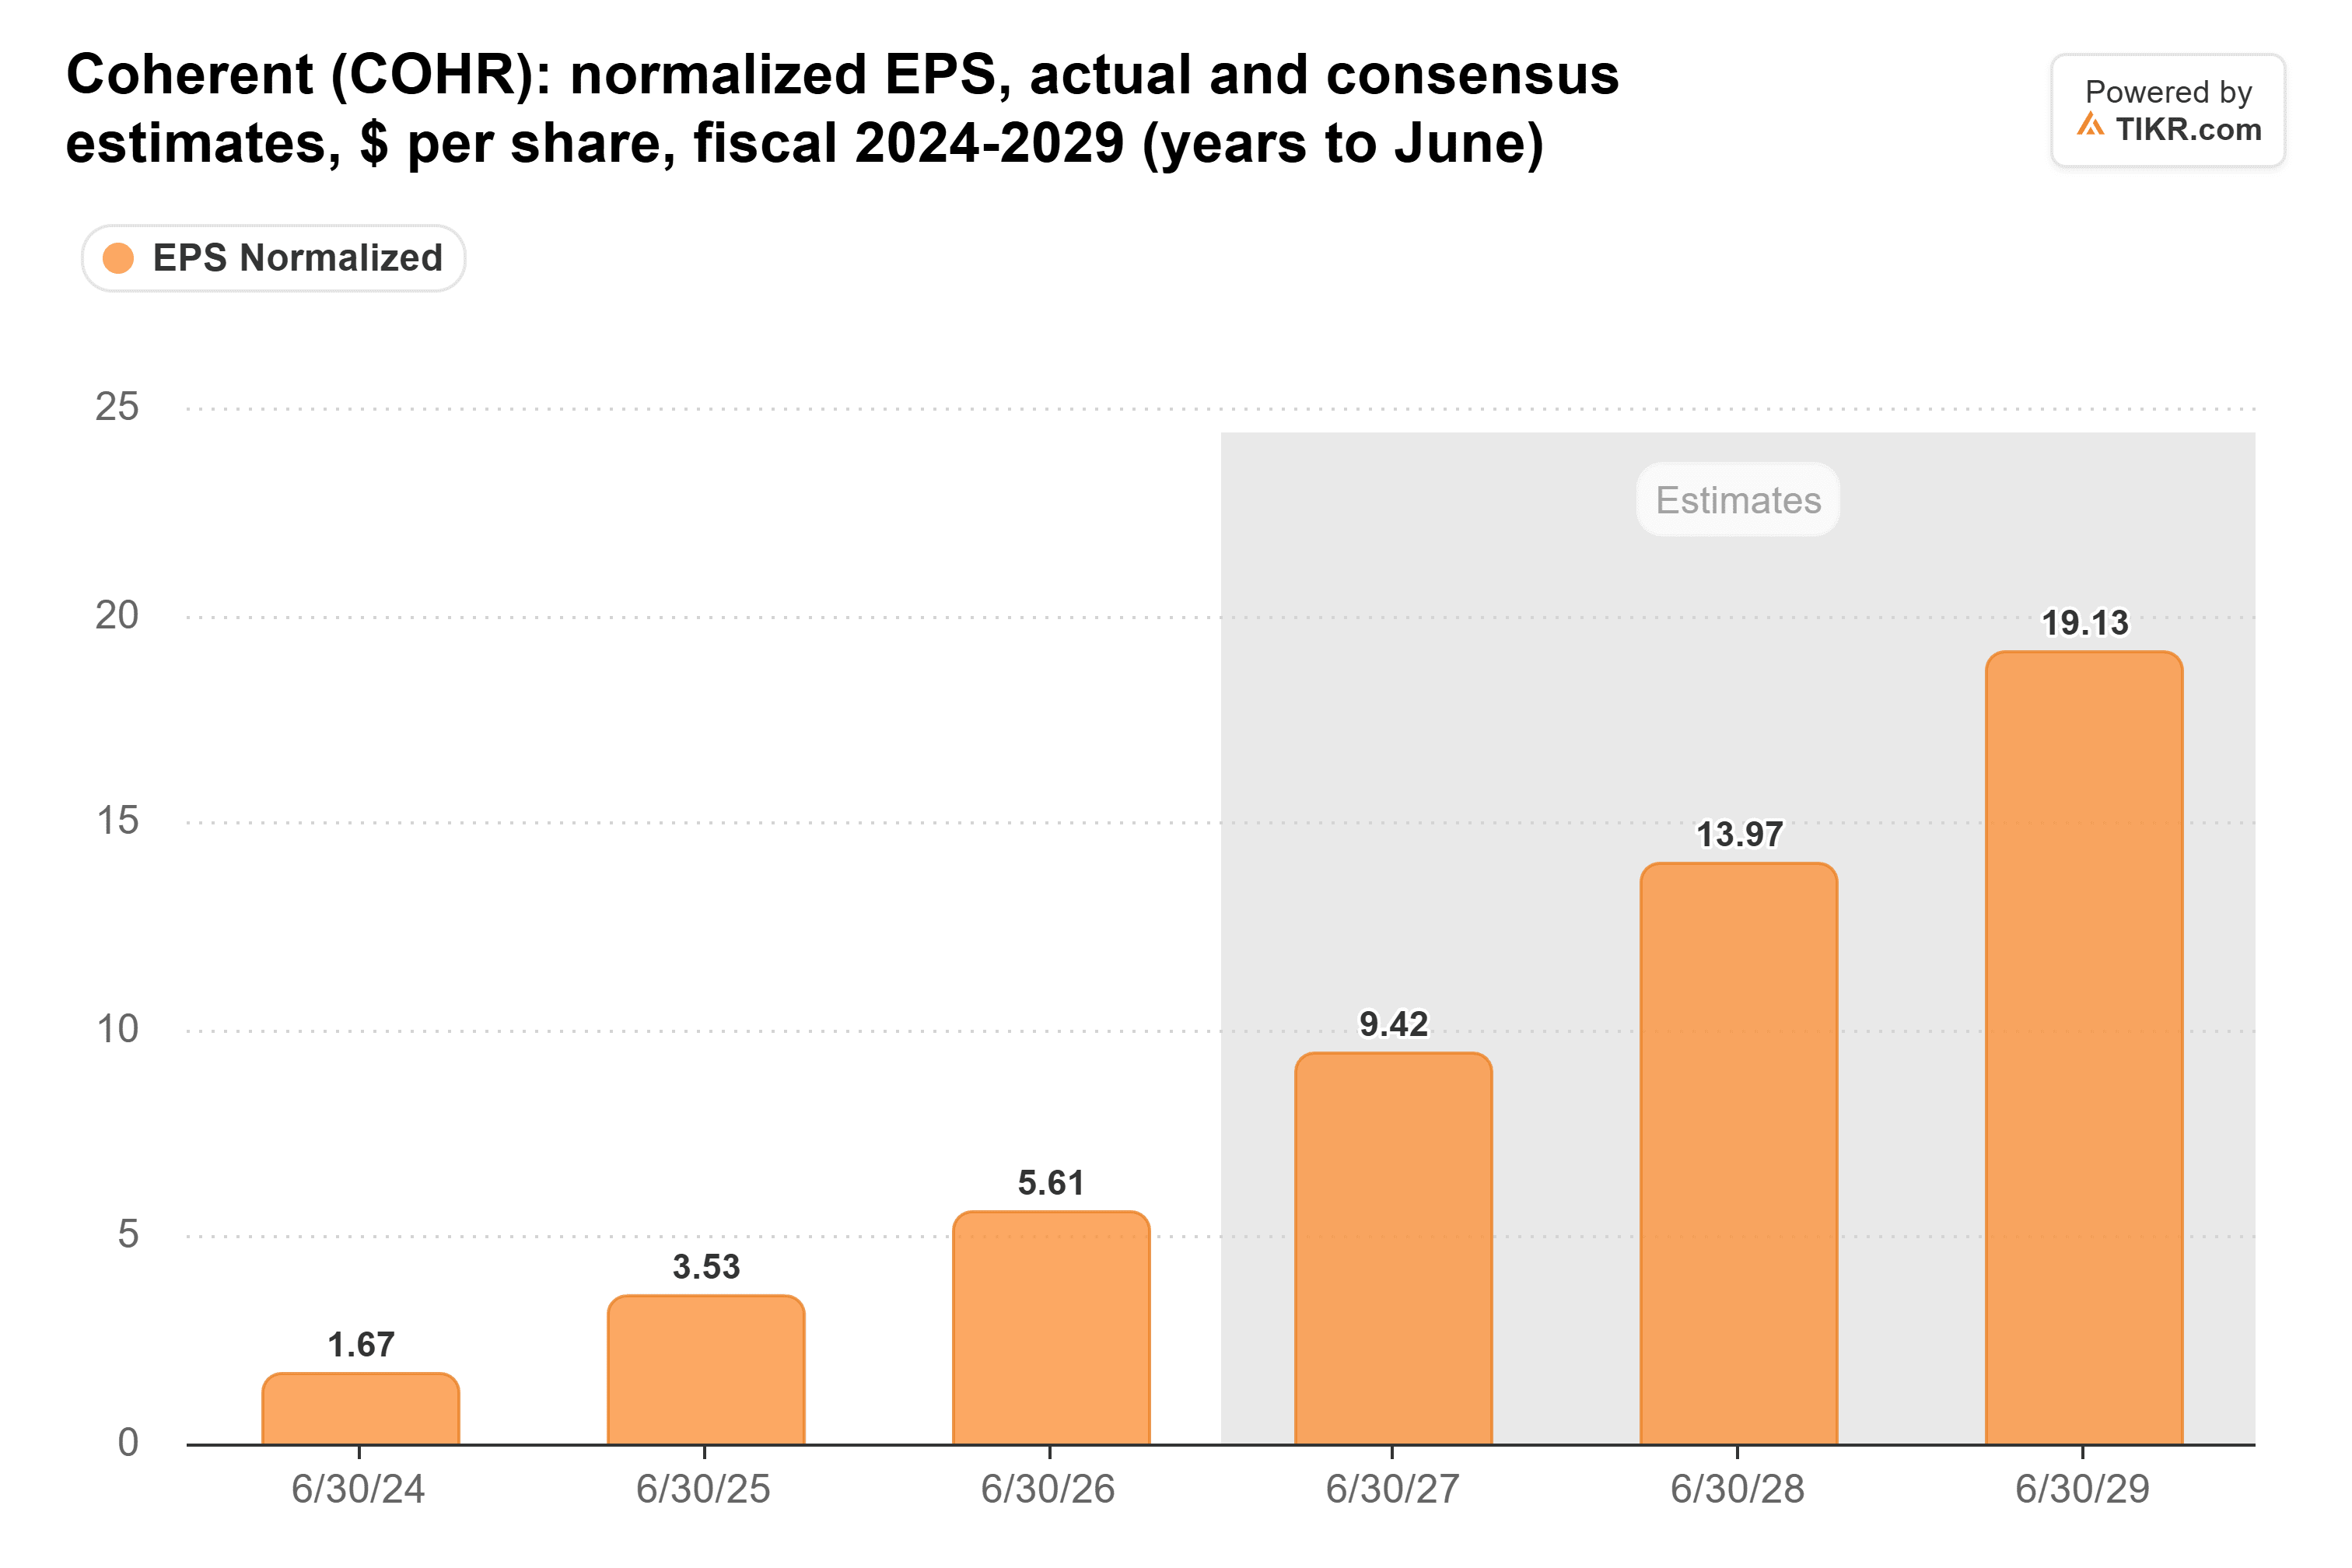
これらの予想は、2027会計年度の報告ベースの成長率が約49%であることを前提としていた。前四半期のプロフォーマ成長率は報告ベースより約6ポイント高かったため、60%超の見通しは依然としてより高い予想を示唆している。
通常の株価収益率よりも割安
それでもなお、コヒーレントの予想株価収益率 (P/E) は11月2日終値時点で21倍であり、6月初旬の57倍、5年平均の24倍と比較して低い:
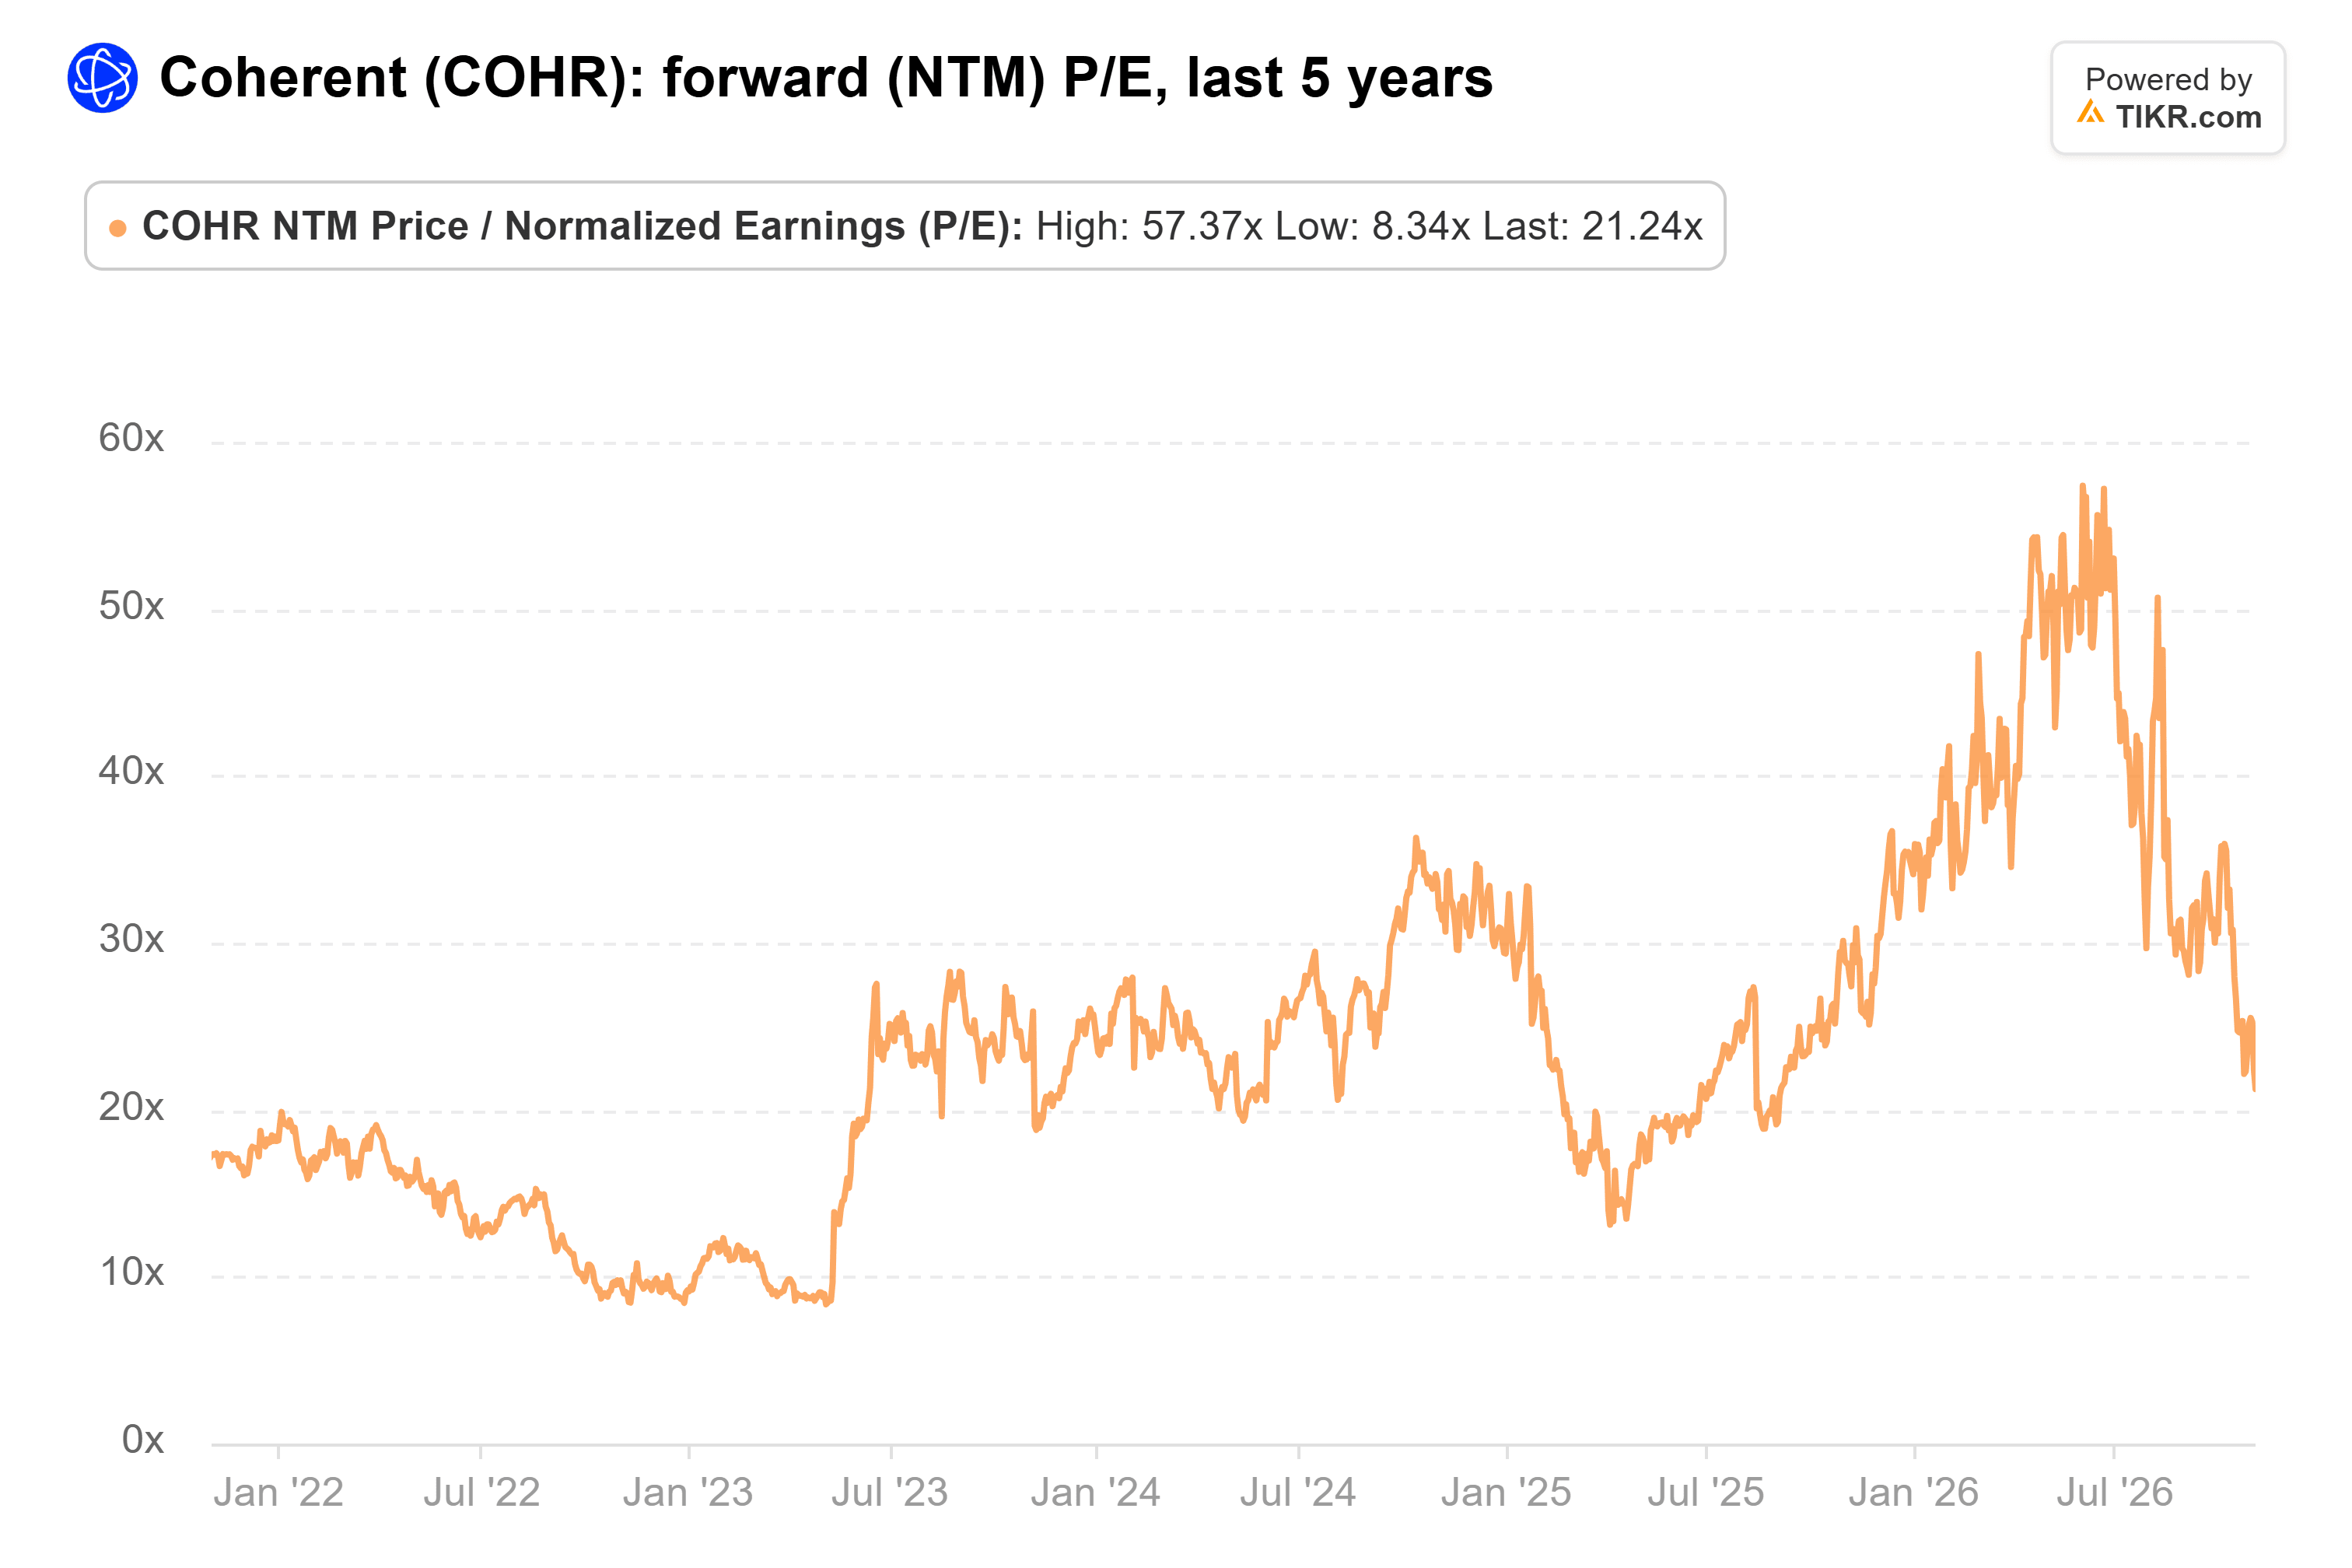
11月6日終値時点ではわずかに低下している。
キャッシュに注目
長年にわたり、コヒーレントの営業キャッシュフローは設備投資を十分に賄っていた:
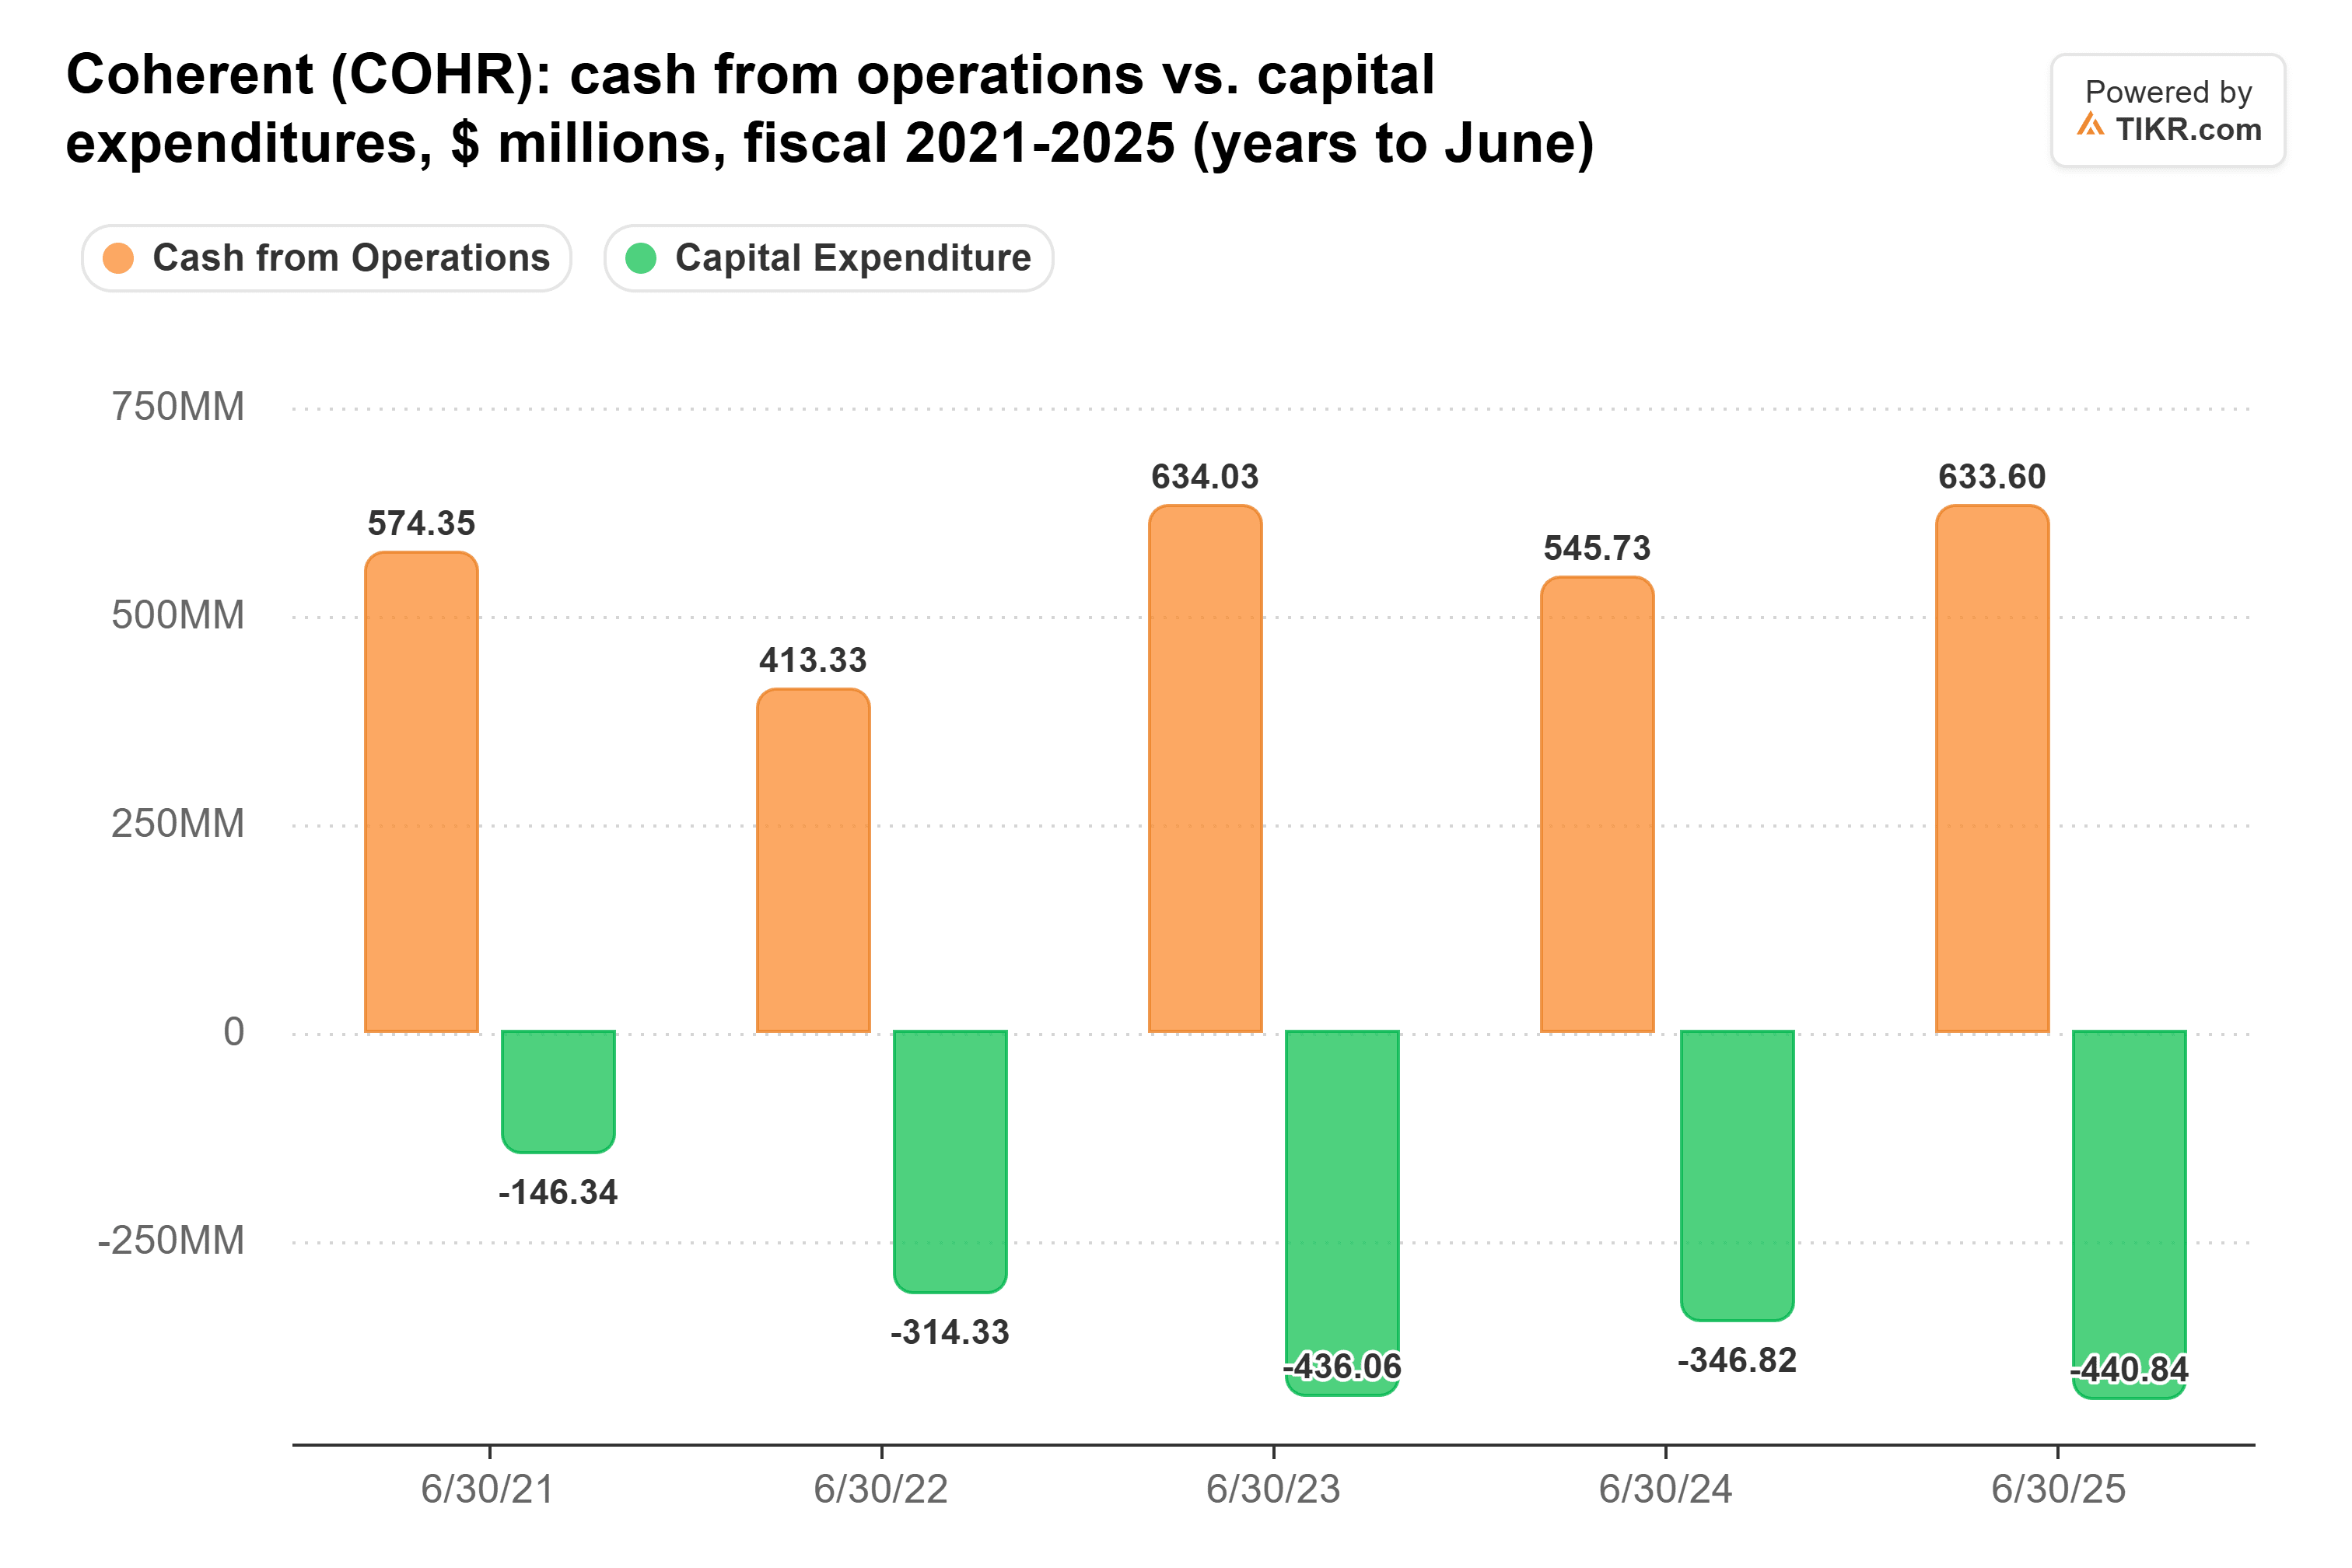
これは2026会計年度に変化し、営業キャッシュフローは8,000万ドルに落ち込み、設備投資は11億ドルとなった。9月期には営業キャッシュフローはマイナス9,300万ドルに転落し、設備投資は7億7,600万ドル、在庫は33億ドルに増加した。
この価格では、コヒーレントは買いと見える。経営陣は見通しを引き上げ続け、それを達成しており、株価は低すぎると見える予想に対して通常の株価収益率を下回って取引されている。
しかし、AI資金調達への懸念が株価収益率をさらに圧迫する可能性があり、2月初旬に発表が予定されている12月期決算では、営業キャッシュフローが再びゼロを上回ることを示す必要がある。
では、コヒーレント株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、コヒーレントの価値がいくらになる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!