主なポイント
- NVIDIAのフォワードP/Eは先週の半導体株売りで5年ぶりの低水準である15倍まで下落した一方、マイクロン・テクノロジーは3.9倍で取引されている。
- ある投資家は、NVIDIAが10年間で年率20%の成長を達成する必要があると試算した。直近のフリーキャッシュフロー(FCF)ベースでは約16%となり、マイクロンの1.8%と対照的だ。
- アナリストの2030年度(会計年度)予想は、すでにNVIDIAの直近FCFの4.6倍に達している。
- ジェンセン・フアンCEOに関する調査と11月17日の決算発表が次の試金石となる。
NVIDIA (NVDA) は、米国データセンター投資の減速懸念により先週木曜日に株価が約9%下落した後、5年ぶりの低水準となるフォワードP/Eを記録した。
これにより、一部の投資家はフォワードPER 3.9倍で取引されているマイクロン・テクノロジー (MU) との比較を始めている。r/ValueInvestingの投稿者の一人は、「Nvidia just another Micron(NVIDIAは単なるもう一つのマイクロン)」というタイトルの投稿で、NVIDIAの株価収益率(PER)が約5倍に向かうのかと問いかけた。
一方、r/stocksの投資家は逆算DCF(割引キャッシュフロー)モデルを用いて14銘柄の半導体株を分析し、この問いを別の角度から検証した。直近FCF、11月5日の終値、9%の割引率、10年間の成長期間とその後はフラットなキャッシュフローを前提とした結果、NVIDIAには年率20%、マイクロンには2.6%の成長が必要と算出された。同じ前提条件で再計算すると、NVIDIAは約16%、マイクロンは1.8%となった。20%という数字は、NVIDIAの古いベースである967億ドル(2026年度)に基づくもので、約1270億ドルという直近12ヶ月のFCFベースではない。
「単なるもう一つのマイクロン」という見方はここまでだ。
市場はすでにマイクロンの好況終息を織り込んでいる
1.8%という成長率は、マイクロンの株価がほぼ現在のキャッシュフロー分しか評価していないことを意味する。r/ValueInvestingスレッドのコメント欄ではその理由が説明されていた:メモリチップは業界標準に基づいて製造されるため、買い手はサプライヤーを切り替えられるが、NVIDIAが販売する製品を調達できる場所はほぼ他にない。10年後の永続成長率を2.5%と仮定すると、必要な成長率はNVIDIAが約13%、マイクロンがマイナス0.5%程度まで低下する。
TIKRは62人のアナリストによるNVIDIA評価を追跡。「買い」は何人?
NVIDIAに対する「買い」「中立」「売り」のレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。NVIDIAのアナリスト評価を見る
アナリストはNVIDIAが早期にハードルを越えると見る
NVIDIAは2026年度(2026年1月期)に967億ドルのフリーキャッシュフローを生み出し、アナリストはこれが上昇を続けると予想している:
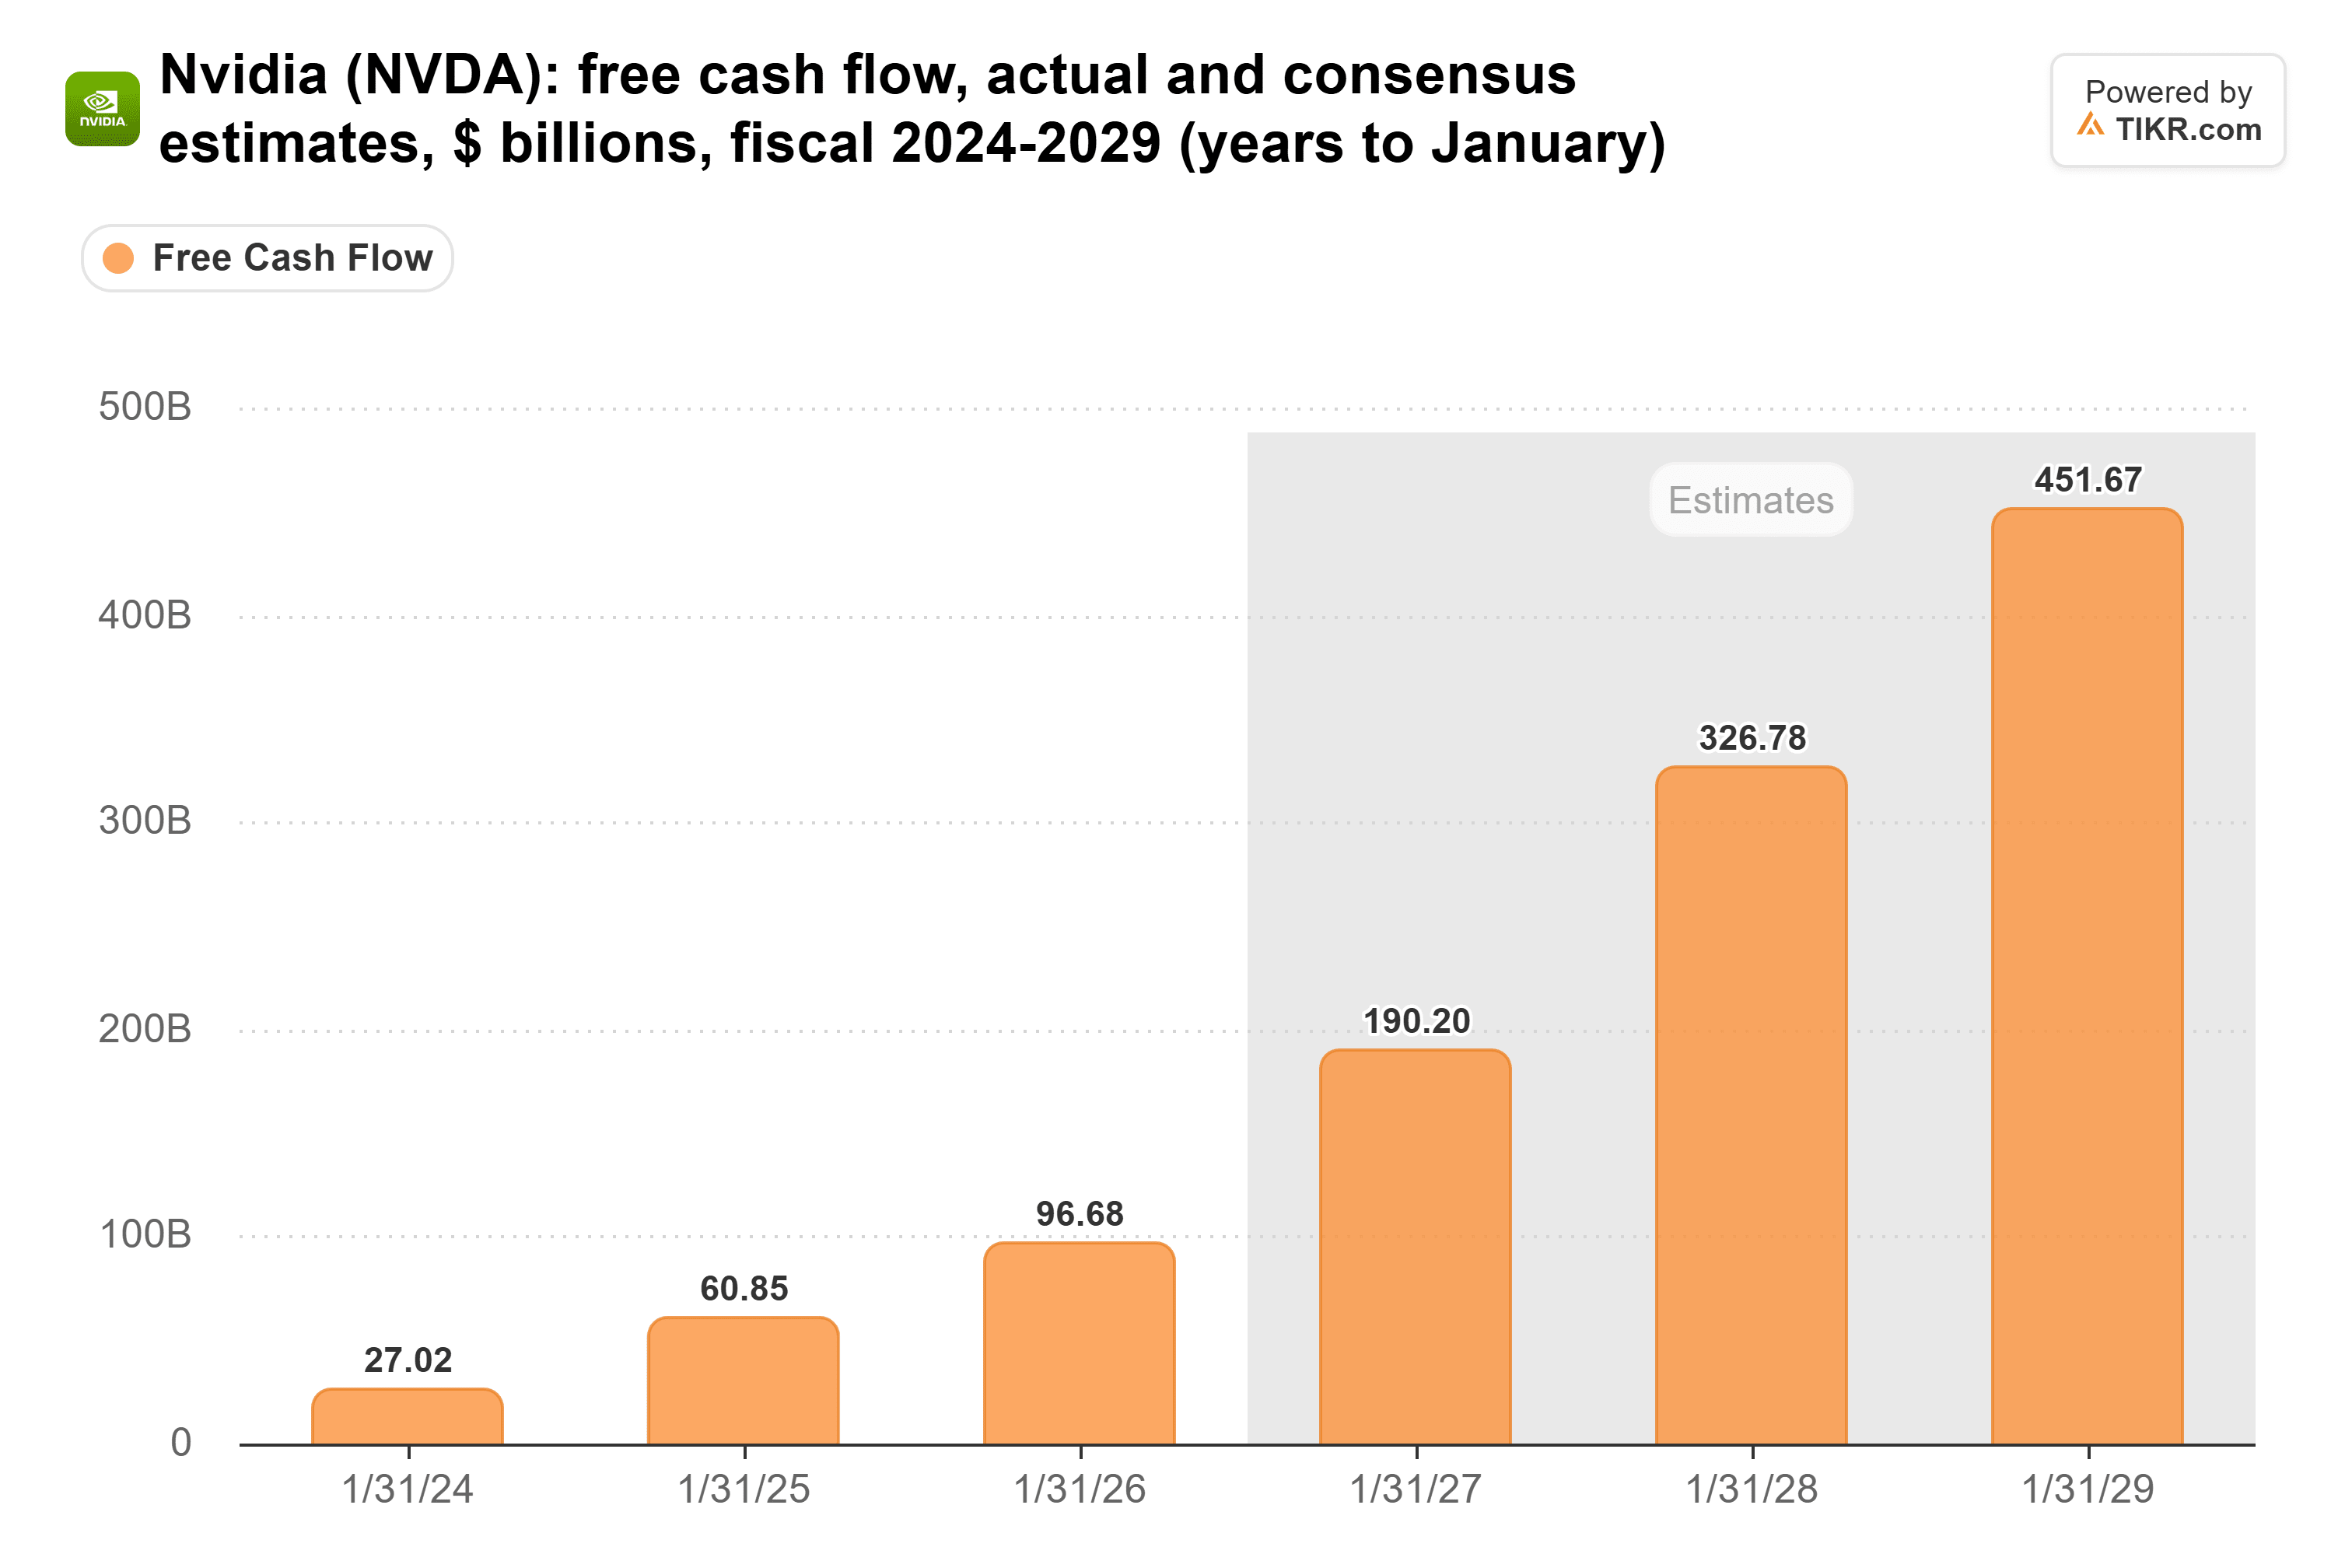
10年間で年率16%の成長は、キャッシュフローを約4.4倍に増加させる。アナリストは2030年度に5830億ドルを予想しており、これは7月までの12ヶ月間にNVIDIAが生み出した約1270億ドルの約4.6倍に相当し、わずか3年半後の数値だ。ここまで先を予想しているアナリストは3人だけだが、2029年度をカバーする14人のアナリストでも4520億ドルを予想している。
NVIDIAは過去に不況を経験している
しかし、これらの予想は好況のピーク時に出されたものだ。r/ValueInvestingの別の投稿者は、半導体株は景気循環の始まりで最も高く、終わりで最も安く評価されると警告した。NVIDIAはこれを経験している:2023年度(2023年1月期)には、売上高は270億ドルで横ばいとなり、13.5億ドルのArm買収関連費用を除いた営業利益率は37.3%から20.7%に低下した。アナリストはまた、売上高成長率が2028年度の68.2%から2030年度には21.3%に減速すると見ている。
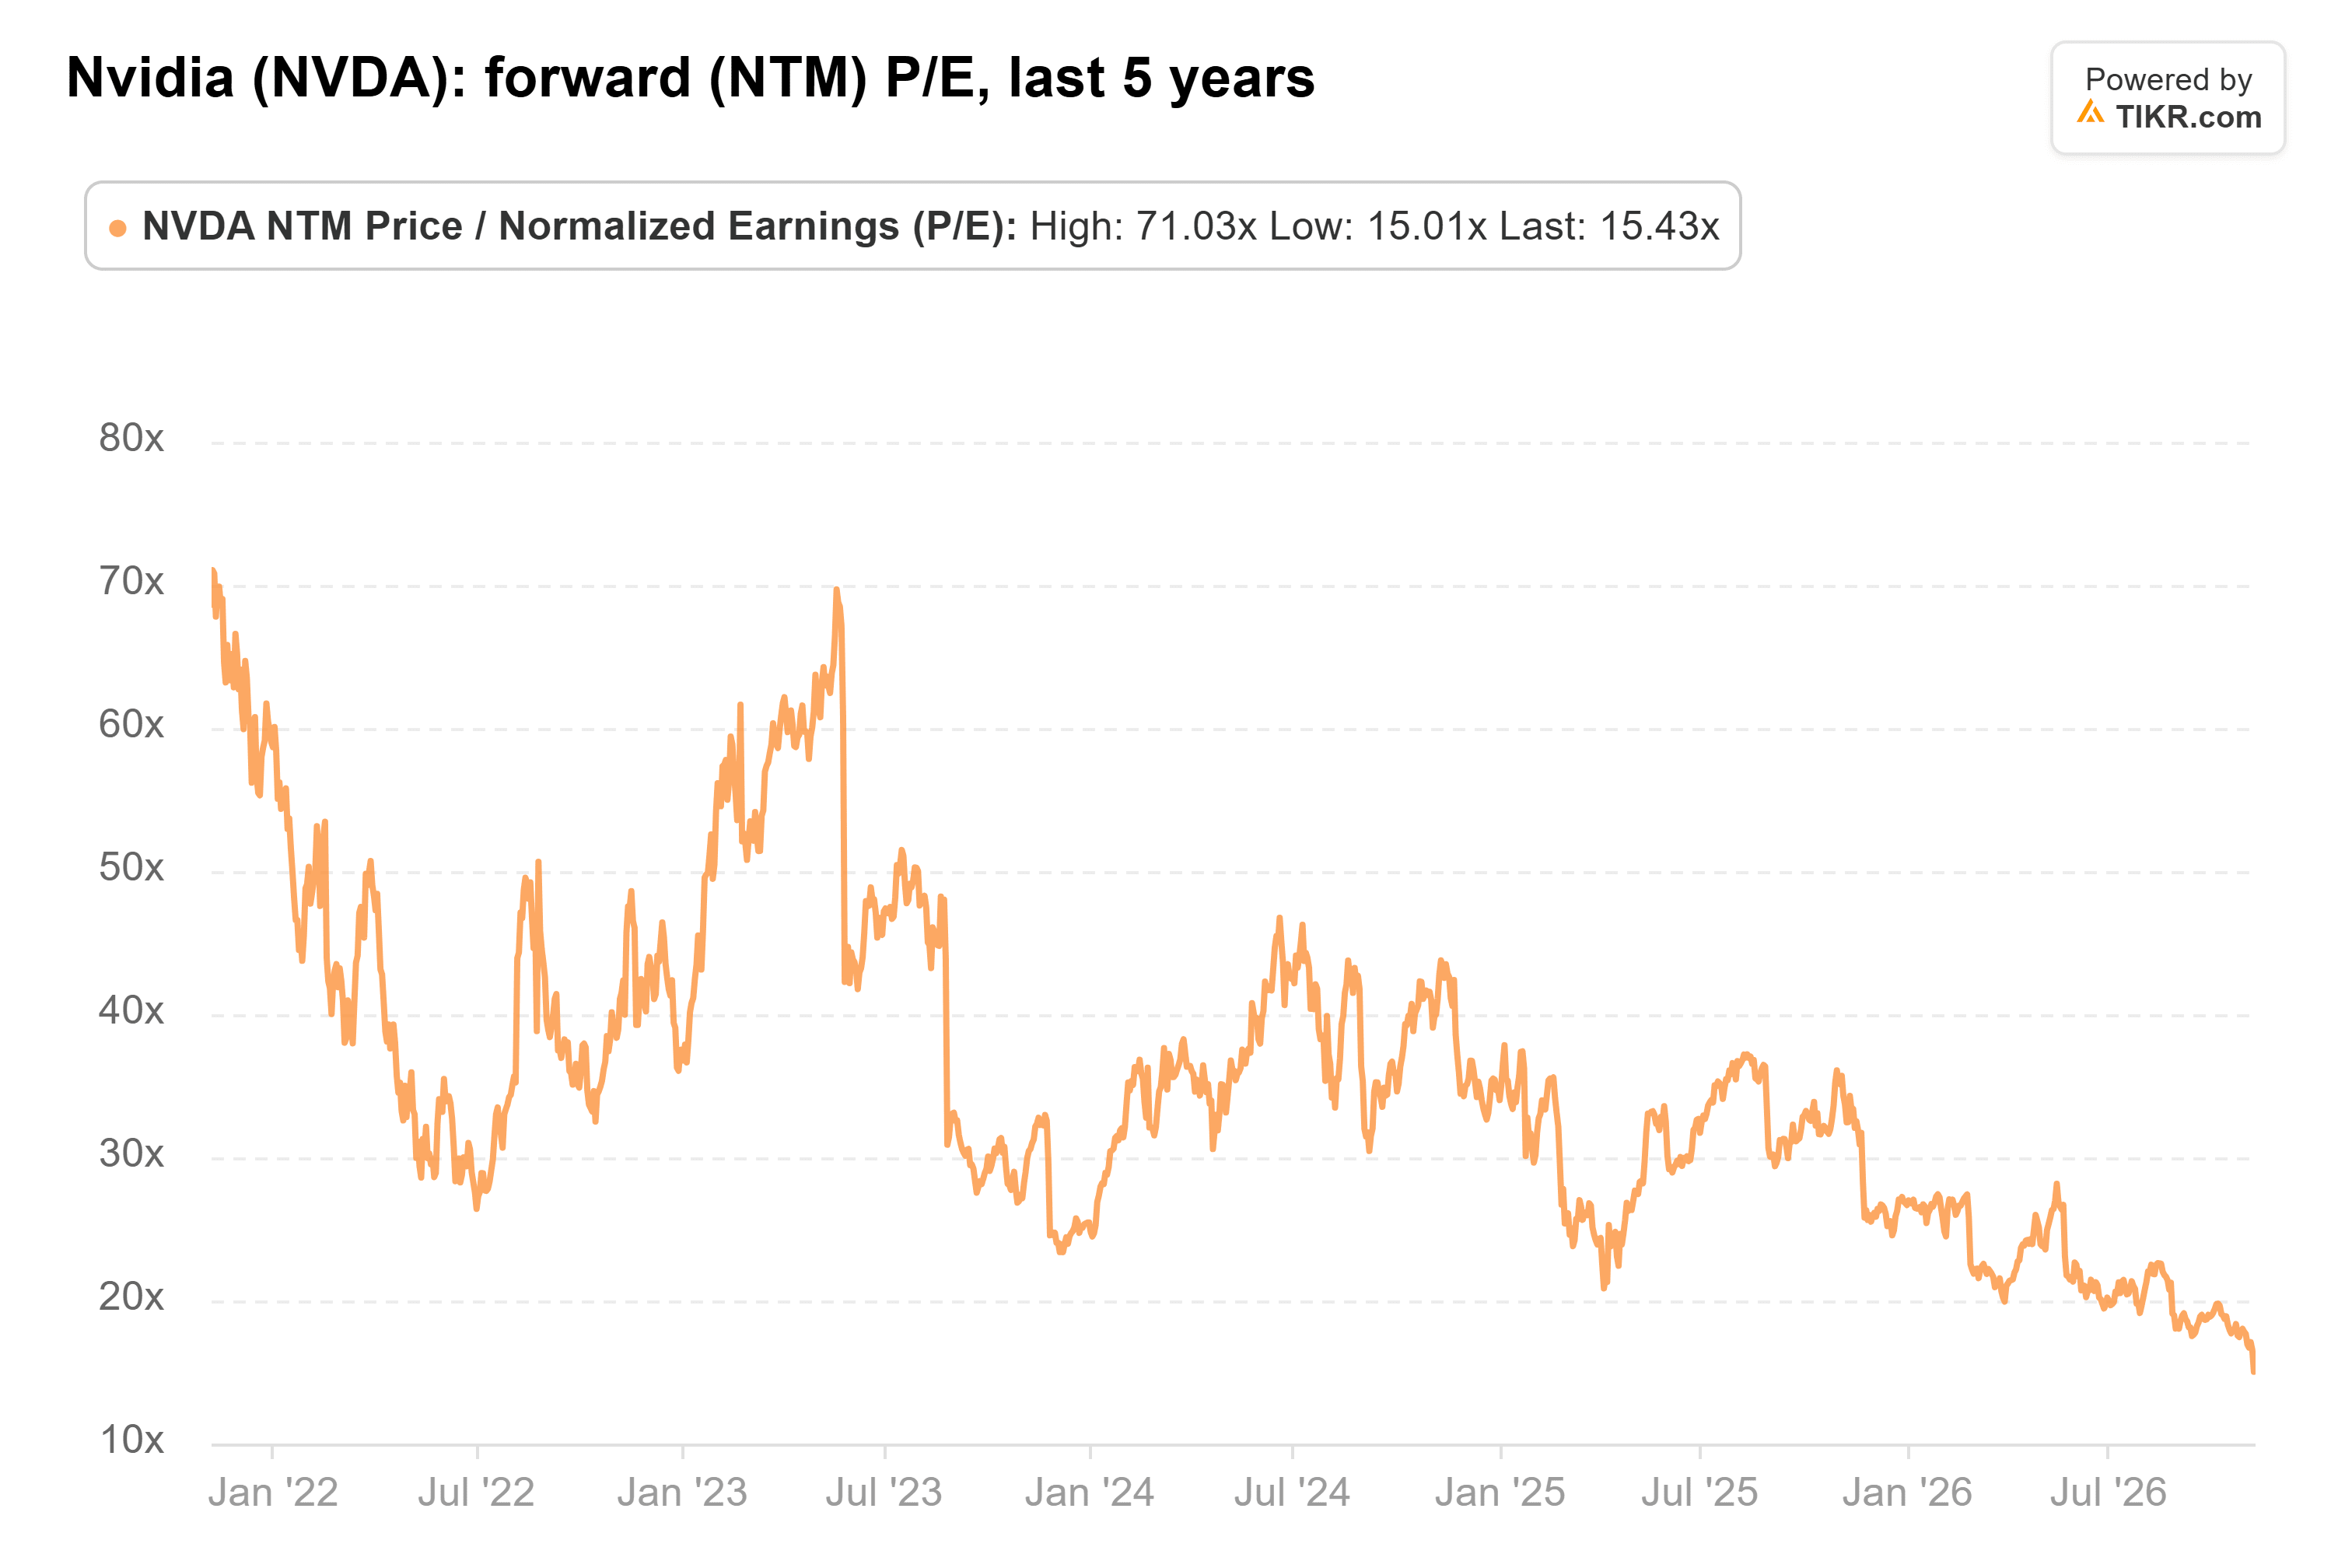
株価収益率(PER)はその一部をすでに織り込んでいる。NVIDIAのフォワードP/Eは11月5日に15倍を記録し、5年平均の36倍と比較して低水準だ:
そして、ジェンセン・フアンCEOに関する調査がある
日曜日、NVIDIAの取締役会は、CEOのジェンセン・フアンが外国諜報活動の標的であったとの報道を受け、独立調査を開始した。株価は約3%下落して180ドル近辺になった。フアンは従業員へのメールで、妻に対して不貞行為があったことを認めた。ニューヨーク・タイムズは10月29日、米情報機関が、元Megaspeed社員であったその女性が北京に情報を渡したと確信していると報じた。取締役会は国家安全保障やNVIDIAの機密が侵害されたと信じる理由はないとし、フアンはCEOの座に留まる。
より大きなリスクはワシントンにある。下院3委員会の委員長はフアンに対し、11月11日までに11月18日の非公開ブリーフィングへの出席を受諾するよう求めている。また、ワシントンはNVIDIAの輸出ライセンスの可否も決定する。
NVIDIAが16%のハードルを越えられる理由
市場はNVIDIAを「もう一つのマイクロン」のように評価していない。その株価は10年間で年率約16%の成長を必要としており、アナリストの予想は2030年度までに、つまり約6年早くその水準に到達すると見ている。私は、この成長速度を維持している企業にとって、フォワードPER15倍は適正な水準だと考えている。
まずは11月17日の決算発表だ:売掛金、1月期の利益率ガイダンス、米国データセンター需要に関する見解が、これらの予想が維持できるかどうかを示すだろう。
では、NVIDIA株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどの程度の価値を持つ可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、独自のビジネス見通しを反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!