主なポイント
- ソロス・ファンド・マネジメントの最新の13F報告書によると、9月30日時点で米国株の最大保有銘柄はインテルであり、同ファンドは第3四半期に保有株数を28倍以上に増やした。
- 同ファンドはまた、Meta Platformsへの保有を追加し、MarketAxessへの新規ポジションを開設し、Digital Realty Trustの全保有を売却した。
- インテルは四半期末以降55%下落しており、アナリストは同社の見通しと株価目標を引き下げている。
- Metaは通常の株価倍率を下回って取引されており、アナリストの目標株価は堅調に推移しているため、数字の面で最も支持できる動きと言える。
ジョージ・ソロスのファンドは、第3四半期末にインテル (INTC)を最大の賭けとして保有していた。それ以来、インテルはその価値の55%を失っている。
ソロス・ファンド・マネジメントが11月13日に提出した、9月30日で終了した四半期の13F報告書によると、234のポジションにわたって64億8000万ドルの米国株を保有している。インテル以外の大きな動きとしては、Meta Platforms (META)への大幅な保有増、MarketAxess (MKTX)への新規ポジション開設、そしてDigital Realty Trust (DLR)からの完全撤退があった。
インテルがリストのトップに躍り出る
9月30日時点で、同ファンドは340億円相当の283万株のインテル株を保有しており、これは6月30日時点の保有数の28倍以上にあたる。これにより、インテルはファンドの13F株の5.3%を占める最大のポジションとなった。それ以降の55%の下落は、13F報告書が四半期のいつ購入したか、いくらで買ったか、現在も保有しているか、どのようなヘッジを行ったかを示さないため、ファンドのリターンではない。次回の13F報告書(2月中旬までに提出予定)で、保有を続けていたかどうかが明らかになる。
TIKRはインテルについて50人のアナリストを追跡しています。「買い」と言っているのは何人でしょうか?
インテルの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高および利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。インテルのアナリスト・レーティングを見る
インテルの見通しは依然として低下中
問題は10月末のインテルの第3四半期決算から始まった。弱い第4四半期の業績見通しが株価を1週間で39%下落させた。それ以来、アナリストは2027年の正規化EPS予想を、決算発表前の2.11ドルから1.79ドルに引き下げている。彼らの平均目標株価は、1年前の37ドルから10月6日にピークの118ドルに上昇した後、現在91ドルまで下落している:
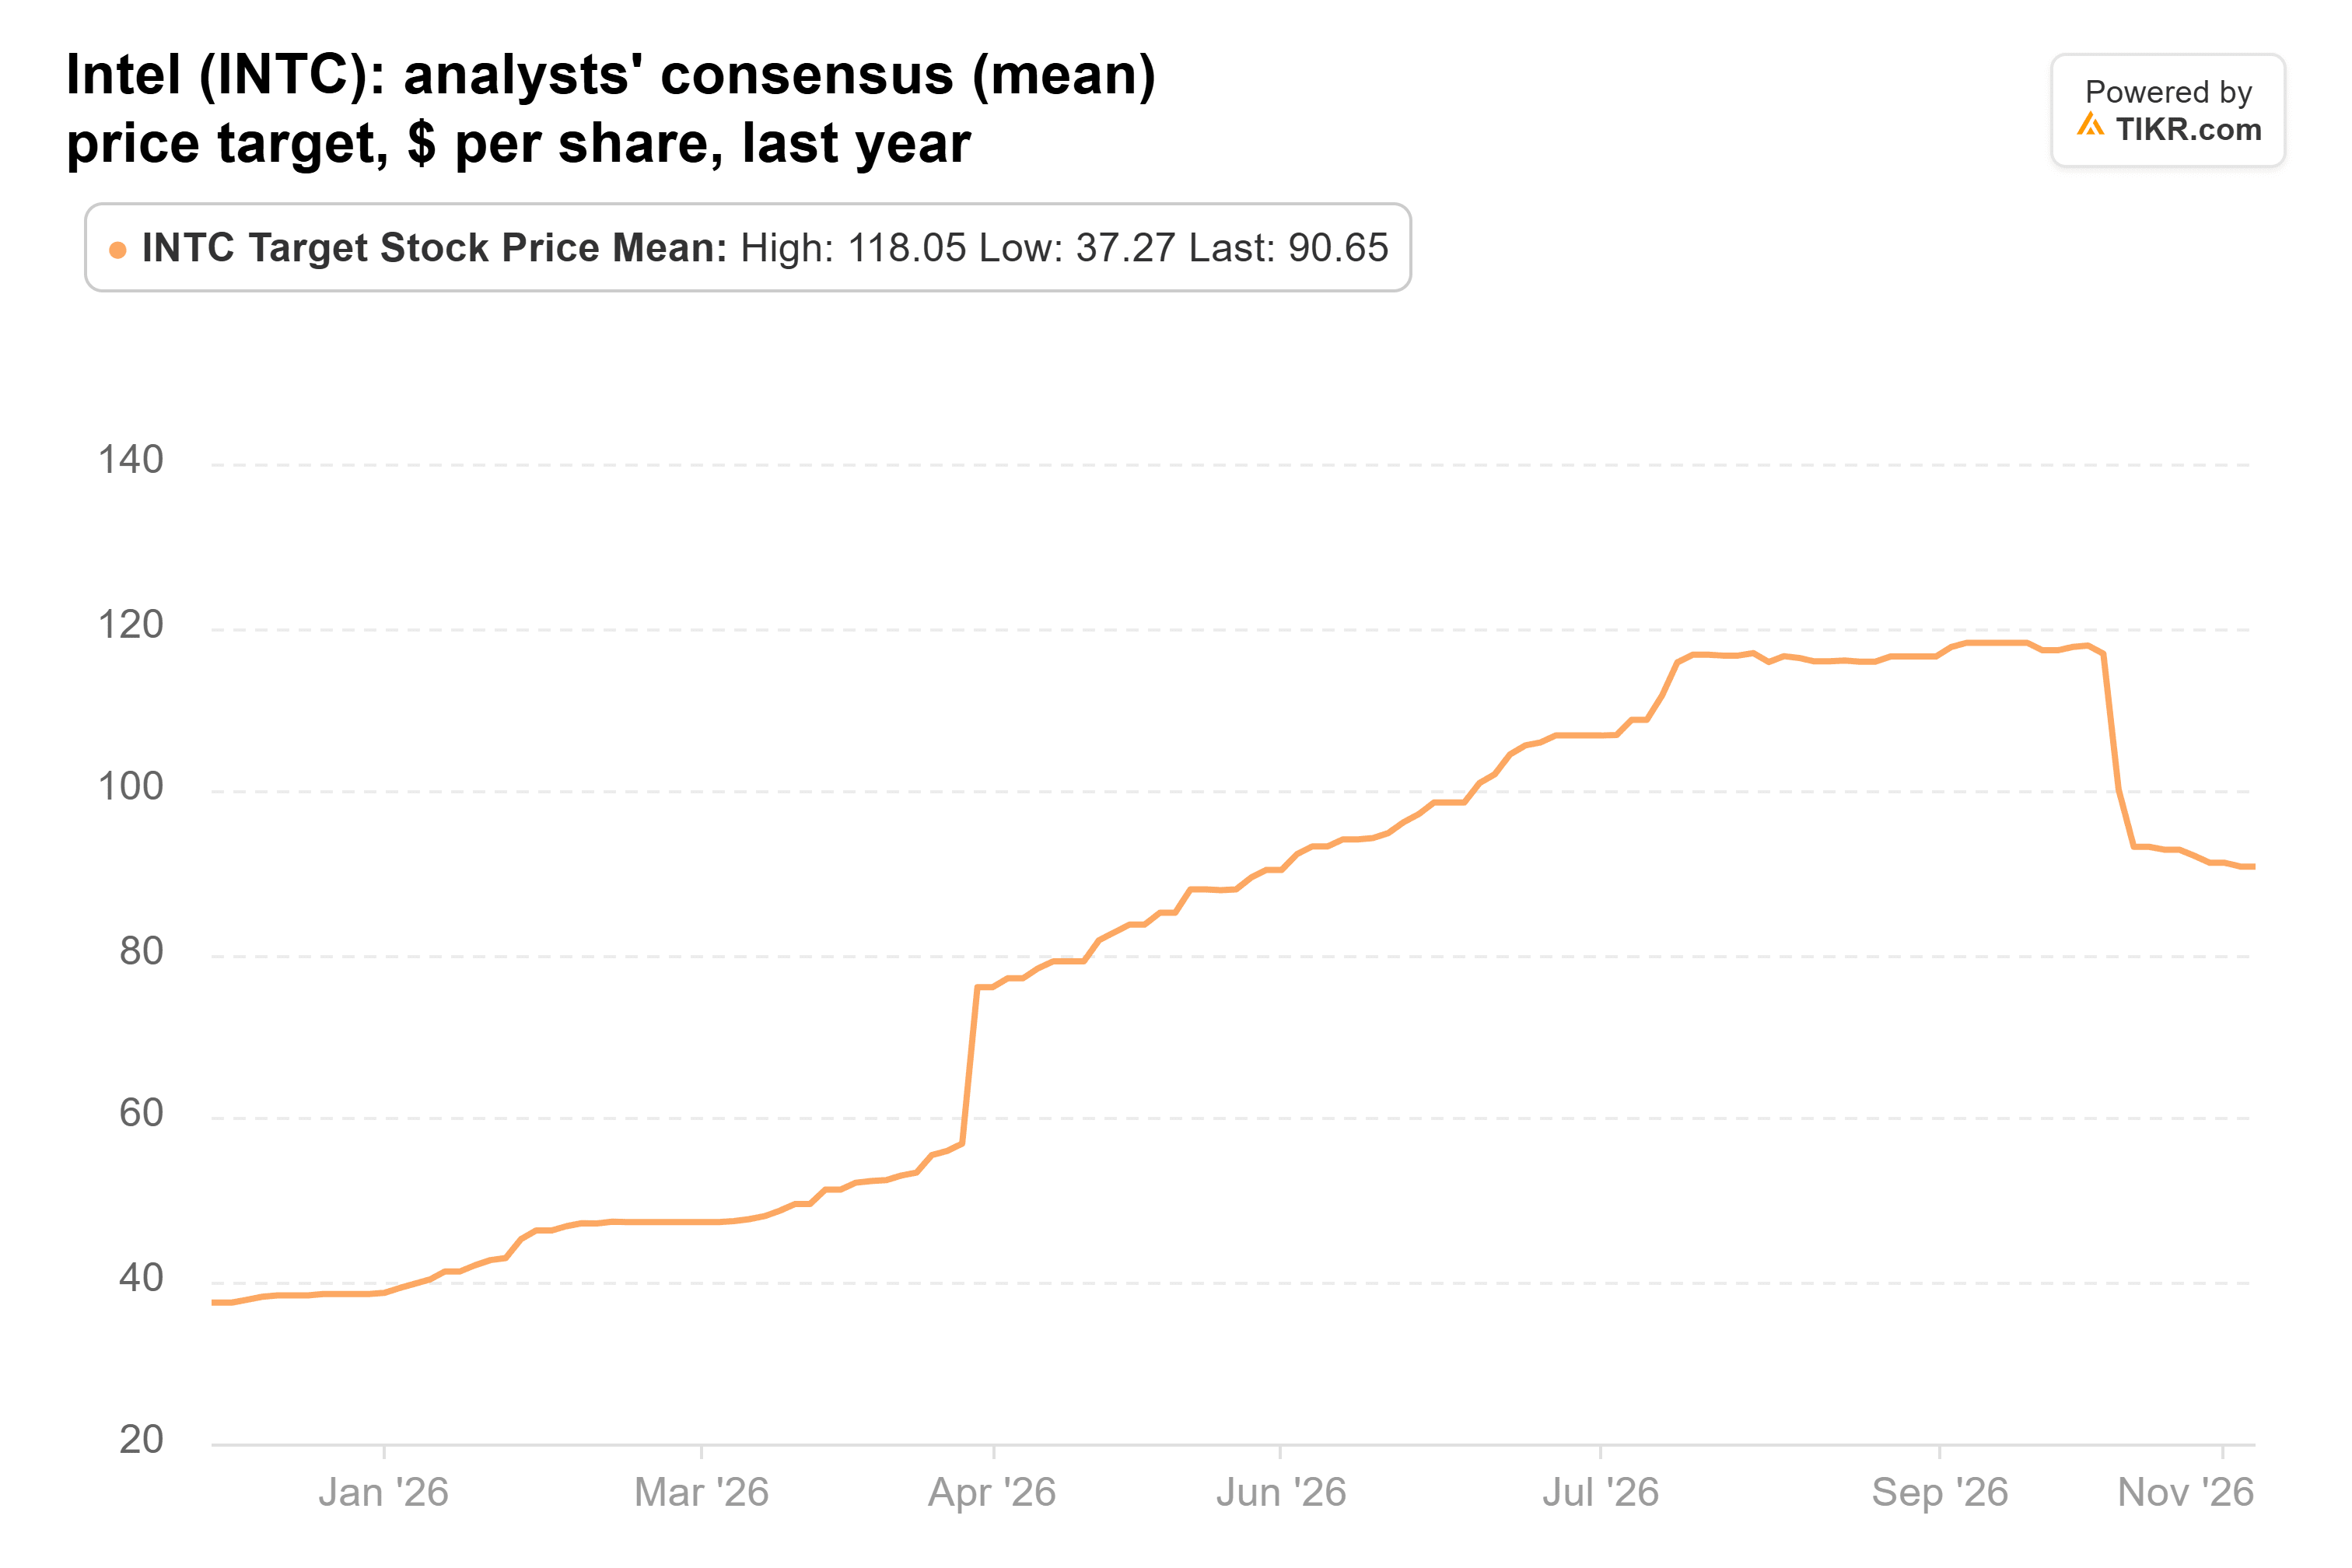
49人のアナリストの目標株価の中で最も低い63ドルでさえ、直近の終値54.67ドルを上回っており、平均値は66%の上昇余地を示唆している。しかし、インテルは依然として約39倍の予想株価収益率で取引されている。これは過去5年間の平均50倍を下回るが、2014年から2022年までの平均13倍の約3倍にあたる。
強気のシナリオはサーバーを通じている。CEOのリップ・ブー・タンは今月、Yahoo Financeに対し、AIシステムがCPUあたり約8個のGPUを使用していた状態から、「今ではほぼ同等になった」と述べ、タン自身も970万ドル分のインテル株を購入している。これに対し、インテルのファウンドリ事業は第3四半期に18億5000万ドルの損失を計上した。また、ミシガン州の年金基金は、インテルがPC市場の低迷の深刻さを隠していたと主張する集団訴訟を提起した。さらに:Nvidiaの50億ドルの投資に伴う提携を支持したNvidiaのジェンセン・フアンが、11月12日に辞任した。
Metaの方がより良い買い物に見える
同ファンドは9月30日時点で、1億1000万ドル相当の151,505株のMeta株を保有しており、6月30日時点の保有数のほぼ7倍にあたる。これは13F株の1.7%を占める第7位のポジションであり、Metaは9月30日以降15%下落している。第3四半期の売上高は26%増の646億ドルとなった。しかし、349億ドルの設備投資額は328億ドルの営業キャッシュフローを上回り、コンセンサスでは現在、フリーキャッシュフローが2027年にマイナス480億ドルで底を打つと見られている。
それでもアナリストは支持を続けている。彼らの平均目標株価は1年間でほとんど動かず、840ドルから848ドルとなっている:
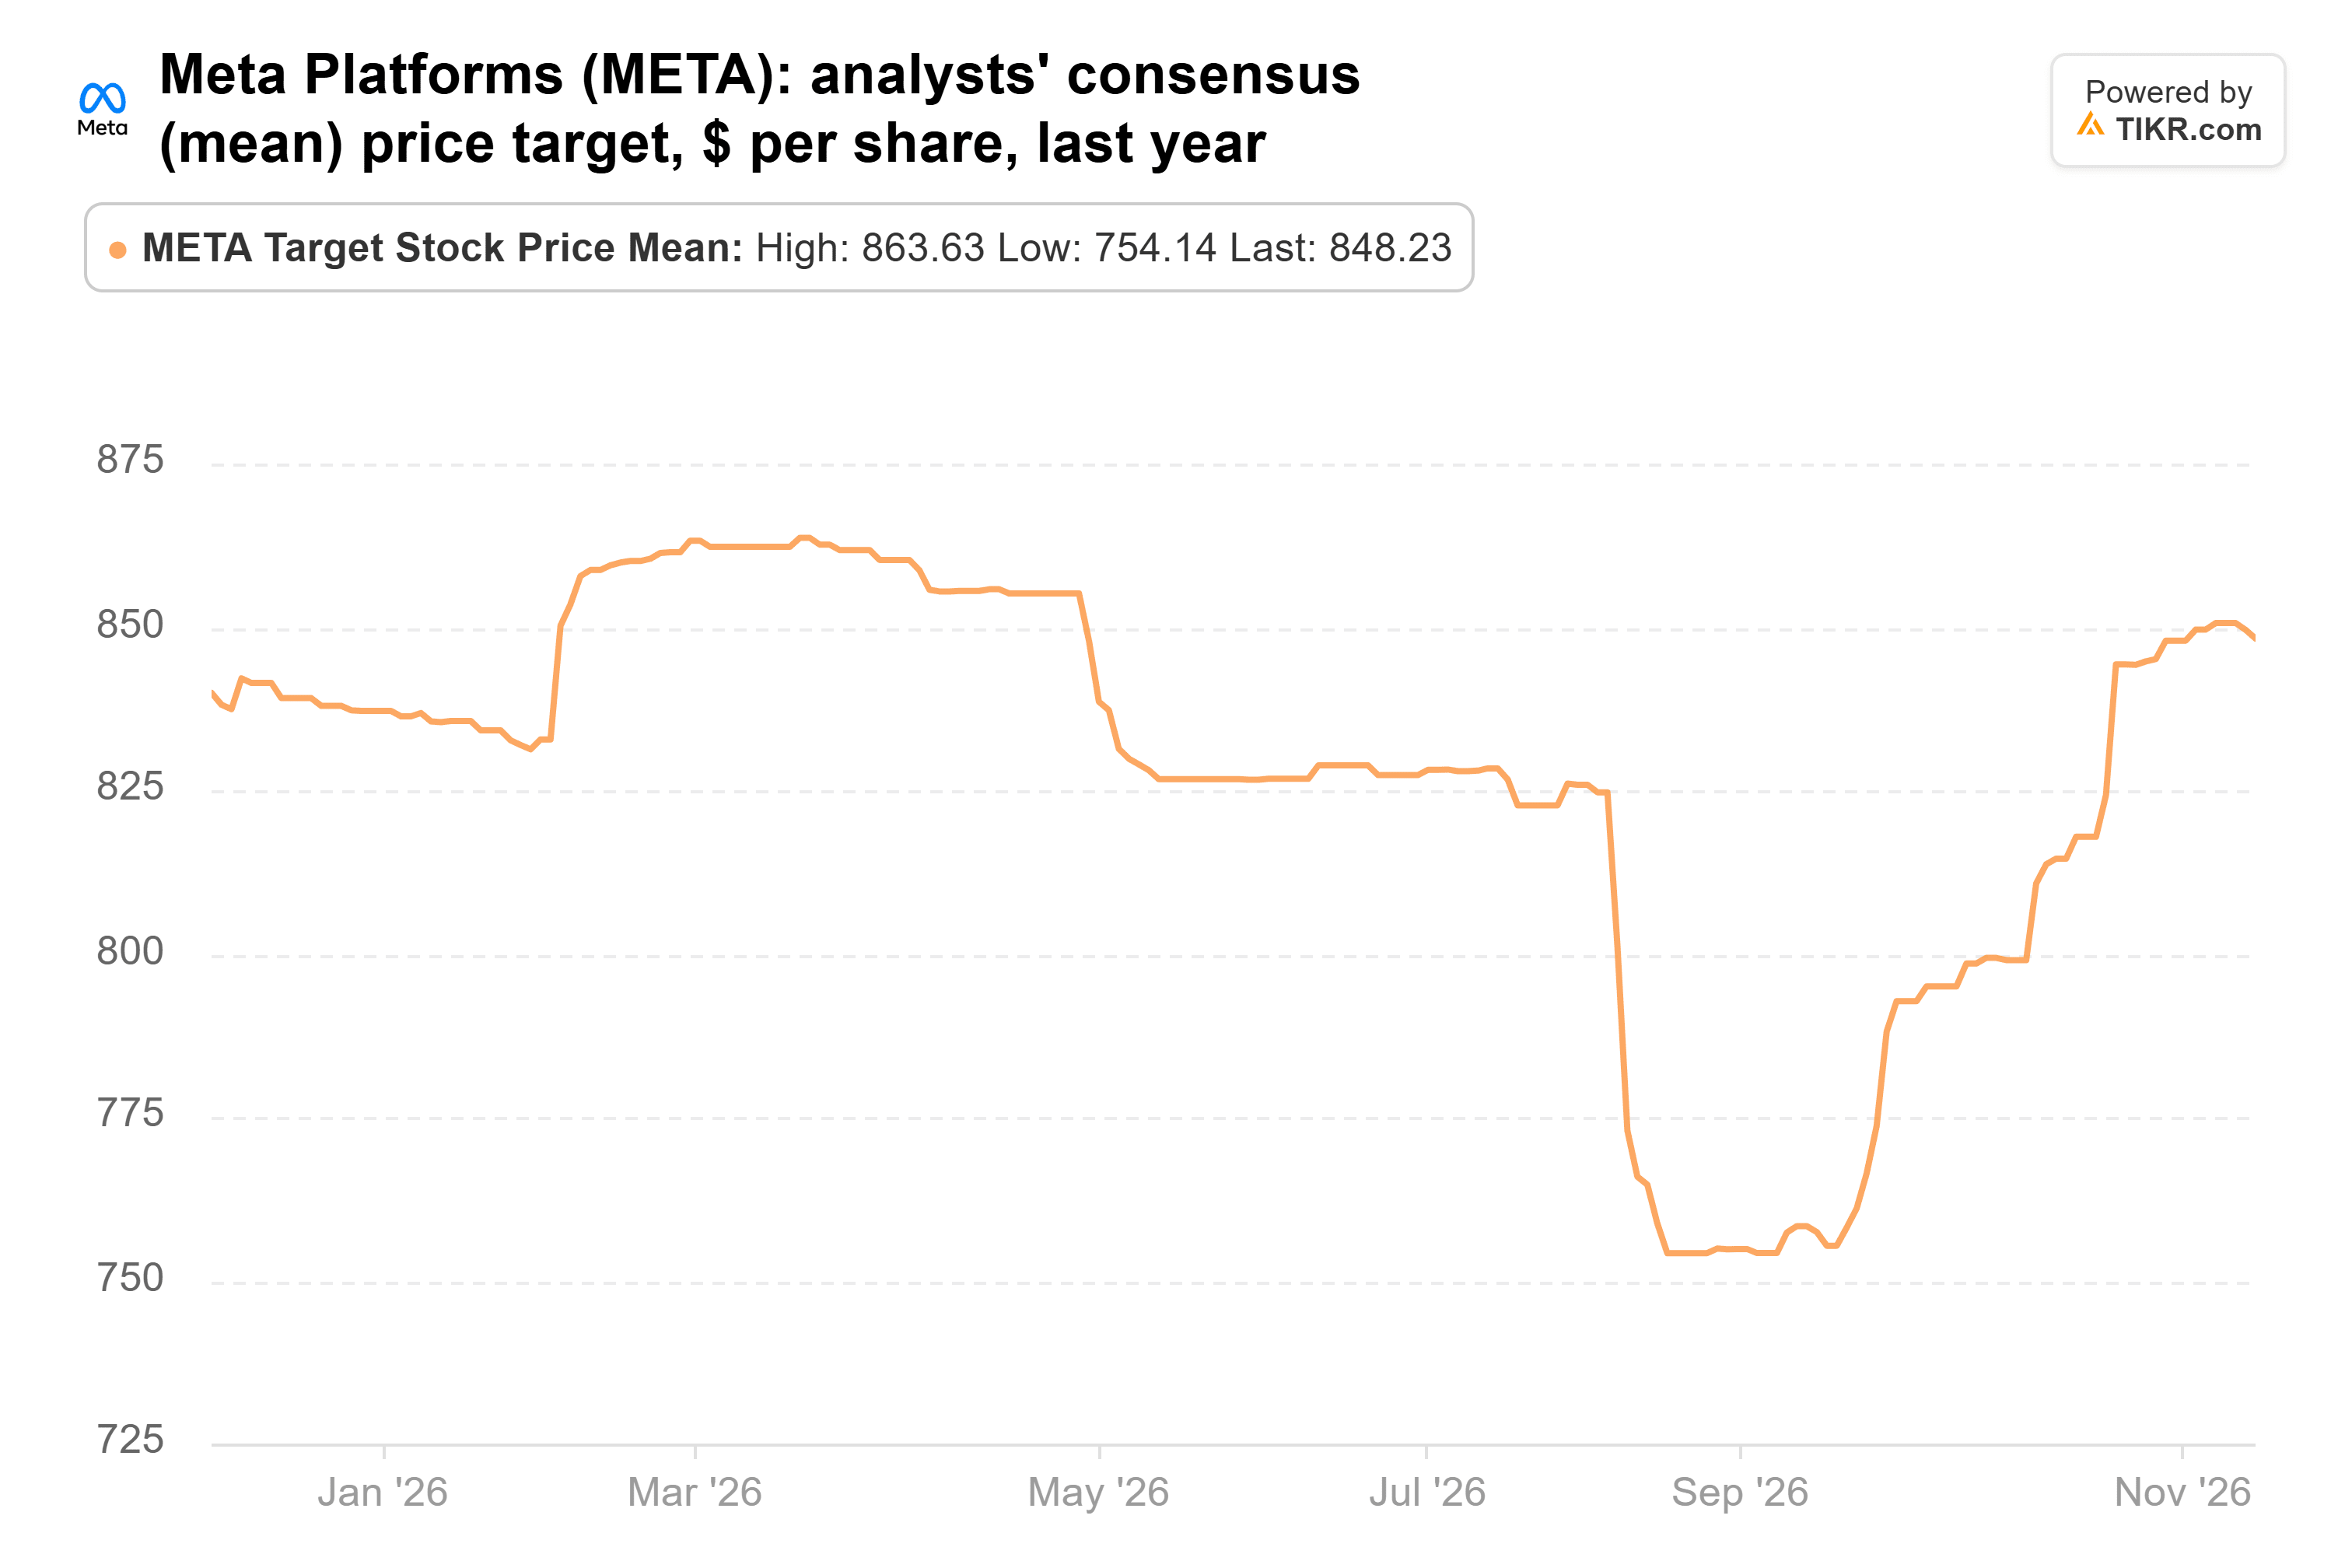
これは62人のアナリストによるもので、直近の終値616.38ドルから38%上回っている。また、約19倍の予想株価収益率で取引されているMetaは、アナリストが6月末以降2027年のEPS予想を4%引き下げた後でも、過去5年間の平均21倍を下回っている。
MarketAxessには価格タグが付いている
新規ポジションは8000万ドル相当の488,804株のMarketAxess株であり、ファンドの13F株の1.2%を占める第12位のポジションである。インターコンチネンタル取引所はMarketAxessを1株167ドルで買収することに合意している。米国の反トラスト法に基づく待機期間は10月21日に終了し、株主は10月29日に取引を承認し、2027年第1四半期にクローズする見込みだ。
165.40ドルで取引されている同株は、買収提案価格の約1%下で取引されている。取引が保留されている間、アナリストの162ドルの平均目標株価と同株の19倍の株価倍率はほとんど意味をなさない。もし取引が破談になれば、株主は第3四半期の売上高が1%増の2億1040万ドルにとどまり、米国高格付け債券市場シェアが18.3%から17.4%に低下した事業を残されることになる。
Digital Realtyは帳簿から消えた
6月30日時点で、同ファンドは9700万ドル相当の539,618株のDigital Realty株を保有しており、13F株の1.3%を占めていた。9月30日までにその保有はゼロとなり、報告書はいつ、なぜ売却したかを明らかにしていない。エレメント・キャピタルも四半期中にDigital Realtyを売却した。9月30日以降、同株は0.7%下落している一方で、アナリストの平均目標株価は1年間で199ドルから224ドルに上昇している:
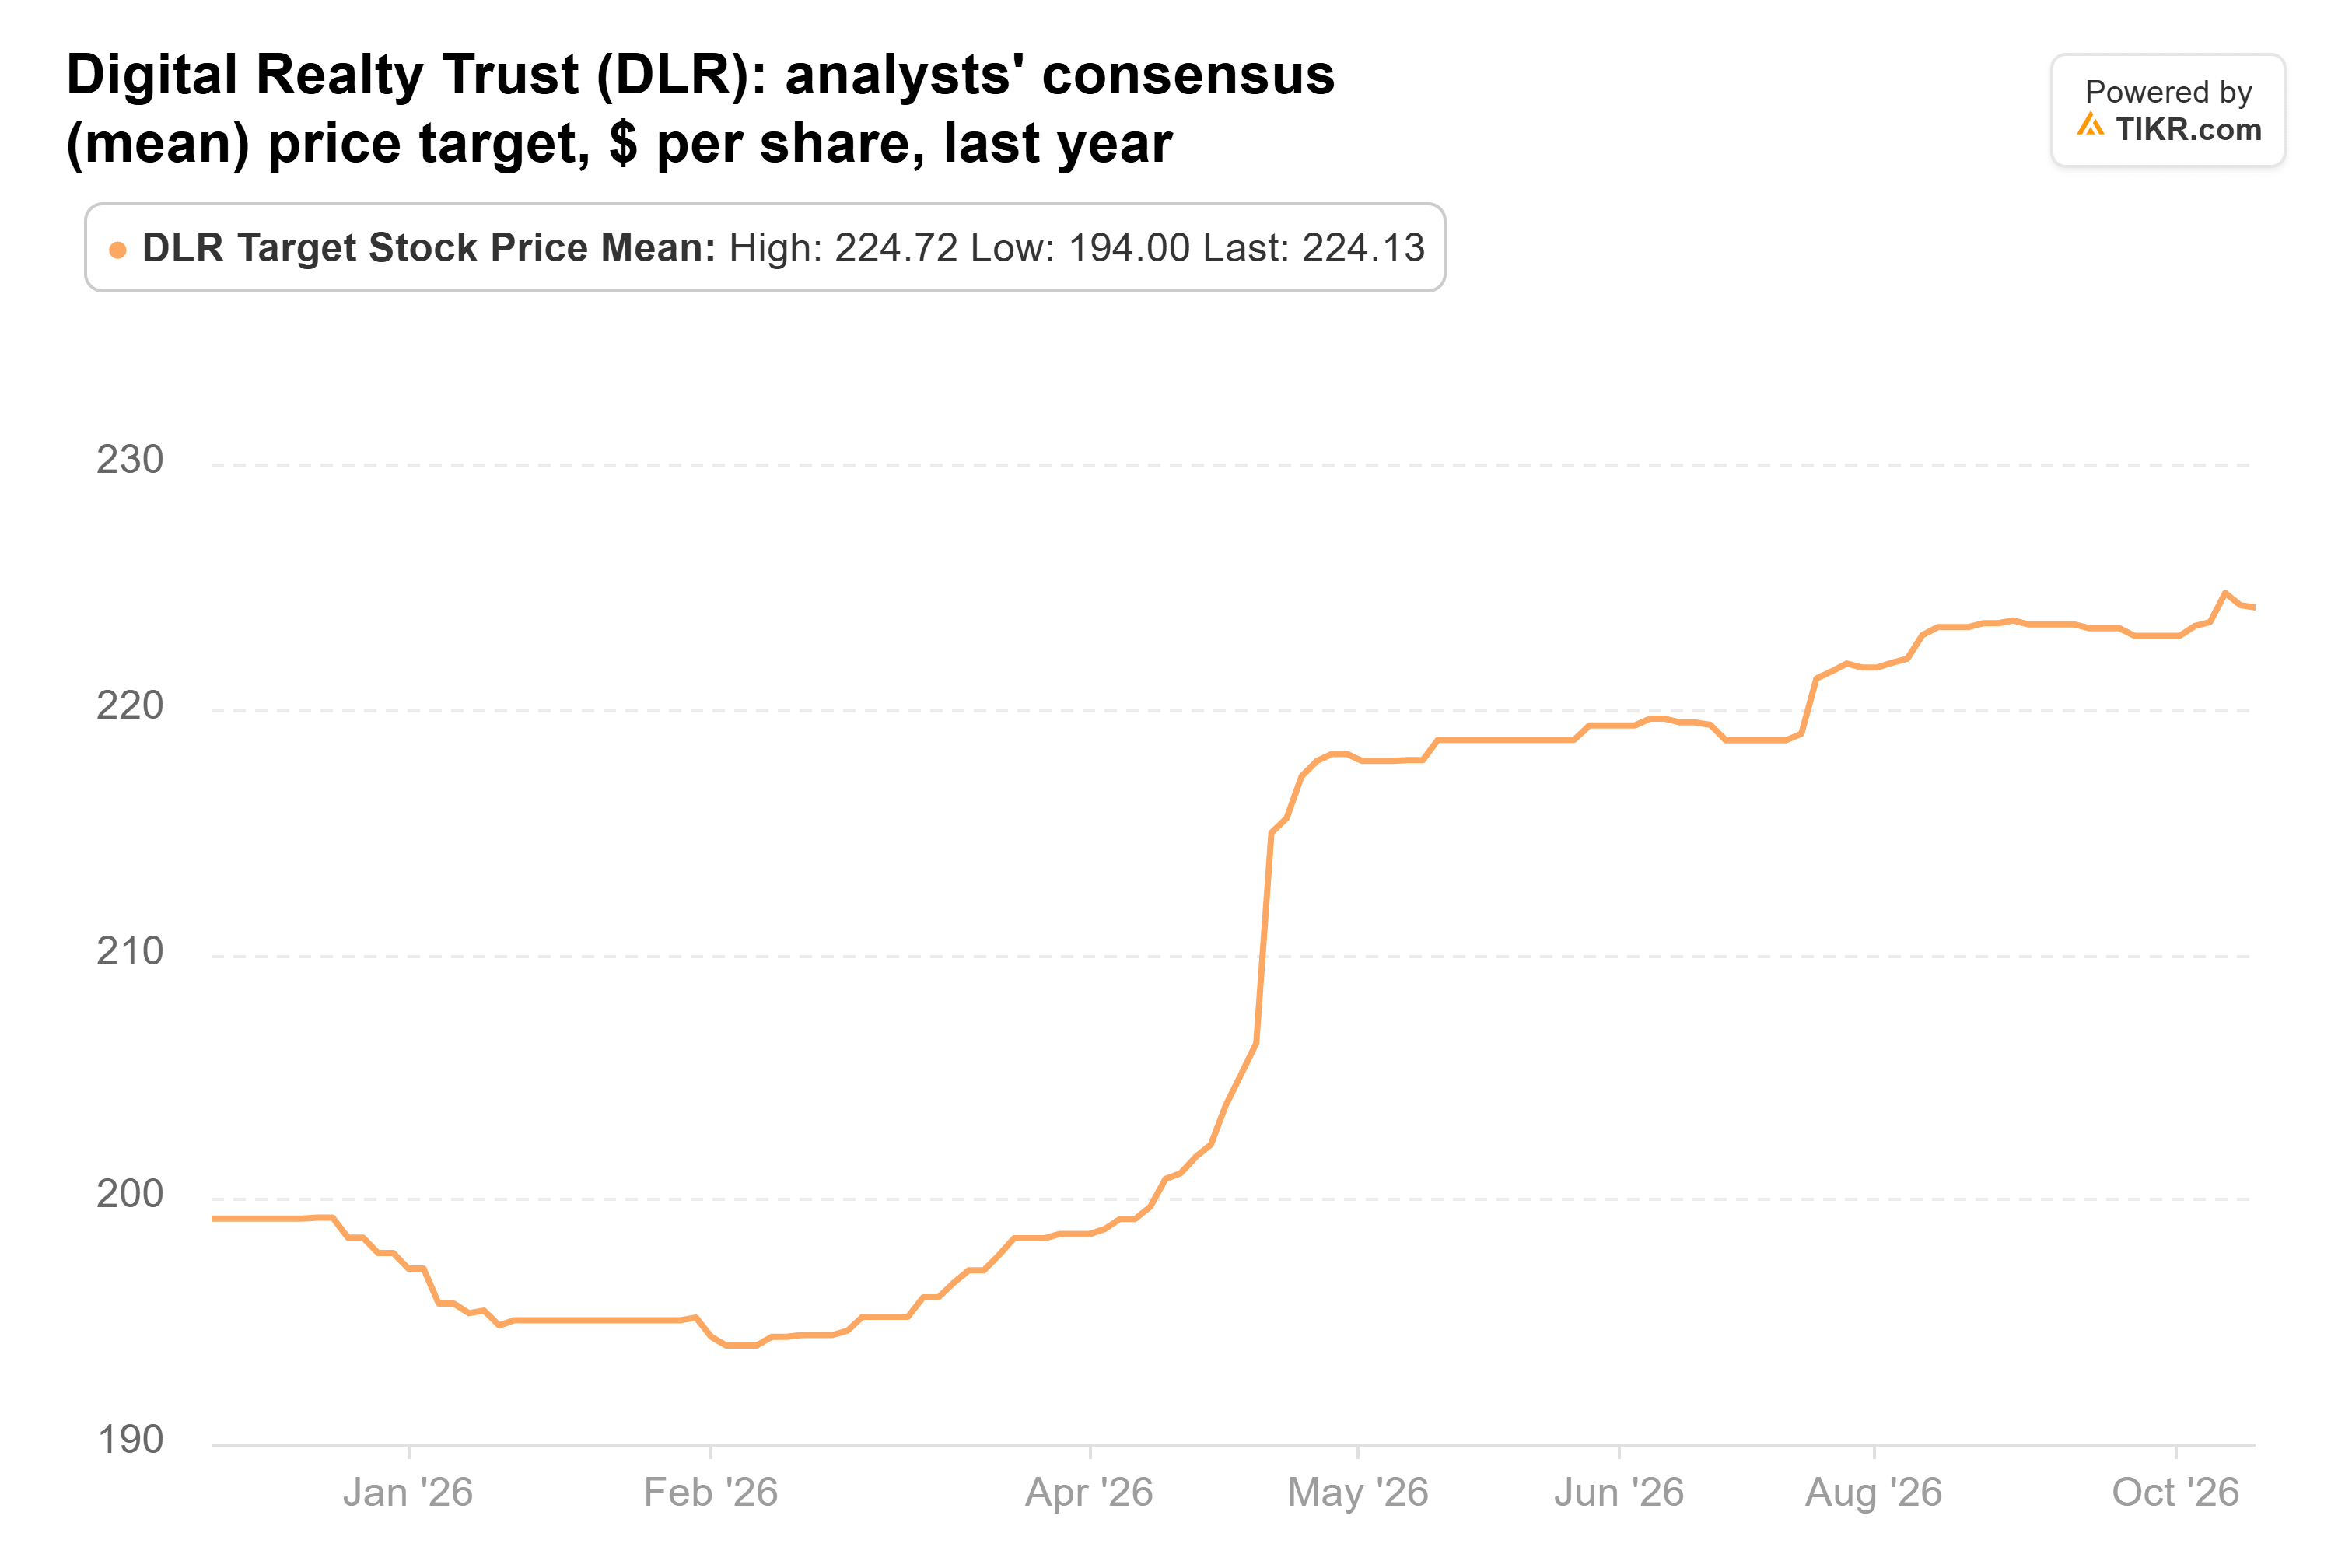
34人のアナリストによるこの224ドルの平均値は、直近の終値178.31ドルから26%上回っており、同株の利回りは2.7%である。つまり、ファンドはウォールストリートが依然として好意的に見ている銘柄から手を引いたことになる。
Metaが私が追随したい動きだ
Metaのリスクはキャッシュだ。同社は10月下旬以降600億ドル以上の新規資金を調達しており、コンセンサスではフリーキャッシュフローが2028年まで回復しないと見られている。
それでも、もしこれらの動きのうち一つだけを追随できるとしたら、それはMetaだ。広告事業は26%成長しており、アナリストの目標株価は1年間維持され、株価は通常の株価倍率を下回って取引されている。インテルは依然としてファンドの判断が正しかったことを証明する可能性があるが、予想株価収益率39倍で見通しが低下している状況では、まずその引き下げが止まるのを見たい。
Metaのケースは、第4四半期の売上高が1月下旬に発表される73億ドルから76億ドルの業績見通しの範囲内に収まり、同じ決算説明会で発表される2027年の設備投資計画がフリーキャッシュフローをマイナス480億ドルというコンセンサス以下に押し下げない場合に成立する。インテルにとっての試練は、来年初めに発表される2027年の設備投資額と、それが別の株式売却を伴うかどうかだ。
では、インテル株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、インテルがどのくらいの価値になる可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!