主なポイント
- Polen Capitalが前四半期に新規購入または追加購入した上位3銘柄は、11月13日に提出された13F報告書によると、Meta Platforms、EMCOR、Quanta Servicesでした。
- これら3銘柄はすべて9月30日の終値より下落しており、アナリストの平均目標株価は直近終値より28%から38%上に位置しています。
- Metaの資本支出は現在、営業キャッシュフローを上回っており、一方でEMCORとQuantaは記録的な受注残高を報告し、2026年の業績見通しを上方修正しました。
- 最初に注目すべきはEMCORで、上方修正された業績見通し、47%増の受注残高、約16倍の予想PERを特徴としています。
Polen Capitalが第3四半期に最も大きく買い増したのは、AI分野で最大の支出者の1社と、受注残高が記録を更新した2社の請負業者でした。
同社は240億6000万ドルを運用しており、9月30日で終了した四半期の13F報告書(11月13日提出)によると、256のポジションにわたって92億1000万ドルの米国株を保有しています。新規または追加購入額が最も大きかった上位3銘柄はMeta Platforms (META)、EMCOR (EME)、Quanta Services (PWR)であり、これら3銘柄はすべて9月30日の終値より下落しています。
Metaの支出が収入を上回る
同ファンドは四半期でMetaの保有株を52%増やし、9月30日時点で500,970株(3億6300万ドル相当)となりました。これは13F報告書に記載された株式の3.9%を占め、10番目に大きなポジションです。Metaは9月30日の終値から15%下落しています。第3四半期では、売上高は26%増の646億ドルとなりましたが、349億ドルの資本支出は、事業活動で生み出された328億ドルを上回りました。アナリストは現在、フリーキャッシュフローが2027年にマイナス480億ドルで底を打つと見ています。
アナリストの平均目標株価は1年間でほとんど動かず、840ドルから848ドルとなり、直近終値より38%上に位置しています:
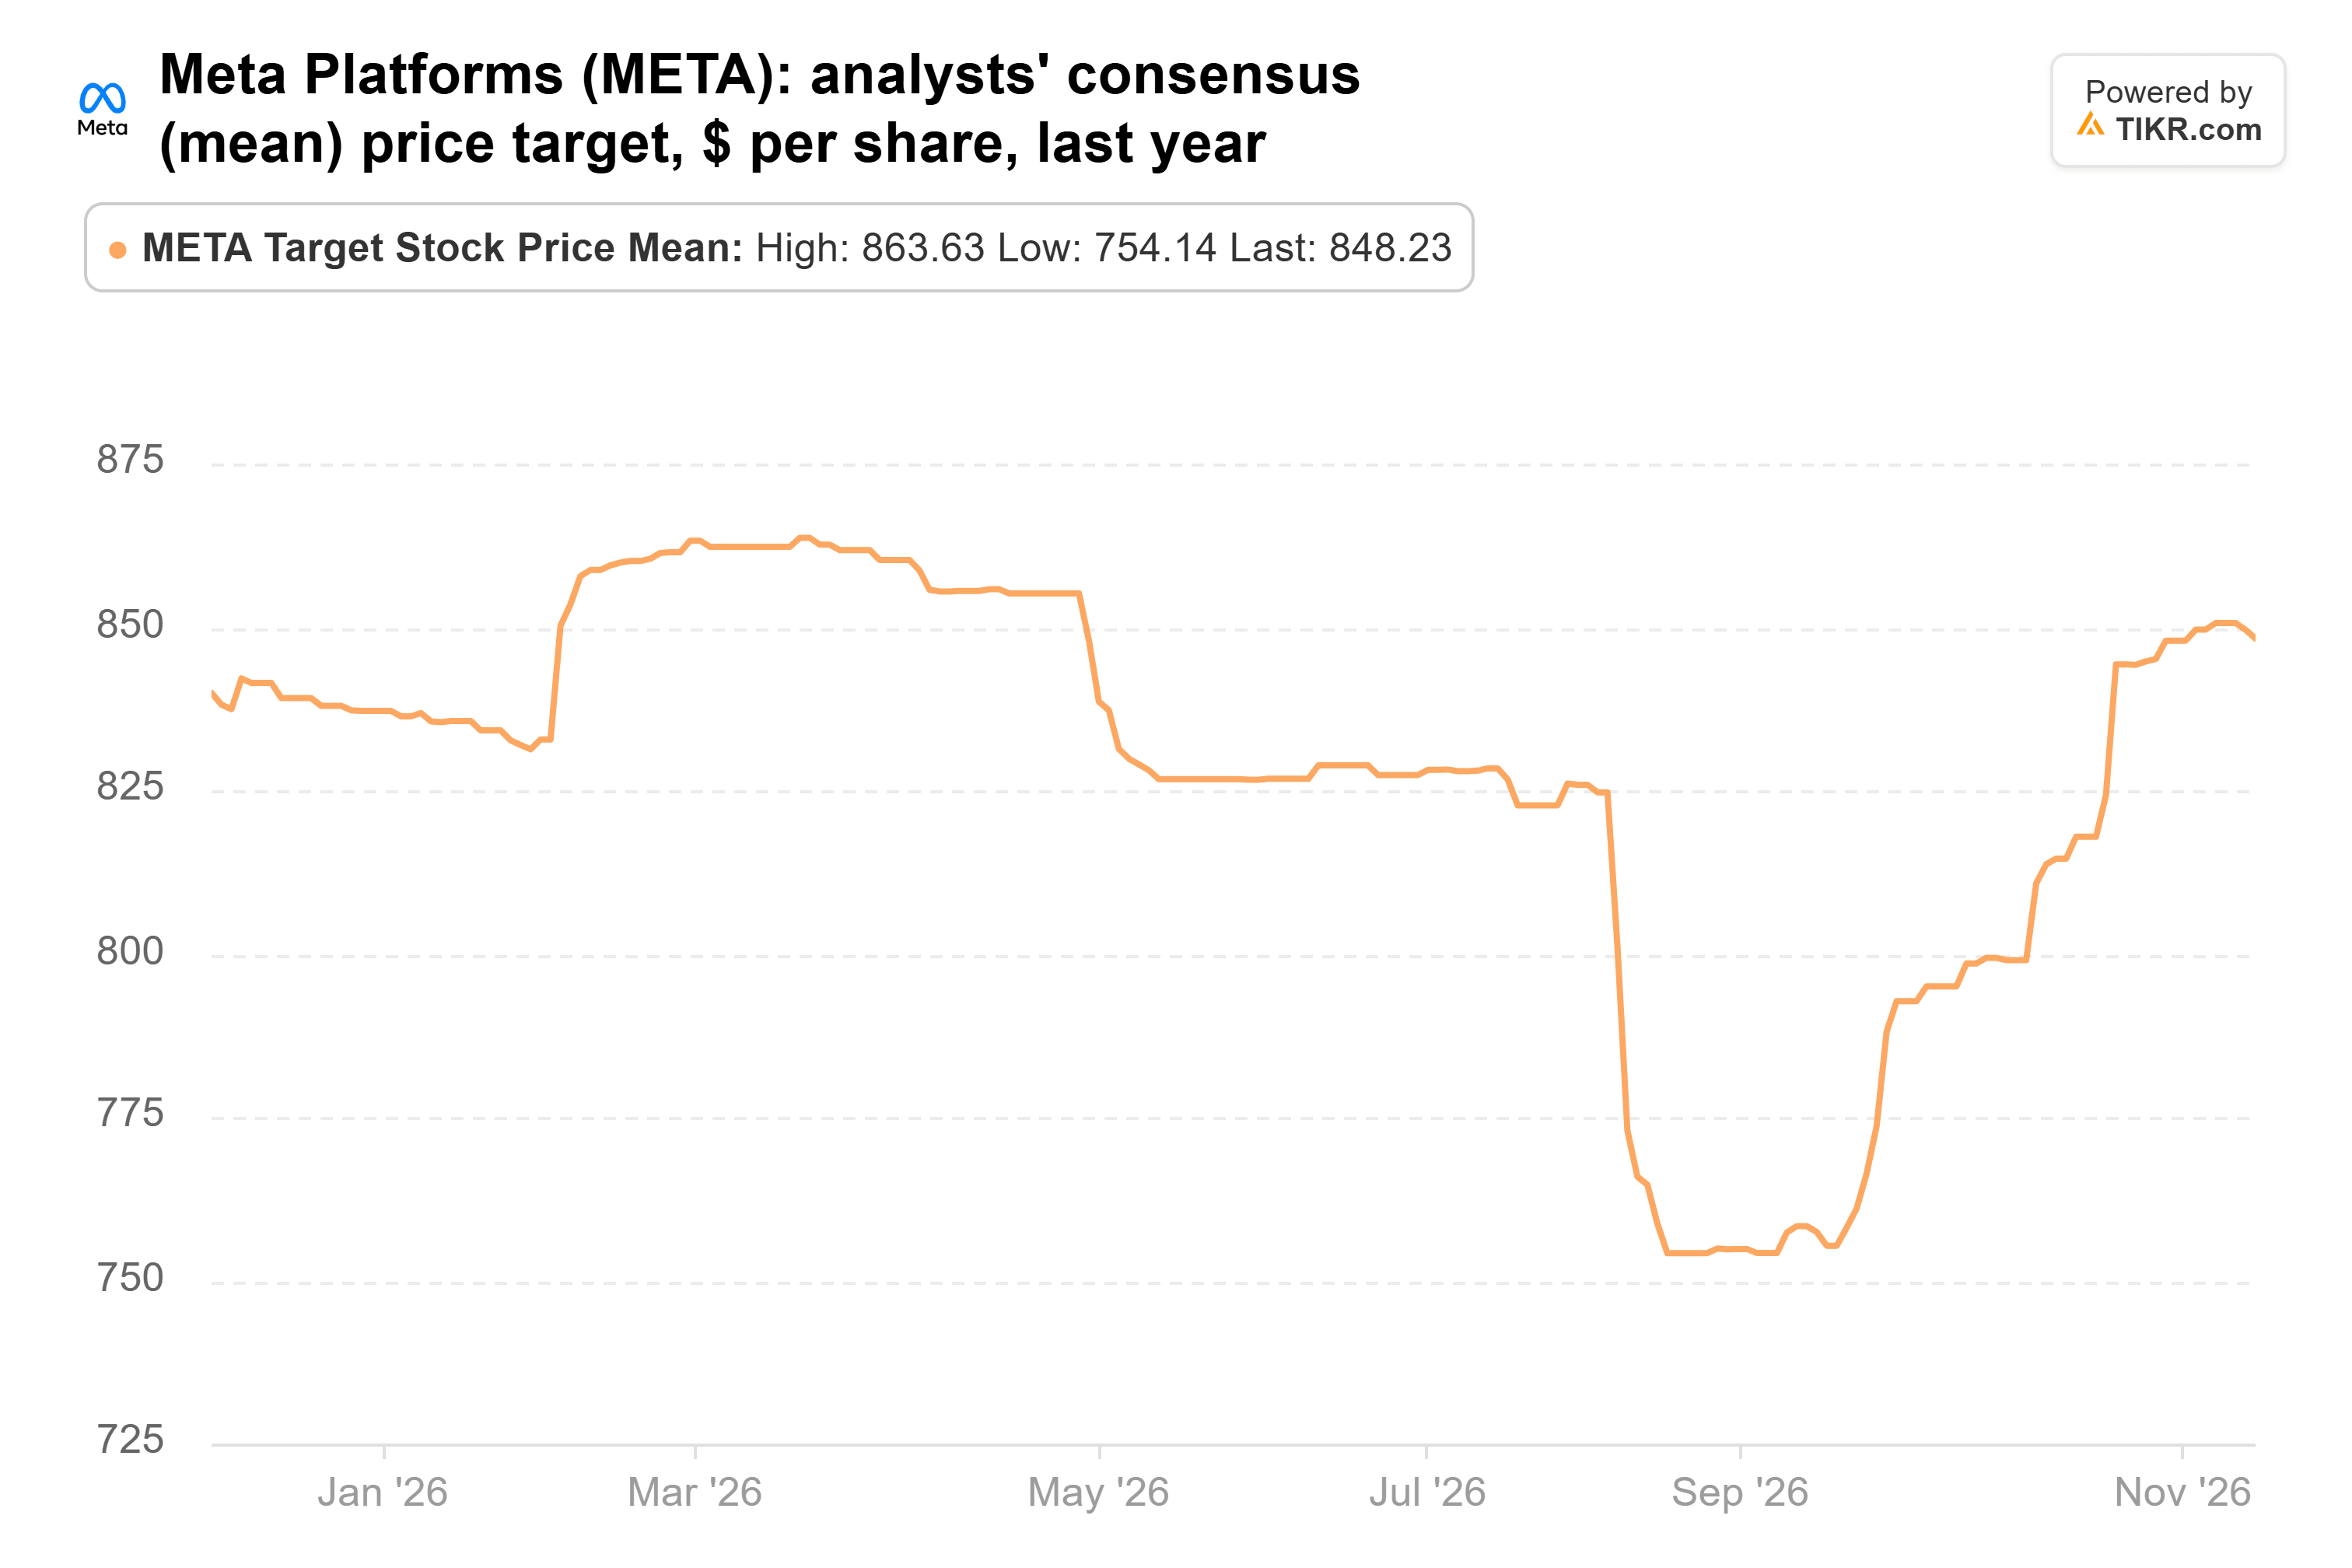
アナリストの2028年ノーマライズドEPS予想40.42ドルに対して、848ドルは約21倍となり、Metaの5年間の平均予想PERとほぼ同じ水準です。現在の株価は約19倍で取引されています。つまり、目標株価にはより高い倍率は必要なく、予想が維持されるだけで達成可能です。しかし、アナリストは6月末以降、2027年のEPS予想を4%下方修正しています。
TIKRはMeta Platformsについて62人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Meta Platformsの「買い」「保有」「売り」評価の詳細な内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Meta Platformsのアナリスト評価を見る
EMCORの受注残高は増加を続ける
同ファンドはEMCOR株を36%追加し、四半期末に140,413株(1億600万ドル相当)を保有しました。これは13F報告書に記載された株式の1.2%に相当します。EMCORは9月30日の終値から14%下落し、記録的な第3四半期を報告した後にもかかわらず、52週高値より32%下に位置しています。売上高は28.8%増の55億4000万ドル、調整後EPSは46.1%増の9.60ドル、残存履行義務は記録的な185億7000万ドル(前年比47.2%増)となりました。最も大きな伸びはネットワーク・通信分野で見られ、EMCORの四半期報告書によると、その大部分はデータセンター契約によるものです。経営陣はまた、2026年の調整後EPSの業績見通しを32.00-33.25ドルから34.50-35.50ドルに、売上高の業績見通しを200-205億ドルから206-210億ドルに上方修正しました。
アナリストの平均目標株価は1年前の759ドルから8月初旬には1,044ドルに上昇しましたが、その後876ドルまで後退しています:
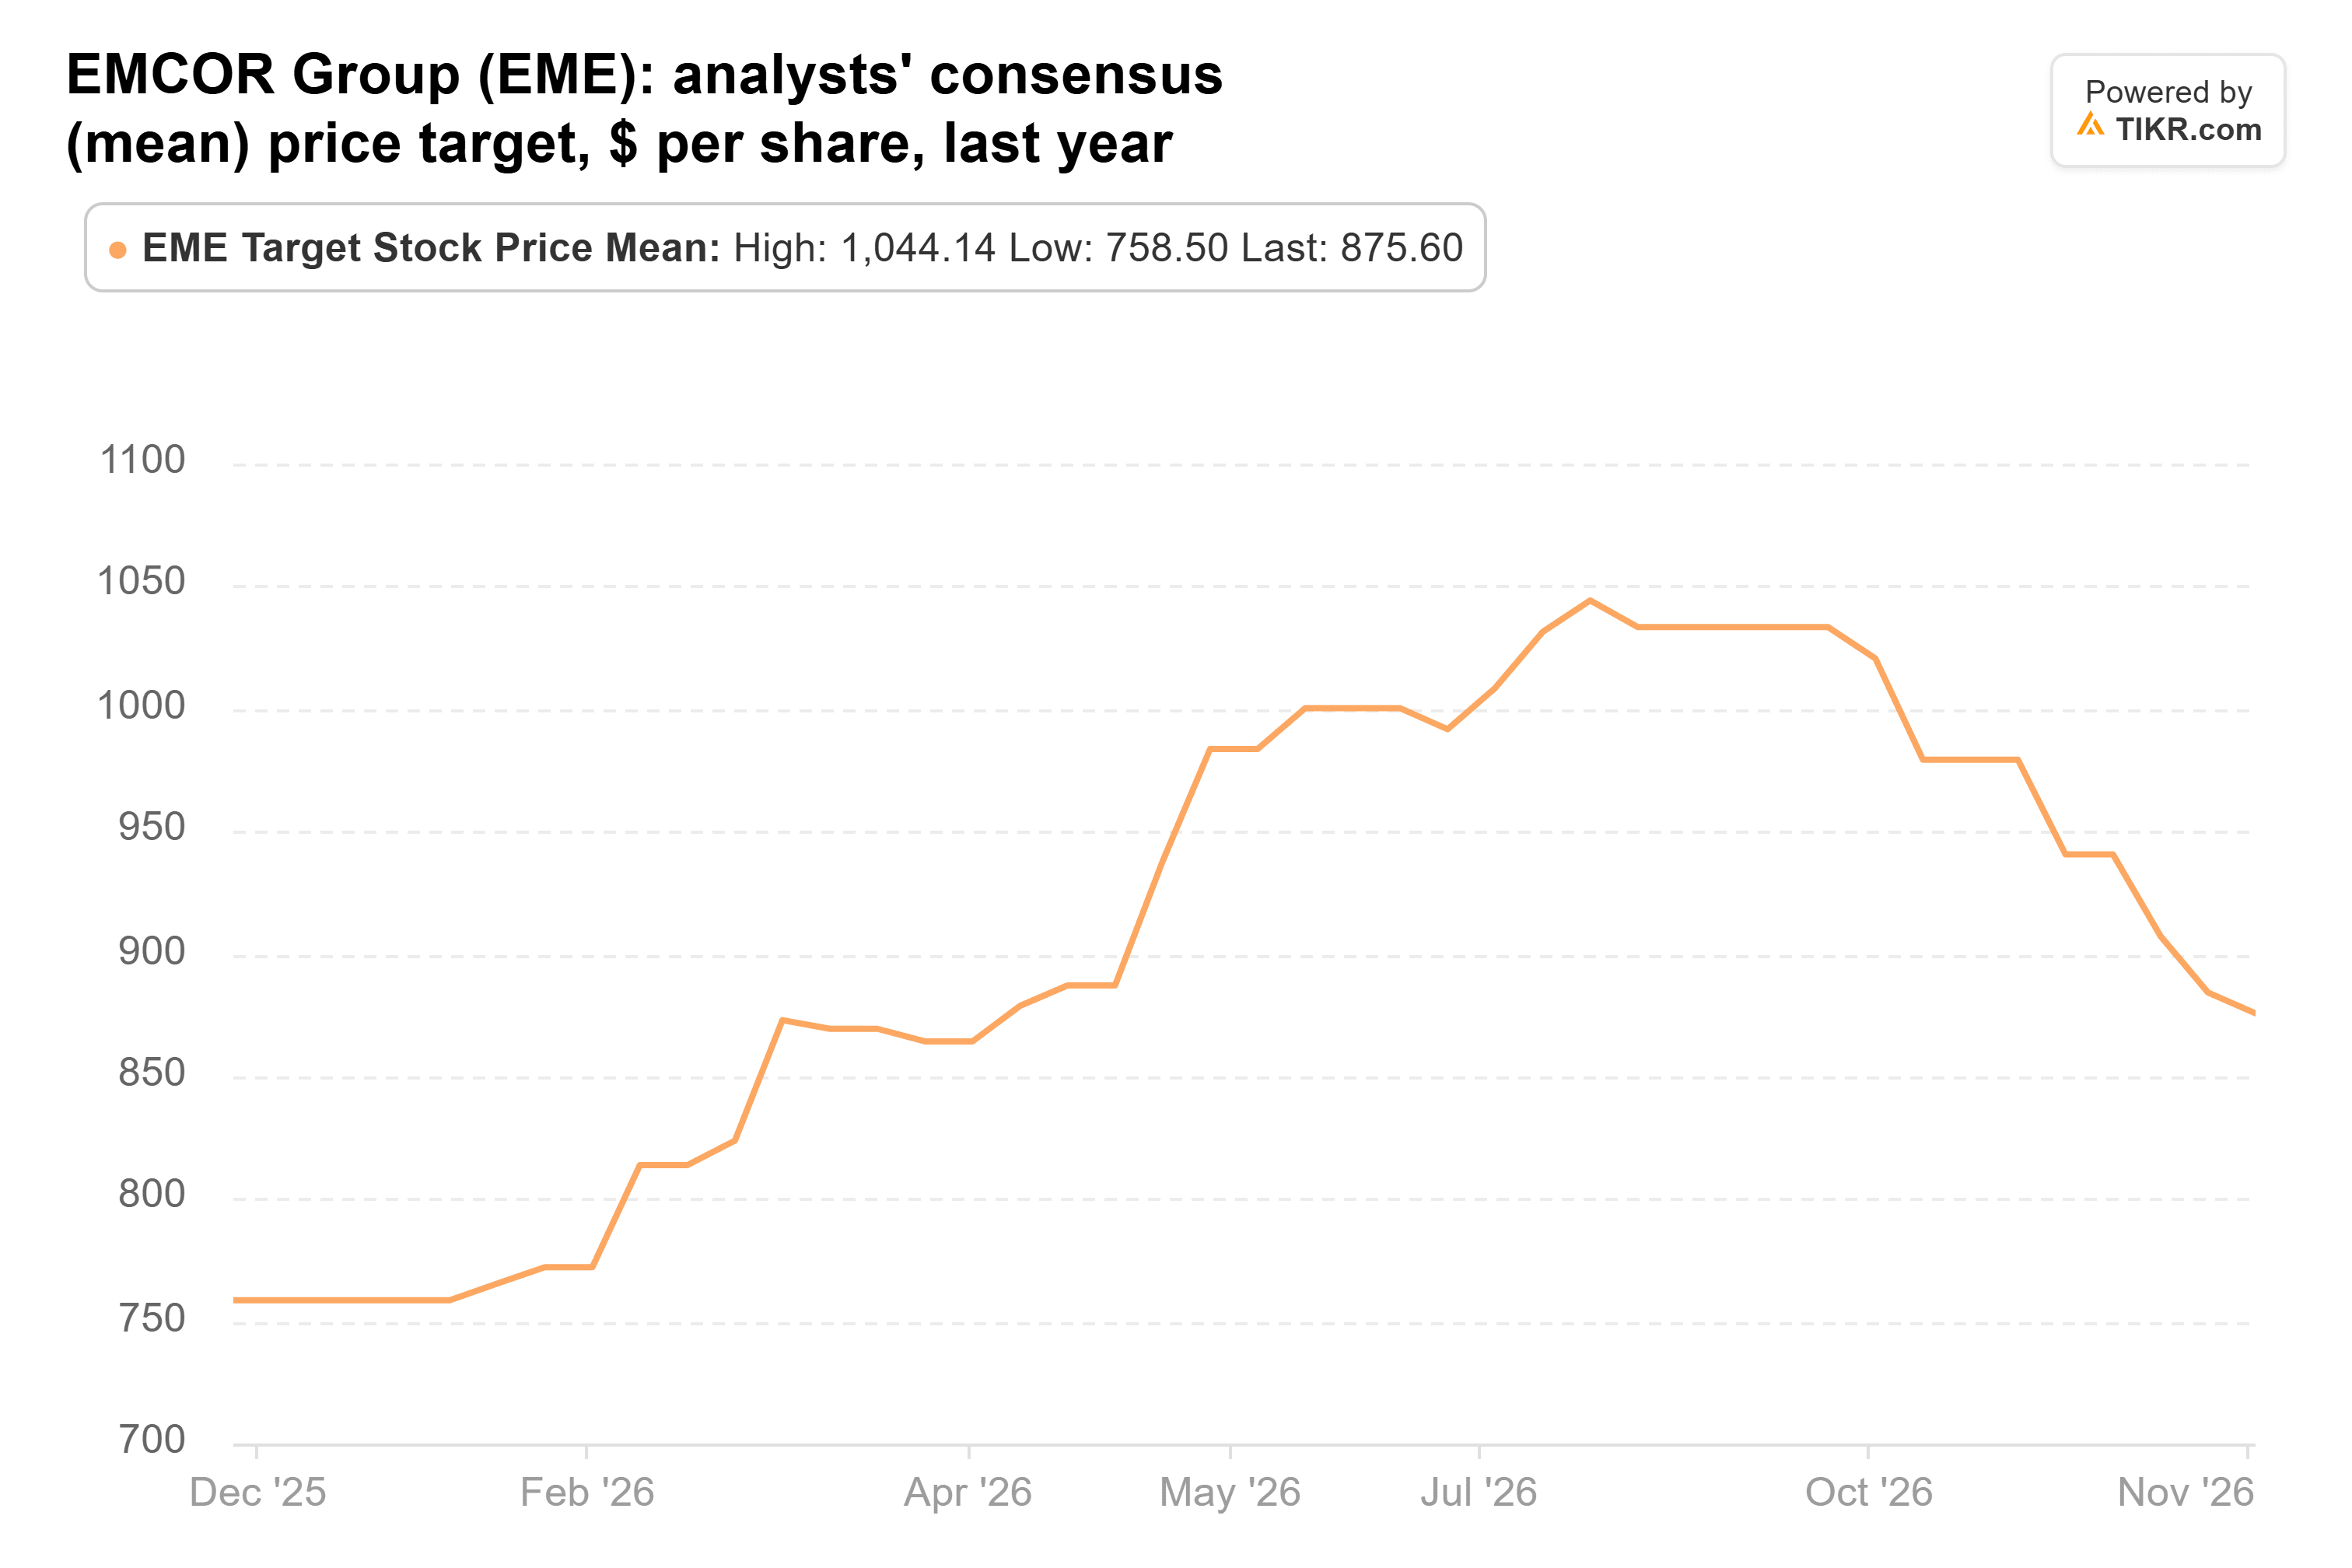
これは依然として直近終値より35%上に位置し、株価は予想PER約16倍で取引されています。アナリストは8月以降、目標株価を切り下げていますが、EMCORはその後も業績見通しを上方修正しています。
Quantaの成長は安くない
Quanta Servicesは、3銘柄の中で同ファンドが6月末時点で保有していなかった唯一の銘柄です。同ファンドは163,603株(9月30日時点で1億500万ドル相当)を購入し、これは13F報告書に記載された株式の1.1%に相当します。株価はその後6%下落しています。Quantaは第3四半期に大きな成果を上げました:売上高は57%増の120億1000万ドル、調整後EPSは3.33ドルから6.06ドルに上昇、総受注残高は記録的な637億ドルに達しました。同社は業績見通しを発表しているすべての指標について、2026年の見通しを上方修正しました。
アナリストは平均目標株価を1年前の469ドルから770ドルに引き上げています:
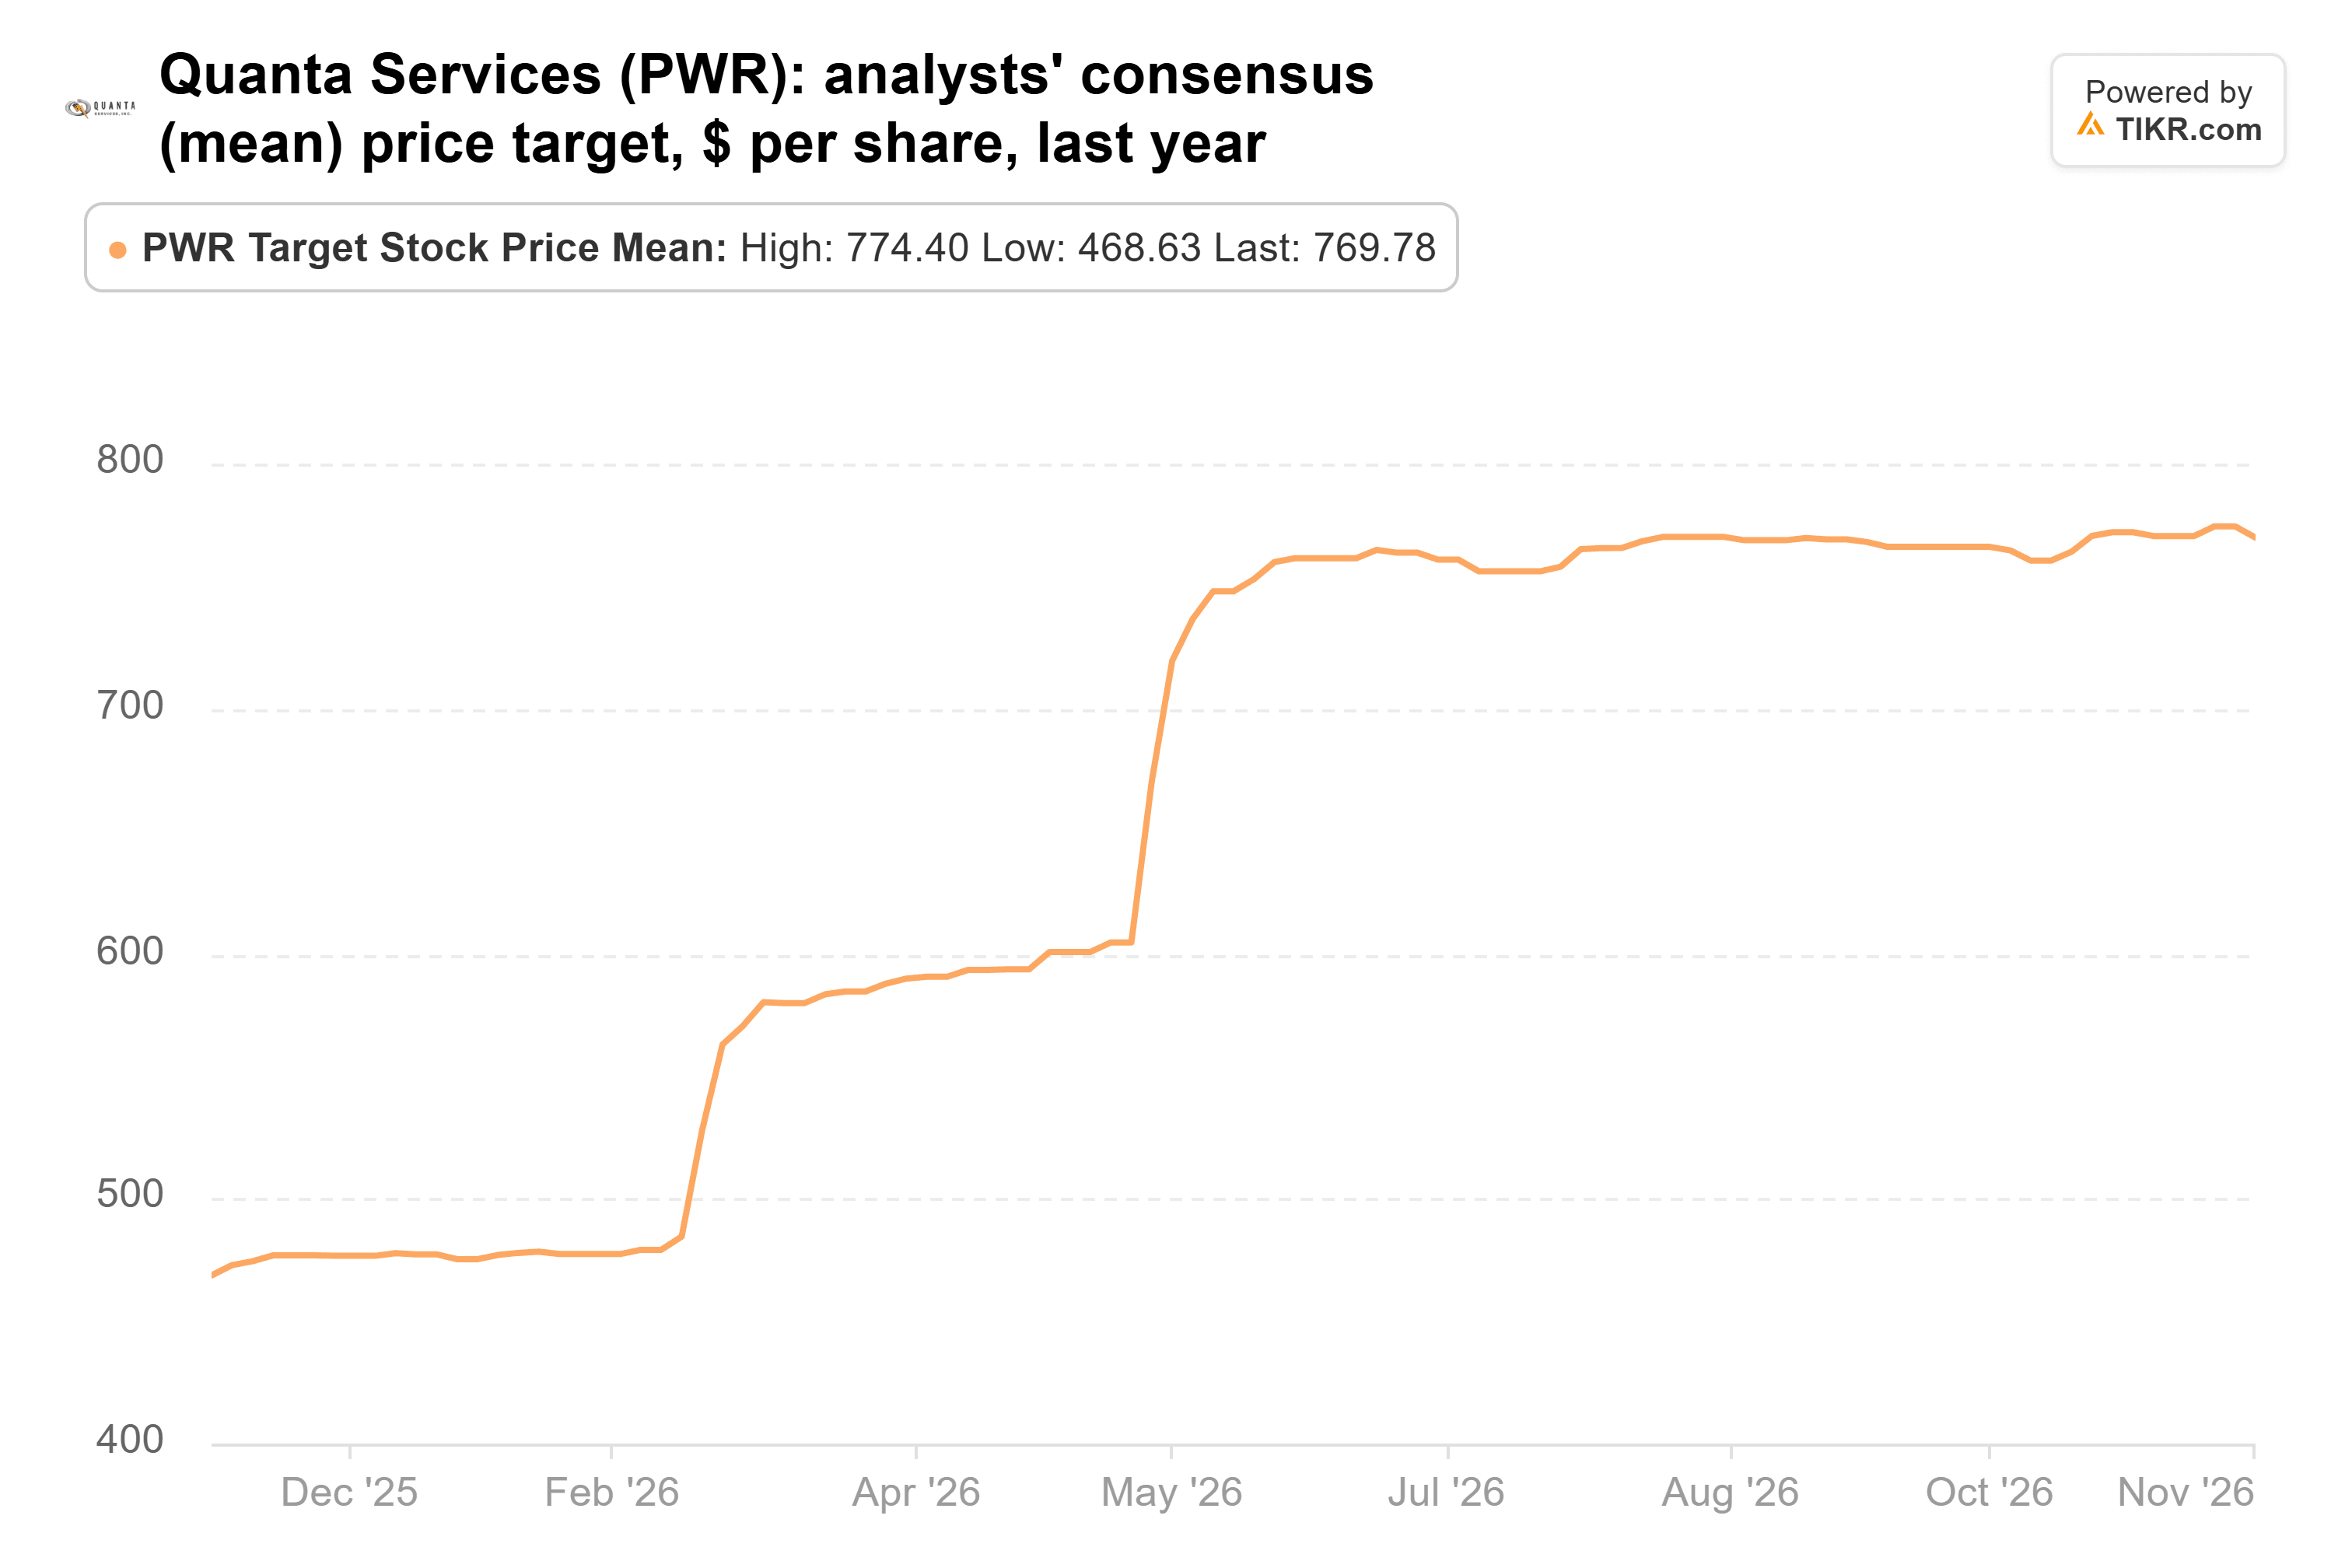
これは直近終値から28%の上昇余地を残しています。しかし、予想PER約29倍では、投資家はすでにその成長の多くを織り込んで支払っていることになります。
私の一票はEMCORに
もし今、3銘柄のうち1つだけを買うことができるとしたら、それはEMCORでしょう:上方修正された業績見通し、急速に増加する受注残高、予想PER約16倍です。そのデータセンター事業はまた、主要なリスクでもあります。Metaのような支出者が建設を減速させれば、EMCORの新規受注も減速する可能性が高いでしょう。
Metaにも独自の強みがあります。その目標株価は、5年間の平均倍率を維持するだけで達成可能だからです。しかし、予想は下方修正され、フリーキャッシュフローはマイナスに転じ、Metaは10月21日にニューメキシコ州裁判所が命じた250億ドルの罰金を控訴中です。Quantaの四半期業績は3社の中で最も印象的でしたが、29倍の株価はすでにその多くを織り込んでいます。
次の試練は来年初めに訪れます。Metaの1月下旬の第4四半期決算は、730億ドルから760億ドルという売上高の業績見通しの範囲内に収まり、2027年の支出計画を示す必要があります。EMCORの第4四半期は、通期の調整後EPSが34.50-35.50ドルの範囲内に収まり、受注残高が依然として増加していることを示す必要があります。そして、同ファンドの次の13F報告書(12月31日で終了する四半期分)は2月中旬に提出期限を迎えます。
では、Metaの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Metaの将来の価値がわかります。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!