キーポイント
- 9月30日終了の四半期の13Fでは、18の大型ファンドがHoneywell Aerospaceを購入(セス・クラーマンのバウポスト・グループ含む)、13ファンドが売却(ジョージ・ソロスのファンド含む)。
- 最大の買い手であるバイキング・グローバルは6億7100万ドルの新規ポジションを開設。売り手のうち5ファンドは同じ四半期にSKハイニックスを購入。
- Honeywell Aerospaceの株価は予想PER約19倍で、6月上場以降の平均を下回り、GE AerospaceのPERの約半分。
- 数字は買い手を支持:アナリスト平均目標株価193ドルは、2028年予想利益に現在の倍率を適用するだけで達成可能。主なリスクは供給不足。
Honeywell Aerospace (HONA) の株価は、スピンオフから5ヶ月も経たないうちに52週高値から47%下落している。9月30日終了の四半期の13Fを提出したばかりの大型ファンドの見解は分かれており、18ファンドが買い、13ファンドが売りを選択した。
売り手のうち5ファンドは、同じ四半期にSKハイニックス (SKHY)を購入している。また、新規買い手の1つは、市場がHoneywell Aerospaceのほぼ2倍の倍率で評価しているGE Aerospace (GE)への保有を増やした。
最大の資金は買い手に流れた
この数値は、これまでに四半期の13Fを提出した460の大型ファンドを対象としている。これは、10億ドル以上の米国株を保有する、または読者が知る名前のファンドを意味し、クオンツ・ファンドとインデックス・ファンドは除外されている。全体で、33ファンドが9月30日時点でHoneywell Aerospaceを保有していた。
セス・クラーマンの投資は本物の賭けだ。彼のバウポスト・グループが11月13日に提出した13Fは、1億7500万ドル相当の113万株の新規ポジションを示している。これは同グループの13F株式の3.5%、保有銘柄の中で12番目の規模にあたる。(同社は総額247億ドルを運用している。)ケン・フィッシャーのフィッシャー・インベストメンツは保有を倍増以上させ、17万4221株(2700万ドル相当)となった。ただし、これは同社の13Fが3480億ドルの米国株を保有している中では、ほとんど目立たない規模だ。
最大の買い手は、アンドレアス・ハルボルセンのバイキング・グローバルで、782億ドルを運用するヘッジファンド運用会社だ。同社の新規433万株は9月30日時点で6億7100万ドル相当であり、13F株式の2.1%を占める。エバーグリーン・クオリティ・ファンドGP(13Fで72億ドルの米国株を保有)は1億7400万ドルのポジションを開設した。
TIKRはHoneywell Aerospaceを17人のアナリストがカバーしています。「買い」と評価しているのは何人?
Honeywell Aerospaceの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Honeywell Aerospaceのアナリスト評価を見る
最大の売却はユニスフィア
ジョージ・ソロスの売却は小規模だ。ソロス・ファンド・マネジメントが11月13日に提出した13Fは、保有を68%削減し、5万2696株(800万ドル相当、13F株式の0.1%)となったことを示している。
最大の売却は、ユニスフィア・エスタブリッシュメントによるものだった。同社の13Fは119億ドルの米国株を保有している。6月30日時点で208万株(4億5900万ドル相当、13F株式の3.9%)を保有していたが、9月30日時点ではゼロとなった。ブルー・ホエール・キャピタルとハーディング・レブナーも全売却した。
8月5日、ハネウェルからのスピンオフから5週間後、同社は2026年の有機売上高成長率の業績見通しを7%-9%から4%-5%に下方修正した。ジム・カリアCEOは、「当社のサプライチェーンの実証された能力に業績見通しを合わせることが慎重な判断だ」と述べた。翌日、株価は20%以上下落し、6月30日の価格から29%下落している。ただし、13Fは売り手が四半期のいつ手放したかは示さない。買い手の新規ポジションが初めて現れる9月30日以降、株価は2%上昇している。
10月28日、Honeywell Aerospaceは第3四半期の売上高46億ドル(有機ベースで2%増)を報告し、8月に示した7.60-7.90ドルからの通期調整後EPSの業績見通しを上方修正した。株価は依然として11%下落し、経営陣は部品不足により四半期の受注すべてを満たせなかったと述べた。
売り手5ファンドがSKハイニックスを購入
提出書類は誰がなぜ売ったかは示さない。しかし、13の売り手のうち5ファンドが同じ四半期にSKハイニックスを購入している。ブルー・ホエールの新規118万株は9月30日時点で2億1800万ドル相当で、同社第4位の保有銘柄となった。ソロスのファンドも6000万ドルのポジションを開設した。
SKハイニックスはこれまでのところより悪いパフォーマンスだ。9月30日以降33%下落し、予想PER約3倍で取引されている。このような低い倍率を支払う投資家は、CEOが収益の安定性を強調しているにもかかわらず、メモリブームの終わりを織り込んでいる。同社の営業利益は2018年のピーク後の2019年に87%減少した。
数字は買い手を支持するか?
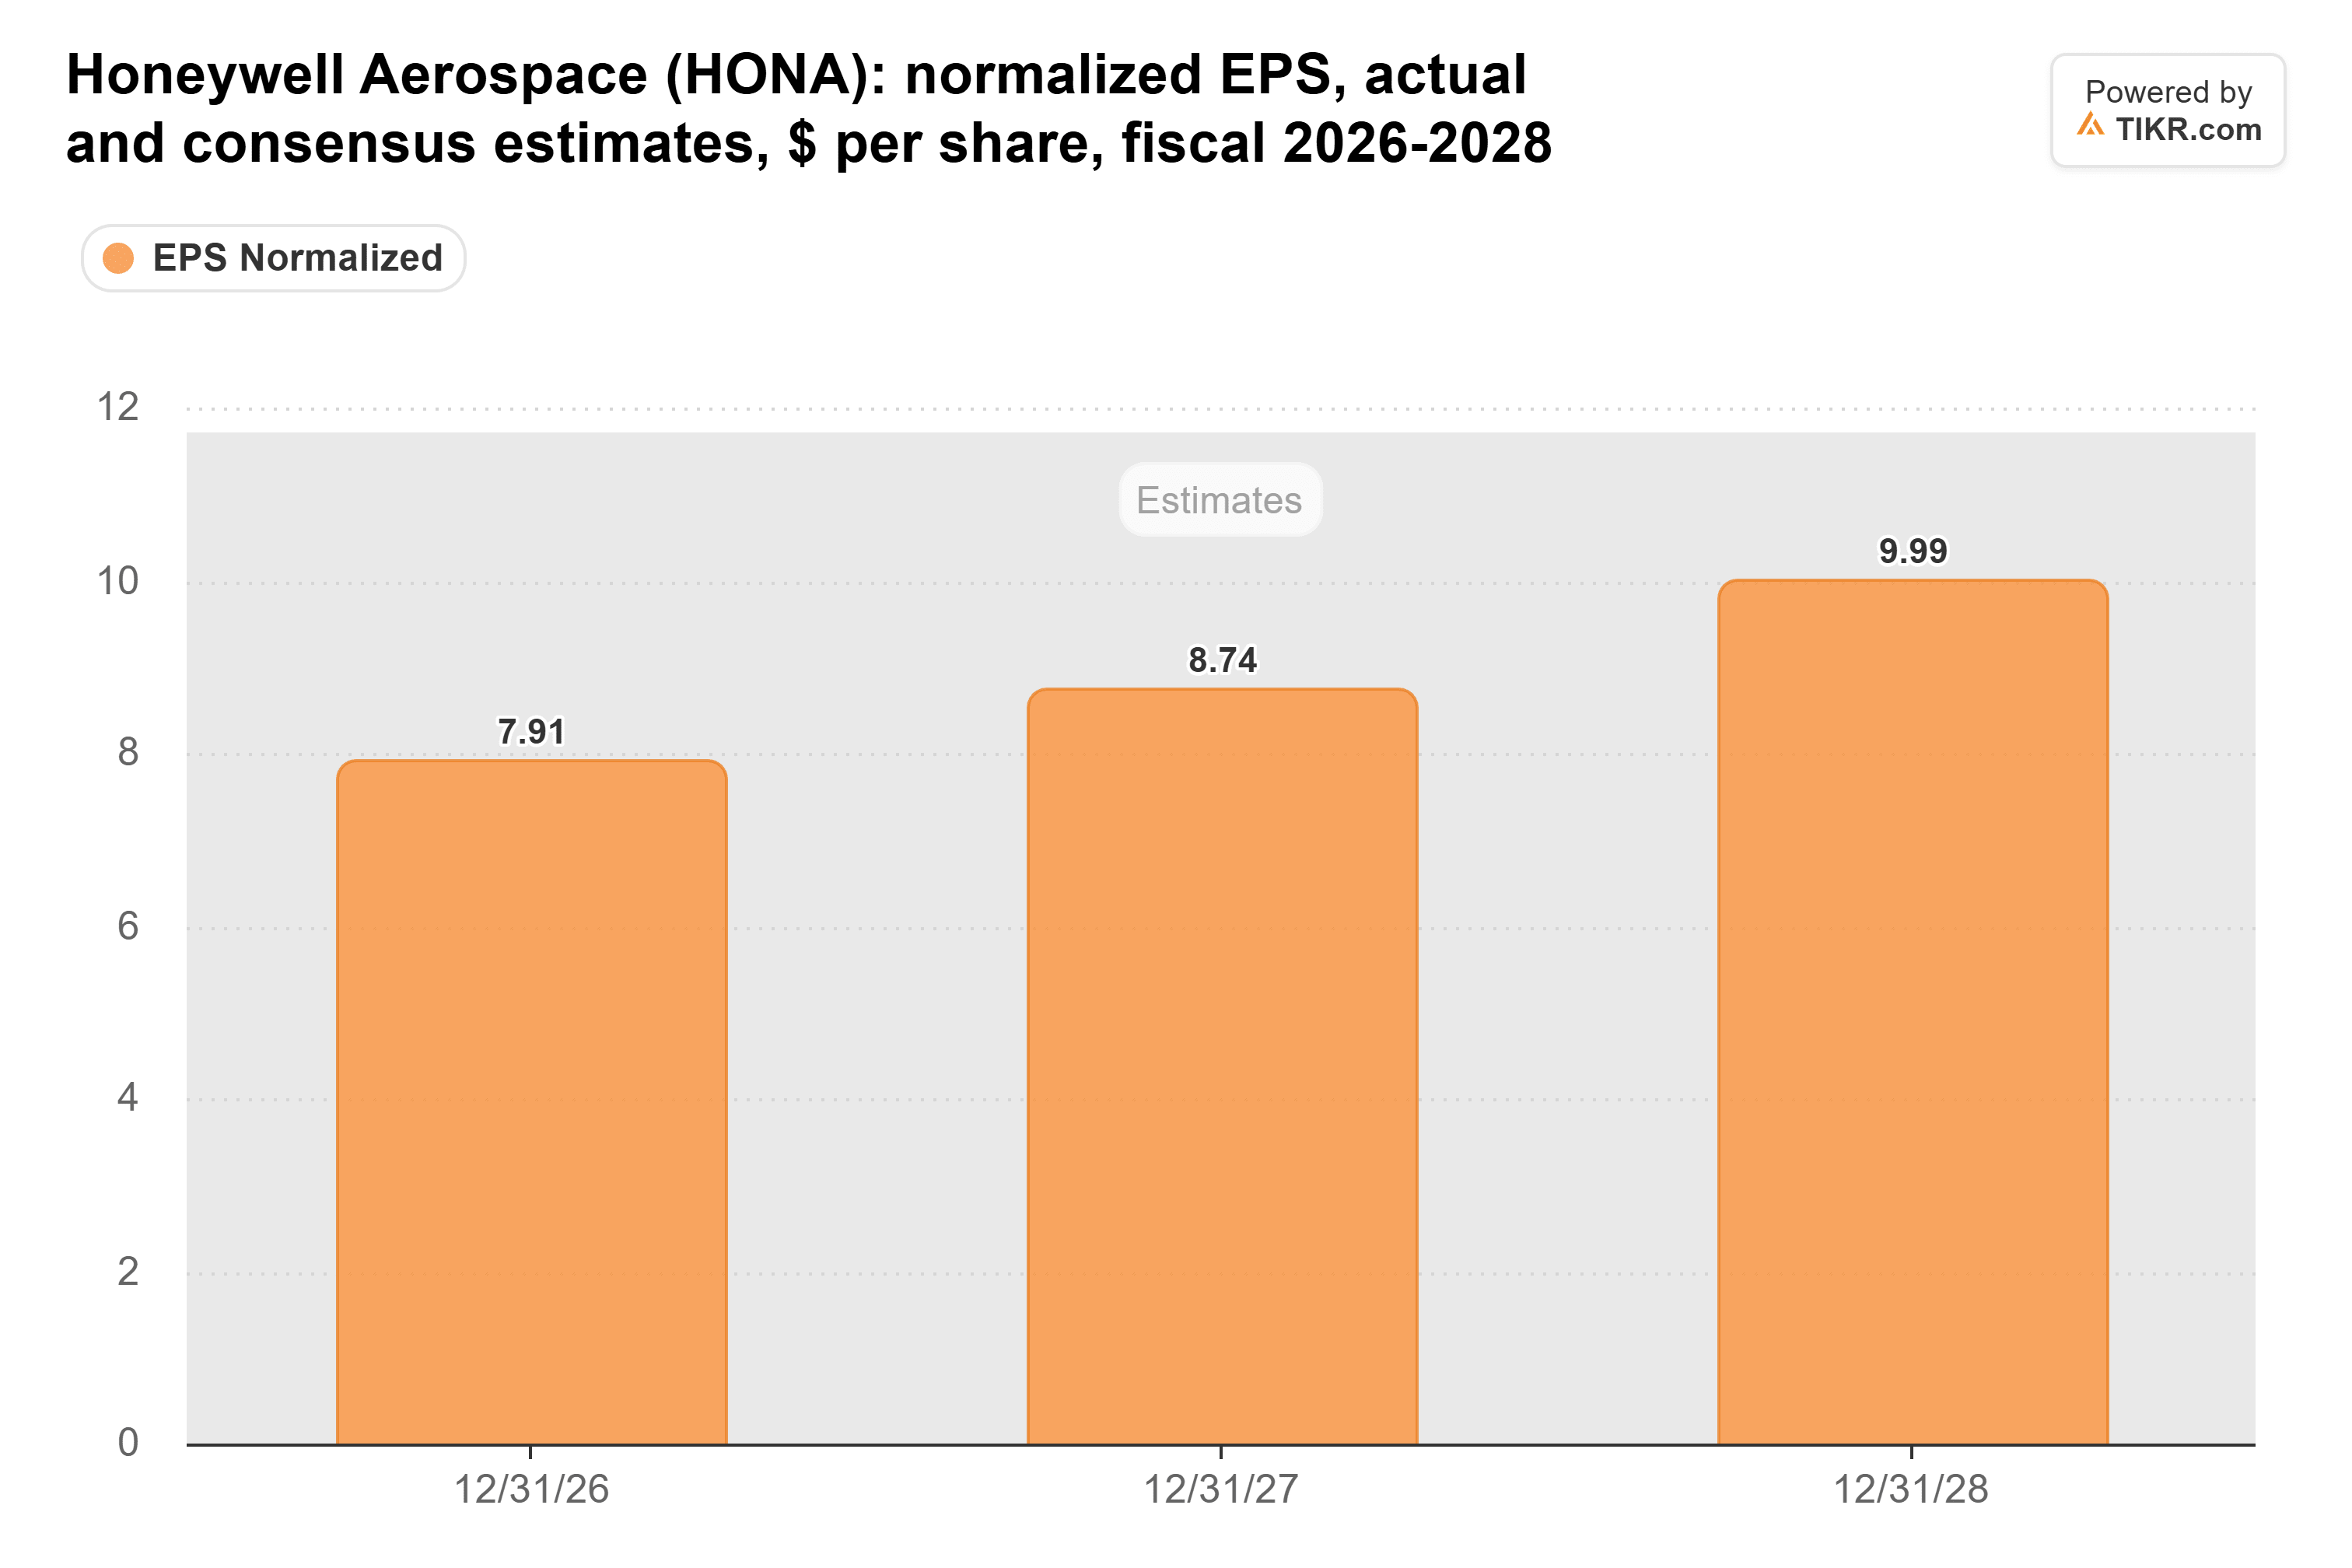
アナリストは、Honeywell Aerospaceが今年1株あたり7.91ドル、2027年に8.74ドル、2028年に9.99ドルを稼ぐと予想している。これは約10%、次いで14%の成長となる:
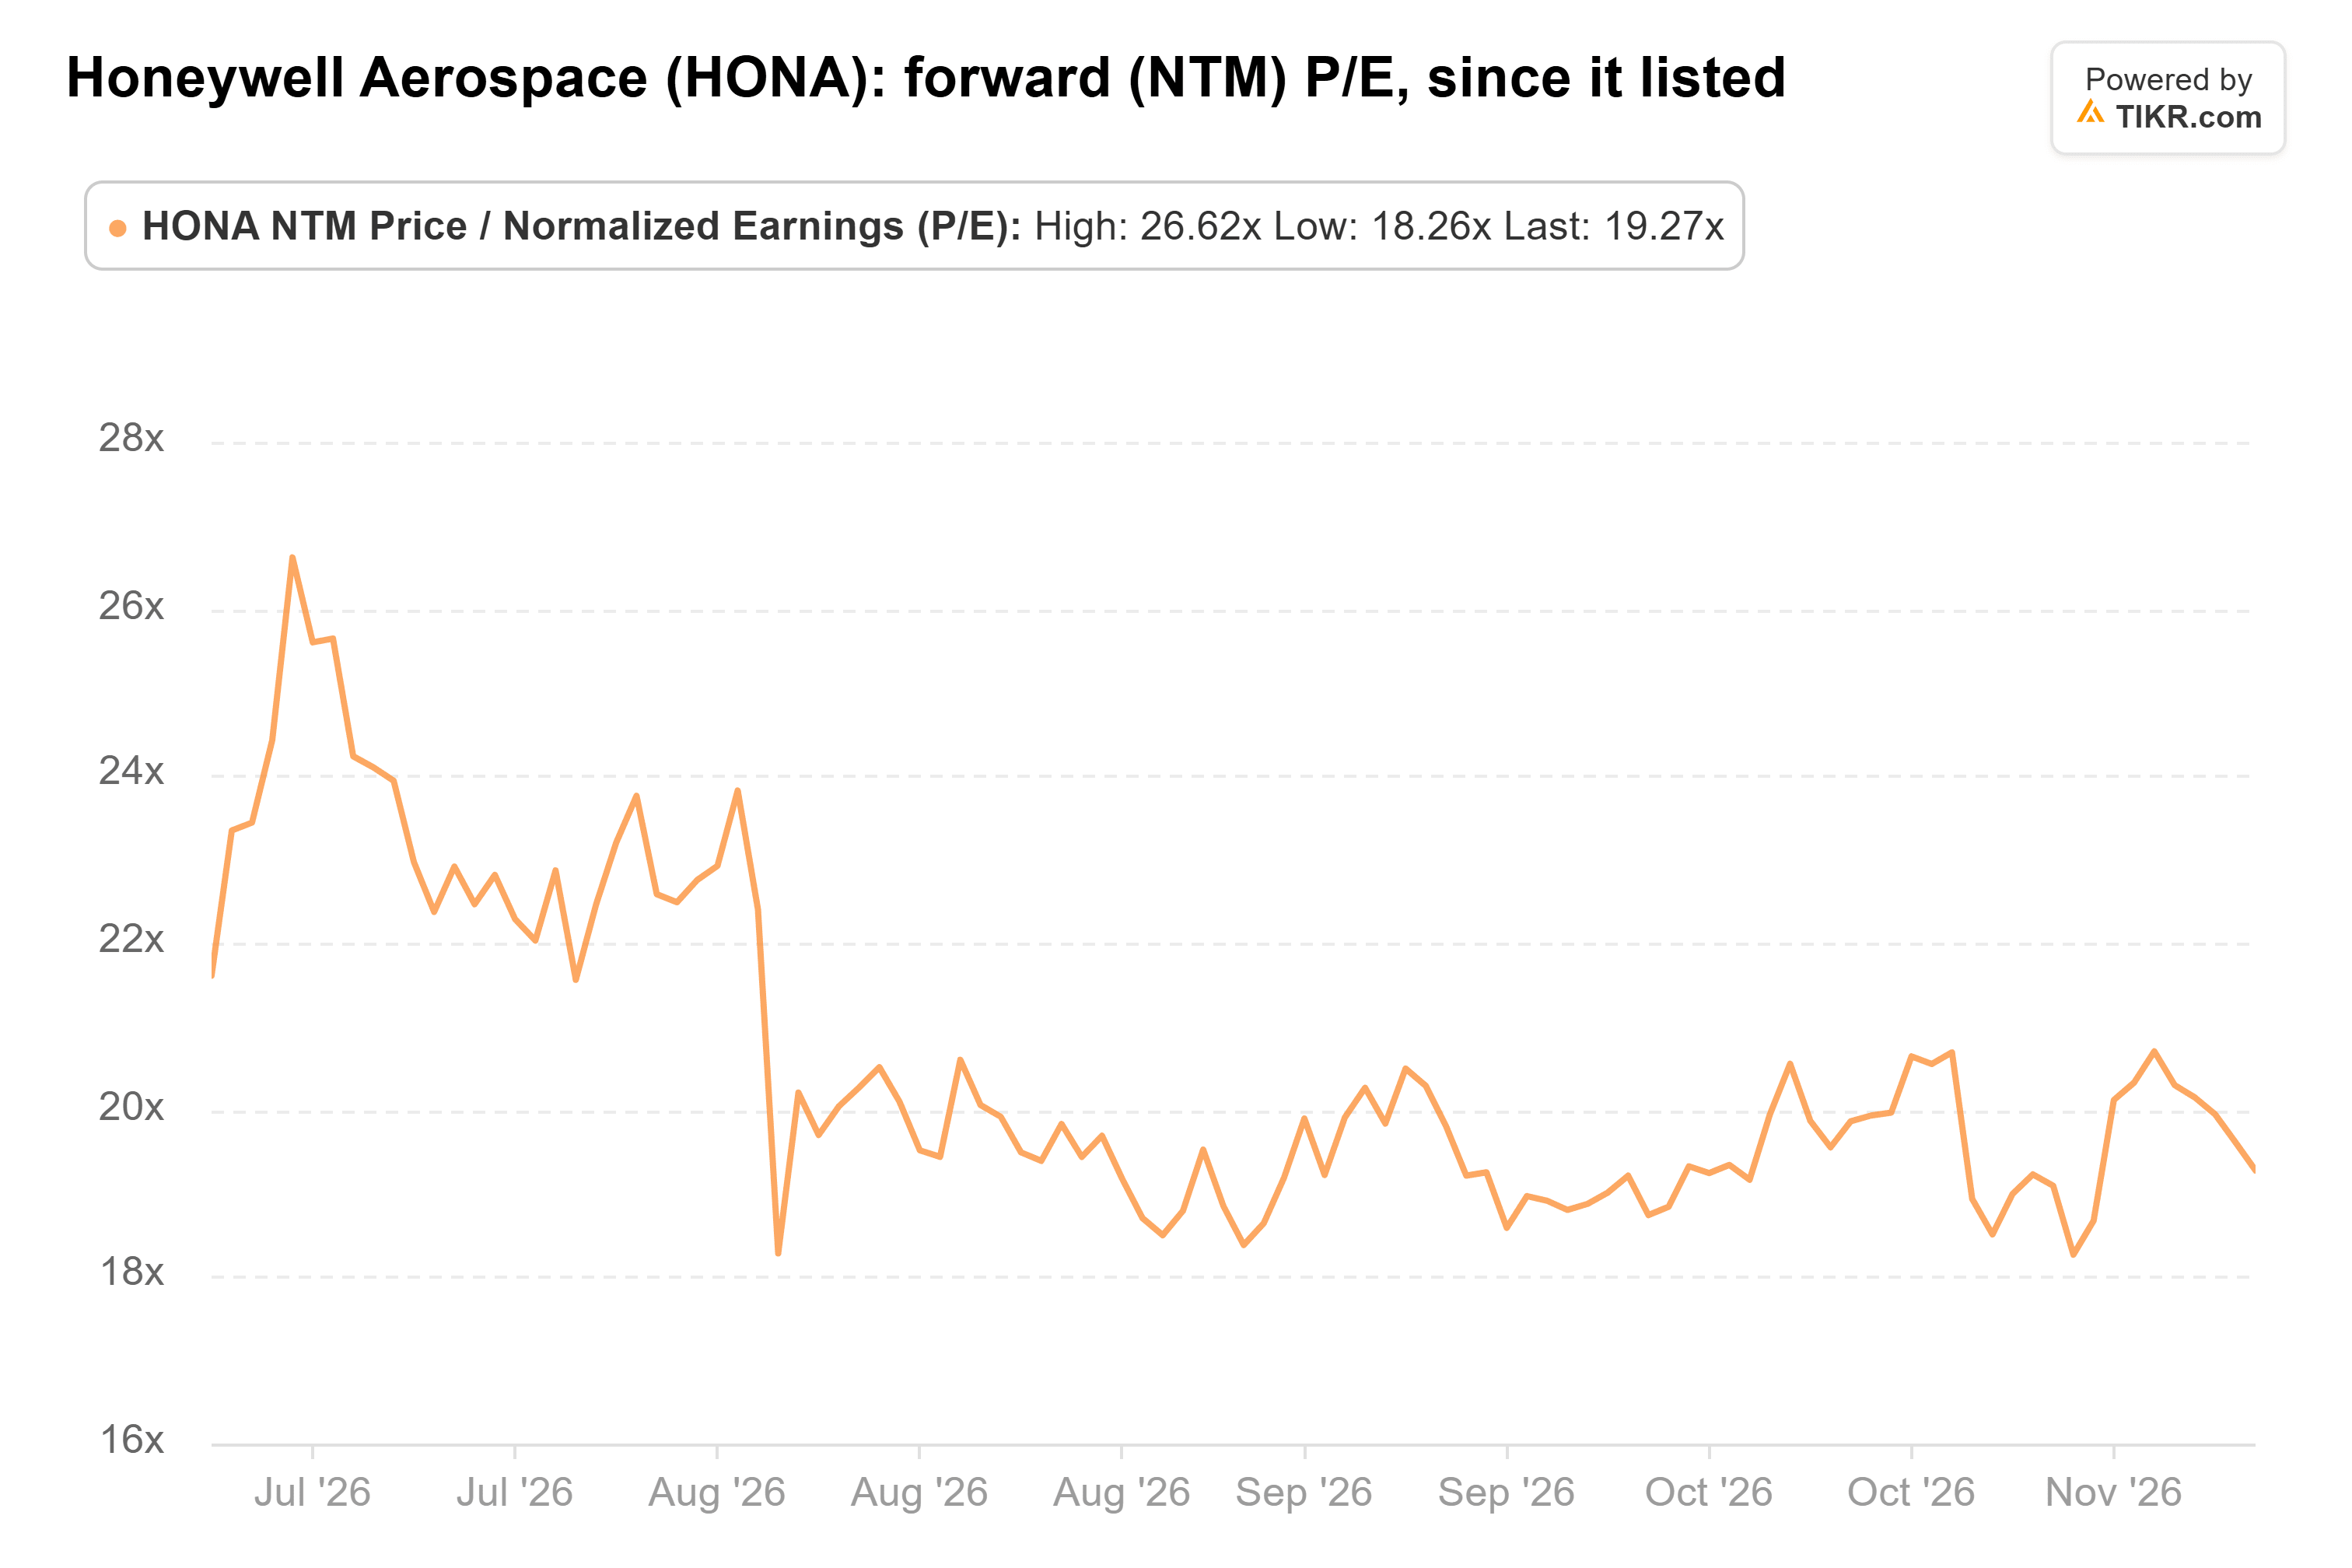
予想PER19倍で、株価は上場以降の平均21倍を下回り、11月5日に記録した18倍の安値のわずか上で取引されている:
コンセンサス目標株価は、スピンオフ時の300ドルから193.27ドルに下落したが、依然として前日終値の22%上:
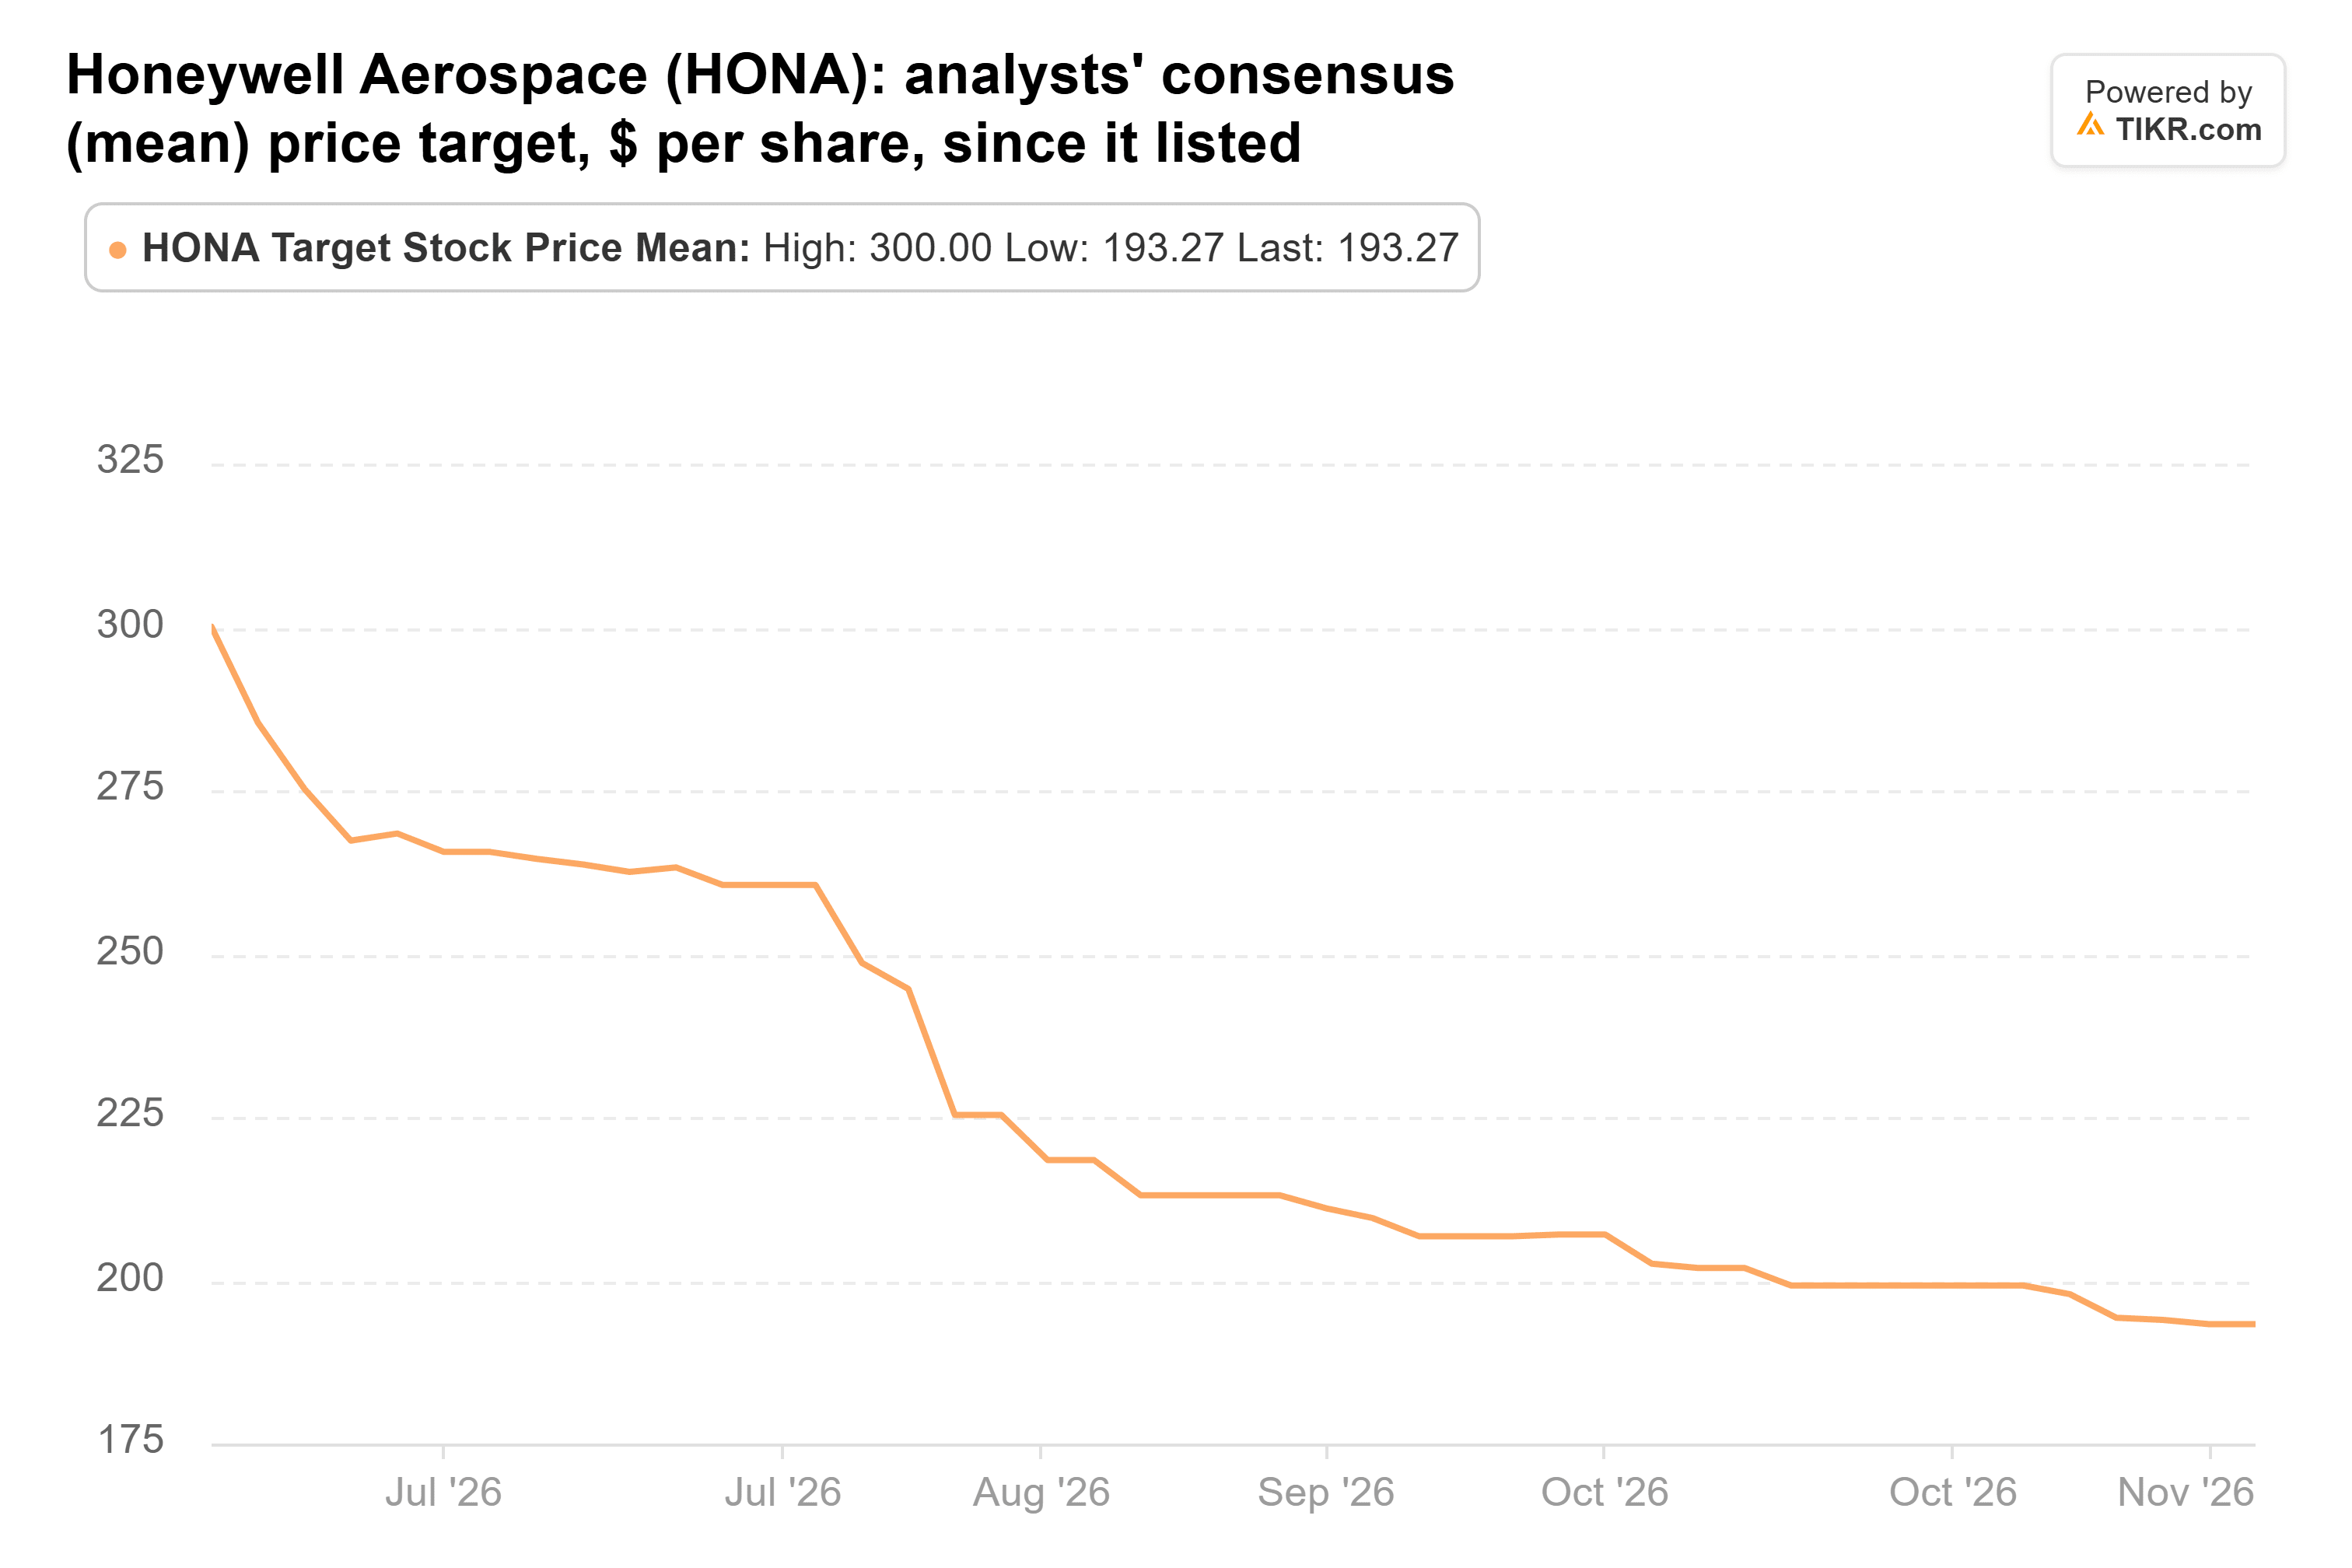
私の計算では、193ドルは2028年予想利益の約19倍であり、まさに現在の株価が取引されている水準だ。したがって、目標株価を達成するには倍率の上昇は必要なく、予想が実現するだけでよい。GE Aerospaceは予想PER約37倍で取引されており、エバーグリーンはHoneywell Aerospaceのポジションを開設した同じ四半期にGEの保有を64%増やした。
リスクは供給だ。経営陣はすでにサプライヤーに合わせて業績見通しを1度下方修正しており、さらなる部品不足の四半期があれば2027年の予想が疑問視されるだろう。
私は買い手に与する。経営陣は需要がサプライヤーの出荷能力を上回り続けていると述べており、株価はその解決が永遠に訪れないかのように評価されている。次の試練は来年初めに予定される第4四半期決算だ。有機成長率が今年の4%-5%ペースを上回れば、サプライチェーンが追いつきつつあることを示すだろう。2月中旬に提出される次の13Fは、バイキングとバウポストが持ち続けたかどうかを示すことになる。
では、Honeywell Aerospaceの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Honeywell Aerospaceの価値がわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!