主なポイント
- Plains All American Pipelineの利回りは6.8%、Bristol Myers Squibbの利回りは4.1%であり、2020会計年度から2025会計年度にかけての年間配当増額率は、Bristolの6.2%に対しPlainsは16.7%だった。
- Plainsの急成長は、分配金の削減後に起こり、同社は現在、年間0.15ドル/ユニットの増額を目標としている。
- Bristolの配当は過去1年間のフリーキャッシュフローの55%を占め、Plainsは2025会計年度において分配可能キャッシュフローで分配金を1.7倍カバーした。
- Plainsの債務対EBITDA比率はBristolの約2倍であり、次に注目すべきは2月に発表される2027年の業績見通しだ。
Plains All American Pipeline (PAA) は11月13日、ユニット保有者に対し1ユニットあたり0.4175ドルを支払った。これは前年同期比10%増であり、現在の価格に基づく利回りは6.8%となる。
Bristol Myers Squibb (BMY) の利回りは4.1%と低いものの、同社にも良いニュースがある。10月29日、新薬への需要を背景に、2026年の売上高見通しを最大502.5億ドルに引き上げた。では、今日1万ドルをどちらかに投資した場合、今後10年間でより多くの収入を得られるのはどちらだろうか?
| 指標 | Bristol Myers Squibb (BMY) | Plains All American (PAA) |
|---|---|---|
| 配当利回り | 4.1% | 6.8% |
| 年間配当 | 1株あたり2.52ドル | 1ユニットあたり1.67ドル |
| 配当成長率(2020-2025会計年度) | 年間6.2% | 年間16.7% |
| カバレッジ(各社独自指標) | キャッシュ配当性向55%(2026年9月30日までのTTM) | 分配可能キャッシュフロー・カバレッジ1.7倍(2025会計年度) |
| 純債務 / EBITDA(LTM) | 1.7倍 | 3.4倍 |
| 利子カバレッジ(LTM) | 9.9倍 | 2.8倍 |
退職者に6%以上の利回りを提供する6つの安全な高配当株
現在、年間6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのは6銘柄のみであると我々は確信するに至った。
これらはすべて、我々の新しい投資レポートの一部として提供される。アクセス方法の詳細はこちらでご確認いただきたい。
Bristolの配当は安全だが、増額ペースは鈍化
Bristolの配当は、2017会計年度以降毎年フリーキャッシュフローでカバーされており、2016会計年度の18.4億ドルから2025会計年度には129億ドルに増加している:
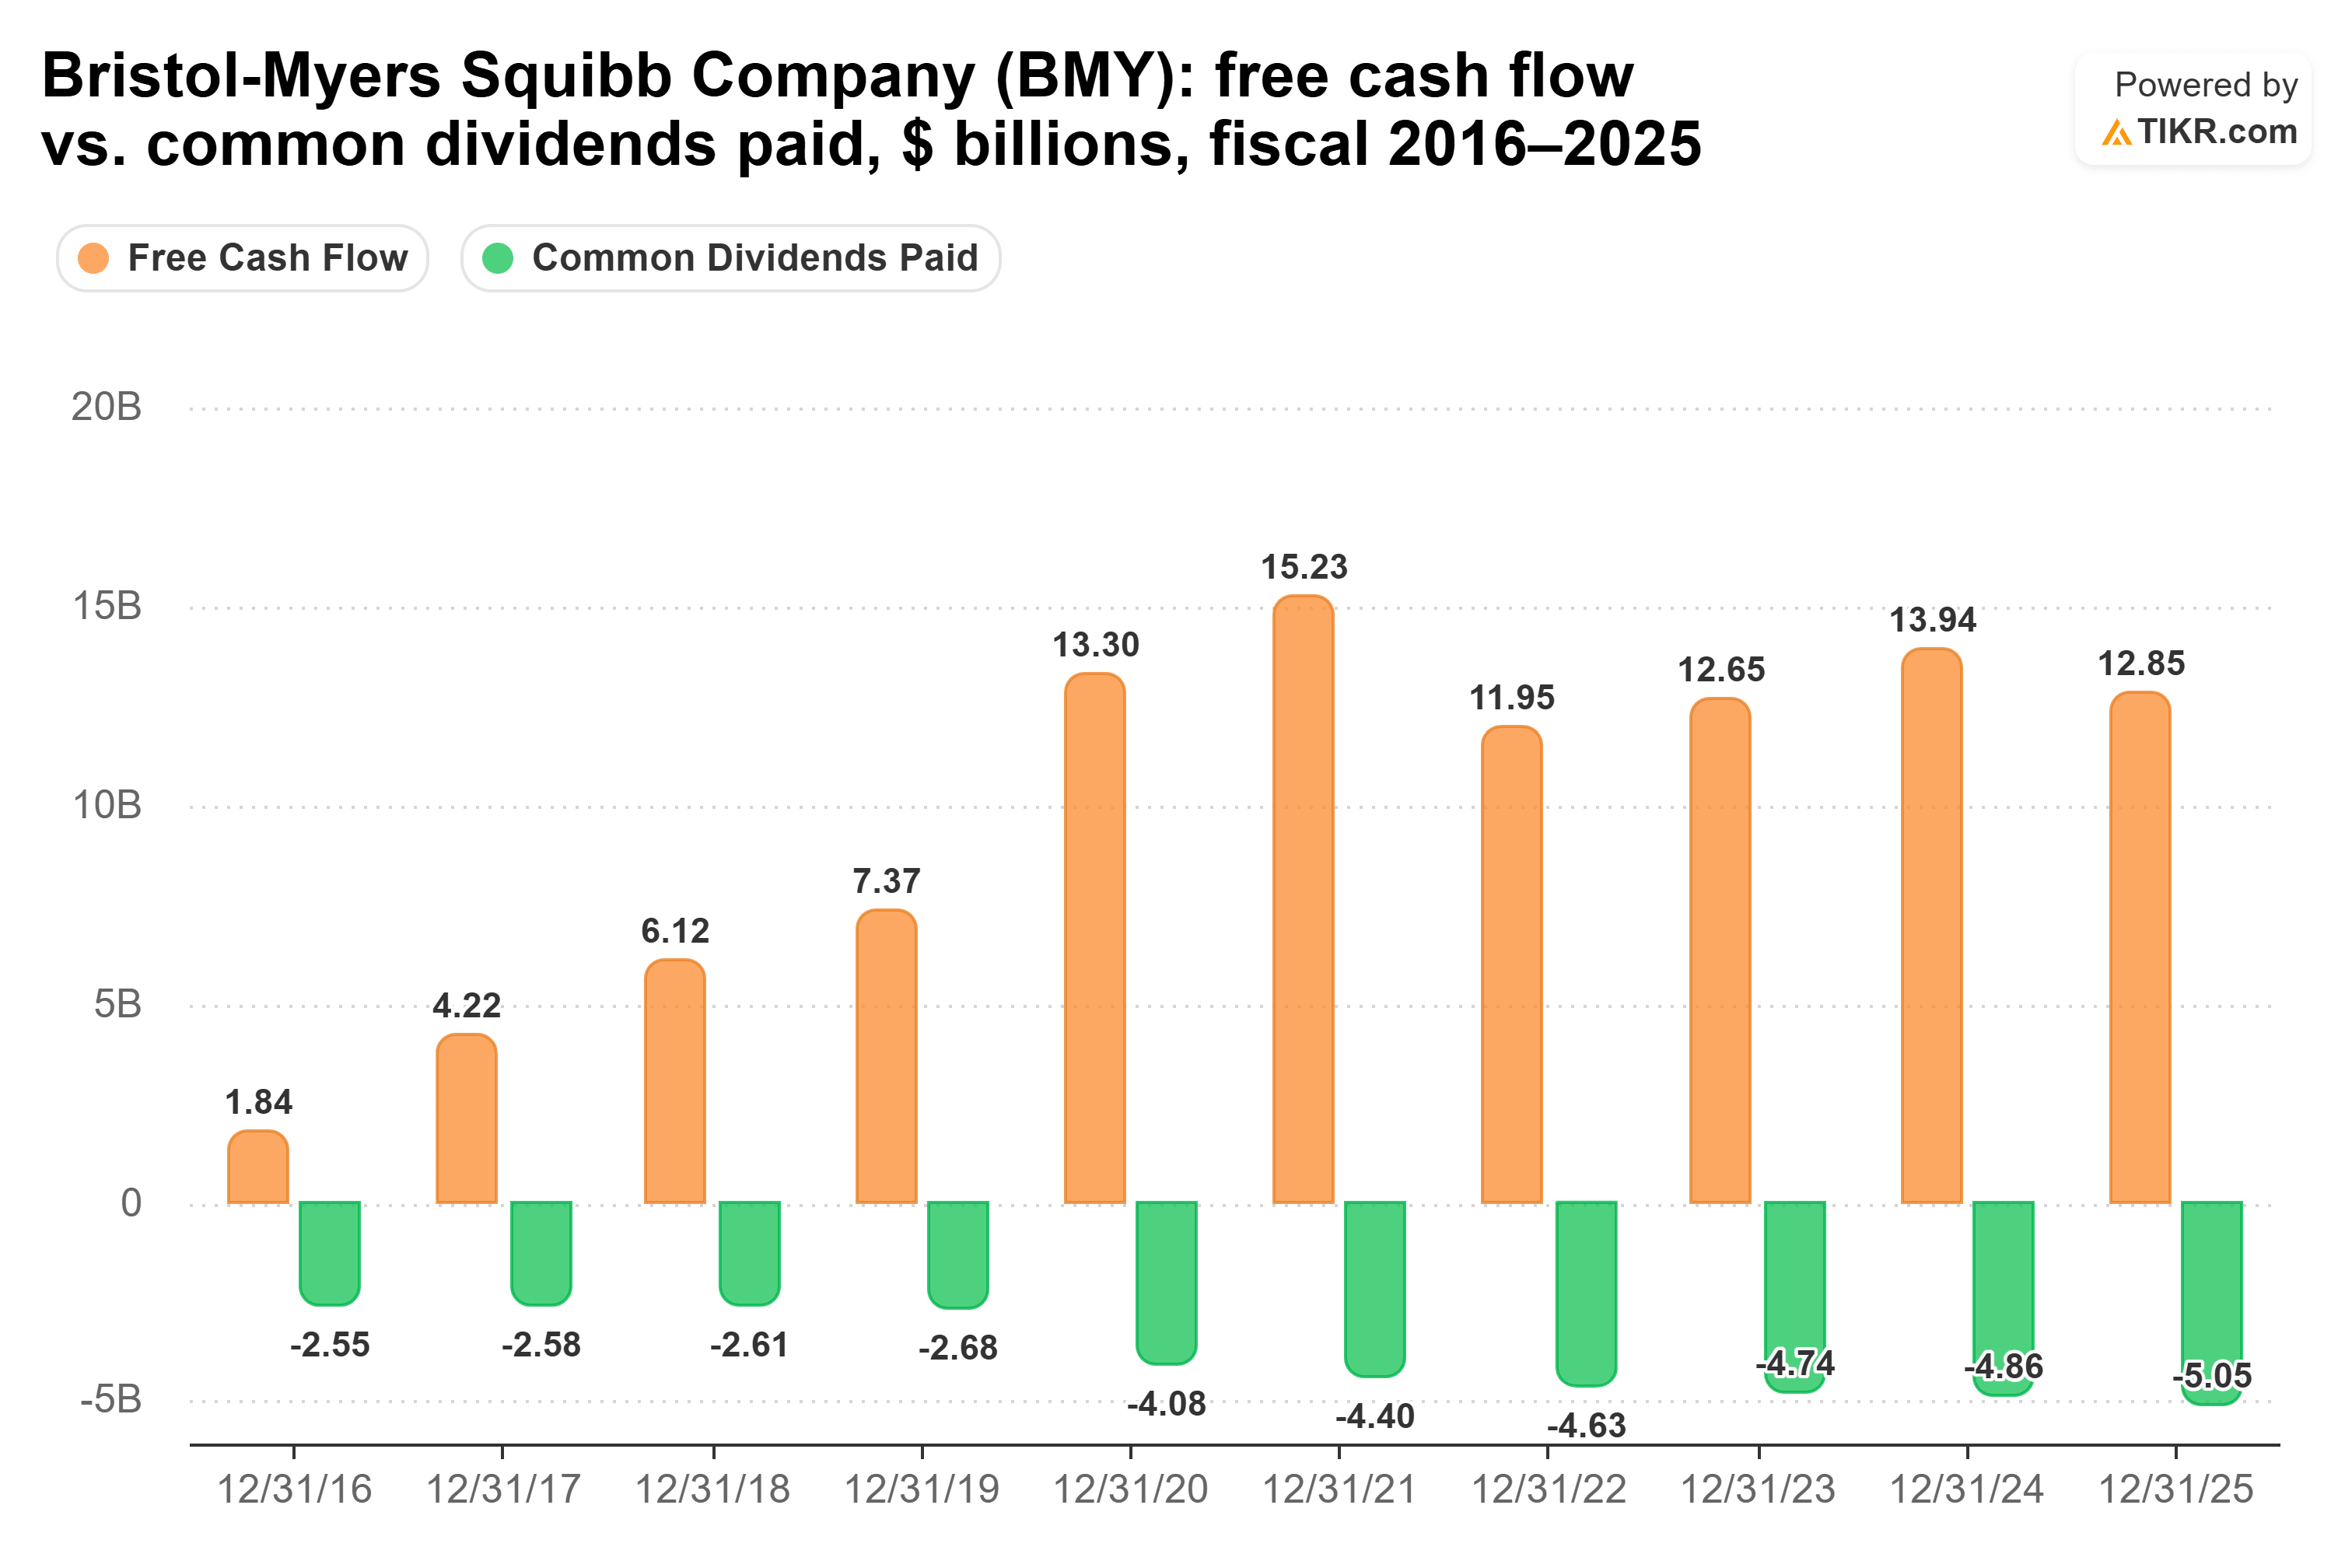
2026年9月30日までの12か月間では、配当はフリーキャッシュフローの55%を占め、2025会計年度の39.3%から上昇した。それでも十分にカバーされている水準だ。
同社の事業は過渡期にある。Bristolの成長ポートフォリオは、2026年第3四半期に前年同期比12%増の77億ドルに成長した一方、後発品の競合によりRevlimidの売上は47%減少した。また、BristolはEliquisの売上高が2027年に15億ドルから20億ドル減少すると見込んでいる。
配当成長率も鈍化している。2025会計年度の増額率は2.9%で、2020会計年度から2025会計年度にかけての年間6.2%を下回った。
年間6.2%のペースで増額が続くと仮定すると、Bristolに1万ドル投資した場合、現在の年間配当収入は410ドル、10年目には約707ドルとなり、10年間の合計は約5,465ドルとなる。2025会計年度の2.9%のペースだと、10年間の合計は約4,677ドルだ。
Plainsはより高い配当を支払うが、債務も多い
PlainsはBristolよりもはるかに大きな配当からスタートするが、その背景にはより厳しい経緯がある。同社はパートナーシップであるため、ユニット保有者に分配金を支払い、税務申告ではK-1フォームが発行される。その分配金は2015会計年度の1ユニットあたり2.78ドルから2020会計年度には0.72ドルに下落した後、2025会計年度には1.56ドルまで回復した。
他のパイプライン事業者と同様、Plainsは分配可能キャッシュフローで評価され、これは2016会計年度以降毎年、分配金を上回っている:
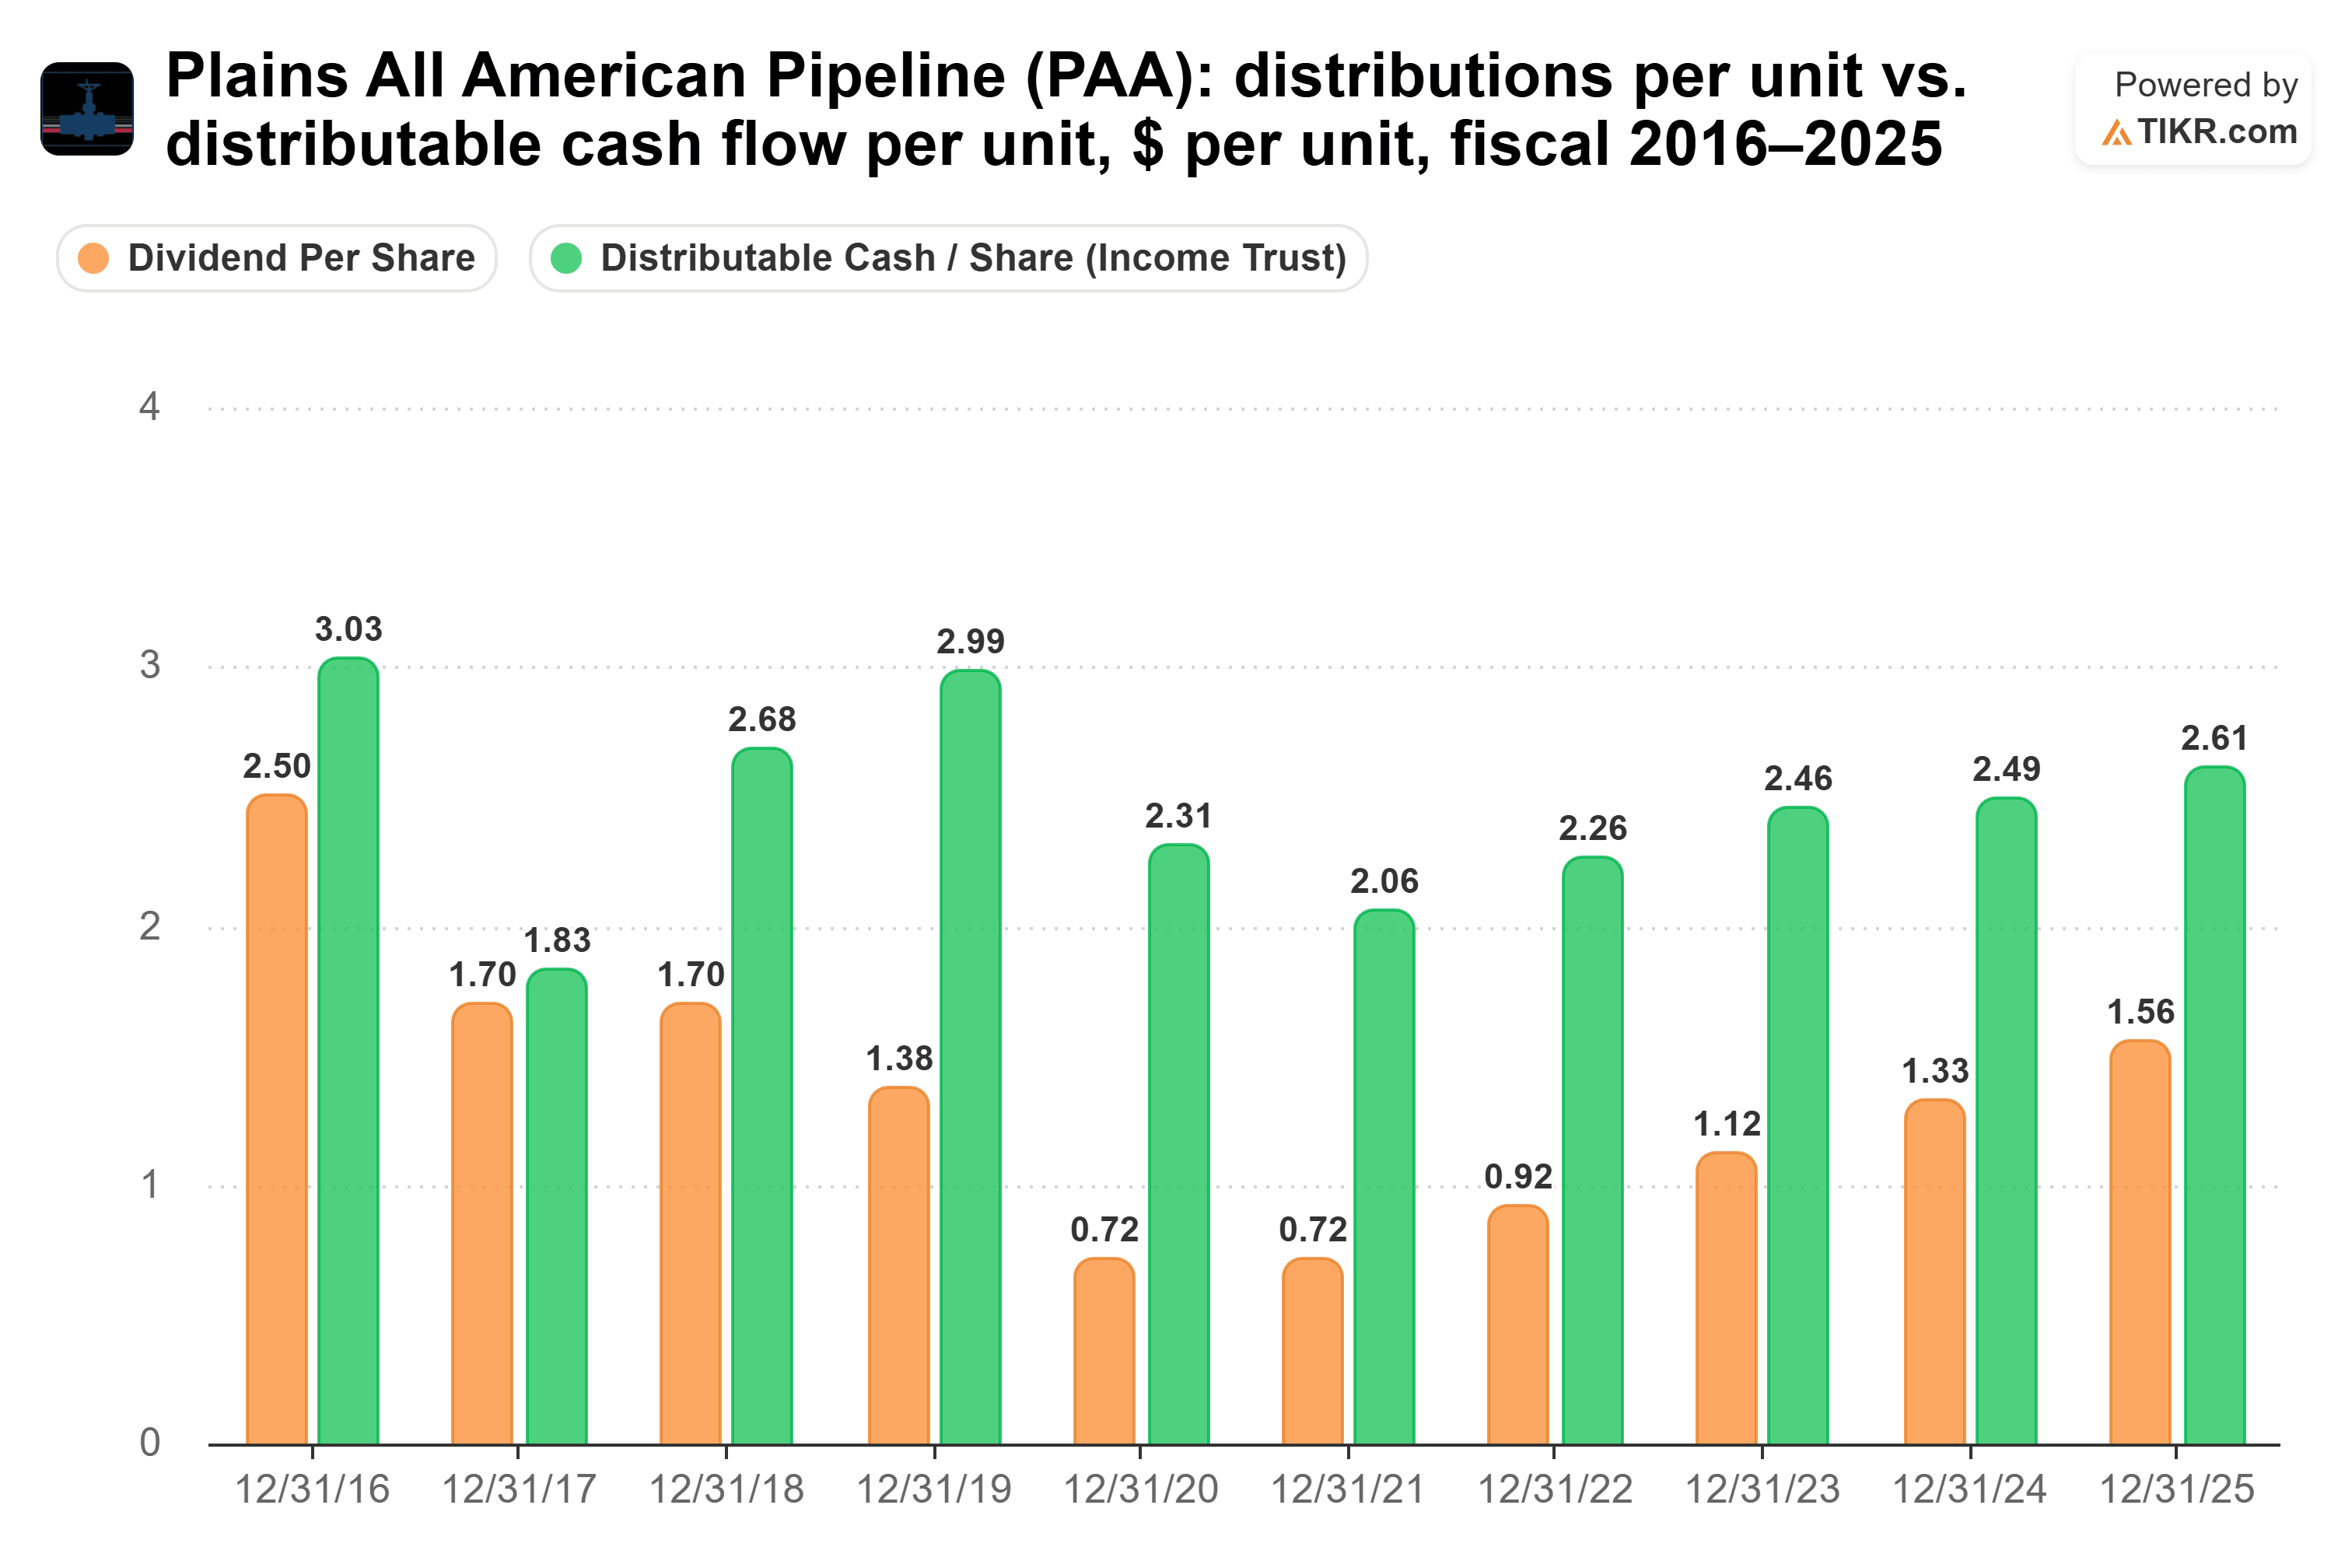
カバレッジは2020会計年度の3.2倍から、依然として十分な水準である1.7倍(2025会計年度)に縮小した。
Plainsは2026年5月、カナダのNGL事業をKeyeraに売却した。Willie Chiang CEOは11月の決算説明会で、これにより原油事業は「より持続的で予測可能なキャッシュフロー・ストリーム」を有すると述べた。調整後EBITDAは第3四半期に前年同期比6%増の7億1100万ドルとなり、Plainsは2026年の業績見通しである28.8億ドル(±5000万ドル)を達成する軌道にある。
弱点は債務だ。純債務対EBITDA比率は3.4倍で、Bristolの1.7倍を上回る。また、EBIT利子カバレッジは2.8倍で、Bristolの9.9倍を下回る。
年間16.7%のペースで増額が続くと仮定すると、Plainsに1万ドル投資した場合、現在の年間配当収入は683ドル、10年目には約2,747ドルとなり、10年間の合計は約15,088ドルとなる。
では、どちらの配当が勝つのか?
Plains All Americanの方が10年間でより多くの収入をもたらし、その差は歴然としている:各社の過去5年間のペースで計算すると、約3倍の差がつく。
ただし、この16.7%という成長率は、配当削減からの回復によるものであり、持続しないだろう。Plainsは8月の決算説明会で、「年間0.15ドル/ユニットの増額を目標に、ユニット保有者にキャッシュを還元する」と述べている。これは現在の1.67ドルに対して約9%の増額に相当し、その後は毎年増額幅は小さくなる。しかし、Plainsが勝つために増額は必要ない。増額が全くなくても、1万ドル投資による年間配当収入は683ドル、10年間で6,830ドルとなり、これはBristolが6.2%のペースで増額した場合の合計額をも上回る。そして1.7倍のカバレッジは、0.15ドルずつの増額を行う余地を残している。
Bristolの配当も依然として良いものだ。十分にカバーされており、レバレッジはPlainsの約半分である。また、その配当は2015会計年度の1株あたり1.49ドルから2025会計年度には2.49ドルに増加した(この10年間でPlainsの配当は減少した)。ただ、10年という期間で見ると、Plainsの初期利回りのアドバンテージが大きすぎて、Bristolの増額では埋められないということだ。
もちろん、Plainsはパーミアン盆地の成長に依存しており、2026年には1日あたり約20万バレルの成長を見込んでいる。また、2027年の業績見通しは2月の決算説明会で発表される予定だ。もしこの成長が停滞し、0.15ドルずつの増額が続けば、カバレッジは縮小し続けることになる。
これらの安全な6%以上の高配当利回りで、充実した退職生活を
配当は莫大な富への鍵となり得る。ただし、適切な銘柄を選んだ場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の振り込みを待ちながらやりくりする生活との違いになり得る。
我々は、現在すべての退職者が知っておくべき、利回り6%以上の6銘柄を特定した。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございました。幸運な投資を!