主なポイント
- ピーター・ティールのThiel Macroは、第3四半期にVista Energyの保有株数を59%増加させ、189万株(1億2300万ドル相当)となり、同ファンドの13Fに記載された米国株の26.8%を占める。
- Vistaの株価は9月30日以降21%下落しており、これは11月初旬に原油価格が下落し、アルゼンチンのもう一つの主要シェールオイル生産者であるYPFもそれに伴って下落したため。
- Vistaは第3四半期に記録的な生産量を達成し、アナリストは今年の正規化利益が3倍以上になると予想している。
- 予想PERが4.5倍(5年平均は7.2倍)であり、原油価格が維持される限り、数字はティールの賭けを裏付けている。
ピーター・ティールのマクロファンドは現在、米国株の4分の1以上を一つのアルゼンチン石油生産企業、Vista Energy (VIST)に集中投資している。これは、11月16日に提出された9月30日終了の四半期におけるThiel Macroの13F報告書によるものだ。
それ以降、厳しい展開が続いている。下落はすべて11月に発生し、原油価格の下落に伴い、アルゼンチンのVaca Muertaシェール層における最大の事業者であるYPF (YPF)とともにVistaも下落した。
ファンドの4分の1以上を占める
Thiel Macroの13F報告書によると、同ファンドはわずか5つのポジションで4億6000万ドルの米国株を保有している。Vistaは3番目に大きなポジションで、9月30日時点で189万株(1億2300万ドル相当)、全体の26.8%を占めており、ファンドは四半期中に保有株数を59%増加させた。これは、単一のシェール生産者に対する集中投資だ。
13F報告書は、ファンドが四半期最終日に保有していたものしか示さない。したがって、ティールがいつ追加購入したのか、いくらで購入したのか、あるいは現在も全株を保有しているのかはわからない。21%の下落は、四半期末のVistaの株価から最新終値までの下落率であり、ティール自身のリターンではない。現在彼に追随する投資家は、報告書の価格を大きく下回る水準で参入することになる。
TIKRはVista Energyを12人のアナリストがフォローしています。「買い」と評価しているのは何人?
Vista Energyの買い、保有、売りの評価の内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Vista Energyのアナリスト評価を見る
事業自体は順調
Vistaは10月28日に第3四半期決算を発表し、好調な内容だった。生産量は1日当たり169,000バレル(石油換算)の記録を達成し、前年同期比33%増となった。5月1日以降連結化したBandurria SurとBajo del Toroの持分が四半期全体に寄与した。調整後EBITDAは78%増の8億4100万ドルとなり、フリーキャッシュフローは3億3400万ドルとなった。純負債は前期の1.41倍から1.12倍(調整後EBITDA比)に減少した。
弱い点は価格だった。Vistaの実現価格は1バレルあたり84.20ドルで、第2四半期より6%低下し、これはブレント原油価格の落ち着きによるものだ。
原油価格は11月初旬にさらに大きく下落した。11月4日、Vistaは9%、YPFは7%下落した。YPFの第3四半期も記録的なVaca Muertaの生産量をもたらし、シェール生産量は32%増加していた。この地域の2大石油生産者が記録的な四半期の直後にそろって下落するのは、市場が原油を取引していることを意味する。どちらの会社の業績も売る理由を与えるものではなかった。
Vistaも同様の見方をしているようだ。同社は第3四半期に年間1億5000万ドル規模の計画に基づき、5500万ドル分の自社株買いを実施した。11月に入り、ほとんどの取引日で3万株の自社株買いを報告している。
自社の歴史と比較して割安
アナリストはVistaの利益が上昇し続けると予想している:
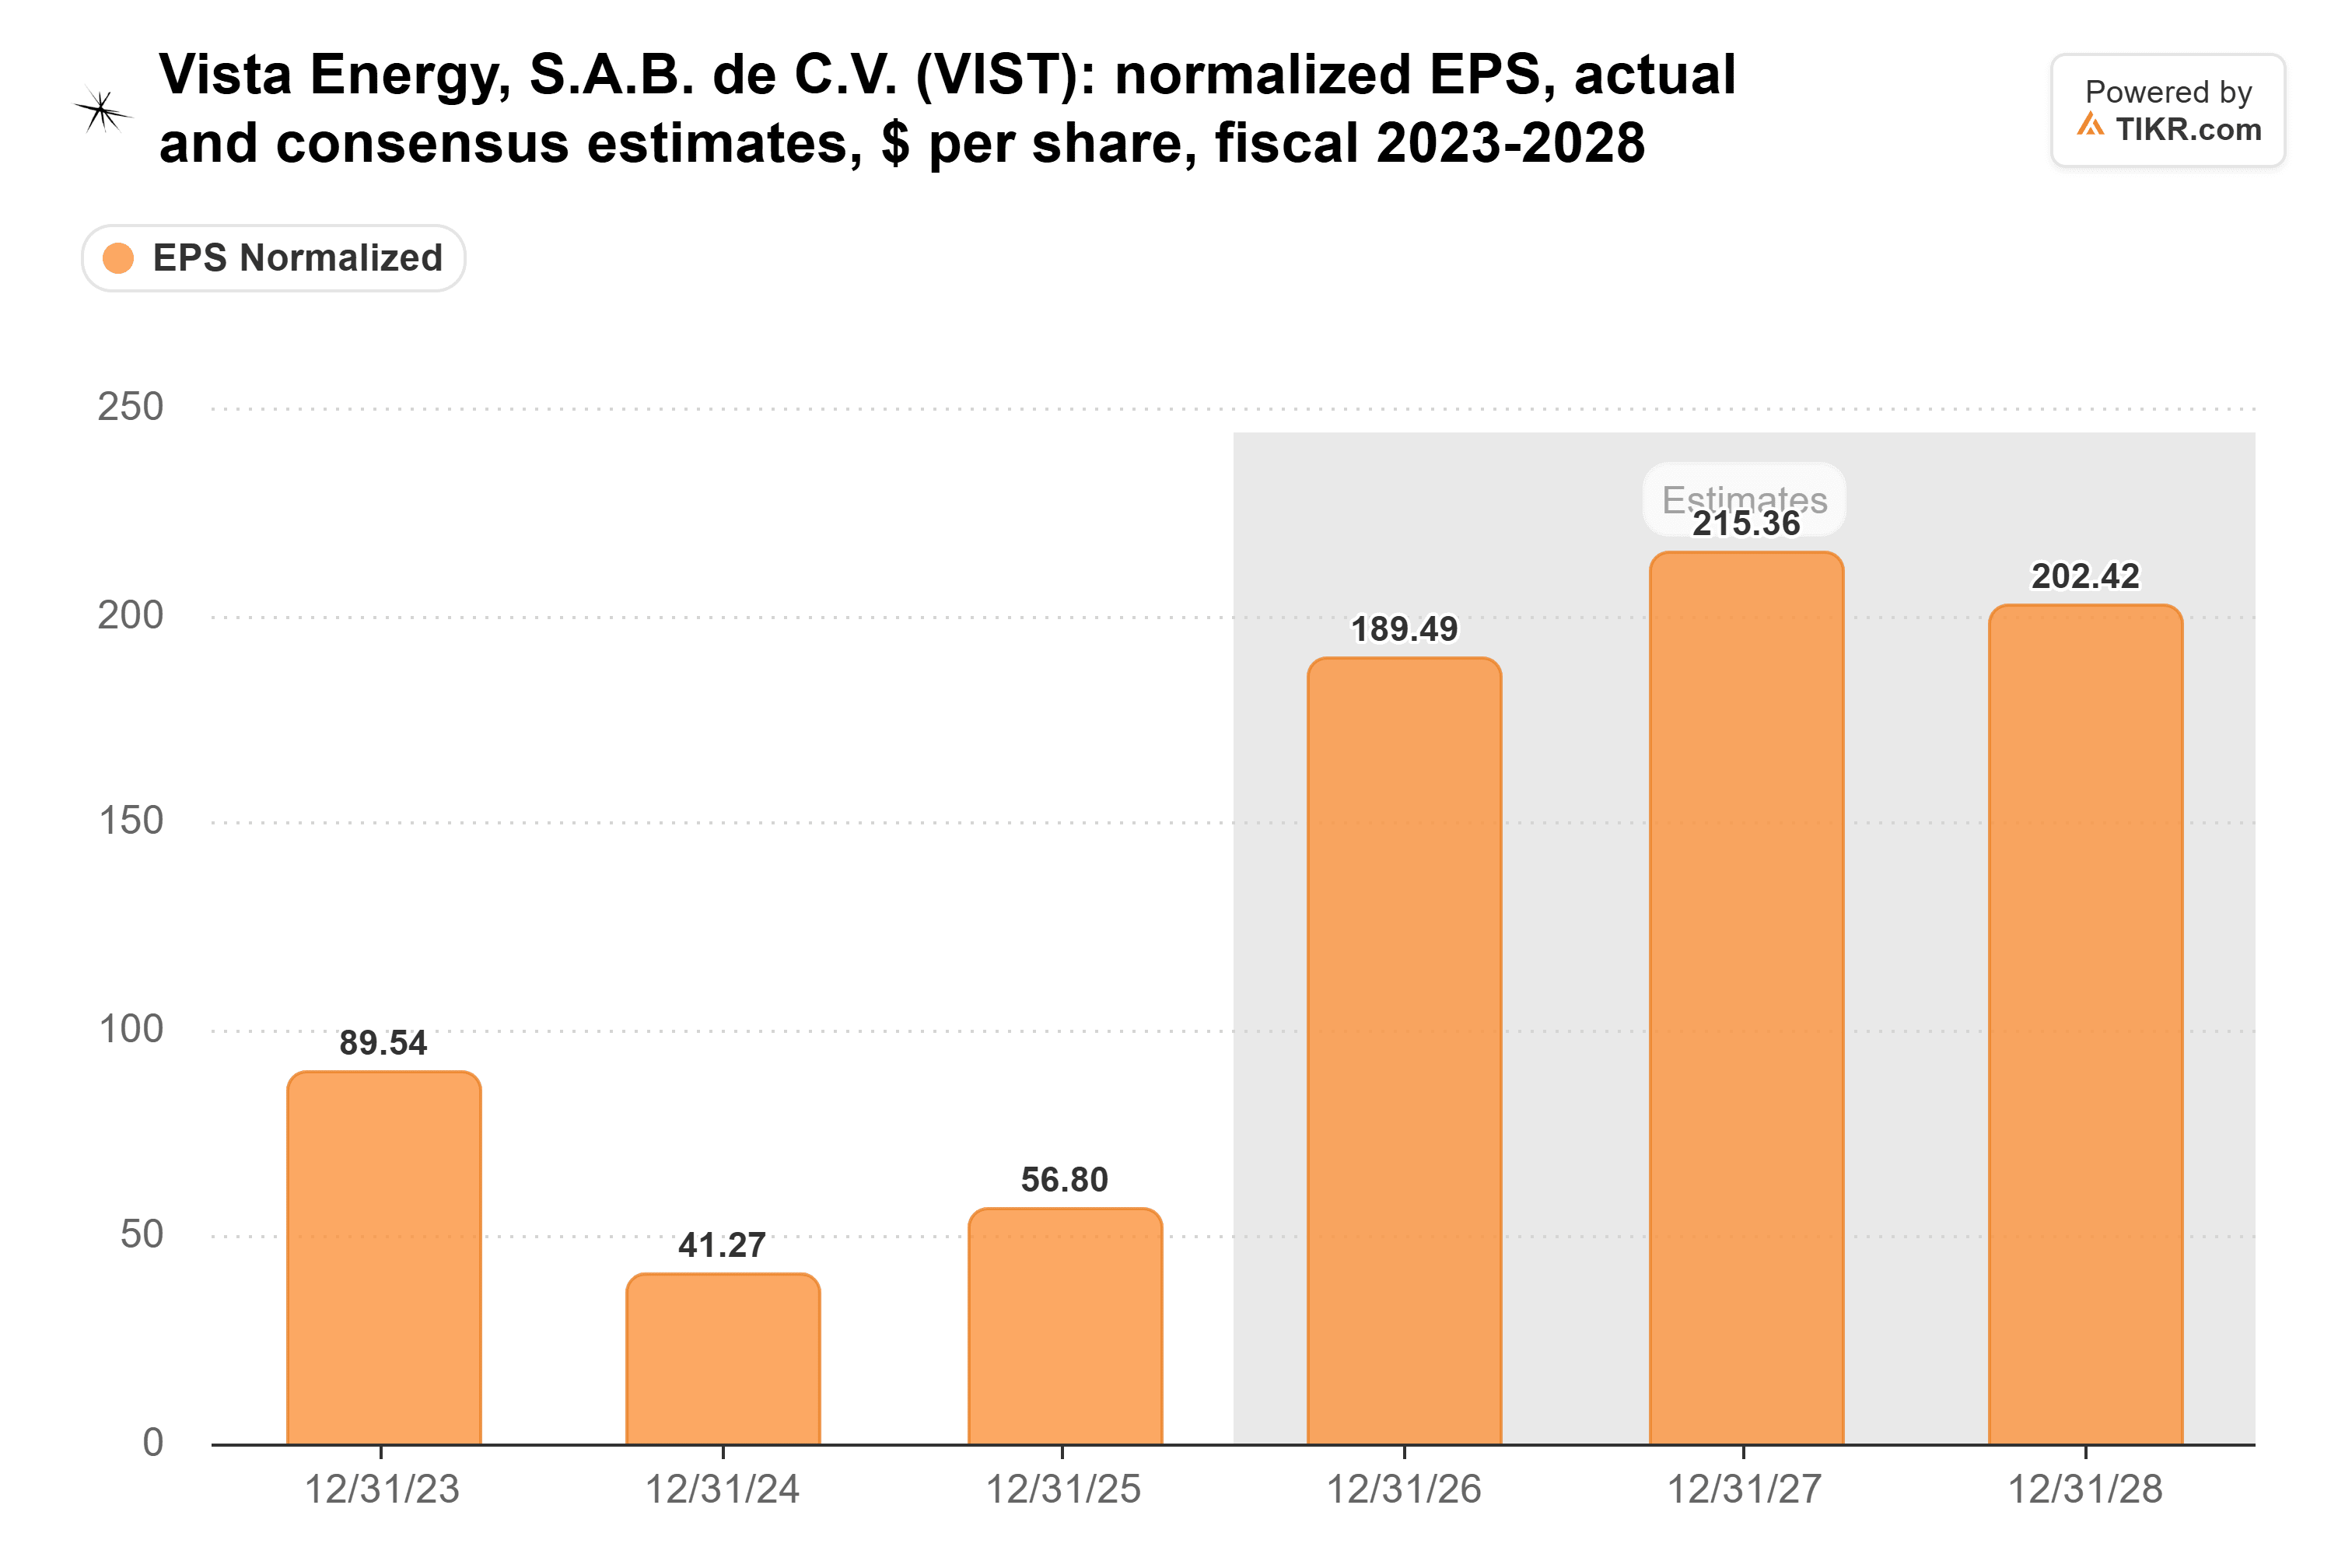
コンセンサスでは、2026年度の正規化EPSが2025年度の3倍以上になると予想されており、2027年度にはさらに上昇し、2028年度にはわずかに低下する見込みだ。これらの予想は、11月の原油価格下落以前のものだ。Vistaの2027年の目標である1日あたり185,000バレルは、ブレント原油価格が80ドルであることを前提としており、原油価格の弱含みは依然として予想を引き下げる可能性がある。
株価はすでに通常の倍率を大きく下回って取引されている:
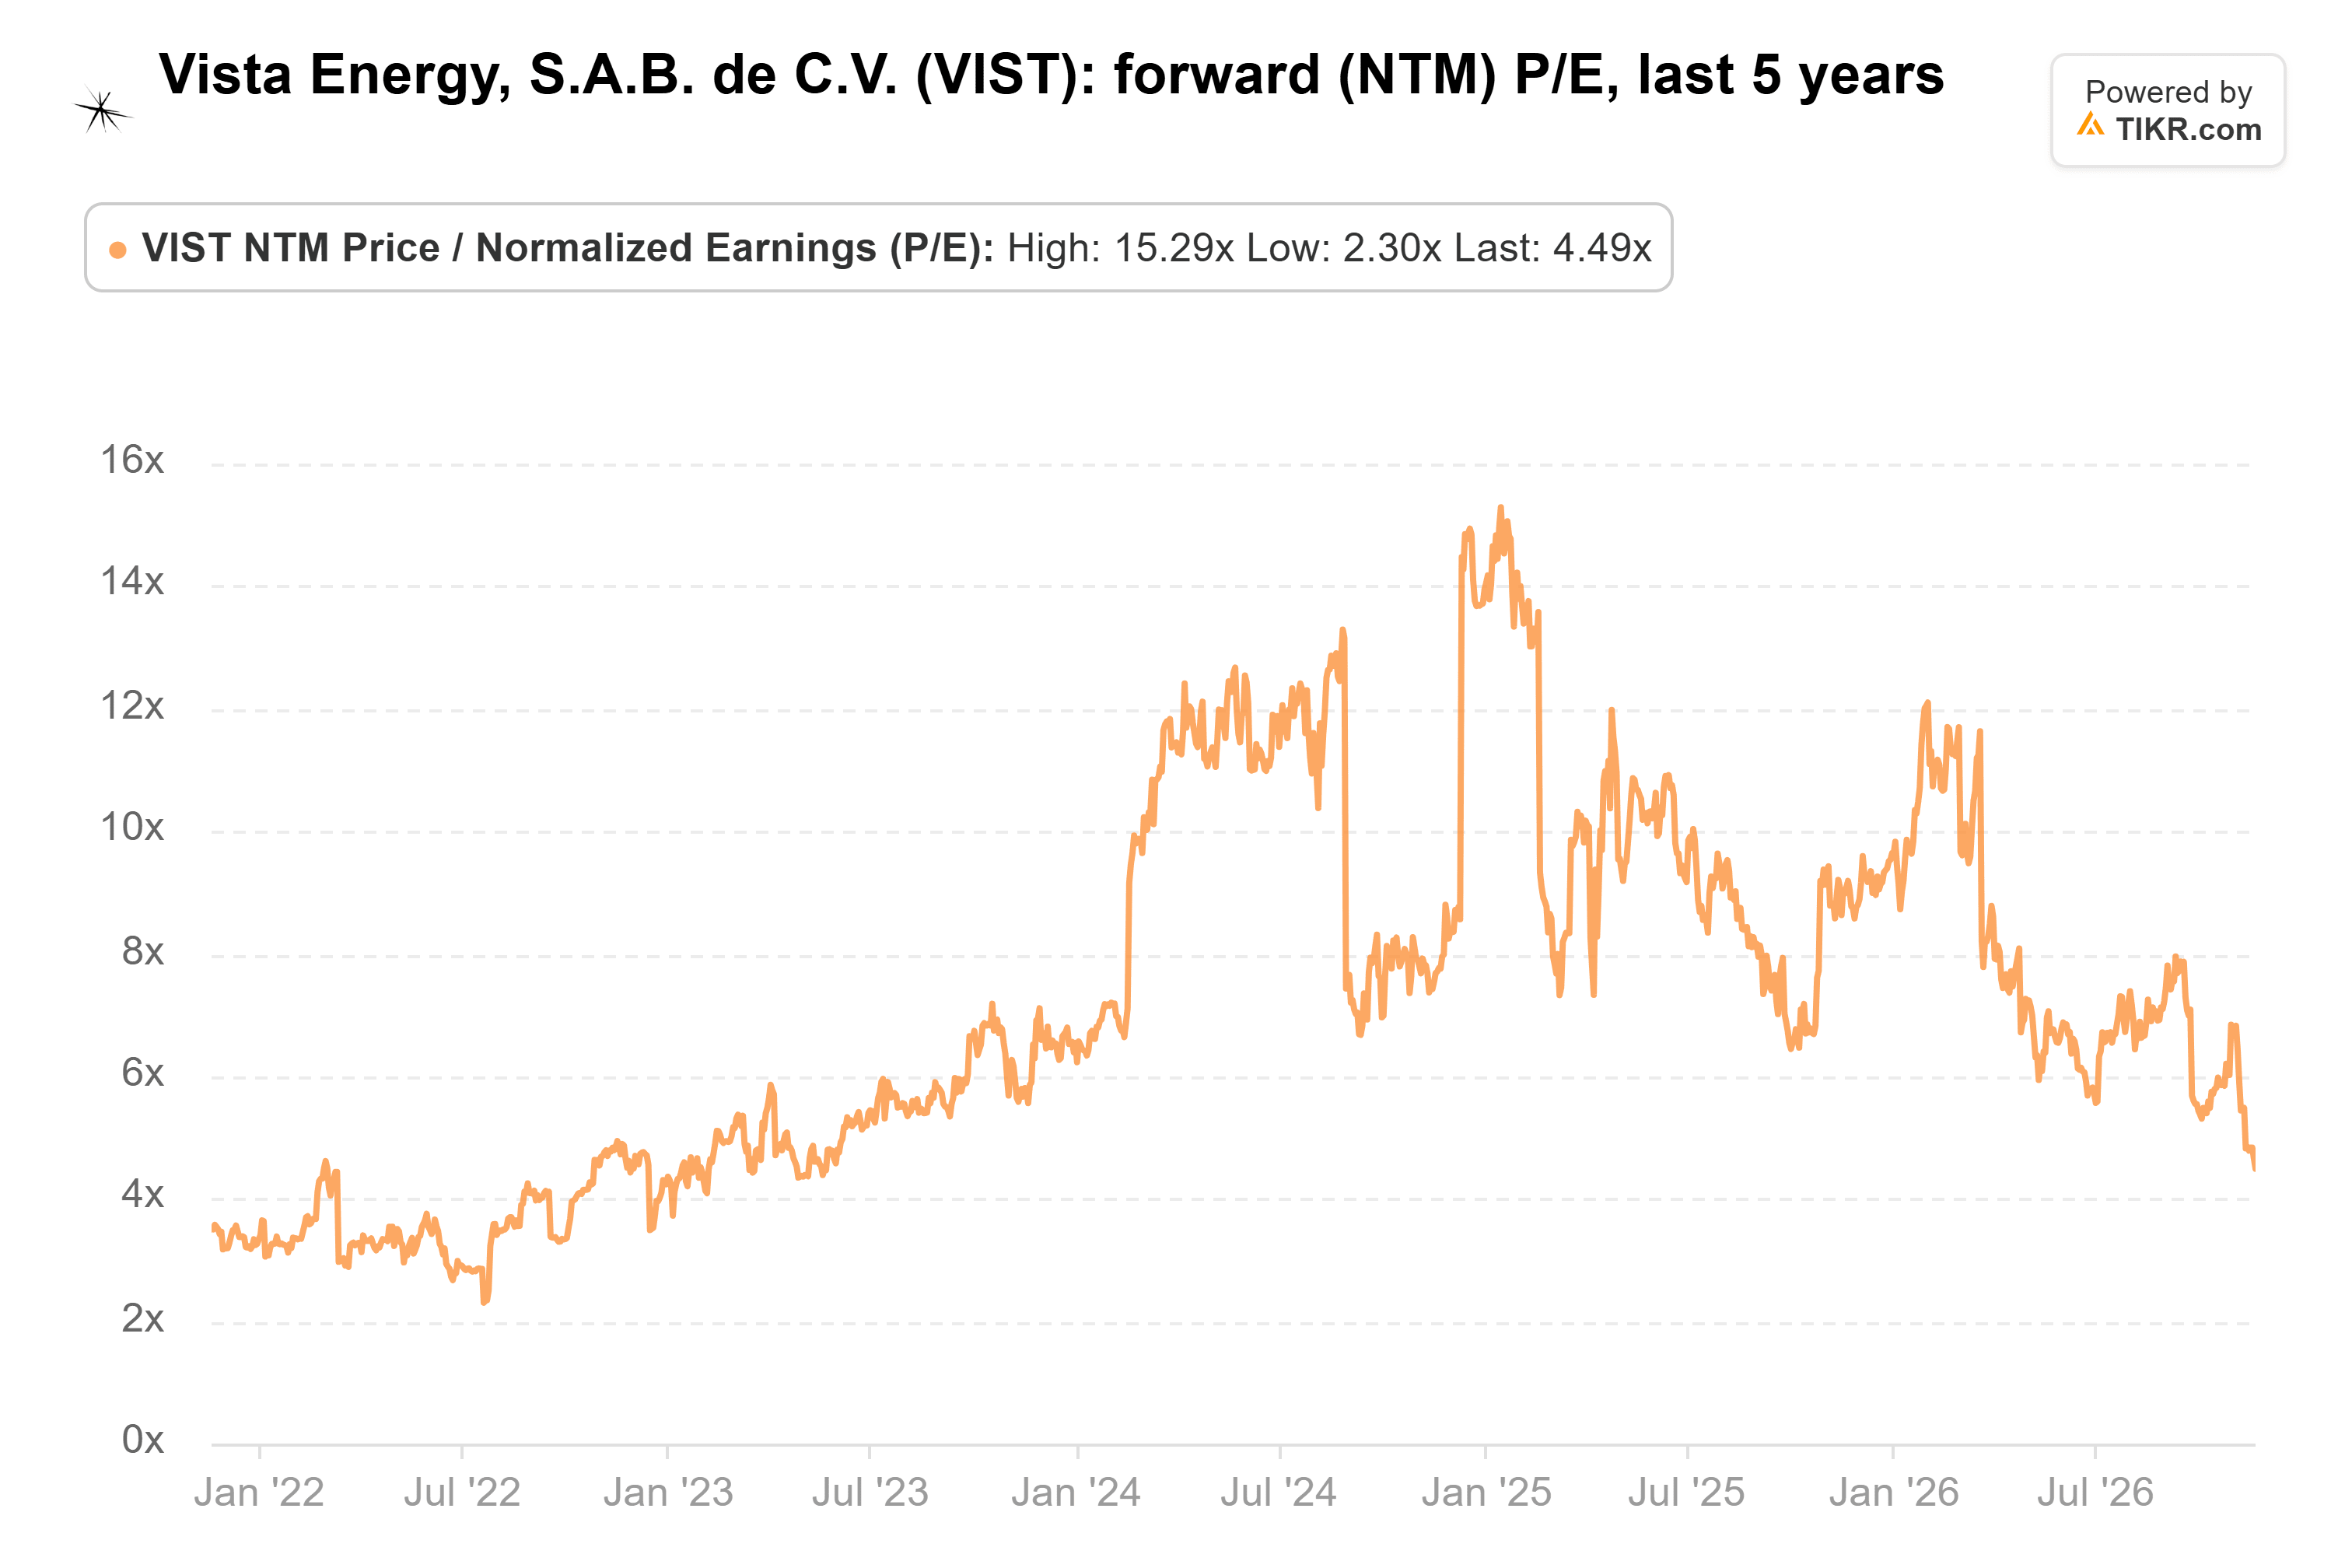
予想PERが4.5倍のVistaは、5年平均の7.2倍を大きく下回っており、2025年1月に記録した15.3倍には程遠い水準だ。
過去1年間で、アナリストの平均目標株価は40%以上上昇したが、株価はほぼ横ばいで推移している:
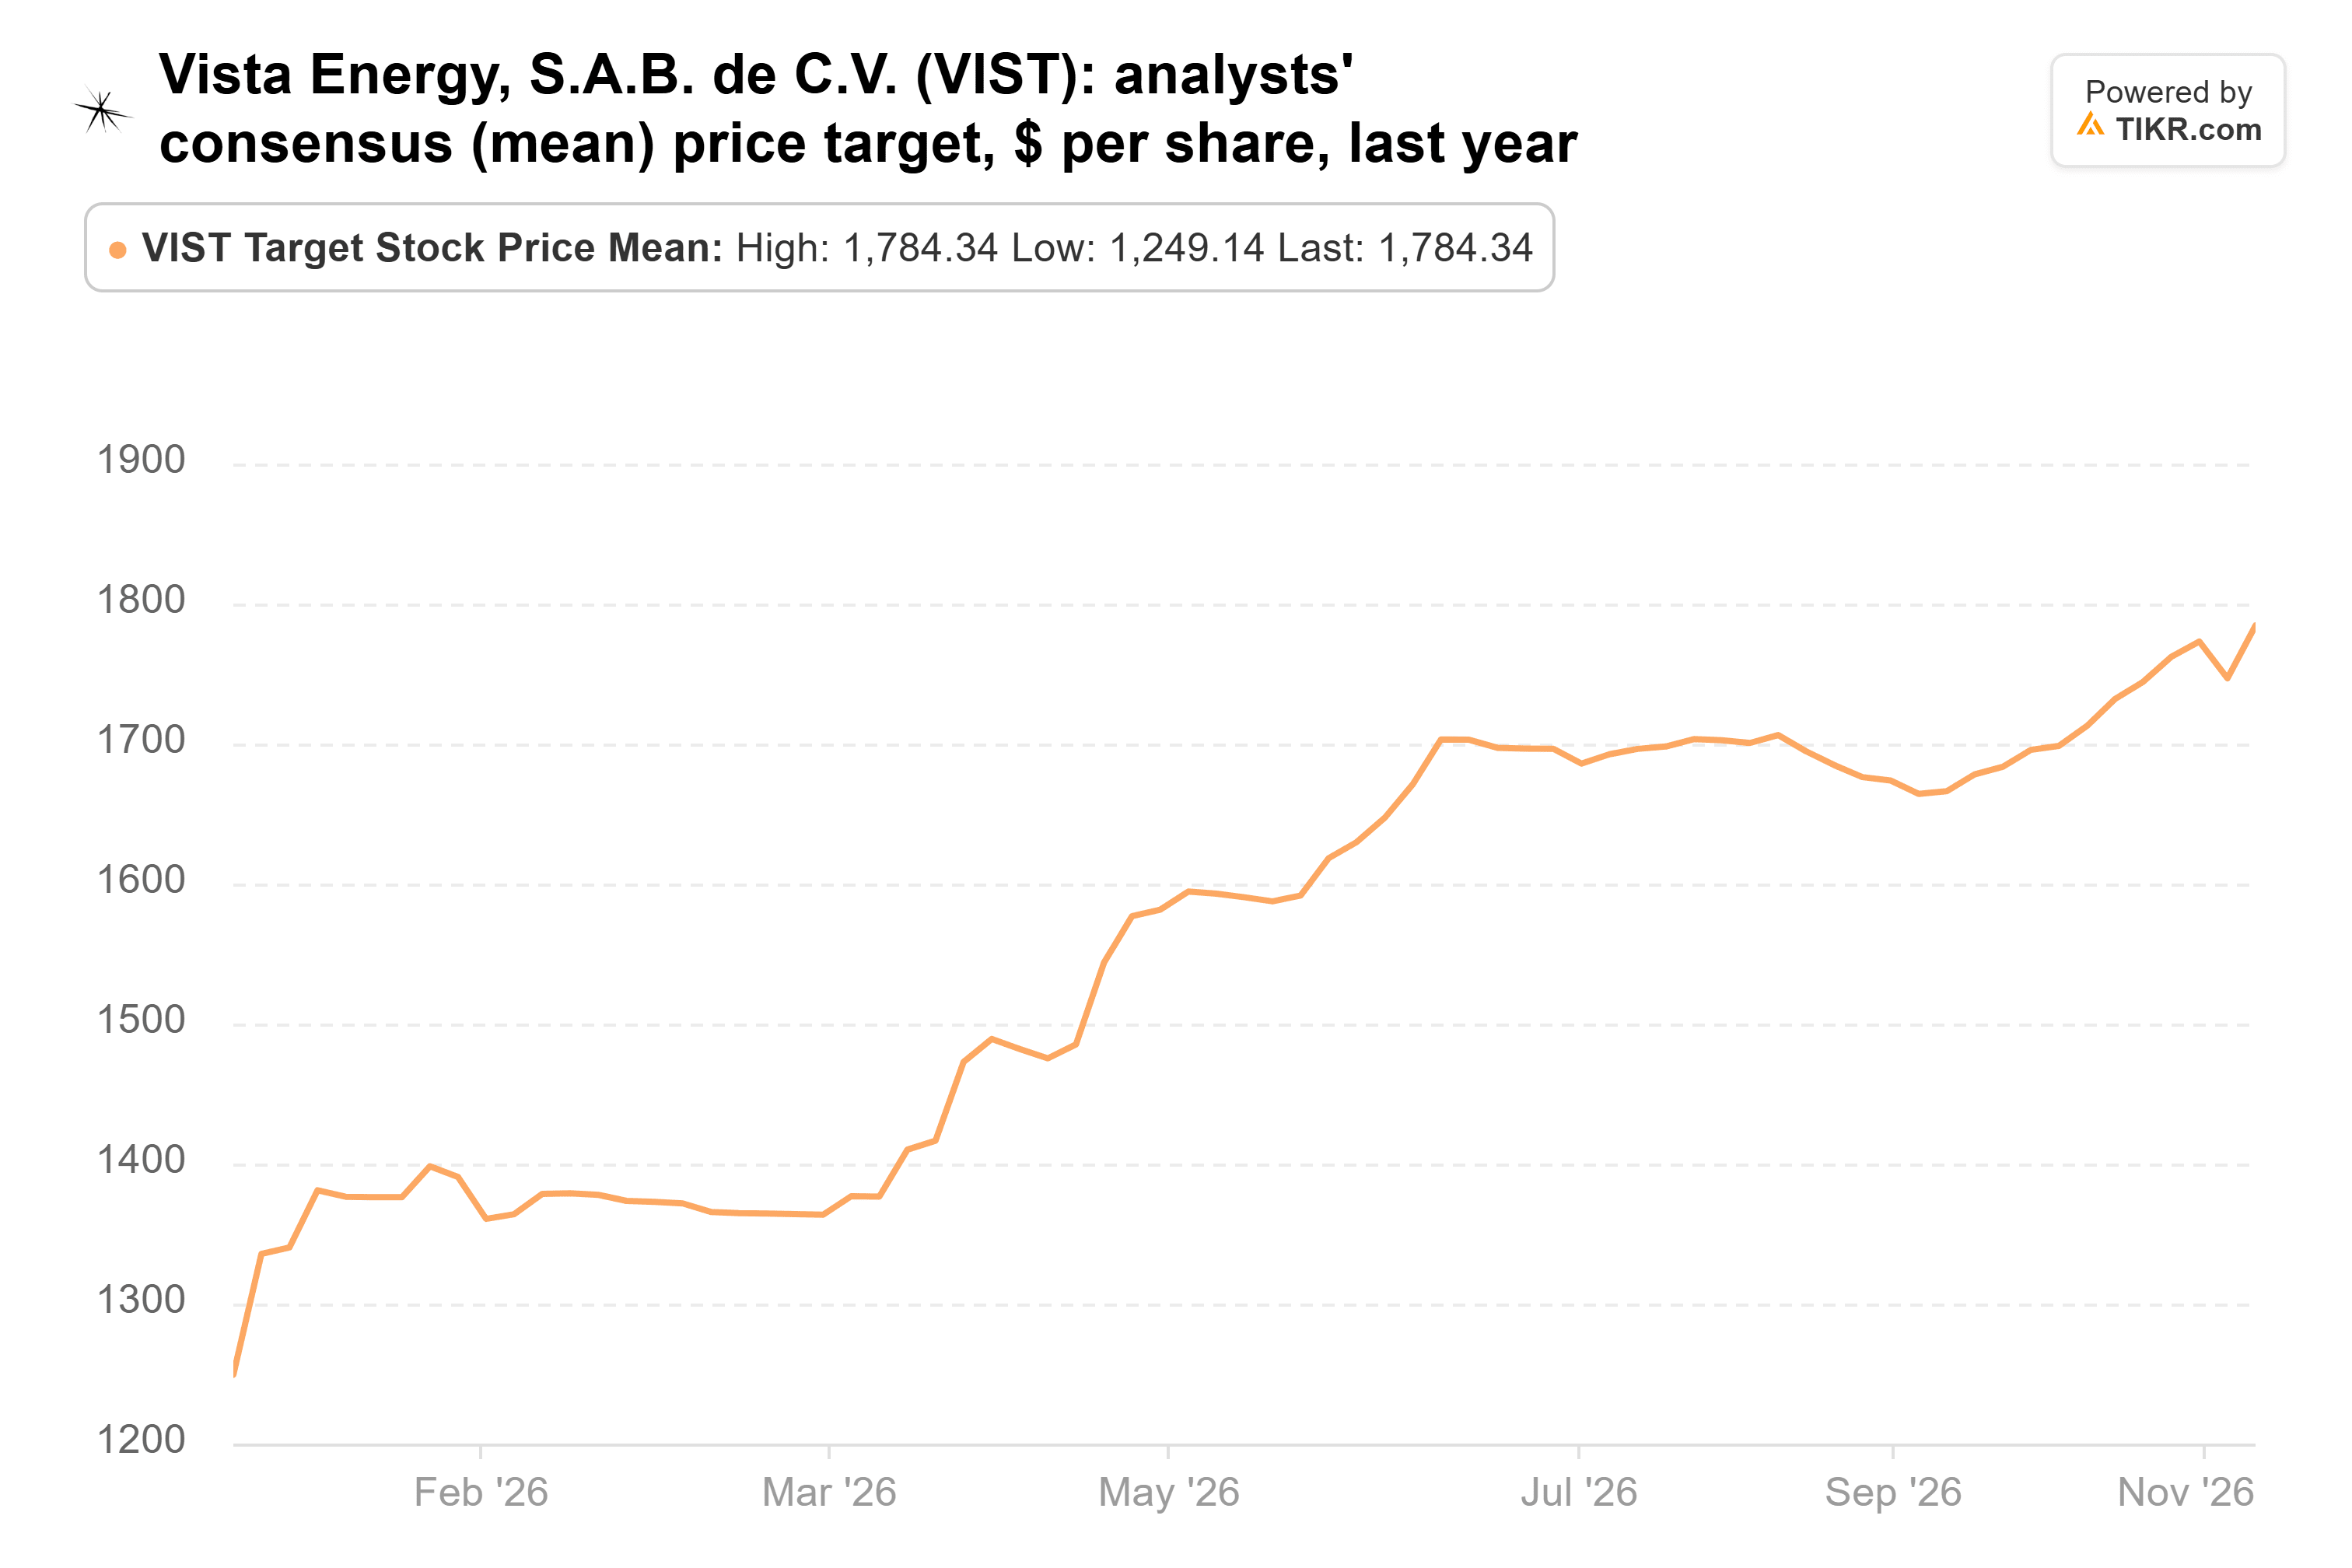
12人のアナリストがVistaをカバーしており、その平均目標株価は96.07ドルで、最新終値より85%高い。UBSは今週、目標株価を80ドルから100ドルに引き上げた。私の計算では、この平均目標株価は2028年の利益の約9倍に相当し、Vista自身の平均PERをわずかに上回る。2028年の予想は2027年をわずかに下回っているため、この上昇余地のほぼすべては、より高い倍率に由来する必要がある。
数字はティールに味方している
リスクは明らかだ:Vistaの利益は原油価格と連動して増減し、アルゼンチンのペソと輸出規制は米国の生産者が直面しないリスクを追加する。
私の見解では、記録的な生産量、減少する負債、そして4.5倍という倍率がティールの賭けを裏付けており、11月の下落は今日購入する投資家にとってより良い取引条件を作り出している。ウォール街の96ドルという目標株価は、Vistaの通常の倍率を上回る水準を要求している。予想が維持された状態で、7.2倍という平均倍率に戻るだけで、ここからの大きな上昇となる。
試金石は、ブレント原油価格がVistaの80ドルという前提に近い水準を維持することと、来年初めに第4四半期決算を報告する際に、2027年の業績見通しが1日あたり185,000バレル以上となることだ。Thiel Macroの次の13F報告書は2月中旬に提出される予定で、ティールが下落局面を通じて保有し続けたかどうかが明らかになる。
では、Vista Energyの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Vista Energyの価値がわかります。ウォール街のコンセンサス予想から始めることも、独自の事業見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを提供することを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読いただきありがとうございます。幸運な投資を!