主なポイント
- Netflix株は、第4四半期の業績見通しの弱さと、2026年の広告収入予測を約30億ドルから約27億ドルに下方修正したことを受け、過去1か月で15%下落した。
- 会員の視聴時間が減少し、その時間がAlphabet傘下のYouTubeに流れているという懸念が圧力となっているが、第3四半期の解約率は改善した。
- 下落の約半分はNasdaq 100指数の下落と一致しており、Evercore ISIはNetflixの買い評価を維持しつつ、大型株トップピックの3位にSpotifyをNetflixに代わって選出した。
- Netflixは5年平均の約半分の株価倍率で取引されており、1月に発表される2027年の業績見通しで会員離脱が示されない限り、買い材料に見える。
Netflix (NFLX)株は、弱い業績見通し、縮小した広告収入予測、そして会員の視聴時間が減少しているという一連の報道を受け、過去1か月で15%下落している。懸念は、その時間の多くがAlphabet (GOOG)傘下のYouTubeに流れていることだ。
11月2日放送のProf G Marketsで、共同ホストのEd Elson氏は、会員1人あたりの視聴時間が3年間で26%減少したと指摘した。そして同氏は株価についてこう述べた。「私はNetflixを買い材料と考えていた。今は、さらに痛みがあると考えている」。11月17日、Evercore ISIはNetflixの買い評価を維持したが、大型株トップピックの3位をSpotify (SPOT)に置き換えた。
弱い業績見通しと縮小した広告収入予測
10月20日の市場終了後、Netflixは第3四半期の売上高が12%増の129億ドルとなり、自社の予想通りだったと報告した。しかし、第4四半期の売上高を134億ドルと予想し、アナリストが予想していた135億ドルを下回った。この予想には、リストラ費用による約120ベーシスポイントの影響を含む26.0%の営業利益率が伴っていた。この業績見通しは11.5%の成長率となり、前年同期の17.6%から低下した。
Netflixはまた、2026年の広告収入予測を約30億ドルから約27億ドルに下方修正し、「一部の広告製品機能の展開が予想よりやや遅れている」ことを理由とした。Argusは目標株価を120ドルから95ドルに引き下げ、Wolfe Researchは10月22日に当該銘柄をHold(中立)に格下げした。Wells FargoはSell(売り)評価と57ドルの目標株価を維持した。
TIKRはNetflixについて51人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
Netflixの買い、中立、売りの評価の完全な内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Netflixのアナリスト評価を見る
会員はより多く支払い、より少なく視聴している
Bloombergは10月25日、会員が月にアプリを開く日数が減少していると報じたが、大量解約は発生していない。Pershing SquareのCEO、Bill Ackman氏は11月3日のCNBCのSquawk Podで理由を説明した。「コンテンツの構成が変化しているため」視聴時間は減少しているという。彼の結論はこうだ。「Netflixは信じられないほど割安な株だと考えている」。
Netflix自身の数字も彼を裏付けている。生放送番組は、今年のコンテンツ支出のわずか5%強、視聴時間の約1%を占めるに過ぎない。しかし、過去5年間のNetflixの加入日トップ10のうち、6つが生放送イベントによるものだった。また、3月に米国での価格が8%から13%値上げされた後、第3四半期の解約率は前年同期比で改善し、これは世界全体および米国で見られた。
すべてがNetflixの問題というわけではない
Netflixの下落の約半分は市場の動きと一致している。同じ1か月間でNasdaq 100指数は7%下落した。Alphabetは第3四半期の売上高が25%増加したにもかかわらず、さらに17%下落した。YouTubeの広告収入は9%増の112億ドルとなり、Netflixの12%増(YouTubeのサブスクリプション収入はこの数字に含まれない)よりも緩やかだったため、YouTubeが広告収入で引き離しているわけではない。一方、Evercoreの新たなピックであるSpotifyは前四半期に売上高が16%増加し、39倍の予想株価収益率で取引されており、投資家がより速い成長に対して高い評価を付け続けていることを示している。
1月の発表が良ければ割安
アナリストは依然として、Netflixの収益が2028年まで増加すると予想しているが、2027年の予想は1年間で4%下方修正され、3.77ドルとなっている。
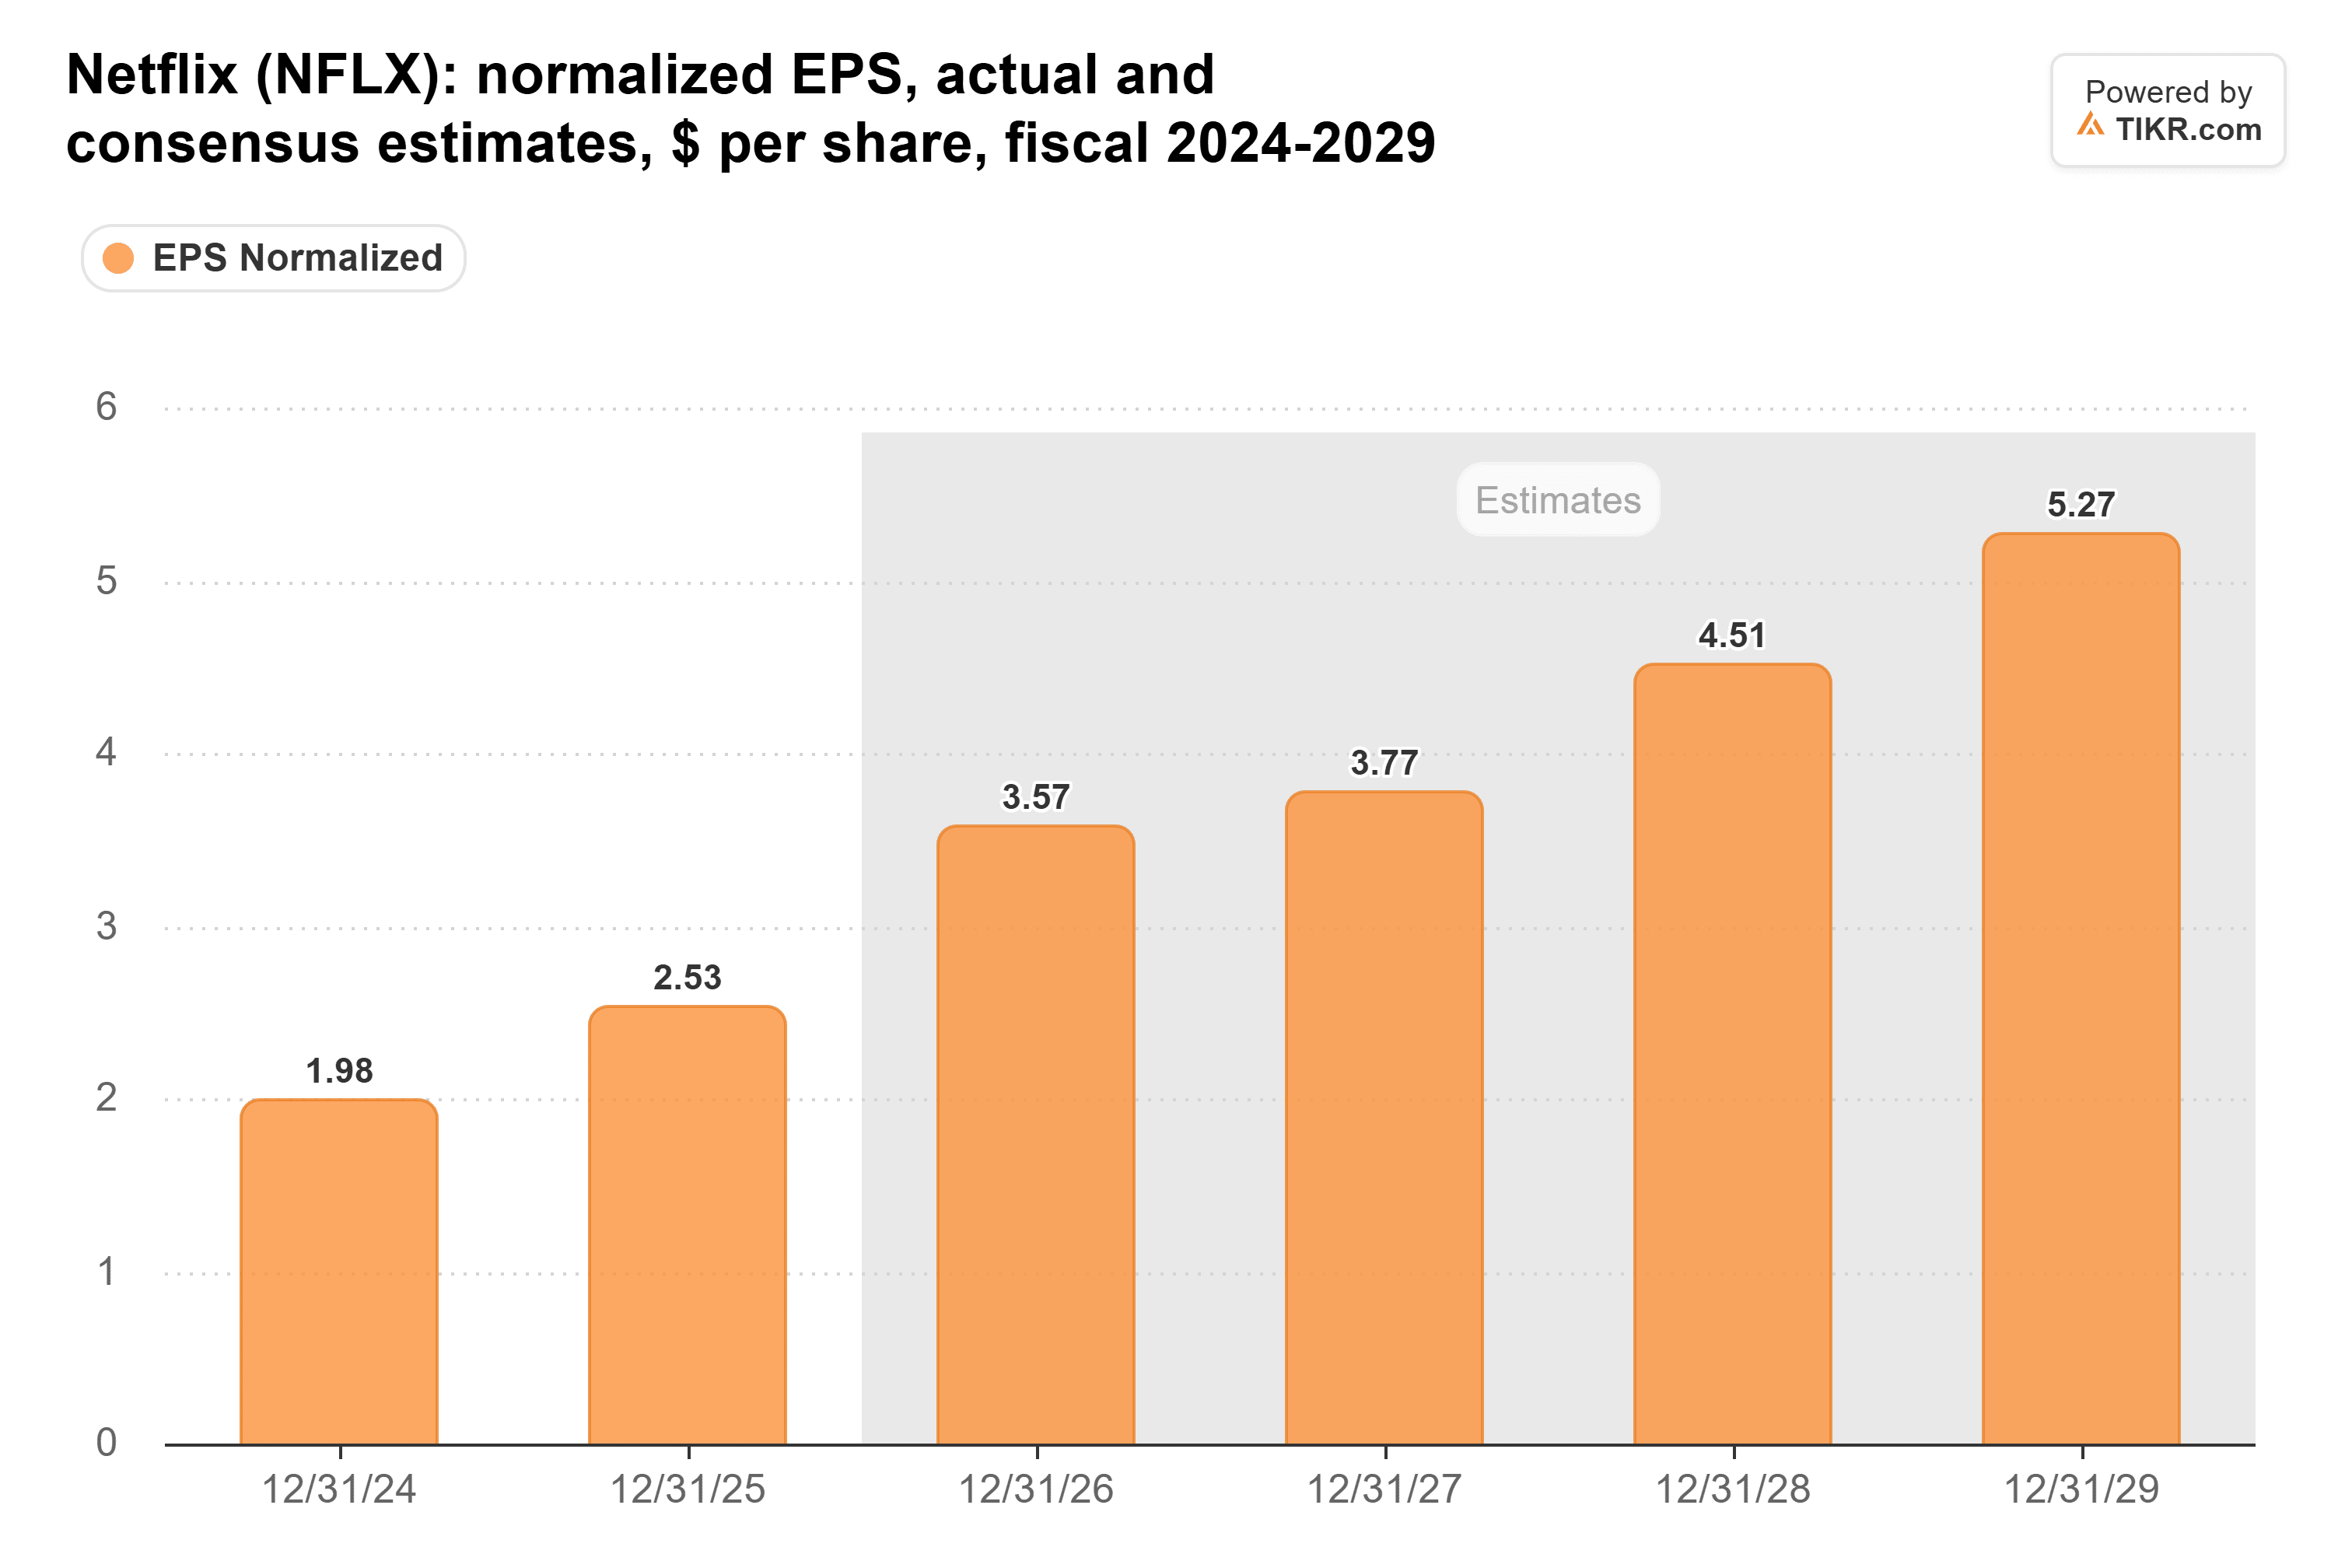
(2026年には、NetflixがWarner Bros. Discoveryへの買収提案を取り下げた後に受け取った28億ドルの解約違約金が含まれている。)
それでも、同社株は予想株価収益率17倍で取引されており、5年平均の32倍の約半分である。
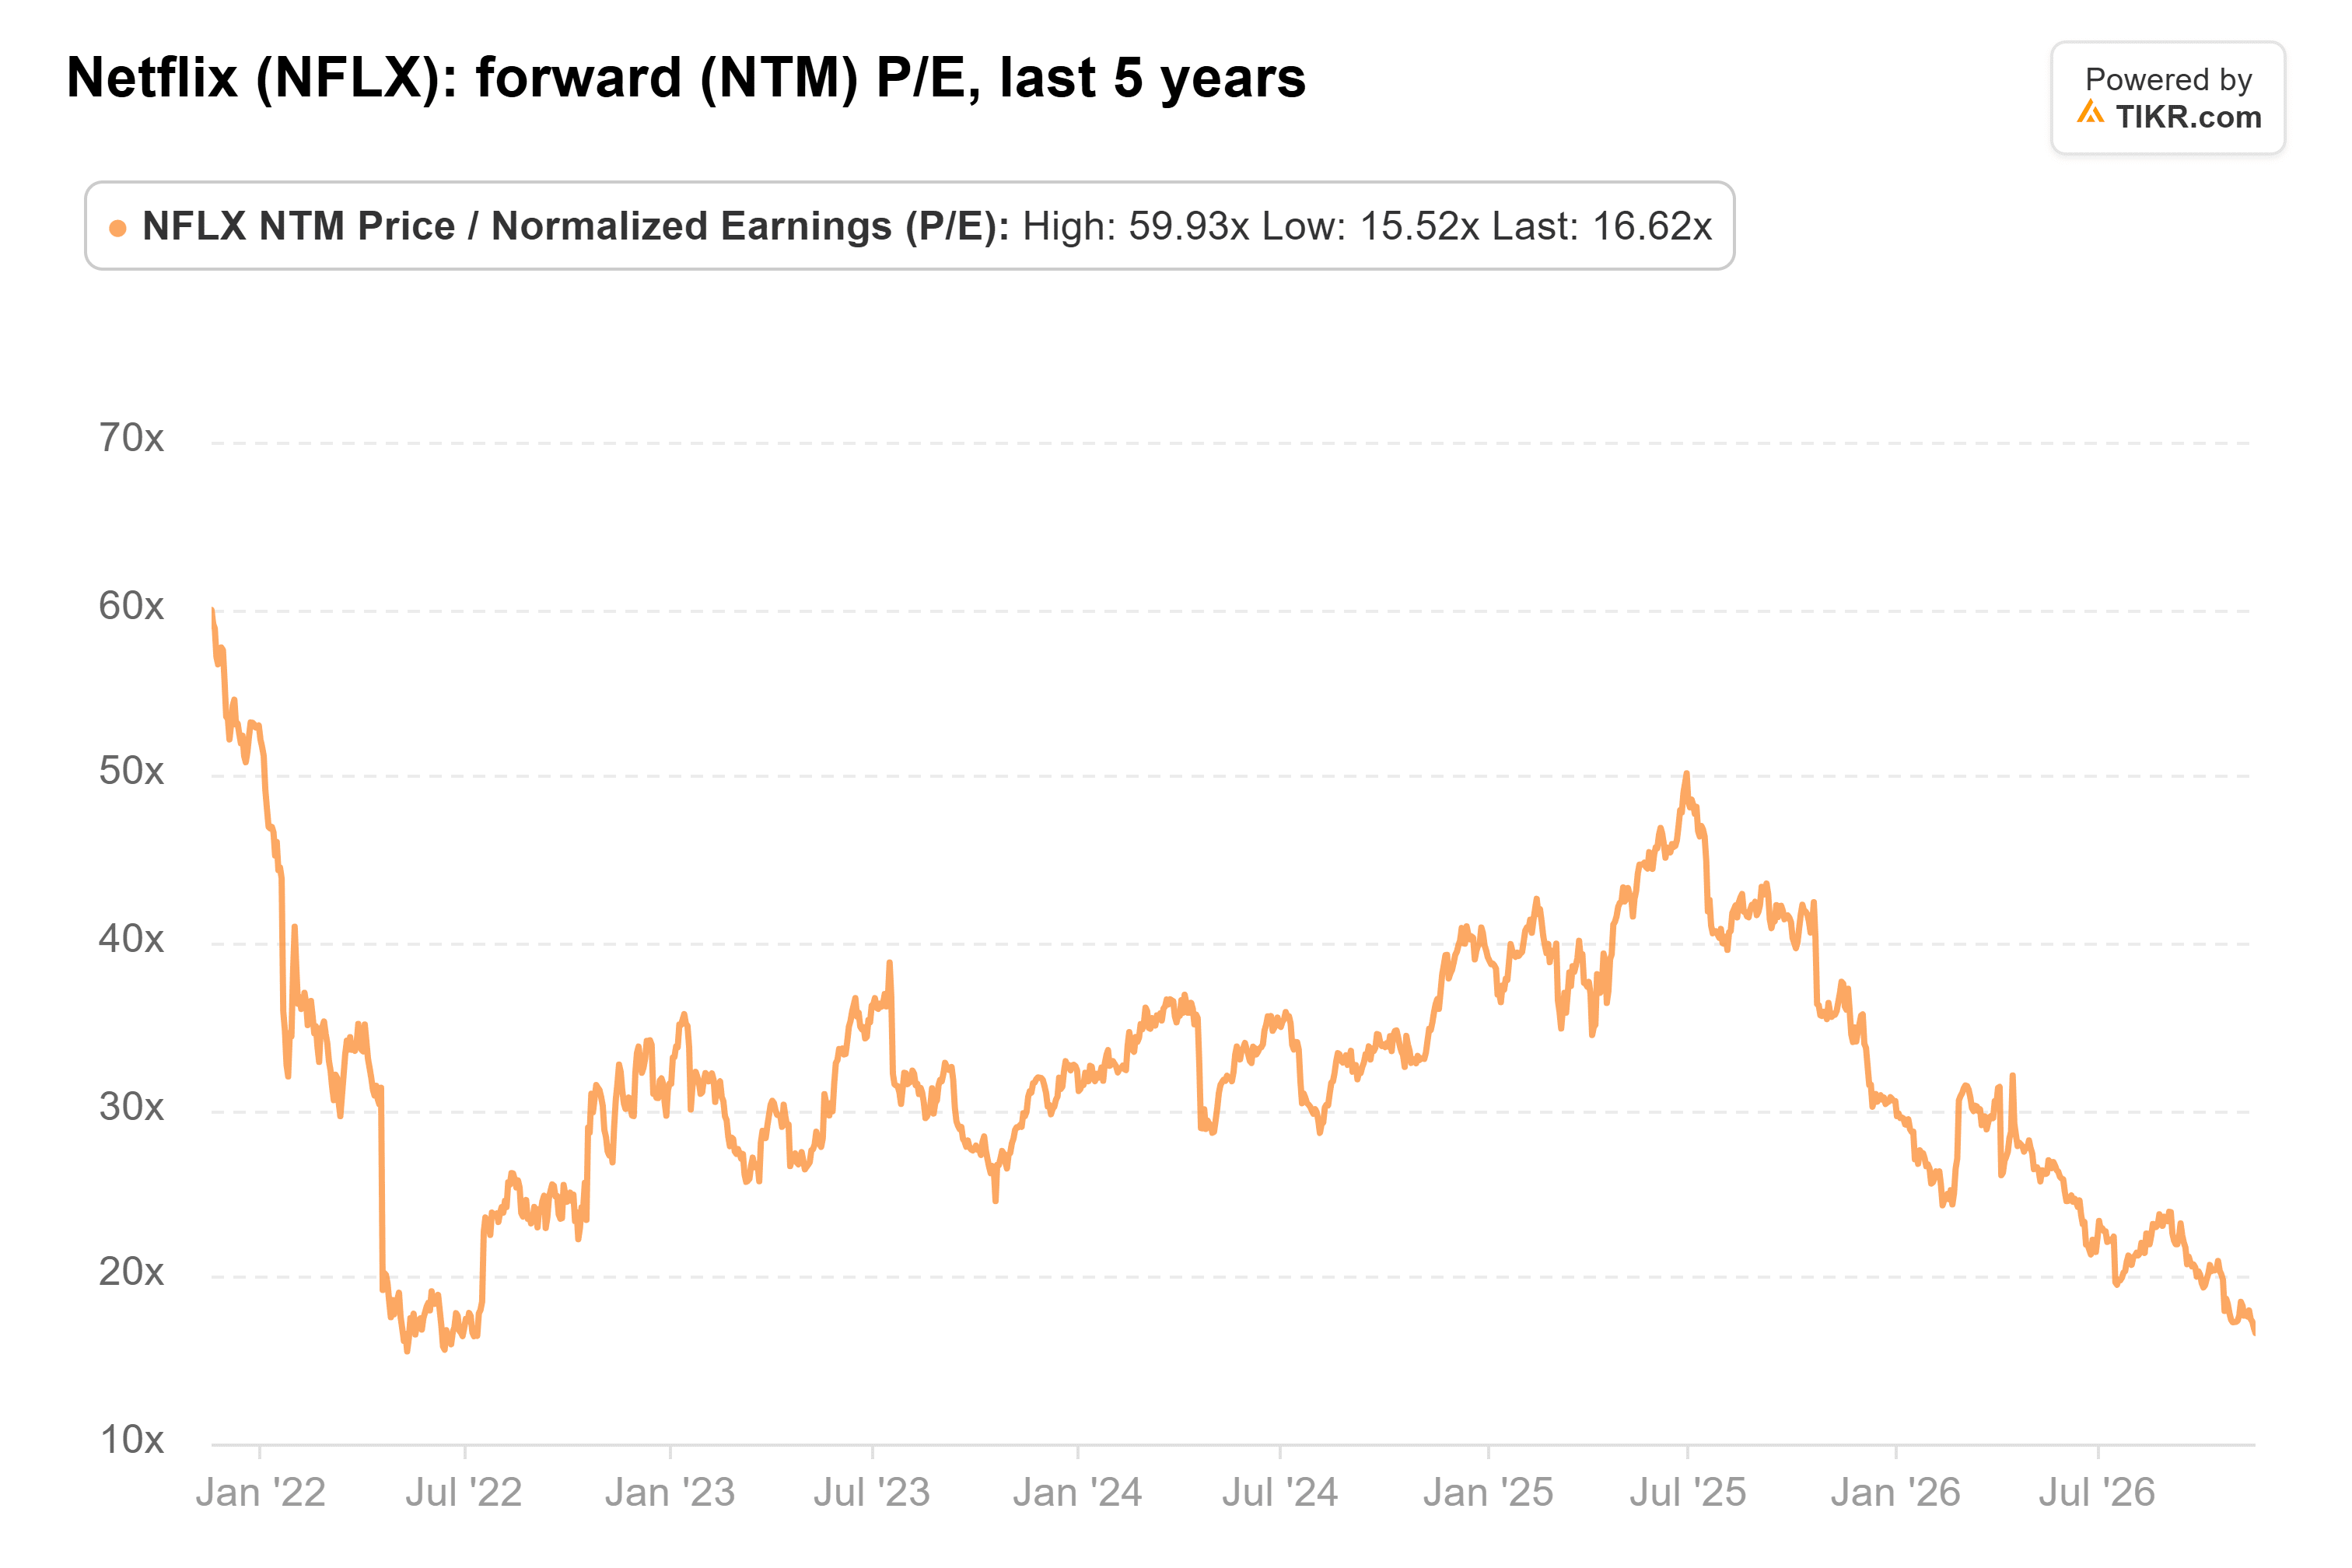
コンセンサス目標株価の85ドルは、前日の終値から40%以上高い水準にある。
Netflixの1月の第4四半期決算発表には、2027年の業績見通しが含まれる。アナリストは2027年の売上高を566億ドル(前年比10.8%増)、営業利益率33.3%と予想している。もし業績見通しがこの水準以上で、解約率が改善し続ければ、会員は留まっていることになる。成長率が10%未満と予想されれば、減速がさらに続くことを意味する。
私の見方では、Netflixは会員が離脱しているかのように評価されており、彼らはより多く支払い続けている。私はこの価格で買い増しするだろう。もちろん、1月の業績見通しで解約が増加していることが示されれば、低い株価倍率は当然のものに見え始めるだろう。
では、Netflix株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Netflixの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!