主なポイント
- 158.5億ドルを運用するヘッジファンドが第3四半期にNVIDIA、Microsoft、Meta Platformsを追加購入し、これらが現在、同ファンドの上位3銘柄となった。
- NVIDIAの株価は9月30日時点の価格から34%下落しており、アナリストの平均目標株価は直近終値から63%の上昇余地があると見ている。
- Microsoftの利益予想は引き上げが続き、Metaのフリーキャッシュフローは2027年にマイナス480億ドルで底を打つと予想されている。
- 数字上はNVIDIAが最も優位だが、売上債権回転期間の長期化とCEO交代は現実的なリスクである。
ある大手ヘッジファンドが、その上位3つの大きな賭けをさらに大きくした:NVIDIA (NVDA)、Microsoft (MSFT)、Meta Platforms (META)だ。
リー・エインズリーが率いるMaverick Capitalは合計158.5億ドルを運用している。11月16日に提出された13F報告書によると、9月30日で終了した四半期に、同ファンドはこれら3銘柄すべてを追加購入した。これらは、同ファンドが購入または追加購入した22銘柄の中で最大のものであり、また報告された125.1億ドル相当の米国株ポートフォリオのうち19.2%を占める、同ファンドの上位3つの保有銘柄でもある。
NVIDIAは大幅に割安になった
同ファンドは9月30日時点で370万株のNVIDIAを8億4400万ドル相当保有していた。これは6月30日時点より21%多く、13F報告書に基づく株式ポートフォリオの6.8%を占め、同ファンドの最大のポジションとなった。それ以来、NVIDIAの株価は四半期末の価格から34%下落している。(これは株価の動きである。13F報告書はファンドがいくらで購入したか、または現在も保有しているかどうかは示さない。)
それでもNVIDIAは業績見通しを上方修正した。11月17日、同社は1月四半期の売上高を約1300億ドルと見通した。暫定CEOのコレット・クレスはまた、8月に約70%と示していた2028会計年度の成長率を約75%に引き上げた。クレスがこの職務に就いているのは、ジェンセン・フアンが辞任したためであり、NVIDIAの取締役会は彼の復帰を検討していない。
予想PERが約10倍のNVIDIAは、5年平均の36倍を大きく下回って取引されている。アナリストのコンセンサス目標株価は、10月23日のピークである329ドルから下落している:
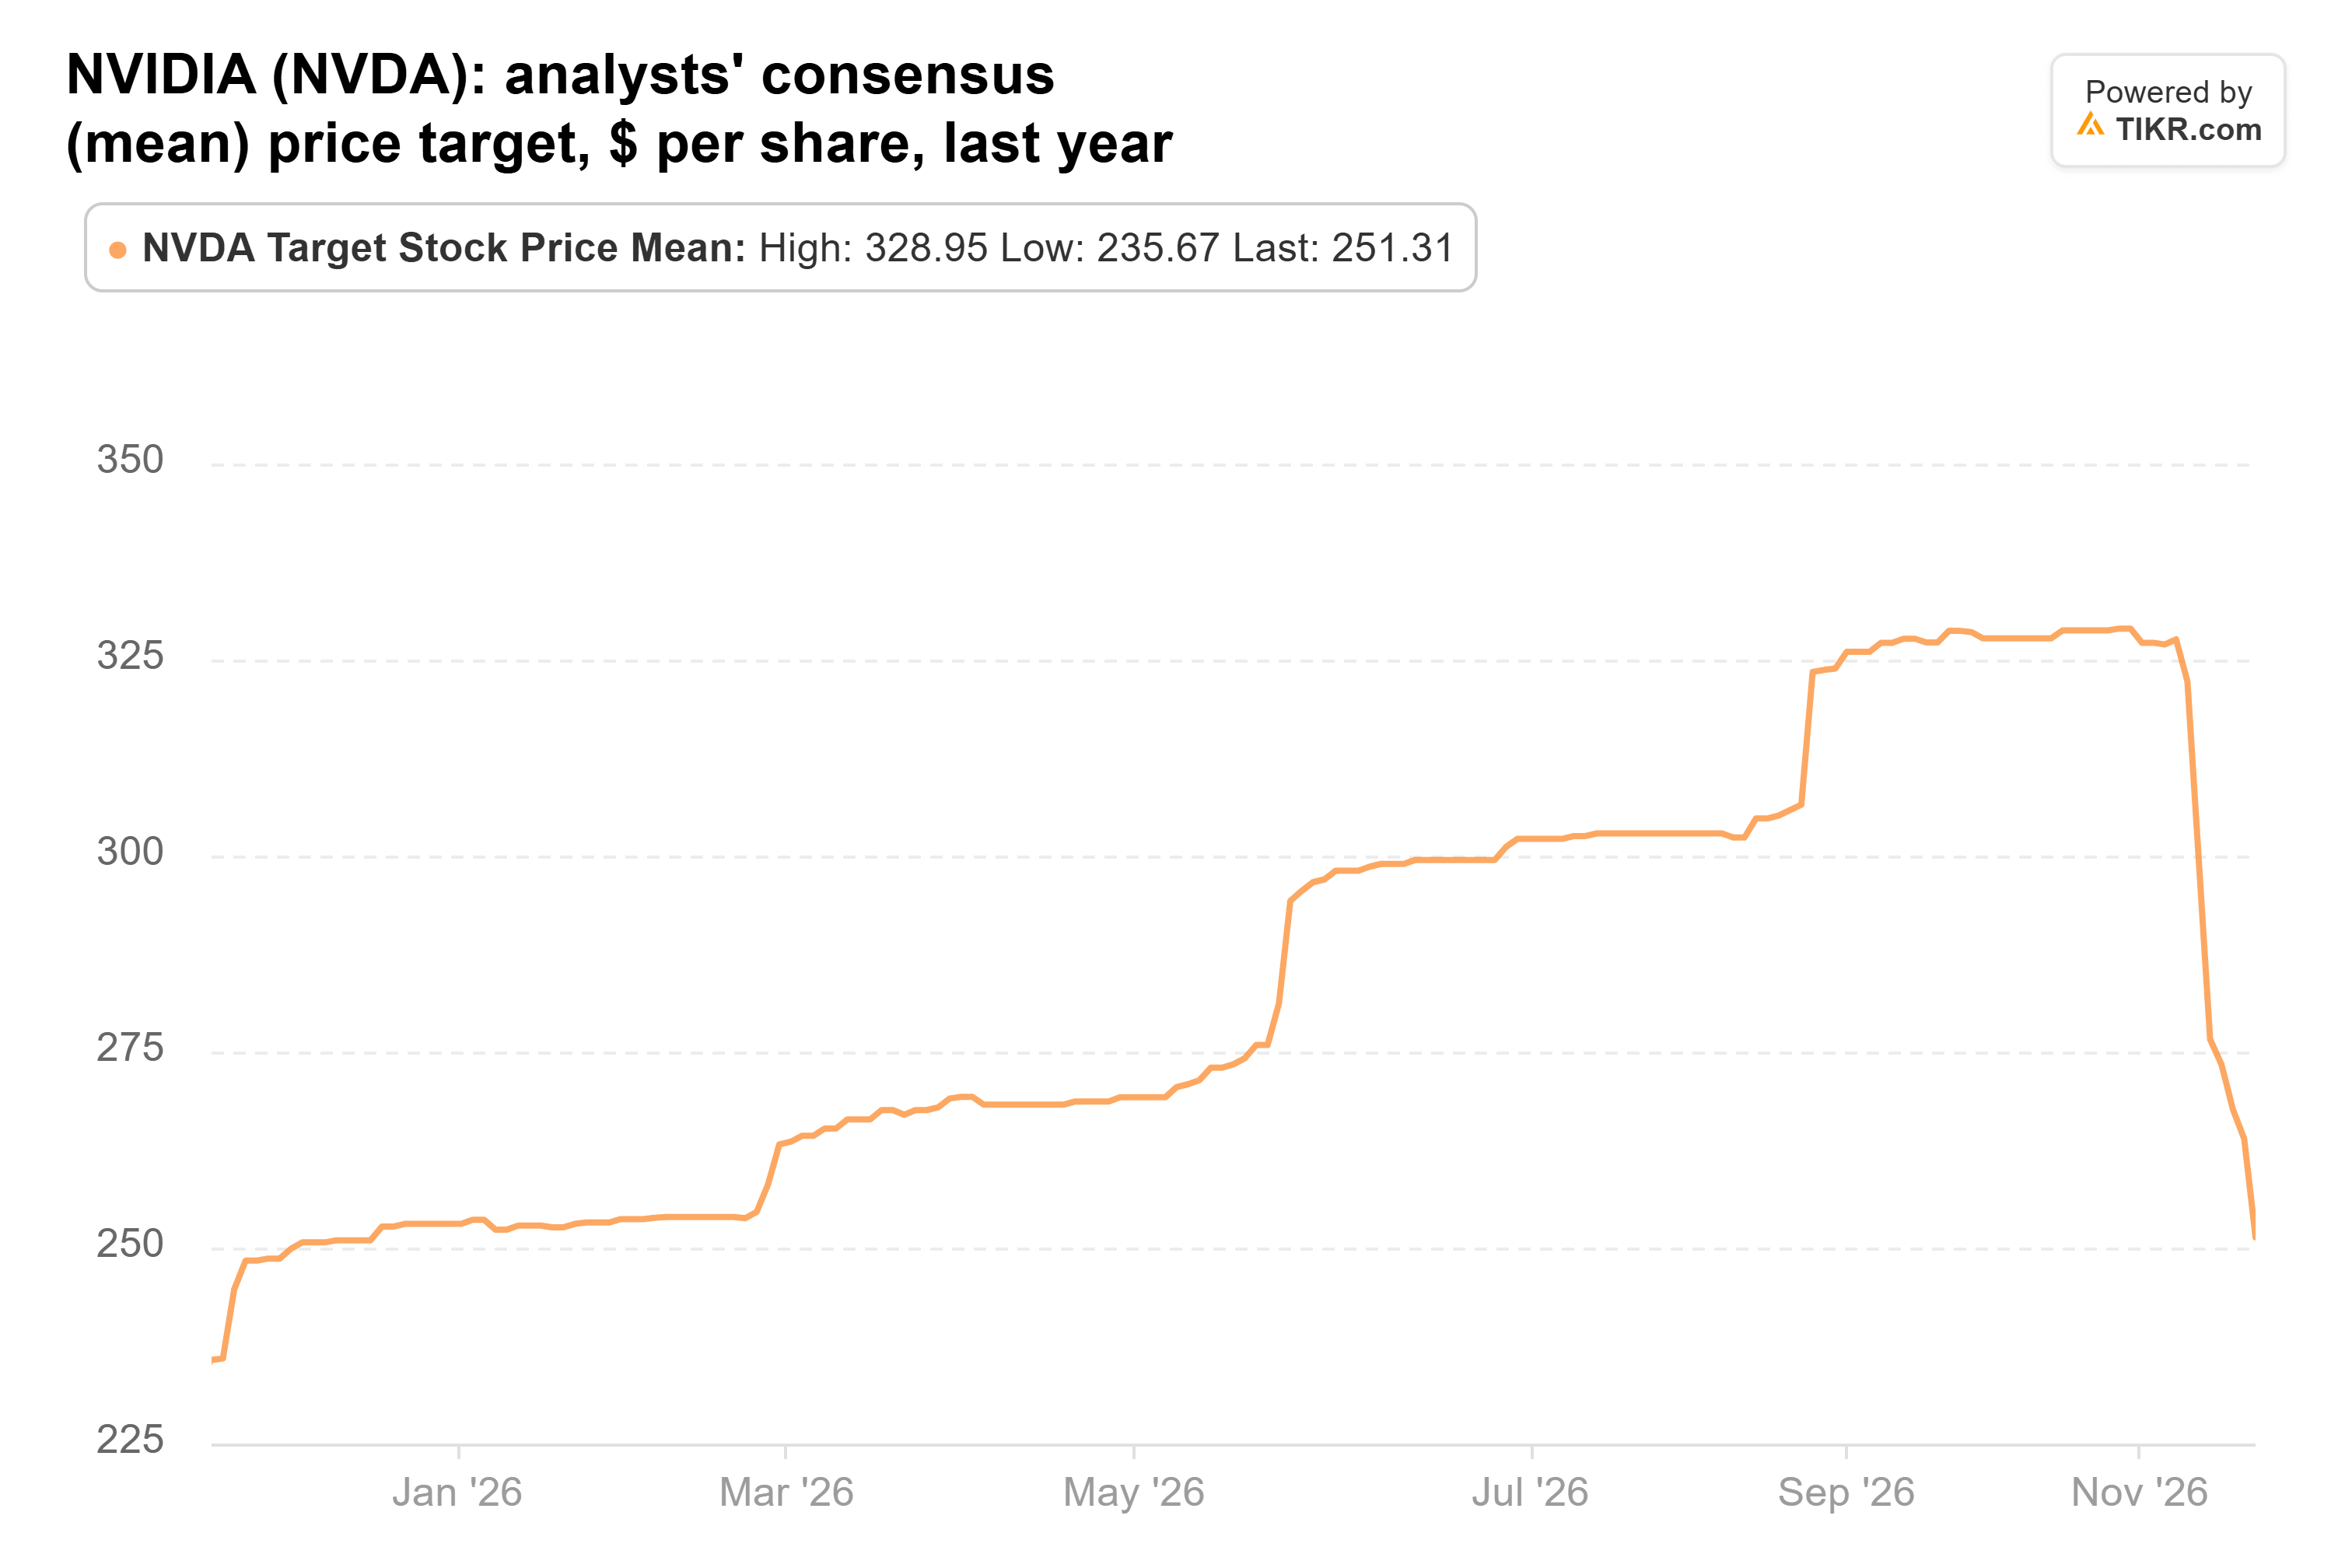
引き下げ後も、62人のアナリストによる平均目標株価は直近終値より63%上にある。
TIKRはNvidiaについて63人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Nvidiaのアナリスト・レーティングを見る
Microsoftの予想は上昇を続ける
Microsoftは、株数ベースで同ファンドの最大の追加購入銘柄だった。9月30日時点で156万株を保有し、6月30日時点から87%増加、7億9800万ドル相当で13F報告書に基づく株式ポートフォリオの6.4%を占めた。同株は四半期末の価格からわずか0.9%下落しているに過ぎない。
Microsoftは各Office顧客からより多くの収益を上げている。9月四半期、Microsoft 365商用クラウドの売上高は17%成長した一方で商用シート数は5%成長し、顧客がCopilotを含むより高価なプランに移行したためだ。アナリストは10月以来、正規化EPS予想を引き上げており、2027年6月期は20.01ドル、2028年6月期は24.20ドルとしている。問題はキャッシュだ。コンセンサスでは、2027年6月期のフリーキャッシュフローは326.7億ドルと、データセンターへの支出増により、2026年6月期の670.0億ドルの半分以下になると見ている。
予想PERが約24倍のMicrosoftは、5年平均の29倍を下回って取引されている。そのコンセンサス目標株価は7月下旬の556ドルから636ドルに上昇し、1年ぶりの高水準となっている:
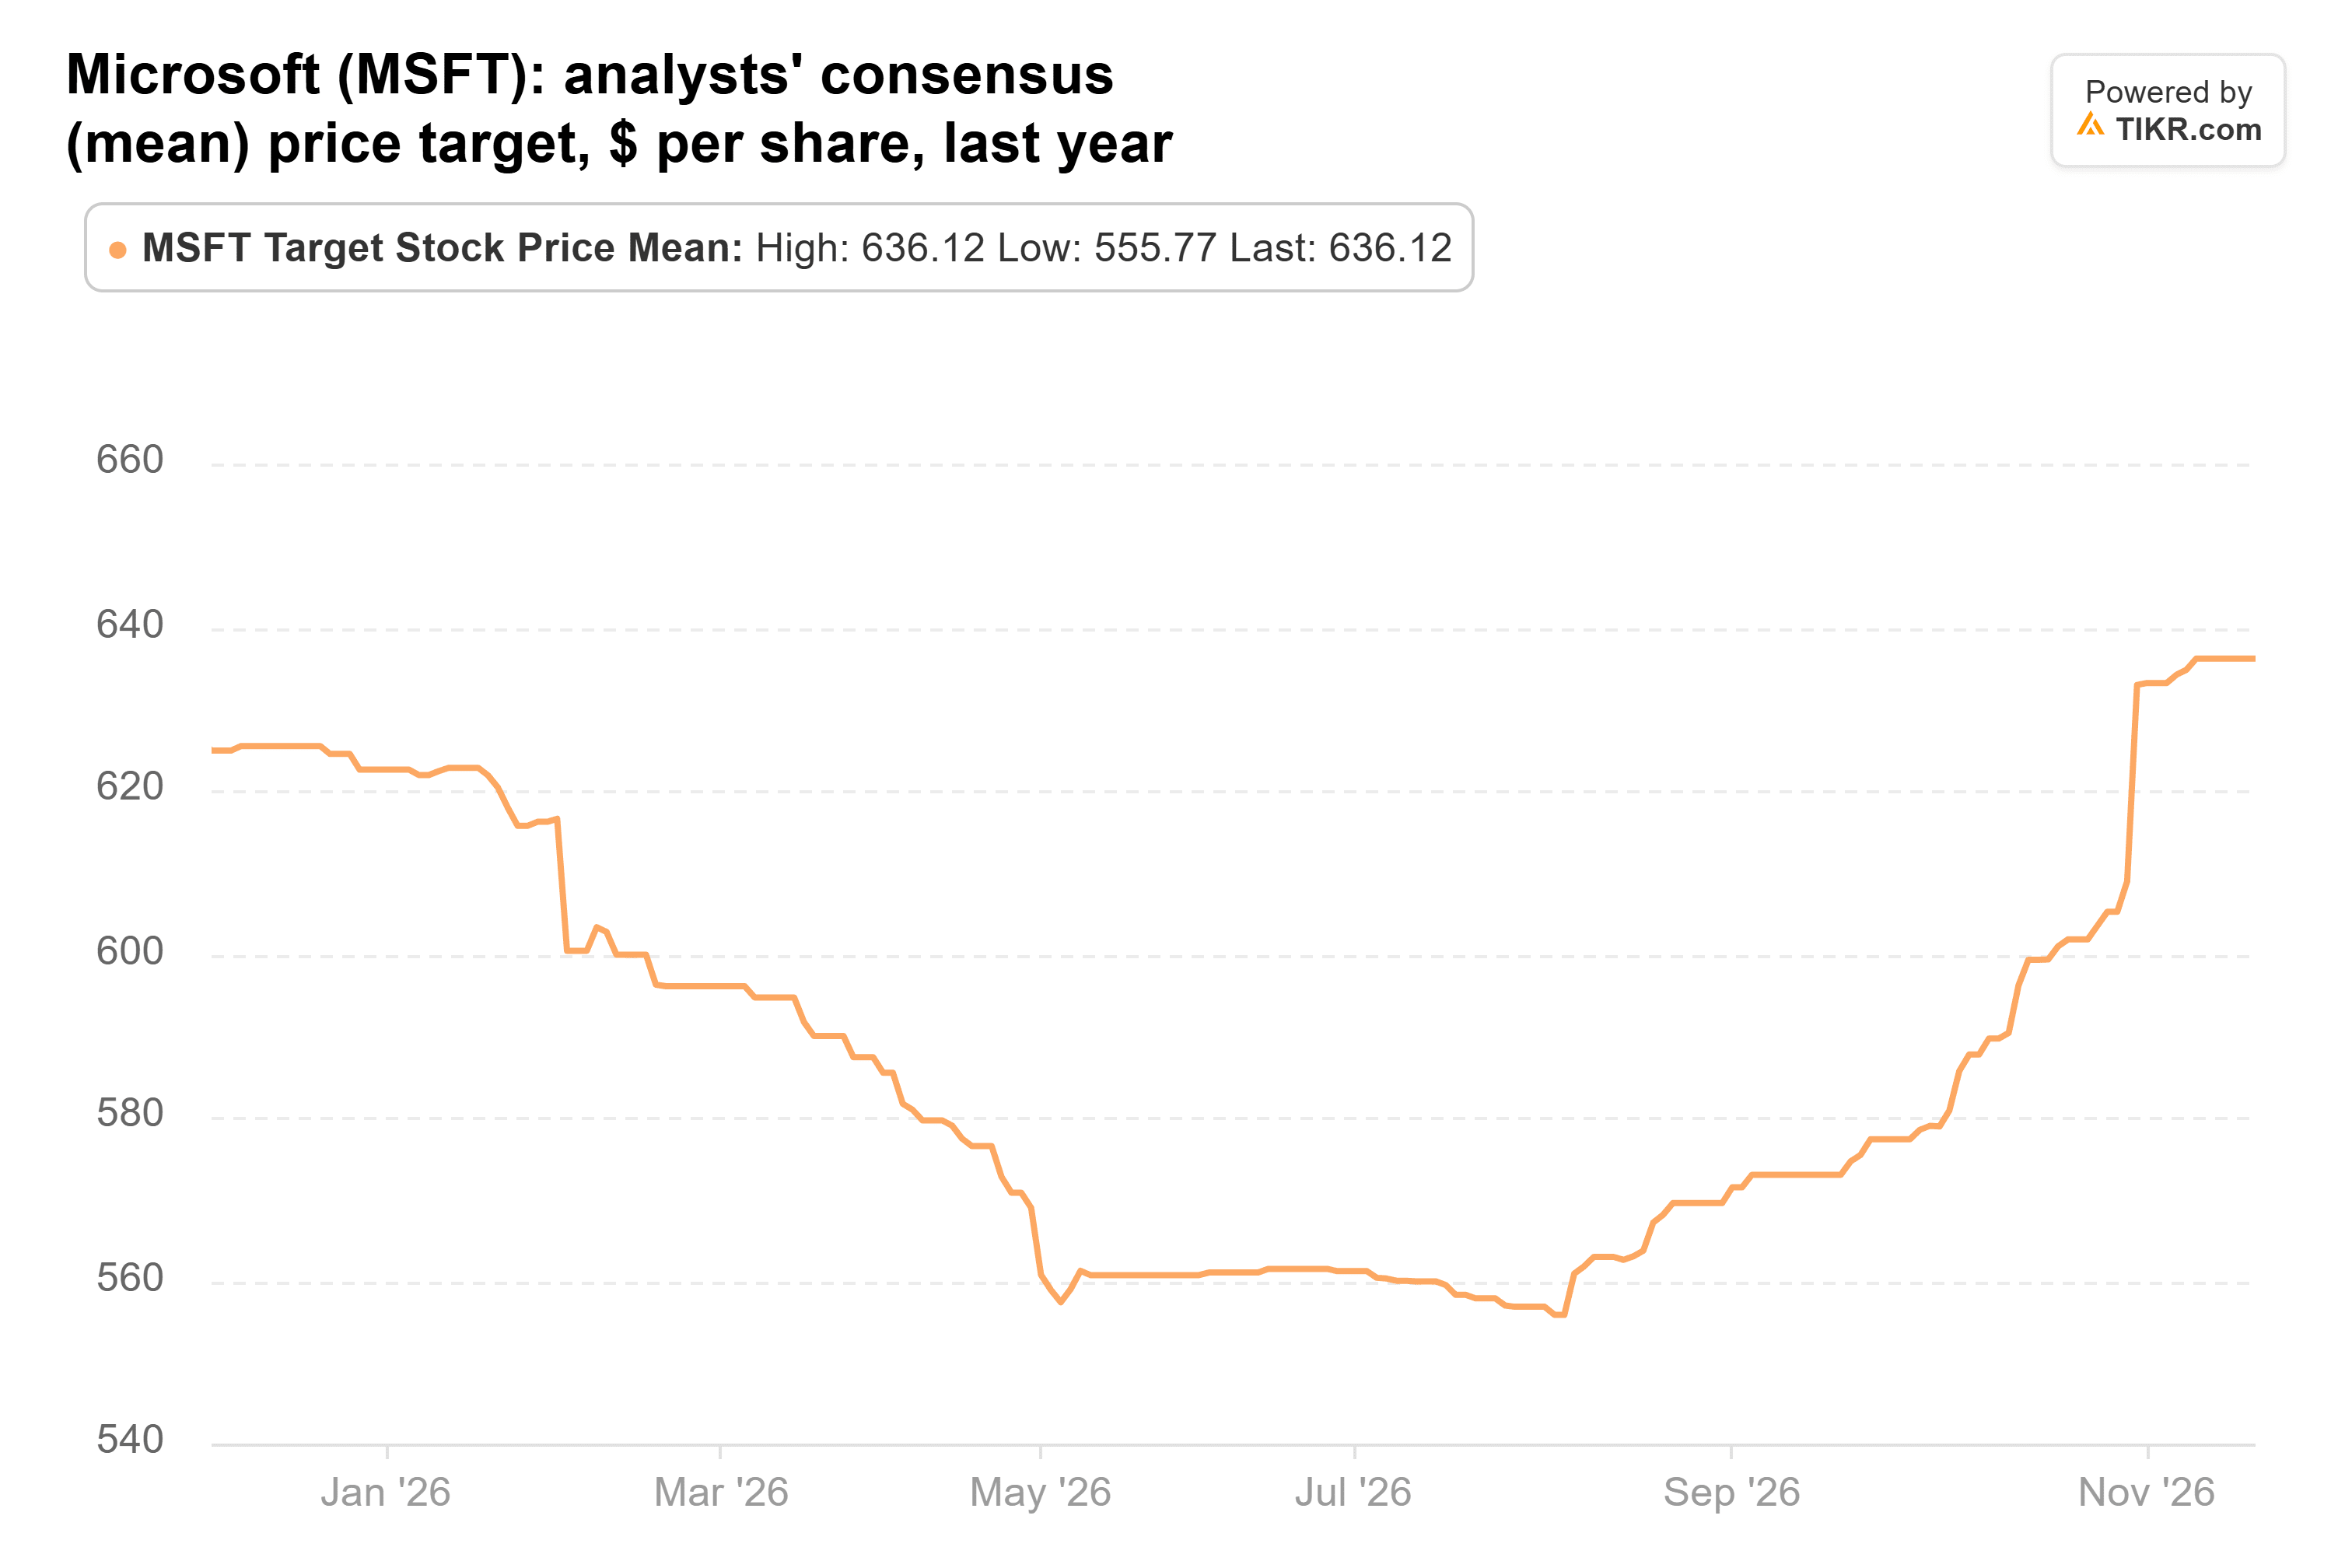
58人のアナリストによるこの目標株価は、直近終値より25%上にある。
Metaはキャッシュフローを上回る支出をしている
同ファンドは9月30日時点で104万株のMetaを7億5600万ドル相当保有していた。これは6月30日時点より36%多く、13F報告書に基づく株式ポートフォリオの6.0%を占めた。Metaの株価は四半期末の価格から15%下落している。
Metaの広告は依然として順調に売れている:第3四半期の売上高は26%増の646億ドルとなった。しかし、Metaは同四半期に349億ドルを資本的支出に費やし、これは事業活動がもたらした328億ドルのキャッシュを上回った。アナリストは現在、同社のフリーキャッシュフローが2027年にマイナス480億ドルで底を打つと予想している。また、彼らは6月末以降、2027年の利益予想を4%引き下げている。
予想PERが約19倍のMetaは、5年平均の21倍をわずかに下回って取引されている。そのコンセンサス目標株価は8月に754ドルまで下落したが、848ドルまで回復している:
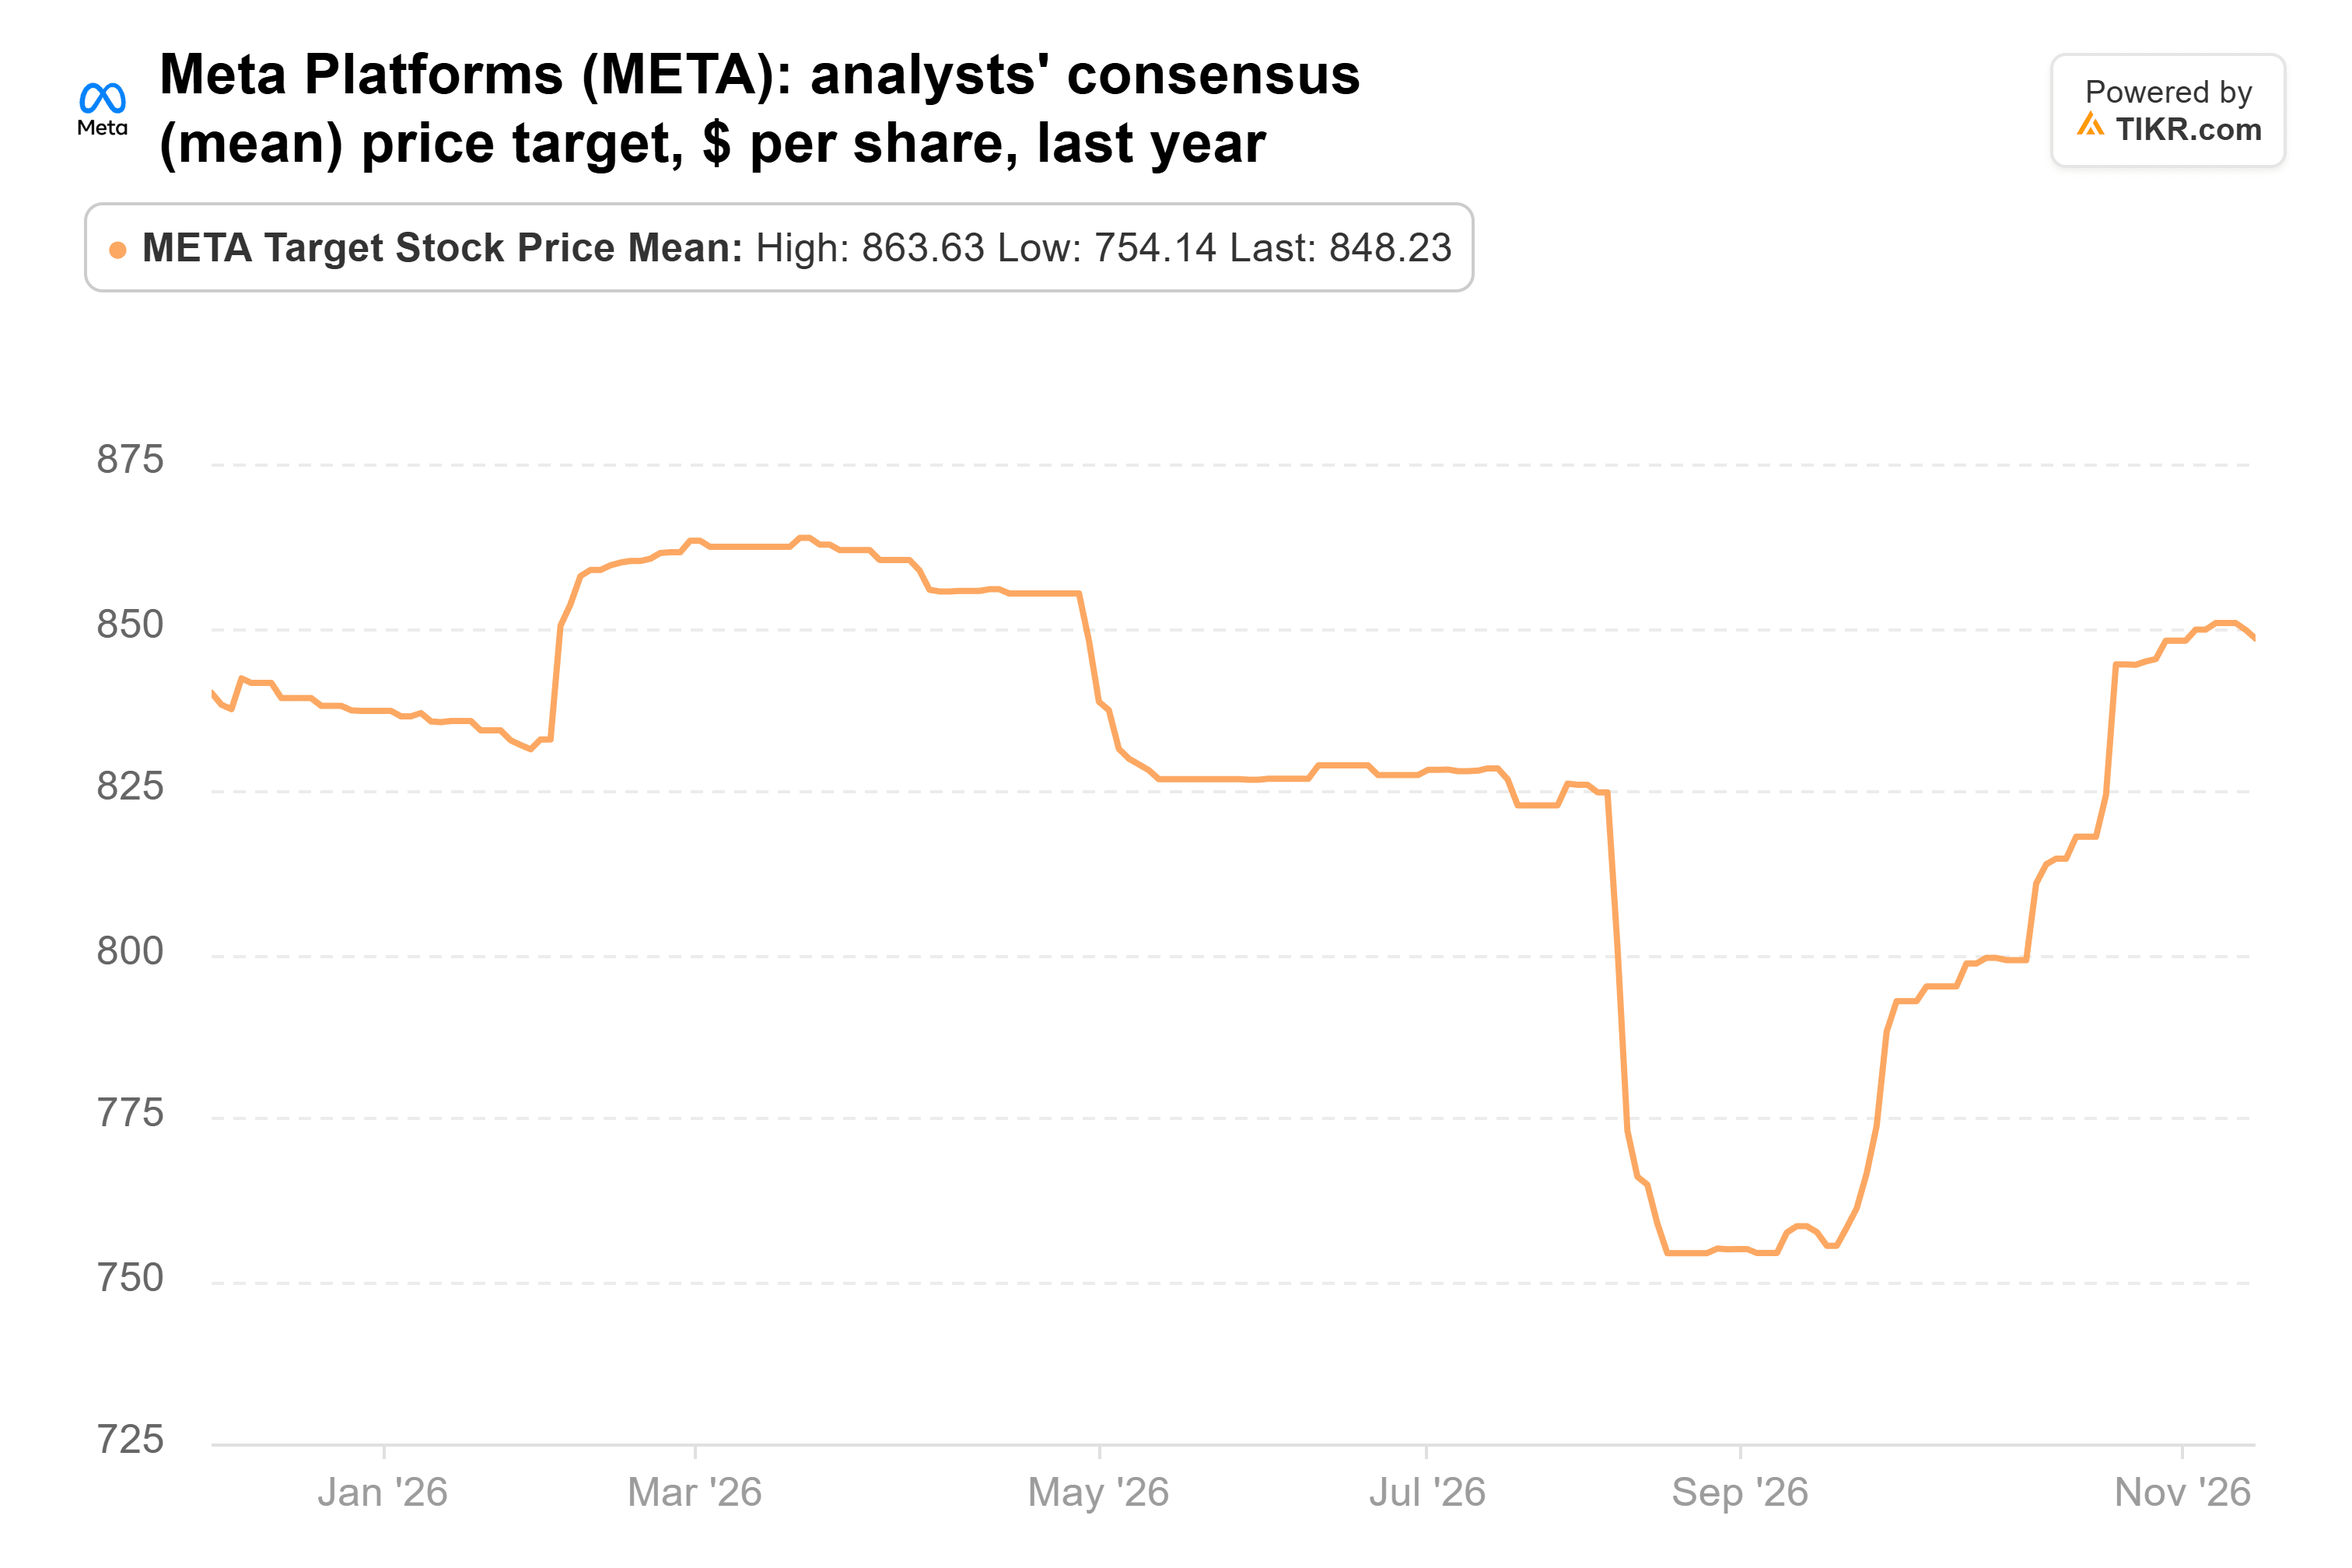
62人のアナリストによるこの目標株価は、直近終値より38%上にある。
NVIDIAが私が買うなら1銘柄
3銘柄すべてが5年平均の株価倍率を下回って取引されている。Microsoftは予想が上昇し、9月30日以降の下落幅も最も小さいが、フリーキャッシュフローは縮小している。Metaは予想が下落し、キャッシュフローはゼロを下回る方向に向かっている。NVIDIAは5年平均の株価倍率の3分の1以下で取引されており、業績見通しを上方修正したばかりだ。
もし今日、この3銘柄のうち1銘柄しか買えないとしたら、それはNVIDIAだ。同ファンドの最大のポジションが3分の1割安になった一方で、事業の見通しは上方修正された。
2つのリスクがある。売上債権回転期間(DSO)は7月の60日から64日に延びた。これはNVIDIAが一部の投資適格顧客に支払い猶予期間を長く与えたためであり、また同社は依然として暫定CEOによって運営されている。2月下旬に予定されるNVIDIAの次回決算では、同社が示した1300億ドル近い売上高と、DSOが64日を下回っていることを確認したい。同ファンドの次回の13F報告書(2月中旬提出予定)は、同ファンドが保有を続けたかどうかを示すだろう。
では、NVIDIAの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の購入または売却を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!