主なポイント
- 9月30日締めの四半期で13Fを提出した大口ファンド460社のうち、28社がオラクルを買い、12社が売却した。デビッド・テッパーのアパルーサは買い手の1社で、ペントウォーター・キャピタルは16億1000万ドルのポジションを構築した。
- 売り手12社のうち4社は、同じ四半期にMeta Platformsを買っていた。MetaもAIに巨額投資しているが、急成長する広告ビジネスが支えとなっている。
- オラクルは予想PER13倍で取引されており、これは5年平均の21倍を下回る。アナリストは2028会計年度まで利益が増加すると見込んでいる。
- 数字上は買い手に有利だ。しかし、オラクルはCoreWeaveと同様、AI構築を負債で賄っており、S&PによればOpenAIはオラクルのバックログの約半分を占めている。
オラクル (ORCL) は52週高値から54%下落しており、大口ファンドの間でその意味について見解が分かれている。
9月30日締めの四半期で13Fを提出した大口ファンド460社のうち、28社が新規ポジションの構築または20%以上の追加買いによりオラクルを買った。12社が全売却または20%以上の売却を行い、74社が四半期末時点で保有していた。このカウントは読者が名前を知っているファンドと、13Fで10億ドル以上の米国株を保有するファンドを対象としている。クォント・ファンドとインデックス・ファンドは除外されている。
TIKRはオラクルについて42人のアナリストを追跡している。「買い」と言っているのは何人?
オラクルの買い・保有・売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。オラクルのアナリスト・レーティングを見る
テッパーは仲間がおり、ペントウォーターが最大の買い手に
デビッド・テッパーのアパルーサは125万株、9月30日時点の価値で1億7200万ドルの新規ポジションを構築した。これは11月16日に提出された四半期の13Fによるものだ。この保有株は同ファンドの13F株の2.3%を占め、13番目に大きな保有銘柄である。
圧倒的に最大の買いは、190億ドルを運用するペントウォーター・キャピタル・マネジメントによるものだ。同日提出された同社の13Fによると、保有株は9万株から1,175万株に増加した。これらの株は16億1000万ドルの価値があり、同社の13F株の12.3%を占め、オラクルは同社の第2位の保有銘柄となった。ペントウォーターはまた、名目価額6億5600万ドルのプット・オプションと3億2300万ドルのコール・オプションを報告している。同社の13Fでは、株式とオプションがどのように組み合わされているかは示されていない。
1,640億ドルを運用するGQGパートナーズは、249万株、3億4100万ドルの新規ポジションを構築したが、これは同社の13F株のわずか0.6%に過ぎない。ラリー・ロビンスのグレンビュー・キャピタルとジェレミー・グランサムのGMOは、四半期末価格でそれぞれ約7,400万ドルと2,600万ドルと、より小規模な新規ポジションを構築した。
パルナッサスとポレンが売りの大半を占める
売り手の中に有名な名前はない。410億ドルを運用するパルナッサス・インベストメンツは、保有株を79%削減し、208万株から43万9,170株に減らした。これは四半期末価格で約2億2500万ドルの株式に相当する。240億ドルを運用するポレン・キャピタルは、29%の削減で約1億4500万ドルを売却した。残存する252万株(3億4600万ドル)は、依然として同社の13F株の3.8%を占めている。米国株83億ドルを13Fで保有するブルー・スパロウは、保有株を94%削減した。
売り手12社のうち4社は、同じ四半期にMeta Platforms (META)を買っていた。MetaもAIに巨額投資している:第3四半期の設備投資額349億1,000万ドルは、営業キャッシュフロー327億9,000万ドルを上回った。しかし、広告主導の収益は26%増の646億ドルに達し、9月末時点で現金及び有価証券は824億5,000万ドルあった。オラクルの総負債(リース含む)は8月31日時点で1,691億ドルだった。
低成長株のように評価されている
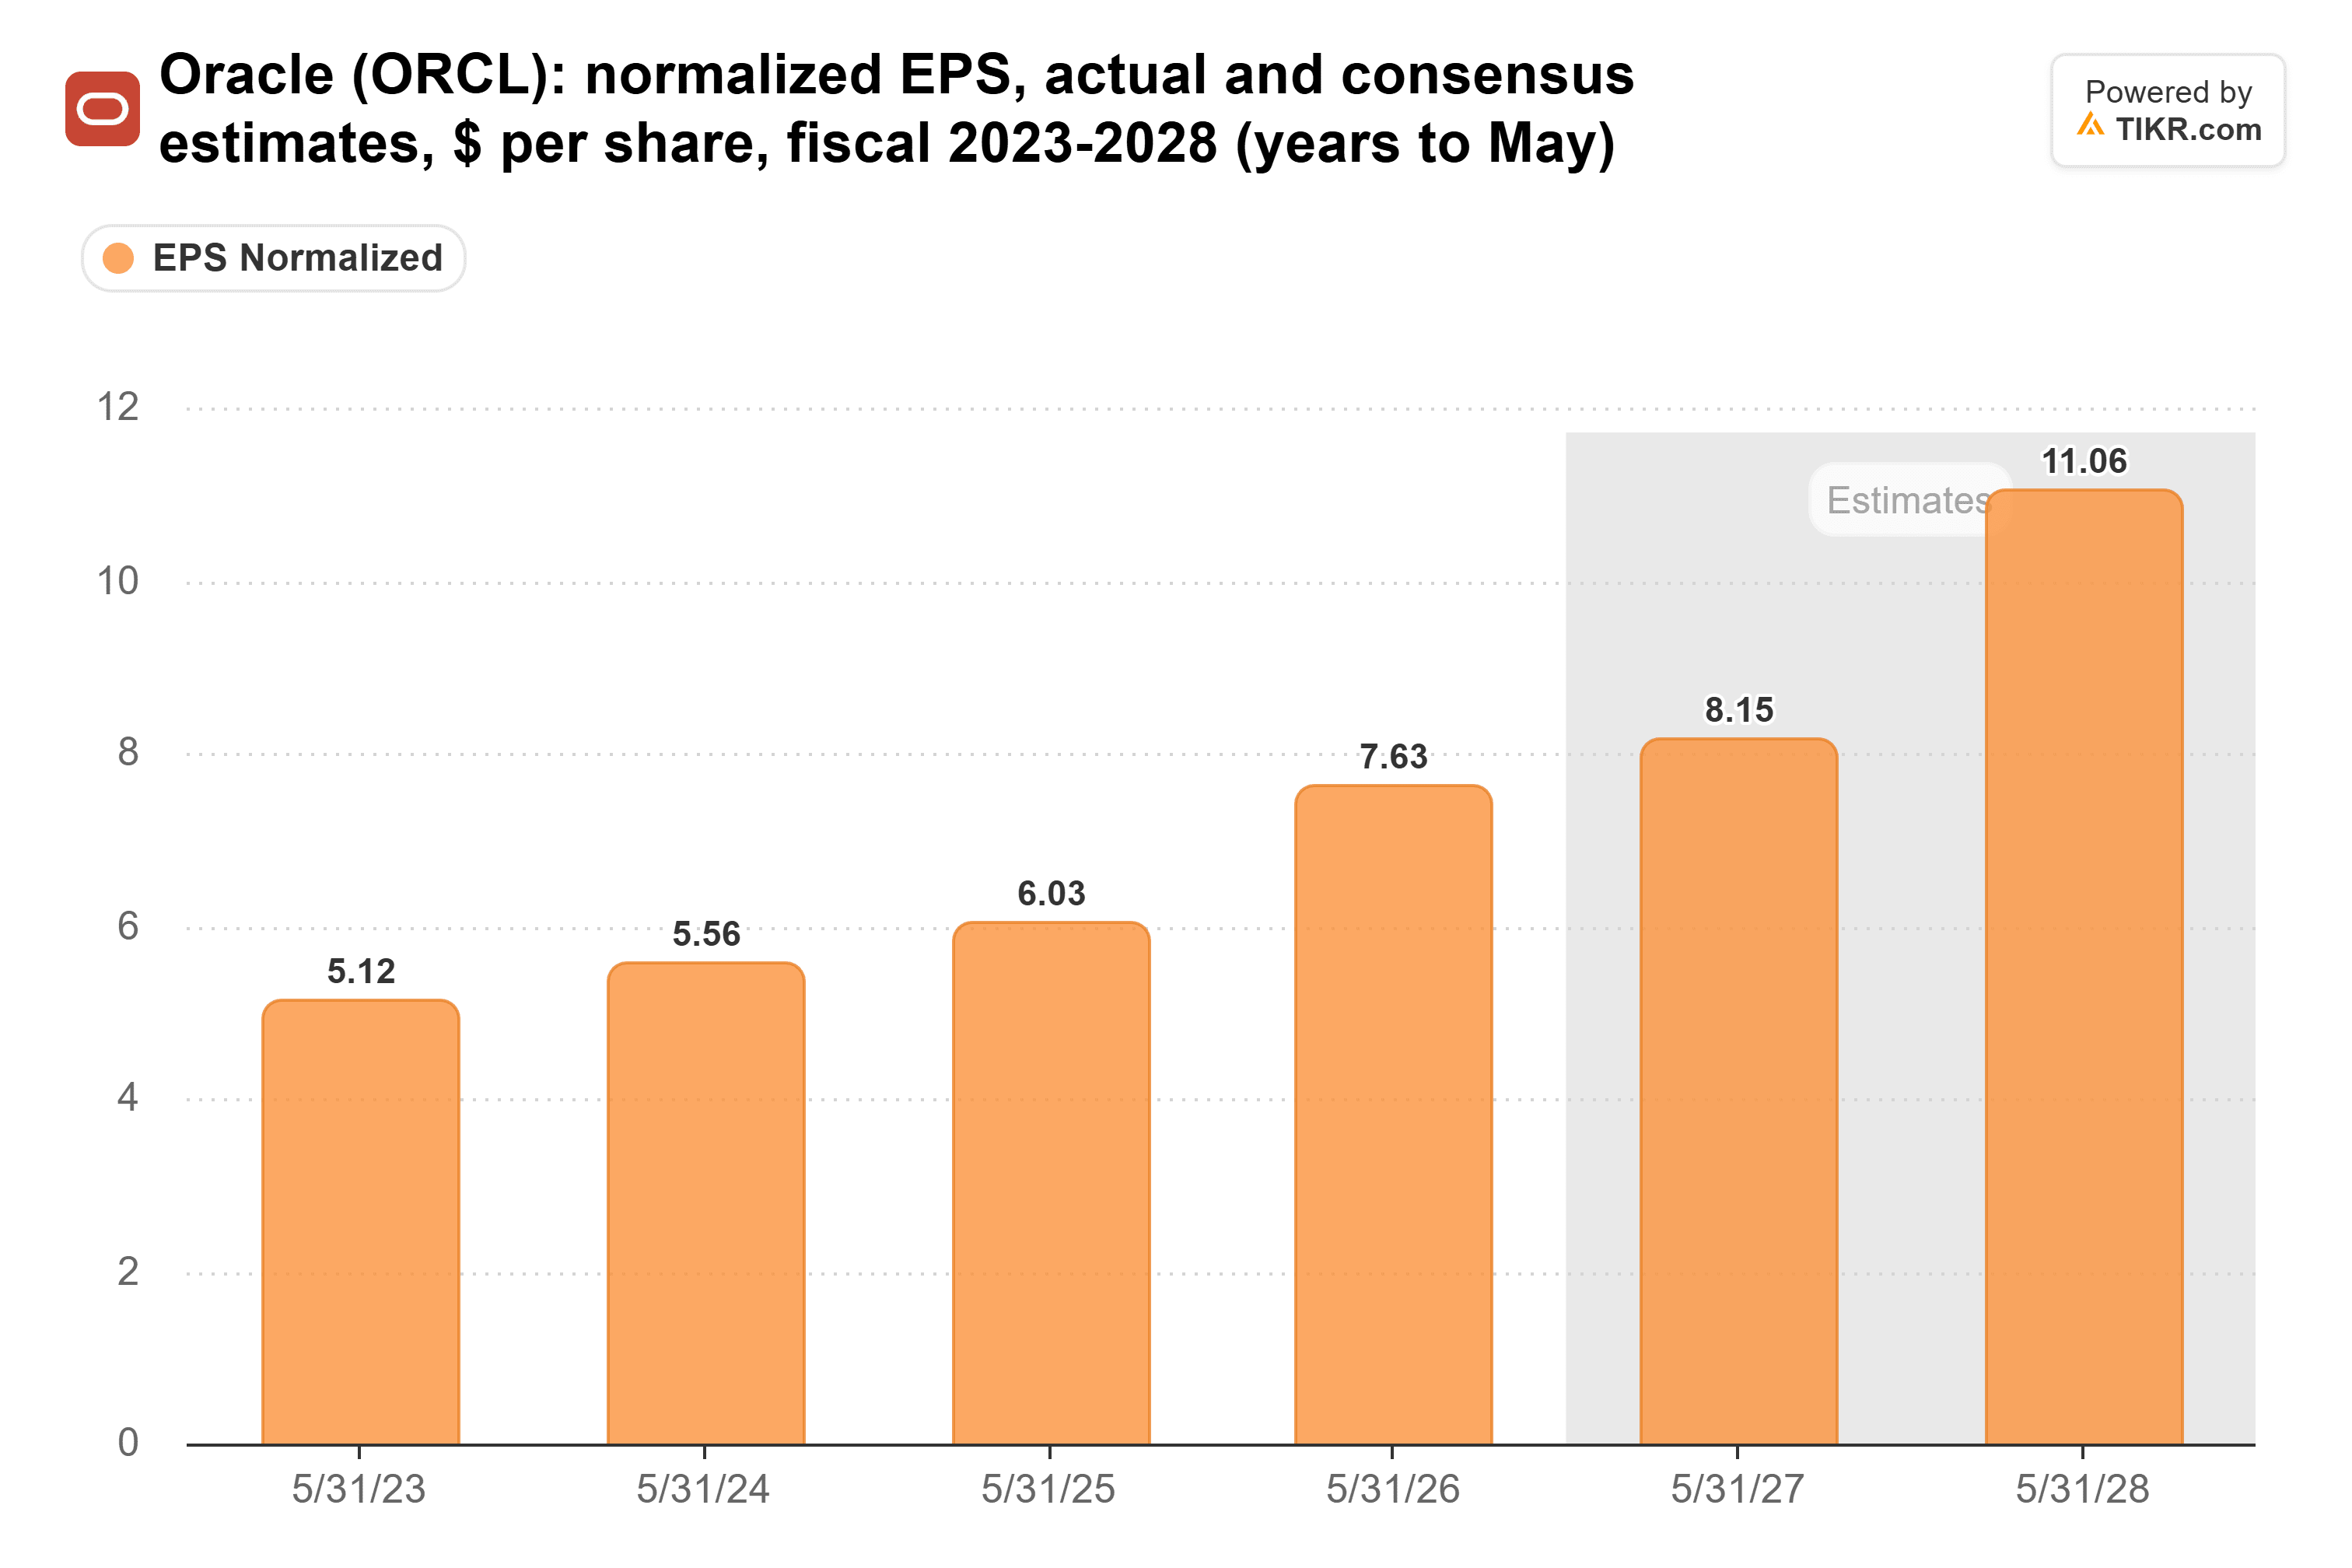
価格だけ見れば、これまでのところ売り手が優勢だ:オラクルは9月30日以降17%下落しており、この日付は提出書類がすべての保有株を評価する際に使用される。しかし、ビジネスは株価よりも堅調に見える。アナリストは、オラクルの調整後1株当たり利益(EPS)が、2026会計年度(5月締め)の7.63ドルから2028会計年度には11.06ドルに上昇すると見込んでいる。この2028会計年度の予想は過去90日間で10.90ドルからわずかに上方修正されている:
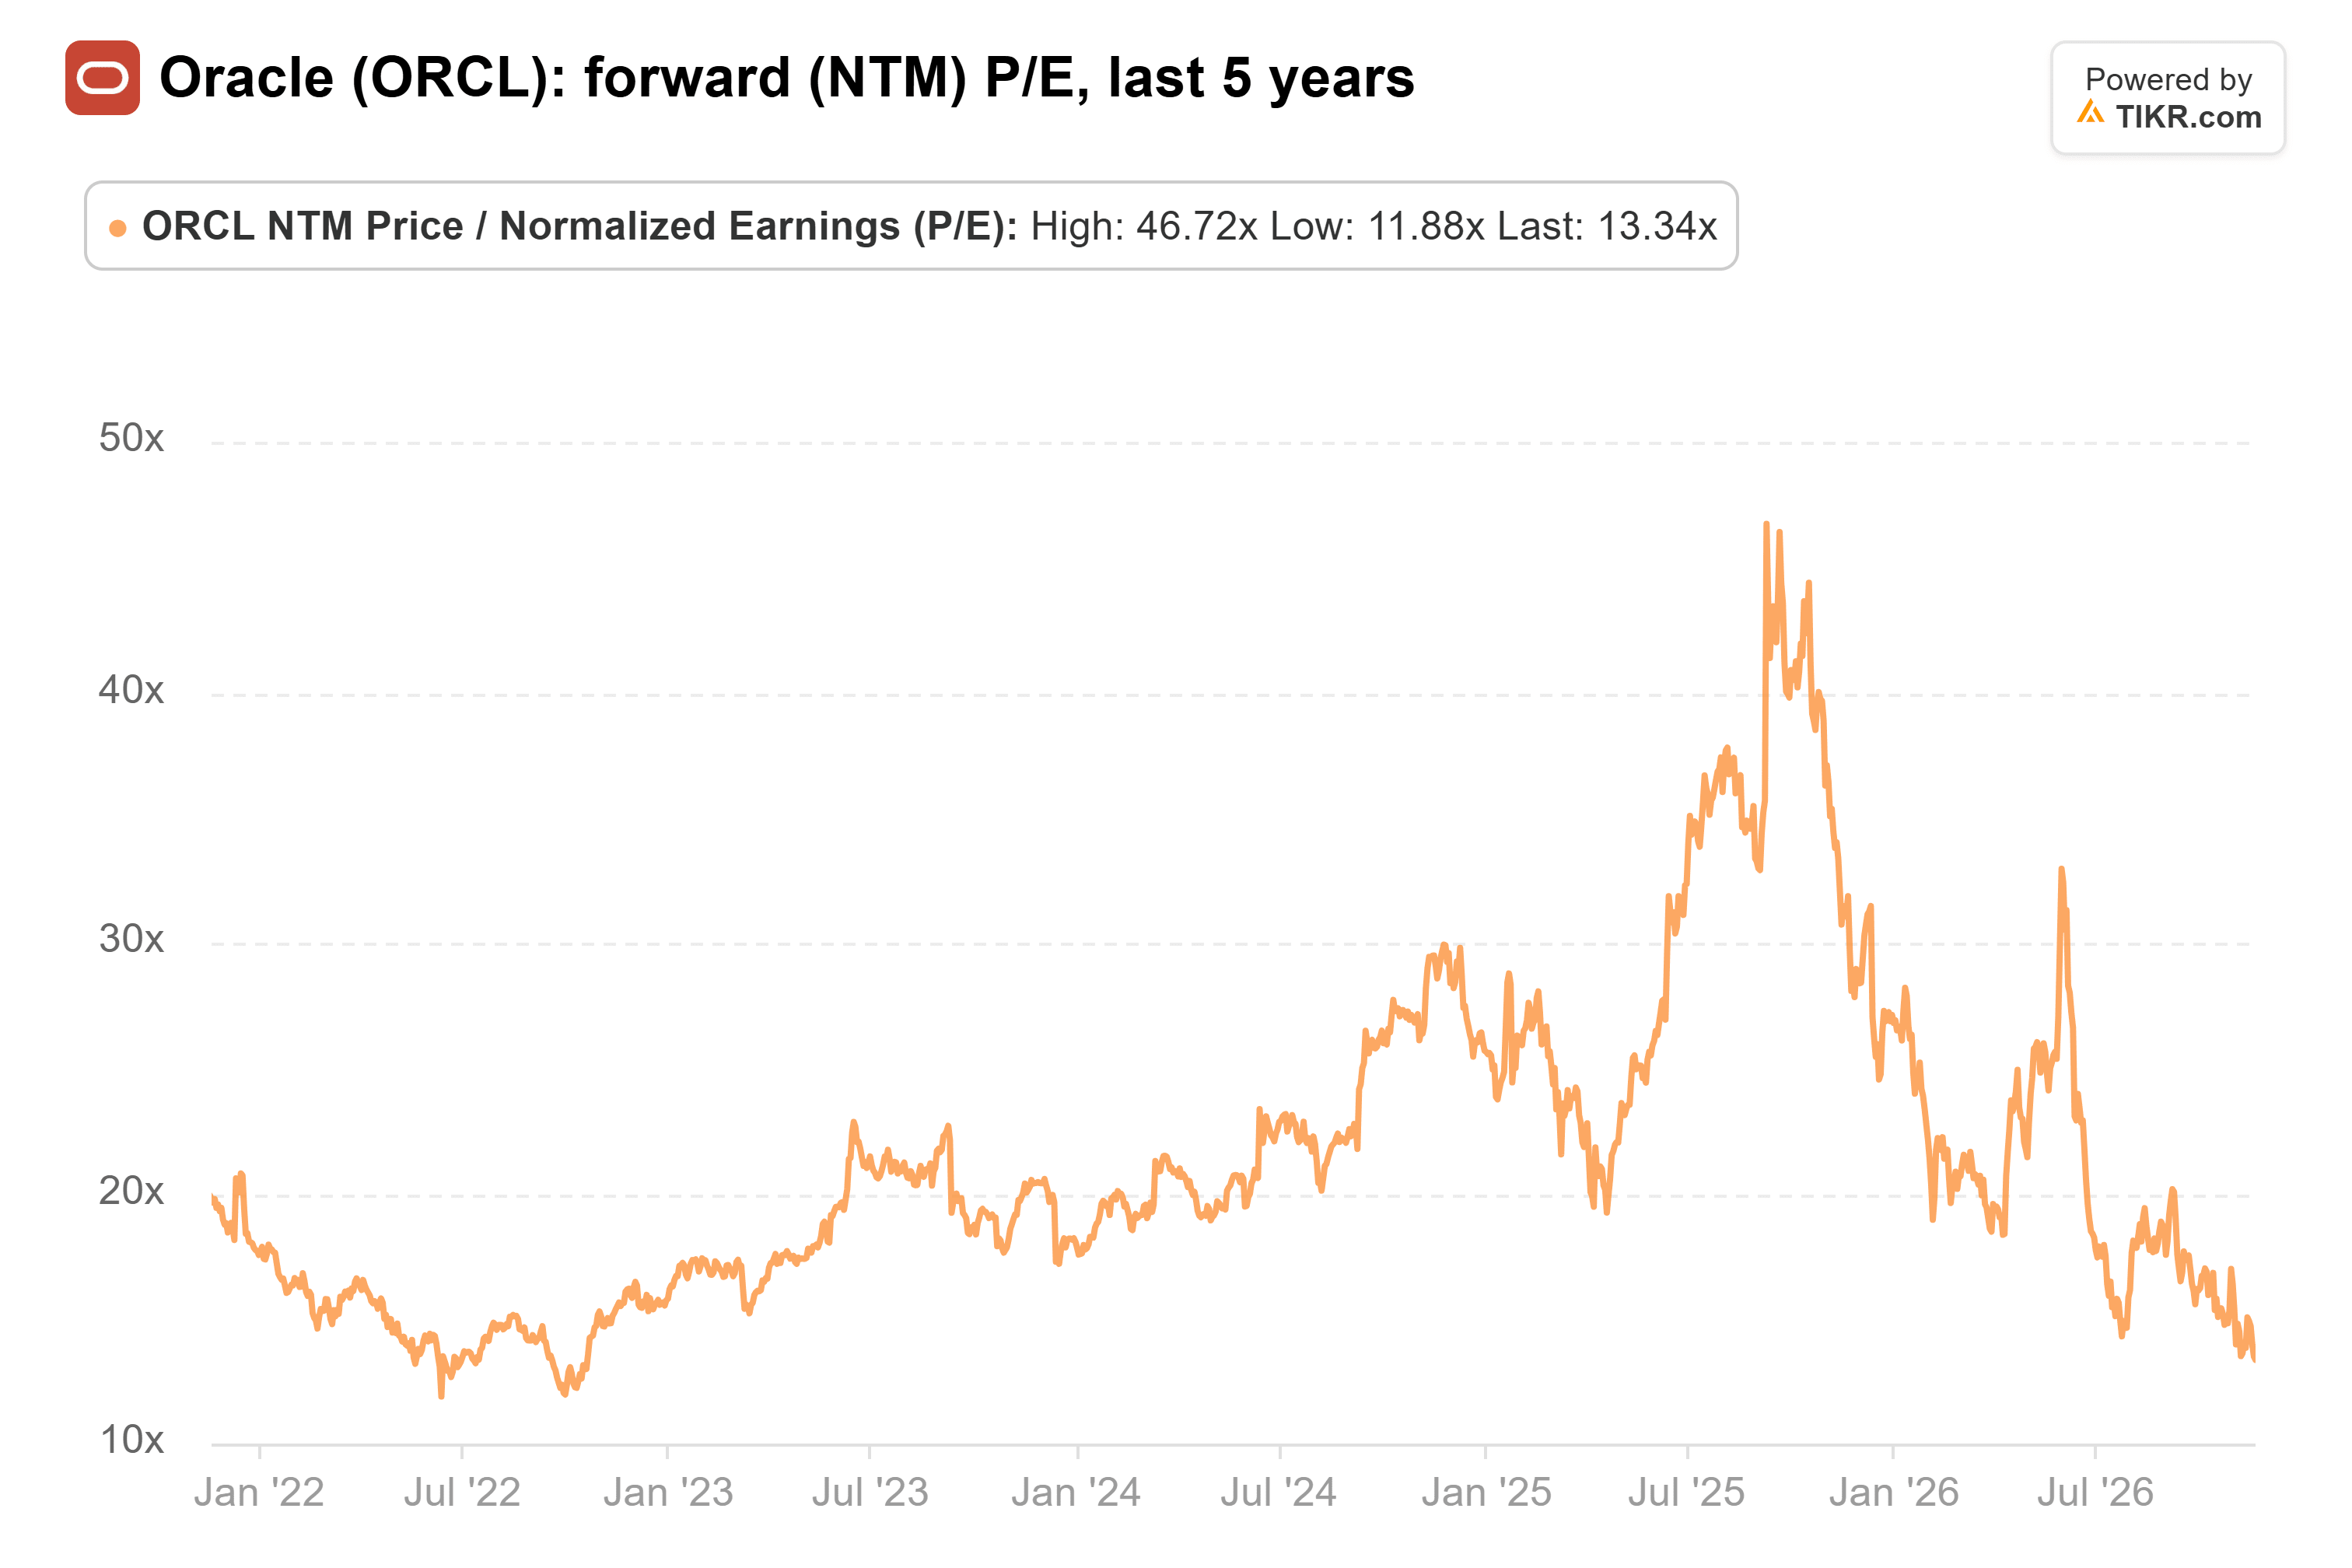
それでもなお、オラクルは予想PER13倍で取引されている。これは5年間のレンジの下限付近であり、平均の21倍を大きく下回っている:
アナリストは過去1年間で目標株価を引き下げているが、株価の下落ほどではない。42人のアナリストによるコンセンサス目標株価は236ドルで、1年前の347ドルから下落しているが、依然として直近終値の107%上方にある:
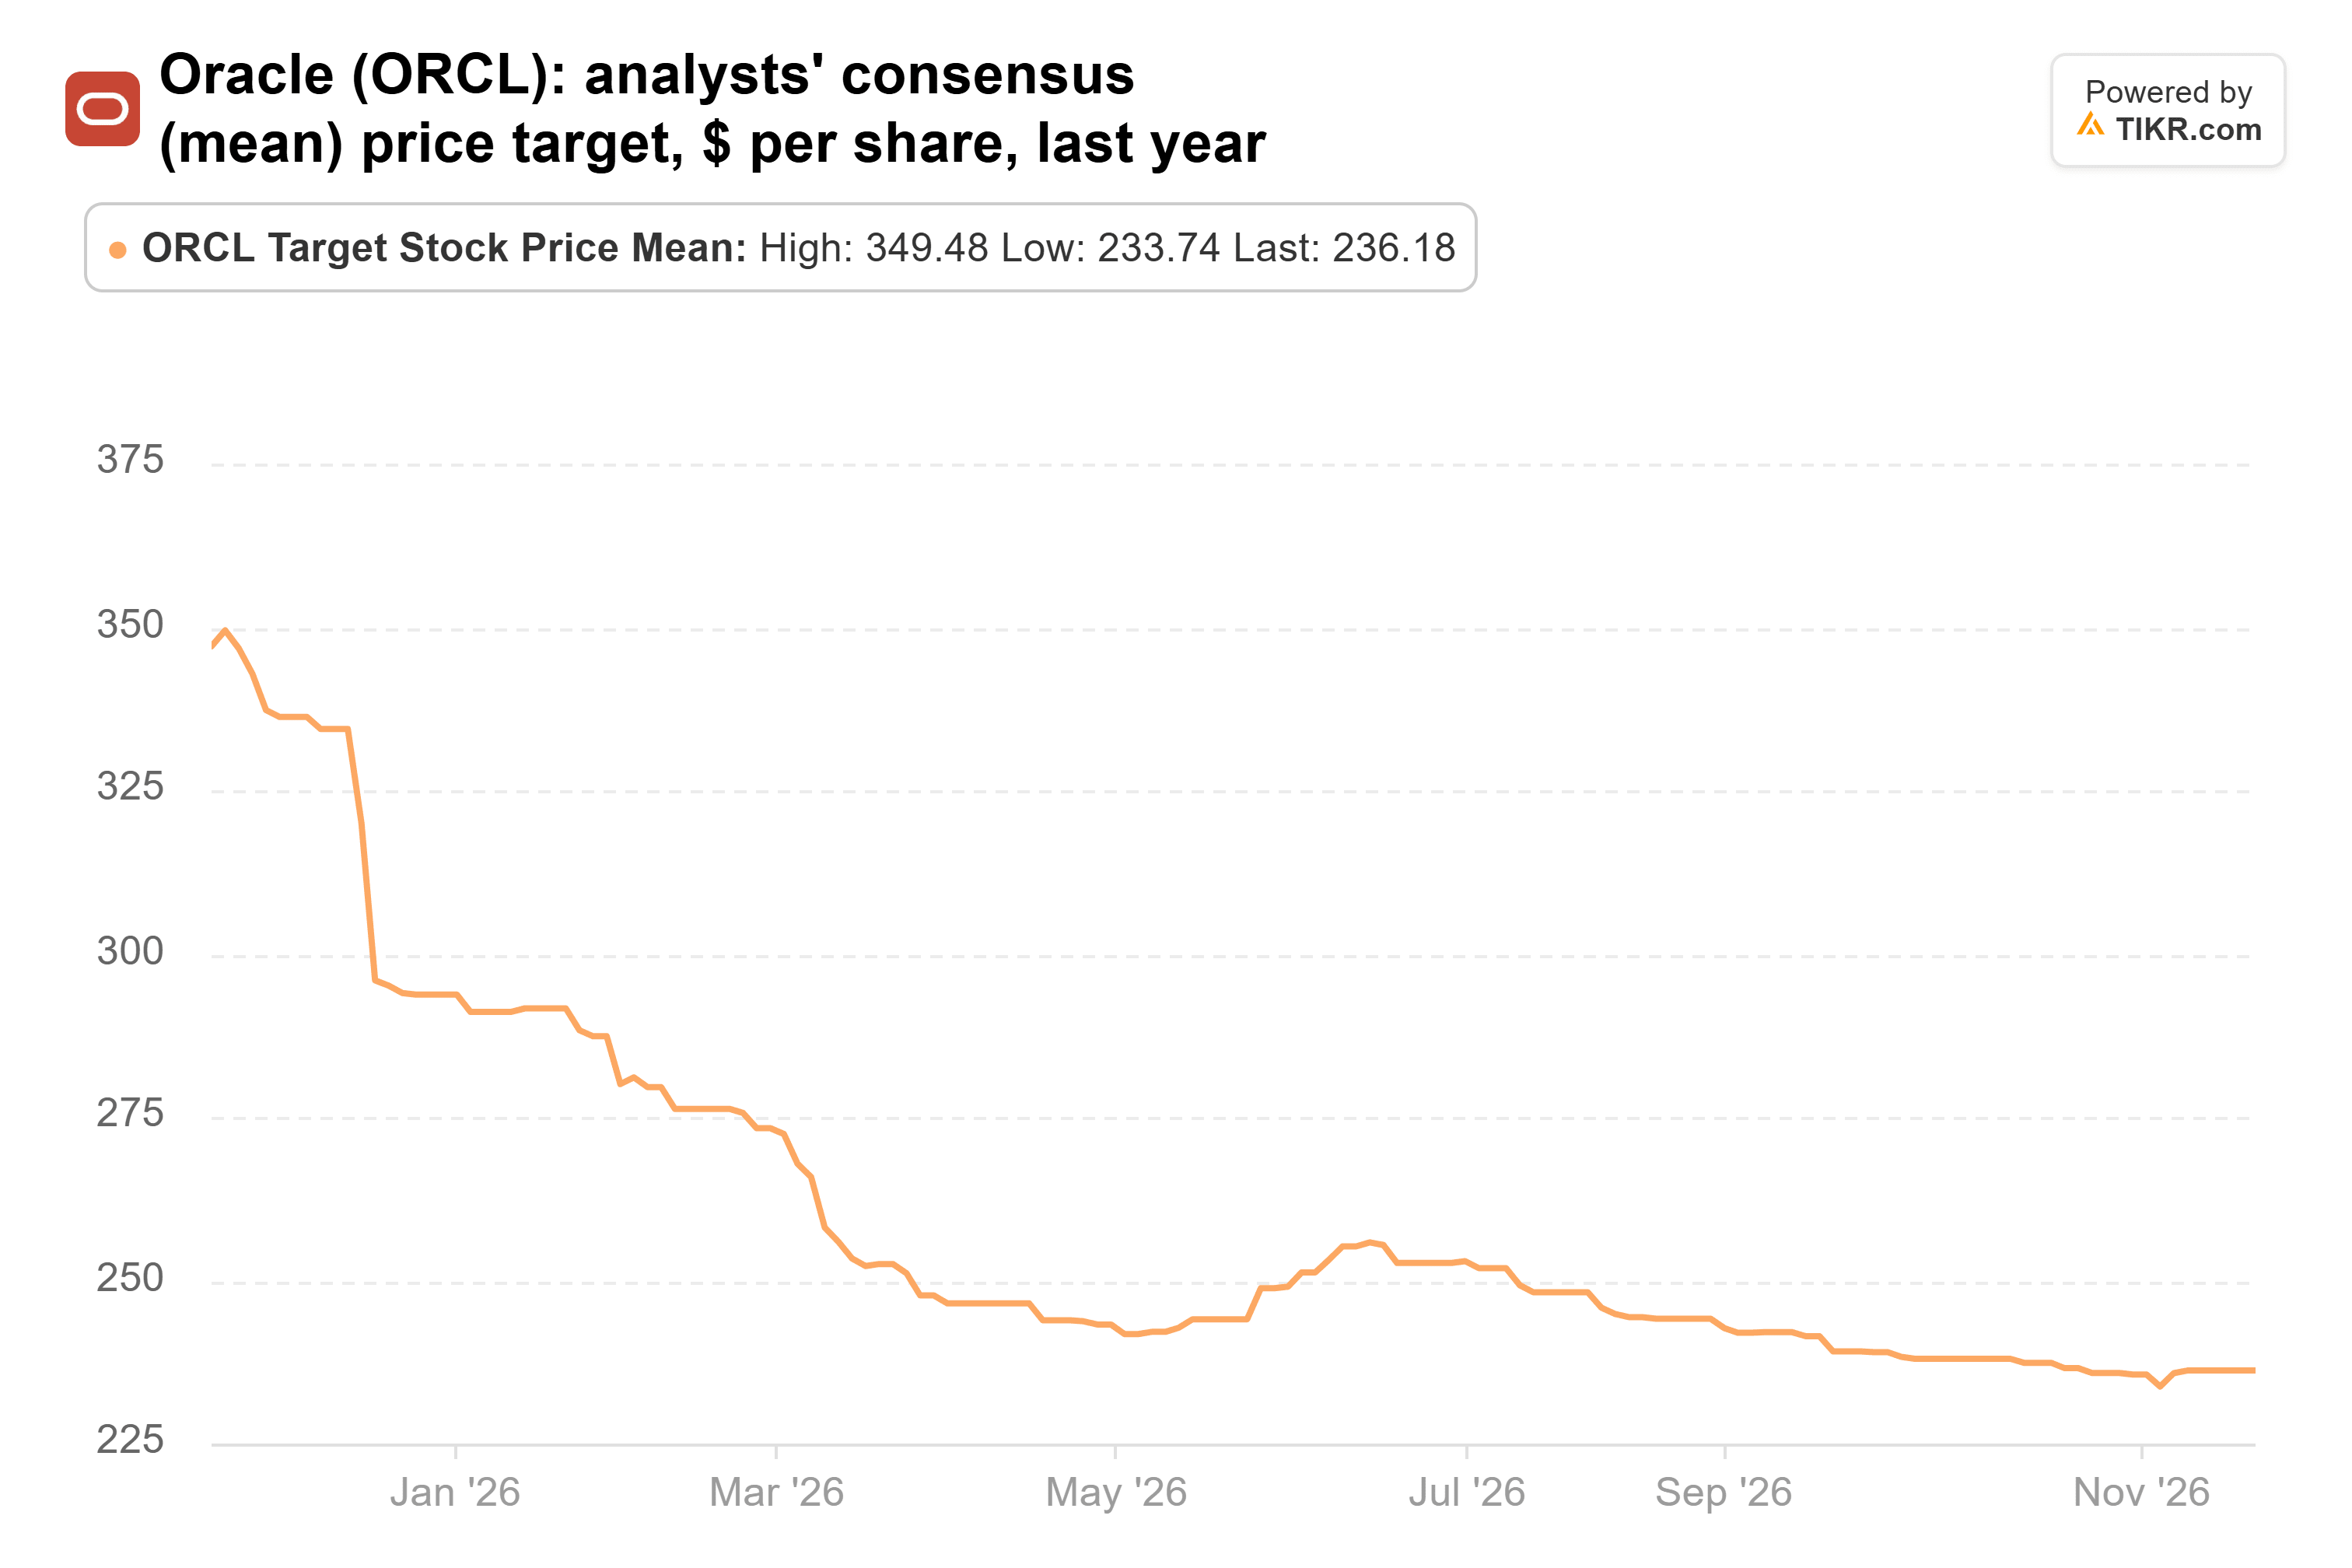
2028会計年度の予想に基づくと、236ドルは約21倍に相当し、オラクルの5年平均と一致する。つまり、ストリートの目標株価に到達するためには、予想がオラクルの通常の倍率で維持されるだけでよい。
買い手は数字上有利、ただしOpenAIが支払うなら
問題は、オラクルが構築費用をどのように賄うかだ。アナリストは、CFOのヒラリー・マクソンが2029会計年度に300億ドル以上のフリーキャッシュフローを約束しているにもかかわらず、2028会計年度までフリーキャッシュフローがマイナスのままであると見込んでいる。S&Pによれば、OpenAIはオラクルのバックログの約半分を占めている。一方、OpenAIの最新の資金調達ラウンドは150億ドルに達し、当初の300億ドルの目標の半分となったとCNBCは報じた。CoreWeave (CRWV)もOpenAIを顧客としており、同様の構築を抱えている。同社の第3四半期の支払利息8億4600万ドルは、GAAP営業利益2億700万ドルの4倍以上だった。
それでも、私は買い手側だ。13倍では、オラクルの株価はすでにそのリスクの多くを織り込んでおり、アナリストは同社が稼ぐと見込んでいる利益を引き上げ続けている。私が間違っているとすれば、それはOpenAIがオラクルが構築しているキャパシティの代金を支払うための資金を調達できない場合だろう。
オラクルは12月に決算を発表する。買い手を後押しするものは2つある:第2四半期の非GAAP EPSが1.85ドルから1.93ドルという業績見通しの範囲内に収まること、そして6,640億ドルのバックログがOpenAI以外の顧客によって増加することだ。12月31日締めの四半期に関するファンドの次の13Fは2月中旬までに提出期限があり、誰がダブルダウンしたかが明らかになる。
では、オラクルの株価の実際の価値は?
TIKRを使えば、1分以内にあらゆる銘柄の将来価格を予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、オラクルがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、入力値を調整してあなた自身のビジネス見通しを反映させることもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!