主なポイント
- バーンスタインは、北米での需要の弱さが引き続き販売量とシェアを圧迫すると見込み、ペプシコをアンダーパフォームに格下げし、目標株価を128ドルに引き下げた。
- 第3四半期の北米飲料販売量は2%減少した一方、国際売上高は9.7%増加し、現在では売上高の約44%を占めている。
- コカ・コーラは有機売上高を7%増加させ、営業利益率は33.4%を記録した。一方、ペプシコのコア営業利益率は16.9%に低下した。
- 2月上旬に発表が予定されている第4四半期決算では、北米での約1,000人の人員削減が利益率の改善につながっているかどうかが明らかになる。
ペプシコ (PEP) の株価は、バーンスタインが同社の格付けをアンダーパフォームに引き下げ、目標株価を131ドルから128ドルに引き下げたことを受け、火曜日のプレマーケット取引で2.6%下落した。
この発表は、ペプシコが今月初めに北米で約1,000人の人員削減を実施した動きに続くものである。また、コカ・コーラ (KO) がペプシコの3.1%に対し、直近四半期で7%の有機売上高成長を記録し、先行を続けている状況下での発表となった。
バーンスタインの主張は明快だ。国内需要は弱く、その改善には投資家が予想する以上のコストがかかるという。
北米事業が苦戦していることは周知の事実である。真の問題は、ペプシコが消費者を取り戻すための投資を行いながら、コスト削減が利益を守れるかどうかにある。
バーンスタイン、ペプシコへの評価を引き下げ
バーンスタインは、ペプシコが今後1年間で業績予想を下回ると見込んでいる。同社は、北米のスナックおよび飲料事業がさらなる販売量とシェアを失うと見ている。また、主力ブランドの需要の弱さ、複雑なプロモーション、前線スタッフの不足にも言及した。
第3四半期の業績はこの見方を強く裏付けるものだった:
- ペプシコフーズ北米の売上高は65.3億ドルから65.0億ドルに減少し、コア営業利益は12%減少した。
- 北米飲料販売量は2%減少し、有機売上高は横ばいだった。
- 総有機売上高が3.1%増加したにもかかわらず、コア営業利益率は17.3%から16.9%に縮小した。
同社を国内事業と海外事業に分けて見ると、その格差は明らかだ…
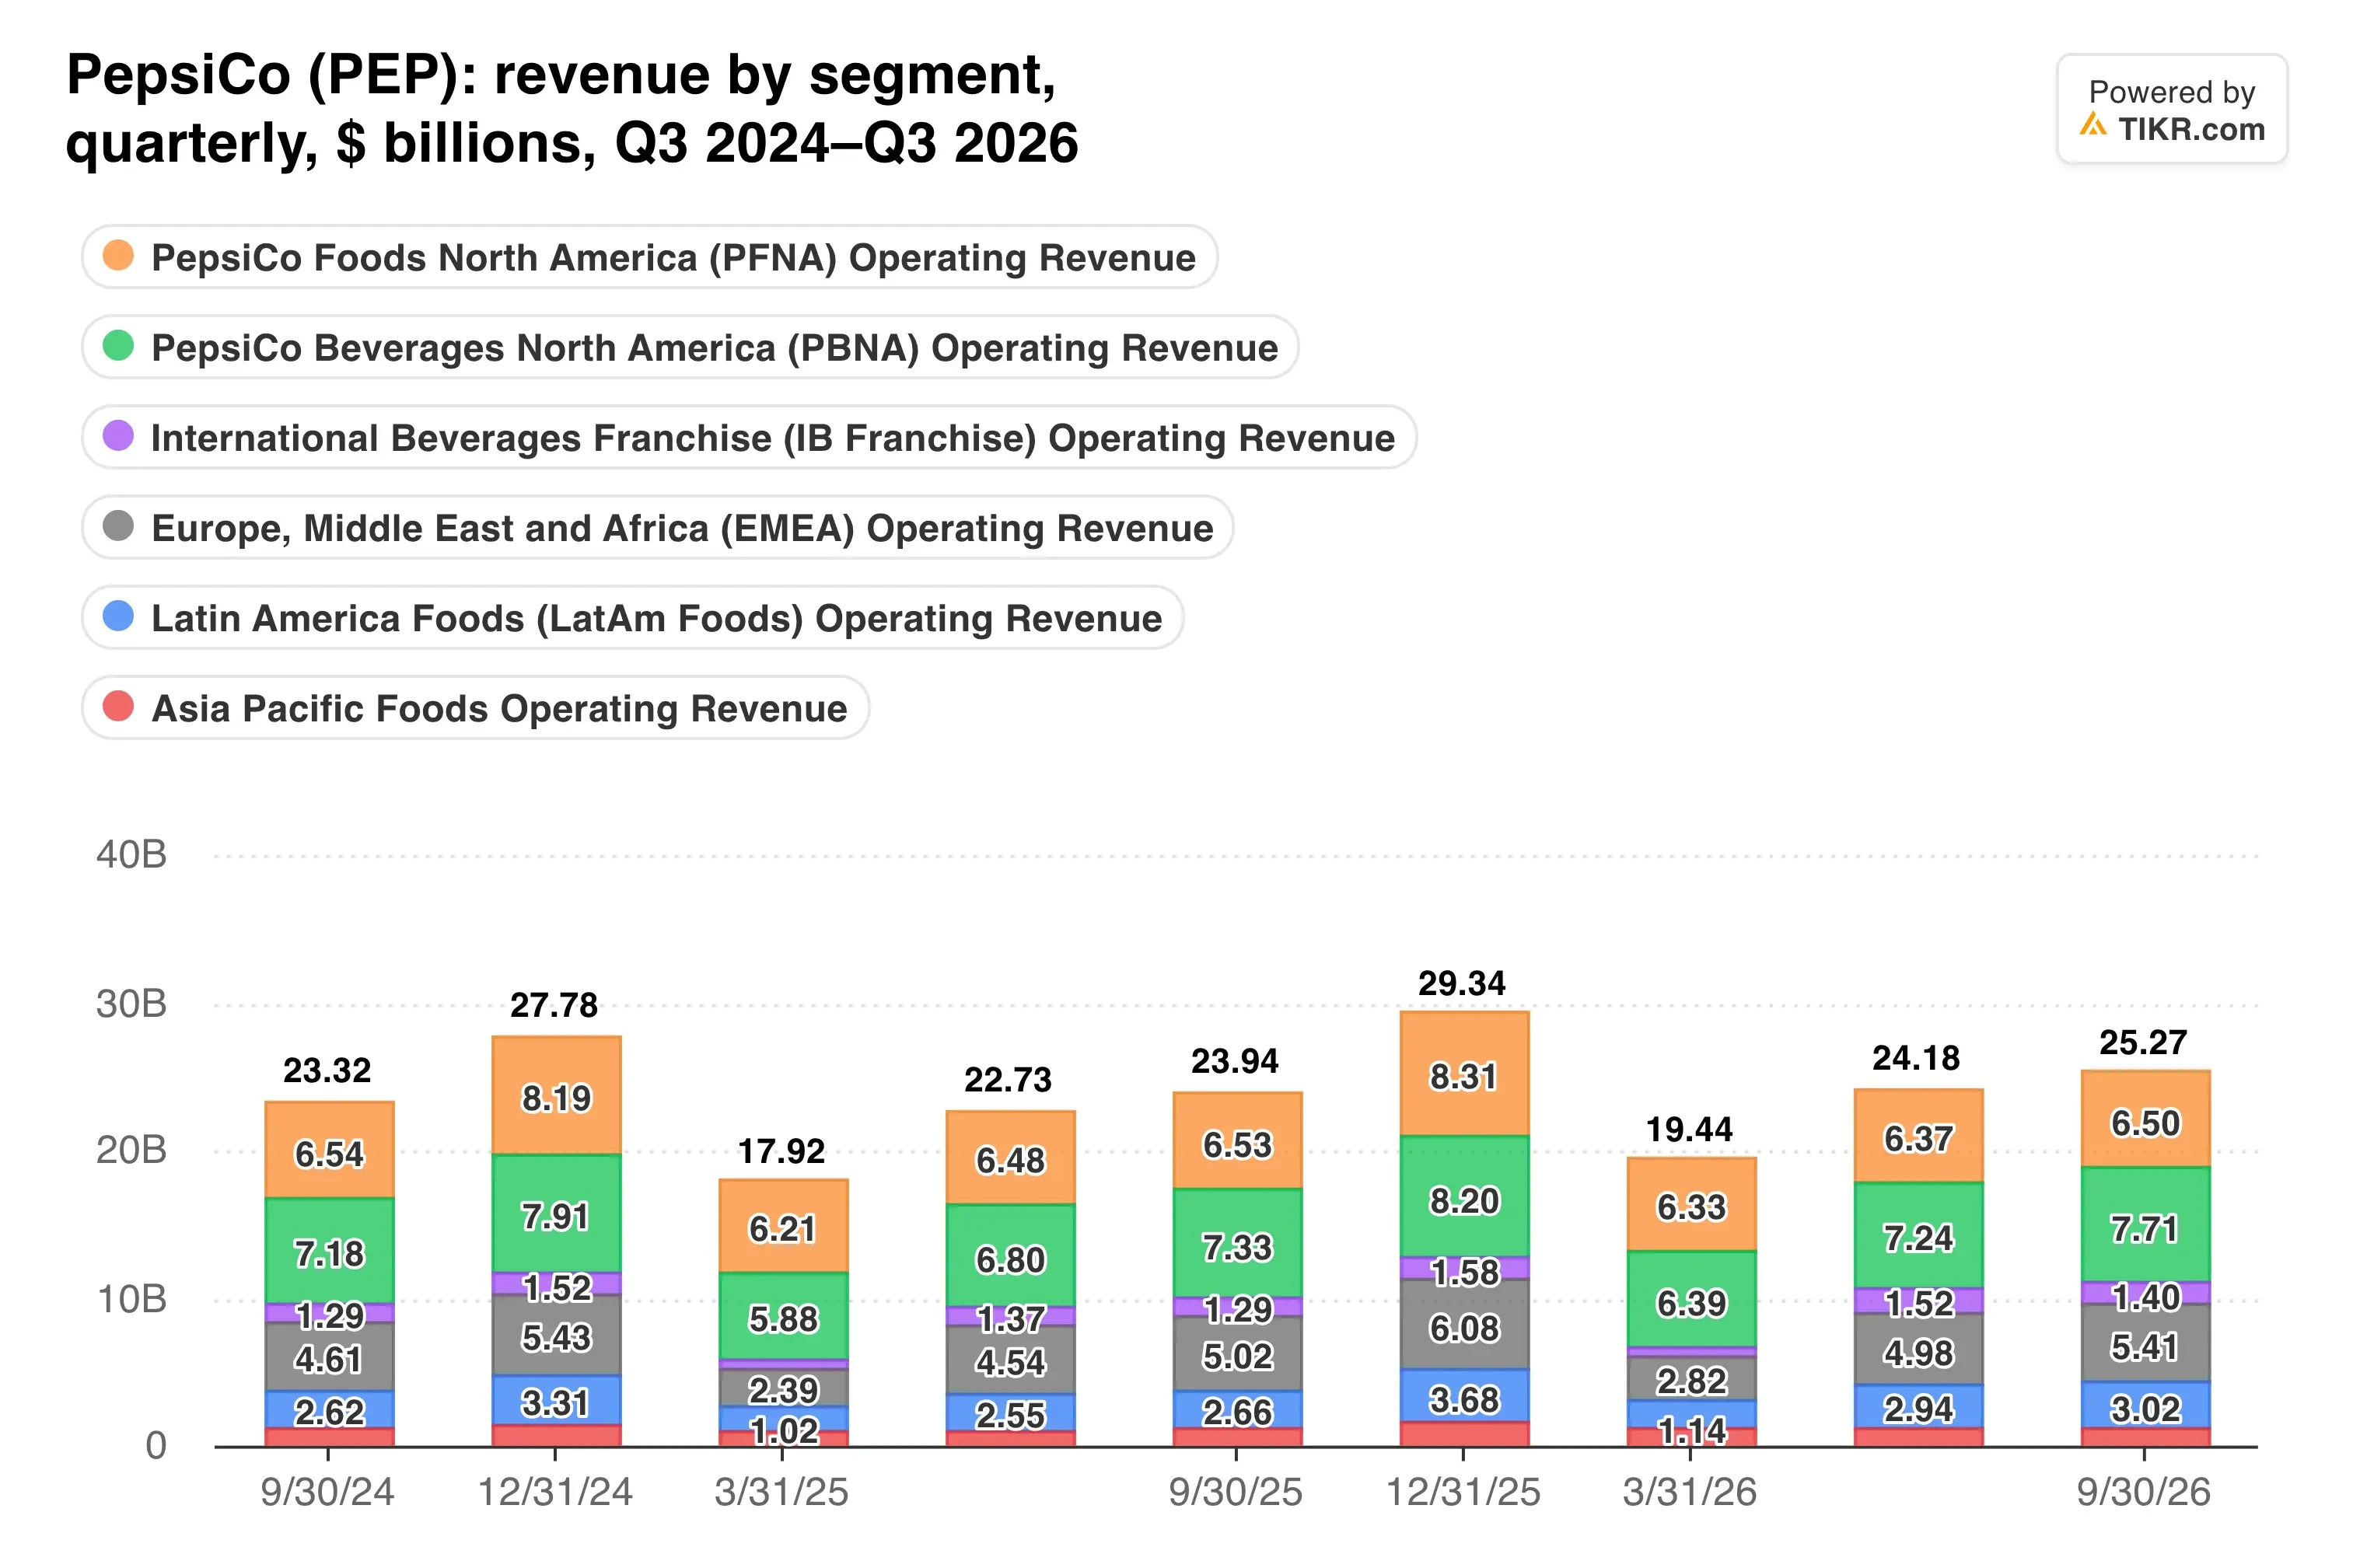
国際売上高は前年同期比9.7%増加した。北米は2.6%の増加にとどまり、そのほぼ全てが飲料事業の買収によるものだった。
国際事業が引き続き事業を支える
北米以外では、状況は大きく異なる。すべての国際セグメントで有機売上高が6%から9%の間で成長し、アジア太平洋地域のスナック販売量は11%急増した。
これらの事業は第3四半期の売上高の約44%を占めた。これらのコア営業利益は約16%増加した一方、北米のそれは約6%減少した。
顧客からのシグナルも混在している。KFCは米国の飲料事業をコカ・コーラに移管したが、ペプシコは11月6日にオーストラリア、インド、英国、スペイン、ドイツでのKFC契約を更新した。
では、ペプシコの収益性は最大のライバルと比べてどうなのか?
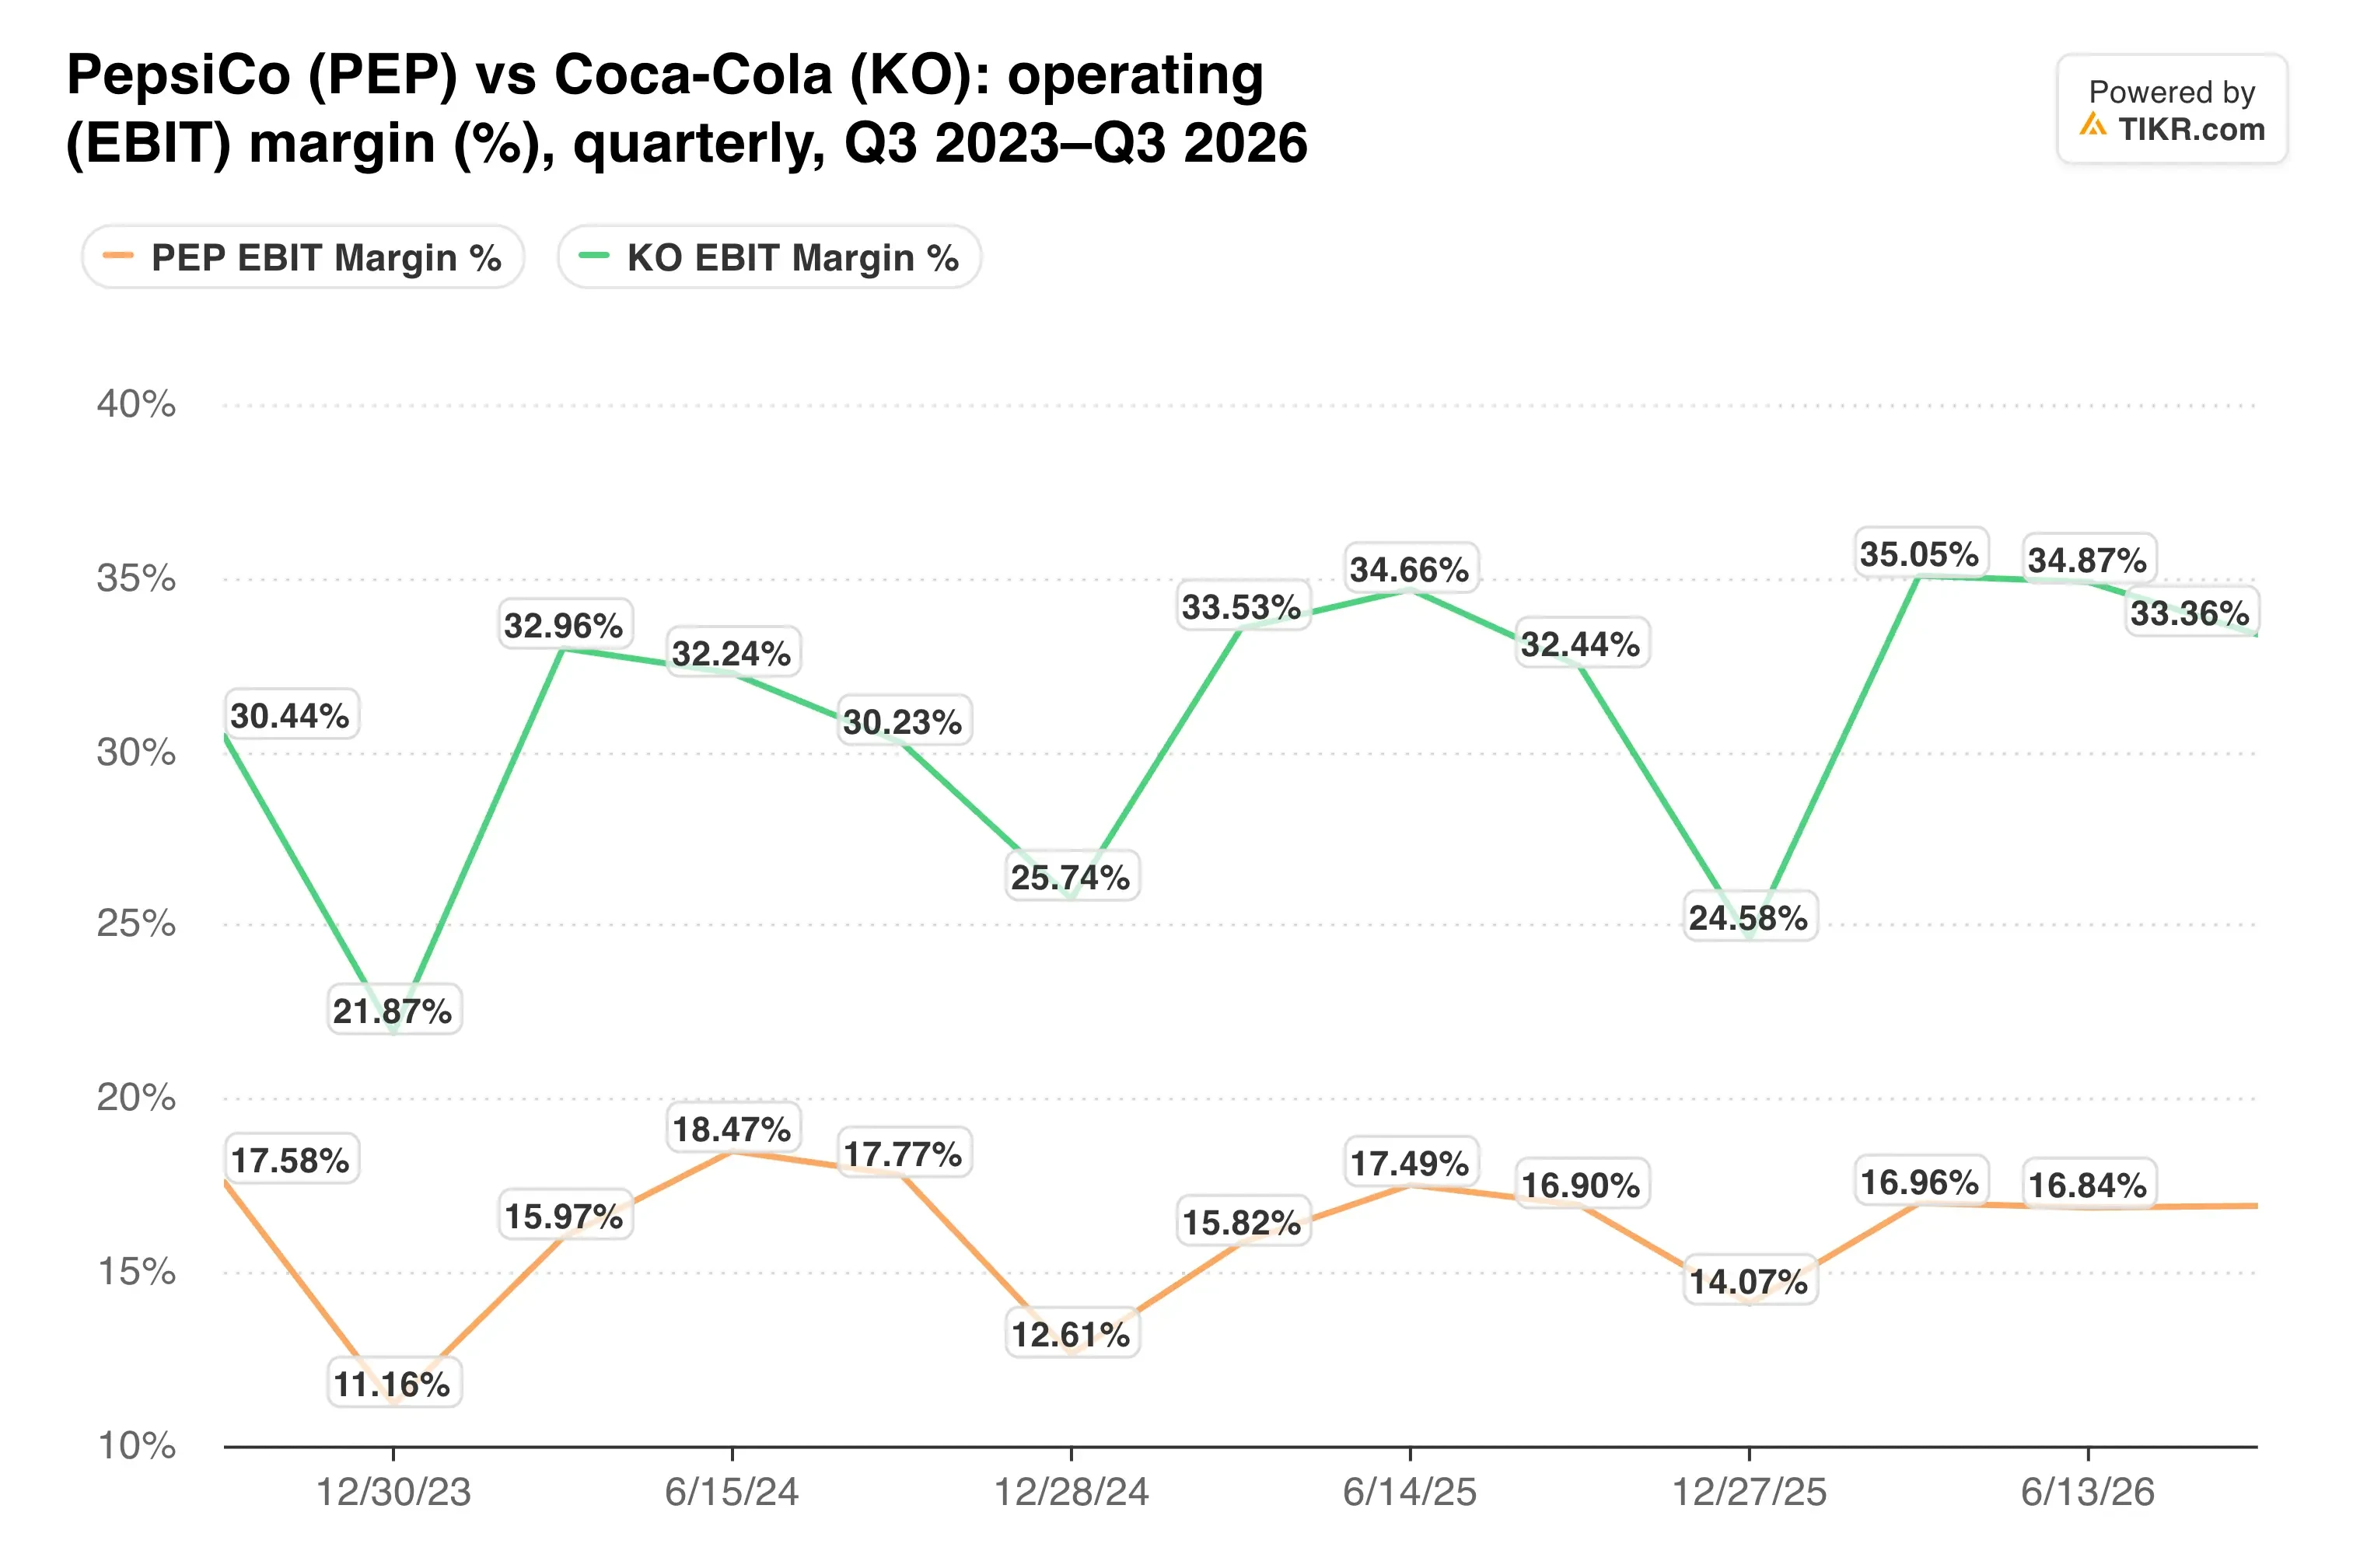
コカ・コーラは第3四半期に33.4%の営業利益率を記録し、32.0%から上昇した。そのアセットライト・モデルが格差の一部を説明するが、ペプシコのコア利益率が縮小する一方で、コカ・コーラは利益率を拡大している。
TIKRはペプシコについて25人のアナリストを追跡している。「買い」と評価しているのは何人か?
ペプシコの買い、保有、売りの格付けの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ペプシコのアナリスト格付けを見る
コスト削減がすべての資金源となる
ペプシコはすでに、2026年度のコアEPS成長率の見通しを5%から7%の下限から、2.5%から3.5%に引き下げている。さらに、第3四半期のコア営業利益の3%成長には、関税還付による4ポイントの押し上げ効果が含まれていた。これを除くと、利益は減少した。
人員削減が最初の対応策である。11月9日のメモで、北米CEOのラム・クリシュナンは「現在の我々の働き方の多くは、依然として複雑で断片的である」と記した。
アクティビストのエリオット・インベストメント・マネジメントは、約1年前に約40億ドルの株式を取得したが、その簡素化が数字に表れるのを待っている。
そして、54年連続の増配の後、現在1株あたり年5.92ドルの配当がある…
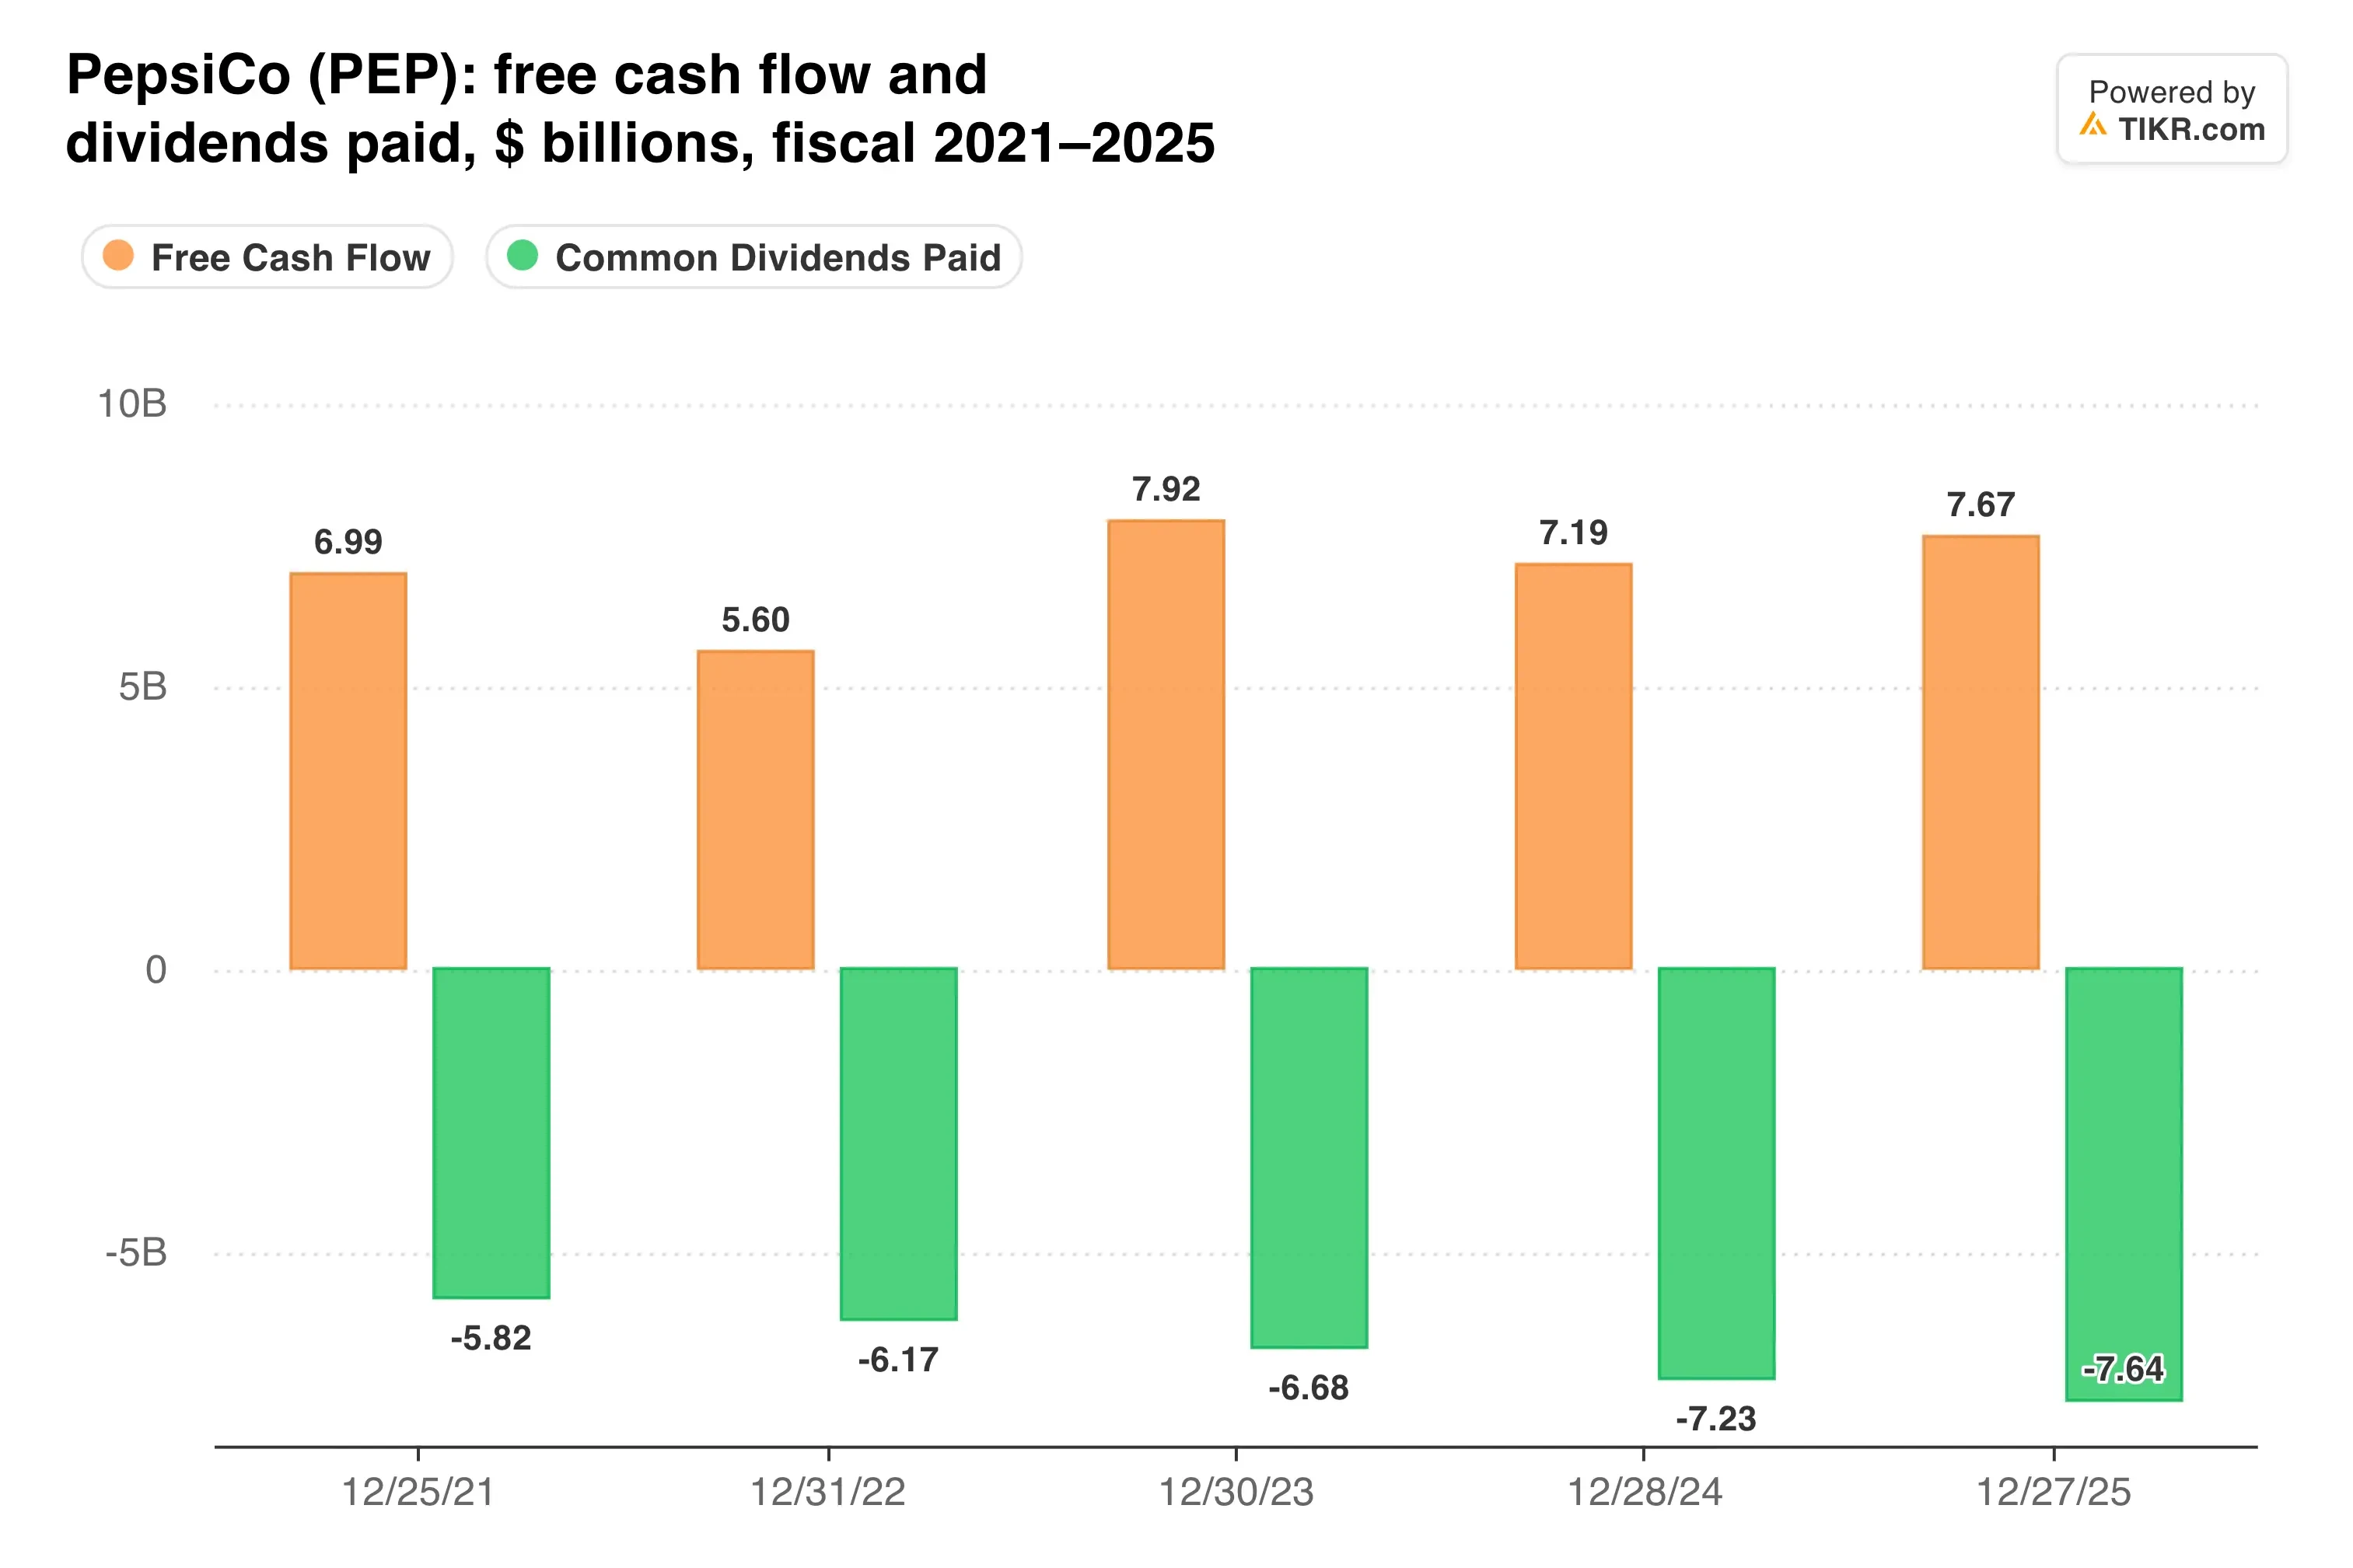
36週間を通じて、約58.6億ドルのフリーキャッシュフローは、ペプシコが配当に支払った59.4億ドルにわずかに届かなかった。自社株買いにはさらに7.39億ドルが追加された。
私の見解:バーンスタインの診断は正しく見え、関税還付がすでに国内で弱かった四半期の業績を飾った。しかし、国際事業は経営陣に時間を買えるほど急速に成長しており、格下げに追従して売るよりも株を保有するだろう。北米の販売量がプラスに転じるまでは追加購入はしない。
次のチェックポイントは、2月上旬に発表が予定されている第4四半期決算である。これにより、人員削減と新たなコスト対策が利益率の改善につながっているか、あるいはペプシコが国内でのシェア喪失を止めるためにより多くの再投資を必要としているかが明らかになるはずだ。
では、ペプシコの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ペプシコの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!