主なポイント
- Everpureの株価は12%上昇した。第3四半期の売上高が51%増の14億6000万ドルとなり、アナリスト予想の13億3000万ドルを上回ったためだ。
- Everpureはシェア獲得のために粗利益率を犠牲にしているが、利益の業績見通しが売上高の見通しよりもはるかに大きく上方修正されたことは、そのトレードオフが実を結んでいることを示している。
- 競合他社のNetAppとHPEは、いずれも今後2週間以内に決算を発表する予定だ。
- 本日の上昇前、同社株は予想PER 28倍で取引されており、過去5年間の平均である31倍を下回っていた。
Everpure (P) の株価は本日12%上昇した。第3四半期の売上高が51%増の14億6000万ドルとなり、アナリスト予想の13億3000万ドルを大きく上回ったためだ。また、通期の業績見通しを3四半期連続で上方修正した。
成長の原動力はハードウェアだった。製品売上高は77%増加し、サブスクリプションの19%増を大きく上回った。Charles Giancarlo CEOは水曜日の決算説明会で「これは市場シェアを争うゲームだ」と述べ、競合他社としてNetApp (NTAP) とHPE (HPE) を挙げた。
利益の伸びが売上高を上回る
Everpureは現在、2027年度の売上高見通しを50億3000万ドル~50億7000万ドルから、52億ドル~52億1000万ドルに上方修正している。非GAAP営業利益の見通しは、中間値で約14%上方修正され、10億8000万ドル~10億9000万ドルとなった。一方、売上高の見通しは約3%の上方修正に留まった。第3四半期の非GAAP営業利益率は、前年同期の20.3%から23.6%に上昇した。アナリストは、今期の調整後EPSを2.81ドル、来期を4.22ドルと予想している。
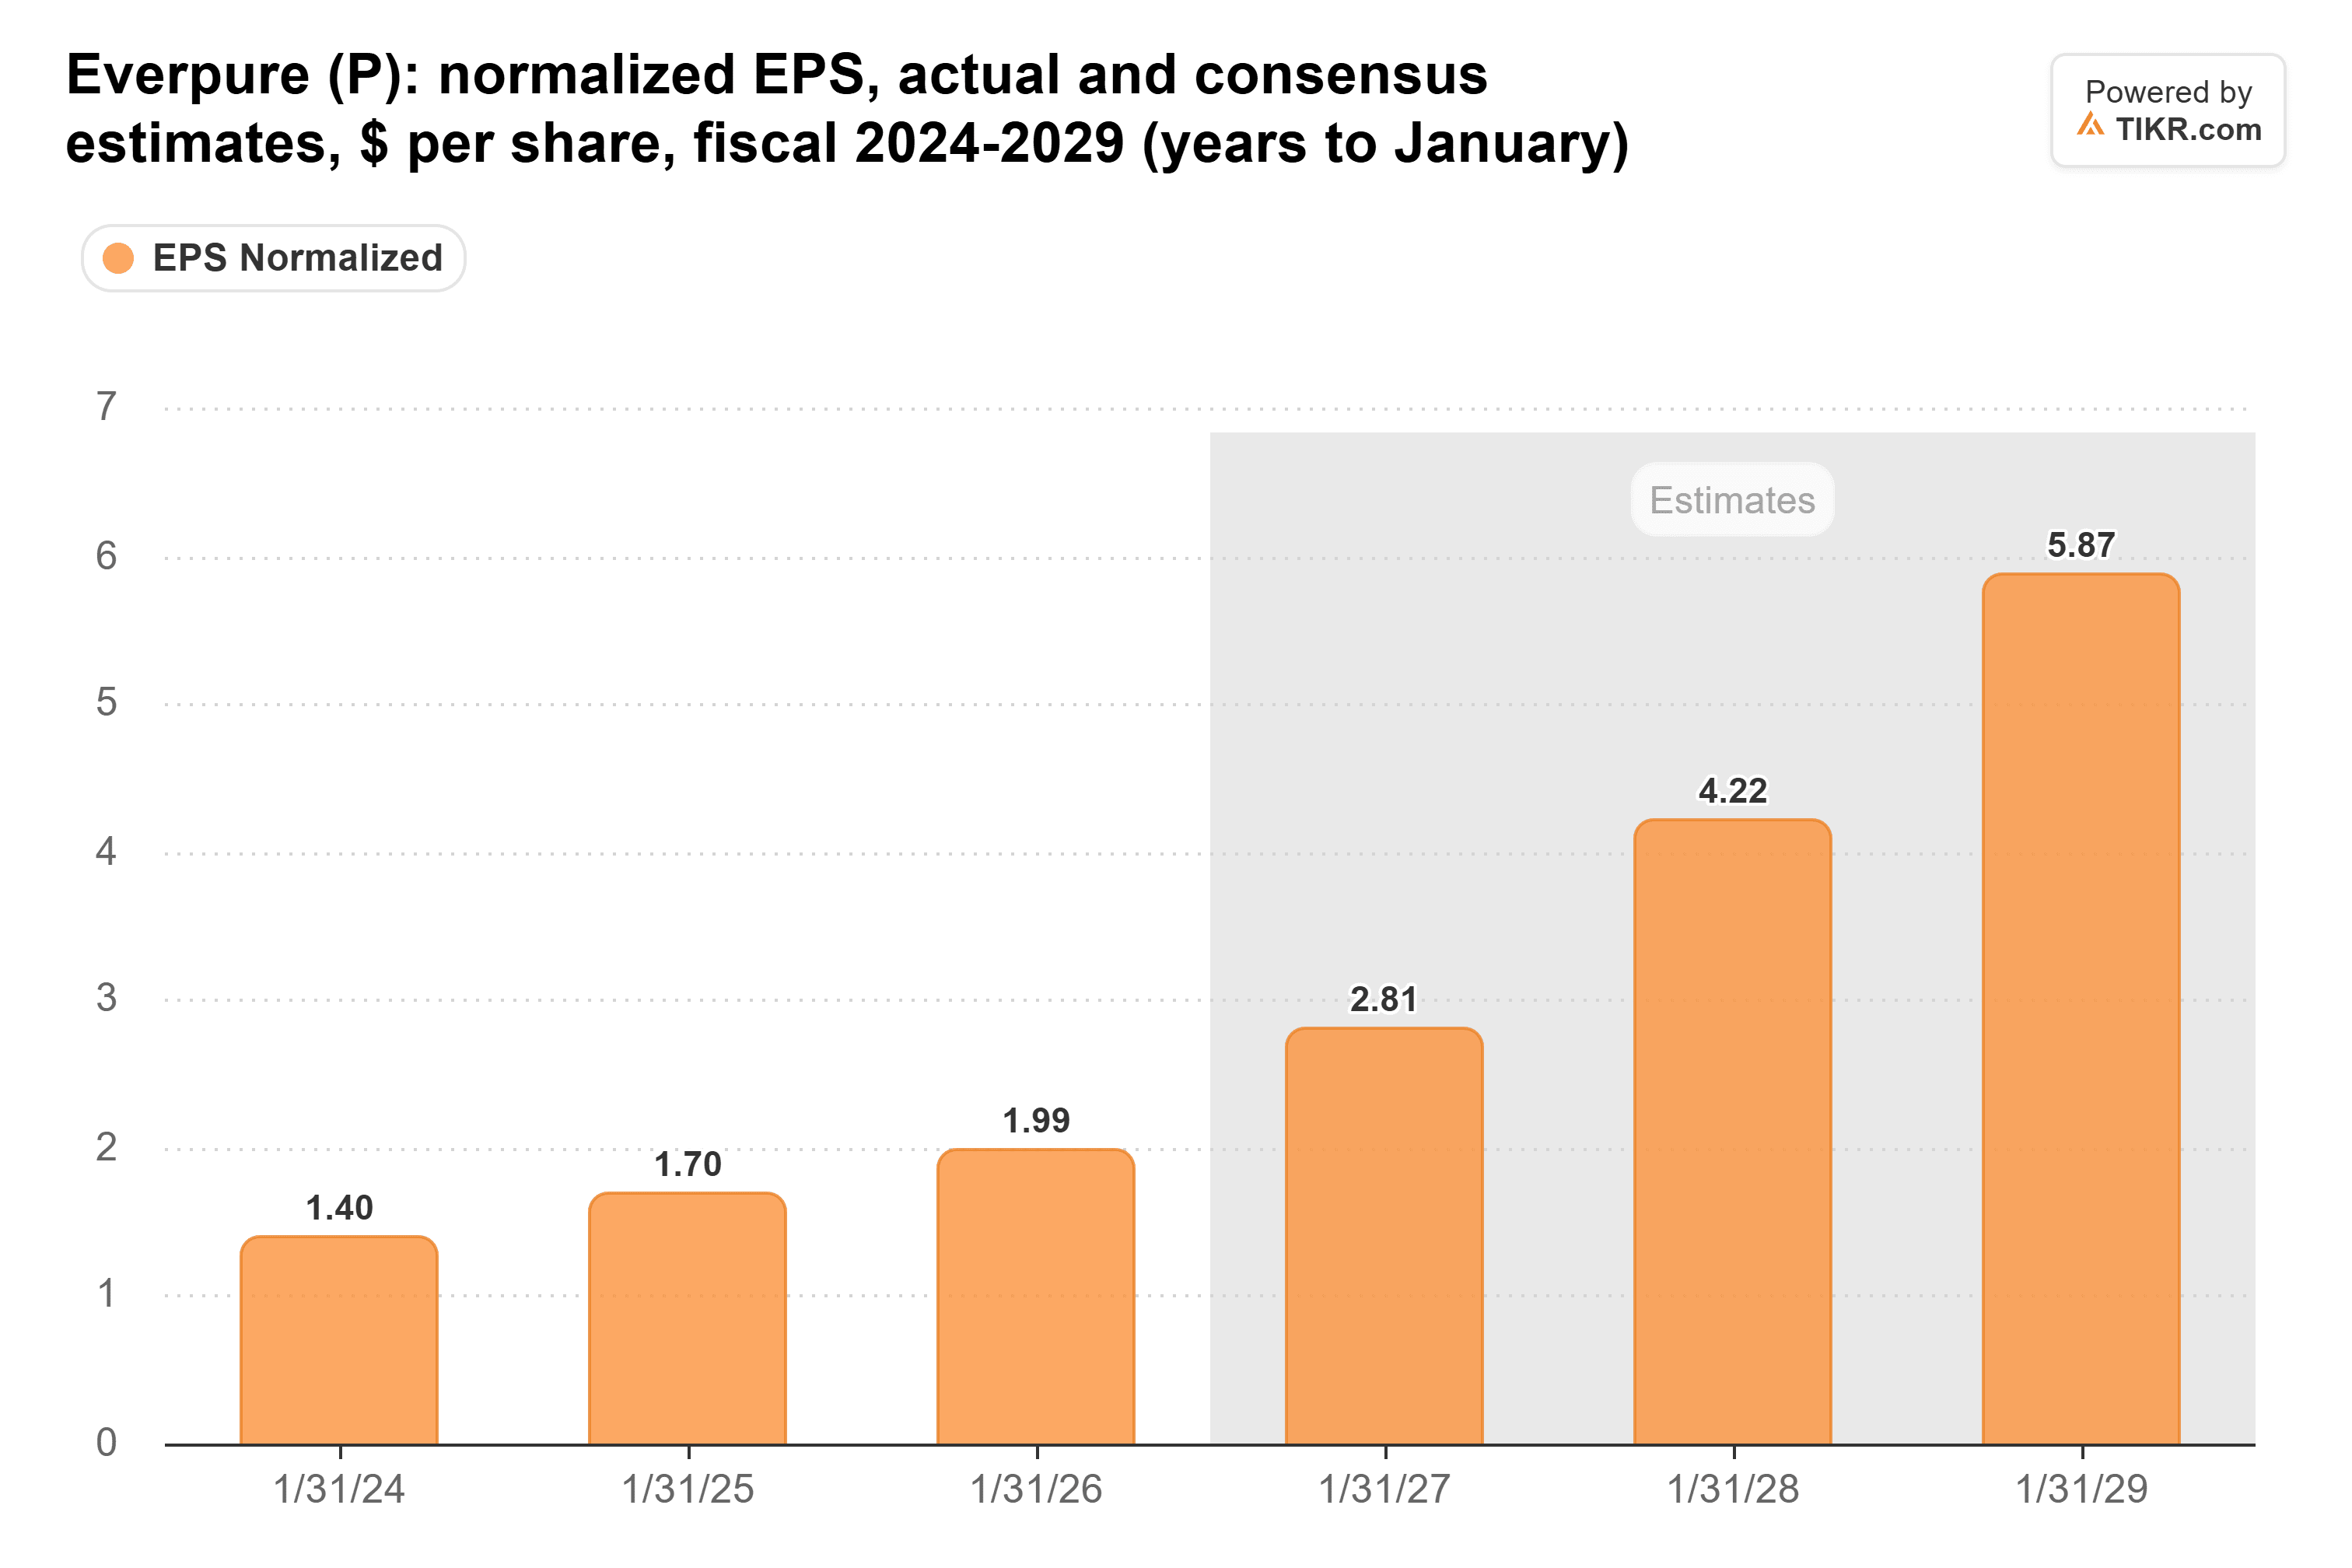
利益見通しの大幅な上方修正により、今期のEPS予想も引き上げられるはずだ。
同社株は、自社の歴史的な水準と比較しても依然として割高とは言えない。水曜日の終値時点で予想PER 28倍で取引されており、過去5年間の平均である31倍を下回っている。
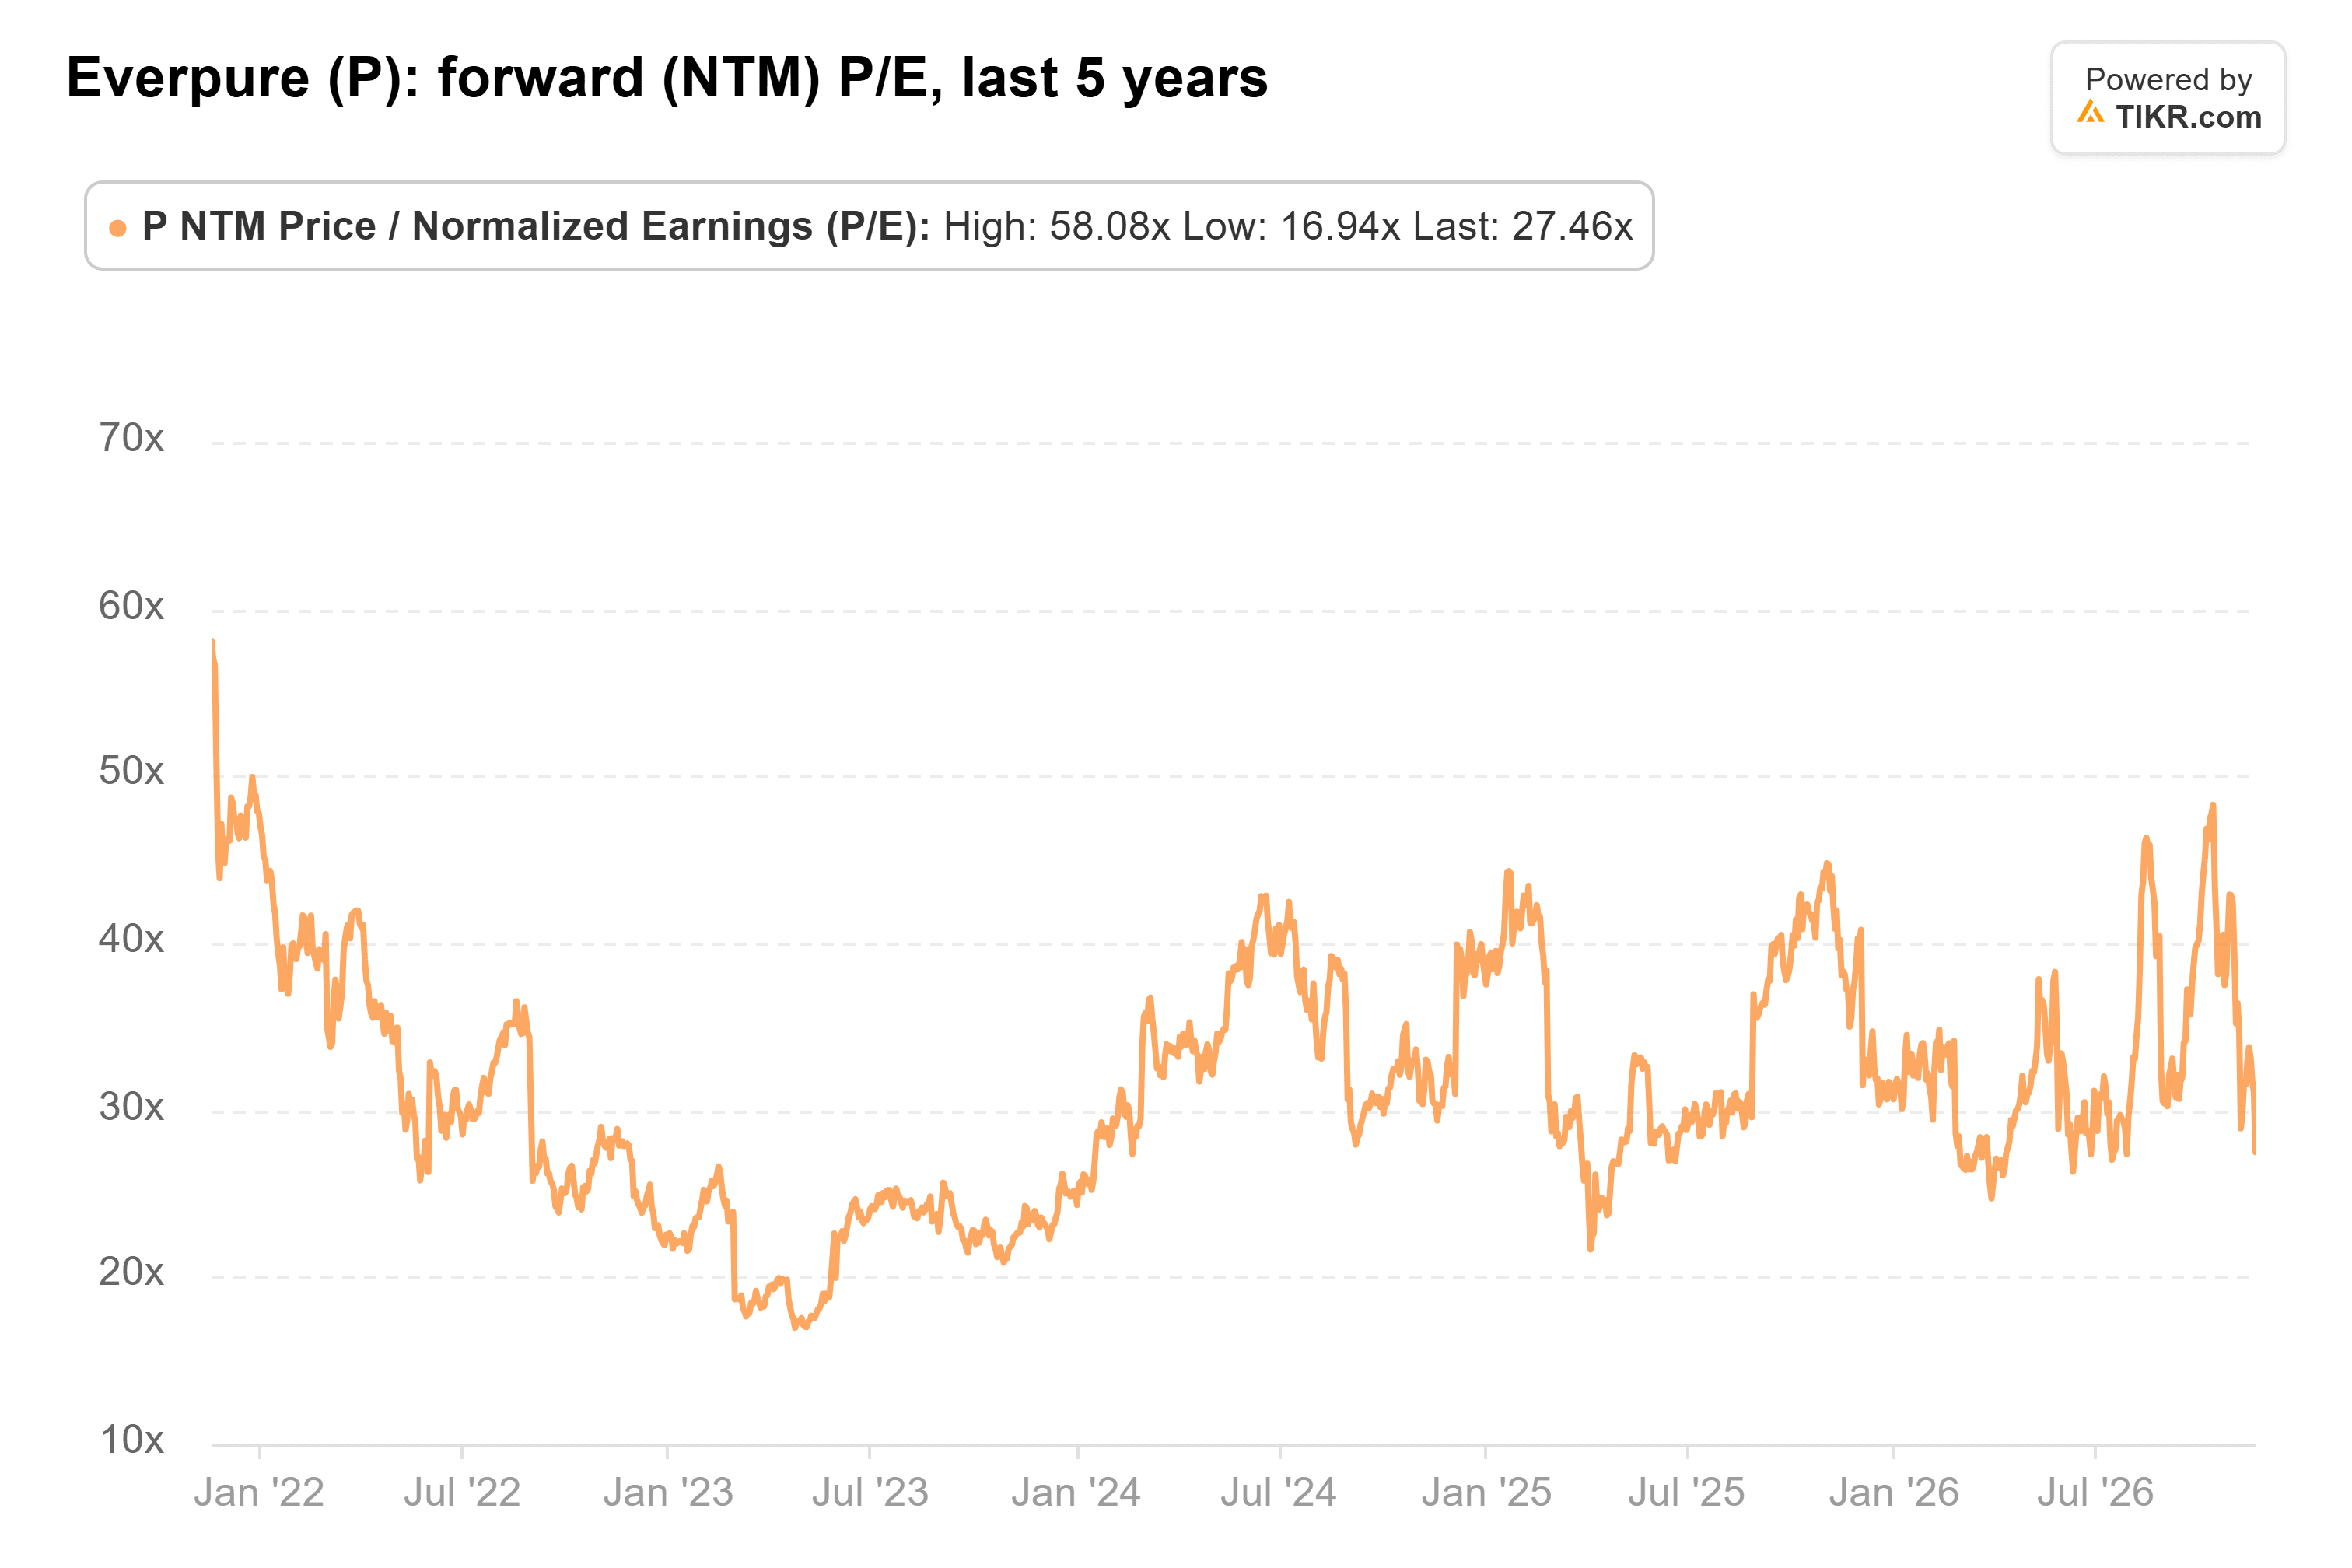
本日の価格では約30倍であり、依然としてこの平均を下回っている。
TIKRはEverpureについて20人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Everpureの「買い」「保有」「売り」の評価の内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Everpureのアナリスト評価を見る
粗利益率はシェア獲得の代償
懸念材料は粗利益率で、4四半期連続で低下している。
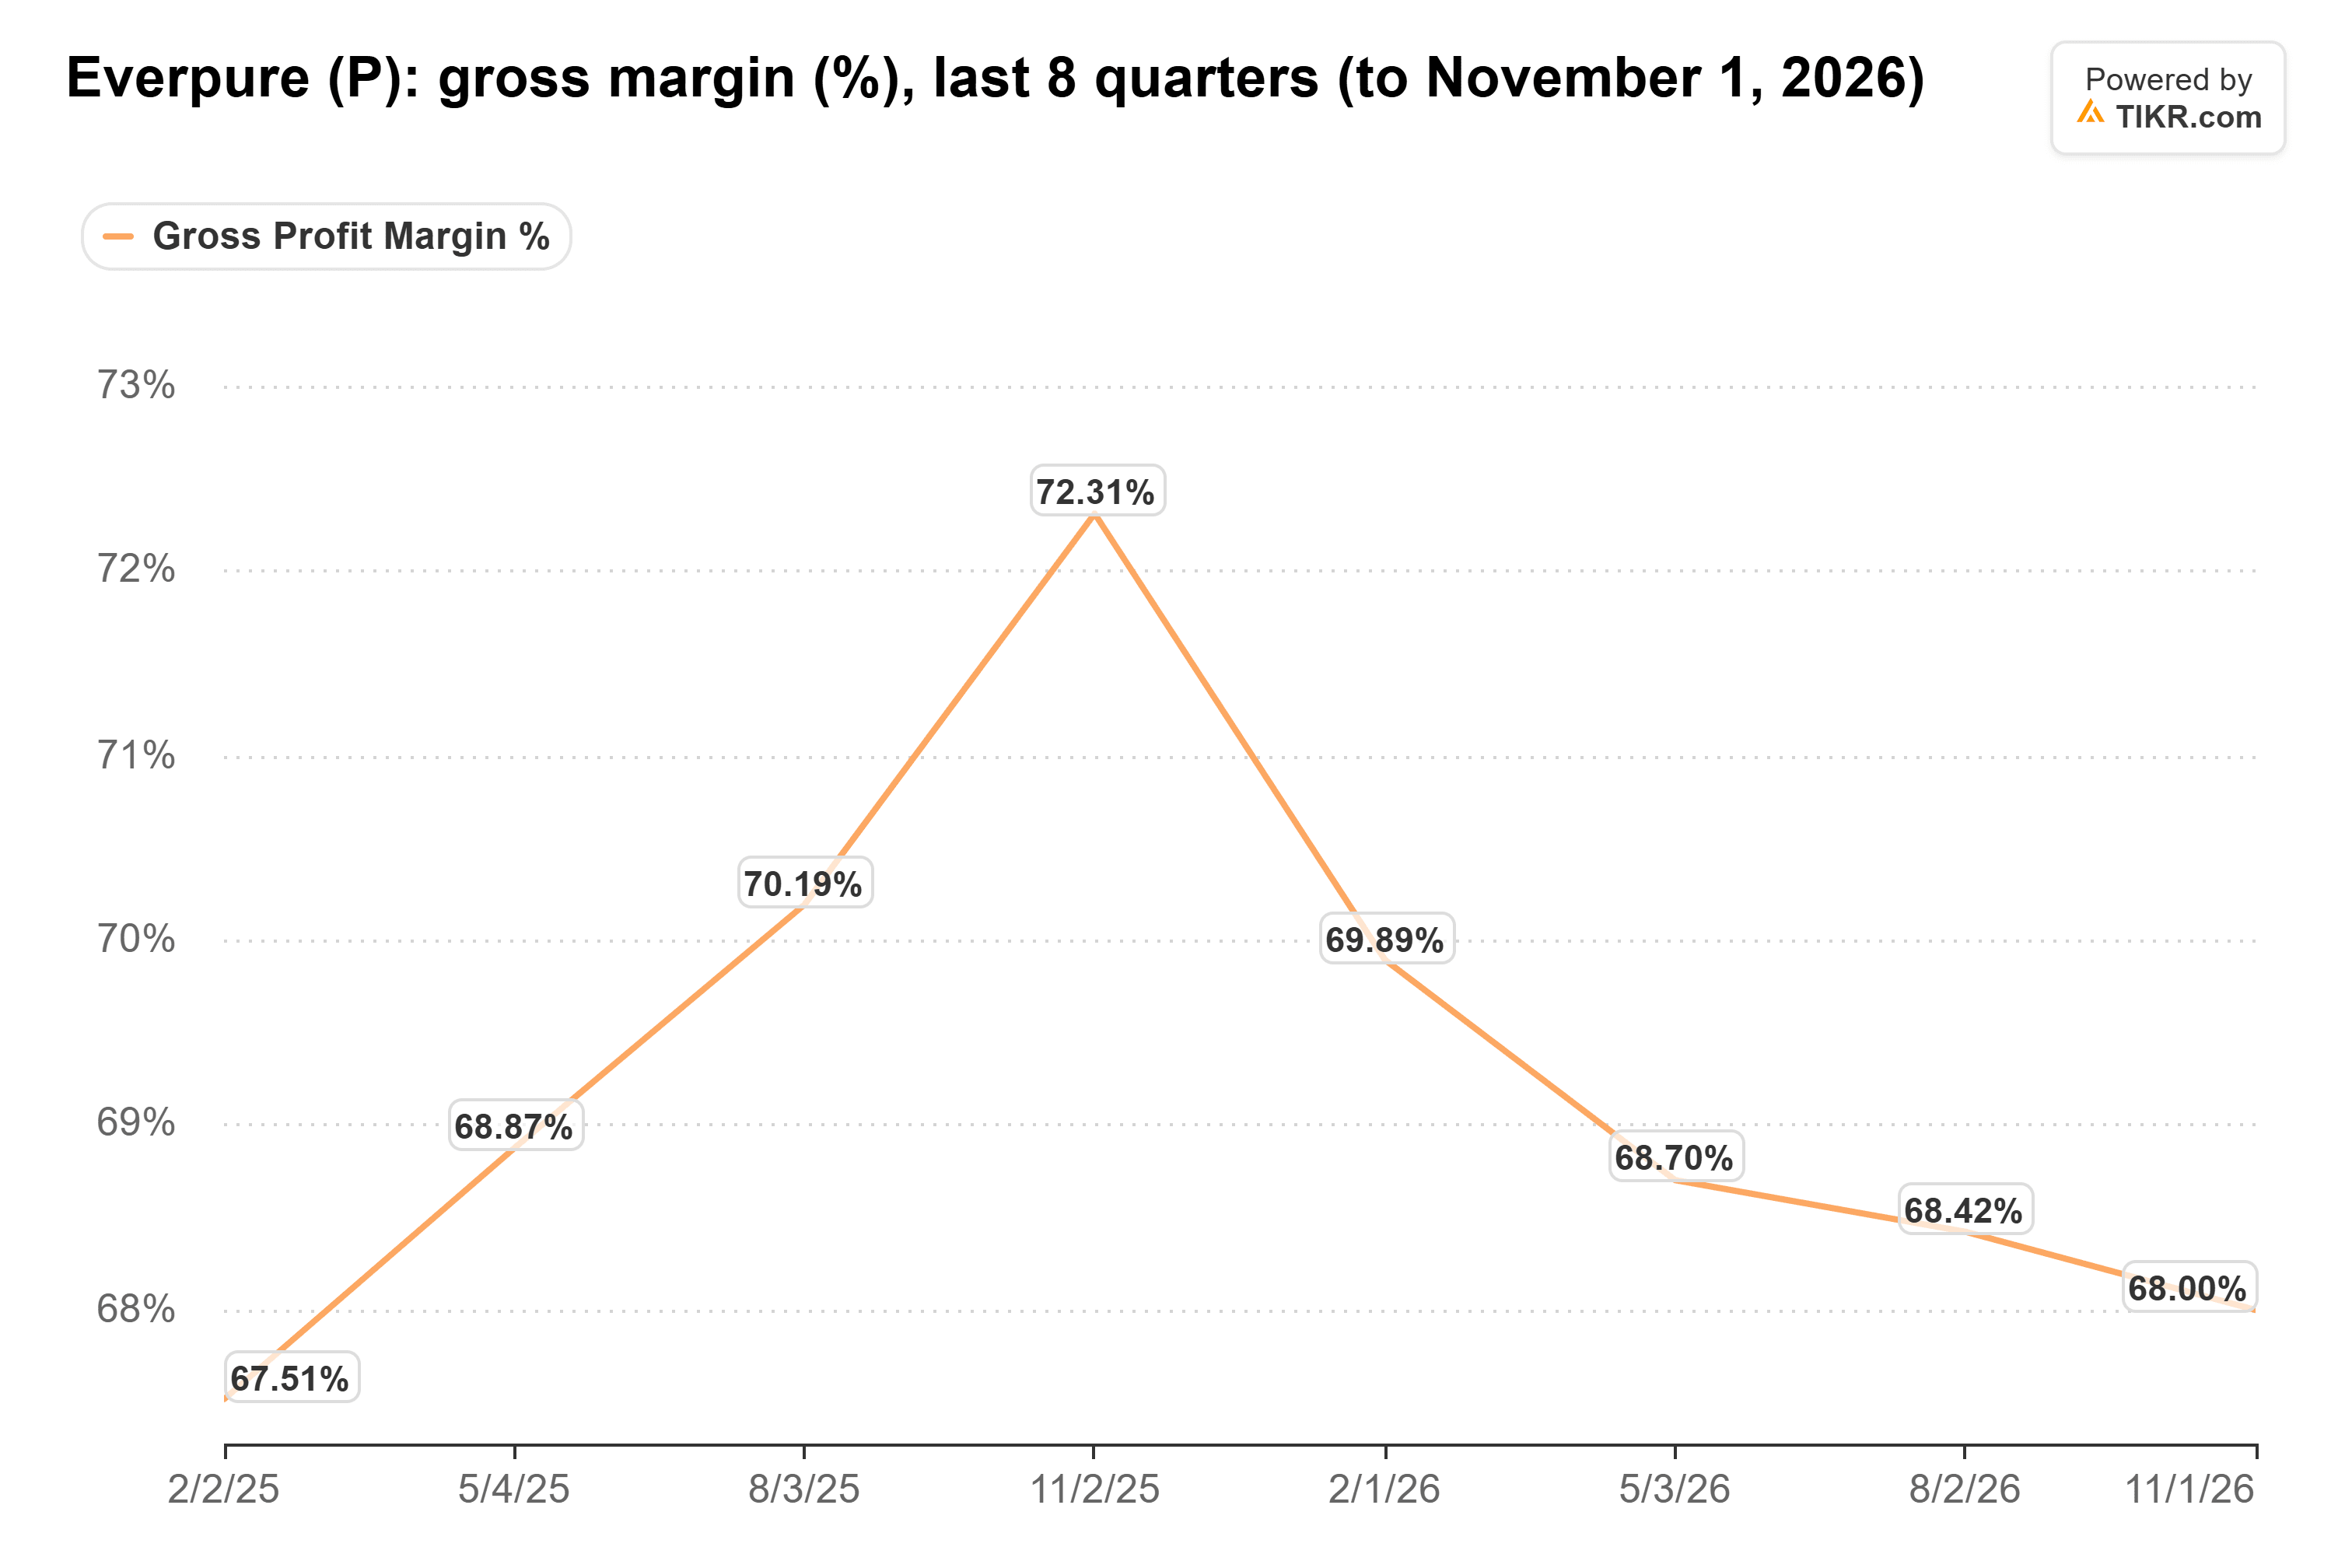
この低下の大部分はハードウェア自体に起因しており、その粗利益率は前年同期の71.6%から66.7%に低下した。Barclaysは今朝、価格設定への懸念を理由に目標株価を引き下げた。
NetAppは現時点では持ちこたえている。7月四半期のオールフラッシュ・アレイの売上高は47%増の13億ドルに達した。しかし、10月四半期の非GAAP粗利益率の見通しを70.6%から67%~68%に下方修正した。12月初旬の決算発表時に、この範囲内に収まるだろうか?
HPEはよりリスクにさらされているように見える。7月四半期のストレージ売上高は10%増の13億ドルに留まり、来週決算を発表する予定だ。もしHPEの成長がこのままEverpureに大きく遅れをとり続けるならば、EverpureはHPEからシェアを奪っていることになる。
取る価値のあるトレードオフ
粗利益率4ポイントの低下と引き換えに、51%の成長と上昇する営業利益率を得られるのであれば、私は喜んでこのトレードオフを受け入れる。次の検証は来年初めの第4四半期決算で行われる。売上高が少なくとも15億ドル、非GAAP営業利益が少なくとも3億5000万ドル(見通しの下限)に達すれば、この戦略が依然として有効であることが示されるだろう。
では、Everpureの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Everpureの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!