


主なポイント
- ディズニーの第4四半期(会計年度)の調整後EPSは1.11ドルから1.77ドルに上昇し、予想の1.67ドルを上回った。売上高は16%増の259億ドルに達したが、これは53週目という追加の週の影響も一部含まれている。
- ストリーミング事業の営業利益は2倍の8億2400万ドルとなったが、ディズニーは来四半期からこの数値の開示を停止する予定だ。
- ディズニーは、年間約30億ドルのコスト削減を追求しながら、会計年度2027年のコンテンツ投資を約9%増の約260億ドルに引き上げる計画である。
- 業績見通しが維持されれば、2月の決算報告では約54億ドルのセグメント営業利益が示される見込みだ。
ウォルト・ディズニー(DIS)は火曜日、ウォールストリートの予想を上回る業績を報告したが、同時に投資家が最も注目する数値の一つを開示から外すことを発表した。
LSEGのデータによると、第4四半期(会計年度)の調整後EPSは1.11ドルから1.77ドルに上昇し、アナリストが予想していた1.67ドルを上回った。売上高は16%増の259億ドルに達したが、53週目という追加の週が両方の数値を押し上げている。その週を除いても、調整後EPSは43%増の1.59ドルとなった。
株価は取引開始後に約2%上昇した。しかし、同じ決算リリースの中で、ディズニーはストリーミング事業の営業利益の報告を停止すると発表した。まさにその事業が本格的な利益の源泉として見え始めた矢先のことだ。
これが重要なのは、Netflix(NFLX)が第3四半期に34.6%の営業利益率を記録しており、ディズニーのストリーミング利益率はその差を測る最も明確な指標だったからだ。
全てのセグメントが貢献
10月3日に終了した四半期では、3つのセグメント全てで利益が大幅に増加した:
- エンターテインメント部門の営業利益は92%増の13億3000万ドル(売上高17%増)。
- スポーツ部門の営業利益は53%増の13億9000万ドル(ESPNがNFLで過去最高の視聴者数を記録)。
- エクスペリエンス部門の営業利益は20%増の22億5000万ドル(第4四半期としては過去最高)。
通期では、売上高は8%増の1023億ドルに達し、堅調な成長を維持している…
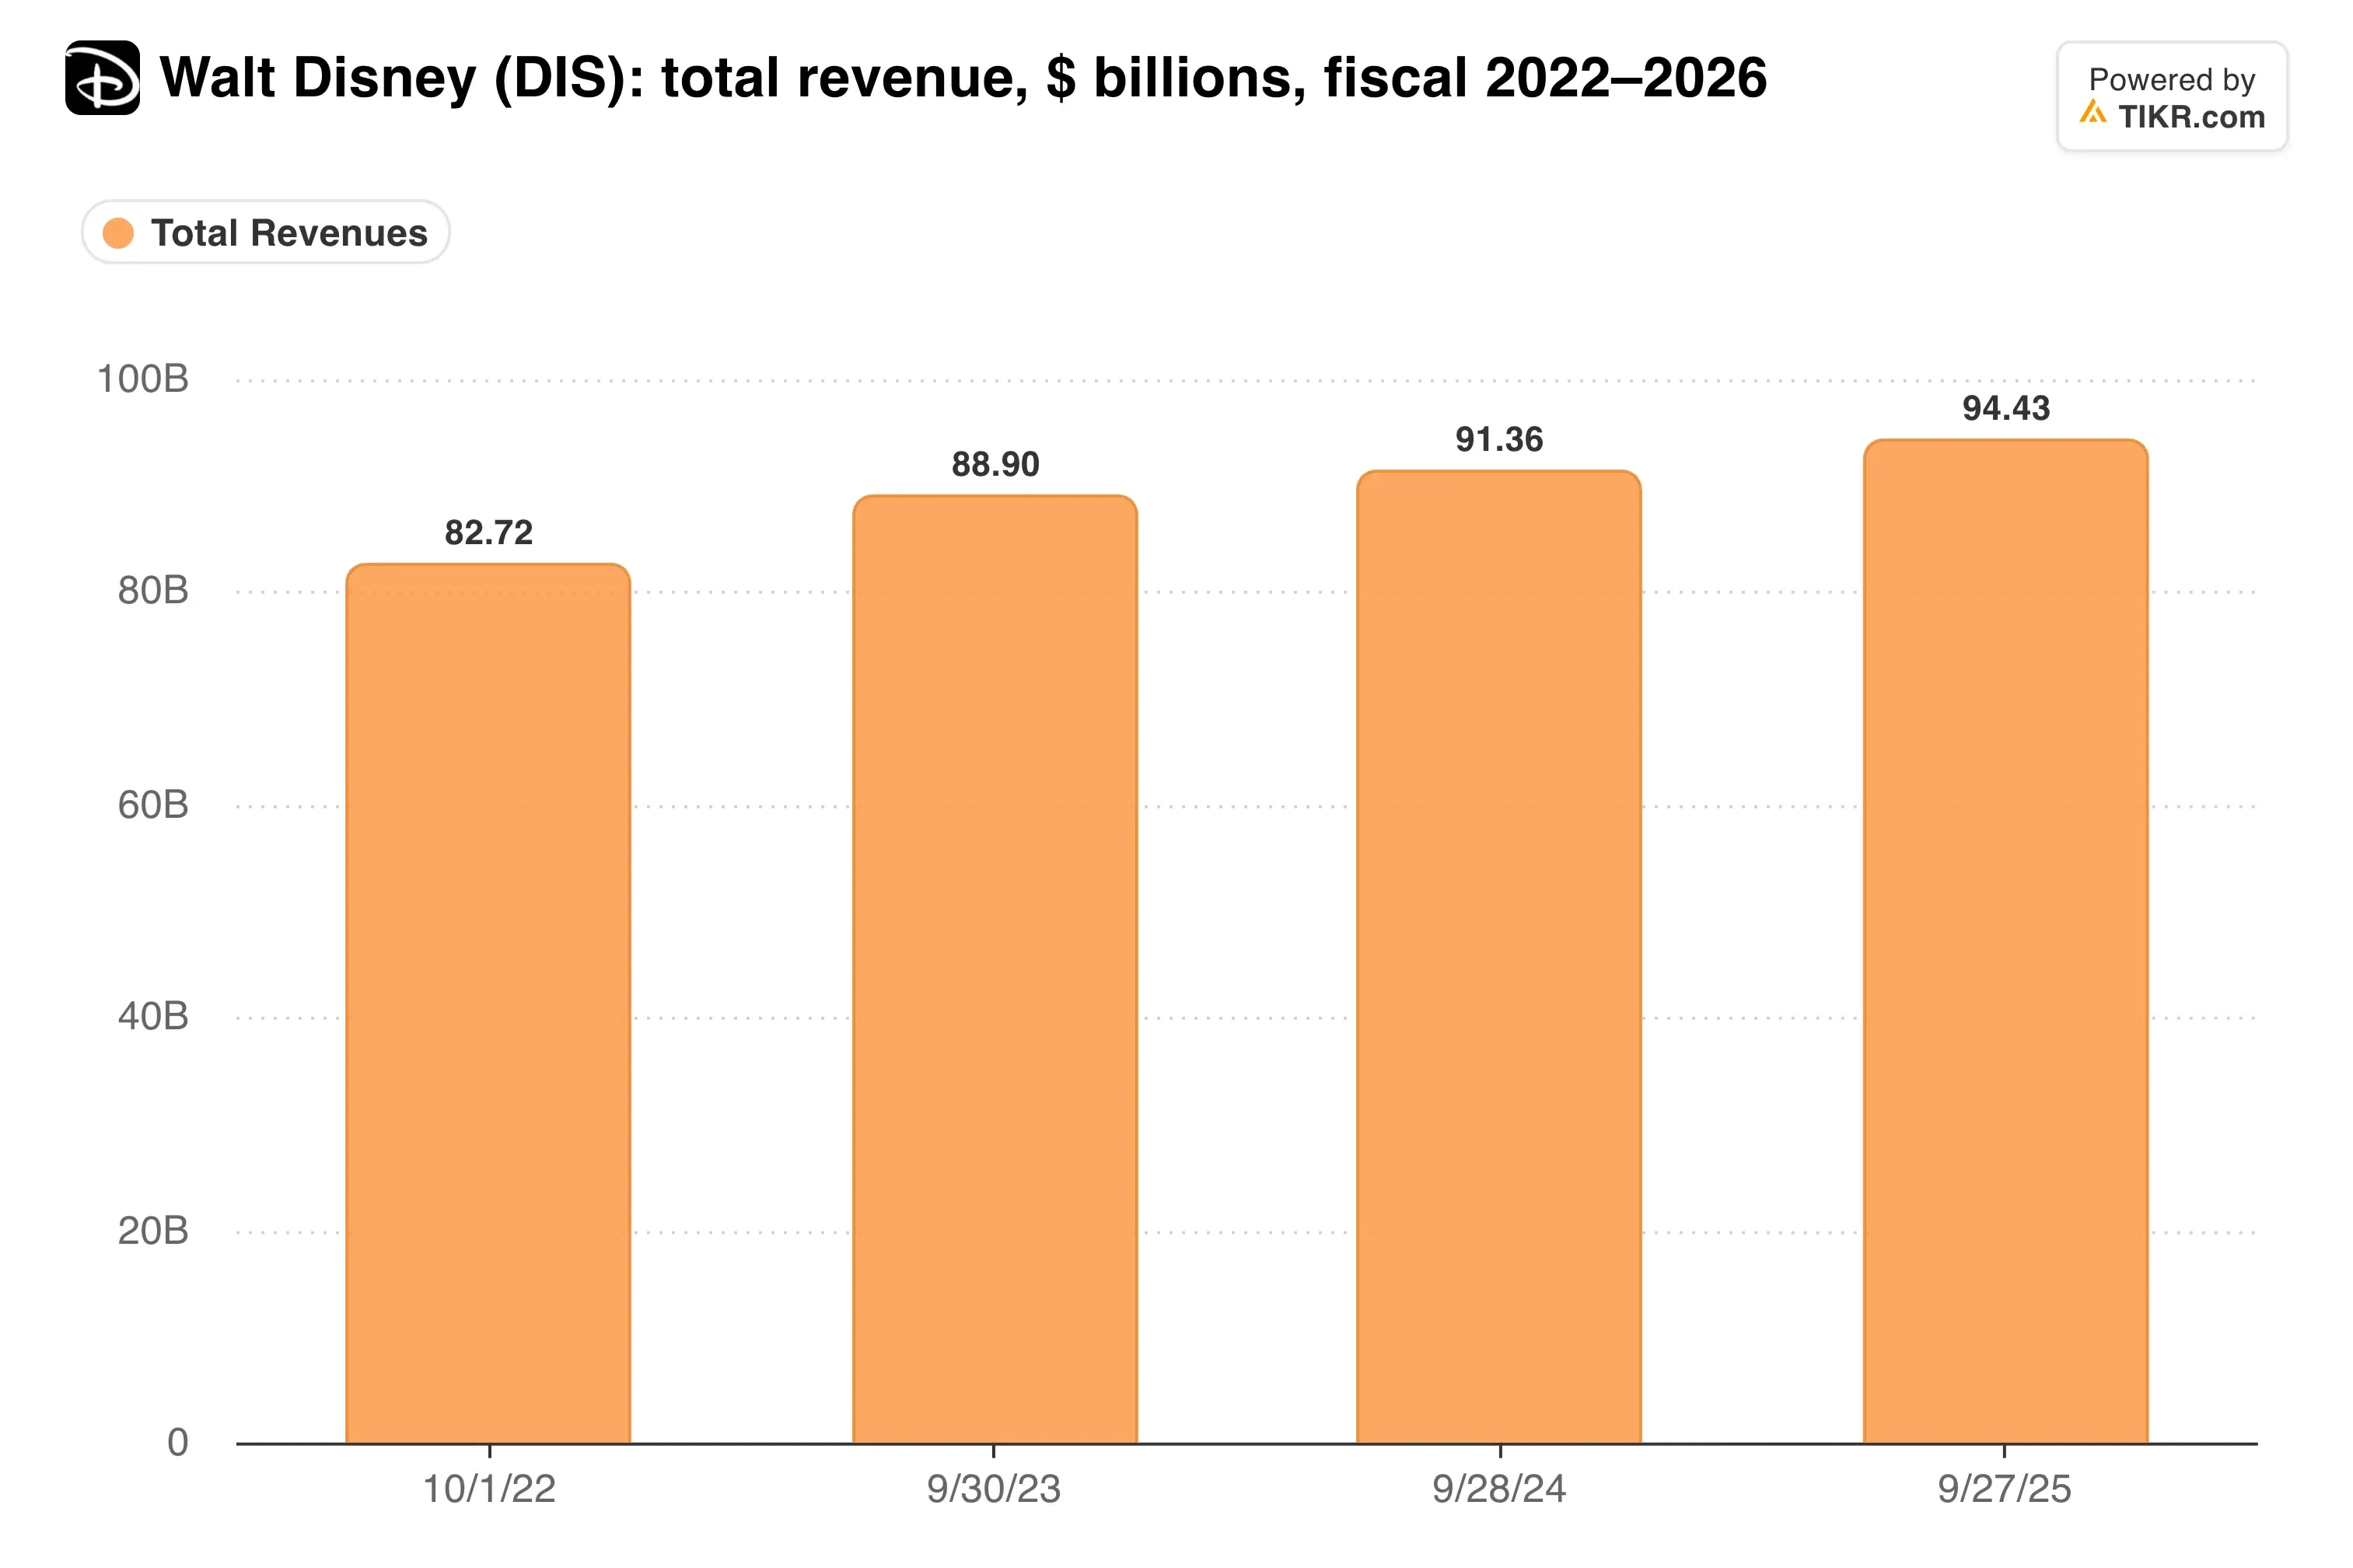
追加の週はそのうち約16億ドル、つまり成長率の約2ポイント分を占めている。
株主も恩恵を受けた。ディズニーは会計年度2026年に90億ドルの自社株買いを実施した後、年間配当を33%引き上げて1株あたり2.00ドルとした。今年も約90億ドルの自社株買いを計画している。
ストリーミング利益が「闇」へ
ディズニーのストリーミング事業は四半期で8億2400万ドルの利益を計上し、1年前の4億200万ドルの2倍となった。通期のストリーミング営業利益は25億7000万ドルに達し、会計年度2025年の13億ドルのほぼ2倍、利益率は11.5%だった。
来四半期から、この項目は消える。経営陣は現在、エンターテインメントを一つの事業として運営しており、代わりにセグメント利益をより詳細な売上高の内訳とともに報告する予定だ。
この論理を全ての人が受け入れているわけではない。フォレスターのリサーチディレクター、マイク・プルーはロイターに対し、この動きは「重要なストリーミング業績指標を実質的に隠すには、あまりにも早すぎる」と述べた。
では、ディズニーは最大のストリーミング競合他社と比べて、収益性の面でまだどれだけ遅れをとっているのだろうか?
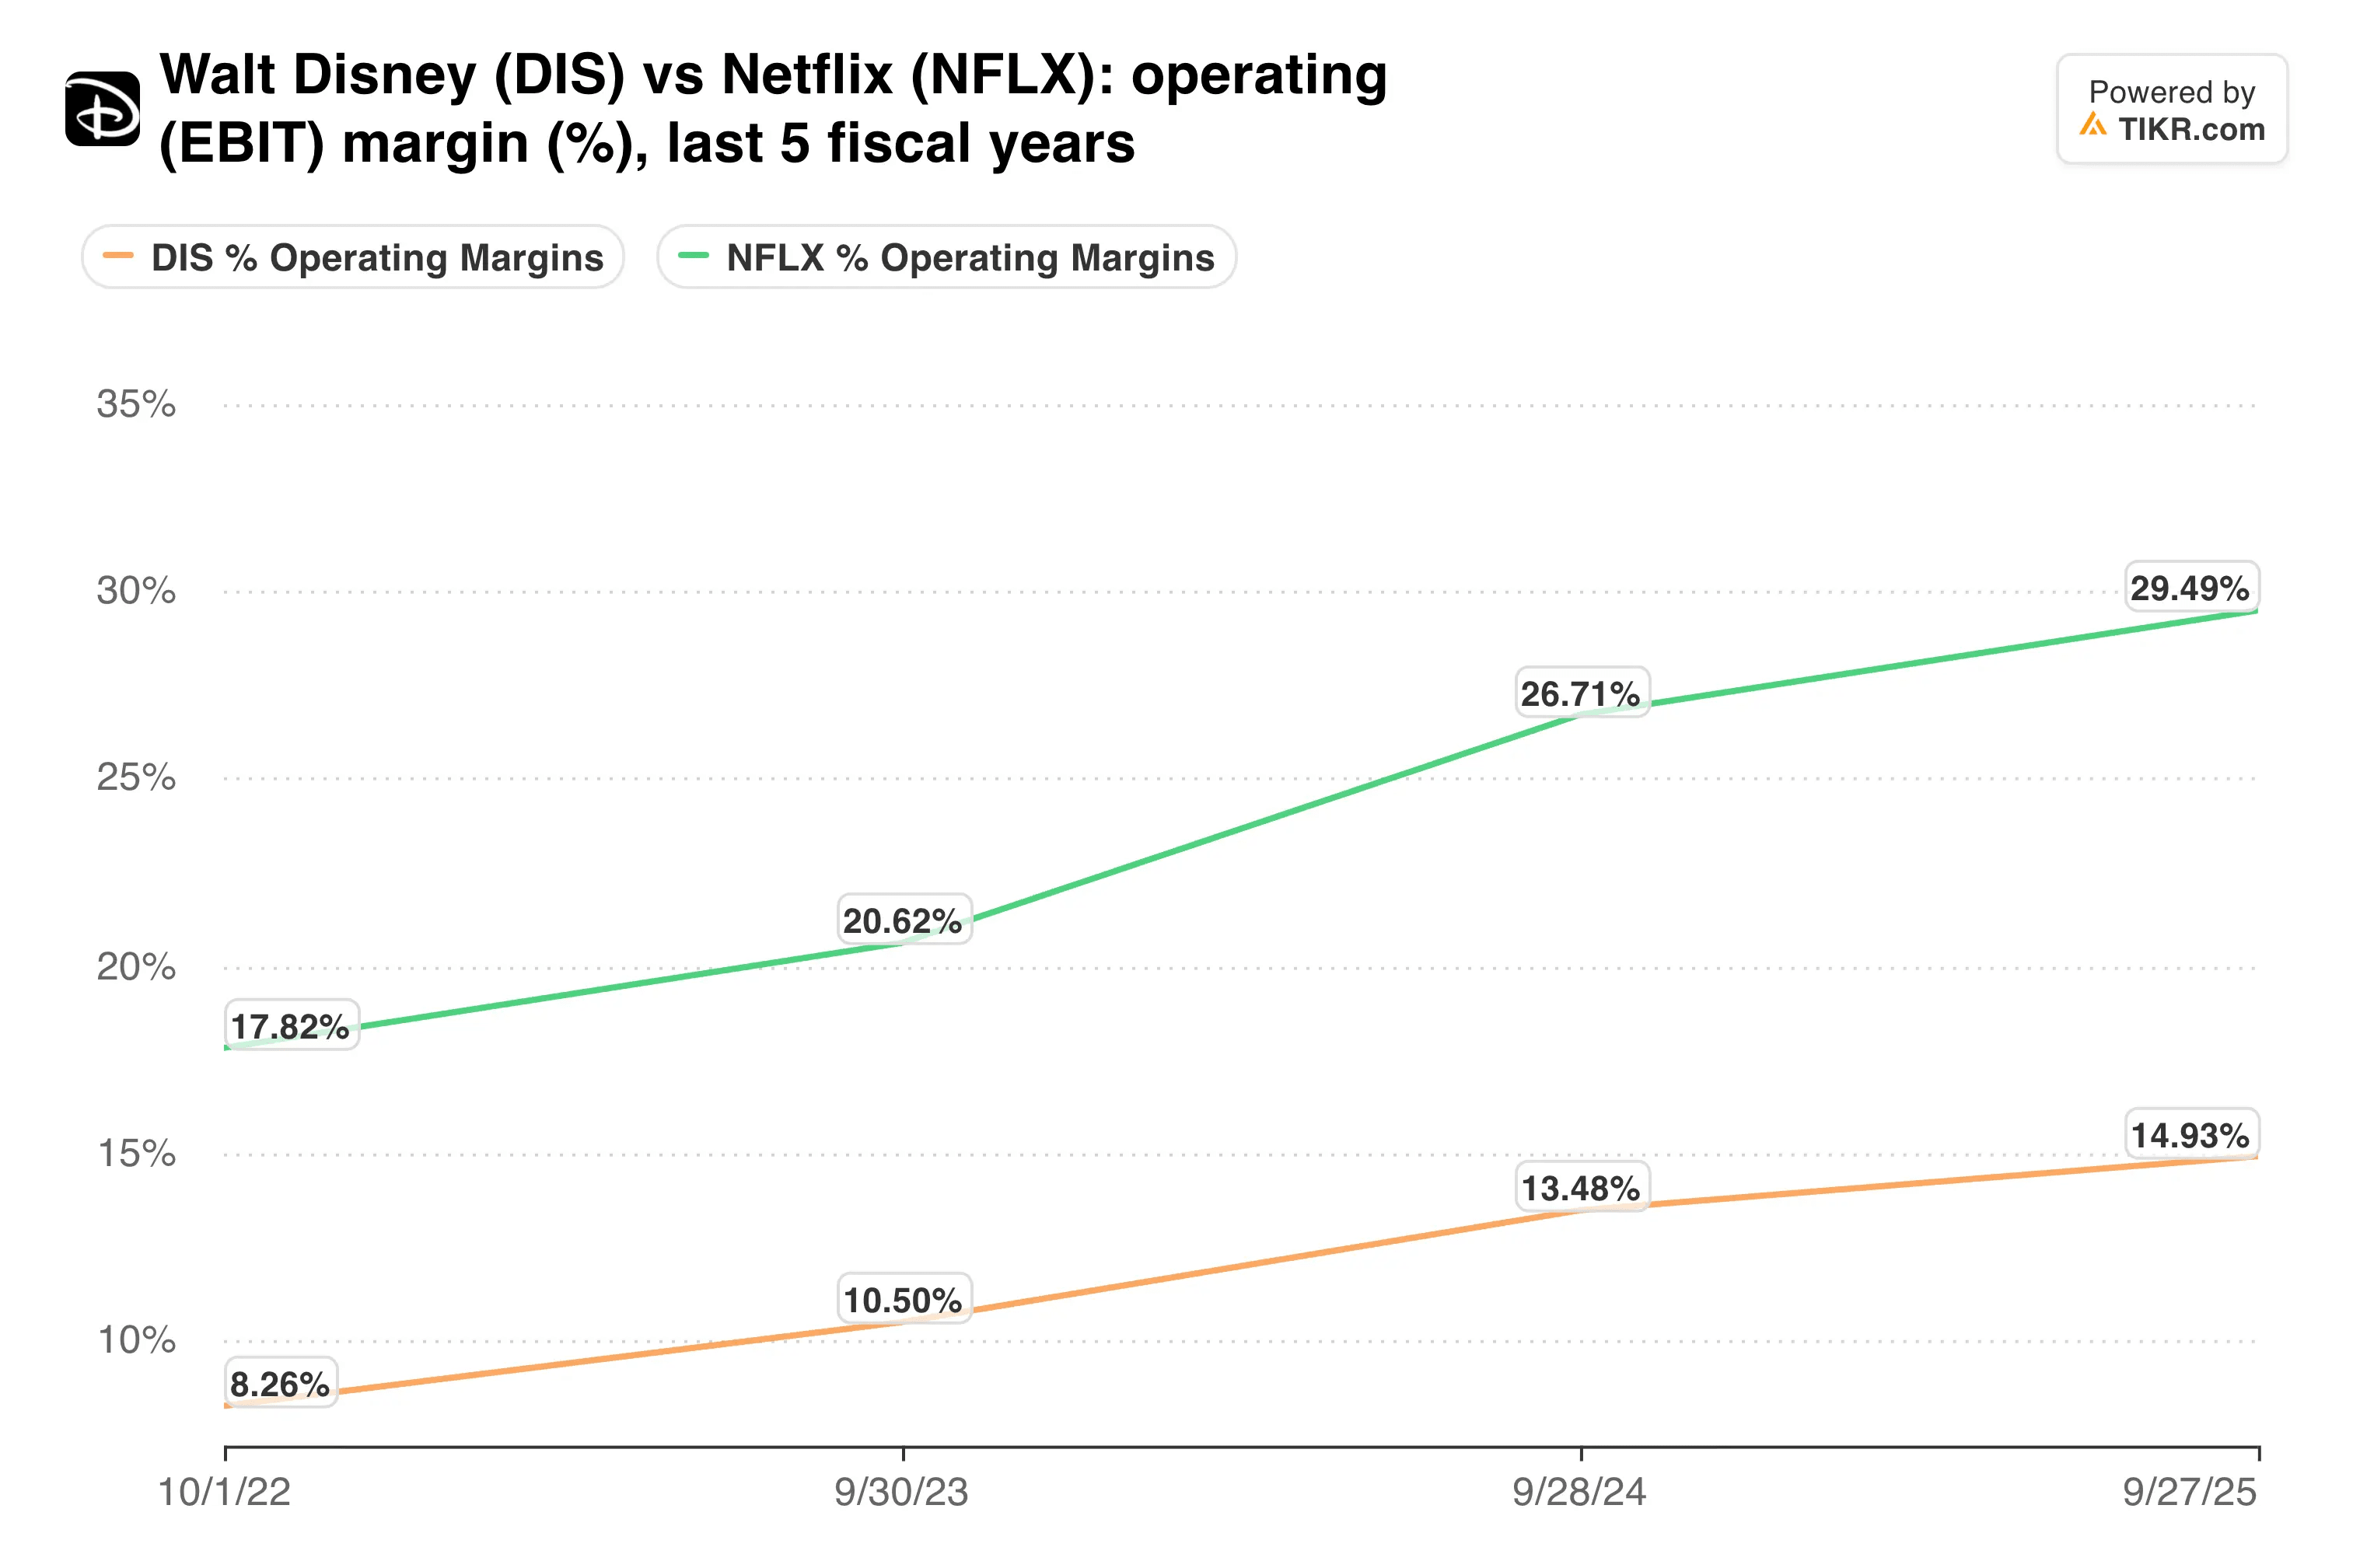
Netflixは2026年の営業利益率を31.5%と見込んでいる。ディズニーのストリーミング部門は、最高の四半期で13.6%を記録したが、投資家は今後、その差が縮まっているかどうかを追跡することが難しくなる。
TIKRはディズニーについて32人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
ディズニーの買い、保有、売りの評価の内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ディズニーのアナリスト評価を見る
成長のためのコストが増加
より難しいのは支出だ。ディズニーは会計年度2027年に現金によるコンテンツ投資を約260億ドル(約9%増)とする計画で、スポーツ放映権や国際番組に多くを充てる予定だ。設備投資は約90億ドル前後で維持される見込み。
一方で、コスト削減プログラムは、会計年度2029年までに年間約30億ドルの削減を目標としている。CFOのヒュー・ジョンストンはCNBCのインタビューで、さらなる人員削減もその一部であると述べた。
以下が、その全てを賄う資金源だ。
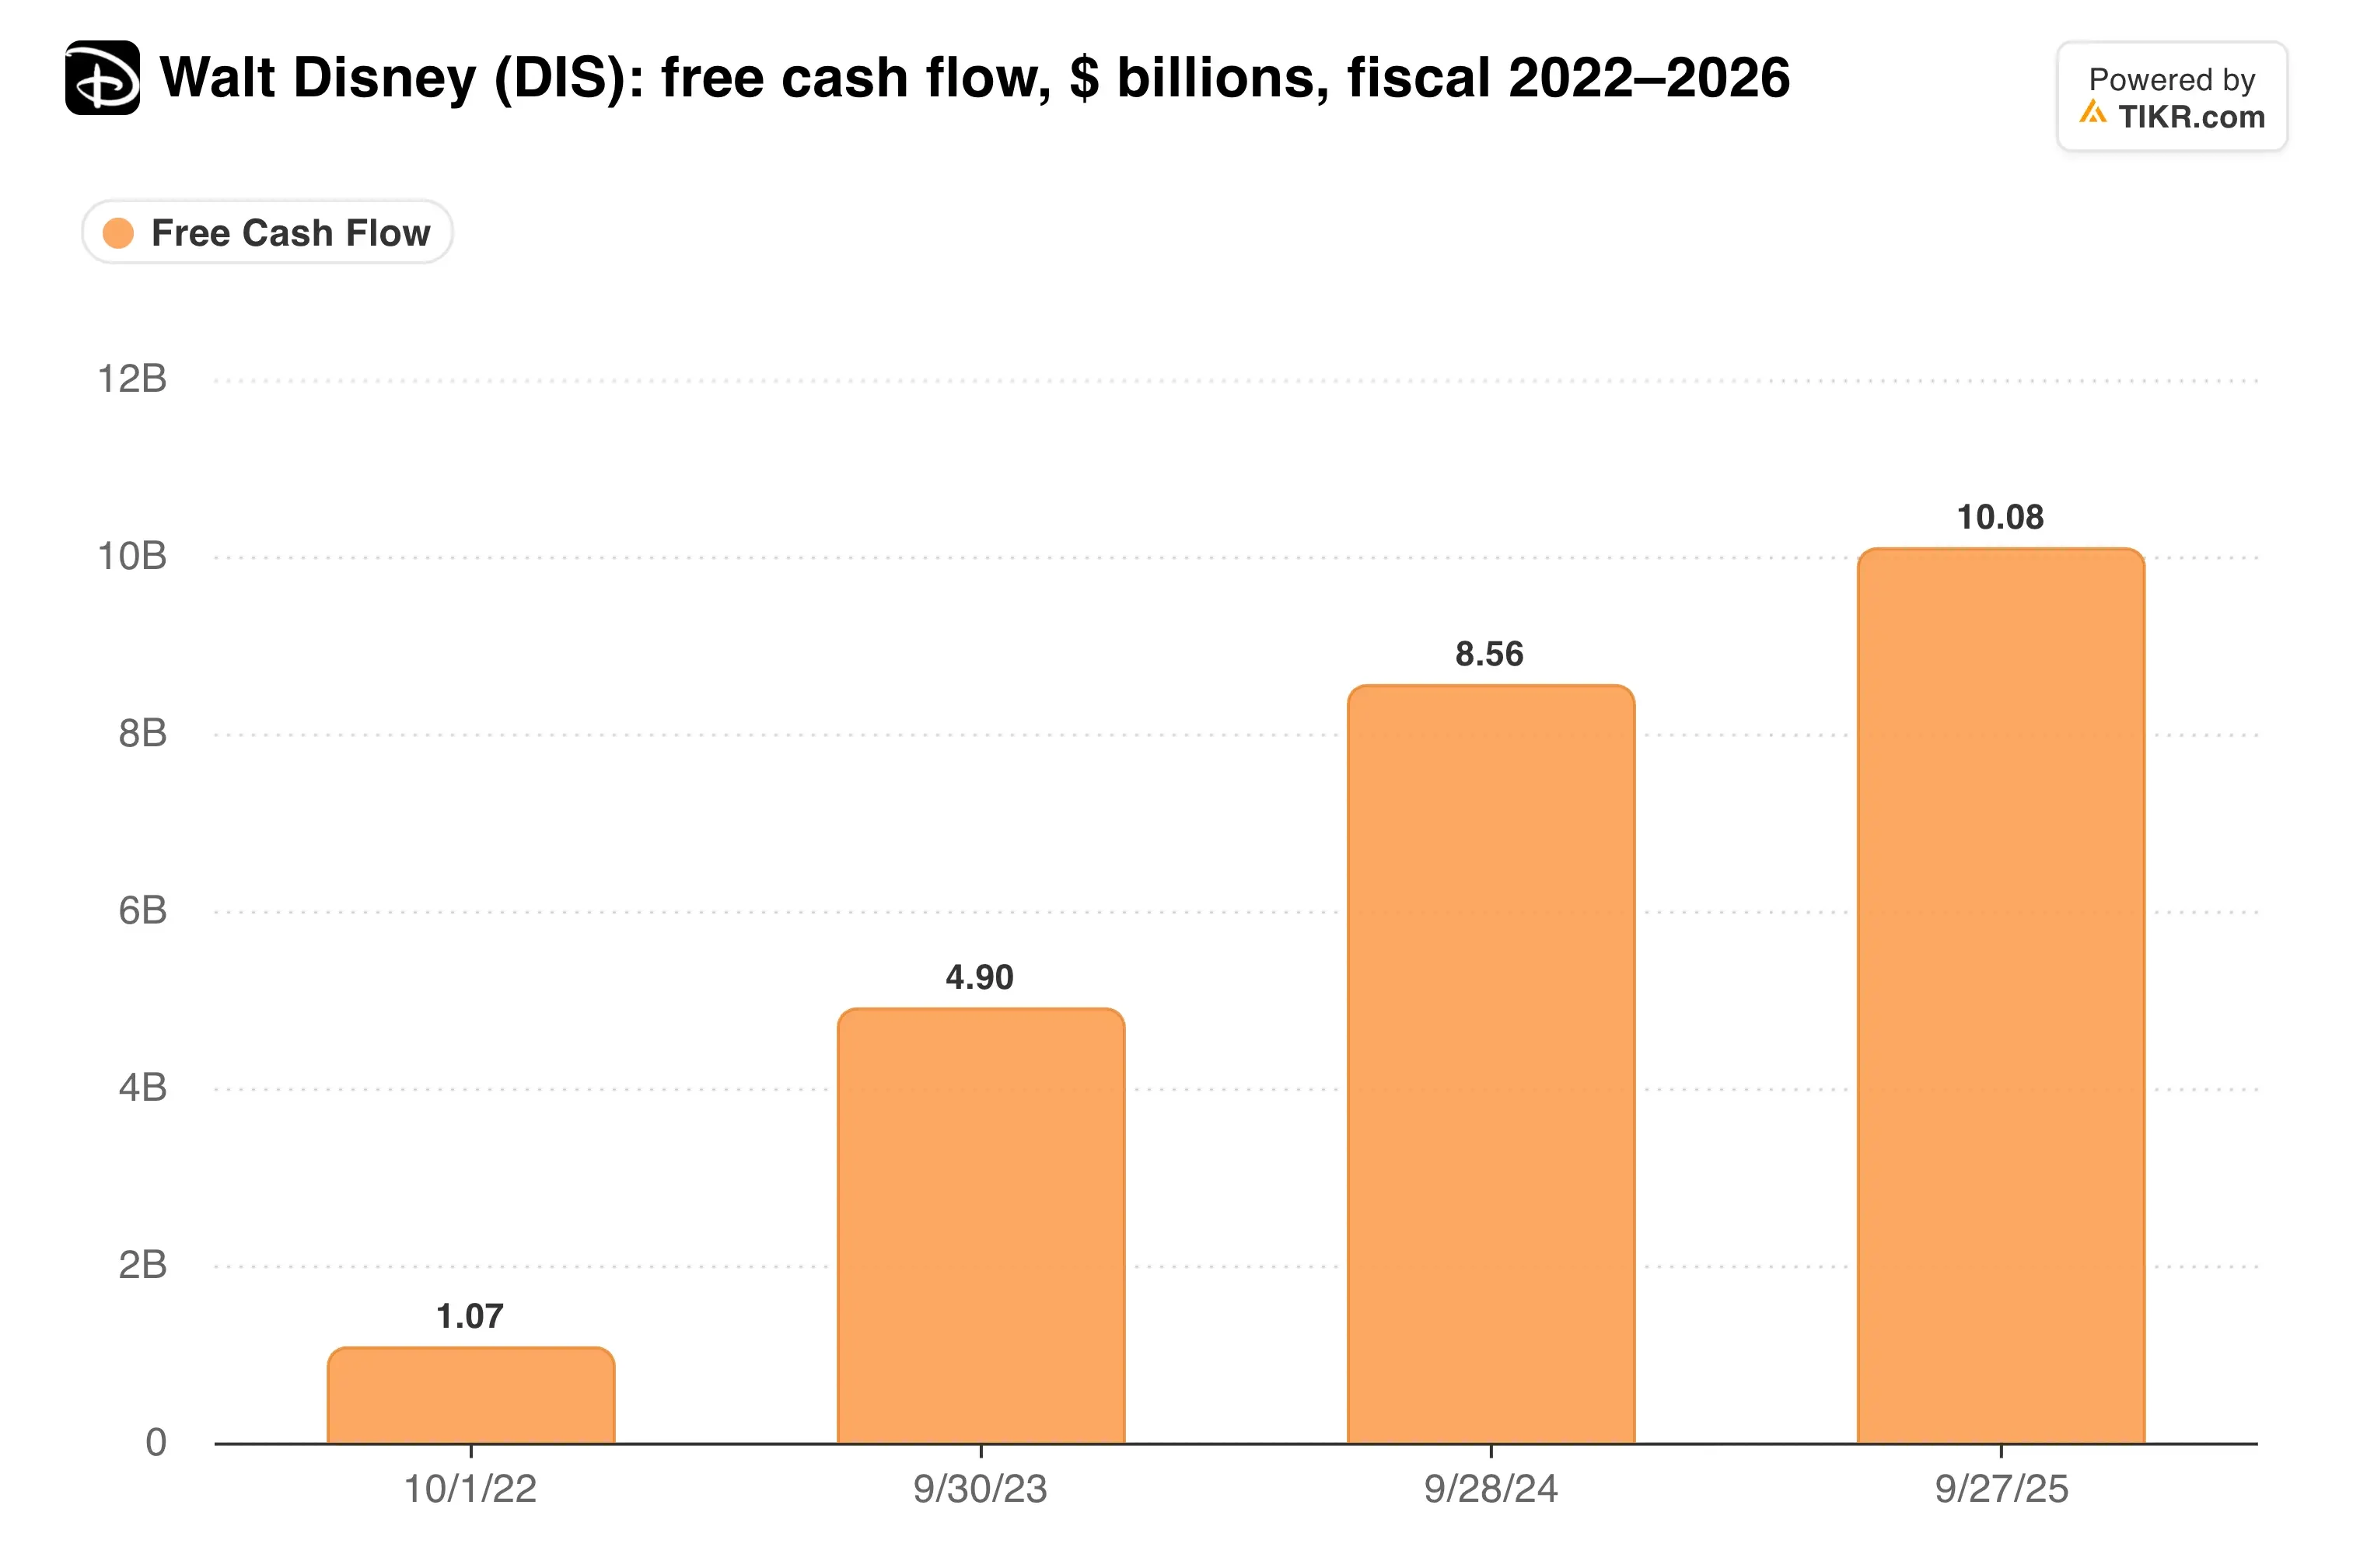
ディズニーは会計年度2026年に106億ドルのフリーキャッシュフローを生み出し、今年は約110億ドルを見込んでおり、自社株買いと増額された配当を賄うのに十分な額だ。
業績見通しは堅調だが、四半期ごとのばらつきは大きい。経営陣は、追加の週を除いて2桁の調整後EPS成長と、約8%のセグメント利益成長を見込んでいる。ただし、その大半は上半期に集中する見込みで、香港と上海のパークの入場者数は引き続き低調に留まると予想される。
私の見解:ジョシュ・ダマロの下での事業はここ数年で最も健全に見え、キャッシュリターンも確かだ。それでも、コンテンツ投資を増やしながらストリーミングの利益率を隠すことは、投資家により多くの信頼を求めることになる。私はこの株を保有するが、追加の支出がエンターテインメント部門の利益を押し上げる証拠を求めたい。
会計年度2027年第1四半期の決算報告は2月に予定されており、業績見通しが維持されれば約54億ドルのセグメント営業利益が示されるはずだ。1年前の同期は46億ドルだった。12月18日公開の『アベンジャーズ:ドゥームズデイ』もこの四半期に含まれる。
では、ウォルト・ディズニーの株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ウォルト・ディズニーの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、自分自身の事業見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有しておりません。ご愛読ありがとうございます。幸運な投資を!







