主なポイント
- コカ・コーラは第3四半期の予想を上回り、調整後EPSは$0.91を記録。2026年の為替影響調整後EPS成長率見通しを少なくとも9%に上方修正した。
- 販売数量はインド、中国、メキシコ、ブラジルで5%増加。北米は横ばいで、価格/製品ミックスによる寄与はわずか1ポイントだった。
- KFCは1月から米国内約3,700店舗でペプシをコカ・コーラに切り替える予定。これは、米国での販売数量が伸び悩むコカ・コーラにとっての勝利だ。
- CEOのヘンリーク・ブラウンは「コスト圧力が加速している」と警告。来年2月の第4四半期決算発表で初の2027年業績見通しが示される。
コカ・コーラ (KO) は、競合他社が苦戦していることを一貫して成し遂げている。すなわち、より多くの飲料を販売することだ。第3四半期のケース販売数量は5%増加し、同社は通期の利益見通しを3四半期連続で上方修正した。
ペプシコ (PEP) との対比は明らかだ。ペプシコは第3四半期に有機収益を3.1%成長させたが、2026年のコアEPS成長率見通しを2.5%から3.5%に下方修正した。
さらに、ヤム・ブランズ (YUM) がコカ・コーラにさらなる勝利をもたらした。同社のKFCチェーンは、1986年にさかのぼる飲料パートナーシップに終止符を打ち、1月から米国内約3,700店舗でペプシをコカ・コーラに切り替え始める。
つまり、ビジネスは健全に見える。より難しい問題は、このうちどれだけがすでに株価に織り込まれているかだ。
またも好調な四半期、またも上方修正
コカ・コーラは10月27日に決算を発表し、数字は堅調だった:
- 純売上高は7%増の134億ドルに達し、LSEGによるとアナリスト予想の129億2000万ドルを上回った。
- 調整後EPSは11%増の$0.91で、コンセンサス予想の$0.88を上回った。
- 営業利益率は32.0%から33.4%に拡大した。
経営陣は現在、今年の為替影響調整後EPSが少なくとも9%成長すると見込んでおり、従来の7%から8%から上方修正した。年初来のフリーキャッシュフローは114億ドルに達した。
以下は、四半期ごとの売上高の推移だ…
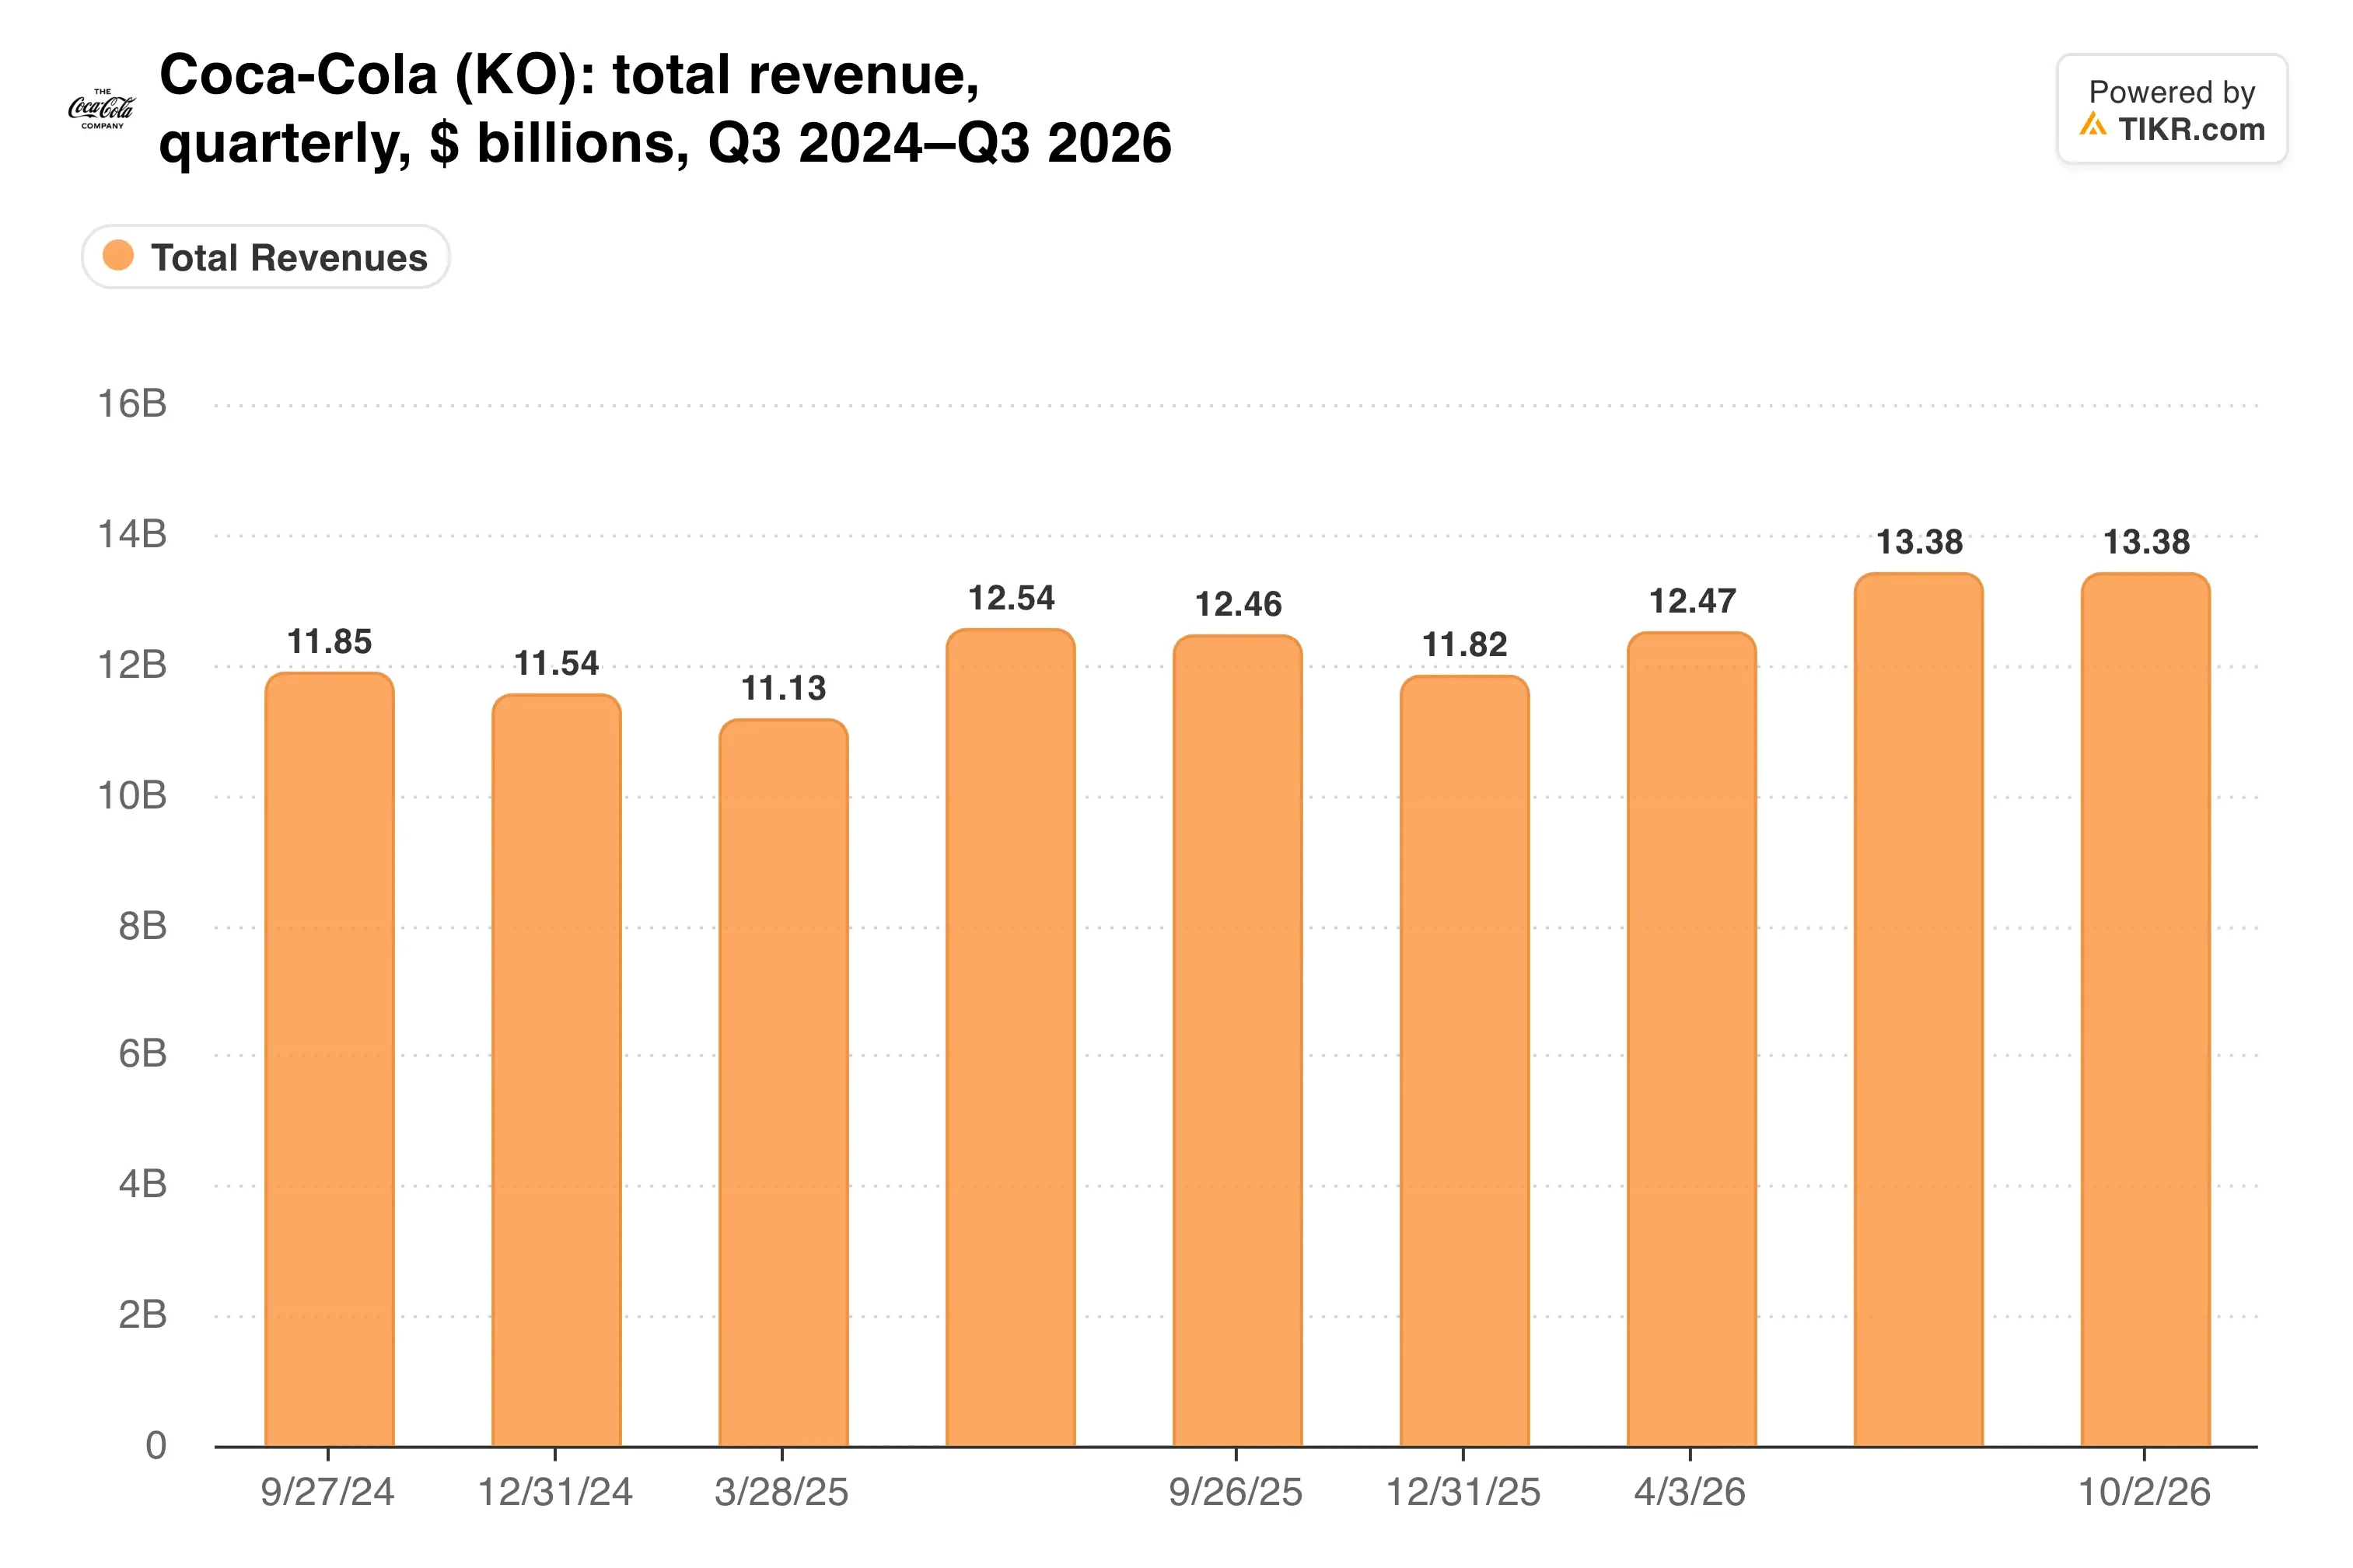
有機売上高も7%成長したが、価格/製品ミックスによる寄与はわずか1ポイントだった。今回は数量が主な原動力となった。
成長は海外から
販売数量の増加をけん引したのはインド、中国、メキシコ、ブラジルだった。コカ・コーラ ゼロ シュガーは16%成長し、ラテンアメリカの営業利益は29%急増した。
北米は弱い部分だ。同地域の販売数量は横ばいだったが、営業利益は依然として5%増加した。CFOのジョン・マーフィーは、レストランの客足の弱さがわずかな足かせになっていると指摘し、今年の独立記念日(7月4日)も第2四半期に含まれたと述べた。
これがKFCとの取引が重要である理由だ。レストランはまさにコカ・コーラの米国販売数量が伸び悩んでいる分野であり、KFCは2027年春までの間に数千の店舗にフリーフロー(飲料サーバー)をもたらす。
その収益性は、最も古い競合他社と比べてどうか?
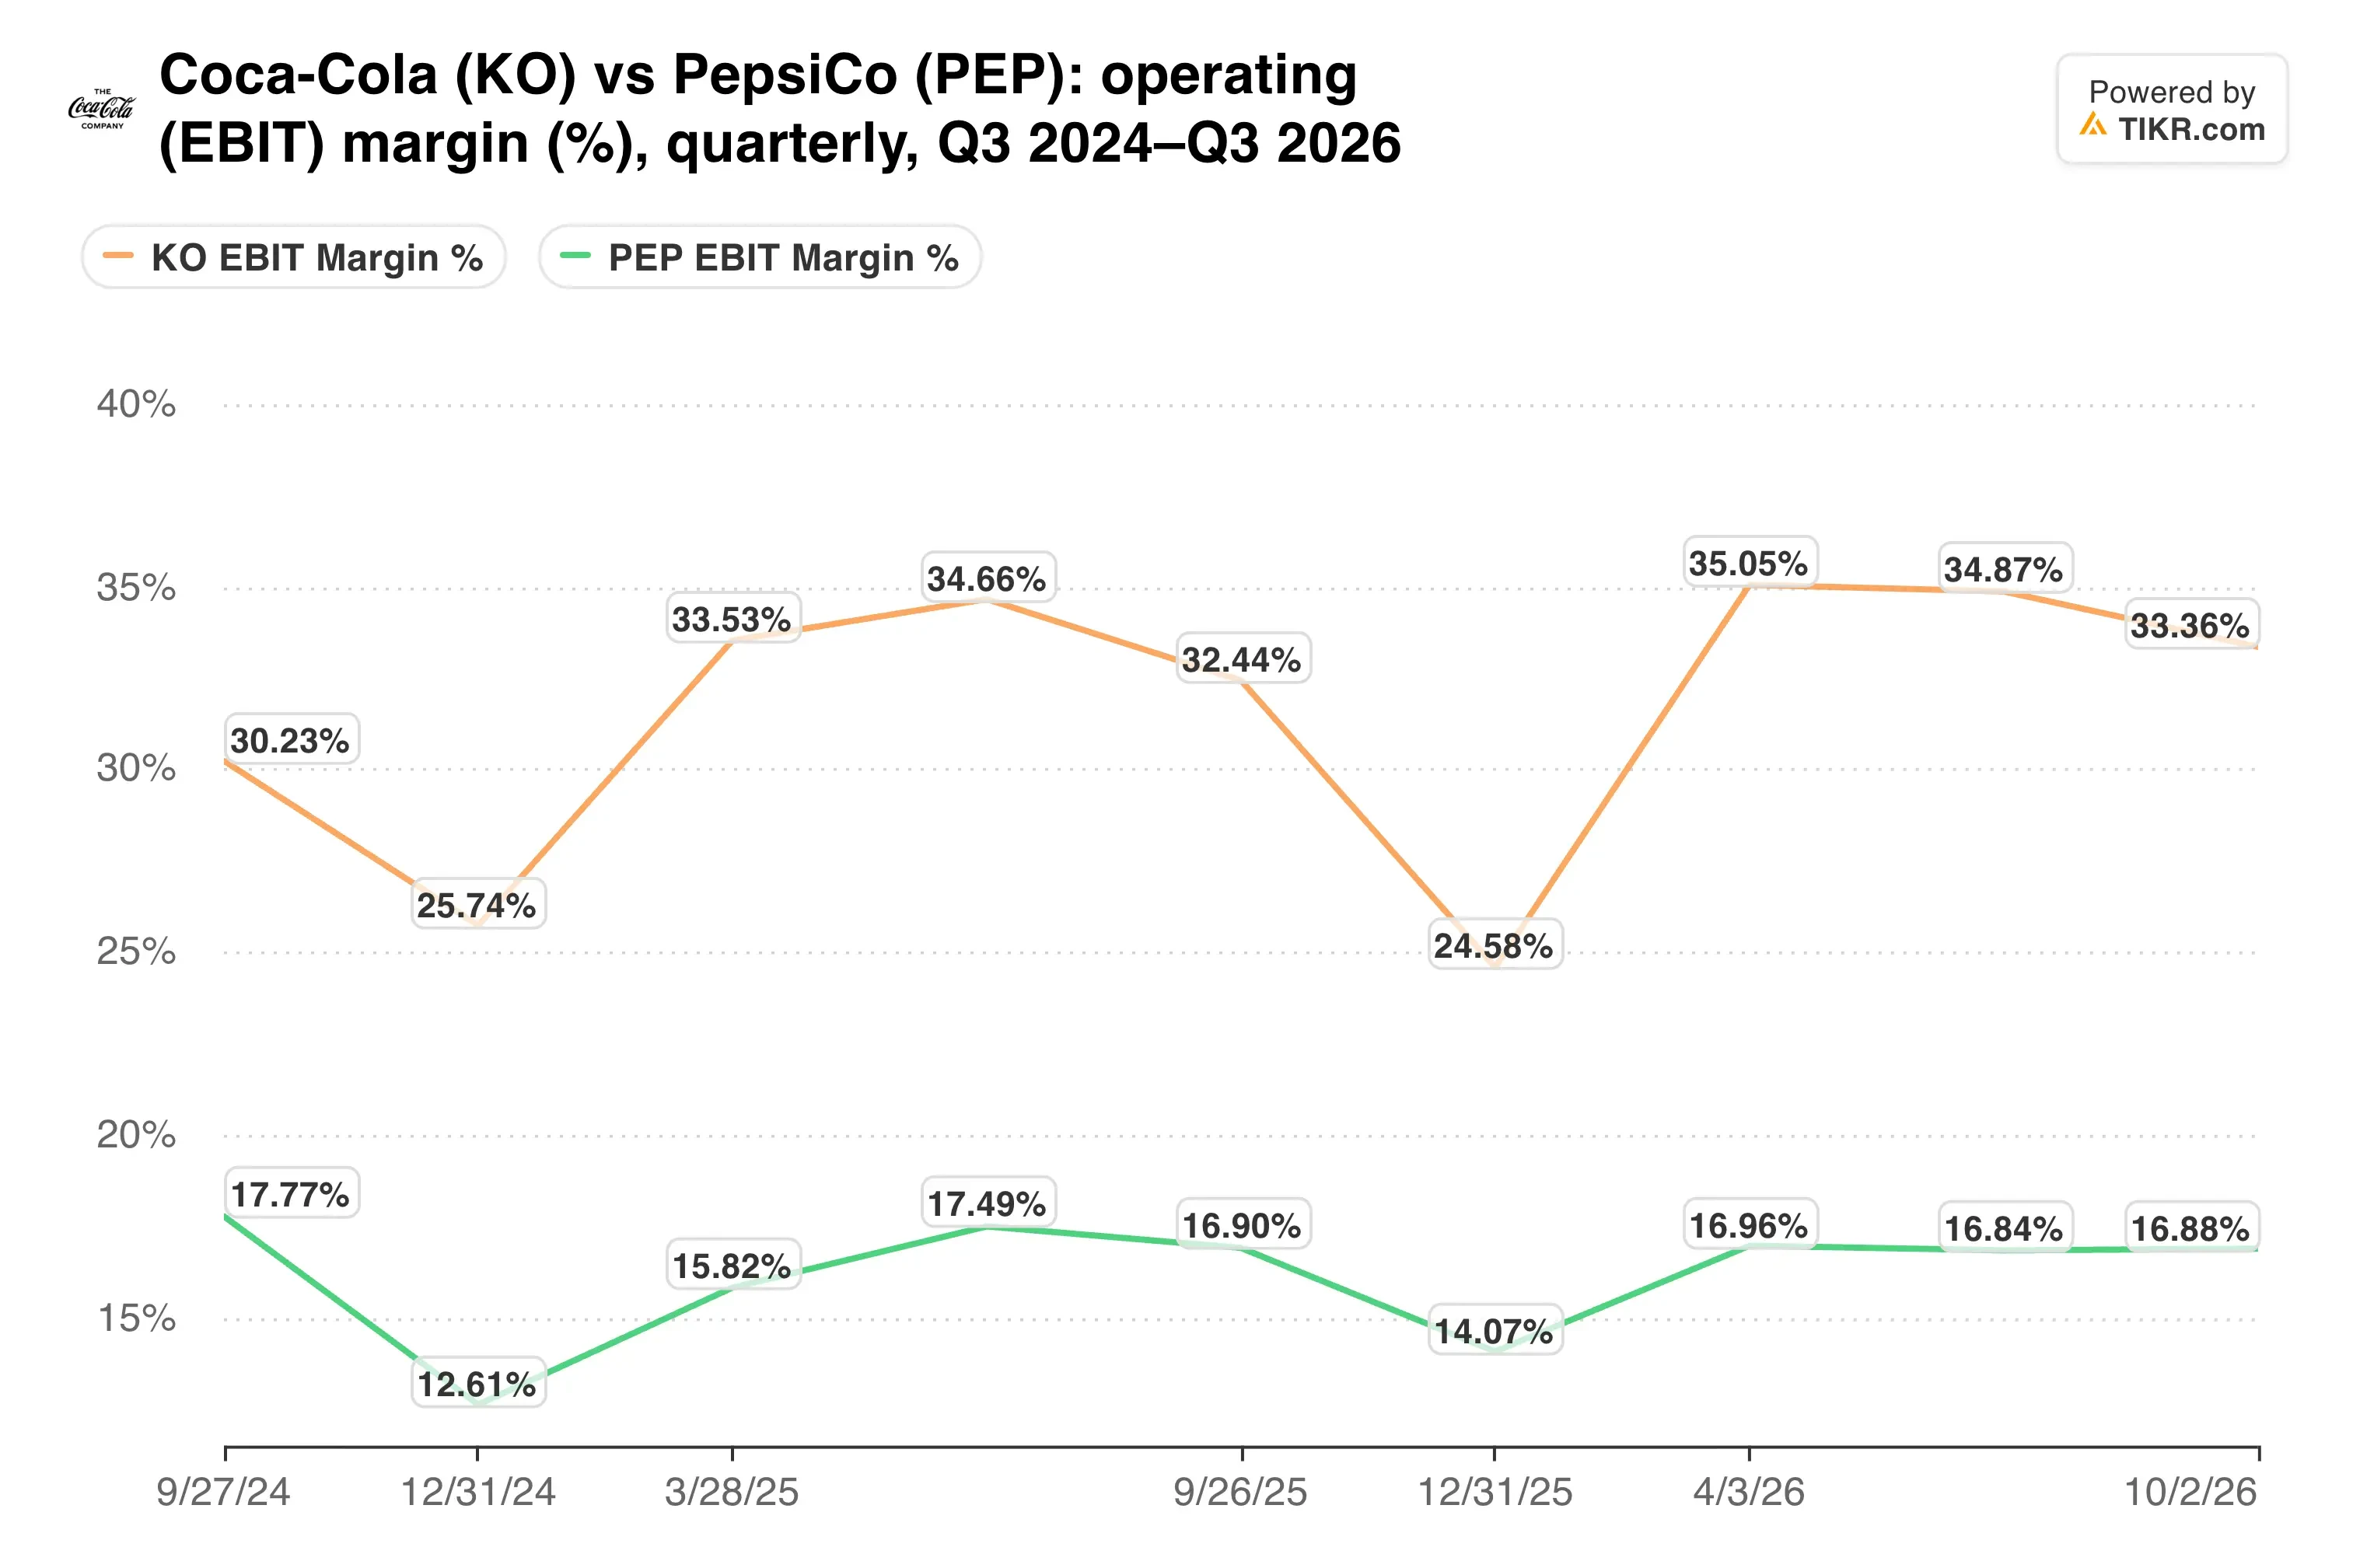
コカ・コーラの今四半期の33.4%という営業利益率は、ペプシコの16.9%のほぼ2倍に相当する。ボトラーに濃縮液を販売するビジネスモデルは、販売数量が鈍化した場合でも、この格差を大きく維持している。
TIKRはコカ・コーラについて26人のアナリストを追跡している。「買い」と評価しているのは何人か?
コカ・コーラの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一か所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。コカ・コーラのアナリスト評価を見る
プレミアム評価により余地はほとんどない
CEOのヘンリーク・ブラウンは勝利を誇るような口調ではなかった。「地政学的な混乱が世界のいくつかの地域に影響を及ぼし、コスト圧力が加速しており、これらすべてが多くの消費者に影響を与えている」と、決算説明会で述べた。
経営陣はまた、消費者の圧力が2027年まで続く可能性があると警告した。一方、第4四半期は前年同期より6日少なく、これは報告される業績に重しとしてのしかかるだろう。
それでも投資家は、その安定性に対して高い評価を支払っている。
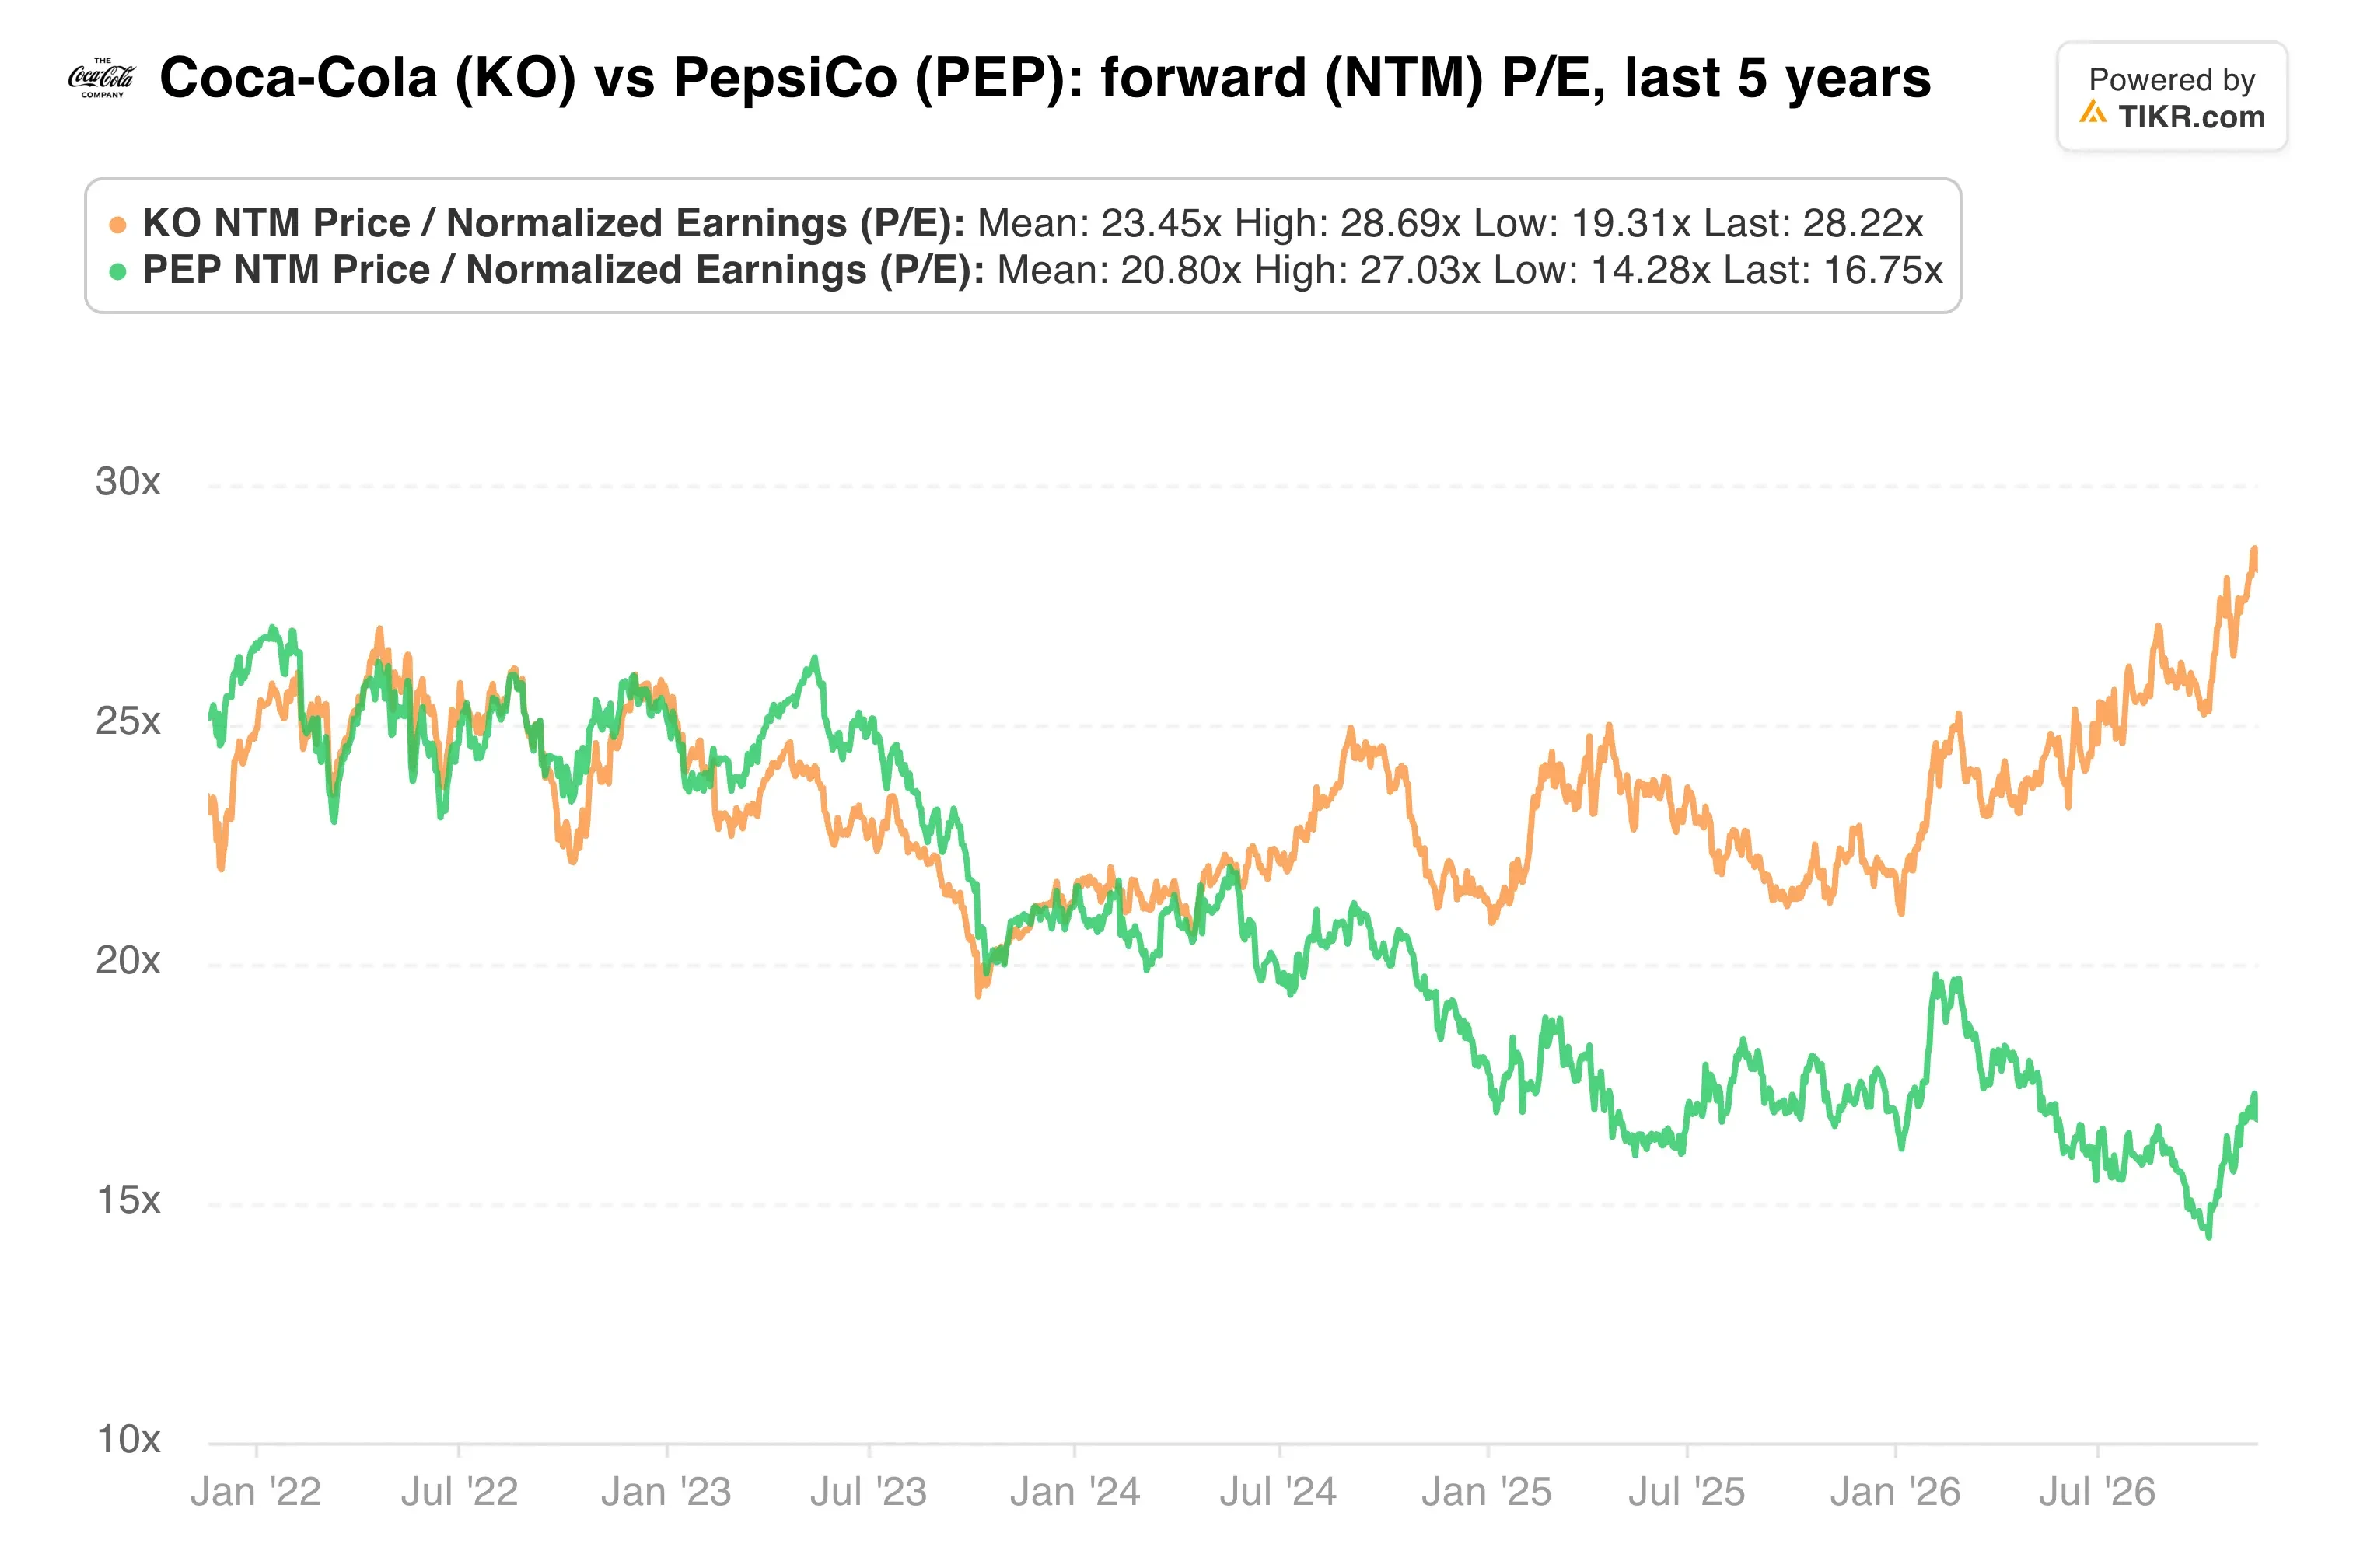
コカ・コーラのフォワードPERは過去1年間で拡大しており、現在はペプシコのそれを大きく上回っている。このプレミアム評価は、販売数量の好調が続くことを前提としており、株価はその評判に大きく依存している。
私の見解:これは本当に堅調な四半期であり、KFCとの取引は米国レストランという実際の弱点を補強する。それでも、価格/製品ミックスによる寄与が1%ということは、価格転嫁力が低下している一方でコストが上昇していることを示している。この評価水準では、追加購入ではなく保有を続けるだろう。
次のチェックポイントは、2月に予定されている第4四半期決算発表で、コカ・コーラが初の2027年業績見通しを示す時だ。その見通しは、コストが上昇する中で、販売数量が利益を支え続けられるかどうかを示すだろう。
では、コカ・コーラ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、コカ・コーラがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する自身の見解を反映させるために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!