主なポイント
- ONEOKは10月6日に約44億ドル相当のパーミアン盆地資産買収を完了し、Kimberly-Clarkは11月2日にKenvue買収を完了。両銘柄の配当利回りはそれぞれ4.9%と4.8%。
- ONEOKの分配可能キャッシュフローは2025年度配当を2.3倍カバー。Kimberly-Clarkの配当は、2026年9月30日までの12か月間のフリーキャッシュフローの87%を占めた。
- Kimberly-Clarkは54年連続で配当を増額してきたが、Kenvue買収で新たな負債を抱えた。一方、ONEOKは9月に約55億ドルの元本債務を返済。
- 現在の配当ペースで20年間保有した場合、1万ドル投資でONEOKは約14,650ドル、Kimberly-Clarkは約13,270ドルの配当収入を得る。5年間の増加率で比較すると、Kimberly-Clarkが上回る。
ONEOK (OKE) は10月6日、Brazos Midstreamのパーミアン盆地資産を約44億ドルで買収。4週間後、Kimberly-Clark (KMB) がKenvue買収を完了した。
両銘柄の利回りは約5%に近い。各取締役会は買収後初の配当を現行レートで宣言:ONEOKは10月14日に1四半期あたり1.07ドル、Kimberly-Clarkは11月11日に1.28ドル。今後20年間、どちらか一方しか保有できないとしたら、どちらを選ぶだろうか?
| 指標 | ONEOK (OKE) | Kimberly-Clark (KMB) |
|---|---|---|
| 配当利回り | 4.9% | 4.8% |
| 年間配当額 | $4.28 | $5.12 |
| 配当成長率(2020年度~2025年度) | 年率2.0% | 年率3.3% |
| カバー率(自社指標) | 分配可能キャッシュフローカバー率2.3倍(2025年度) | キャッシュ配当性向87%(2026年9月30日までのTTM) |
| ネット負債/EBITDA(LTM) | 3.7倍 | 1.2倍(Kenvue買収前) |
| 利子カバー率(LTM) | 3.5倍 | 13倍(Kenvue買収前) |
退職者に6%以上の安全な配当利回りを支払う6銘柄
現在、年率6%以上の配当を支払う銘柄は100以上ある。
しかし、TIKRの独自データを活用した詳細な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると確信するに至った。
これらは新たな投資レポートの一部として提供される。アクセス方法の詳細はこちらでご確認ください。
ONEOKのキャッシュは配当を上回る成長
ONEOKの事業は成長している。第3四半期の調整後EBITDAは前年同期比6%増の22.4億ドルに達し、パーミアン盆地での取扱量は過去最高を記録。10月27日には2026年の調整後EBITDA見通しを85~86億ドルに引き上げ、これは今年3度目の上方修正となった。
同社の分配可能キャッシュフローは、2016年度の1株あたり3.20ドルから2025年度には9.25ドルに増加。同期間、配当は2.46ドルから4.12ドルへと推移した:
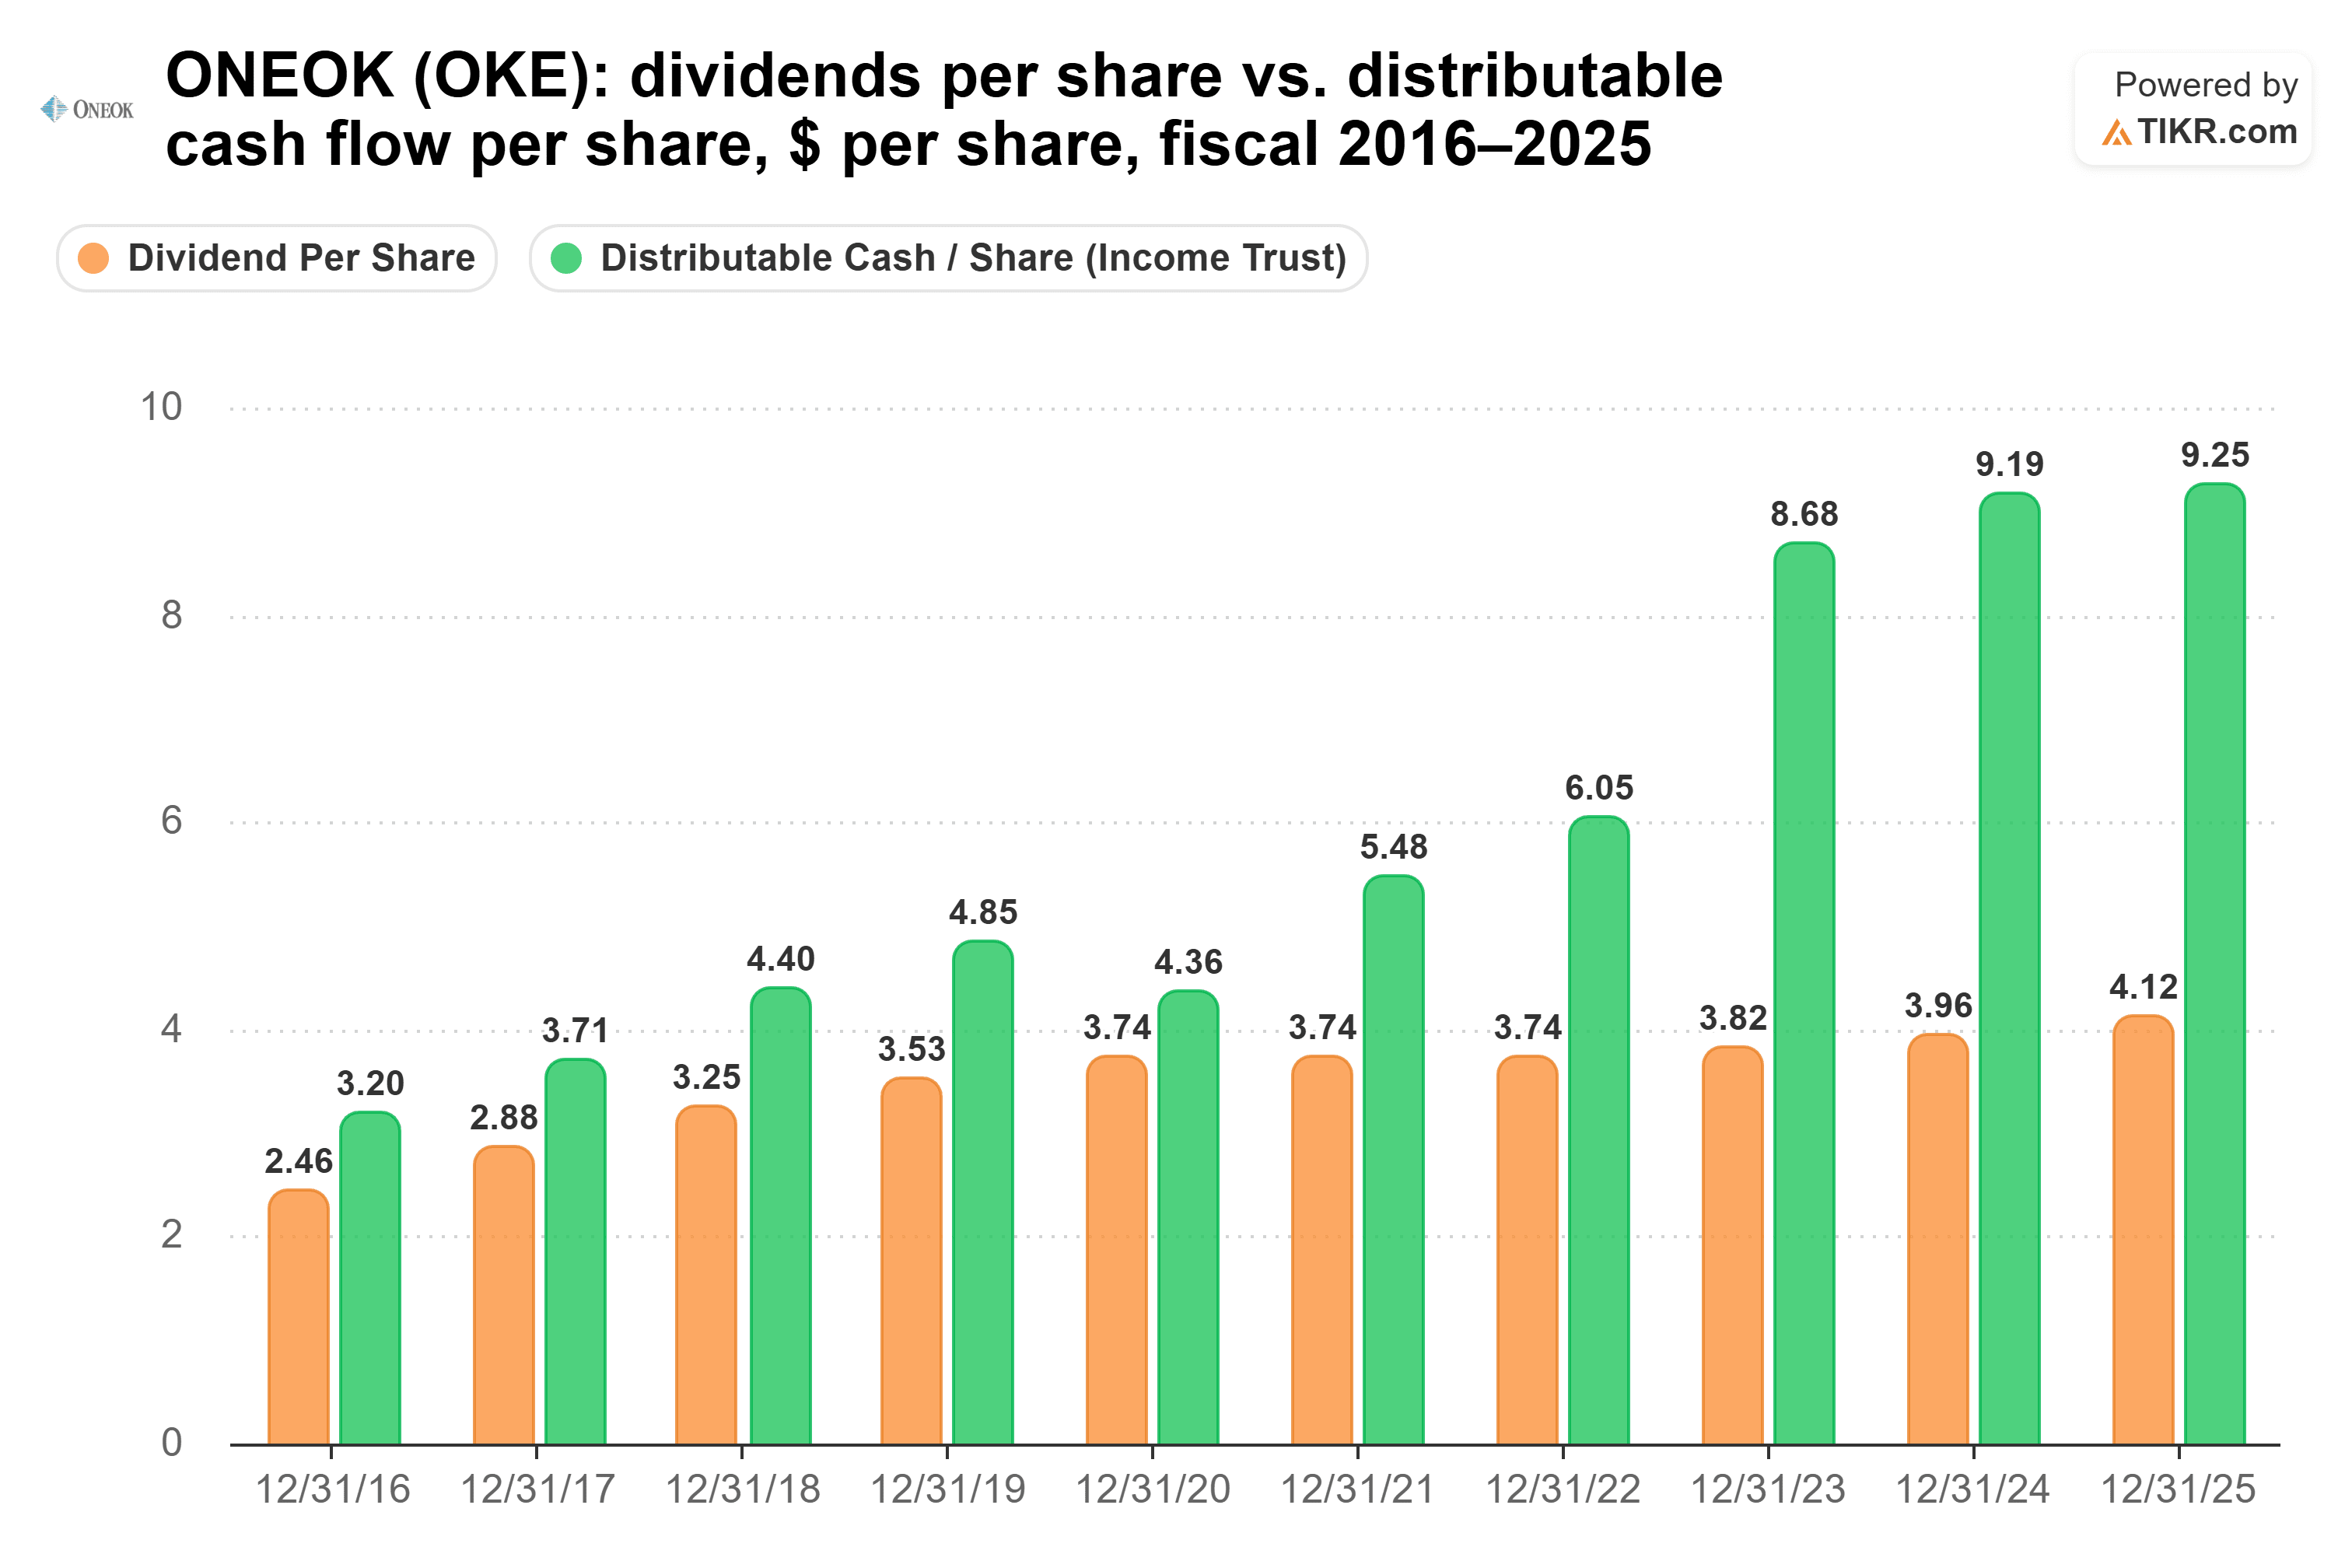
2025年度のカバー率は2.3倍で、2016年度の1.3倍から上昇。配当は2020年度から2025年度にかけて年率2.0%で成長。2020年度から2022年度までは1株あたり3.74ドルで据え置かれ、2025年度に4.0%増額された。
ONEOKは今年の設備投資額を約35億ドル、2027年を約30億ドルと見込んでいる。ONEOKのCFO、Walter Hulse氏は第3四半期決算説明会で、「これでも株主への資本還元に充てられるフリーキャッシュフローはかなり残る」と述べた。
課題は負債だ。ONEOKのネット負債は過去12か月(LTM)のEBITDAの3.7倍。Hulse氏は同じ説明会で、「我々は現在、3.5倍をレバレッジ目標範囲の上限と見なしている」と述べた。
Kimberly-Clarkには実績があるが、余裕は少ない
Kimberly-Clarkにはより長い実績がある。同社は54年連続で配当を増額し、92年間配当を支払い続けているとしている。しかし、フリーキャッシュフローは2016年度の24.6億ドルから2025年度には16.4億ドルに減少。一方、支払った配当総額は毎年増加し、13.1億ドルから16.6億ドルとなった:
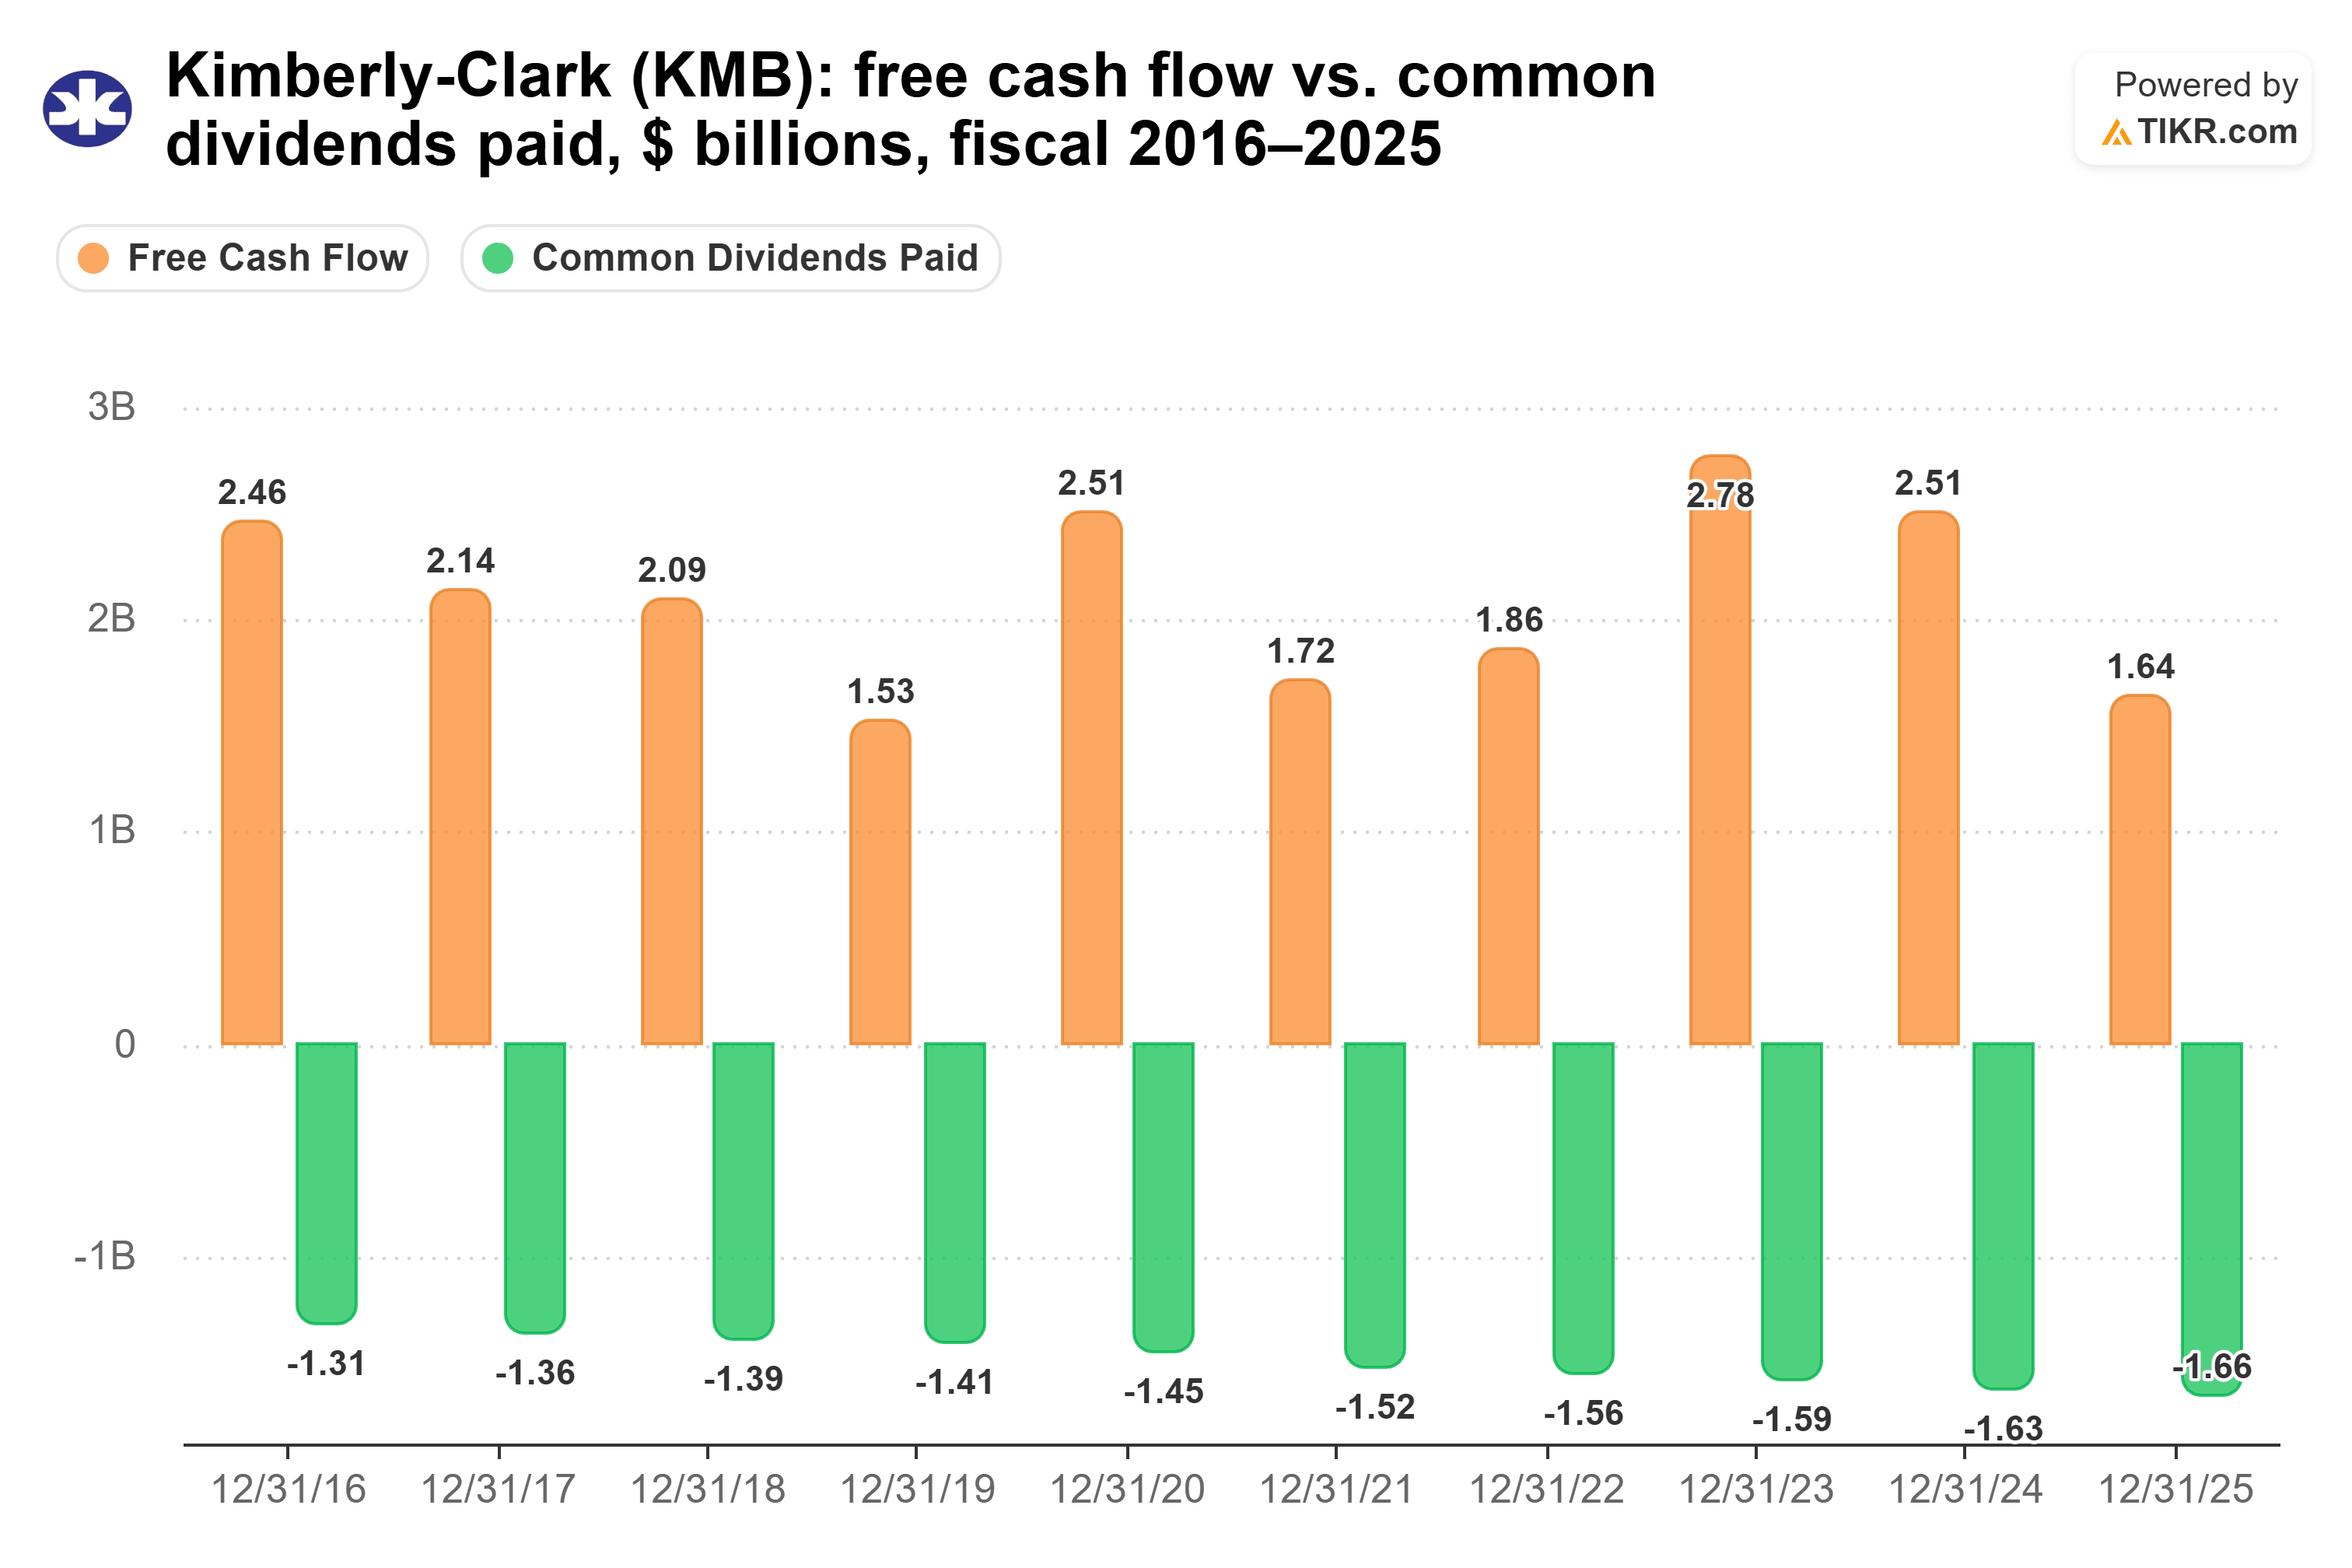
配当は2025年度のフリーキャッシュフローの101%を占め、2026年9月30日までの12か月間では87%を占めた。これは薄い緩衝材だ。
基盤事業も軟調だ。第3四半期の有機売上高は前年同期比1.3%減少。中国での紙おむつに関するソーシャルメディアでの混乱が約270ベーシスポイントの影響を与えた。Kimberly-Clarkは11月5日の業績発表で、これらの結果を踏まえつつ2026年の見通しを再確認した。
Kenvueはタイレノール、リステリン、ニュートロジーナといったブランドをもたらすが、同時に負債ももたらす。Kimberly-Clarkは10月29日に49億ドルの新規社債を発行。11月3日には、Kenvueの社債約64億ドルを自社債と交換した。買収前、9月30日時点での負債は65億ドルだった。同社は、Kenvue買収により2027年の1株あたり利益(EPS)が、単体のKimberly-Clarkと比較して中一桁のパーセンテージで減少すると見込んでいる。
では、どちらの配当が勝つのか?
今後20年間、1銘柄しか保有できないとしたら、それはONEOKだ。それほど長期間では、配当の裏付けとなるキャッシュが最も重要になる。ONEOKの分配可能キャッシュフローは配当を2倍以上カバーしており、同社は負債を返済している。総負債は2026年6月30日の330億ドルから9月30日には285億ドルに減少し、9月に約55億ドルの元本を返済した:
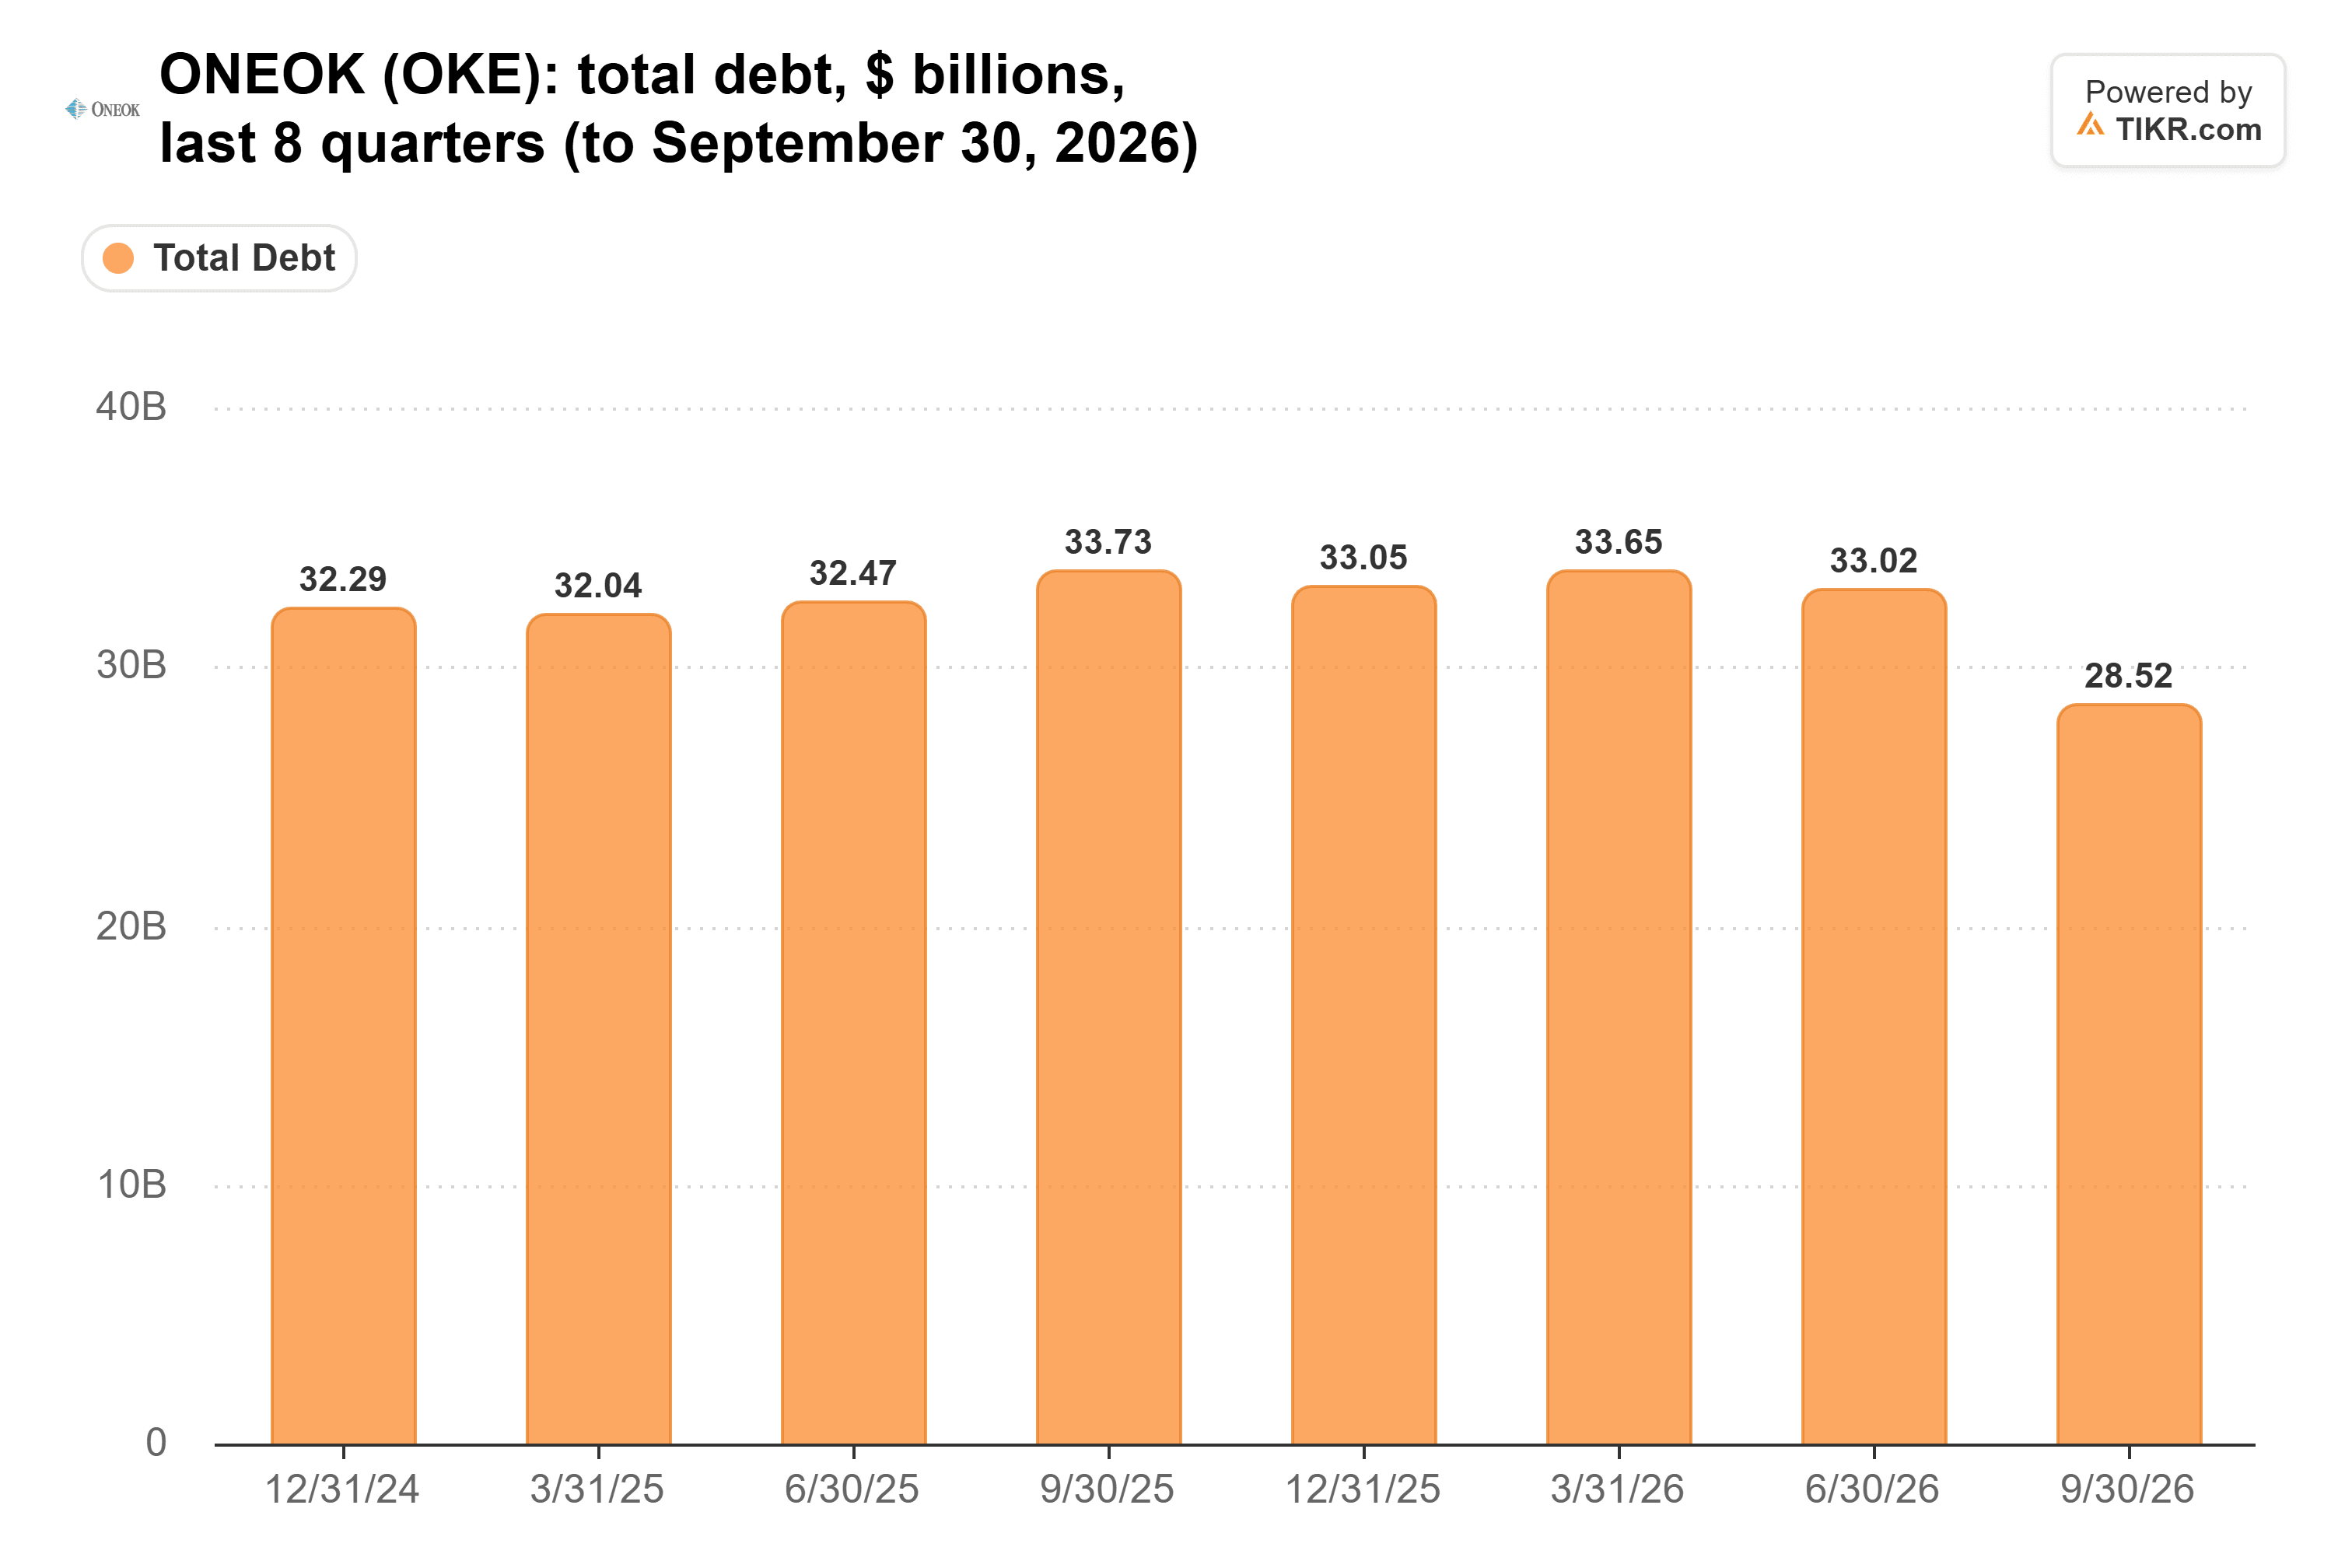
S&PとFitchは10月19日、ONEOKの信用格付けをBBBからBBB+に引き上げた。
ONEOKは20年間でより多くの配当を支払うはずだ。各配当の5年間の増加率で比較すると、Kimberly-Clarkに1万ドル投資した場合、約1,480ドル多く受け取る。しかし、ONEOKの5年間の増加率には3.74ドルで据え置かれた3年間が含まれている。現在の各配当のペースで計算すると、ONEOKに1万ドル投資した場合、20年間で約14,650ドル、Kimberly-Clarkでは約13,270ドルの配当収入となる。
これはKimberly-Clarkの配当が危険にさらされていると言っているわけではない。54年連続の記録は経営陣が必死に守ろうとするものであり、Kenvueのブランドによりより強力な事業になる可能性もある。ただ、20年という期間を考えると、より厚い緩衝材と縮小する負債を伴う配当を保有したいということだ。
もちろん、Kimberly-Clarkは買収後2年目までにレバレッジを約2倍にし、19億ドルのコストシナジーを達成することを目指している。それが実現すれば、87%という数字は大きく低下する可能性がある。
ONEOKは忘れて:今すぐ買える安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがある。しかし、正しい銘柄を選んだ場合に限る。
適切な高配当株を選ぶことは、夢の退職生活と…毎月の生活費に苦労し、次の社会保障給付金の入金を待つ生活との違いになり得る。
我々は、すべての退職者が今知っておくべき6%以上の利回りを提供する6銘柄を特定した。(そしてONEOKはその一つではない。)
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!