主なポイント
- カメコは、キーレイク製錬所の長期停止により生産が減少しコストが上昇したため、第3四半期に調整後純損失200万カナダドルを計上し、赤字に転落した。
- ウラン部門の調整後EBITDAは19%減少して1億7900万カナダドルとなった一方、カメコの持分法適用会社であるウェスティングハウスの調整後EBITDAは15%増加し、1億4300万カナダドルとなった。
- 営業キャッシュフローは300万カナダドルにまで落ち込み、新たな10億米ドルの株式発行プログラムは、業績の弱い年に希薄化の可能性を開くものとなった。
- 2月に発表予定の第4四半期決算では、キーレイクが予定通りに稼働を再開したかどうか、またコストが緩和されたかどうかが明らかになる。
カメコ (CCJ) は、2026年度が不安定な年になると投資家に警告していた。10月30日に発表された第3四半期決算は、その不安定さを如実に示した。
このウラン鉱山会社は、前年同期の調整後純利益3200万カナダドルから、調整後純損失200万カナダドルを計上し、赤字に転落した。株価も同日に下落圧力にさらされた。
原因は計画的なものであった。カメコは、キーレイク製錬所の年間メンテナンス停止期間を延長し、新たな設備の設置と既存設備の修理を行ったため、生産が減少しコストが上昇した。
しかし、この四半期にはもう一つのストーリーがあった。カメコが49%出資する原子炉メーカー、ウェスティングハウスは、ウラン事業が縮小する中で成長を続けた。
キーレイクが四半期を圧迫
売上高は6億1500万カナダドルから6億1900万カナダドルへとほとんど動かなかった。利益は別の話を物語る:
- 調整後EBITDAは14%減少し、2億6700万カナダドルとなった。
- ウラン部門の調整後EBITDAは19%減少し、1億7900万カナダドルとなった。
- 純利益は4300万カナダドル、1株当たり0.10カナダドルとなった。
カメコはまた、2026年度の生産量見通しを、従来の上限2150万ポンドから、1950万~2050万ポンドに下方修正した。納入量見通しも、2950万~3050万ポンドに絞り込まれた。
では、収益力はどこへ消えたのか?
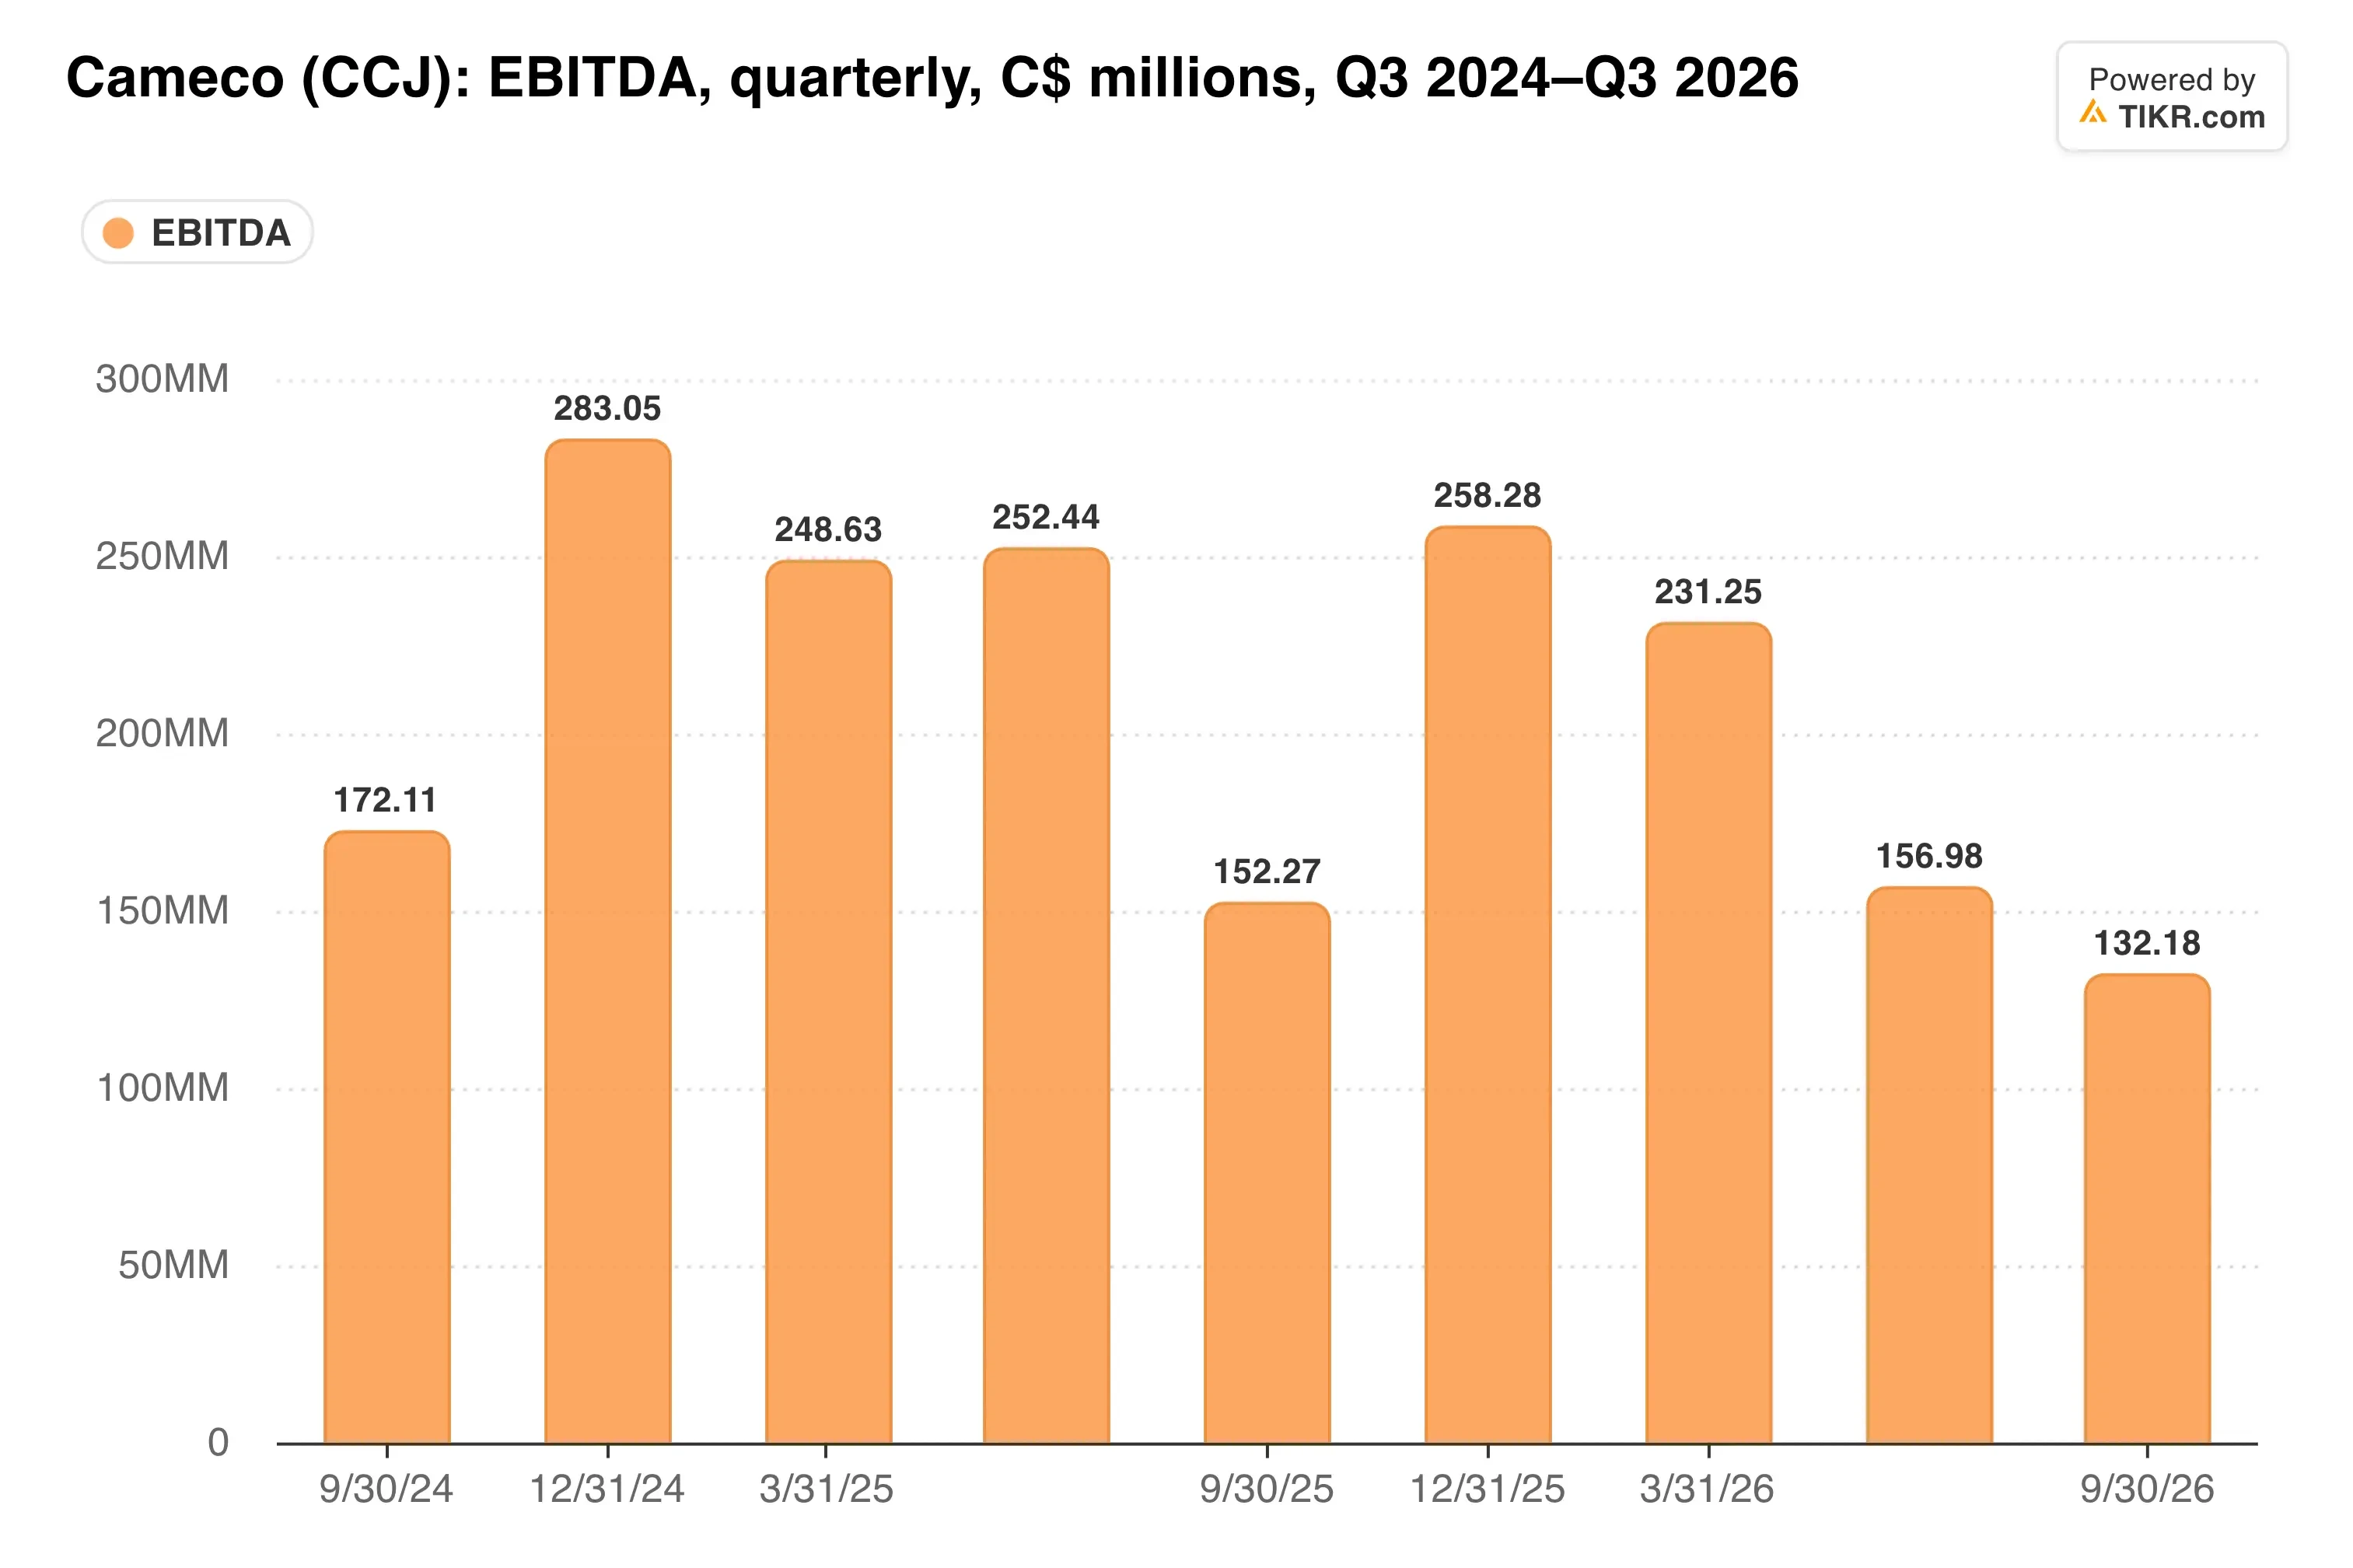
減少の大部分はウラン事業にある。燃料サービス部門の調整後EBITDAは、前年の2500万カナダドルに対し、2400万カナダドルとほぼ横ばいを維持した。
ウェスティングハウスが成長の原動力に
カメコの持分法適用会社であるウェスティングハウスの調整後EBITDAは、四半期で15%増加し、1億4300万カナダドルとなった。純損失の持分も、3200万カナダドルから2400万カナダドルに縮小した。
9か月累計の数字は、5億6900万カナダドルに対し4億2700万カナダドルと、より弱く見える。しかし、2025年度にはチェコのドゥコヴァニー・プロジェクトに関連する巨額の一時的な支払いが含まれていた。
経営陣は明らかに、新規原子炉建設をより大きなレバレッジと見ている。カメコのプレジデント、グラント・アイザックは、The Northern Miner 紙の取材に対し、「ウェスティングハウスの最大の成長ポテンシャルは、新規建設を担当するエネルギーシステム部門にある」と述べている。
カメコは現在、新規AP1000プロジェクトの支出の40%から45%がウェスティングハウスに流れると見込んでおり、以前の25%から40%から上方修正された。一方、9月30日に発表された米国と韓国の非拘束的な枠組みは、最大1200億米ドルを最大8基の米国製原子炉(うち6基はAP1000)に充てることを想定している。
アナリストは、今後売上高がどのように推移すると予想しているか…
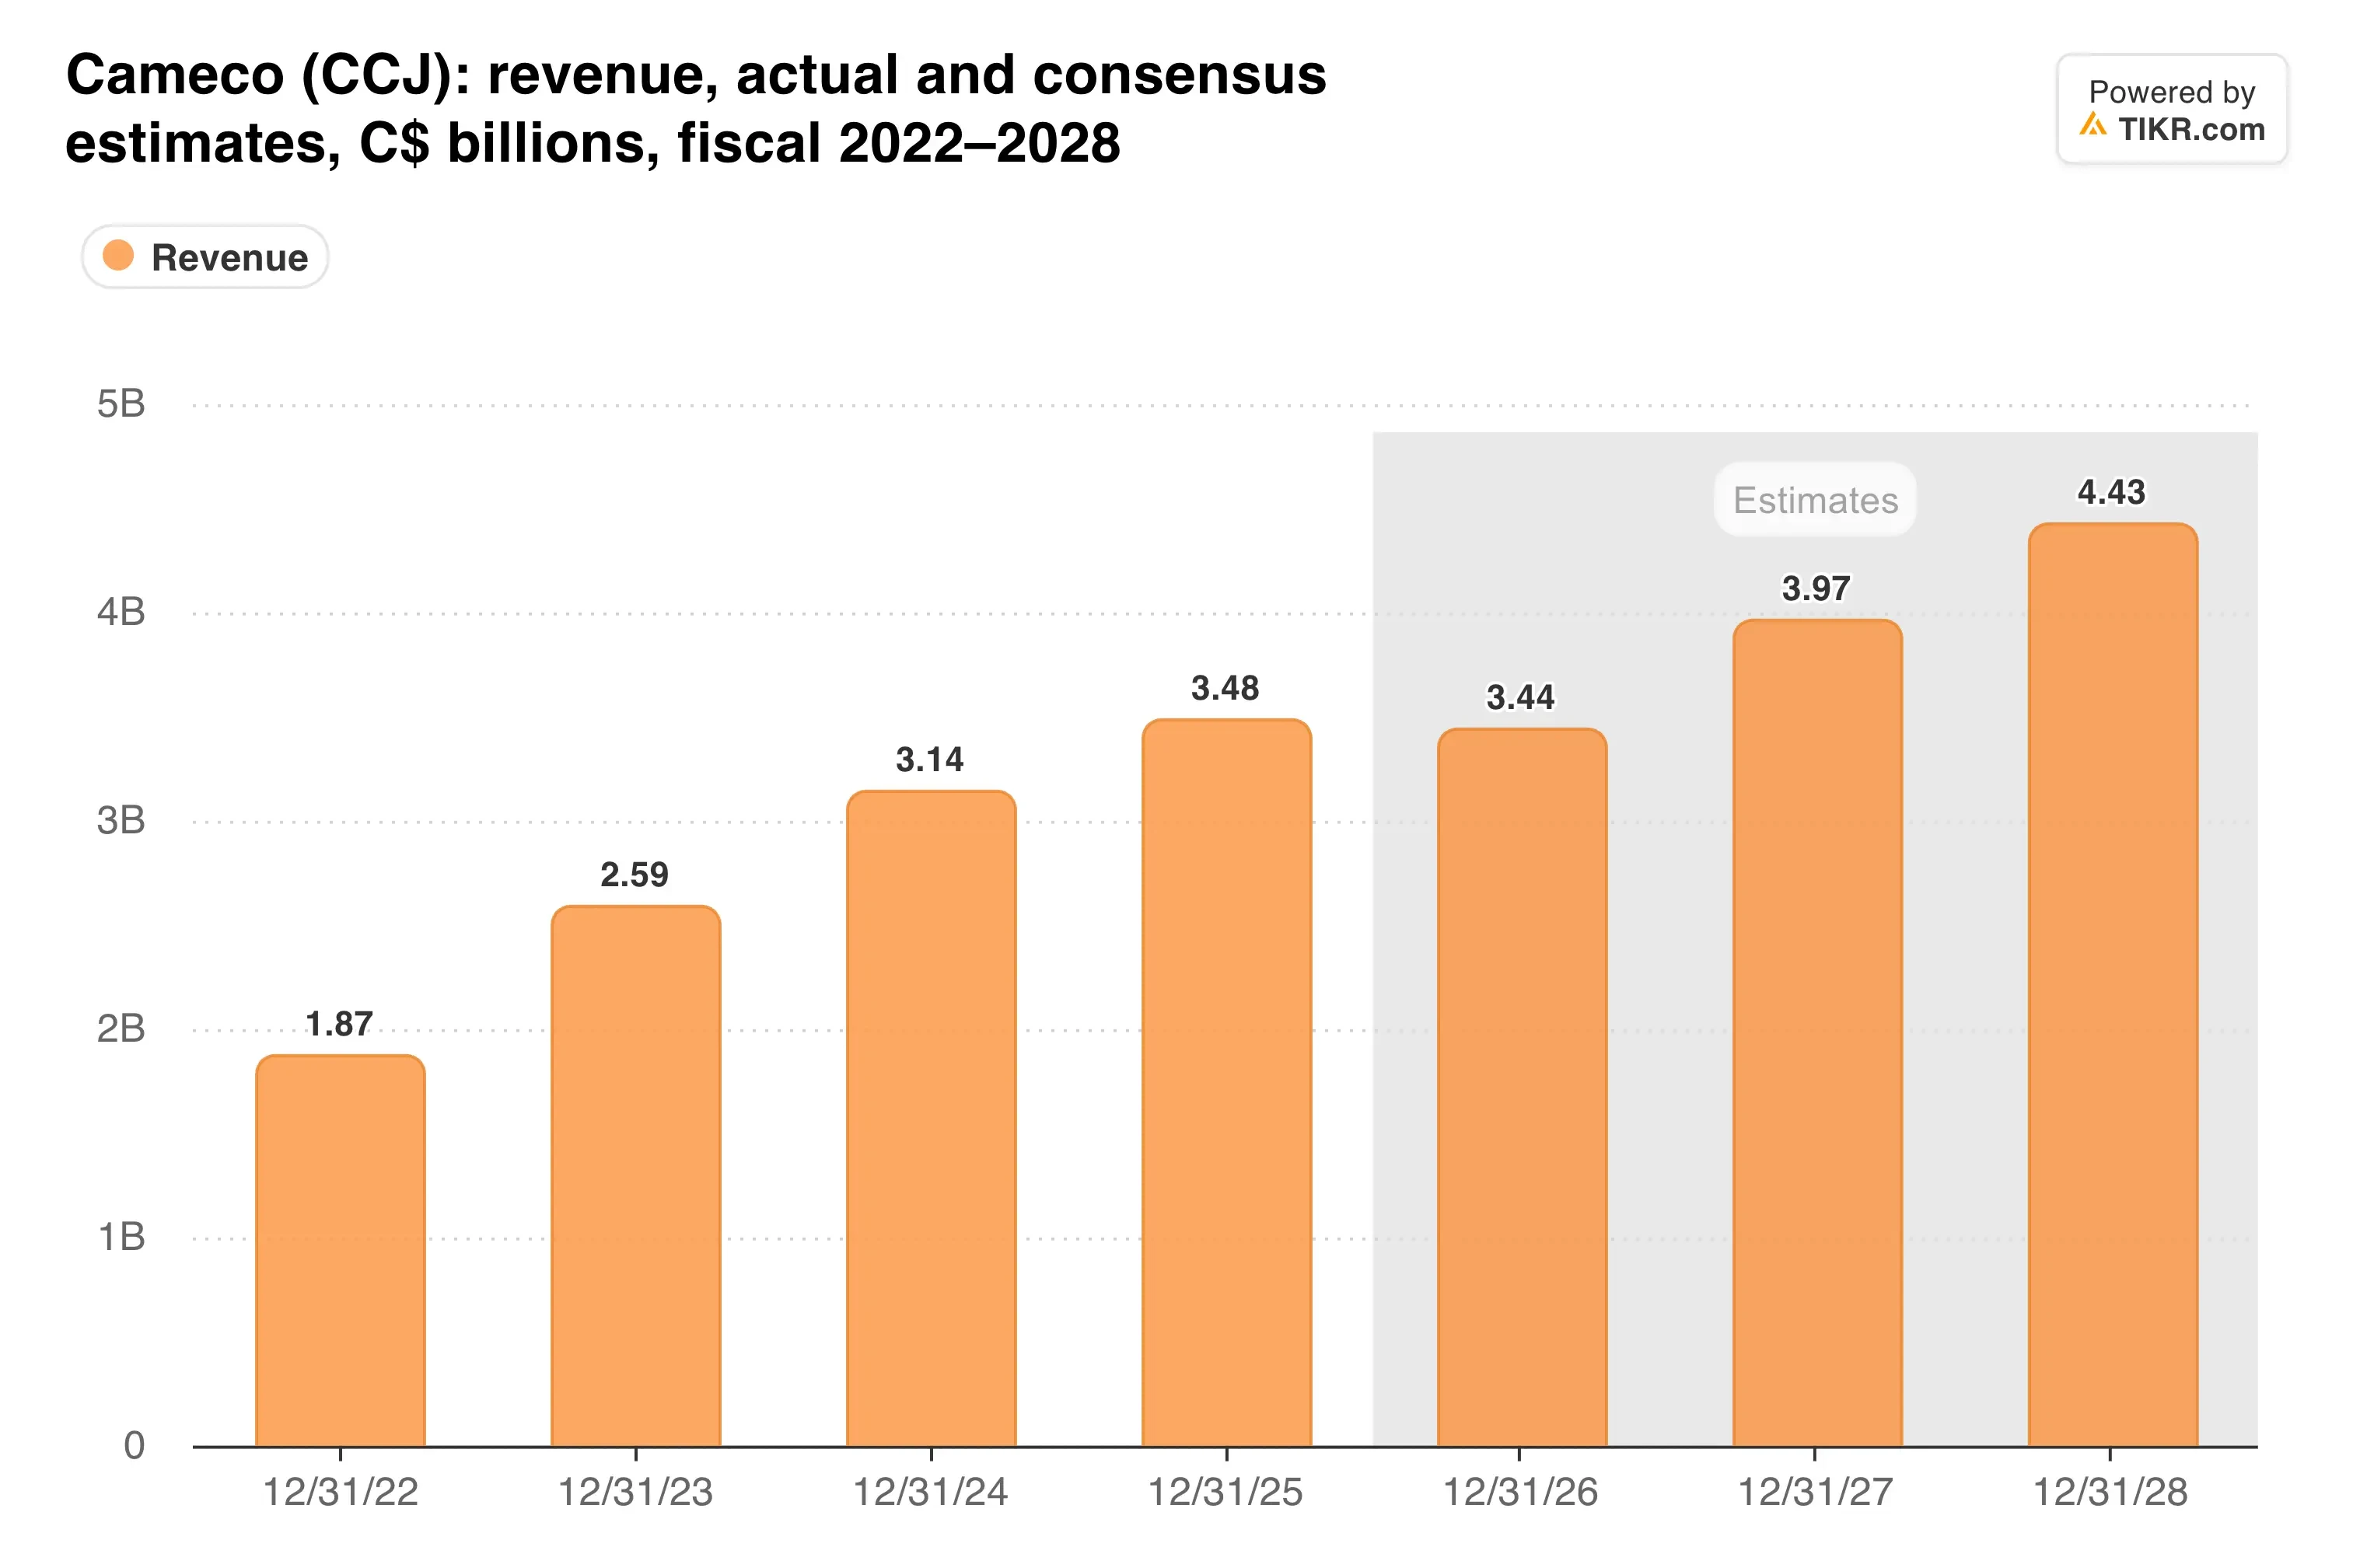
これらの原子炉のいずれもまだ正式な受注はなく、枠組みは最終的な合意を必要としている。
TIKRはカメコについて21人のアナリストを追跡している。「買い」と評価しているのは何人か?
カメコの買い、保有、売りの評価の内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。カメコのアナリスト評価を見る
キャッシュはより厳しい側面
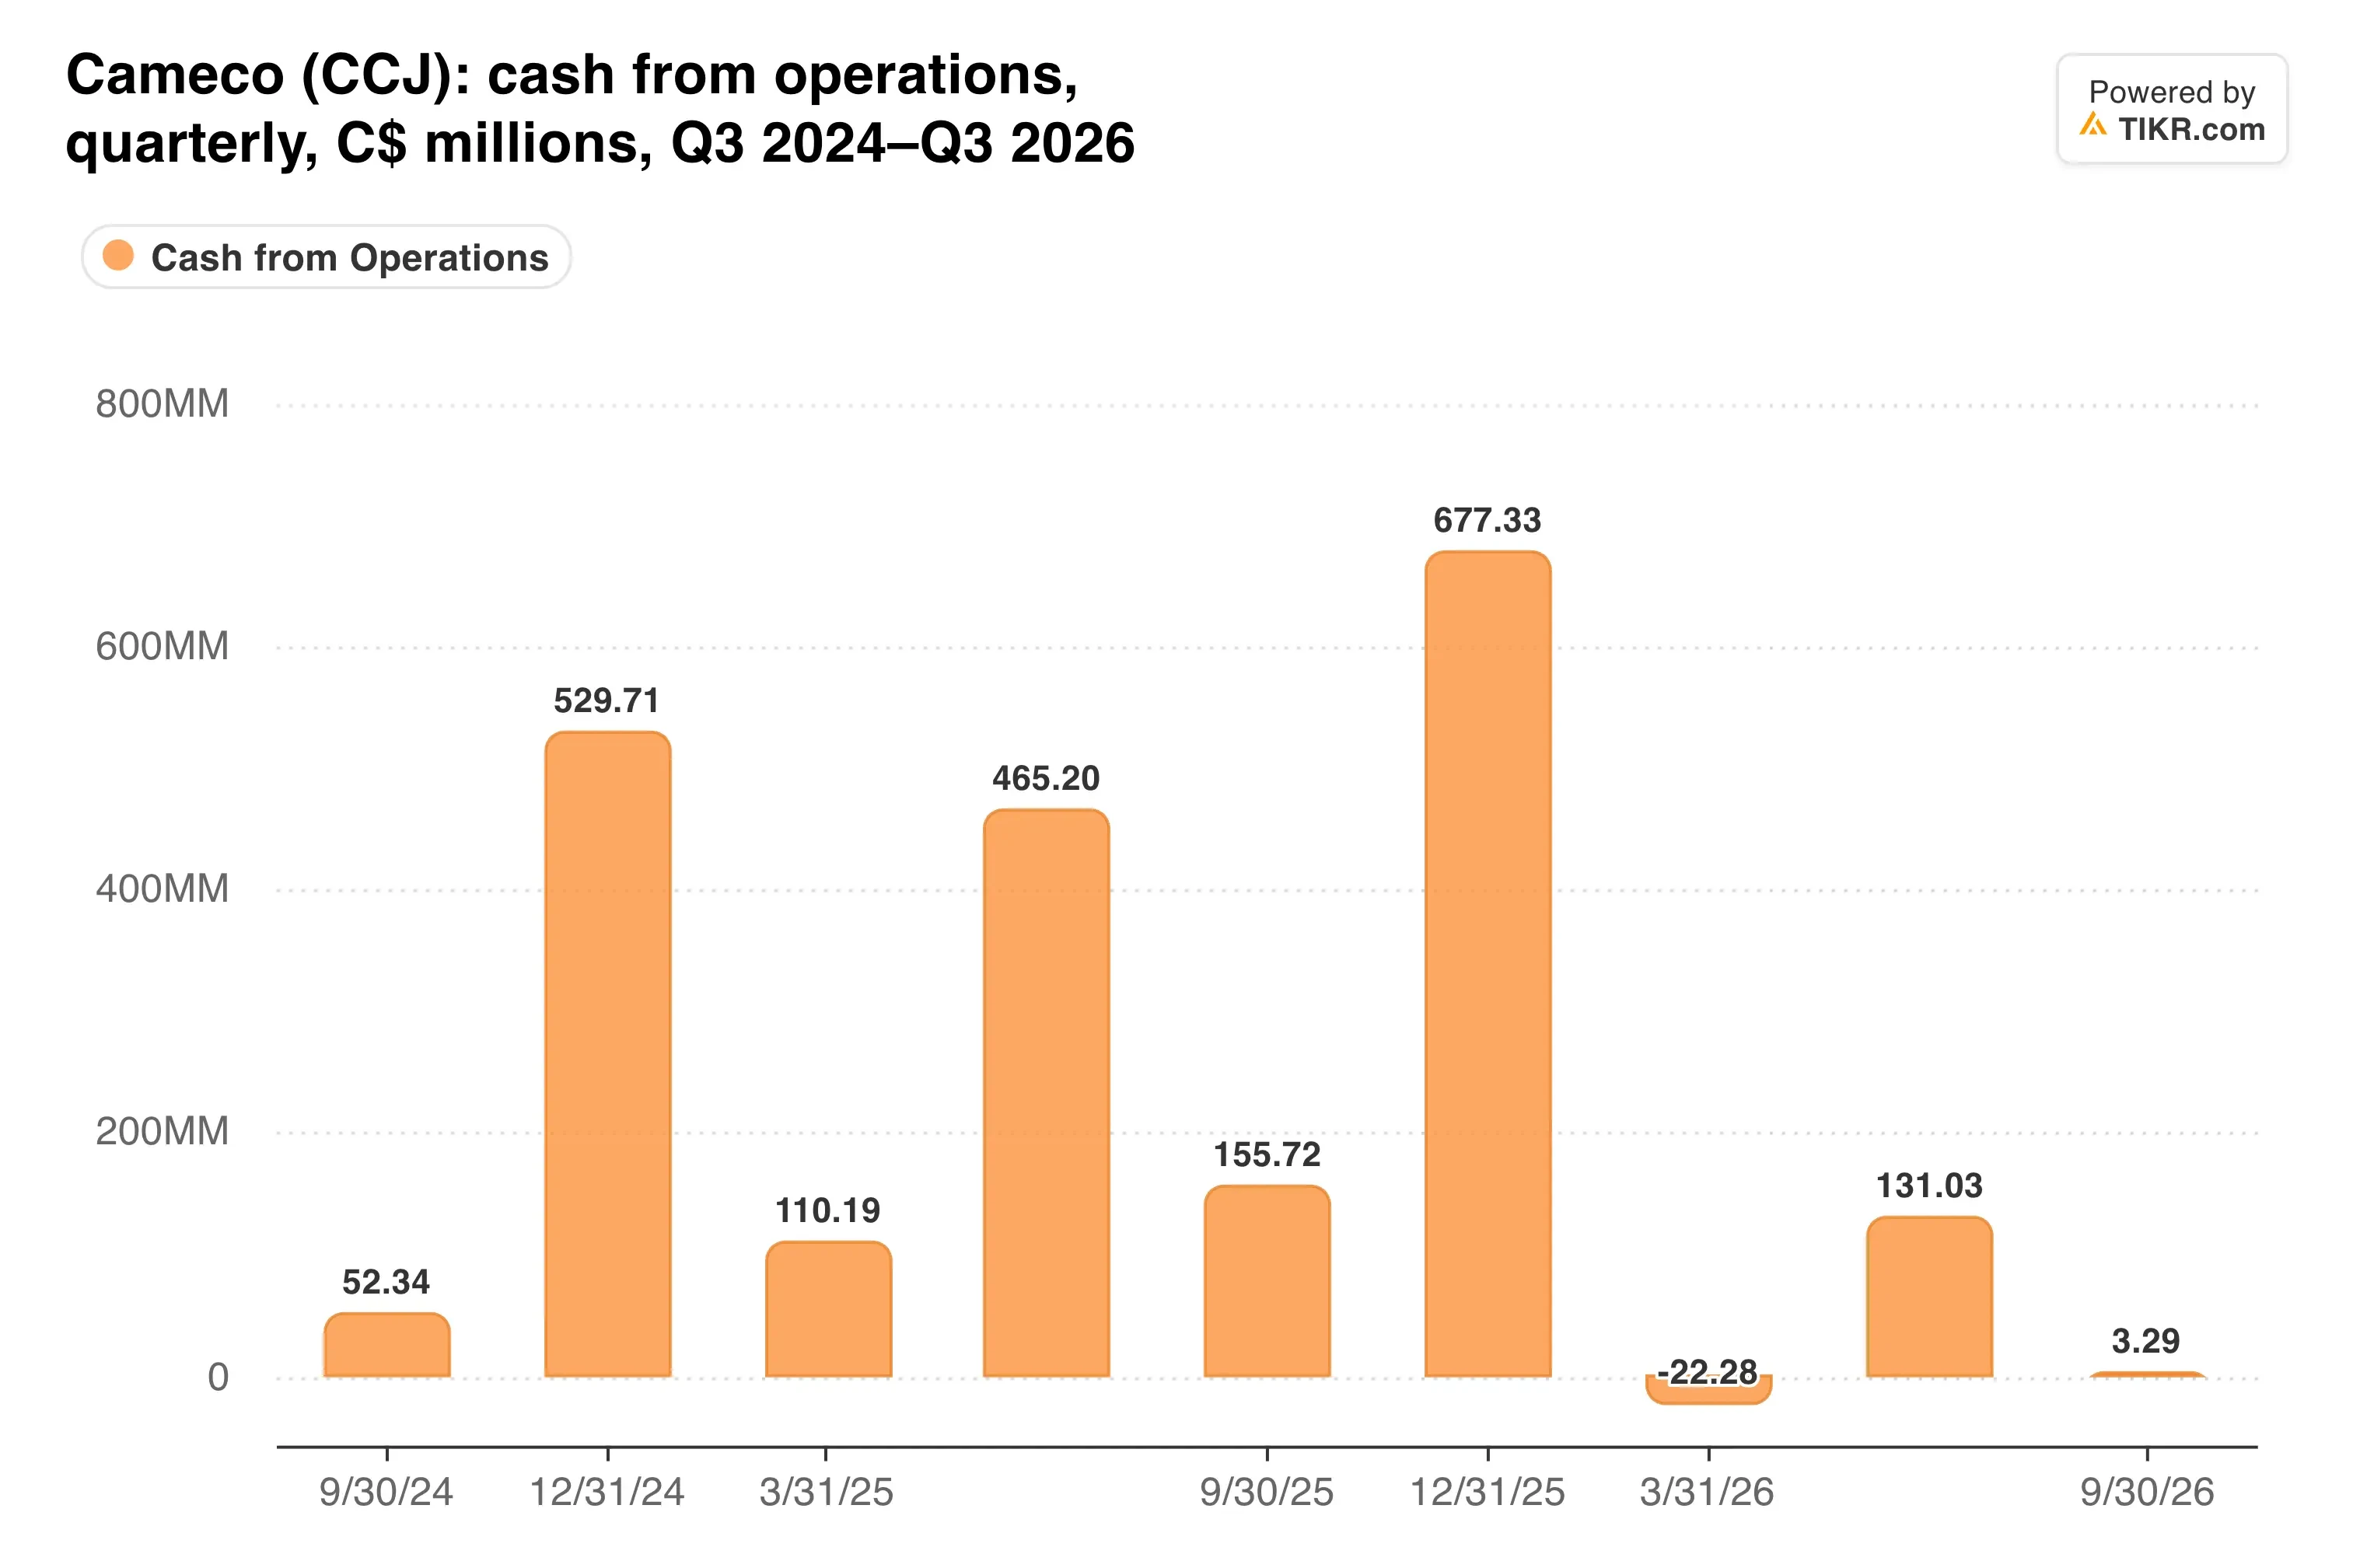
営業キャッシュフローは、前年同期の1億5600万カナダドルから、四半期で300万カナダドルにまで落ち込んだ。9か月累計では、2025年度の7億3100万カナダドルに対し、1億1200万カナダドルとなった。
過去2年間と比較してみよう。
バランスシートはまだ健全に見える。カメコは9月末時点で8億6000万カナダドルの現金、10億カナダドルの負債、および未使用の10億カナダドルの信用枠を保有していた。
しかし、11月初旬、同社は最大10億米ドルの株式を発行するための新たな時価発行増資(ATM)契約を締結した。この契約は発行を承認するのみのものだが、すでに利益が減少している年に希薄化の可能性を開くものとなった。
配当金は1株当たり0.24カナダドルで据え置かれ、12月15日に支払われる。別途、CFOのハイディ・ショッキーは2027年第1四半期末に退任する予定である。
私の見解:市場は、経営陣がほぼ事前に予告していた四半期の結果に対してカメコを罰しており、ウェスティングハウスは静かに改善している。それでも、キャッシュフローがほぼゼロの四半期に加え、新たな株式発行プログラムがあるため、私は底値買いをする前に確証が欲しい。まずはコストが正常化するのを見たい。
カメコはキーレイクが再稼働し、第4四半期には予定通りに戻るはずだと述べている。2月に発表予定の決算では、それが実現したかどうか、また納入量が下方修正された範囲内に収まったかどうかが明らかになる。
では、カメコの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、カメコの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、自らのビジネス見通しを反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!