キーポイント
- CoreWeaveの共同創業者であるブライアン・ベンチュロ氏は、同社の2031年満期の無担保債を額面3000万ドル購入し、満期まで保有する計画である。
- この発表は誤りだった。なぜなら、それは投資家の目を1ドルあたり約80セントで取引されている債券、つまり約16%の利回りに向けさせてしまったからだ。
- 次の試金石は、CoreWeaveが計画している契約担保付きローンであり、同社は7%から7.5%の利回りを見込んでいる。
CoreWeave (CRWV)の共同創業者であるブライアン・ベンチュロ氏は、今週、投資家にメッセージを送りたかった。
同社の最高戦略責任者であるベンチュロ氏は、Bloombergが最初に報じたように、CoreWeaveの2031年10月1日満期の無担保債を額面3000万ドル購入した。LinkedInの投稿で、彼は満期まで保有すると述べ、その理由を説明した:
「CoreWeaveに対する自信がこれほど高まったことはない。」
失礼ながら、これはコミュニケーション上の失策だ。
この債券の購入を自慢すべきではない
11月2日、これらの債券は1ドルあたり79.75セントで最終取引され、9.75%のクーポンに対して15.83%の利回りとなった。これは、貸し手が経営難にあると見なす企業に請求するような利回りだ。
今や見出しは「共同創業者が債券を購入」であり、次の行は誰もにその債券の利回りが約16%であることを伝えている。
その次の行は? 彼にとって3000万ドルは小銭に過ぎないという事実だ。なぜなら、2025年3月のIPO以降、彼は12億ドル以上ものCoreWeave株を売却しているからだ。
つまり、自信があると言い、(彼にとっては)わずかな3000万ドルを投じることで…彼はこれらの債券が厳しい状況にあるという事実に注目を集めているのだ。
だからおめでとう、ブライアン、君はCoreWeaveの問題により一層の注目を集めたよ。
さらに、これは投資の観点からも意味をなさない。もしベンチュロ氏が債券を2031年まで保有するなら、彼ができる最高のことはクーポンを回収し、額面で償還を受けることであり、潜在的な株価上昇の恩恵は一切受けられない。もし事態が悪化すれば、清算時に株主より先に支払いを受けるが、それも大したダウンサイド・プロテクションにはならない。
TIKRはCoreWeaveについて41人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
CoreWeaveの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。CoreWeaveのアナリスト・レーティングを見る
すべてが暗雲というわけではない
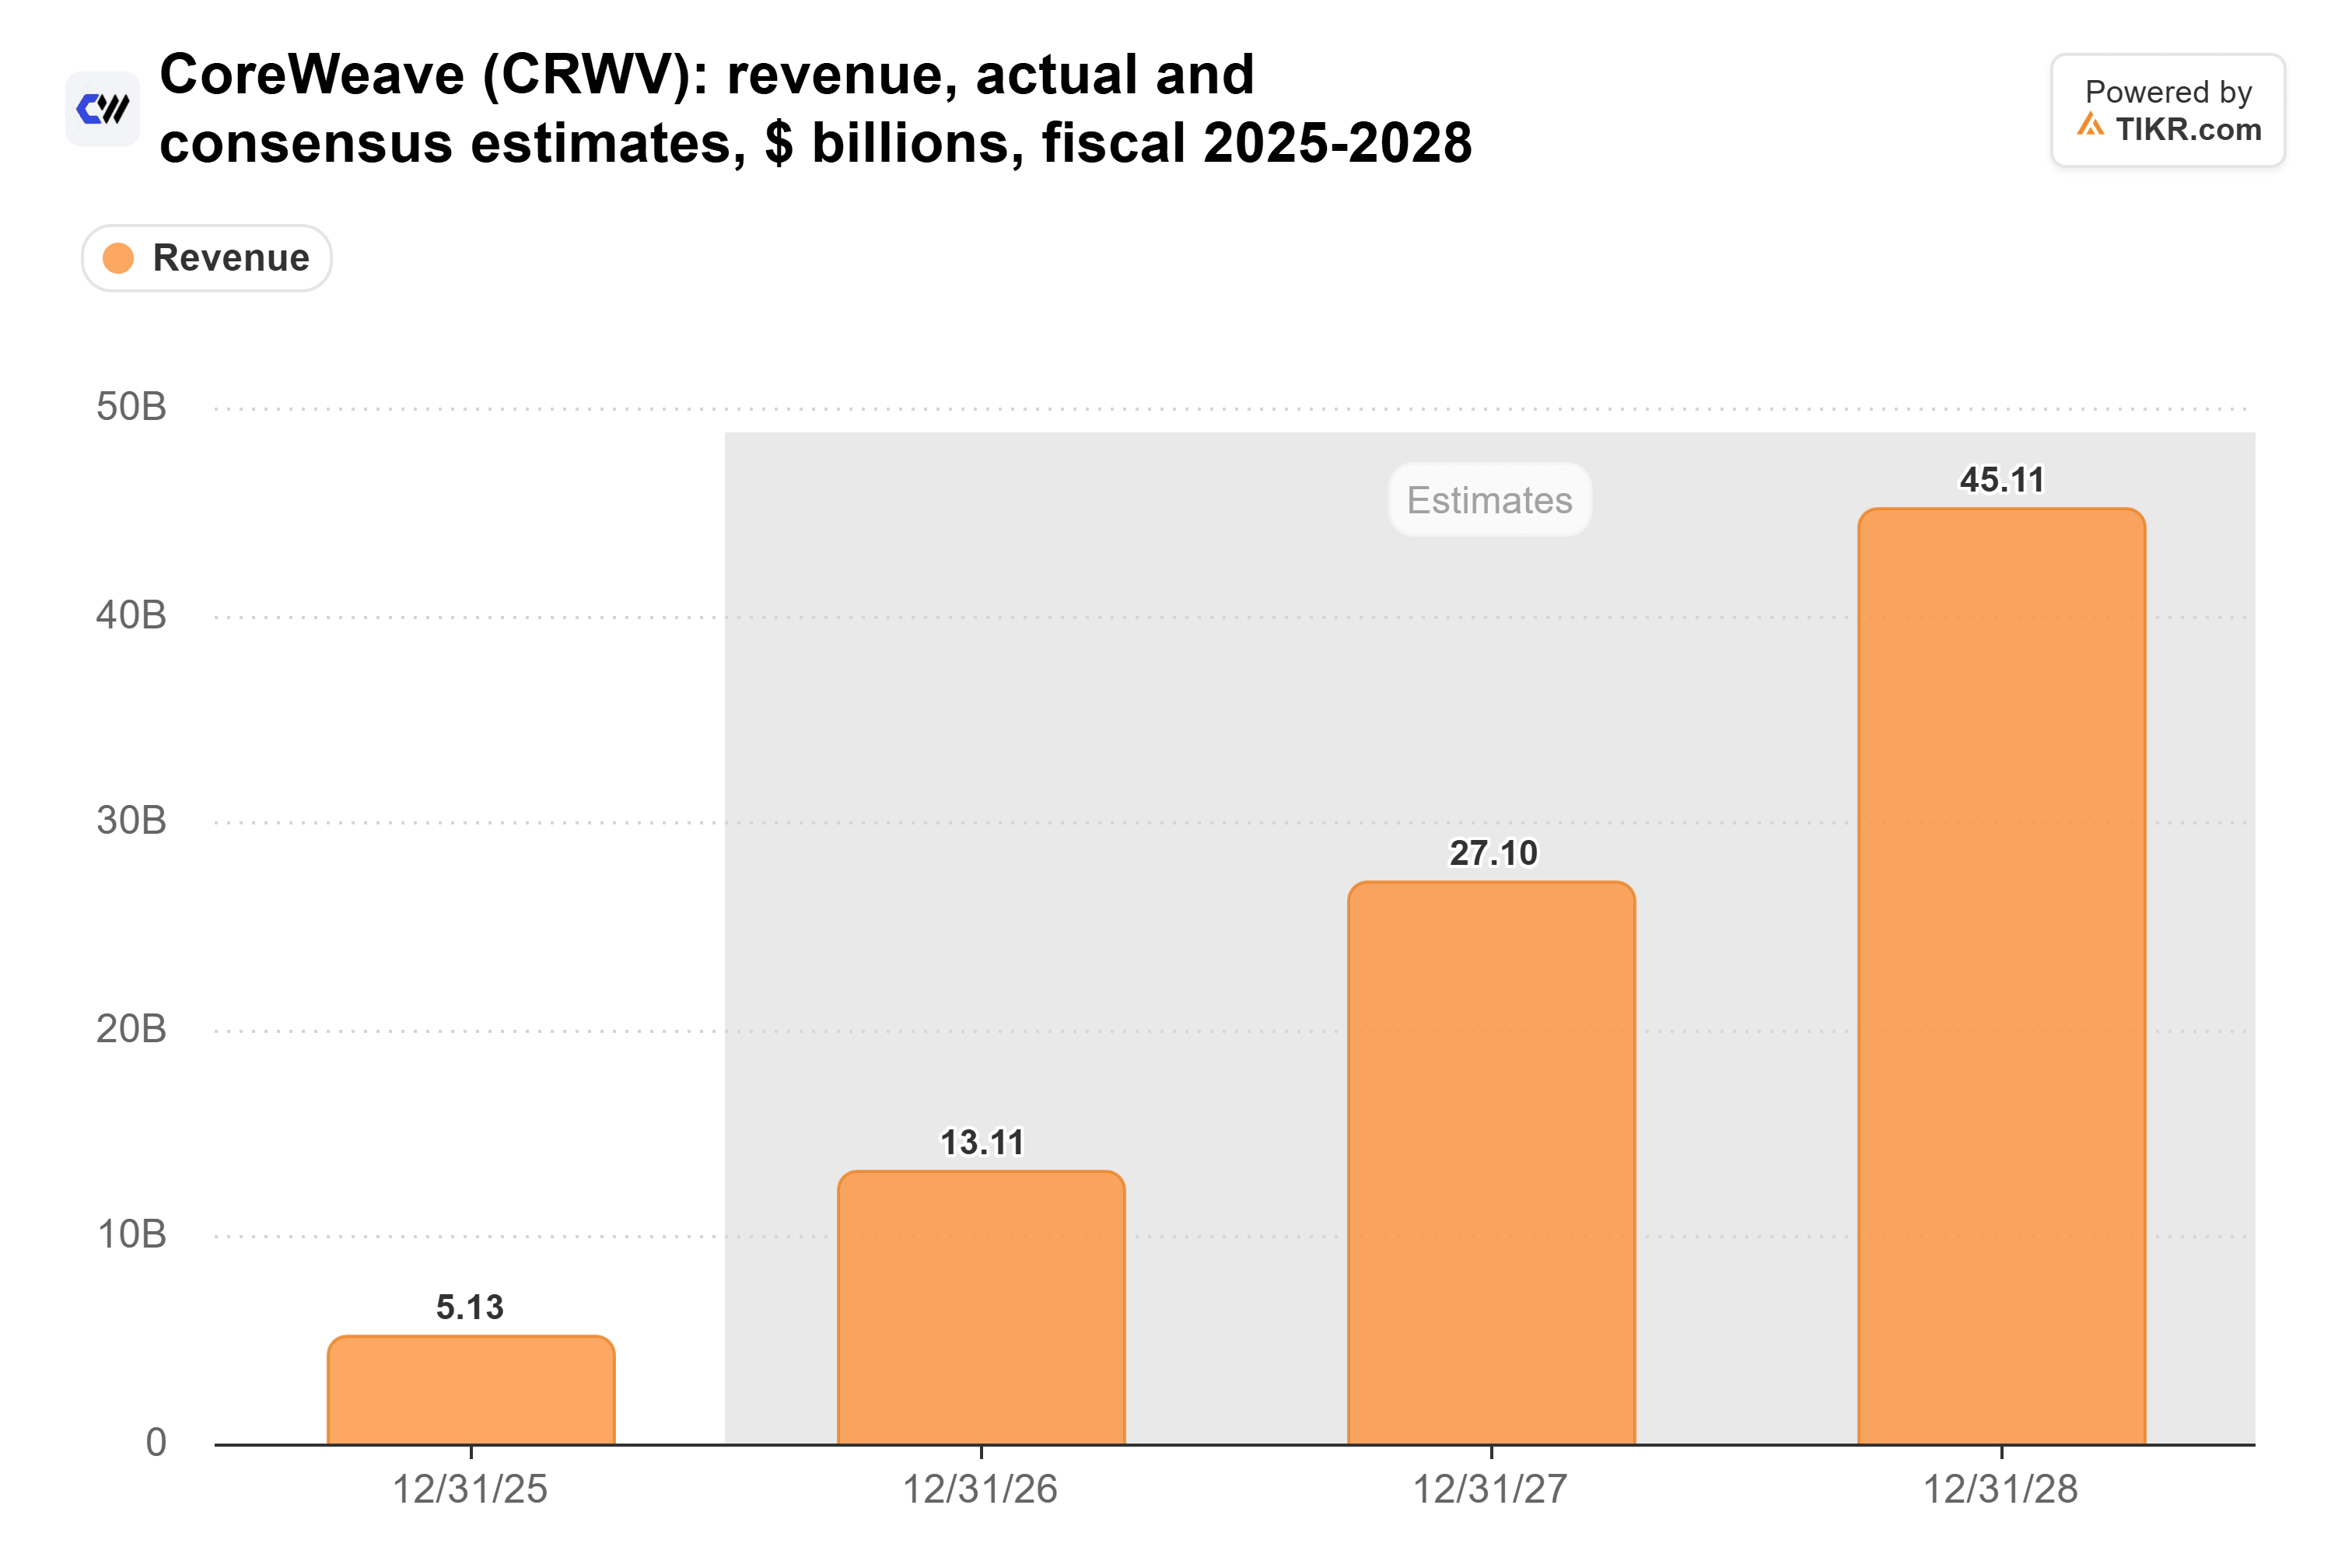
明確にしておく:CoreWeaveには好感が持てる点がたくさんある。アナリストは、売上高が2025年の51.3億ドルから2028年には451億ドルに成長すると予想している:
しかし、その成長には資金が必要だ。CoreWeaveは2025年に72.5億ドルのフリーキャッシュフローを消費し、その消費額は年々増加している:
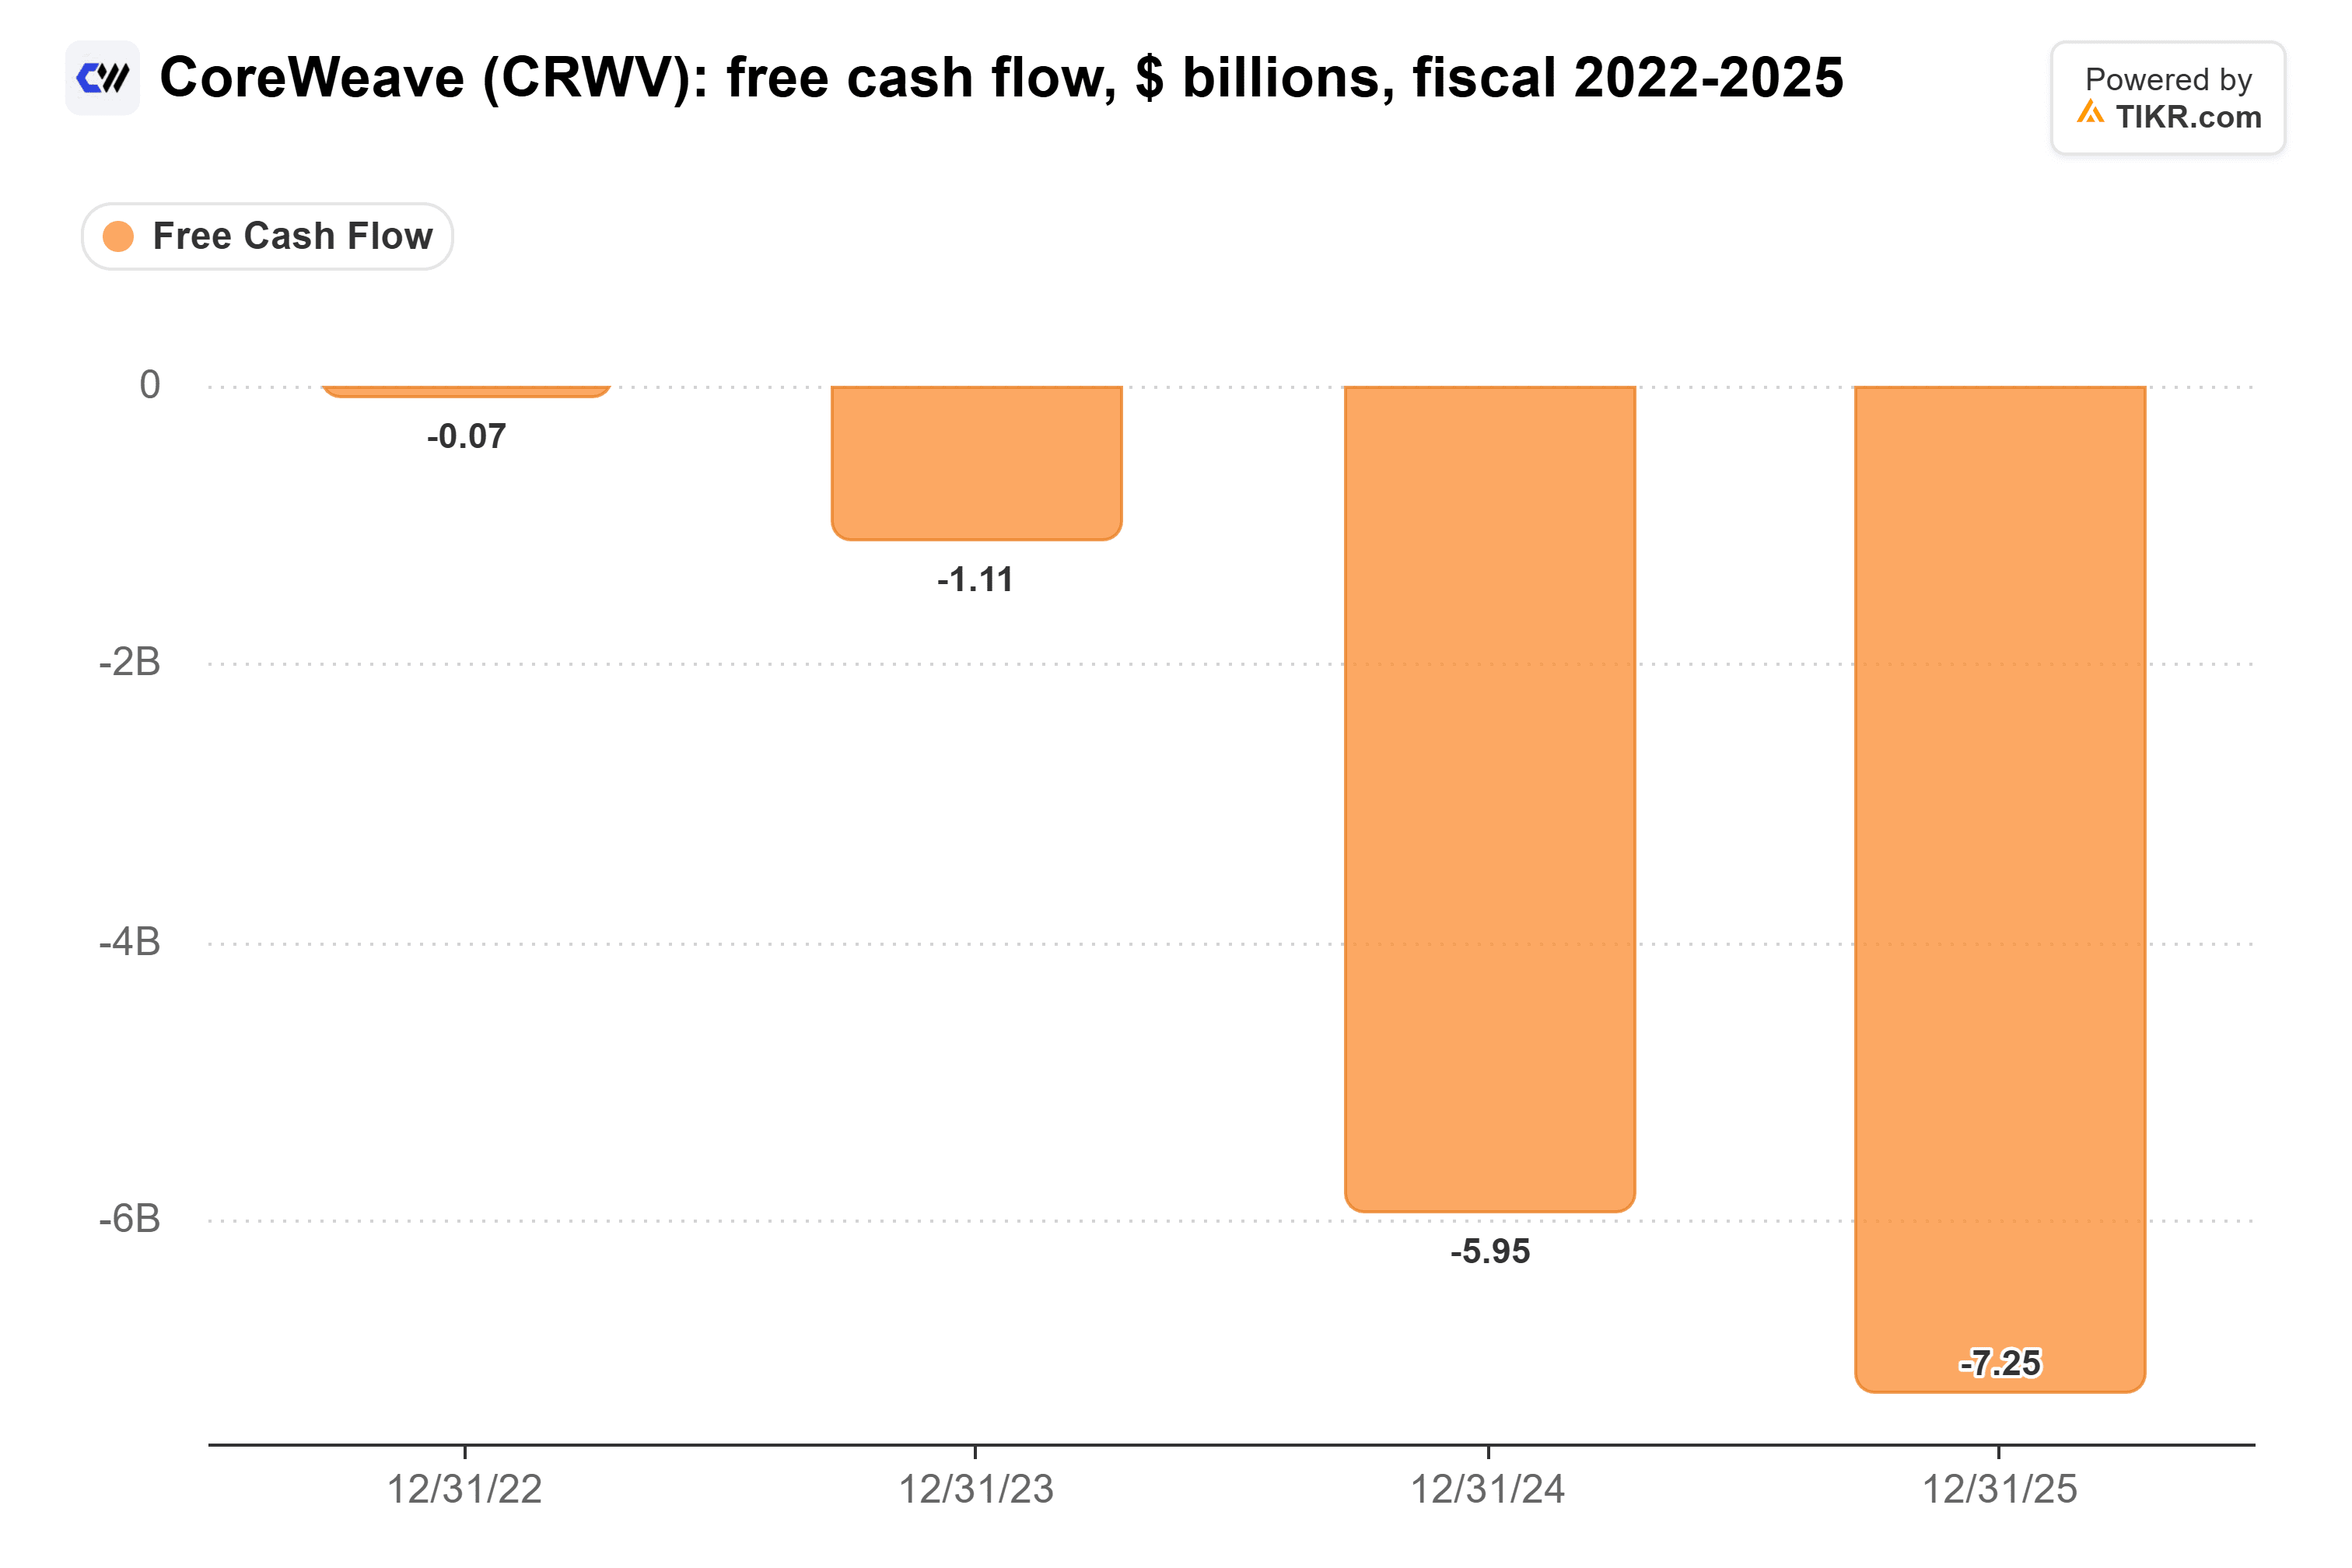
アナリストは今年約288億ドルの消費を見込んでいる。CoreWeaveはそれを賄うために借り入れを行っており、そのため支払利息は前年の3億6100万ドルから2025年には12.3億ドルに跳ね上がった:
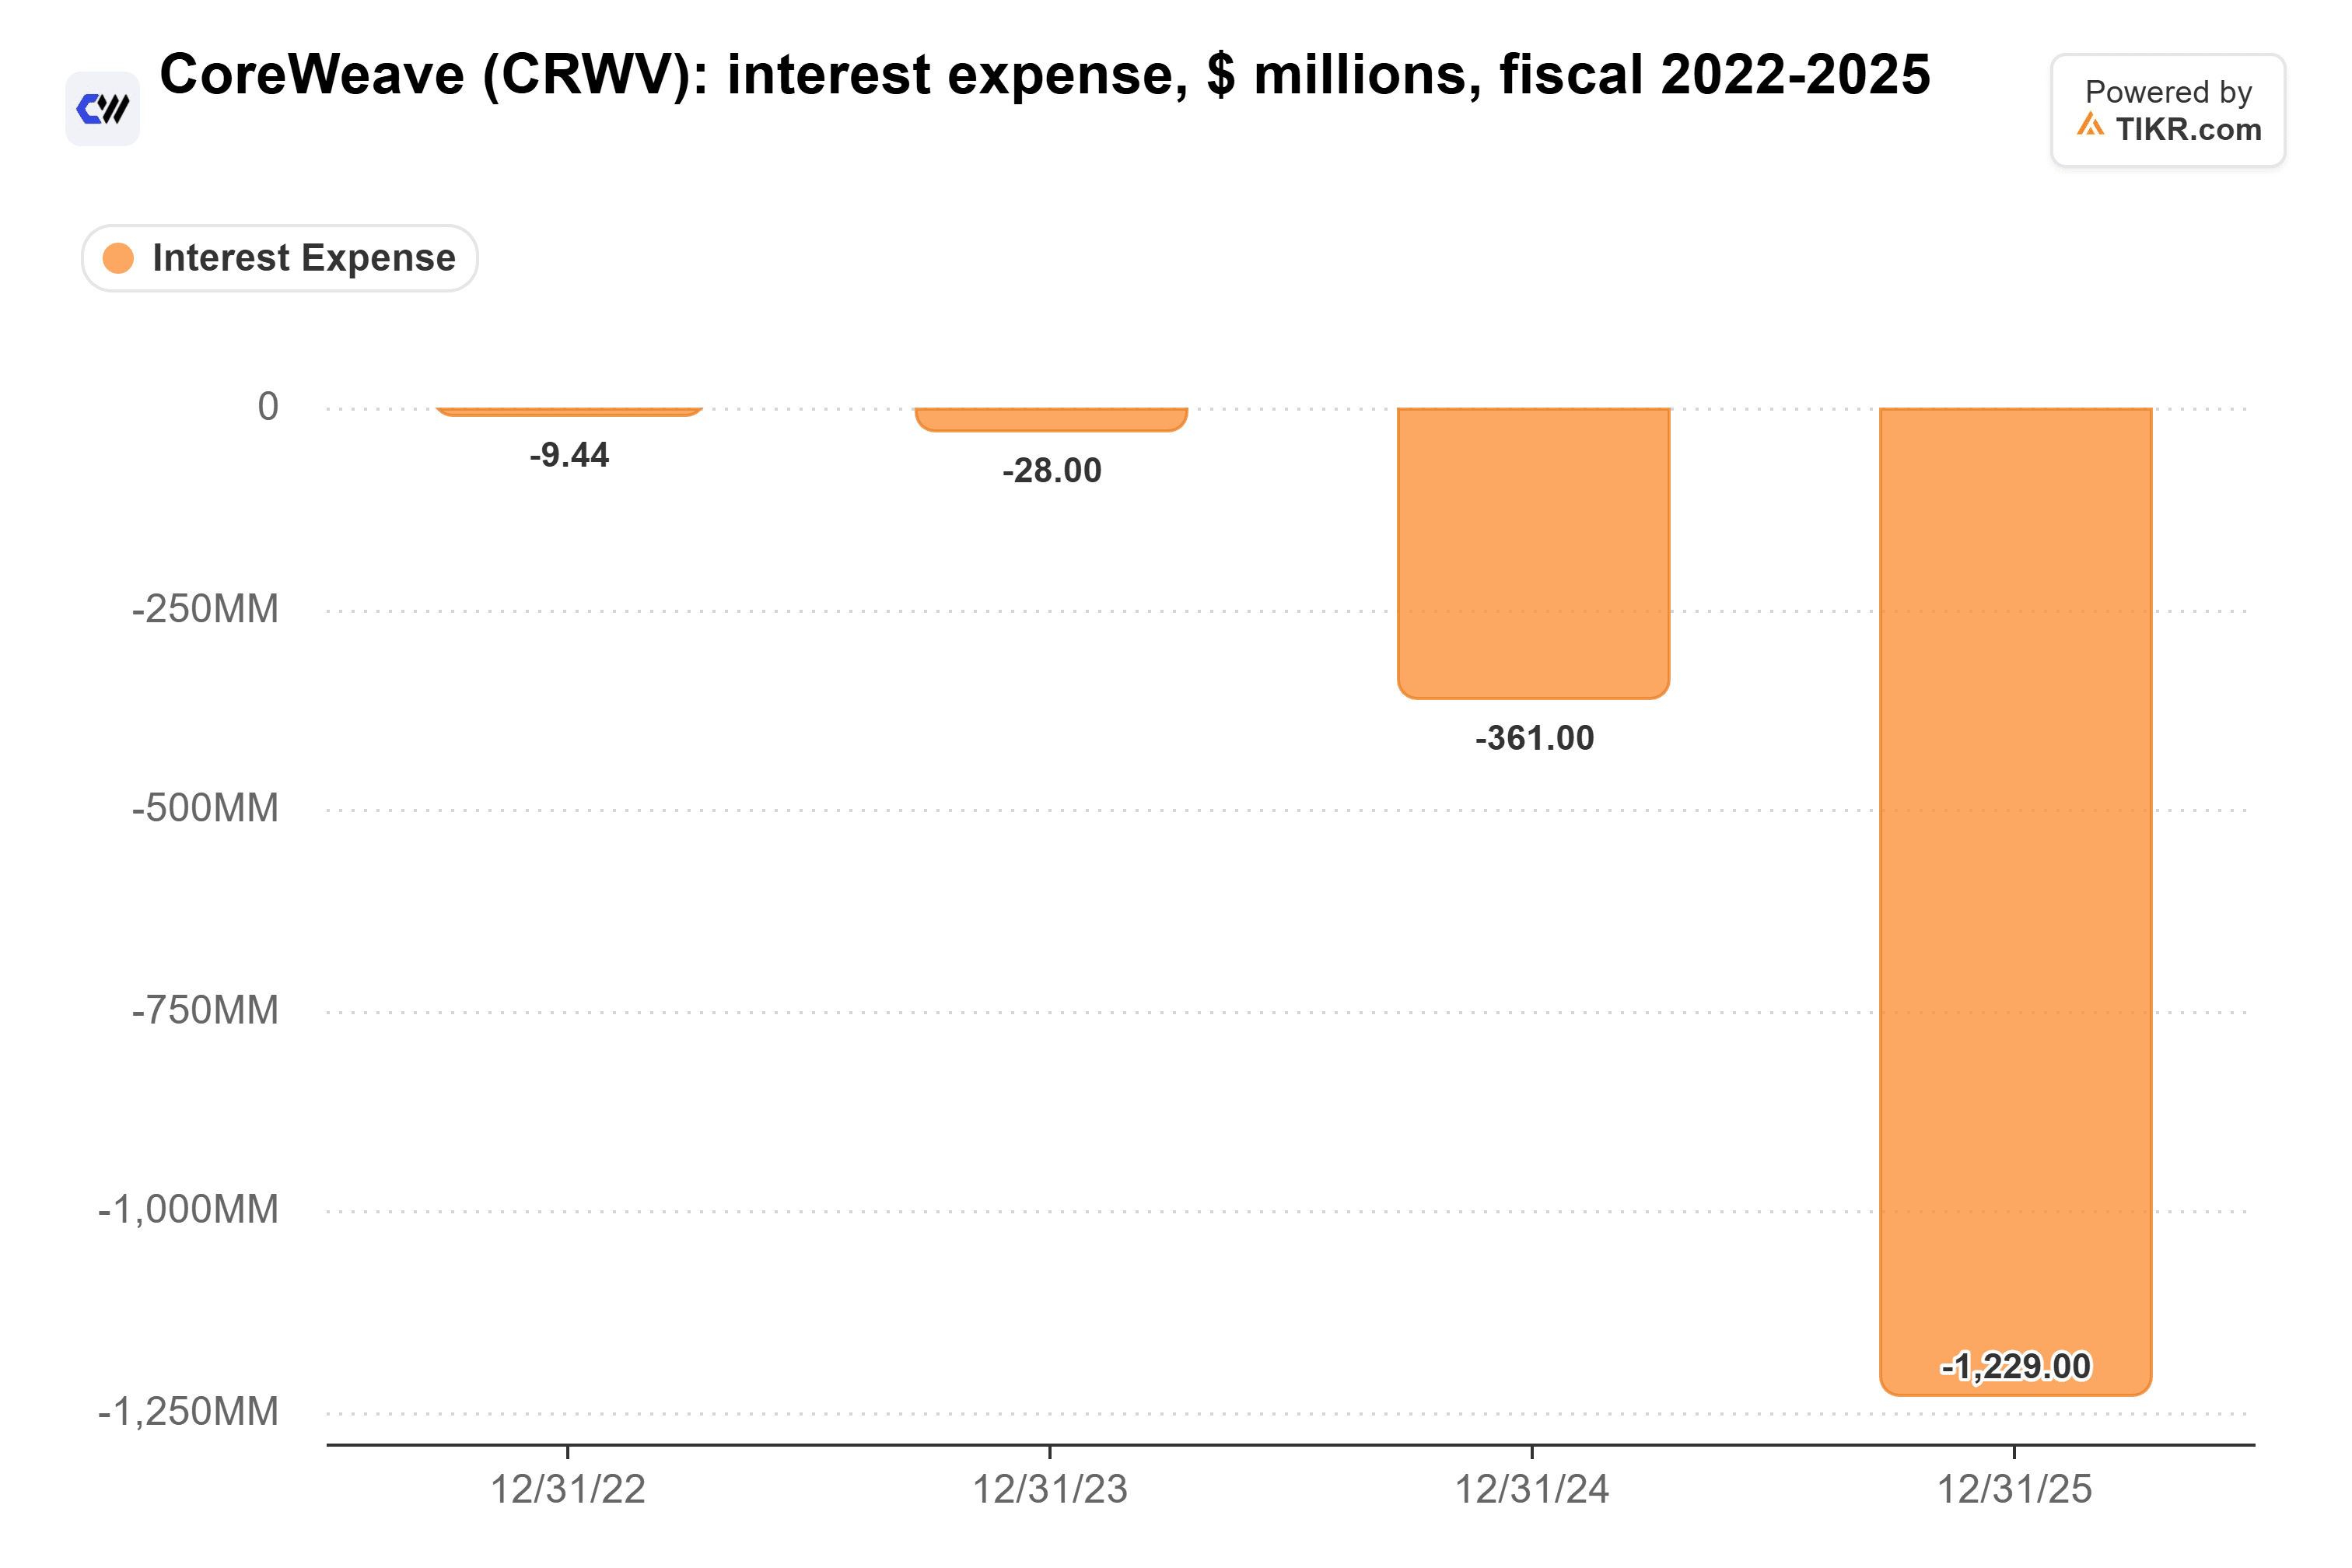
2026年第2四半期だけで6億4000万ドルに達した。したがって、すべての債券保有者は、CoreWeaveが債務の満期を迎える前に本当の利益を上げられるかどうかを問うている。ベンチュロ氏は「イエス」に(彼にとっては)わずかな小銭を賭け、そして彼はそれが未解決の問題であることを皆に思い出させたのだ。
さらに悪いことに?
先週、CEOのマイケル・イントレーター氏はCNBCで質問され、なぜCoreWeaveは利回り約15%で自社債を買い戻さないのかと問われた。彼の答え:「その資本をより高い収益率で運用できるからだ。」
もっともなことであり、上記のアナリスト予想を見れば、その計算がどう成り立つかがわかる。しかし、もし事業が15%以上の収益を上げるなら、株の方が良い買い物のはずだ。繰り返すが、ベンチュロ氏はメッセージを送るために債券を選んだ。そしてそれはメッセージを送った! ただ、彼が意図したメッセージではないと思う。
イントレーター氏はまた、CNBCで自身の10b5-1株式売買計画をキャンセルしたと述べた。おそらくそれはLinkedInの投稿にはならないが、彼とベンチュロ氏がまだ会社の相当部分を所有していることを考えると、自信を示すより良いシグナルだ。
私にとって、今の大きな問題はCoreWeaveの今後の資本コストだ。もし流動性が枯渇すれば、それはレバレッジがかかり、半ば経営難にあるネオクラウドを最初に直撃するだろう。そして幸いなことに、我々はすぐにそのシグナルを得られるだろう――CoreWeaveは少なくとも40億ドルを投資適格ローンで調達する交渉中と報じられており、先週、経営陣は次の契約担保付きローンの利回りは7%から7.5%になるはずだと示唆した。もしローンがその範囲でプライシングされれば、無担保債が何と言おうと、担保付き貸し手はまだCoreWeaveの契約を信頼していることになる。もしそれがその水準を大きく上回る(あるいは全く成立しない――現時点ではまだありそうにない結果だと思うが)…それなら、あの16%の利回りにさらに注目が集まるだろう。
では、CoreWeaveの株は実際にいくらの価値があるのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、CoreWeaveがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整してあなた自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!