

主なポイント
- アルトリア・グループの配当利回りは5.7%で、2026年8月に配当を4.7%引き上げた。BPの配当利回りは4.6%。
- 直近の12か月間のフリーキャッシュフローに対する配当支払いの割合は、BPが31%であるのに対し、アルトリアは78%だった。
- BPのフリーキャッシュフローは大きく変動し、2025年度の1株当たり配当は0.33ドルで、2015年度の0.40ドルを下回っている。
- BPのCEOメグ・オニールは12月に長期戦略を発表する予定で、これがBPの配当成長のペースを占う次の指標となる。
アルトリア・グループ (MO) は8月に四半期配当を4.7%引き上げて1株当たり1.11ドルとし、過去61年間で57回目の引き上げとなった。これにより配当利回りは5.7%となっている。
BP (BP) はこの秋、資産売却と債務返済に注力してきた。CEOのメグ・オニールは第3四半期決算説明会で「配当は資本の最優先事項である」と述べた。BPの配当利回りは4.6%と低いが、キャッシュフローに対する配当負担率ははるかに小さい。
両社とも主力製品の販売は減少している:アルトリアでは紙巻きたばこの販売本数が減り、BPでは小売店舗での燃料需要が軟化している。では、もし20年間にわたって配当を受け取り続けるためにどちらか1社だけを買えるとしたら、どちらを選ぶべきだろうか?
| 指標 | アルトリア・グループ (MO) | BP (BP) |
|---|---|---|
| 配当利回り | 5.7% | 4.6% |
| 配当成長率(2020年度~2025年度) | 年間4.1% | 年間0.6% |
| 配当成長率(2015年度~2025年度) | 年間6.3% | 年間-1.9% |
| キャッシュ配当性向(TTM) | 78% | 31% |
| ネット債務/EBITDA | 1.7倍 | 0.5倍 |
| インタレスト・カバレッジ | 10.9倍 | 6.0倍 |
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年率6%以上の配当を支払う銘柄は100以上存在します。
しかし、TIKRの独自データを活用した詳細な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは確信するに至りました。
これら6銘柄は、私たちの新しい投資レポートの一部としてご提供します。アクセス方法の詳細はこちらをご覧ください。
アルトリアは長年にわたりキャッシュの大半を配当に充てている
アルトリアは紙巻きたばこの販売本数を減らしているが、利益は依然として成長している。経営陣は2026年度の調整後1株当たり利益(EPS)見通しを5.66ドルから5.74ドルに引き上げた。これは2025年度の5.42ドルから4.5%から6.0%の成長となり、ニコチンポーチが成長事業となっている。
配当の原資となるキャッシュは安定している。フリーキャッシュフローは2020年度に81.5億ドル、2025年度に90.7億ドルであり、2018年度以降、毎年度の配当支払額を上回っている:
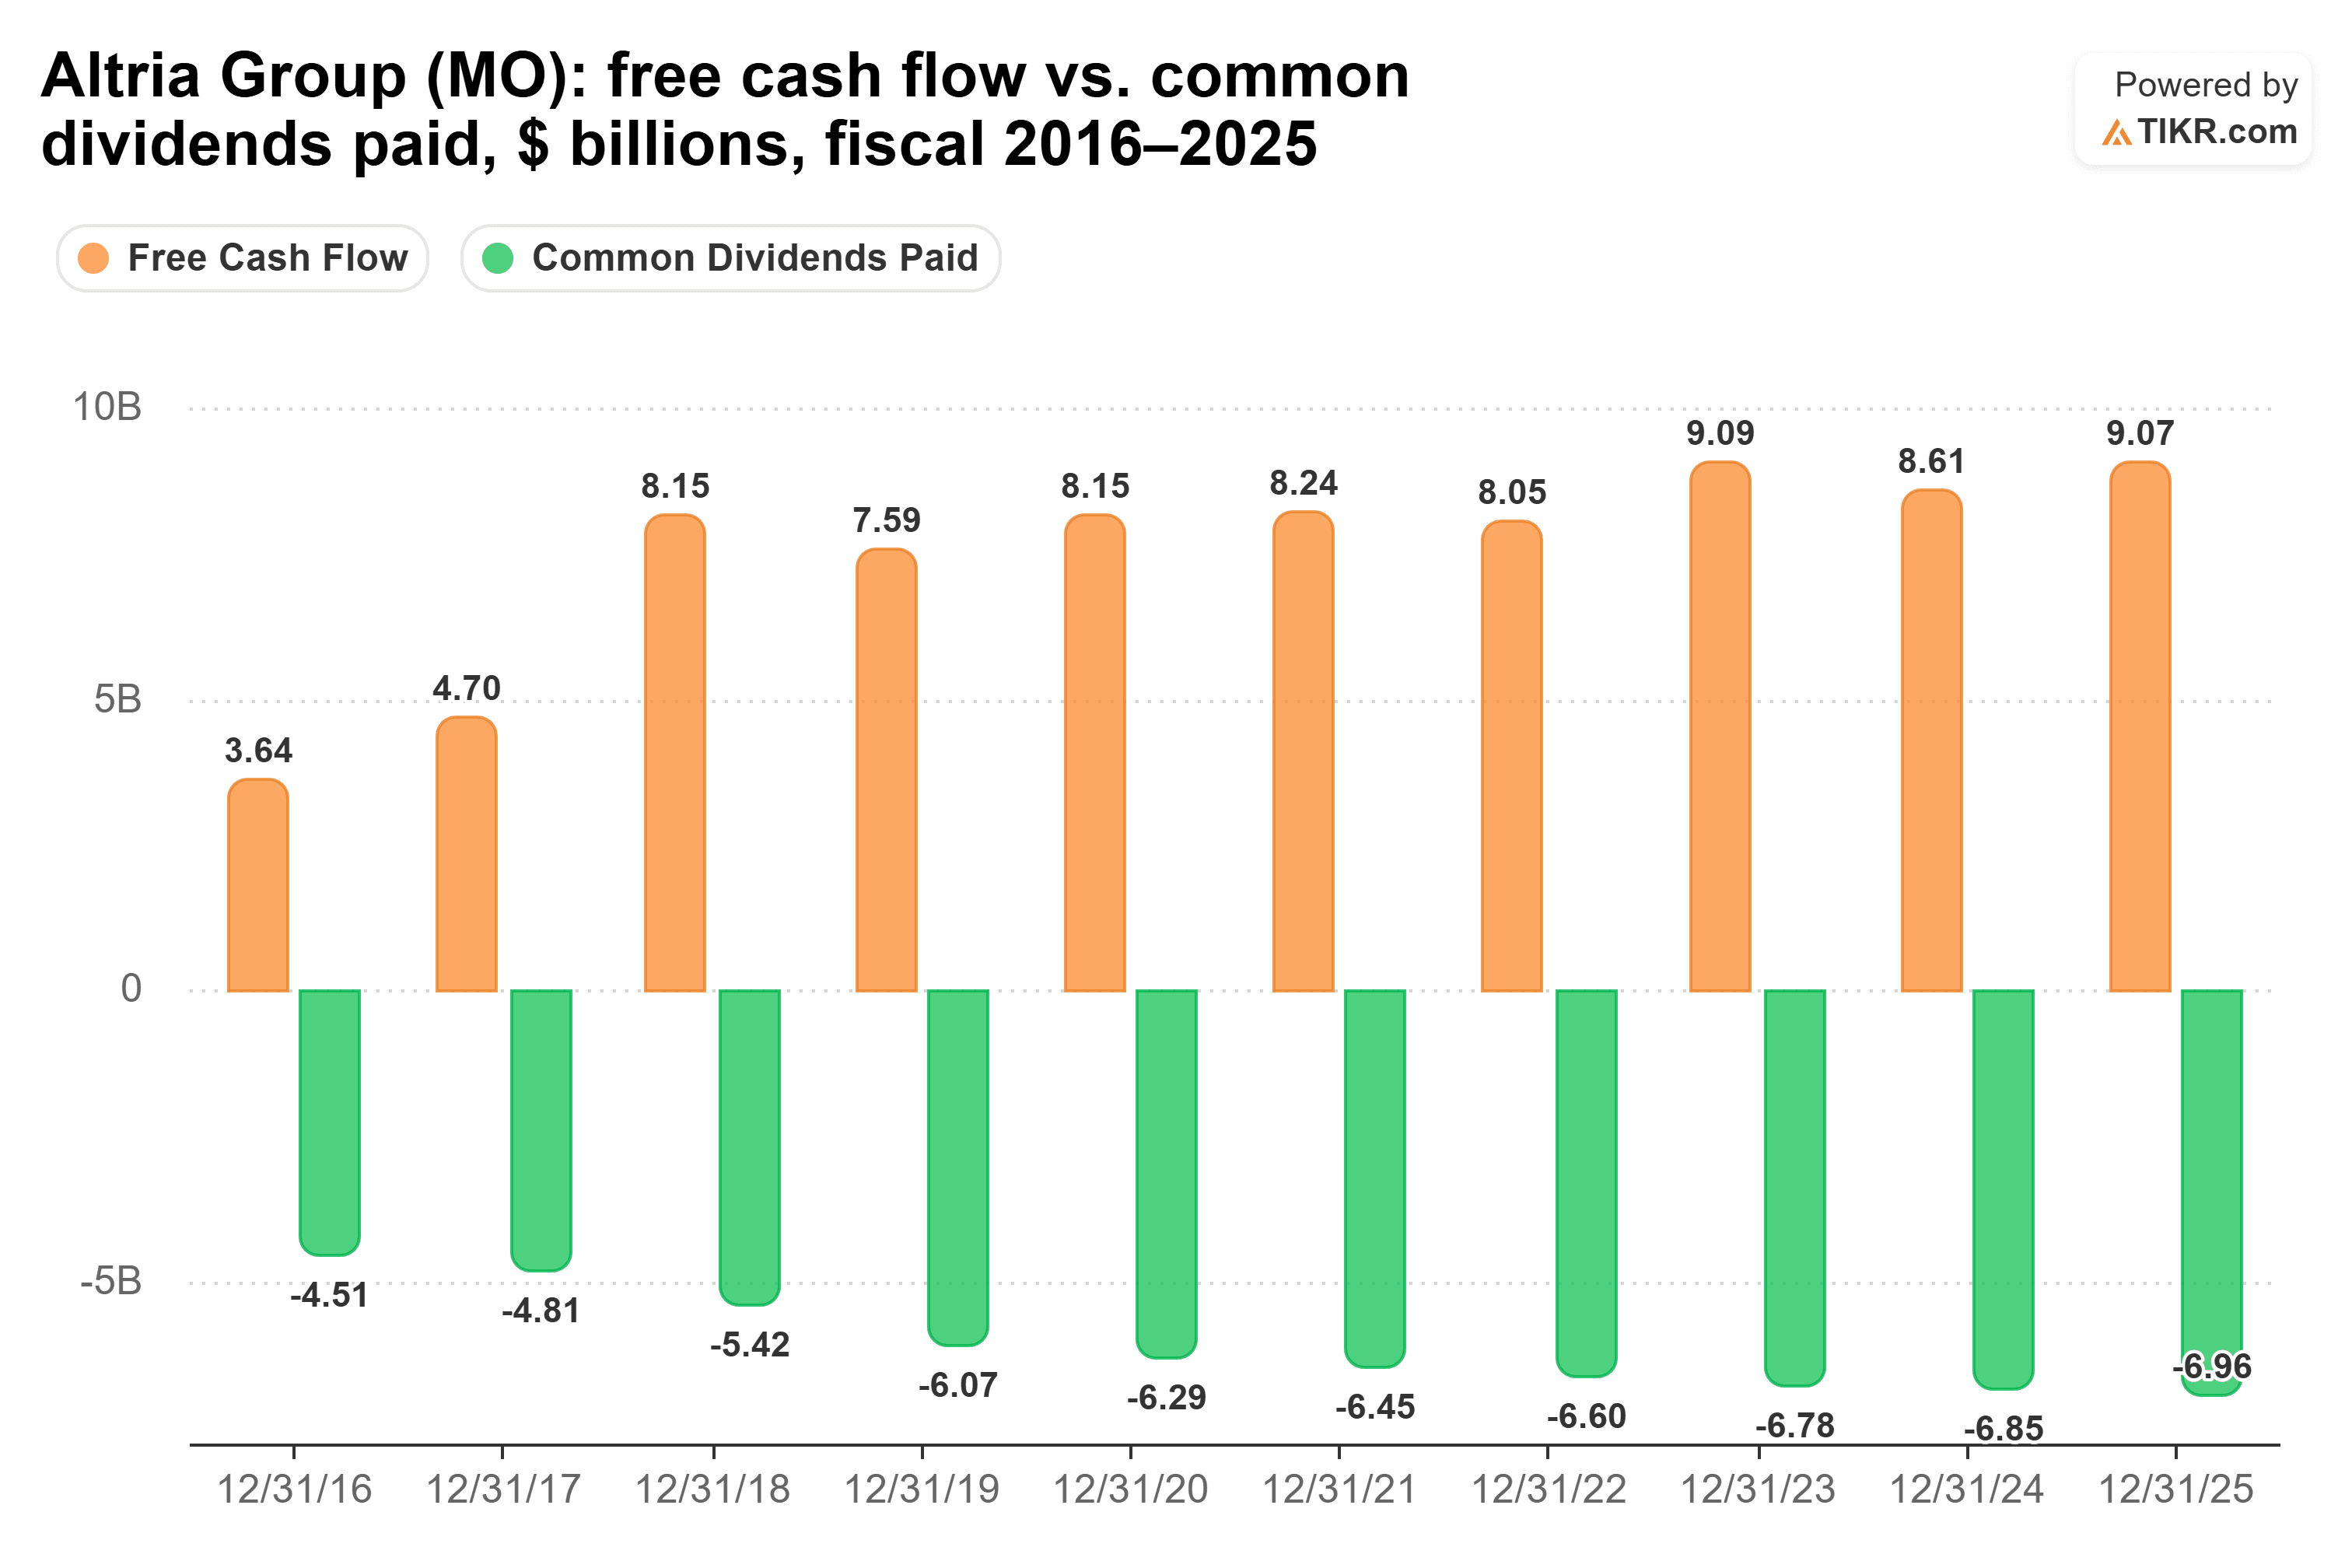
(2016年度と2017年度は配当支払額を下回った。)
アルトリアのキャッシュ配当性向は、2026年9月30日までの12か月間で78%であり、2021年度から2025年度までの各年度では75%から82%の範囲で推移している:高いが安定している。経営陣は「2028年まで1株当たり配当を中一桁の年間成長率で増額する」ことを目標としており、フリーキャッシュフローが成長の原資となる。
過去5年間の成長率4.1%で計算すると、1万ドル投資したアルトリア株は現在年間570ドルの配当をもたらし、20年後には約1,227ドルとなり、当初の1万ドル投資額に対する利回りは12.3%となる。リスクは、マルボロの価格引き上げやポーチ事業の成長が、紙巻きたばこ販売の減少ペースに追いつかないことだ。
BPは変動の大きいキャッシュフローに対して、より大きな余裕を持っている
BPは逆のアプローチを取っている。直近の四半期は好調だった:2026年第3四半期のベースRC利益は85億ドルで、第2四半期の57億ドルから増加し、ネット債務は223億ドルから138.7億ドルに減少した。
BPのキャッシュ配当性向は、2026年6月30日までの12か月間で31%と余裕のある水準だった。しかし、フリーキャッシュフローは2016年度と2020年度にマイナスに転じ、2022年度の289億ドルから2025年度の113億ドルに減少している:
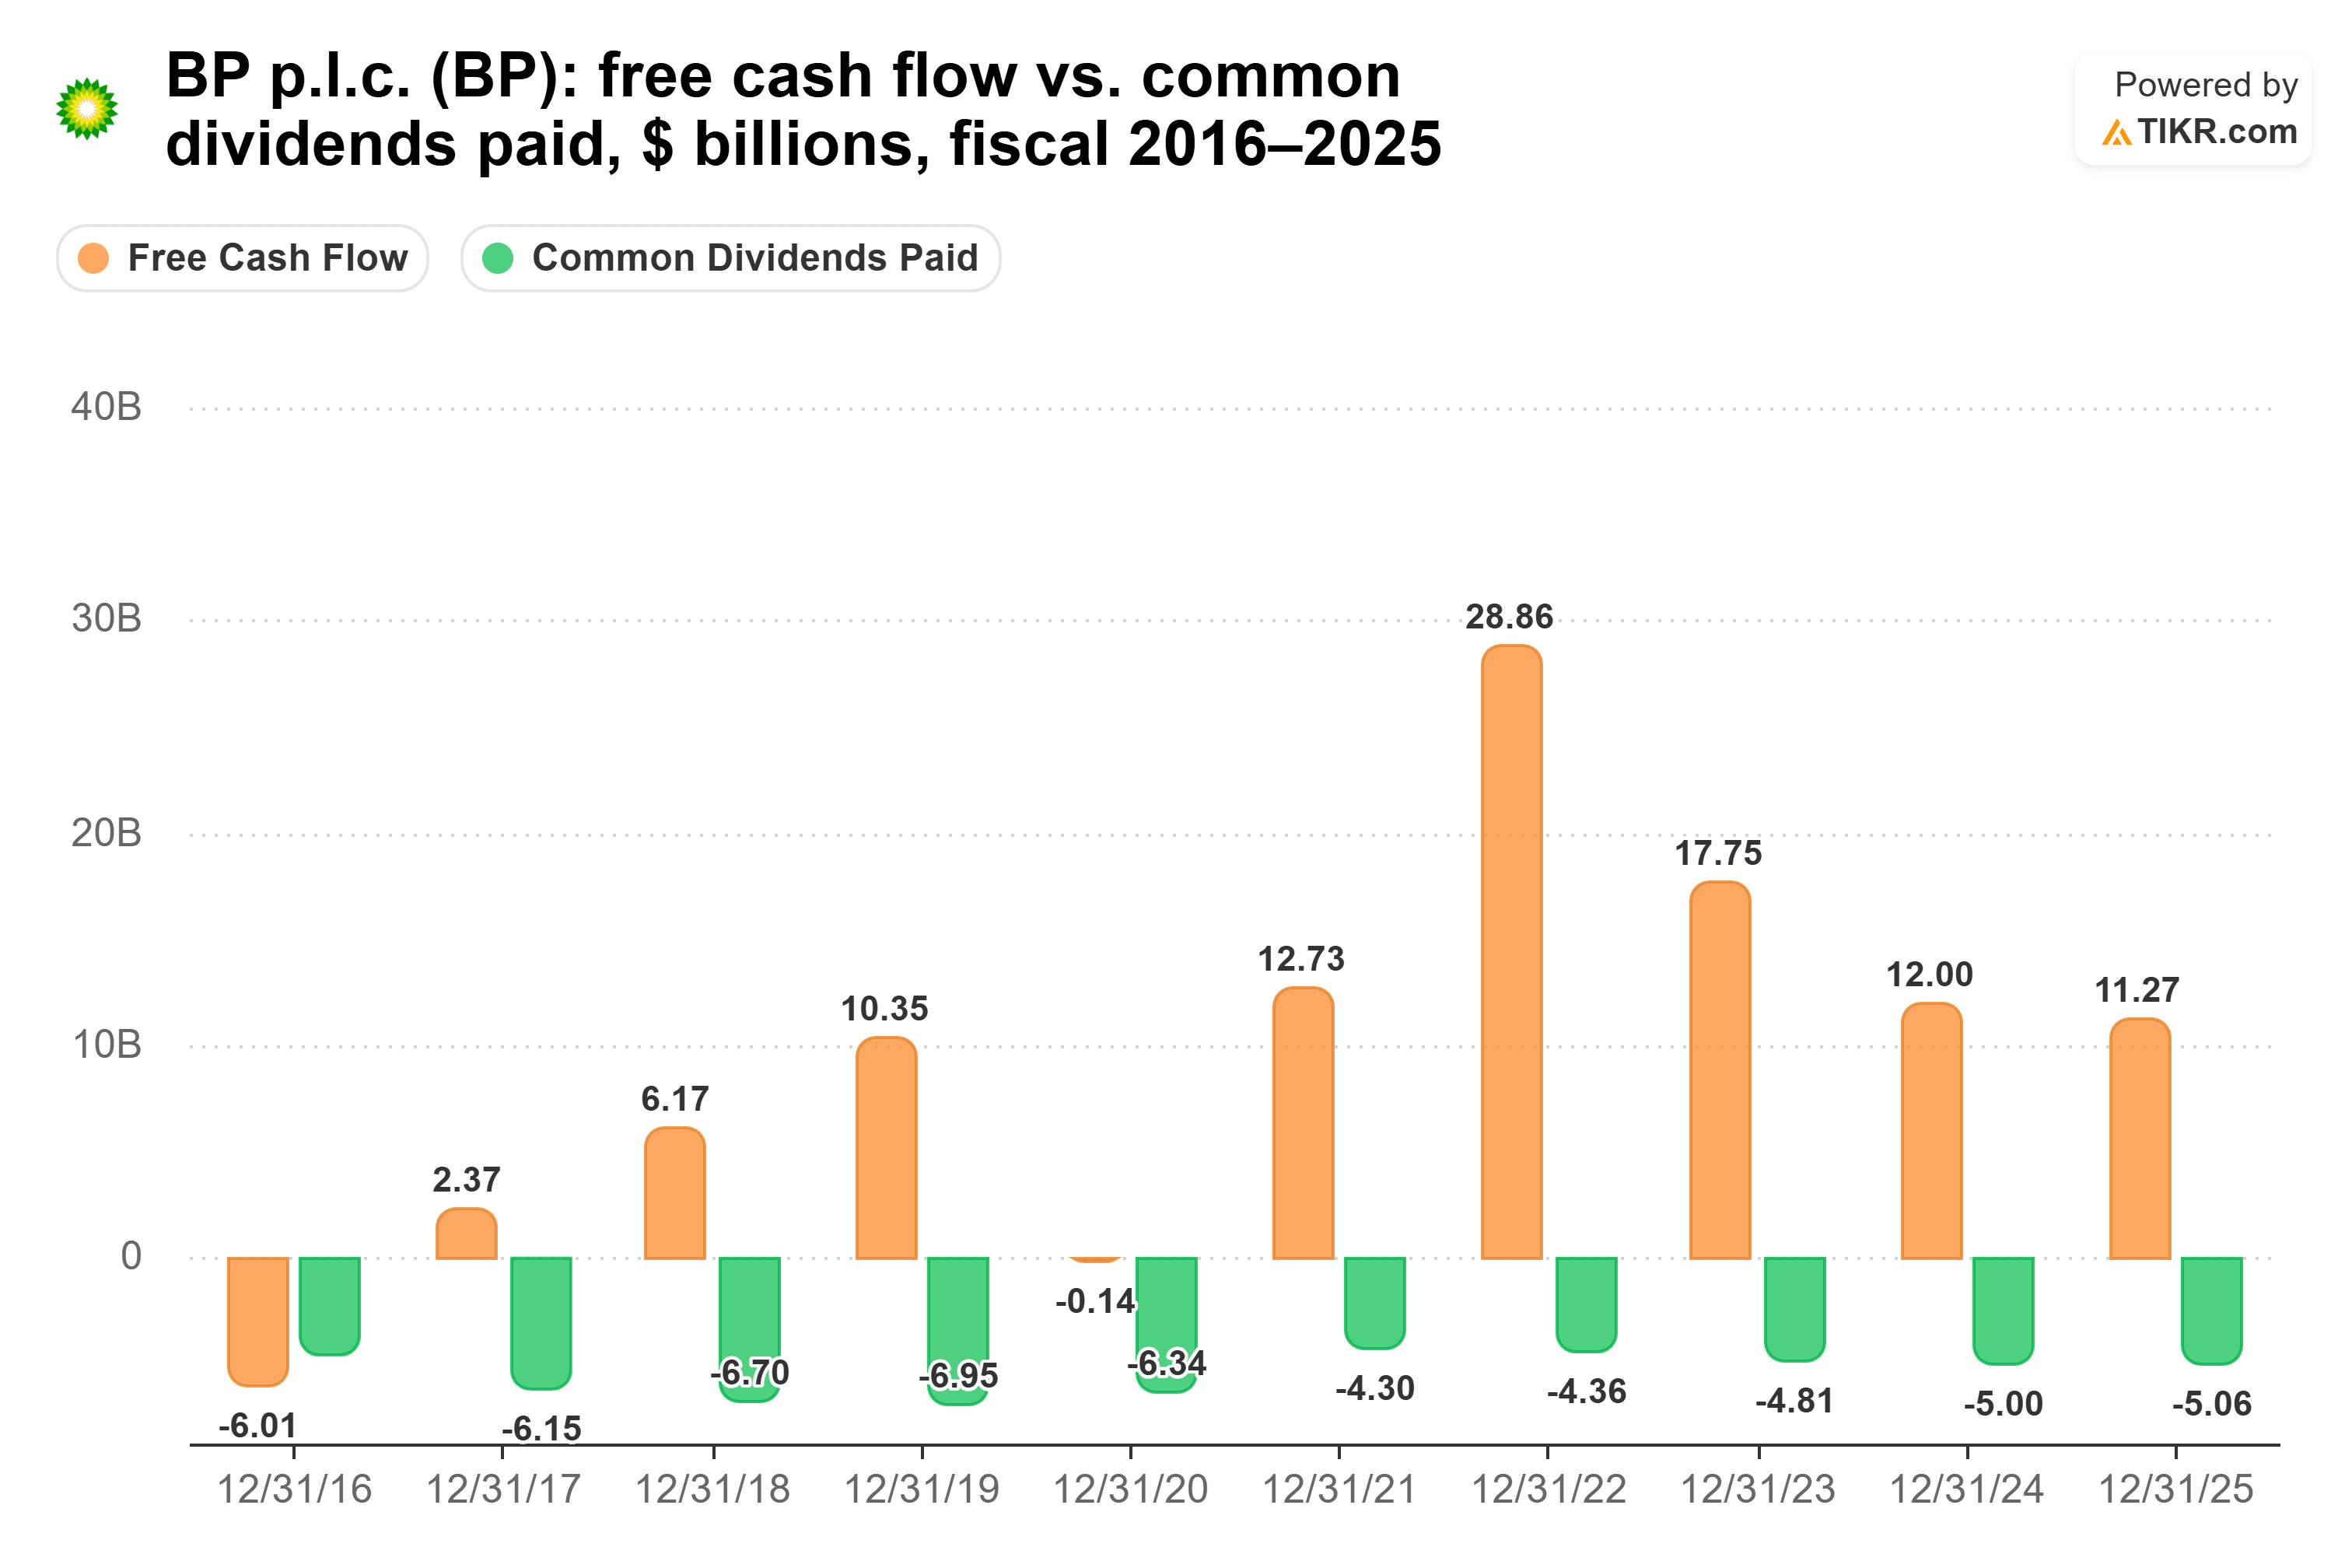
配当支払額は、2020年度の63.4億ドルから2021年度の43.0億ドルに減少した。BPは2026年第3四半期の1株当たり配当を8.66セントとし、第2四半期と同額を維持した。余剰キャッシュはまず過去の負債の返済に充てられている。オニールが述べたように、「現在の方針は、余剰キャッシュフローを優先的に使用して、残存するディープウォーター・ホライズン関連負債を全額返済することです」。
過去5年間の成長率0.6%で計算すると、1万ドル投資したBP株は現在年間460ドルの配当をもたらし、20年後には約517ドルとなる。リスクは次の原油価格の急落だ。
では、どちらの配当が勝るか?
今後20年間の配当ドルを考えると、私の選択はアルトリアだ。
それほど長期間では、現在の余裕の大きさよりも、キャッシュの安定性の方が私にとって重要だ。各社の過去5年間の成長率で計算すると、1万ドル投資したアルトリア株は20年間で約17,182ドルの配当をもたらすのに対し、BP株は約9,760ドルとなる。BPの最良のシナリオは、2025年度の6.5%の引き上げ(アルトリアは4.0%)だ。その成長率でいくと、BPの配当収入は2036年頃にアルトリアを追い越すことになる。しかし、これは1年間の引き上げに過ぎず、その前の10年間でBPの配当は減少していた。
これはBPの配当が安全でないという意味ではない:BPの配当負担率はフリーキャッシュフローの3分の1未満であり、債務もはるかに少ない。それでも、アルトリアのキャッシュフローはほとんど揺るがず、BPの1株当たり配当は10年前よりも少ない。
もちろん、オニールは12月にBPの長期戦略を説明する予定であり、配当を成長させる明確な計画が示されれば、この判断ははるかに拮抗したものになるだろう。
アルトリア・グループは忘れよう:今すぐ買える安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を選んだ場合に限ります。
高配当株を正しく選ぶことは、夢の退職生活と…毎月の生活費に困りながら次の社会保障給付金の入金を待つ生活との違いになり得ます。
私たちは、現在すべての退職者が知っておくべき6%以上の利回りを提供する6銘柄を特定しました。(そしてアルトリア・グループはその中に含まれていません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、直近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄についてもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!





