主なポイント
- ゼネラル・ミルズの配当利回りは7.2%、エンタープライズ・プロダクツ・パートナーズは6.0%で、後者は10月29日に四半期分配金を2.8%引き上げた。
- エンタープライズの分配可能キャッシュフローは2025年度の分配金を1.7倍カバーし、アナリストは2026年度に1.9倍になると予想している。
- ゼネラル・ミルズの配当は、8月30日までの12か月間のフリーキャッシュフローの85%を占めており、パイパー・サンドラーは11月12日に配当削減の可能性があると警告した。
- 注目点:1月1日に新CEOが就任する中、ゼネラル・ミルズが配当を据え置くかどうか。
ゼネラル・ミルズ (GIS) の配当利回りは現在7.2%。11月12日、パイパー・サンドラーは同社の株式評価を「オーバーウェイト」から「ニュートラル」に引き下げ、配当削減の可能性があると警告した。
エンタープライズ・プロダクツ・パートナーズ (EPD) は逆の方向に動いている。10月29日、同社は四半期分配金を1ユニットあたり0.56ドルと宣言し、前年同期比2.8%増、利回りは6.0%となった。
では、もし今後10年間、この2つのうち1つしか保有できないとしたら、どちらを選ぶだろうか?
| 指標 | エンタープライズ・プロダクツ・パートナーズ (EPD) | ゼネラル・ミルズ (GIS) |
|---|---|---|
| 配当利回り | 6.0% | 7.2% |
| 年間配当 | 1ユニットあたり$2.24 | 1株あたり$2.44 |
| 配当成長率(5年) | 年間4.0%(2020年度~2025年度) | 年間3.9%(2021年度~2026年度) |
| カバレッジ(直近) | 分配可能キャッシュフロー・カバレッジ1.7倍(2025年度) | キャッシュ配当性向85%(2026年8月30日までのTTM) |
| カバレッジ(予想) | 1.9倍(2026年度コンセンサス) | 76%(2027年度コンセンサス) |
| ネット負債/EBITDA | 3.2倍 | 3.7倍 |
| 利子カバレッジ | 5.1倍 | 4.9倍 |
退職者に6%以上の安全な配当利回りを提供する6つの高配当株
現在、年間配当利回りが6%以上の株式は100銘柄以上存在する。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは確信している。
これらはすべて、私たちの新しい投資レポートの一部として提供される。アクセス方法の詳細はこちらでご確認いただきたい。
エンタープライズ・プロダクツ、分配金を上回る成長を維持
エンタープライズ・プロダクツはMLP(マスター・リミテッド・パートナーシップ)であるため、ユニットに対して分配金を支払い、保有者は税務申告時にK-1フォームを受け取る。第3四半期の調整後EBITDAは前年同期比16%増の28億ドルとなり、パーミアン盆地でのガス処理量が過去最高を記録し、海上ターミナル取扱量が28%急増したことが寄与した。
過去10年間、1ユニットあたりの分配可能キャッシュフローは分配金よりも速いペースで成長してきた。これにより、カバレッジは2016年度の1.2倍から2025年度には1.7倍に上昇した。
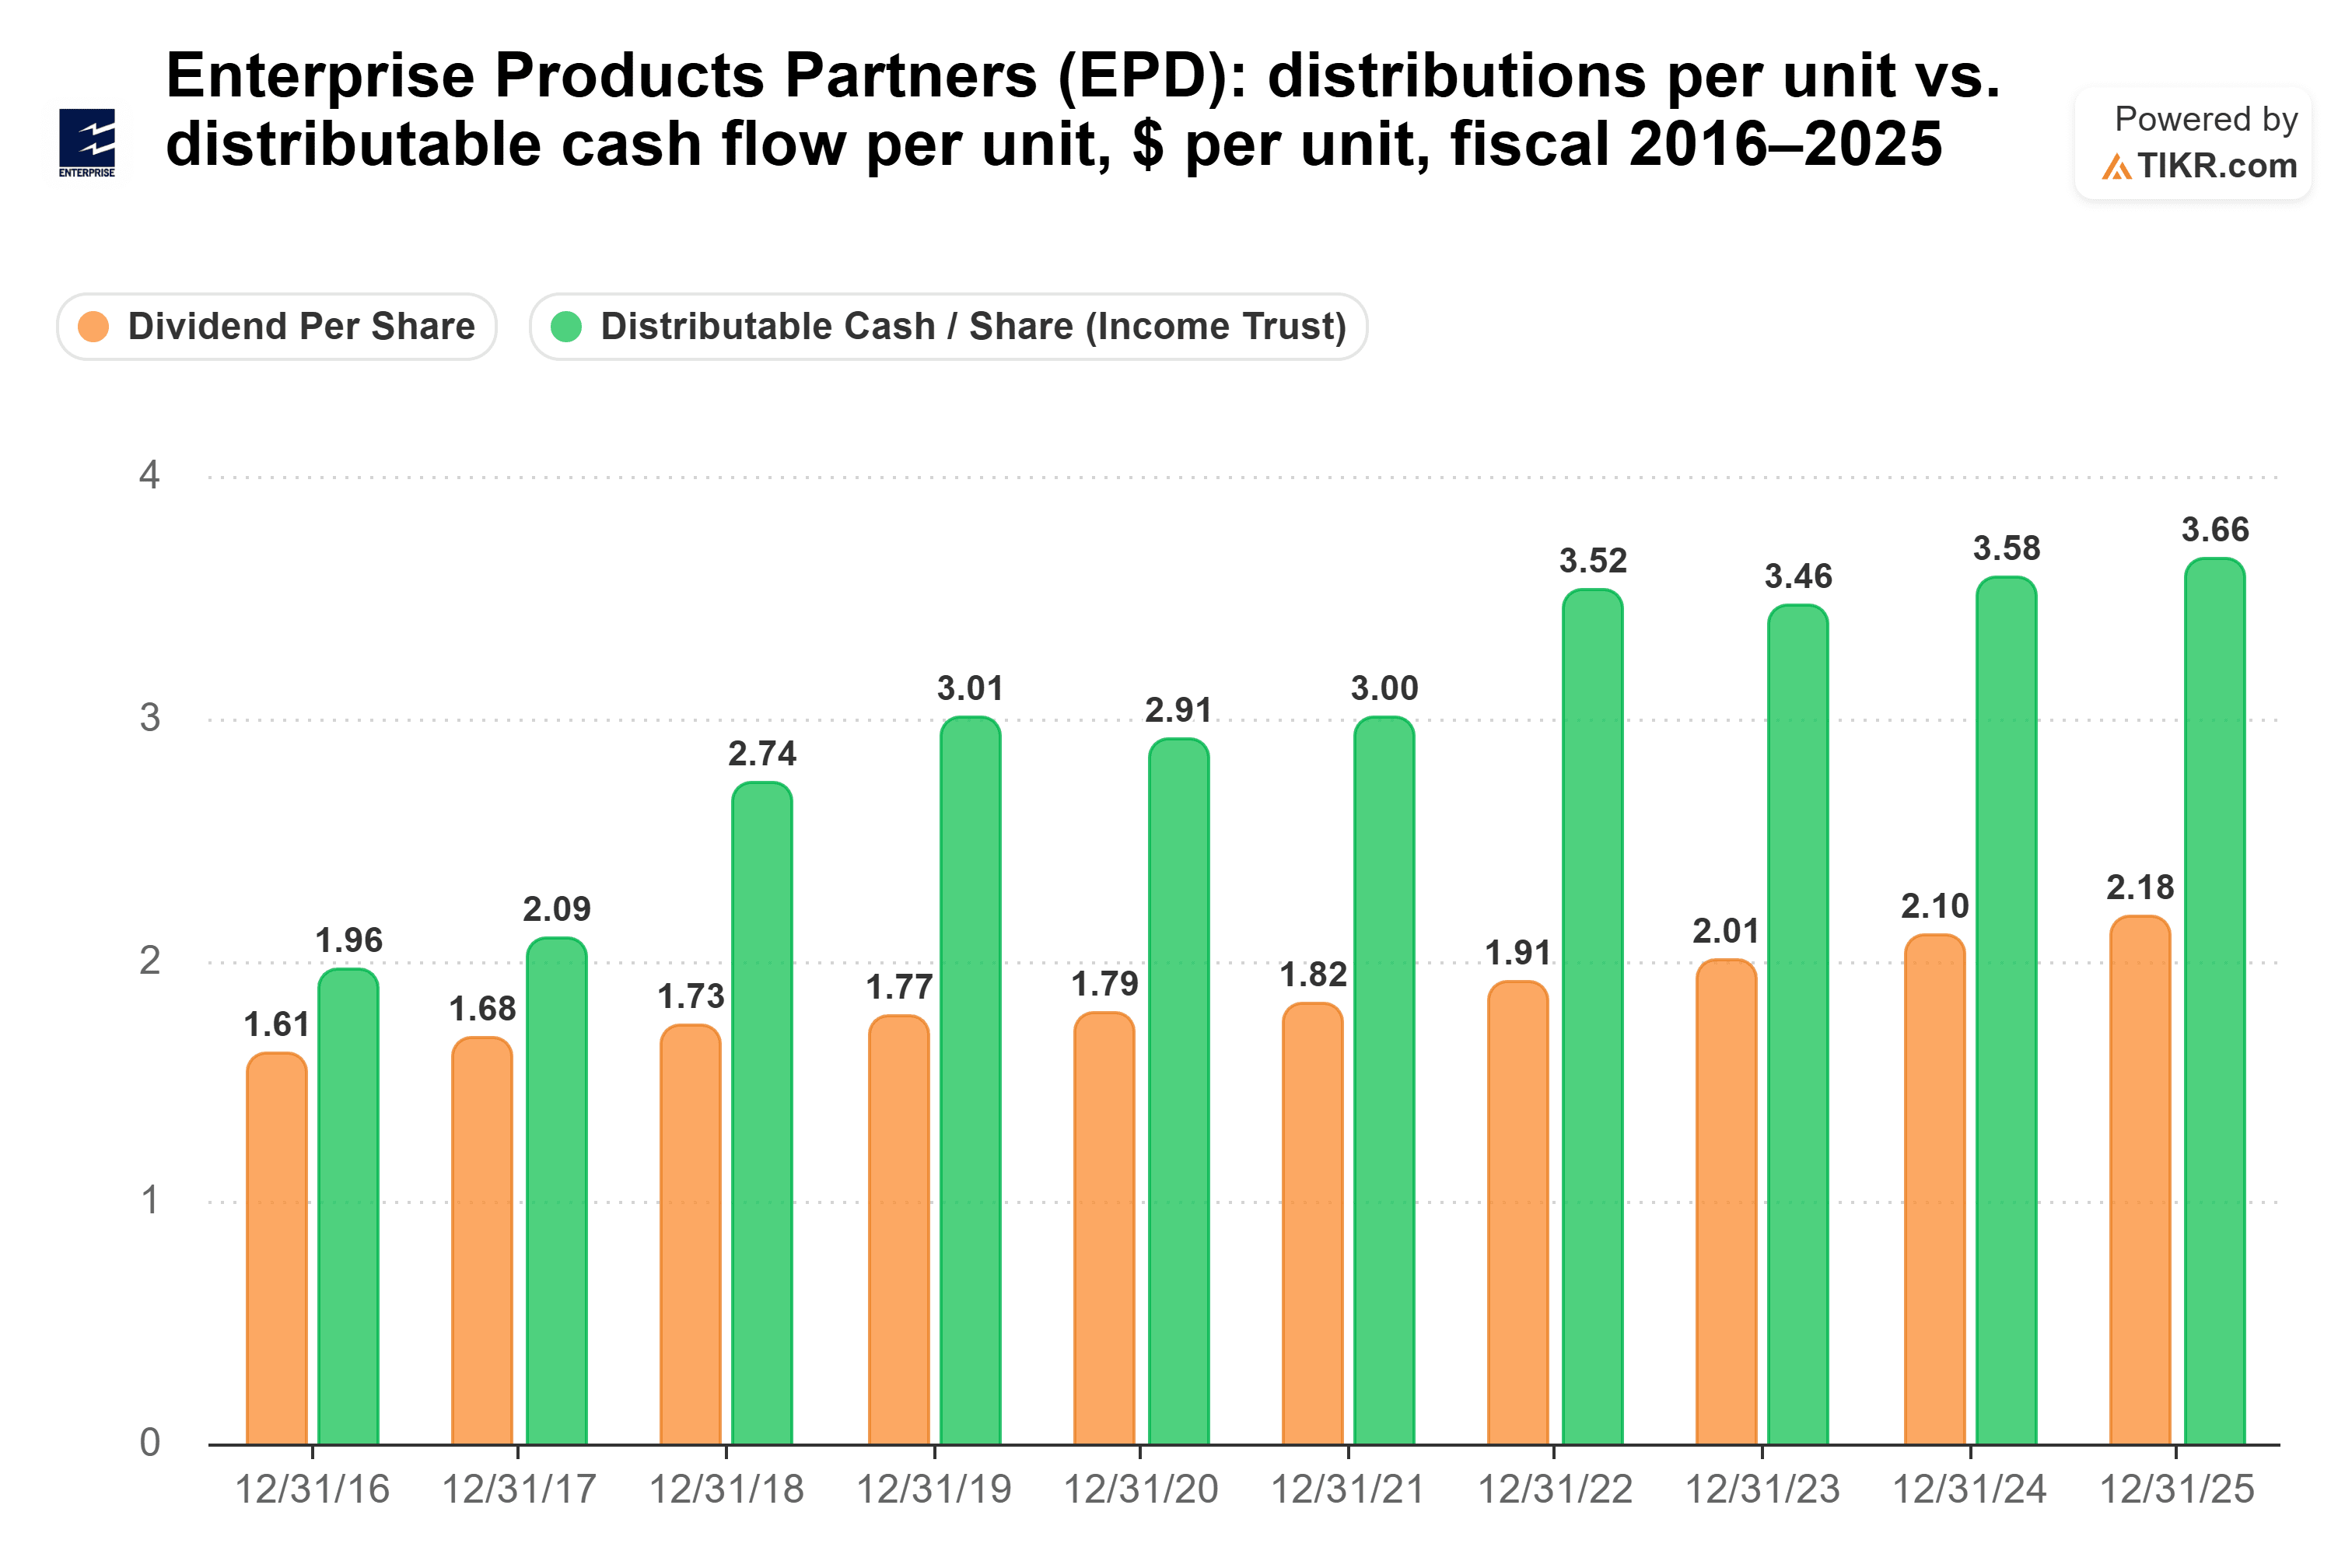
アナリストは2026年度に1.9倍になると予想しており、今年の記録的な取扱量と新規資産の稼働により、分配可能キャッシュフローは14%増加して1ユニットあたり4.17ドルに達すると見込まれている。共同CEOのW. ファウラー氏は第3四半期決算説明会で次のように述べている。「景気循環のピーク時のM&A倍率での買収を追求するよりも、歴史的により高く、より一貫した資本利益率を提供し、予期せぬ事態が少ない、ターゲットを絞った有機的成長を選択してきた。」
主なリスクは成長の鈍化である。経営陣は2027年のEBITDA成長がより緩やかになると予想しており、ATEXパイプラインの次の契約はより低いレートで締結される可能性がある。
ゼネラル・ミルズの配当は逼迫している
ゼネラル・ミルズはより大きな配当を支払っているが、それを支えるキャッシュフローははるかに少ない。2027年度第1四半期(8月30日終了)では、有機的売上は横ばいで、調整後EPSは為替換算ベースで前年同期比13%減の0.75ドルとなり、北米小売部門ではシリアルとスナックが依然として弱い状態だった。
フリーキャッシュフローは2025年度の22.9億ドルから2026年度(5月終了年度)には16.3億ドルに減少した一方で、支払配当総額は13.4億ドルから13.2億ドルとほとんど変化がなかった。
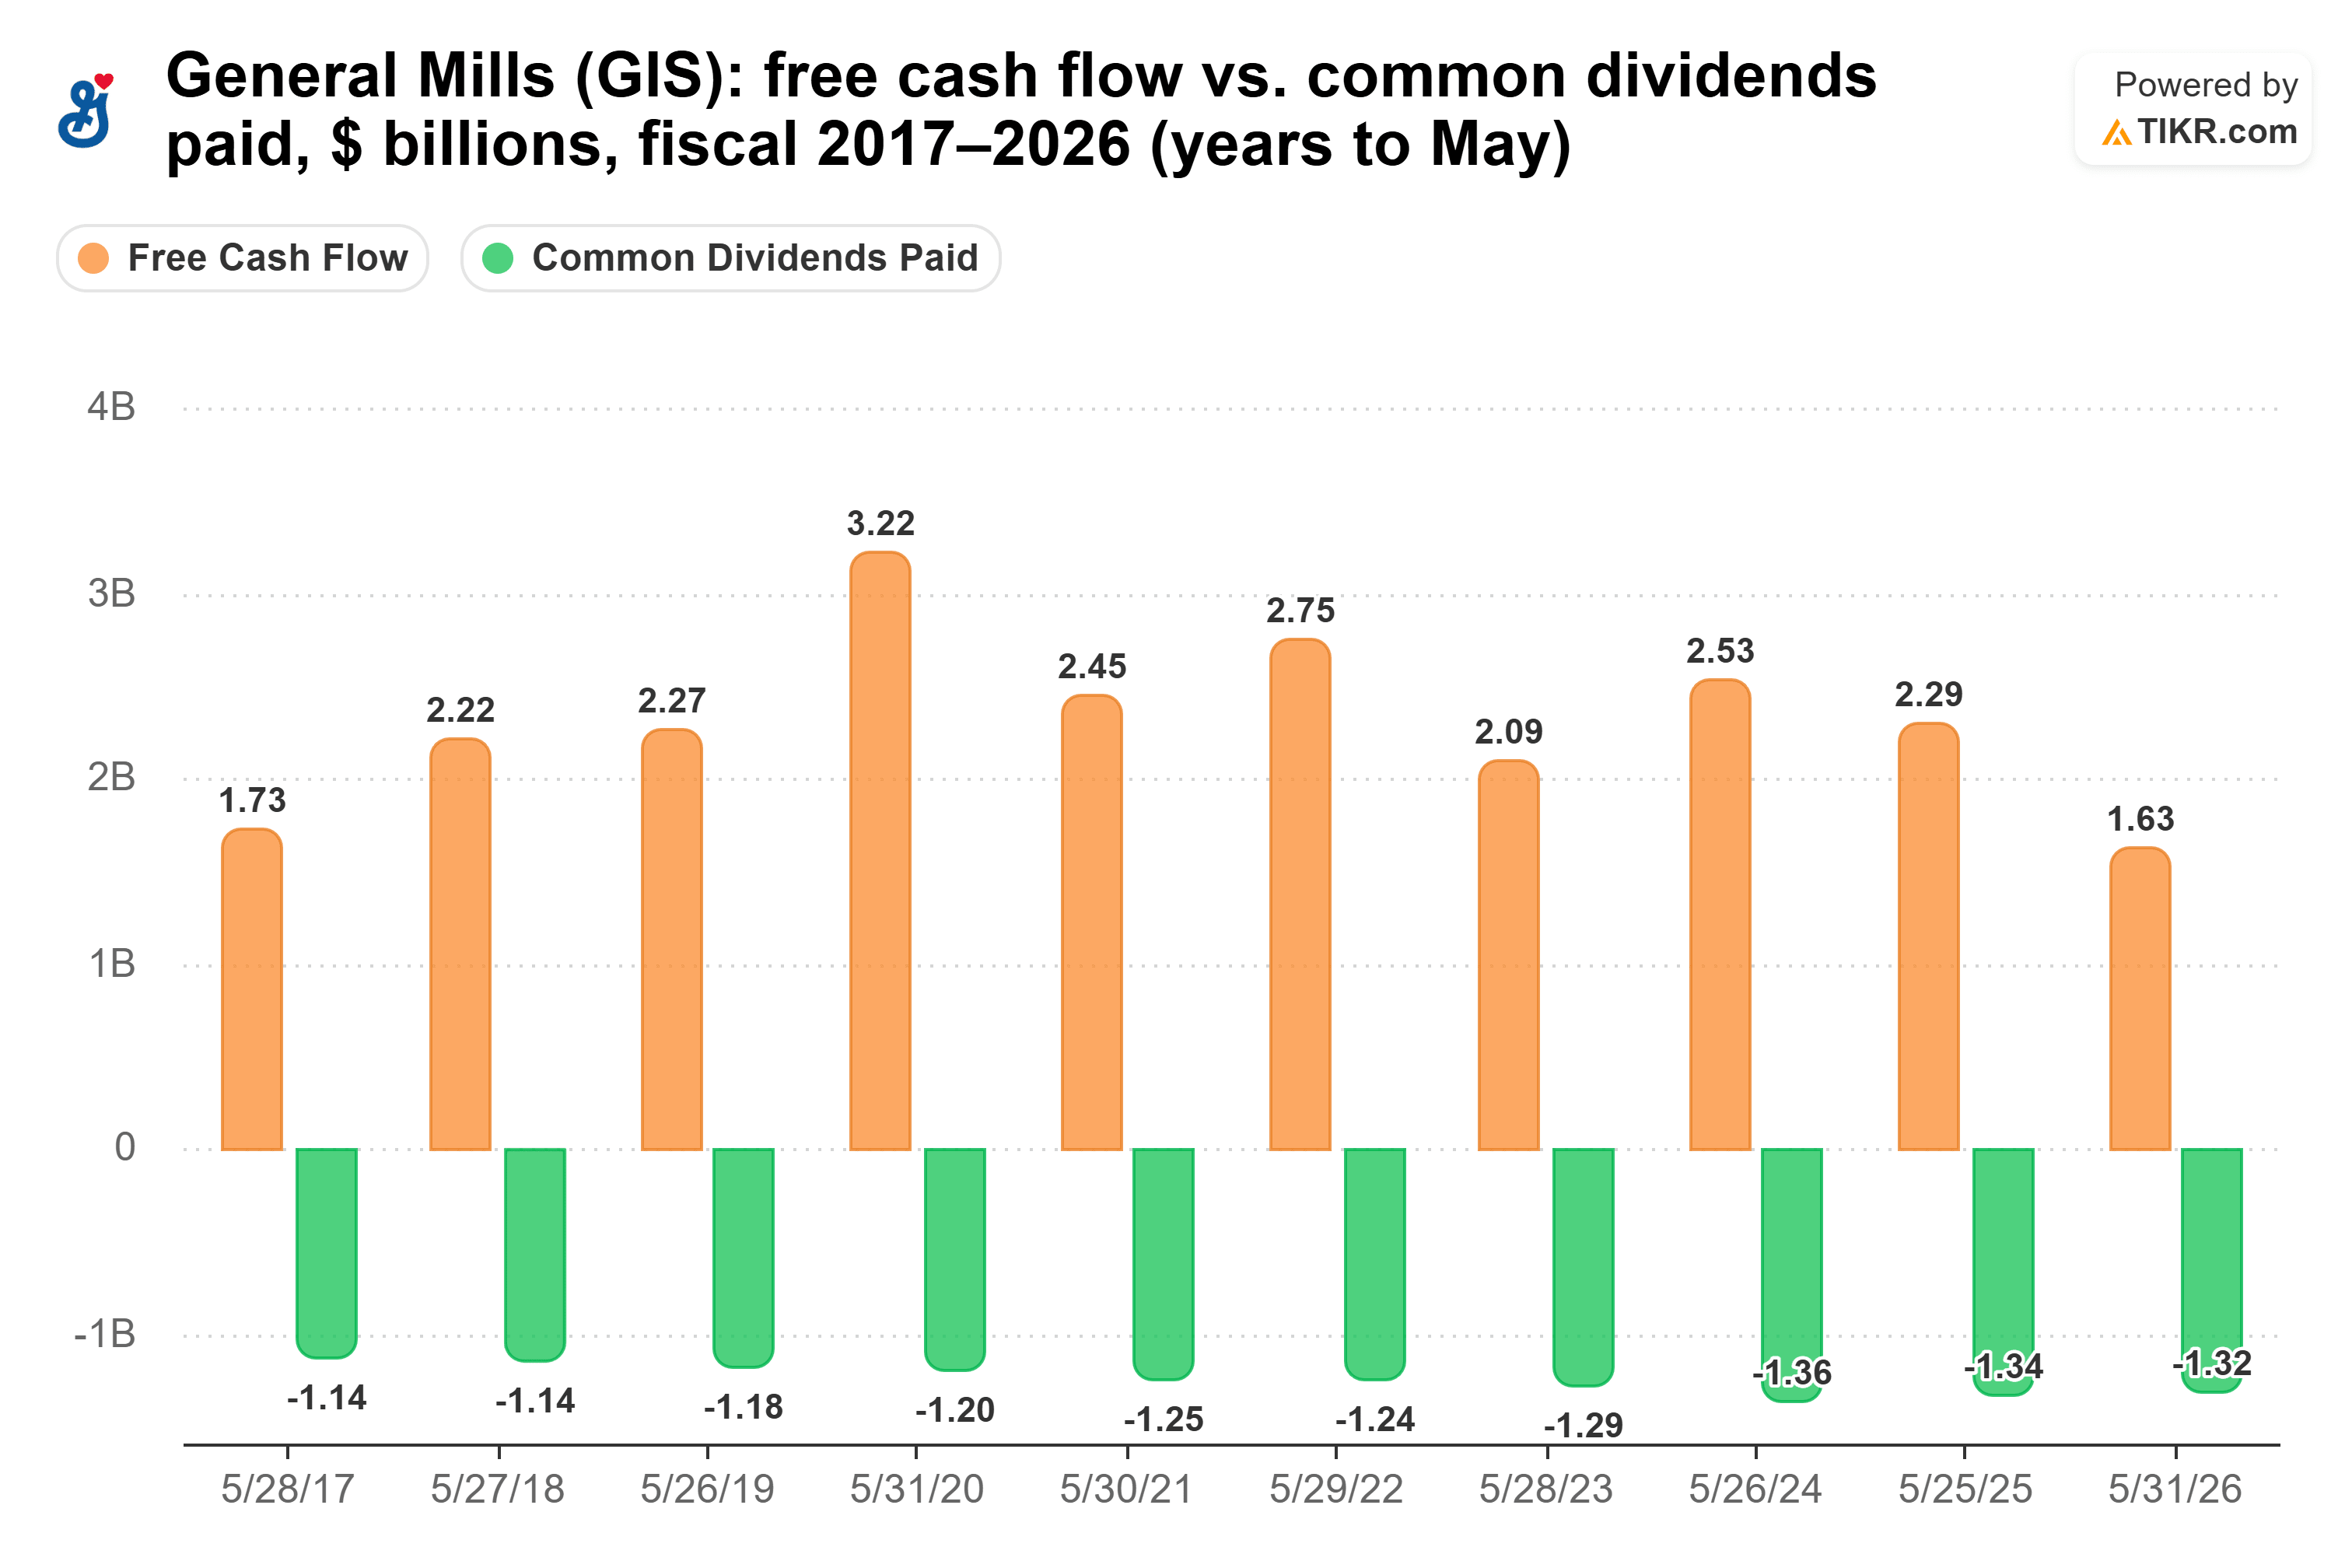
これにより、キャッシュ配当性向は58%から81%に上昇し、8月30日までの12か月間では危険な水準である85%に達した。アナリストは2027年度でも依然として逼迫した76%を予想している。
CFOのコフィ・ブルース氏は9月に次のように述べている。「我々は配当に対するコミットメントを堅持しており、短期的にはレバレッジ削減を優先しながら、1株あたりの現在の配当レートを維持することを見込んでいる。」同氏は、レバレッジを同社の目標である3倍に戻すには「少なくとも数年」かかると見込んでいる。パイパー・サンドラーはより懸念を強めており、2028年度に約35%の配当削減があれば、配当性向が歴史的平均である50%近くに戻ると試算している。
では、どちらの配当が勝つのか?
今後10年間で私が選ぶのは、エンタープライズ・プロダクツ・パートナーズだ。
ゼネラル・ミルズはより多くの配当を支払う。もし各社の配当が過去5年間のペースで成長し続けた場合、ゼネラル・ミルズに1万ドル投資した場合の10年間の配当総額は約8,585ドルとなり、エンタープライズの約7,218ドルを上回る。現在のペース(直近の年間引き上げ率はゼネラル・ミルズが1.7%、エンタープライズが3.3%)で計算すると、その差は約780ドルに縮まる。
しかし、ゼネラル・ミルズは当面、配当を据え置く計画であり、また、同社のノーマライズドEPSは2024年度の4.52ドルから2026年度には3.55ドルに下落した。
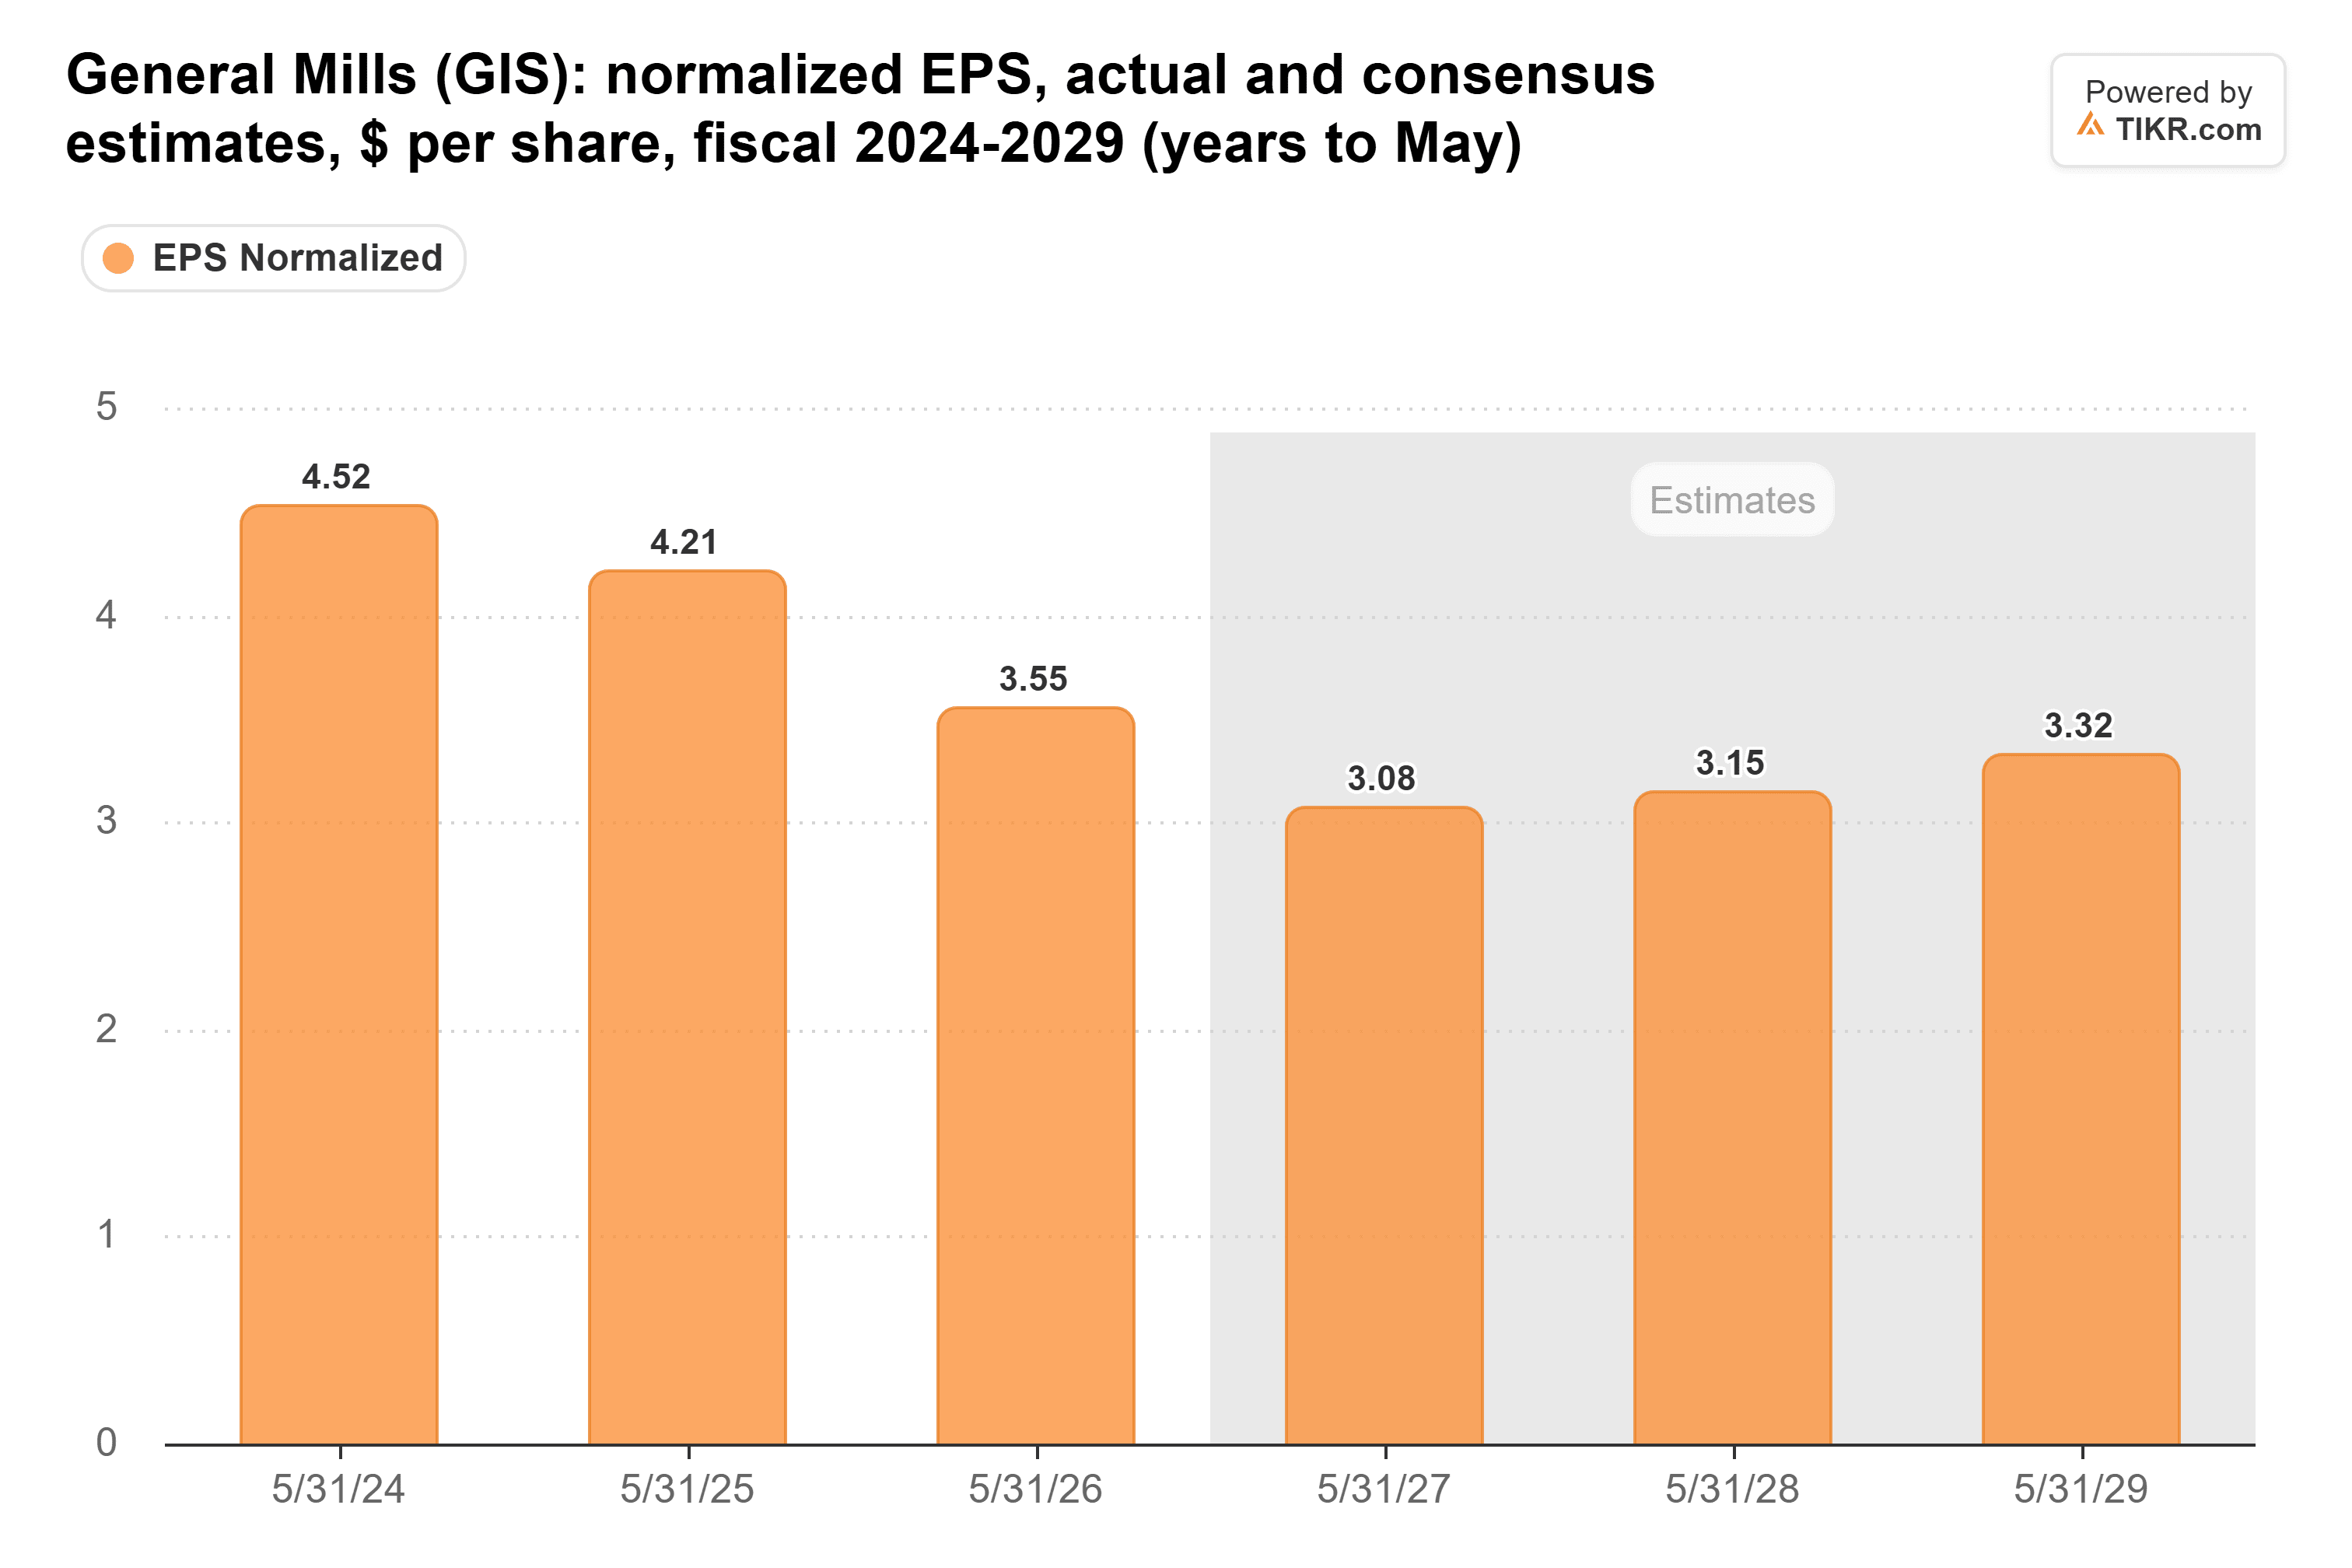
アナリストは2029年度に3.32ドルを予想しており、依然として2026年度の水準を下回っている。パイパー・サンドラーが示唆した規模の配当削減があれば、この780ドルの優位性は帳消し以上になるだろう。
エンタープライズの成長ははるかに持続しやすいように見える。1.7倍(1.9倍に向かっている)のカバレッジは、さらなる引き上げの余地を十分に残しており、現在の各社の配当ペースで計算しても、エンタープライズの年間インカムは2038年頃までにゼネラル・ミルズを上回るだろう。
これは、ゼネラル・ミルズの配当が絶望的だと言っているわけではない。同社は2027年度に少なくとも7億5000万ドルのコスト削減を見込んでおり、もしアナリストの予想通り今期が利益の底打ちとなるなら、7.2%の利回りは手放すにはあまりにも大きなインカムである。ただ、エンタープライズの配当を支えるキャッシュフローの方がより信頼できるということだ。
もちろん、COOのダナ・マクナブ氏が1月1日にCEOに就任する。もし彼女が利益成長を実現し、四半期あたり0.61ドルの支払いを維持できれば、その7.2%の利回りは後から振り返ると非常に魅力的に見えるだろう。
6%以上の安全な配当利回りで、スタイリッシュな退職生活を楽しむ
配当は莫大な富への鍵を握ることがある。ただし、正しい銘柄を購入した場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月の生活費に困りながら次の社会保障給付金の入金を待つ生活との違いになり得る。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!