主なポイント
- ボーイング株は水曜日に52週安を更新した。同日、フィリピン航空が最大20機の787ドリームライナーを120億ドルで購入する契約を最終化した。
- エアバスは2026年第1~3四半期に547機を納入したのに対し、ボーイングは475機だった。GEエアロスペースはどちらの航空機メーカーが受注してもエンジンで収益を得る。
- ボーイングは737の月産47機への引き上げ目標を2027年初頭に延期し、商用機部門の従業員の約5%を削減する計画だ。
- ボーイングは今年のフリーキャッシュフローを約20億ドルと見込んでおり、1月下旬に発表される第4四半期決算でその達成度が明らかになる。
ボーイング (BA) 株は水曜日に新たな52週安を記録した。同日、ホワイトハウスのファクトシートによると、フィリピン航空がGEエアロスペース (GE) 製エンジンを搭載した最大20機の787ドリームライナーを120億ドルで購入する契約を最終化した。
需要は健全に見える。ボーイングの総受注残高は第3四半期に過去最高の7450億ドルに達し、そのうち商用機は6300機以上に上る。
ボーイングが足りないのは工場の生産能力だ。エアバス (AIR) は2026年第1~3四半期に547機を納入した一方、ボーイングの納入数は475機だった。この差が、新たな1件の受注が投資家にほとんど反響を呼ばなかった理由を説明している。
日曜日にはさらなる打撃があった。ボーイングとロッキード・マーチンの合弁企業であるユナイテッド・ローンチ・アライアンスのバルカン・ロケットが打ち上げ後に失敗し、アマゾンの衛星40機が失われた。
生産拡大の遅れが株価を押し下げた
株価の下落は10月27日の決算発表から始まった。売上高は3.9%増の242億ドルで、LSEGコンセンサス予想の238.4億ドルを上回った。しかし、1株あたりのコア損失は0.34ドルで、ウォール街が予想していた0.21ドルの損失を下回った。
株価はその日に約10%下落し、1年半以上ぶりの大幅な下落となった。その理由は、工場に関する最新情報が失望を招いたからだ:
- ボーイングは現在、737の月産47機への引き上げを2027年初頭と見込んでいる。以前は2026年夏を目標としていた。
- 今年の500機納入目標は達成できない。
- 商用機部門は約5万人の従業員のうち約5%を削減する計画で、12月から通知を開始する。
今年のリターンは、ボーイングが同じ航空機に関連する2社からどれだけ離れてしまったかを示している。
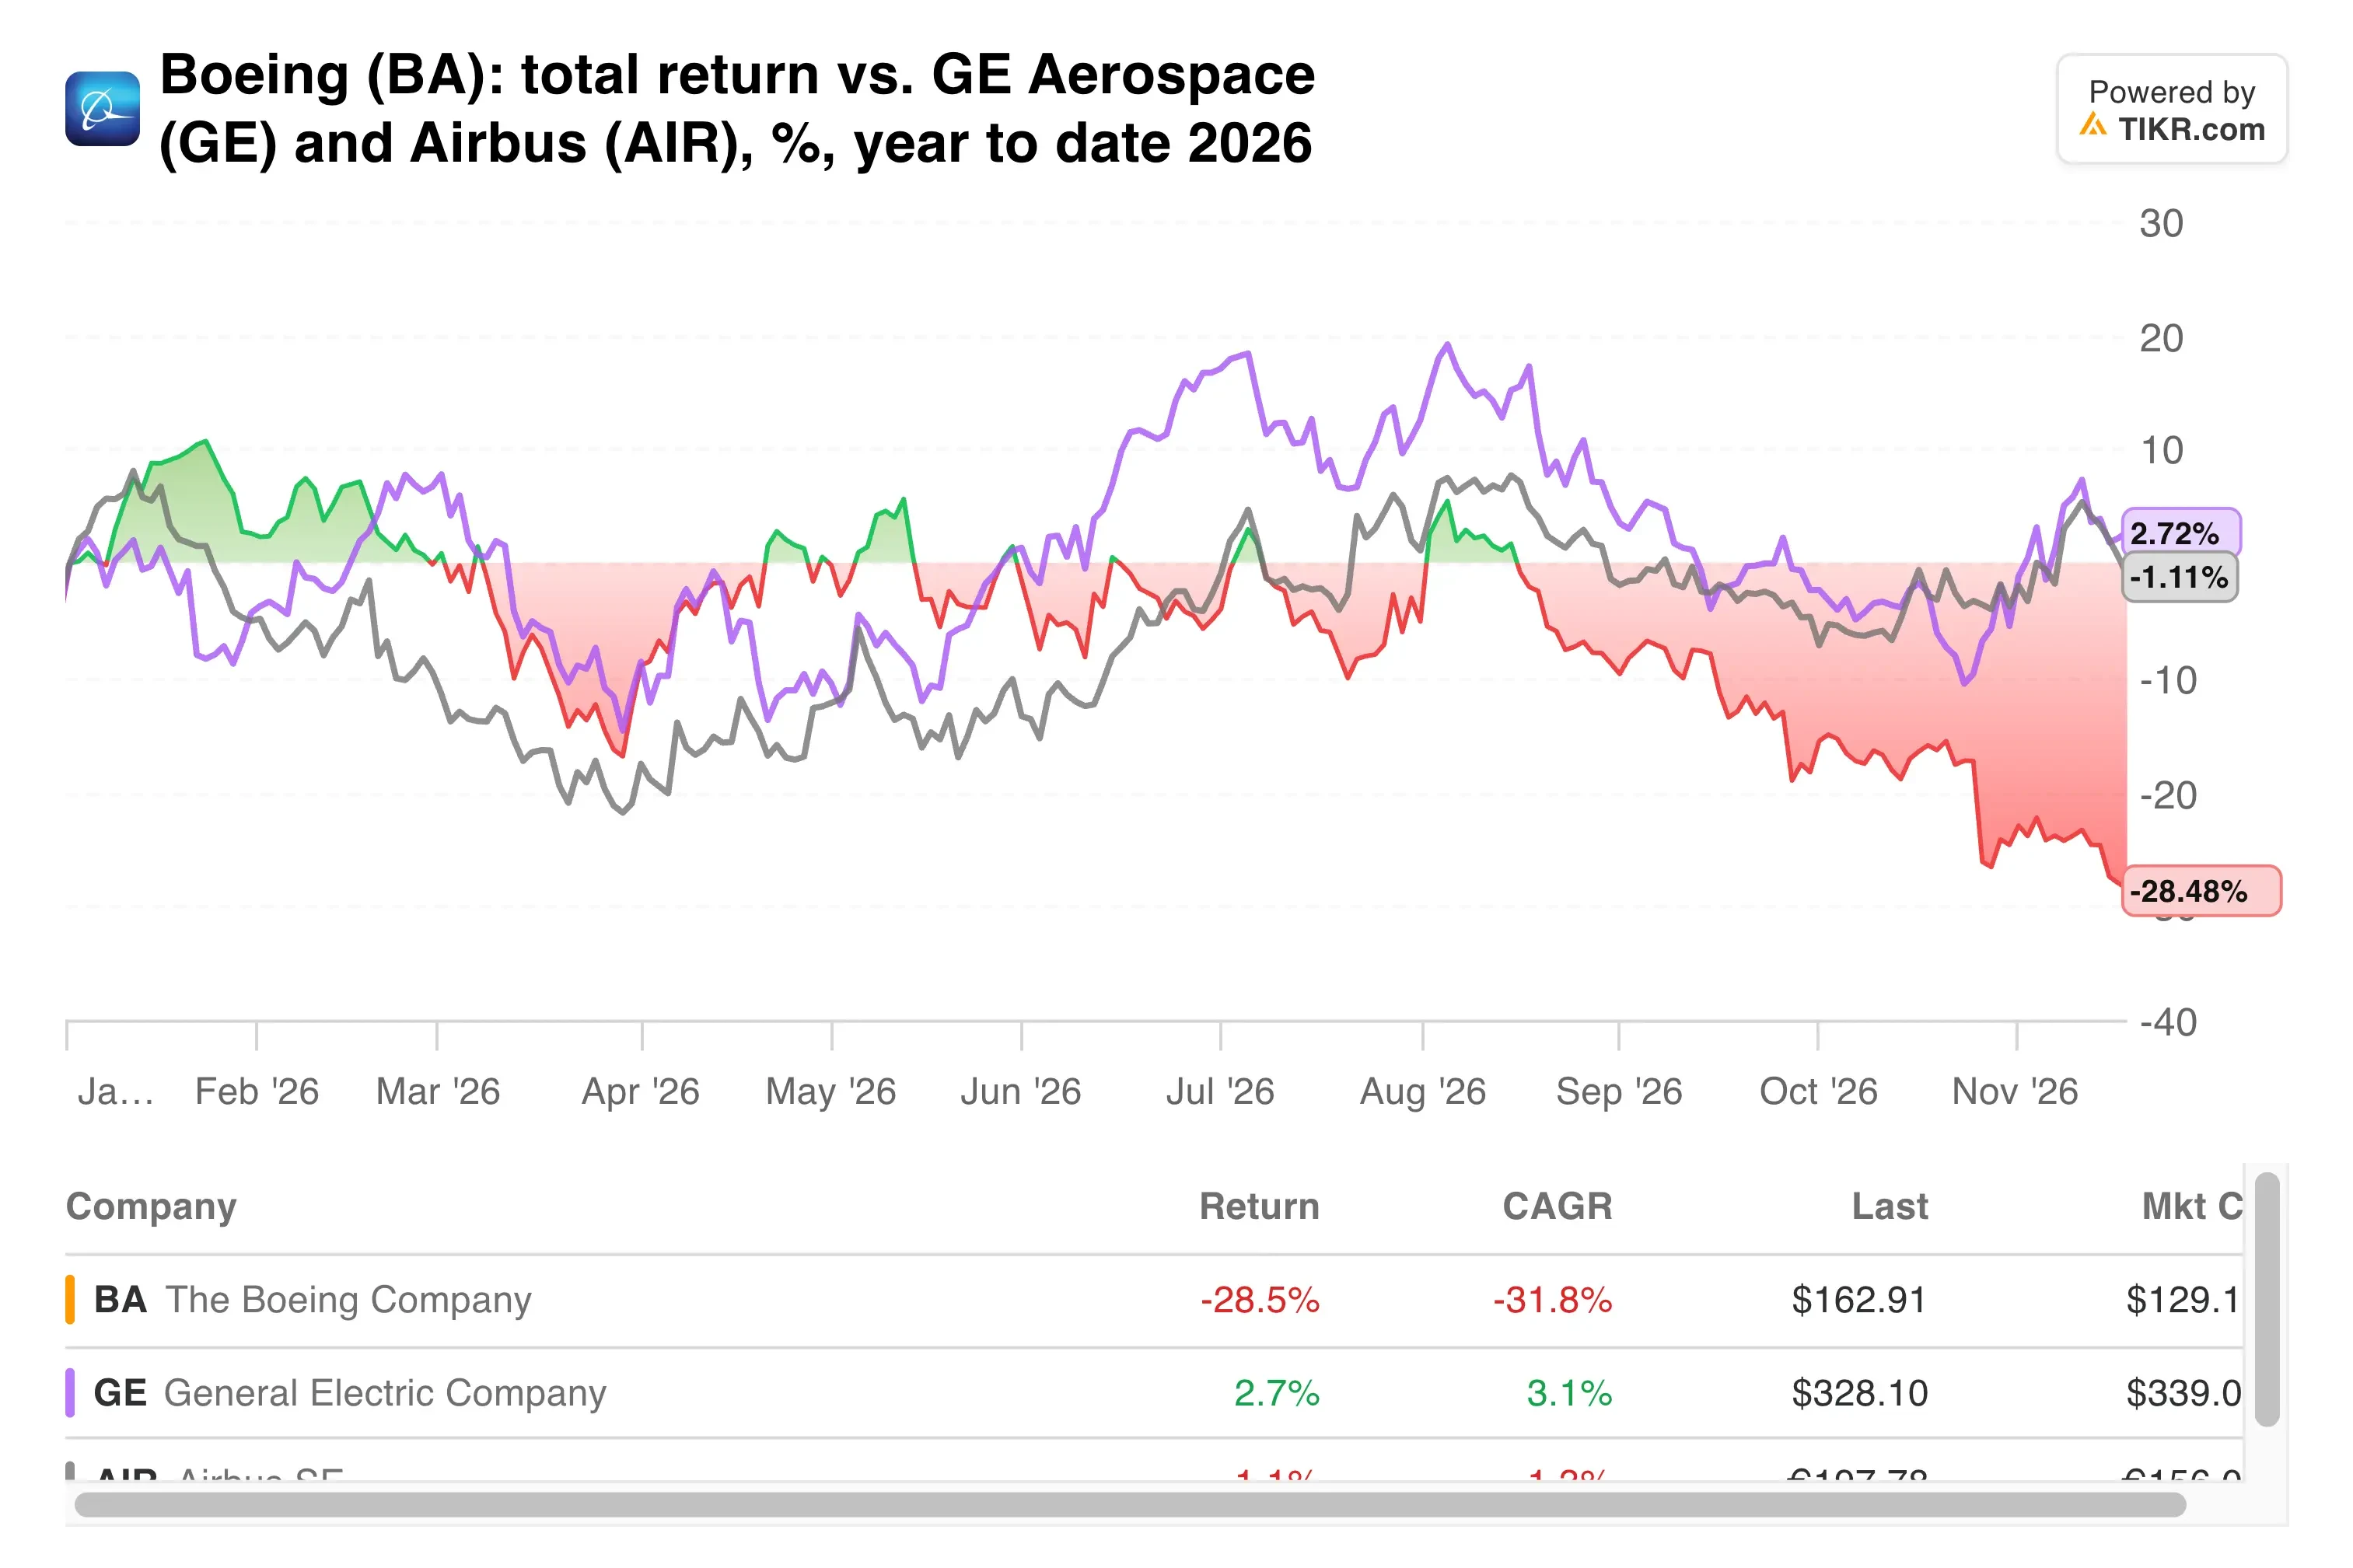
GEエアロスペースはボーイングとエアバスの両方の航空機にエンジンを供給しているため、どちらの航空機メーカーが受注しても収益を得る。一方、ボーイングは航空機が納入された時点で大部分のキャッシュを受け取る。
防衛部門が四半期を支えた
内訳を見ると、各セグメントは逆方向に動いた。商用機部門の売上高は納入機種の構成の悪化により3.4%減の107億ドルとなり、営業利益ベースで6億9700万ドルの損失を計上した。
防衛・宇宙・セキュリティ部門は15%増の79億ドルで、営業利益率は6.2%だったが、HRL研究所の売却による2億5200万ドルの利益がこれを押し上げた。グローバル・サービス部門は56億ドルを追加し、営業利益率は18.3%だった。
では、ボーイングのどの部分が実際に稼いでいるのだろうか?
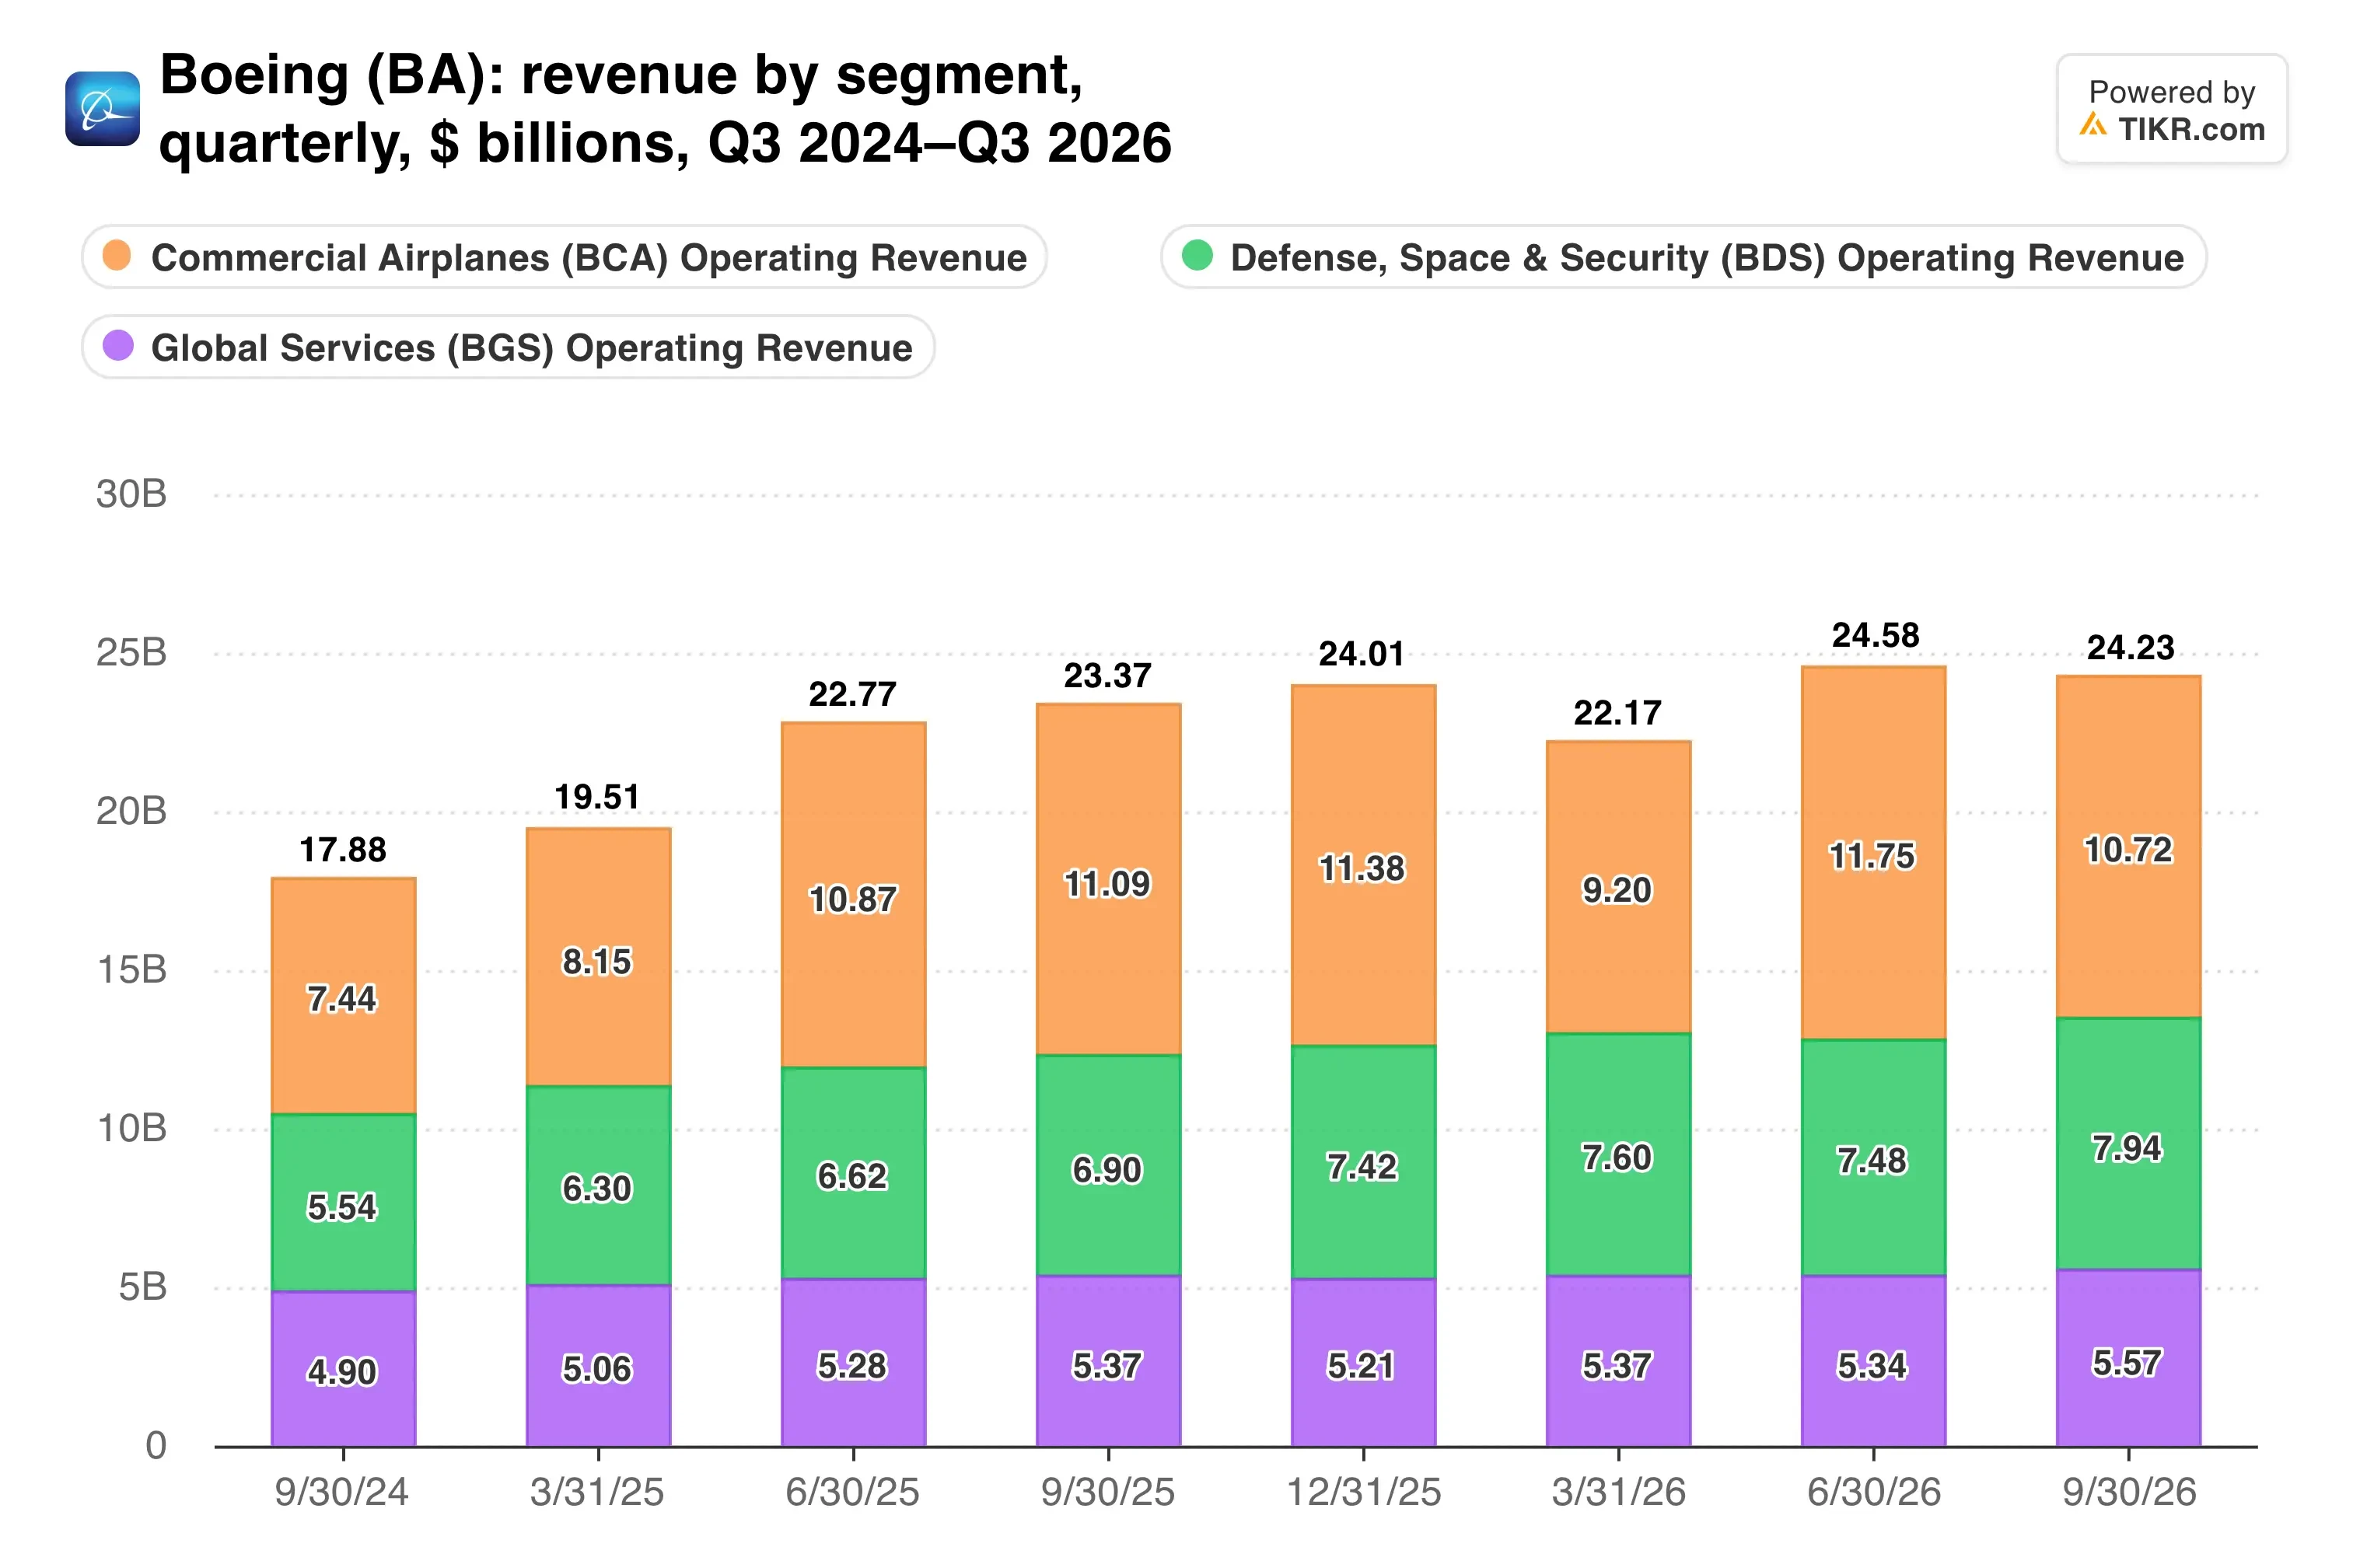
商用機部門が物語を決定づける。なぜなら、受注残高6120億ドルの大部分を占めているからだ。フィリピン航空からの受注も、月産8機で維持されている787ラインに加わるため、新しい航空機は長い待ち行列に加わることになる。
決算発表で、ケリー・オートバーグCEOは737-7と737-10の型式証明取得、および海軍のF/A-XX選定が重要なステップだと述べた。「しかし、我々はまだ終わっていない」と彼は付け加えた。
TIKRはボーイングについて27人のアナリストを追跡している。「買い」と言っているのは何人だろうか?
ボーイングの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認してください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ボーイングのアナリスト評価を見る
キャッシュが真の評価基準
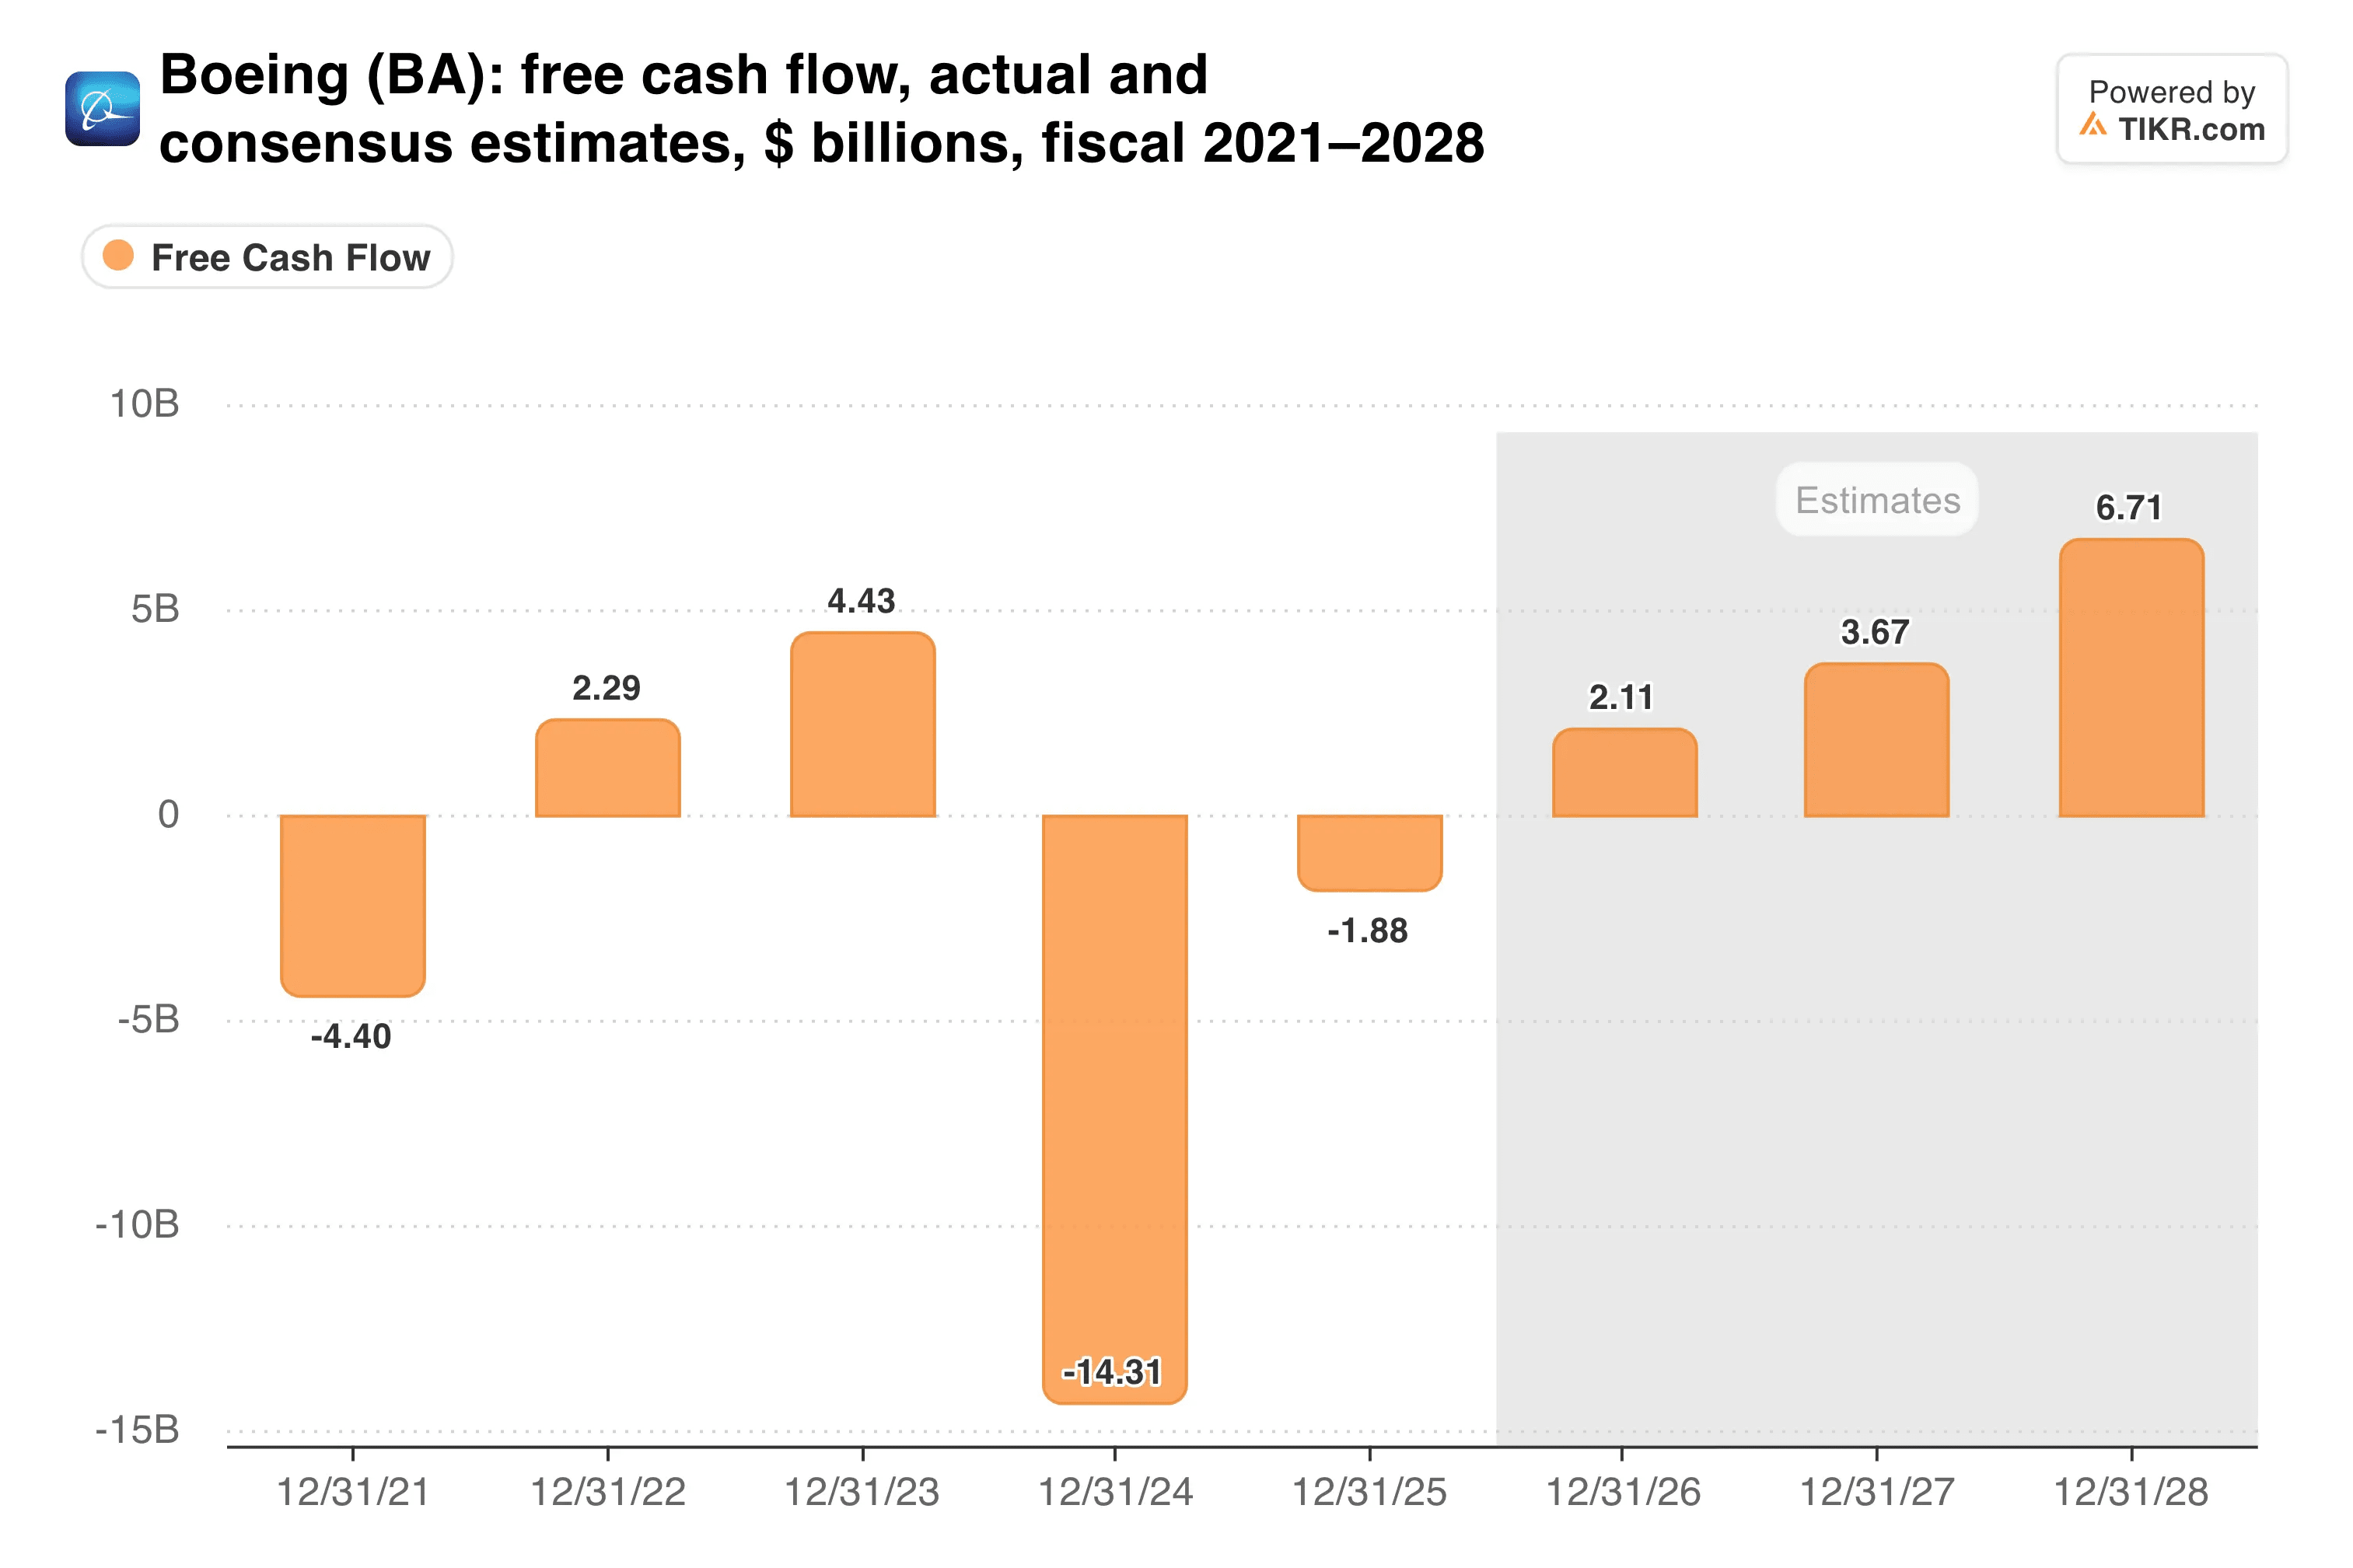
フリーキャッシュフローは第3四半期に4億6400万ドルでプラスに転じ、前年同期の2億3800万ドルから増加した。この数字には、司法省への和解金支払い約7億ドルが含まれている。
それでも、ボーイングは第1~3四半期で3億5900万ドルのキャッシュを消費した。経営陣は現在、2026年を約20億ドル、来年を約30億ドルと見込んでいる。ジェフリーズのシーラ・カヤオグルアナリストは、2027年の数字が市場がモデル化していた水準を大きく下回っていると指摘した。
アナリストは依然として、ここから急勾配の上昇を予想している…
バランスシートにはほとんど余裕がなく、債務459億ドルに対し、現金・有価証券は207億ドルだ。
私の見解:52週安にあるボーイングは魅力的に見える。なぜなら、受注残高は実在し、防衛部門は改善しているからだ。しかし、すべての回復計画は右にスライドし続けており、2027年の数字を信じる前に、納入が順調に進んだ四半期を1回は見たい。それまでは、ウォッチリストに載せて待つだろう。
次の試練は、1月下旬に発表が予定されている第4四半期決算だ。ボーイングが約20億ドルのキャッシュ目標を達成したかどうか、そして737ラインが月産47機にどれだけ近づいているかが示される。
では、ボーイング株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、ボーイングの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご覧いただきありがとうございます。幸運な投資を!