主なポイント
- 9月30日締めの四半期で13Fを提出した460の大型ファンドのうち、18ファンドがサンディスクを買い、20ファンドが売却した。売り手にはスタンリー・ドラッケンミラーのデュケイン・ファミリー・オフィスやレオポルド・アッシェンブレンナーのシチュエーショナル・アウェアネスが含まれる。
- シチュエーショナル・アウェアネスは6月30日時点で56.7億ドル相当の保有株を売却し、これは買い手側の最大取引であったジェリコ・キャピタルの新規6億8200万ドルポジションを大きく上回った。
- サンディスクの株価は予想PER 3.2倍で、過去1年間の低水準にある。一方、GQGパートナーズが新規サンディスク保有とともに追加買いしたデル・テクノロジーズは約11倍で取引されている。
- そのような倍率では、投資家はすでに利益の急落を見込んで支払っていることになり、サンディスクの複数年契約が維持される限り、買い手側の主張の方が優位となる。
サンディスク (SNDK) は6月30日以降66%下落しており、同社を保有する大型ファンドは今後の見通しについて意見が一致していない。
9月30日締めの四半期におけるそれらの13Fはほぼ拮抗している。当該四半期に提出した460の大型ファンド(読者が知っているファンド、または13Fで10億ドル以上の米国株を保有するファンド、クォンツ・インデックスファンドは除く)のうち、18ファンドがサンディスクを買い(新規ポジションの開始または20%以上の追加)、20ファンドが売却または20%以上の削減を行った。40ファンドが四半期末時点で同社を保有していた。
TIKRはサンディスクについて26人のアナリストを追跡している。「買い」と言っているのは何人か?
サンディスクの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用してこのような銘柄を調査している。サンディスクのアナリスト・レーティングを見る
最大の賭けを行ったのはジェリコ
120億ドル規模のファンドであるジェリコ・キャピタル・アセット・マネジメントは、391,880株の新規ポジション(9月30日時点で6億8200万ドル相当、同社の13F株の5.8%)で買い手をリードした。ブラッド・ガースナーのアルティメーター・キャピタルは、25,170株(4,400万ドル相当、同社の13F株の0.4%)というより小規模な新規ポジションを開始した。
1,640億ドル規模のファンドであるGQGパートナーズは、2億1,000万ドルのサンディスク・ポジションを新規に開設し、デル・テクノロジーズ (DELL) の保有株を284万株(15億3,000万ドル相当、同社の13F株の2.9%)へと2倍以上に増やした。これによりGQGはフラッシュ取引の両側に立つことになる:フラッシュメモリを製造する会社と、それに多くを支払う会社の片側だ。デルはメモリコストの上昇に伴い価格を引き上げ、7月31日締めの四半期における製品売上総利益率は前年同期の12.1%から17.3%に上昇した。デルは予想PER約11倍で取引されており、2019年以降の平均と一致している。
ケン・フィッシャーのフィッシャー・インベストメンツも追加したが、わずかだった。11月6日に提出された同社の13Fによると、2,505株(2,032株から増加)で、四半期末価格で約82万3,000ドルの追加となる。3,866億7,000万ドルを運用する企業にとって、これは四捨五入の誤差に等しい。
アッシェンブレンナーの撤退はあらゆる買いを凌駕
レオポルド・アッシェンブレンナーのシチュエーショナル・アウェアネスは、250万株全株(6月30日時点で56億7,000万ドル相当、同社の13F株の28.1%)を売却した。11月16日に提出された同社の13Fには、名目価格1億8,300万ドルのサンディスクのコール・オプションが依然として記載されている。サンディスクはアッシェンブレンナーが前四半期に手放した3銘柄の1つだった。
130億ドル規模のヘッジファンドであるホエール・ロック・キャピタルは保有株を65%削減(約6億7,300万ドル相当の売却)し、保持した209,621株は依然として同社の13F株の3.2%を占める。アマナ・ホールディングス・トラストは25万株全株(6月30日時点で5億6,800万ドル相当)を売却した。スタンリー・ドラッケンミラーのデュケイン・ファミリー・オフィスは34,900株全株(6月30日時点で7,900万ドル相当、同社の13F株の1.8%)を売却した。
サンディスクはブームが終わったかのように取引されている
価格だけを見れば、これまでのところ売り手が正しく見える。サンディスクは6月30日(売却したファンドが13F上で保有を示す最後の日付)以降66%、9月30日以降55%下落している。これはいずれのファンドのリターンでもない。なぜなら13Fはファンドが四半期のいつ取引したか、いくらで取引したかを示さないからだ。
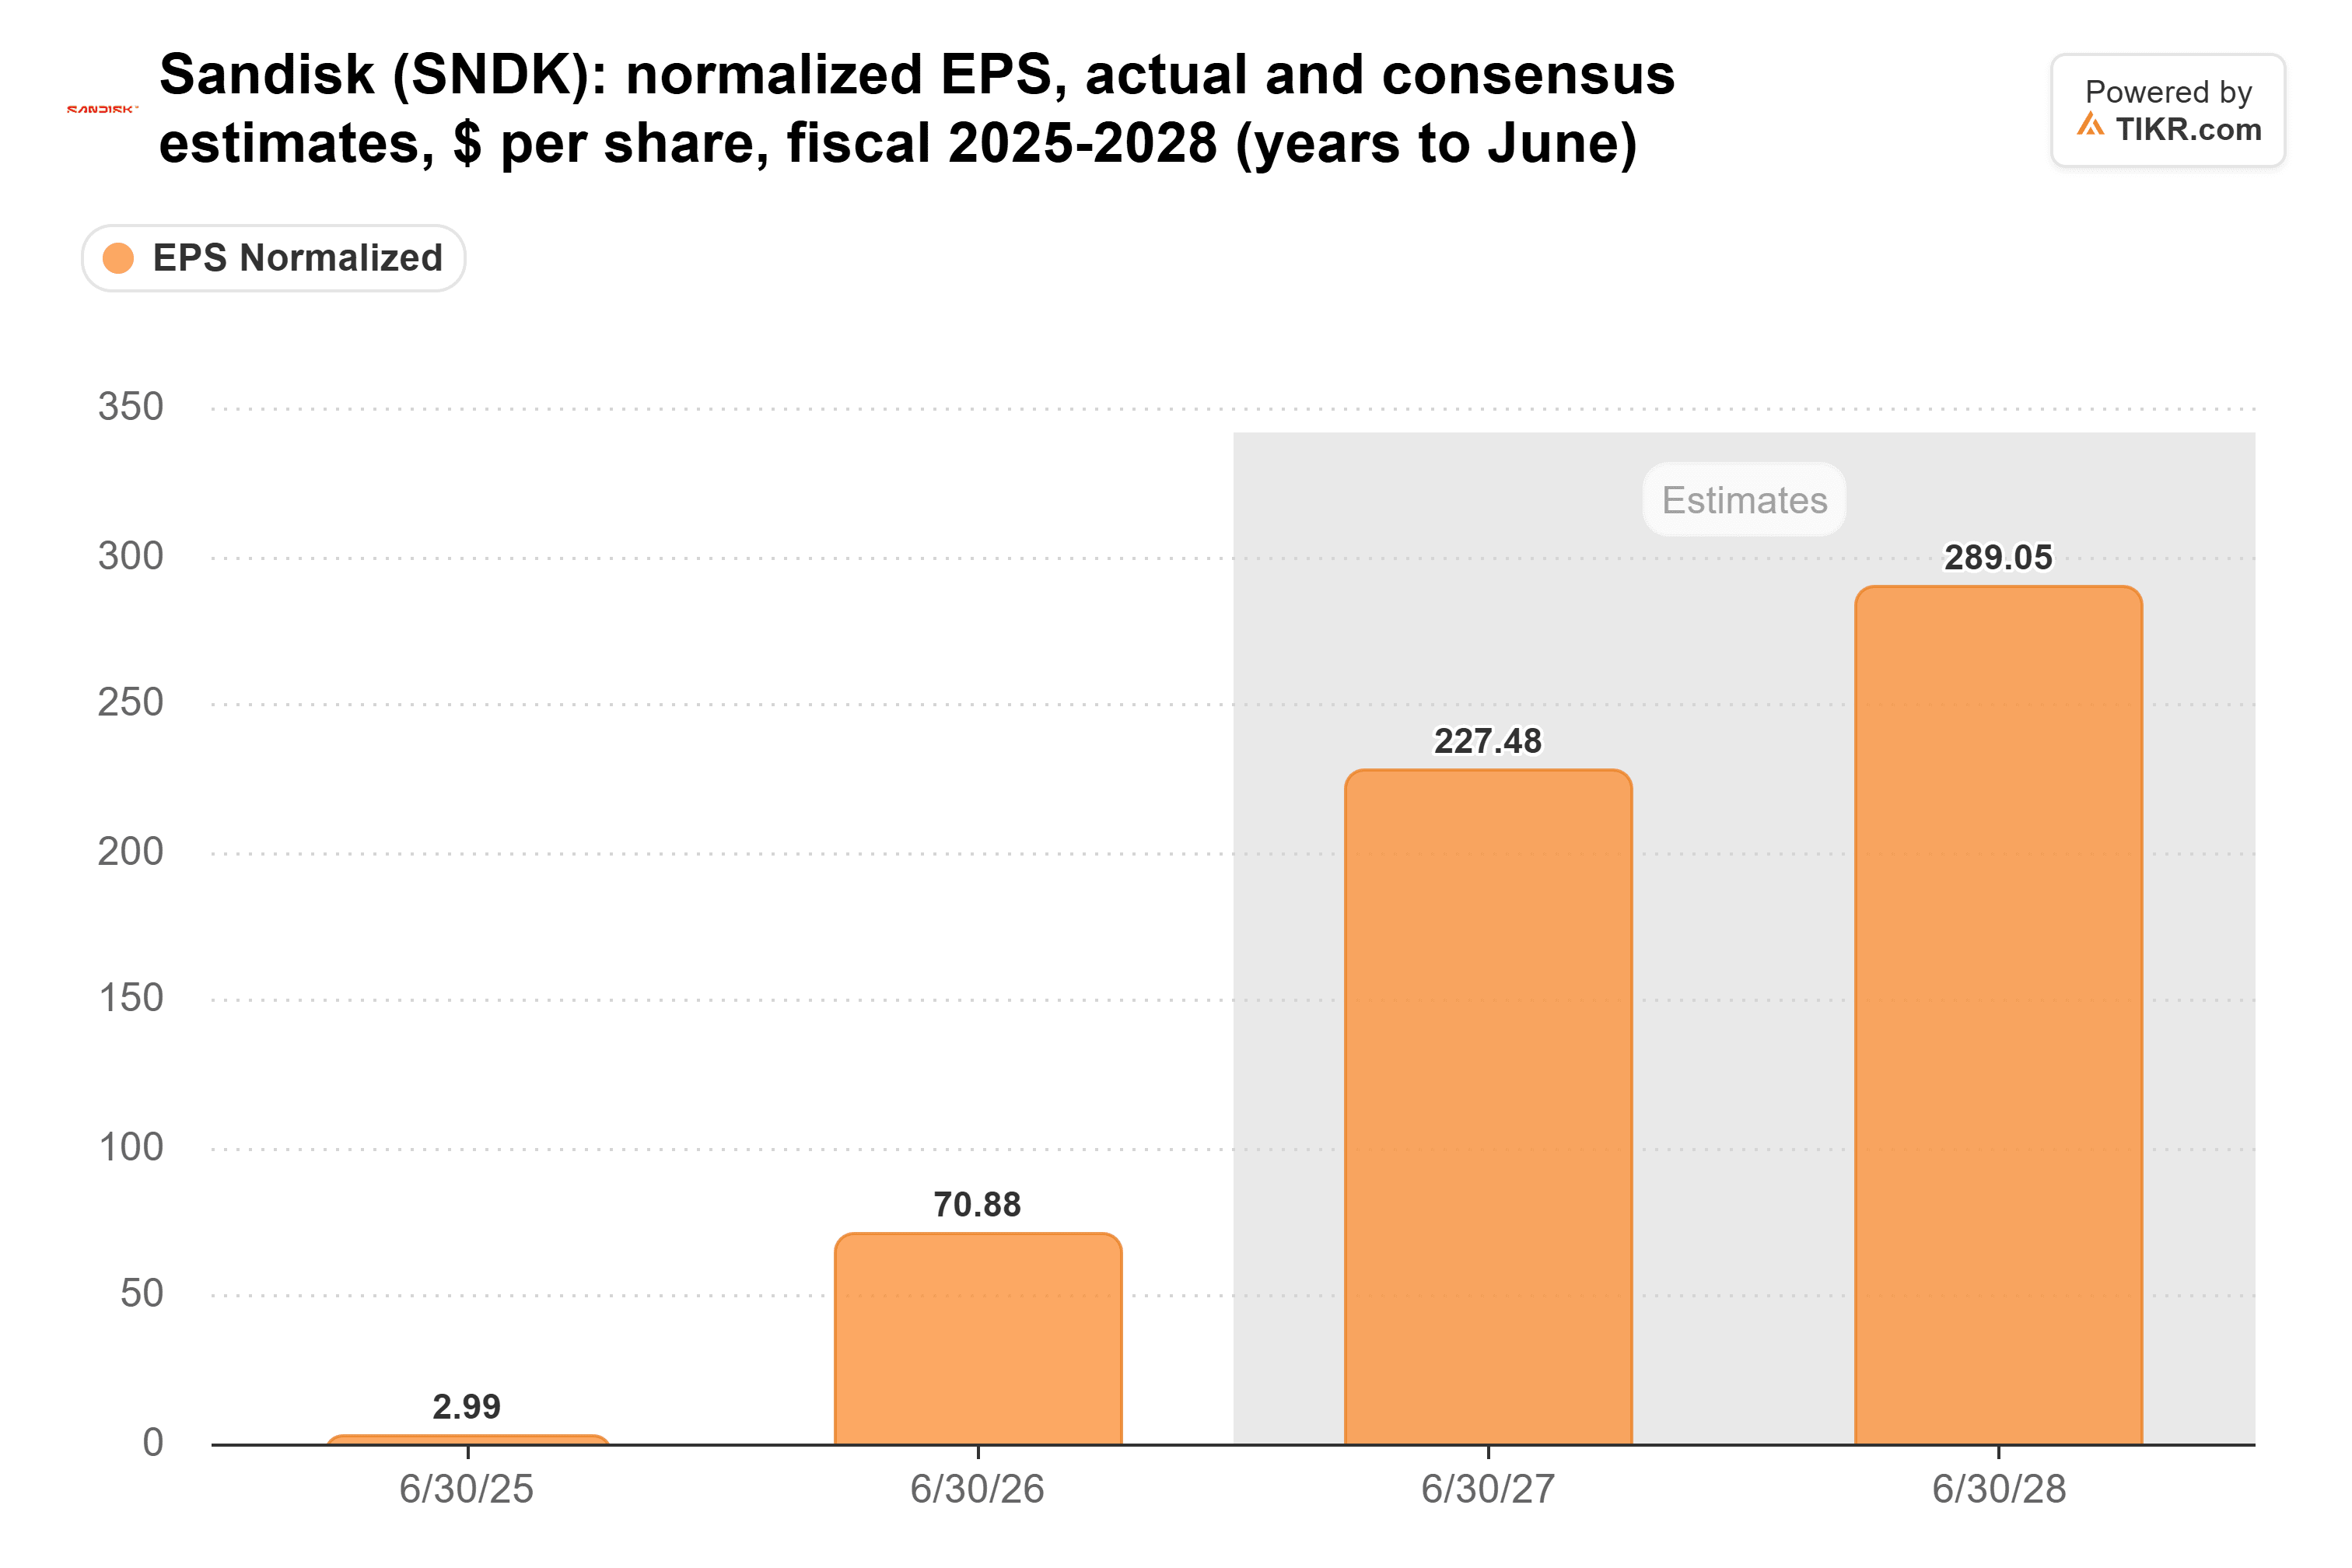
ビジネスは逆方向に進んでいる。サンディスクは2026年度(会計年度)に1株当たり正規化利益70.88ドルを計上し(前年度の2.99ドルから増加)、アナリストは2027年度に227.48ドル、2028年度に289.05ドルを見込んでいる:
それでもサンディスクは予想PER 3.2倍で取引されており、過去1年間の低水準にある(平均10倍、1月の高値27倍):
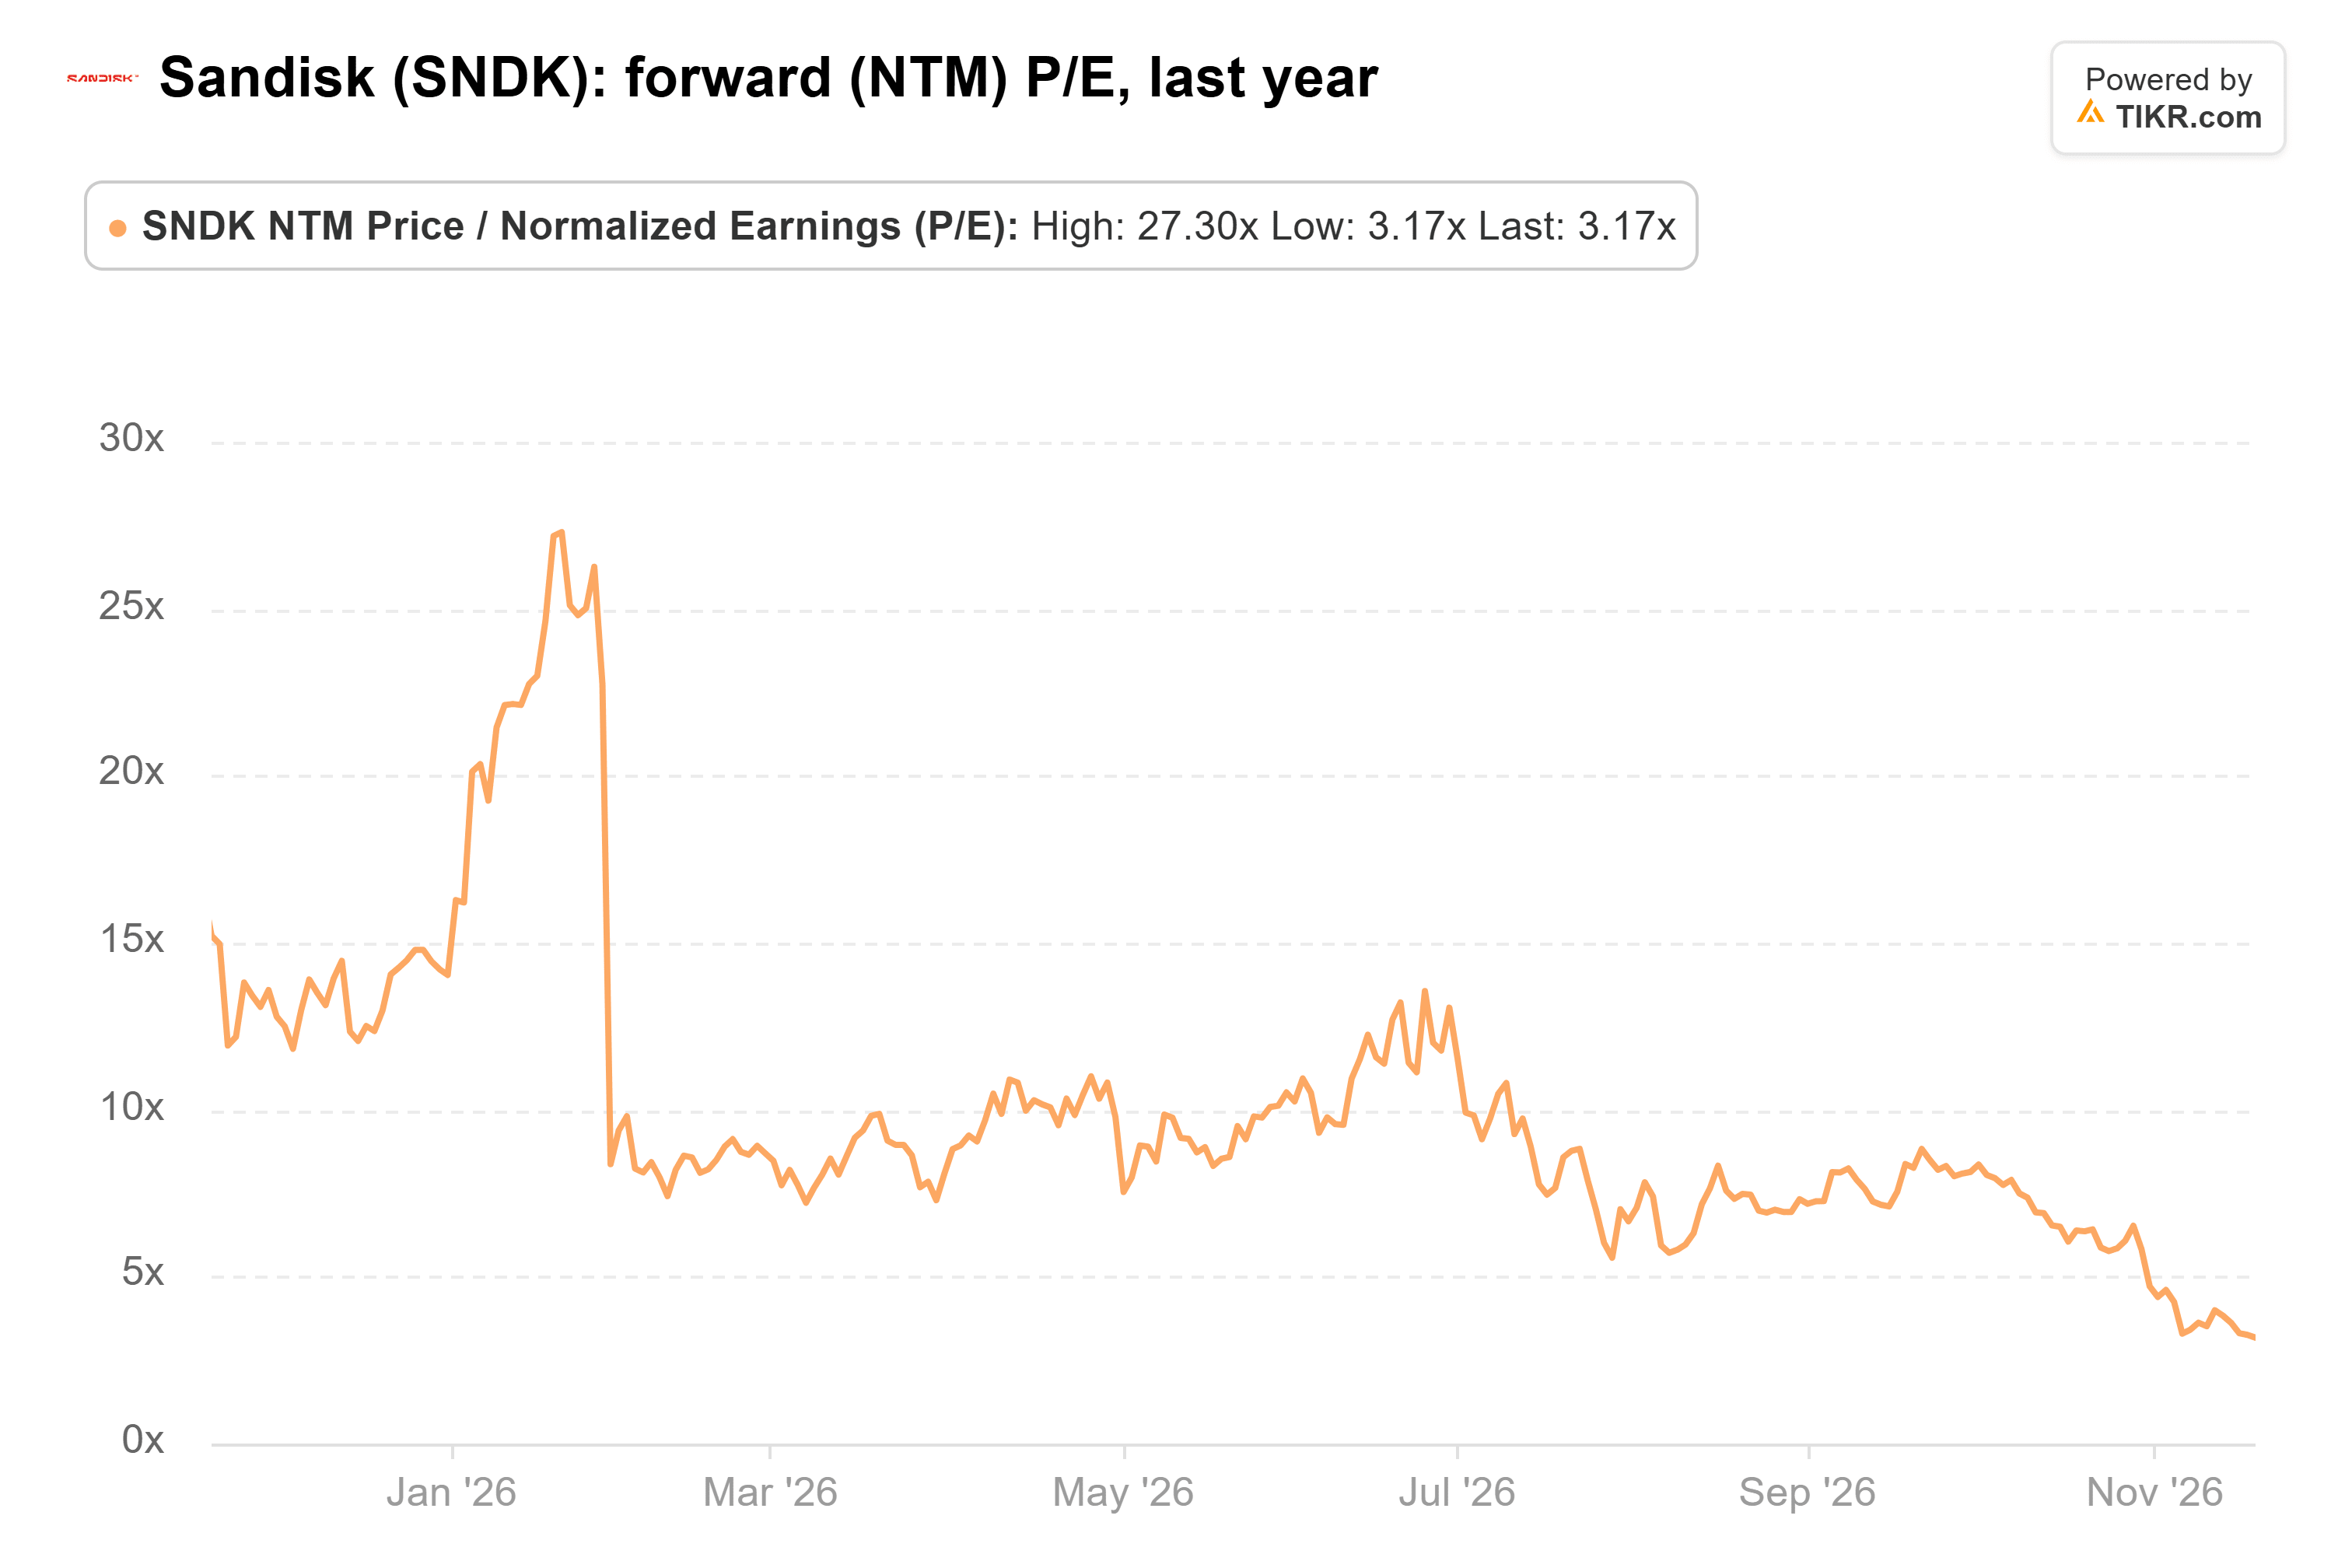
そのような倍率では、投資家はバースト(暴落)を織り込んで支払っていることになる。2030年度をモデル化している3人のアナリストは、1株当たり利益155.11ドル(2029年度予想より49%低い)を見込んでおり、キオクシアのNAND価格上昇率は9月四半期に約70%から20%台半ばに鈍化した。
サンディスクの答えはその複数年契約にある:10月2日時点で889億ドルの残存履行義務があり、経営陣によれば最低価格で評価されても約80%の売上総利益率を生み出すという。同社の非GAAP売上総利益率は直近四半期で85.1%であり(前年同期は29.9%)、
コンセンサス・ターゲット価格は2,047ドル(1年前の256ドルから上昇)で、25人のアナリストのターゲットの中で最も低い870ドルでさえ、前日終値776ドルを上回っている:
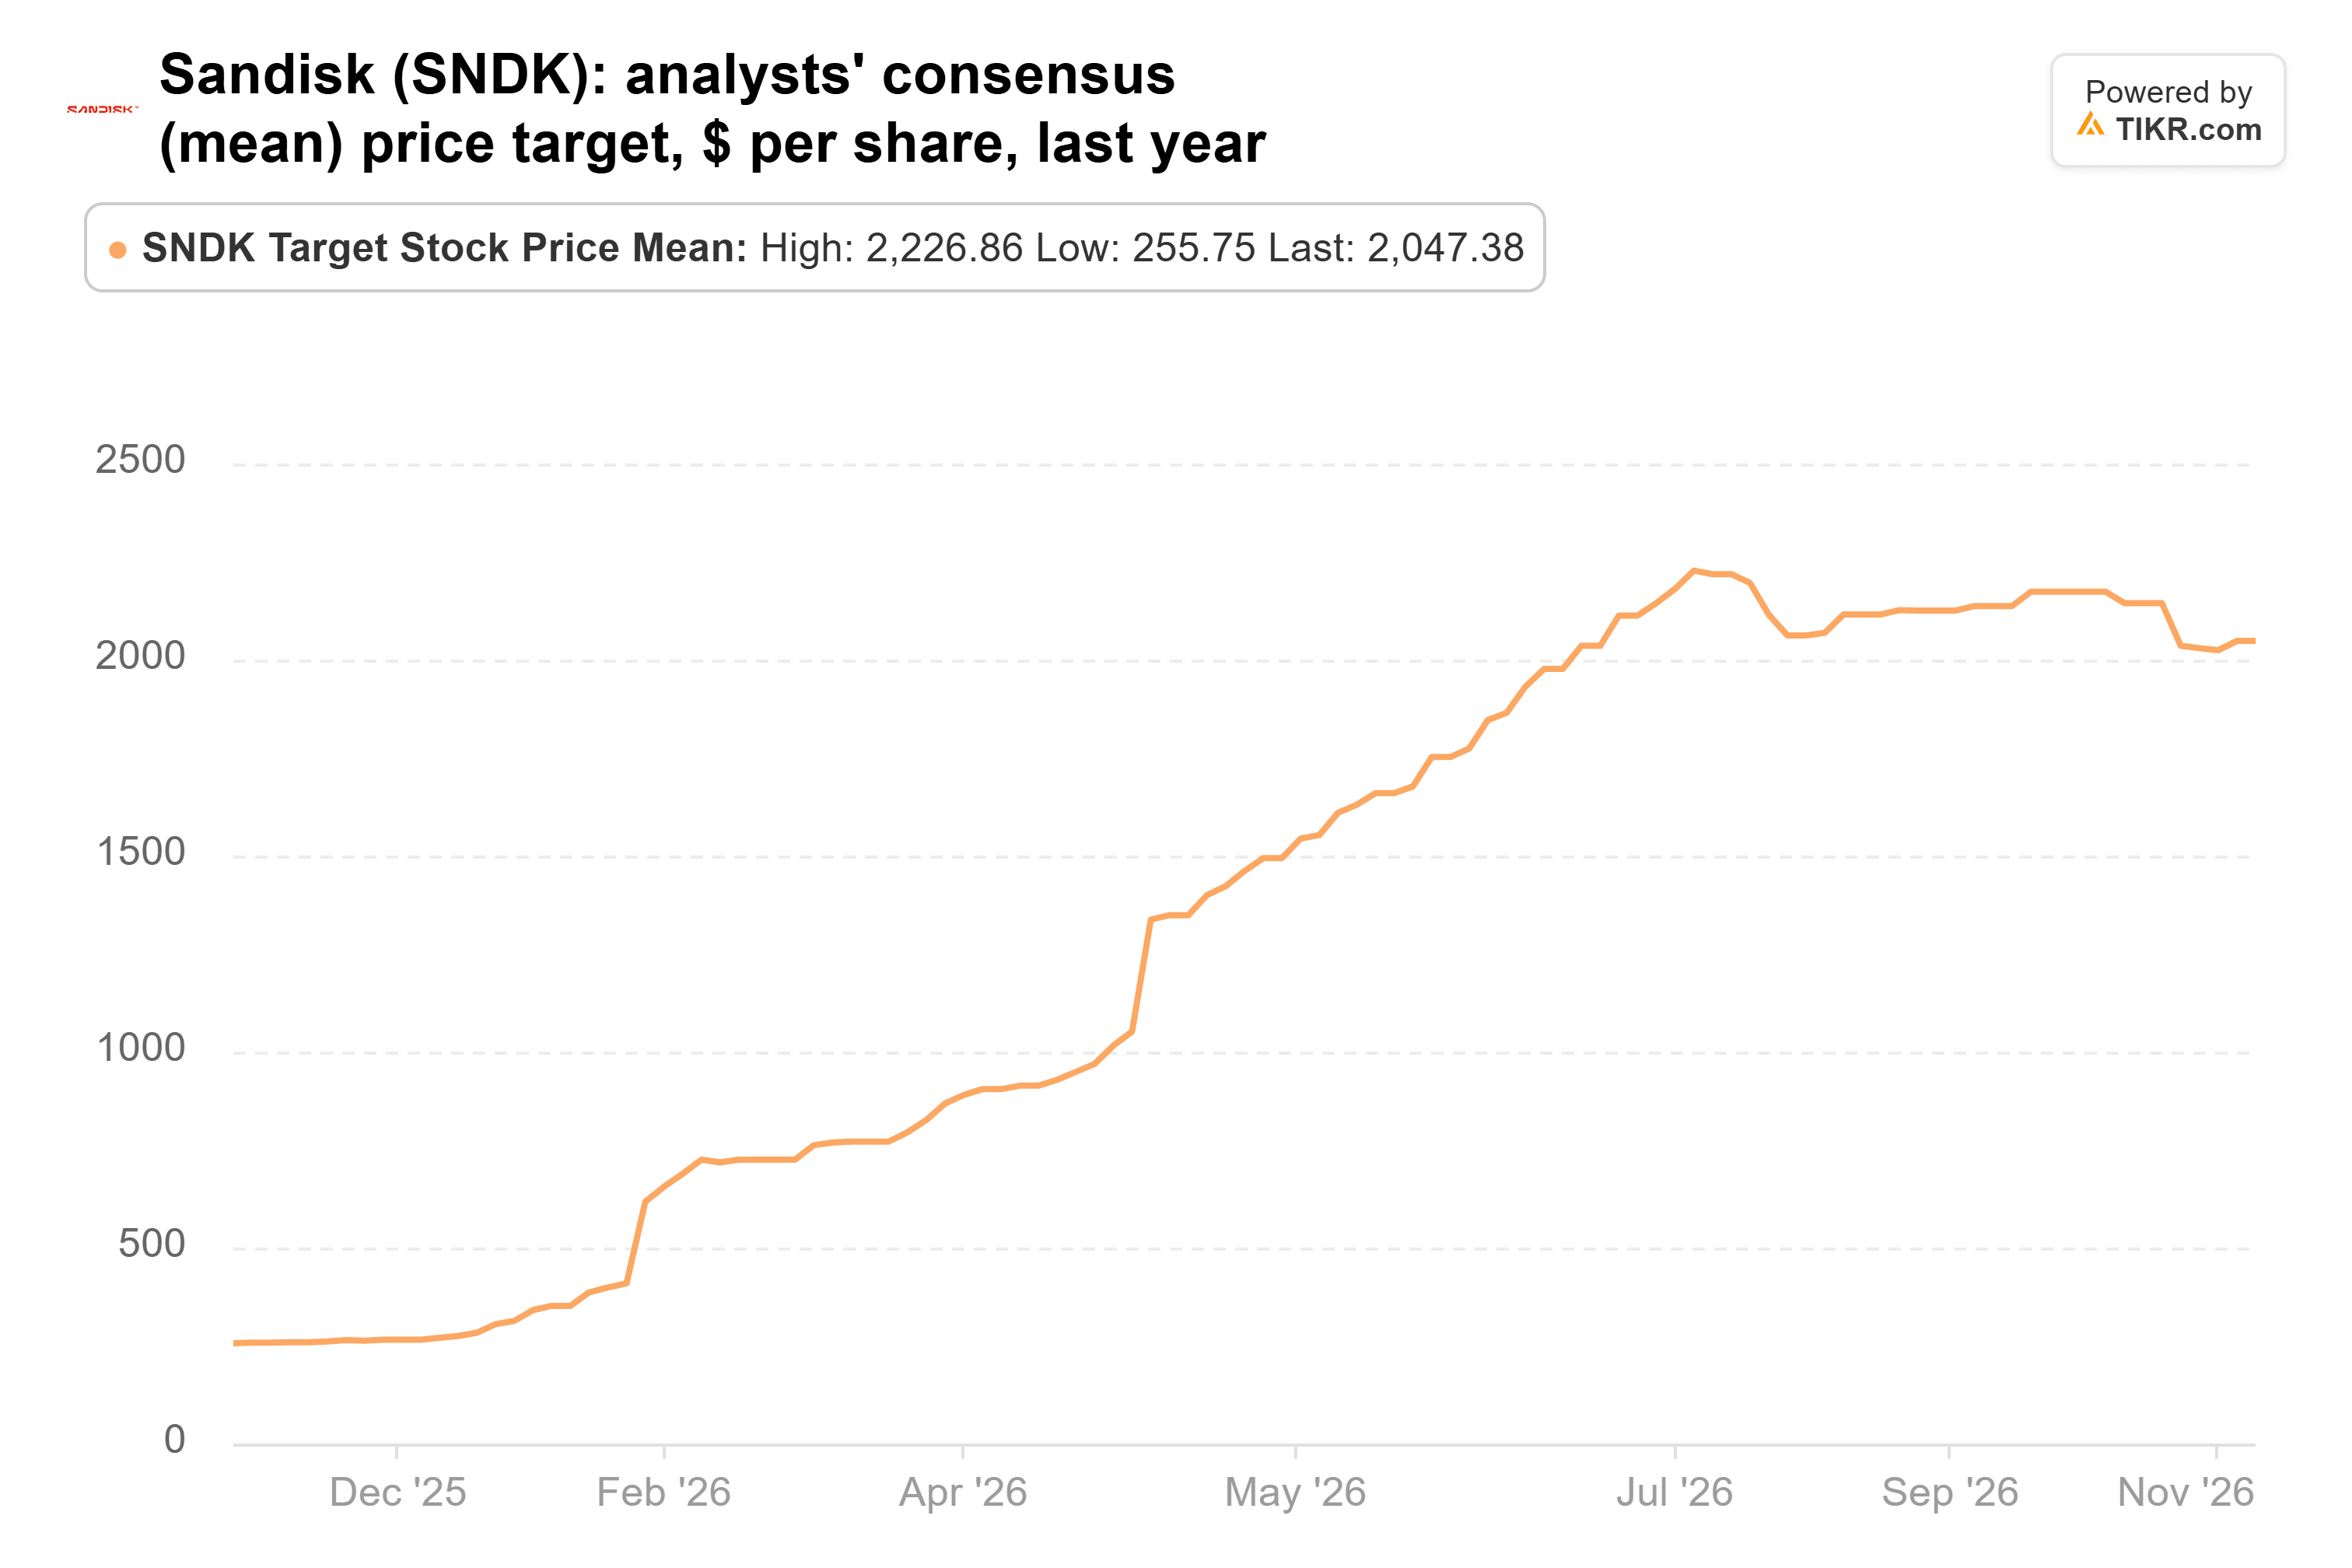
(これらは株式分割前の価格である:サンディスクの8対1の株式分割は11月20日の取引開始時に発効する。)
私は買い手側に与する
予想PER 3.2倍では、ここからは買い手側にいたい。たとえ利益が、少数の2030年度予想が描く道筋に沿って半減したとしても、サンディスクは今日の価格では高価な株ではないだろう。リスクは同社の契約が新しいことだ:最も古い契約は1月に署名され、8月に経営陣が言及した165億ドルの保証はその価値の一部しかカバーしていない。
デルは来週決算を発表し、その利益率は買い手が依然として高いメモリ価格を吸収しているかどうかを示すだろう。サンディスクは12月四半期決算を1月下旬に発表する。売上高が122億ドルから126億ドルというガイダンスの上限以上で、残存履行義務が889億ドルを上回れば、買い手側を後押しすることになる。次の13Fの提出期限は2月中旬で、どのファンドが自らの立場を堅持したかが明らかになる。
では、サンディスク株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、サンディスクがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツはTIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!