主なポイント
- グリーンライト・キャピタルは第3四半期にPG&Eの保有株を51%増やして1,000万株とし、同ファンドの最大の追加購入銘柄とした。また、Dauchをさらに購入し、Century Aluminumに新規ポジションを開設した。
- PG&Eの株価は予想PER 7.9倍で取引されており、これは5年平均の12倍を大きく下回る。アナリストは2028年まで年間約10%の利益成長を見込んでいる。
- アナリストのコンセンサス目標株価は過去1年で21ドルから18ドルに下落しており、カリフォルニア州の山火事責任ルールが依然として主要なリスクとなっている。
- 数字はアインホーンの賭けを支持している:18ドルのコンセンサス目標株価は、アナリストの2028年予想利益のわずか約9倍であり、PG&Eの通常の倍率を大きく下回っている。
デビッド・アインホーン率いるグリーンライト・キャピタルは、9月30日締めの第3四半期の13F報告書(11月16日提出)によると、PG&E (PCG)の保有株を51%増やして1,000万株とし、第3四半期の最大の追加購入銘柄とした。これは、5年ぶりの低水準の倍率近辺で取引されている公益事業株への賭けである。
アインホーンはバーゲンハンティングに出た
9月末時点で、これらの株の価値は1億2,200万ドルだった。これはグリーンライトの13F株式の3.4%を占め、45銘柄中6番目に大きなポジションである。(グリーンライトの運用会社であるDMEキャピタル・マネジメントは総額48億ドルを運用しており、その13Fには35億5,000万ドルの米国株が含まれていた。)
グリーンライトは他にも2つの低迷銘柄を購入した。Dauch (DCH)の保有株を49%増やして1,841万株とし、現在13F株式の2.7%を占める。また、Century Aluminum (CENX)に227万株の新規ポジションを開設し、さらに2.3%を追加した。両銘柄とも52週高値から50%以上下落しており、予想PERはそれぞれ約5倍と3倍で取引されている。
四半期末の株価から測定すると、PG&Eはその後12%上昇したが、Dauchは16%下落、Century Aluminumは12%下落している。
TIKRはPG&Eを17人のアナリストがカバーしています。「買い」と言っているのは何人?
PG&Eの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。PG&Eのアナリスト・レーティングを見る
業績見通しは維持され、それが重要だ
10月22日に発表されたPG&Eの第3四半期決算は、一見すると弱含みに見えた。非GAAPベースのコアEPSは前年同期の0.50ドルから0.41ドルに減少し、GAAPベースのEPSも0.37ドルから0.34ドルに低下した。
しかし、年初からの9ヶ月間のコアEPSは1.14ドルから1.24ドルに増加した。経営陣はまた、2026年の1.64ドルから1.66ドル、および2027年の1.78ドルから1.82ドルという業績見通しを再確認した。2026年の範囲を達成するには、第4四半期に0.40ドルから0.42ドルのEPSが必要であり、これはちょうど直近で達成した0.41ドル前後となる。
PG&Eはまた、2027年の資本計画から20億ドルの削減を実行中であり、投資適格企業となることを目指した戦略的見直しを実施している。CEOのパティ・ポッペは、依然として不足しているものを率直に述べた。リリースの中で、「我々は依然として、カリフォルニア州が顧客と投資家の両方に利益をもたらす、持続可能な山火事責任の枠組みを必要としていると信じている」と述べている。
アナリストの予想はその業績見通しの中間値に位置し、2028年まで上昇を続けている:
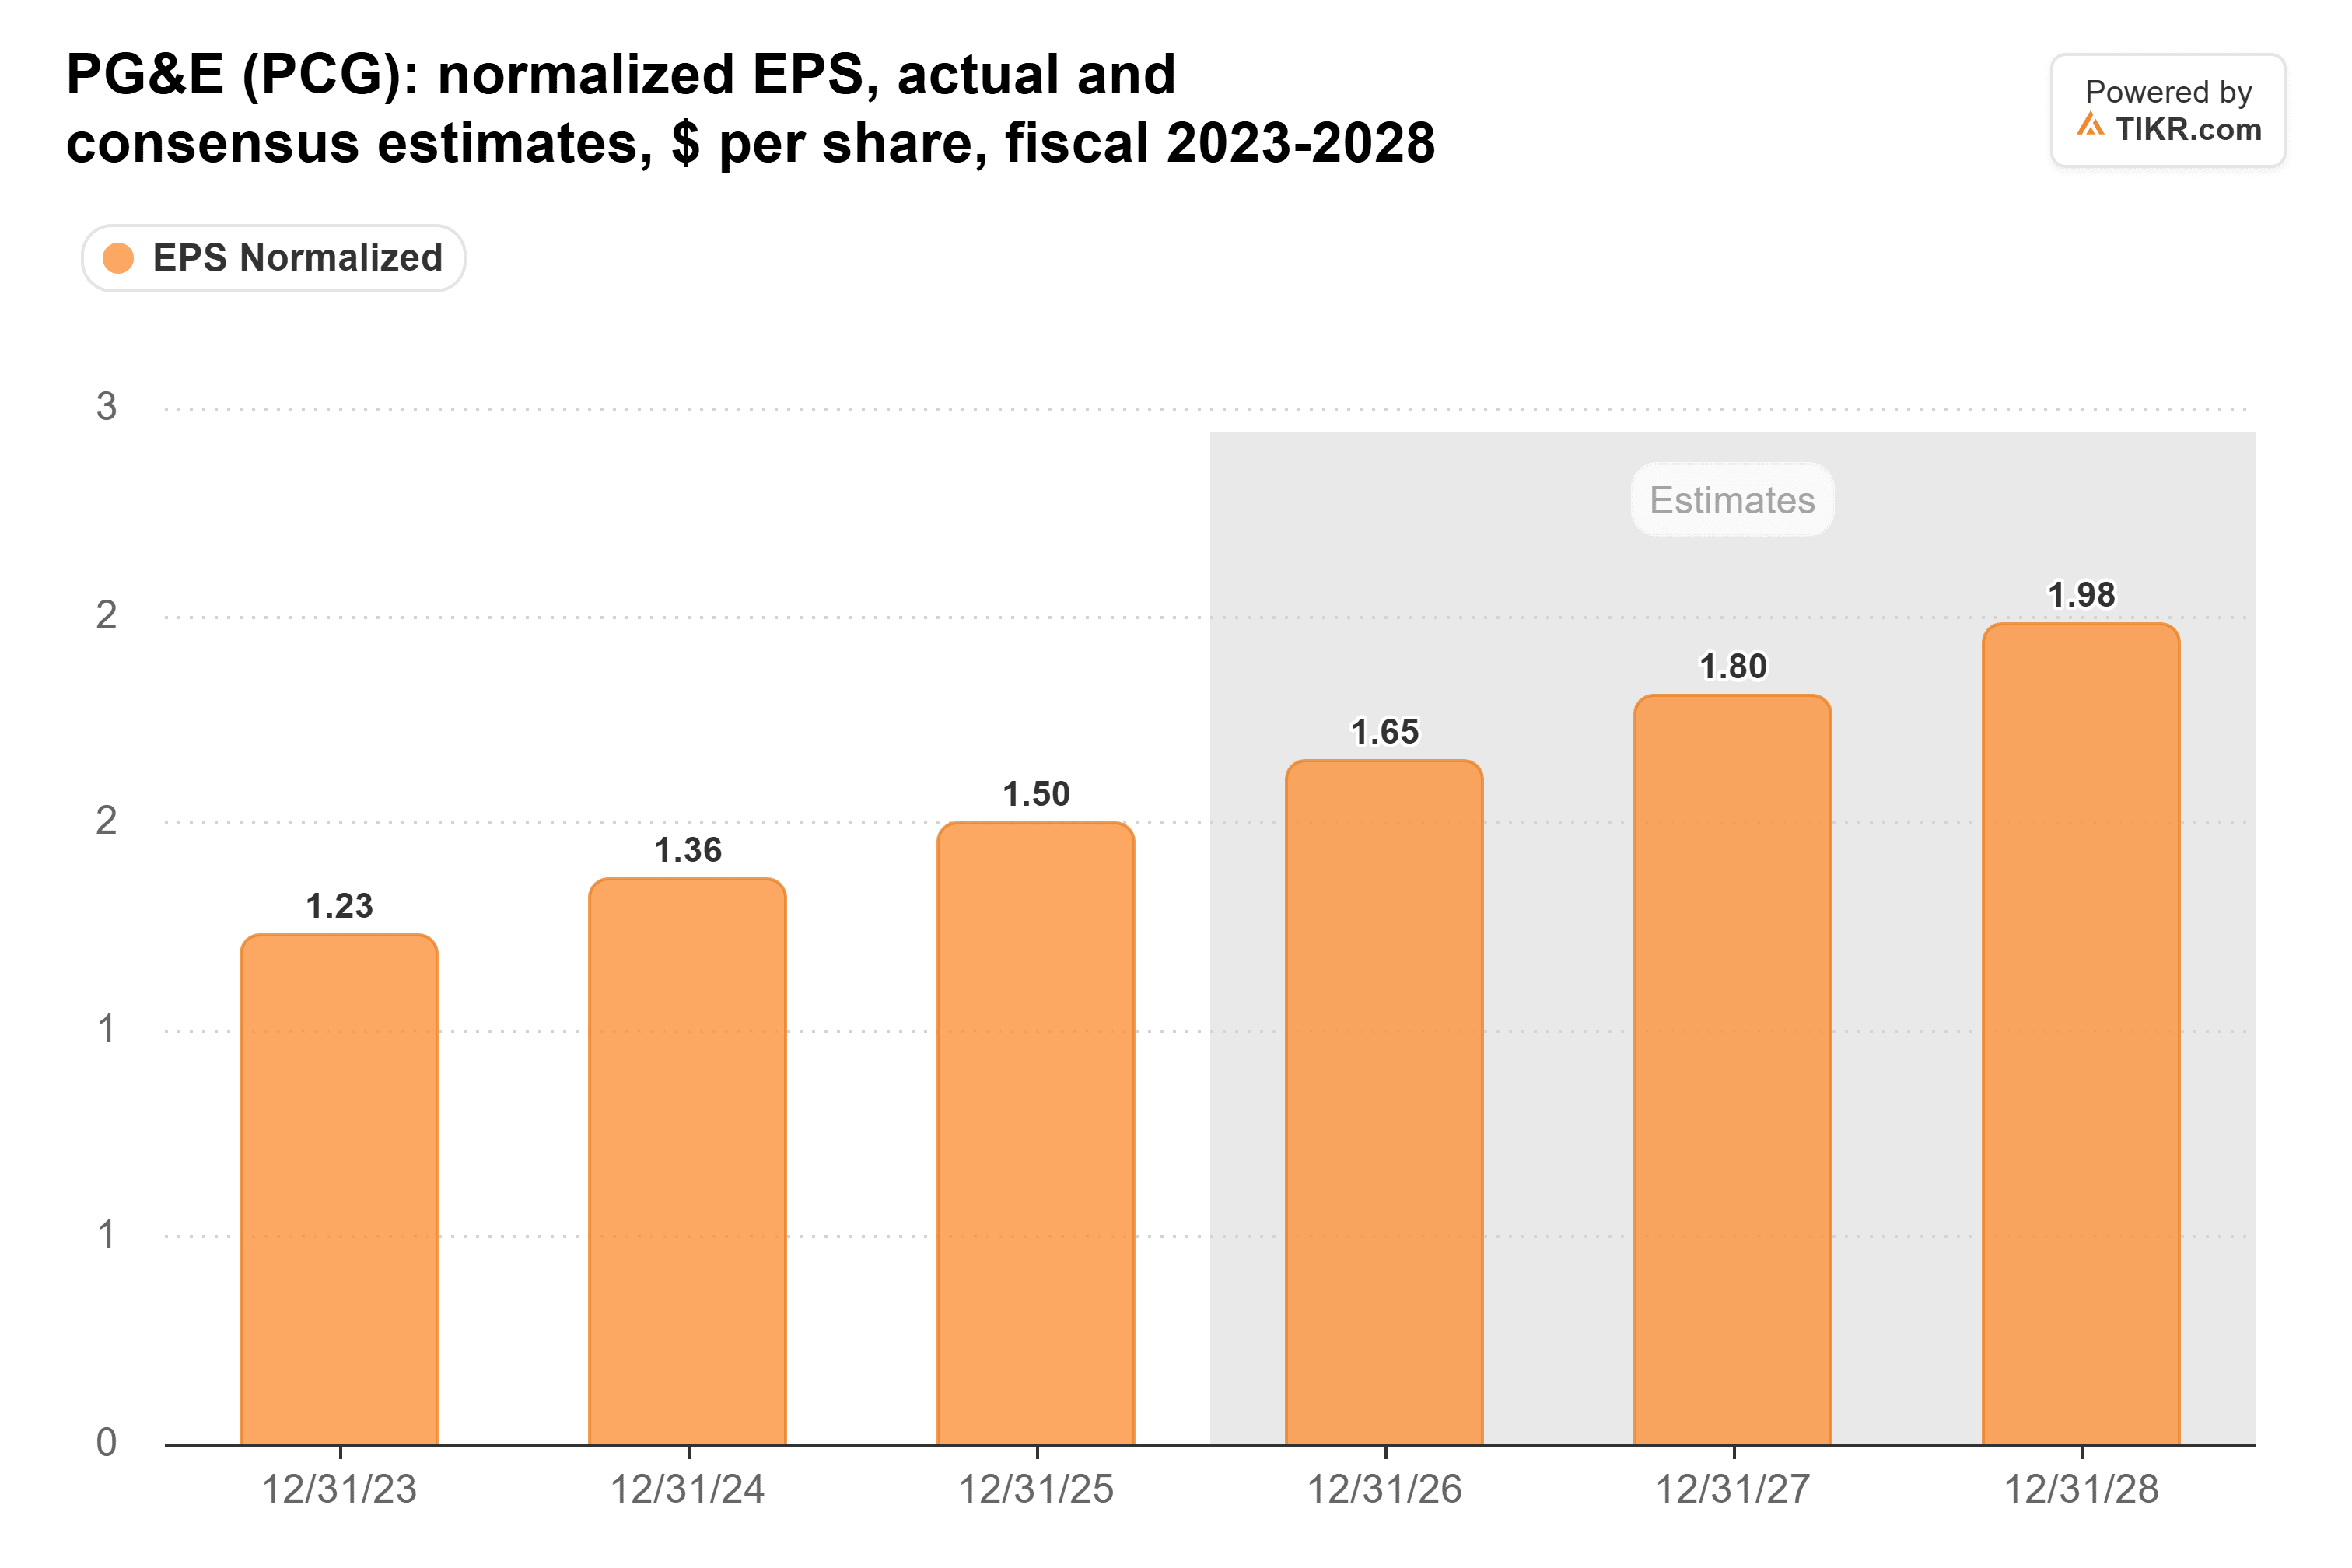
これは、2025年の1.50ドルから2028年の1.98ドルへ、年間約10%の成長となる。再確認された業績見通しは、これらの予想が下方修正されることを期待する理由を与えない。
株価は理にかなっているか?
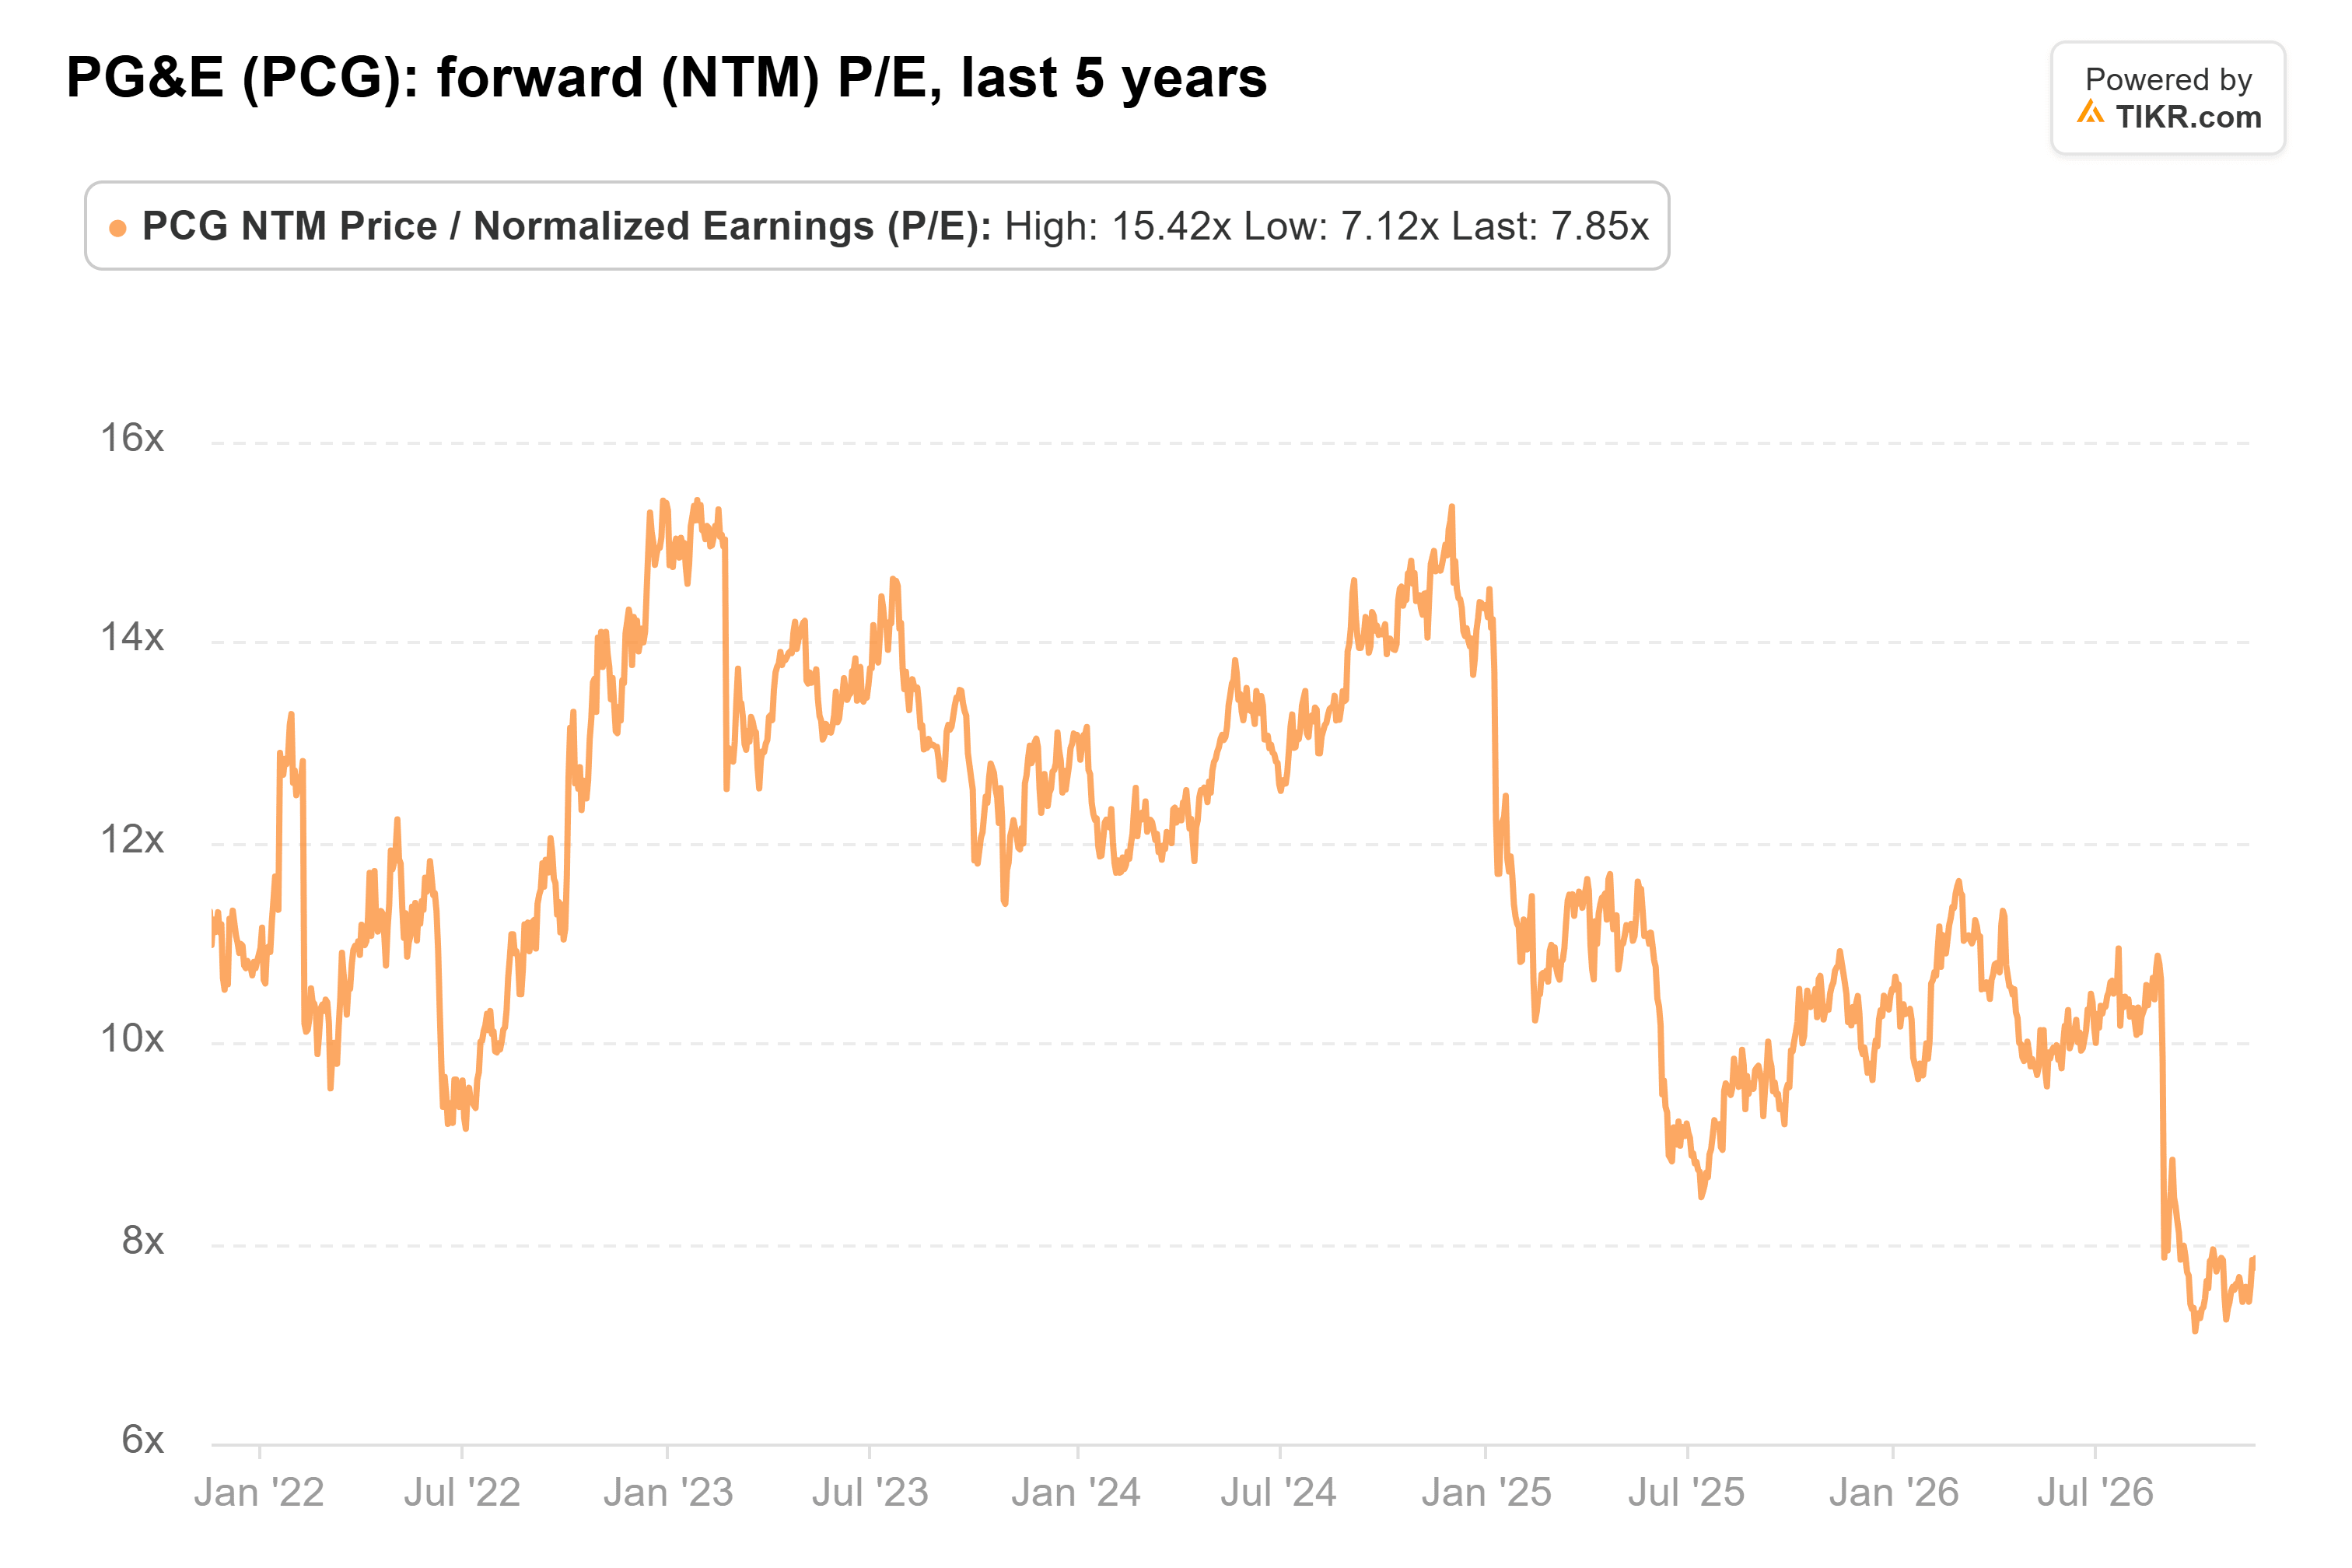
PG&Eは予想PER 7.9倍で取引されている。これは5年平均の12倍を大きく下回り、9月28日に株価が1年安値の11.95ドルで引けた日に記録した5年ぶりの低水準である7.1倍に近い。以下のチャートは、2023年1月の15倍のピークから倍率がどれだけ下落したかを示している:
ウォール街も引き下げを続けている。PG&Eをカバーする17人のアナリストは、コンセンサス目標株価を1年前の21ドルから18ドルに引き下げており、個々の目標株価は現在14ドルから24ドルの範囲にある。この引き下げの大部分は、コンセンサス目標株価が7月に23ドル近辺でピークを打った後に起こった:
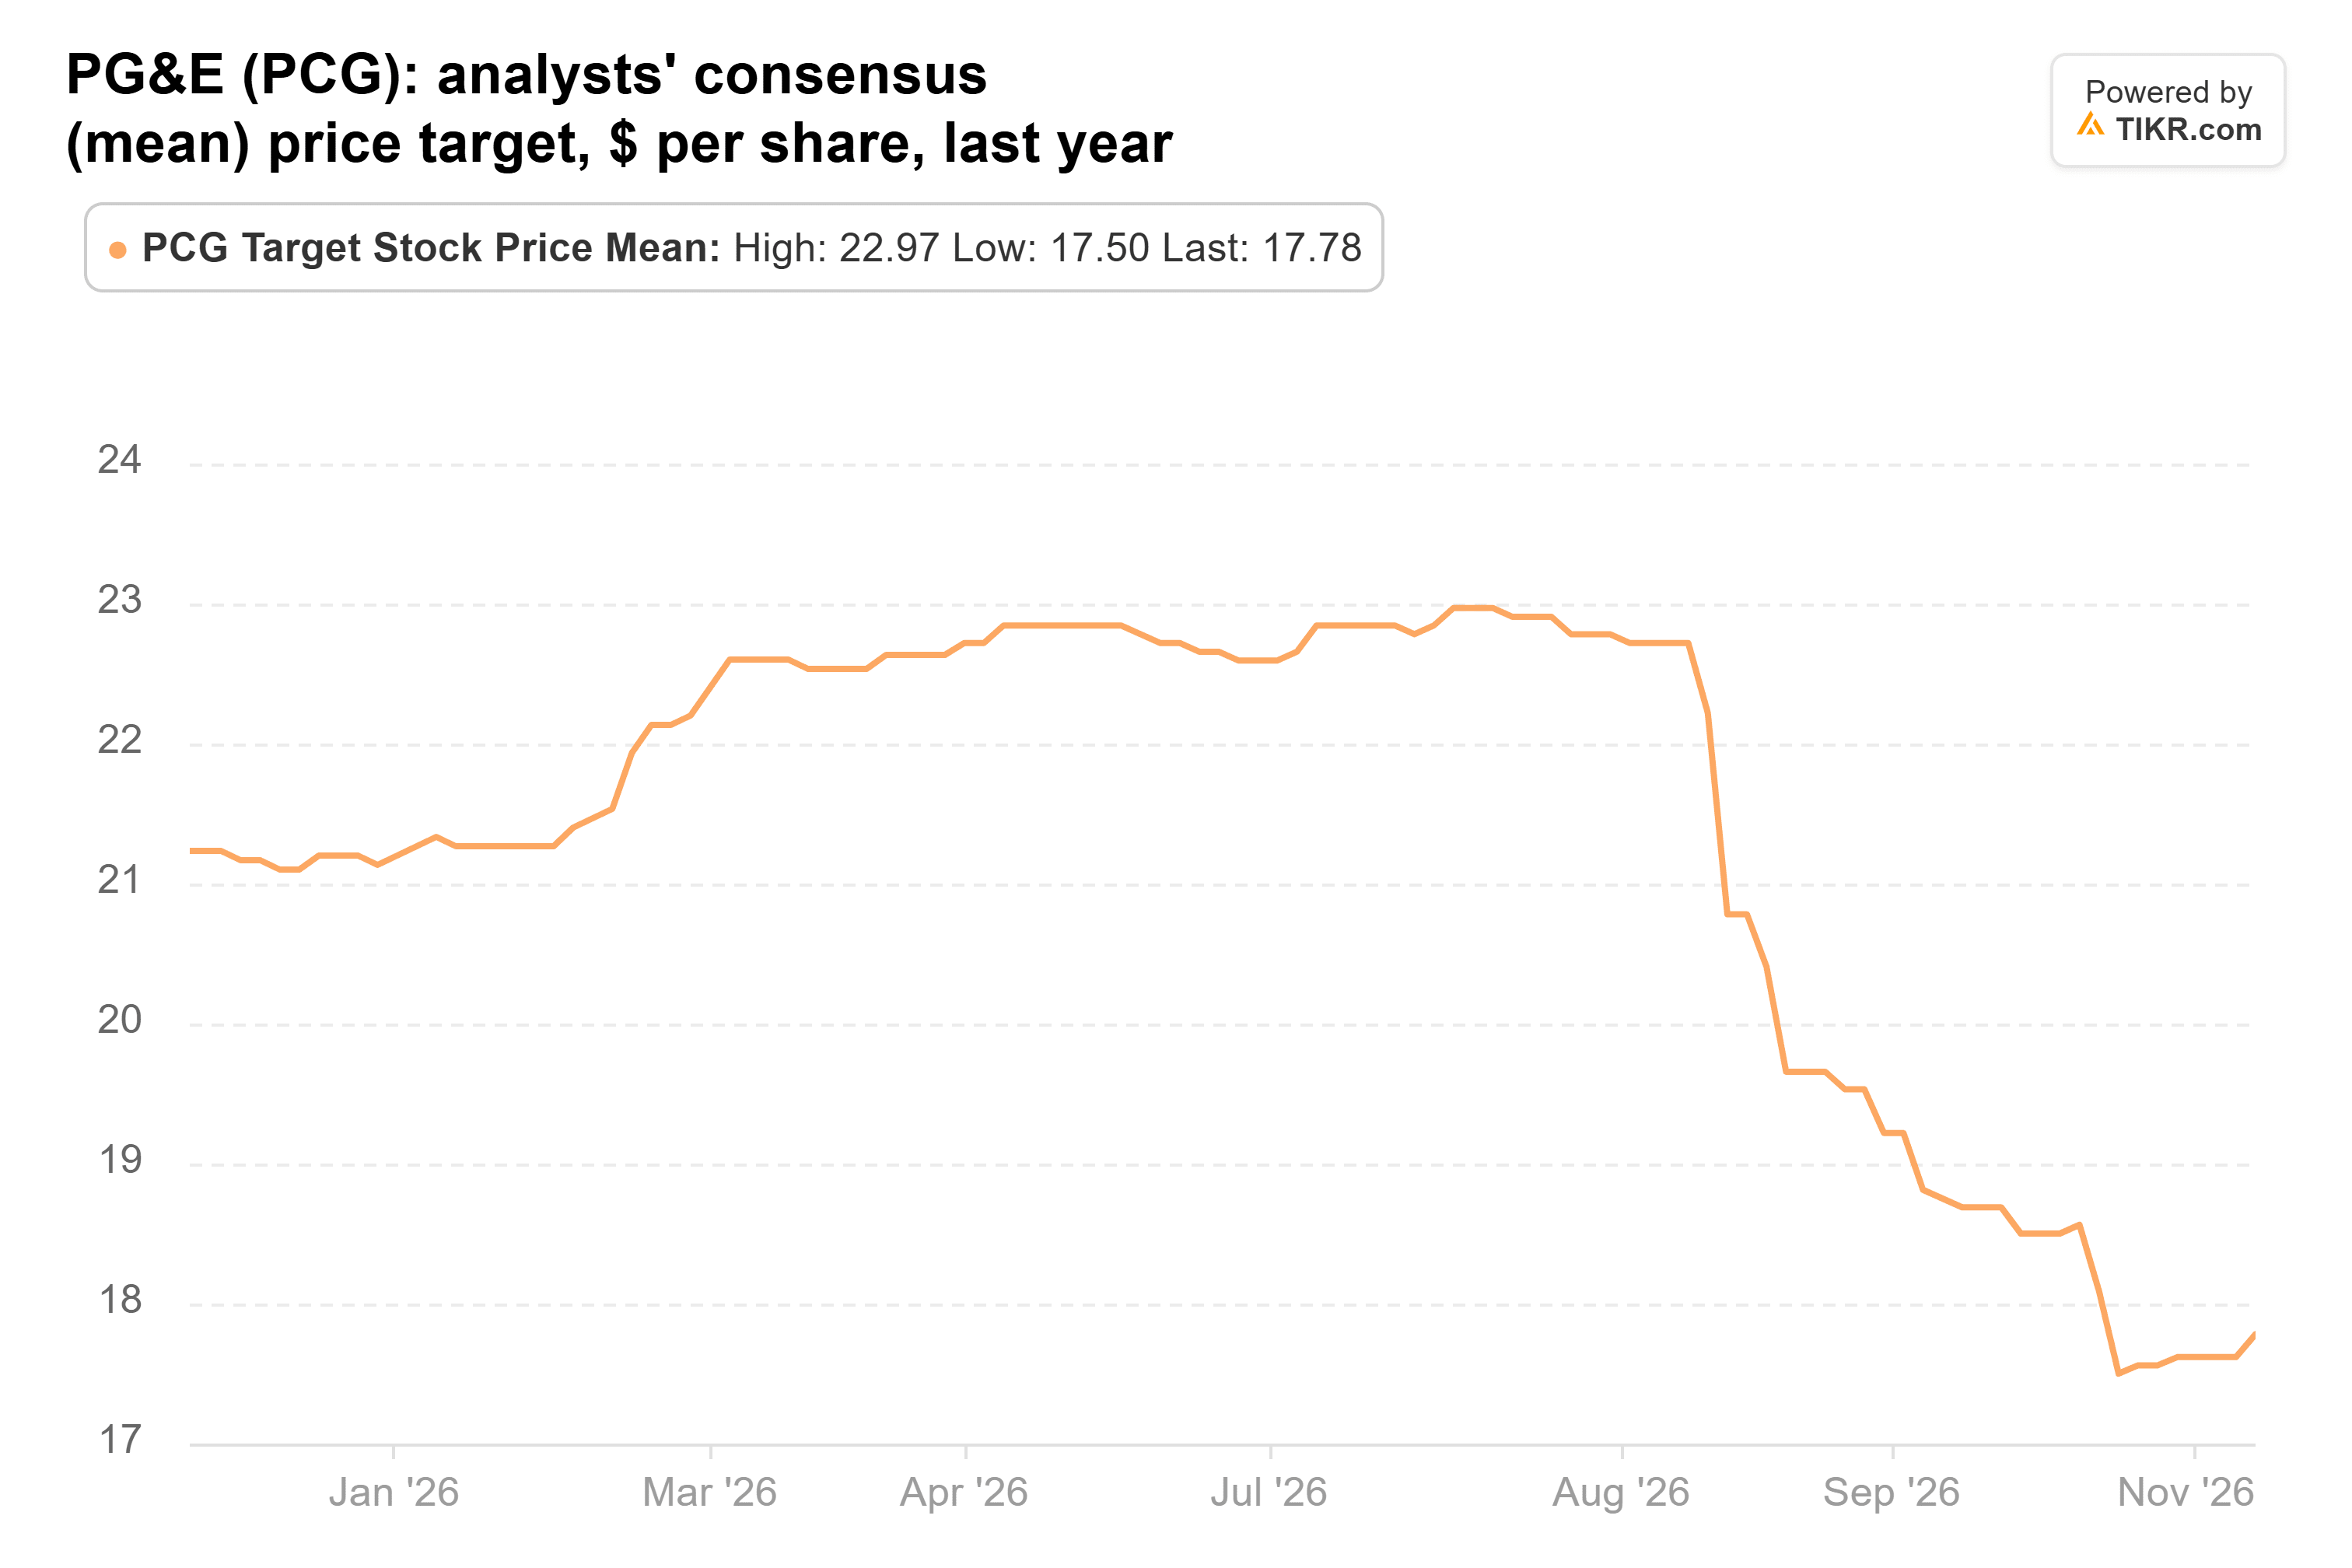
それでも、18ドルの目標株価は直近終値の13.71ドルより30%高く、多くを要求していない。我々の計算では、これはアナリストがPG&Eが2028年に稼ぐと予想する1.98ドルの約9倍である。この上昇余地の約半分は利益成長に、残りの半分は倍率が9倍に上昇することに由来するが、これは依然として12倍という平均を大きく下回っている。その平均水準に戻った場合、2028年の予想利益は株価を23ドル近辺に押し上げ、ウォール街の最高目標株価に近づくだろう。
アインホーンはこの銘柄を正しく評価している
この割引は山火事責任に起因していると私は疑っている。PG&E自身のCEOでさえ、カリフォルニア州のルールはまだ必要な水準に達しておらず、悪い山火事の季節はその懸念をさらに増すだけだと述べている。しかし、経営陣が上方修正し続けている業績見通しに対して7.9倍の利益倍率で取引されている現状では、数字はグリーンライトの賭けを支持している。PG&Eは予想が維持され、適度な倍率の再評価が行われるだけで、ウォール街の18ドルの目標株価に到達する。
次の試練は、来年初めに予定されているPG&Eの第4四半期決算発表である。四半期のコアEPSが少なくとも0.40ドルであれば、年間業績は業績見通しの範囲内に収まるだろう。戦略的見直しからのニュースも重要であり、グリーンライトの次の13F(2月中旬までに提出予定)は、同社が買い続けたかどうかを示すことになる。
では、PG&E株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、PG&Eがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!