主なポイント
- Durable Capital Partnersは176億ドルを運用するヘッジファンドで、その13F報告書によると、9月30日終了の四半期にShopifyとMedlineを追加購入し、Revvityを新規購入した。
- この3銘柄の中で最大のポジションはShopifyで、同ファンドの13F株式の4.5%を占め、アナリストの平均目標株価は直近終値の27%上にある。
- RevvityとMedlineはいずれも予想PERが約26倍で、Revvityの株価と目標株価は過去1年間ですでに大きく上昇している。
- 数字が最も投資判断を裏付けているのはShopifyで、予想PERが過去1年の平均を下回っている。
ヘンリー・エレンボーゲンが率いるDurable Capital Partnersは、176億ドルを運用するヘッジファンドだが、ほとんどの投資家はその名を知らない。11月16日に提出された9月30日終了の四半期の13F報告書によると、四半期末時点で新規または増加していたポジションは6つあった。
その中で規模が大きかった上位3銘柄はShopify (SHOP)、Revvity (RVTY)、Medline (MDLN)である。これら3銘柄はいずれも52週高値を下回って取引されているが、ウォールストリートはそれぞれに上昇余地を見出している。
Shopifyが最も多くの資金を集めた
同ファンドは9月30日時点で298万株のShopify株を保有しており、その価値は4億4200万ドルで、四半期中に保有株数を27%増加させた。これにより、Shopifyは同ファンドの13F株式の4.5%を占める第11位の保有銘柄となった。
Shopifyの第3四半期決算は11月初旬に失望を招いた
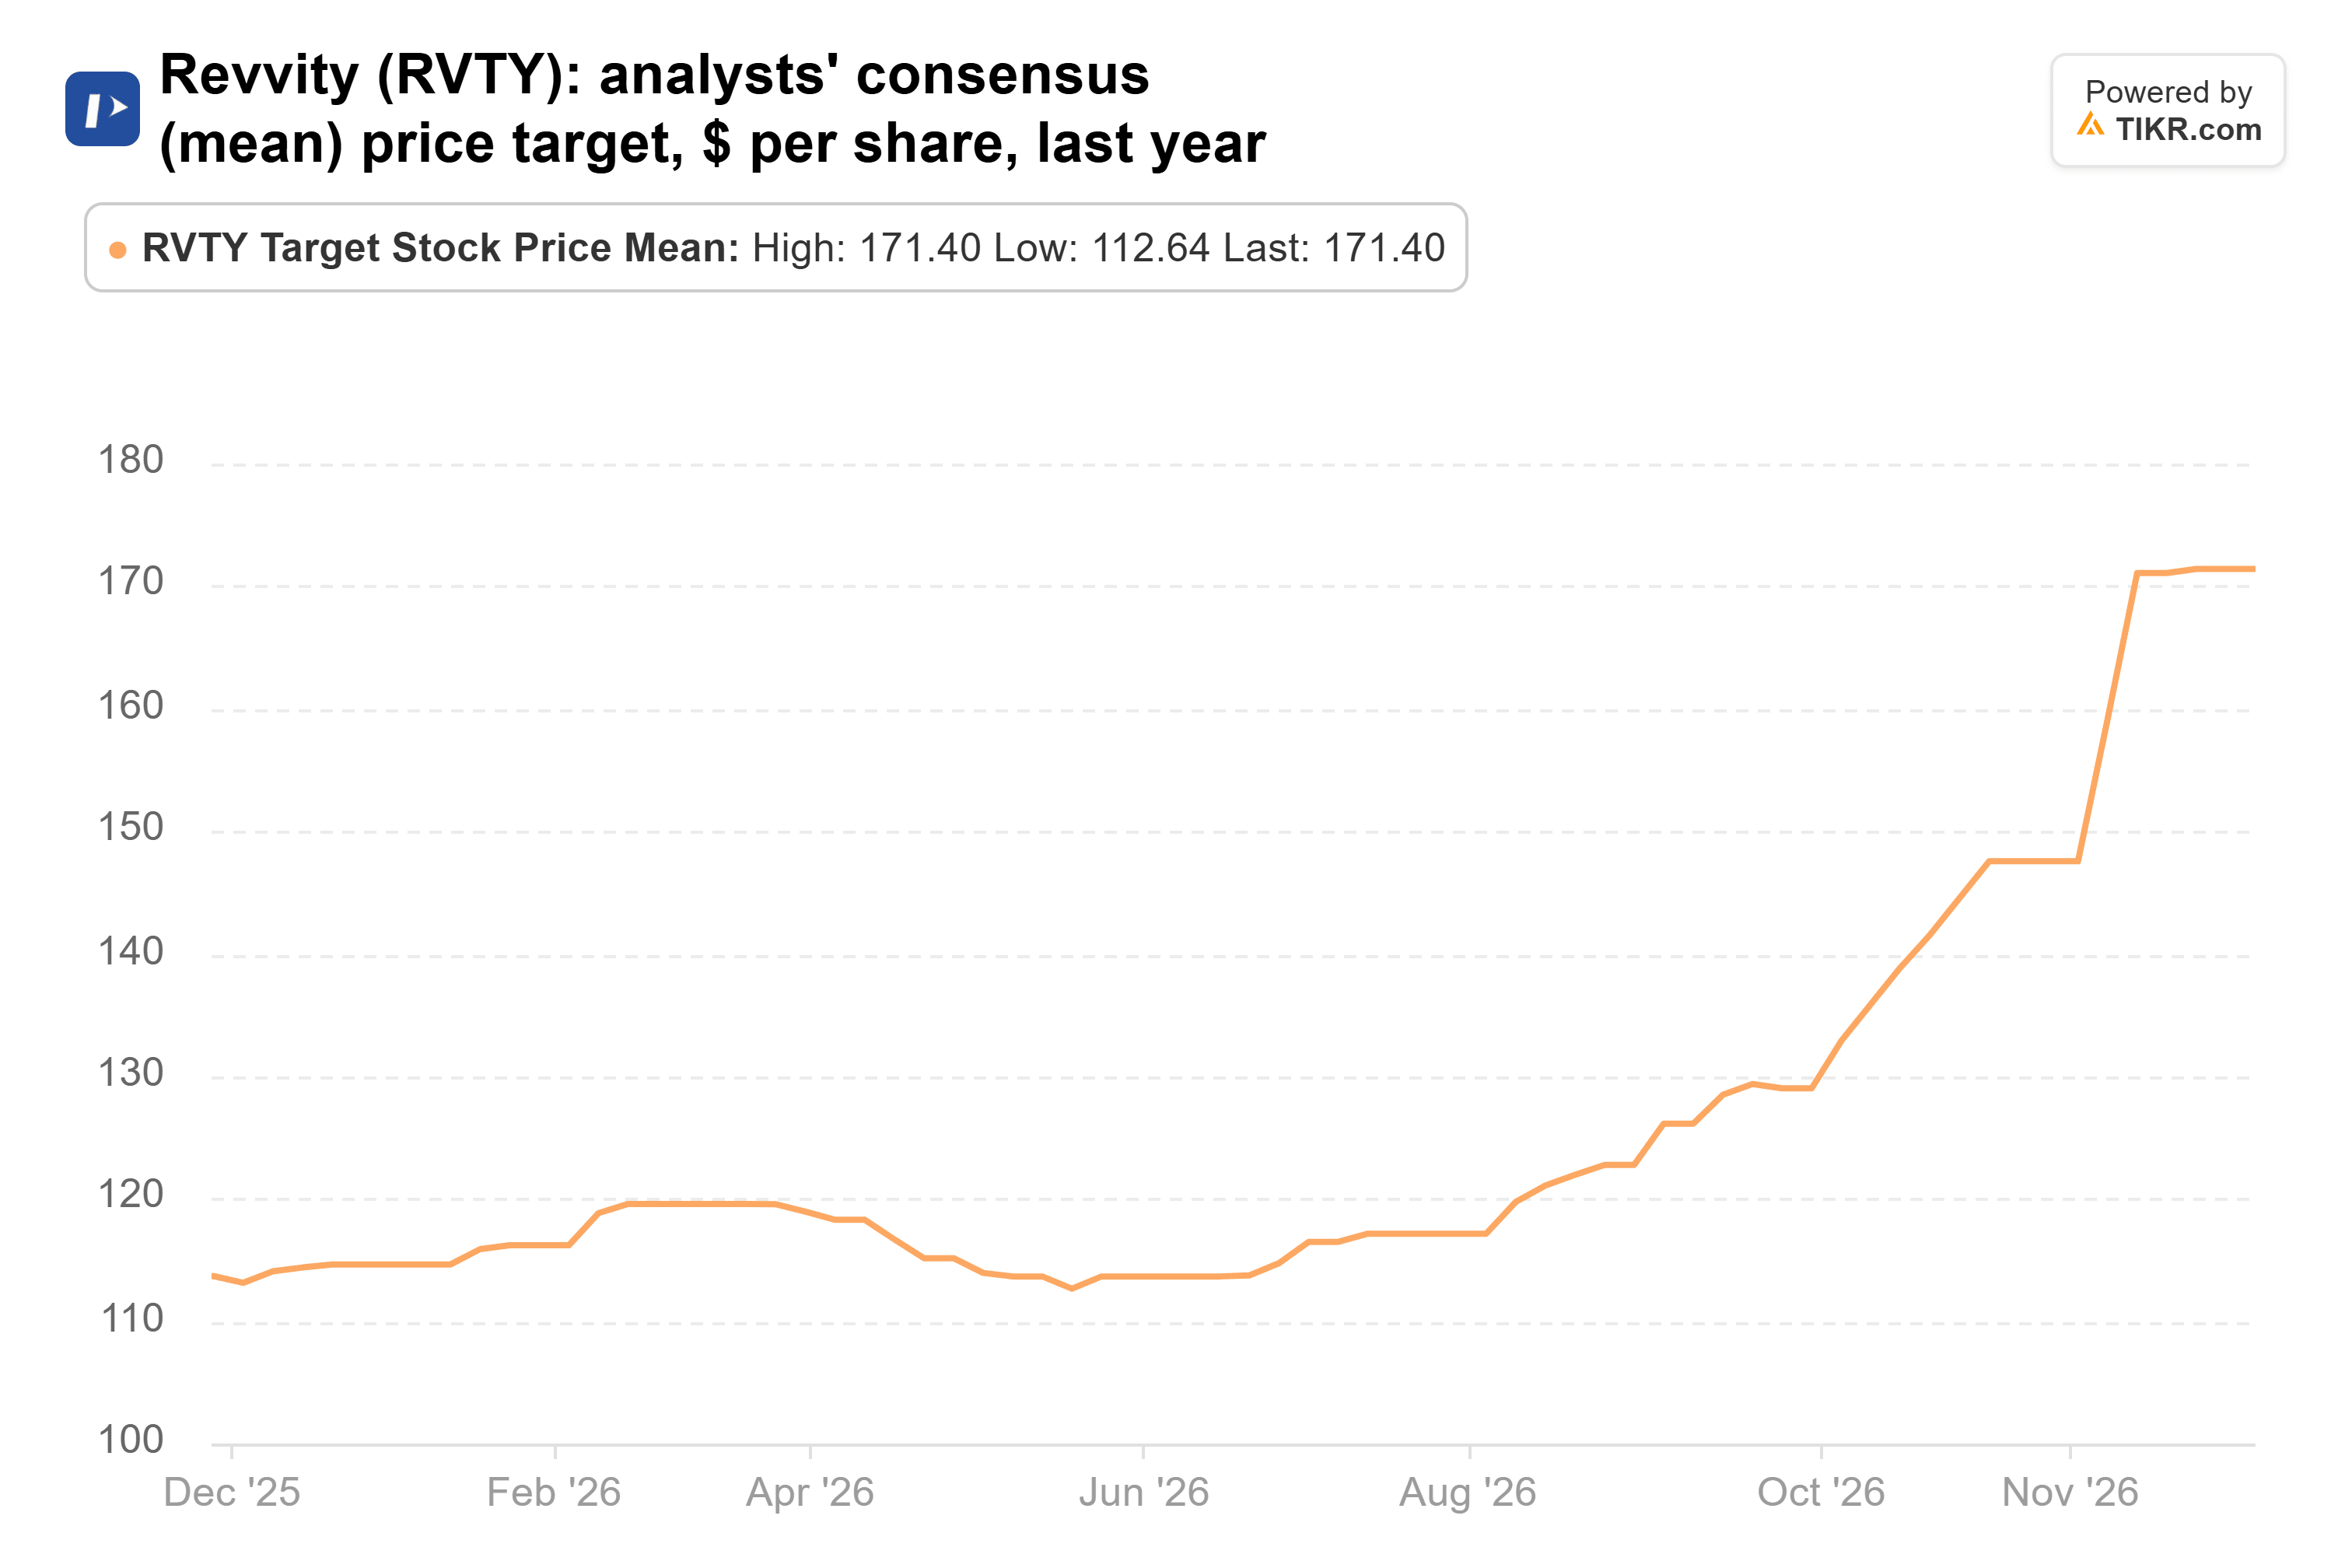
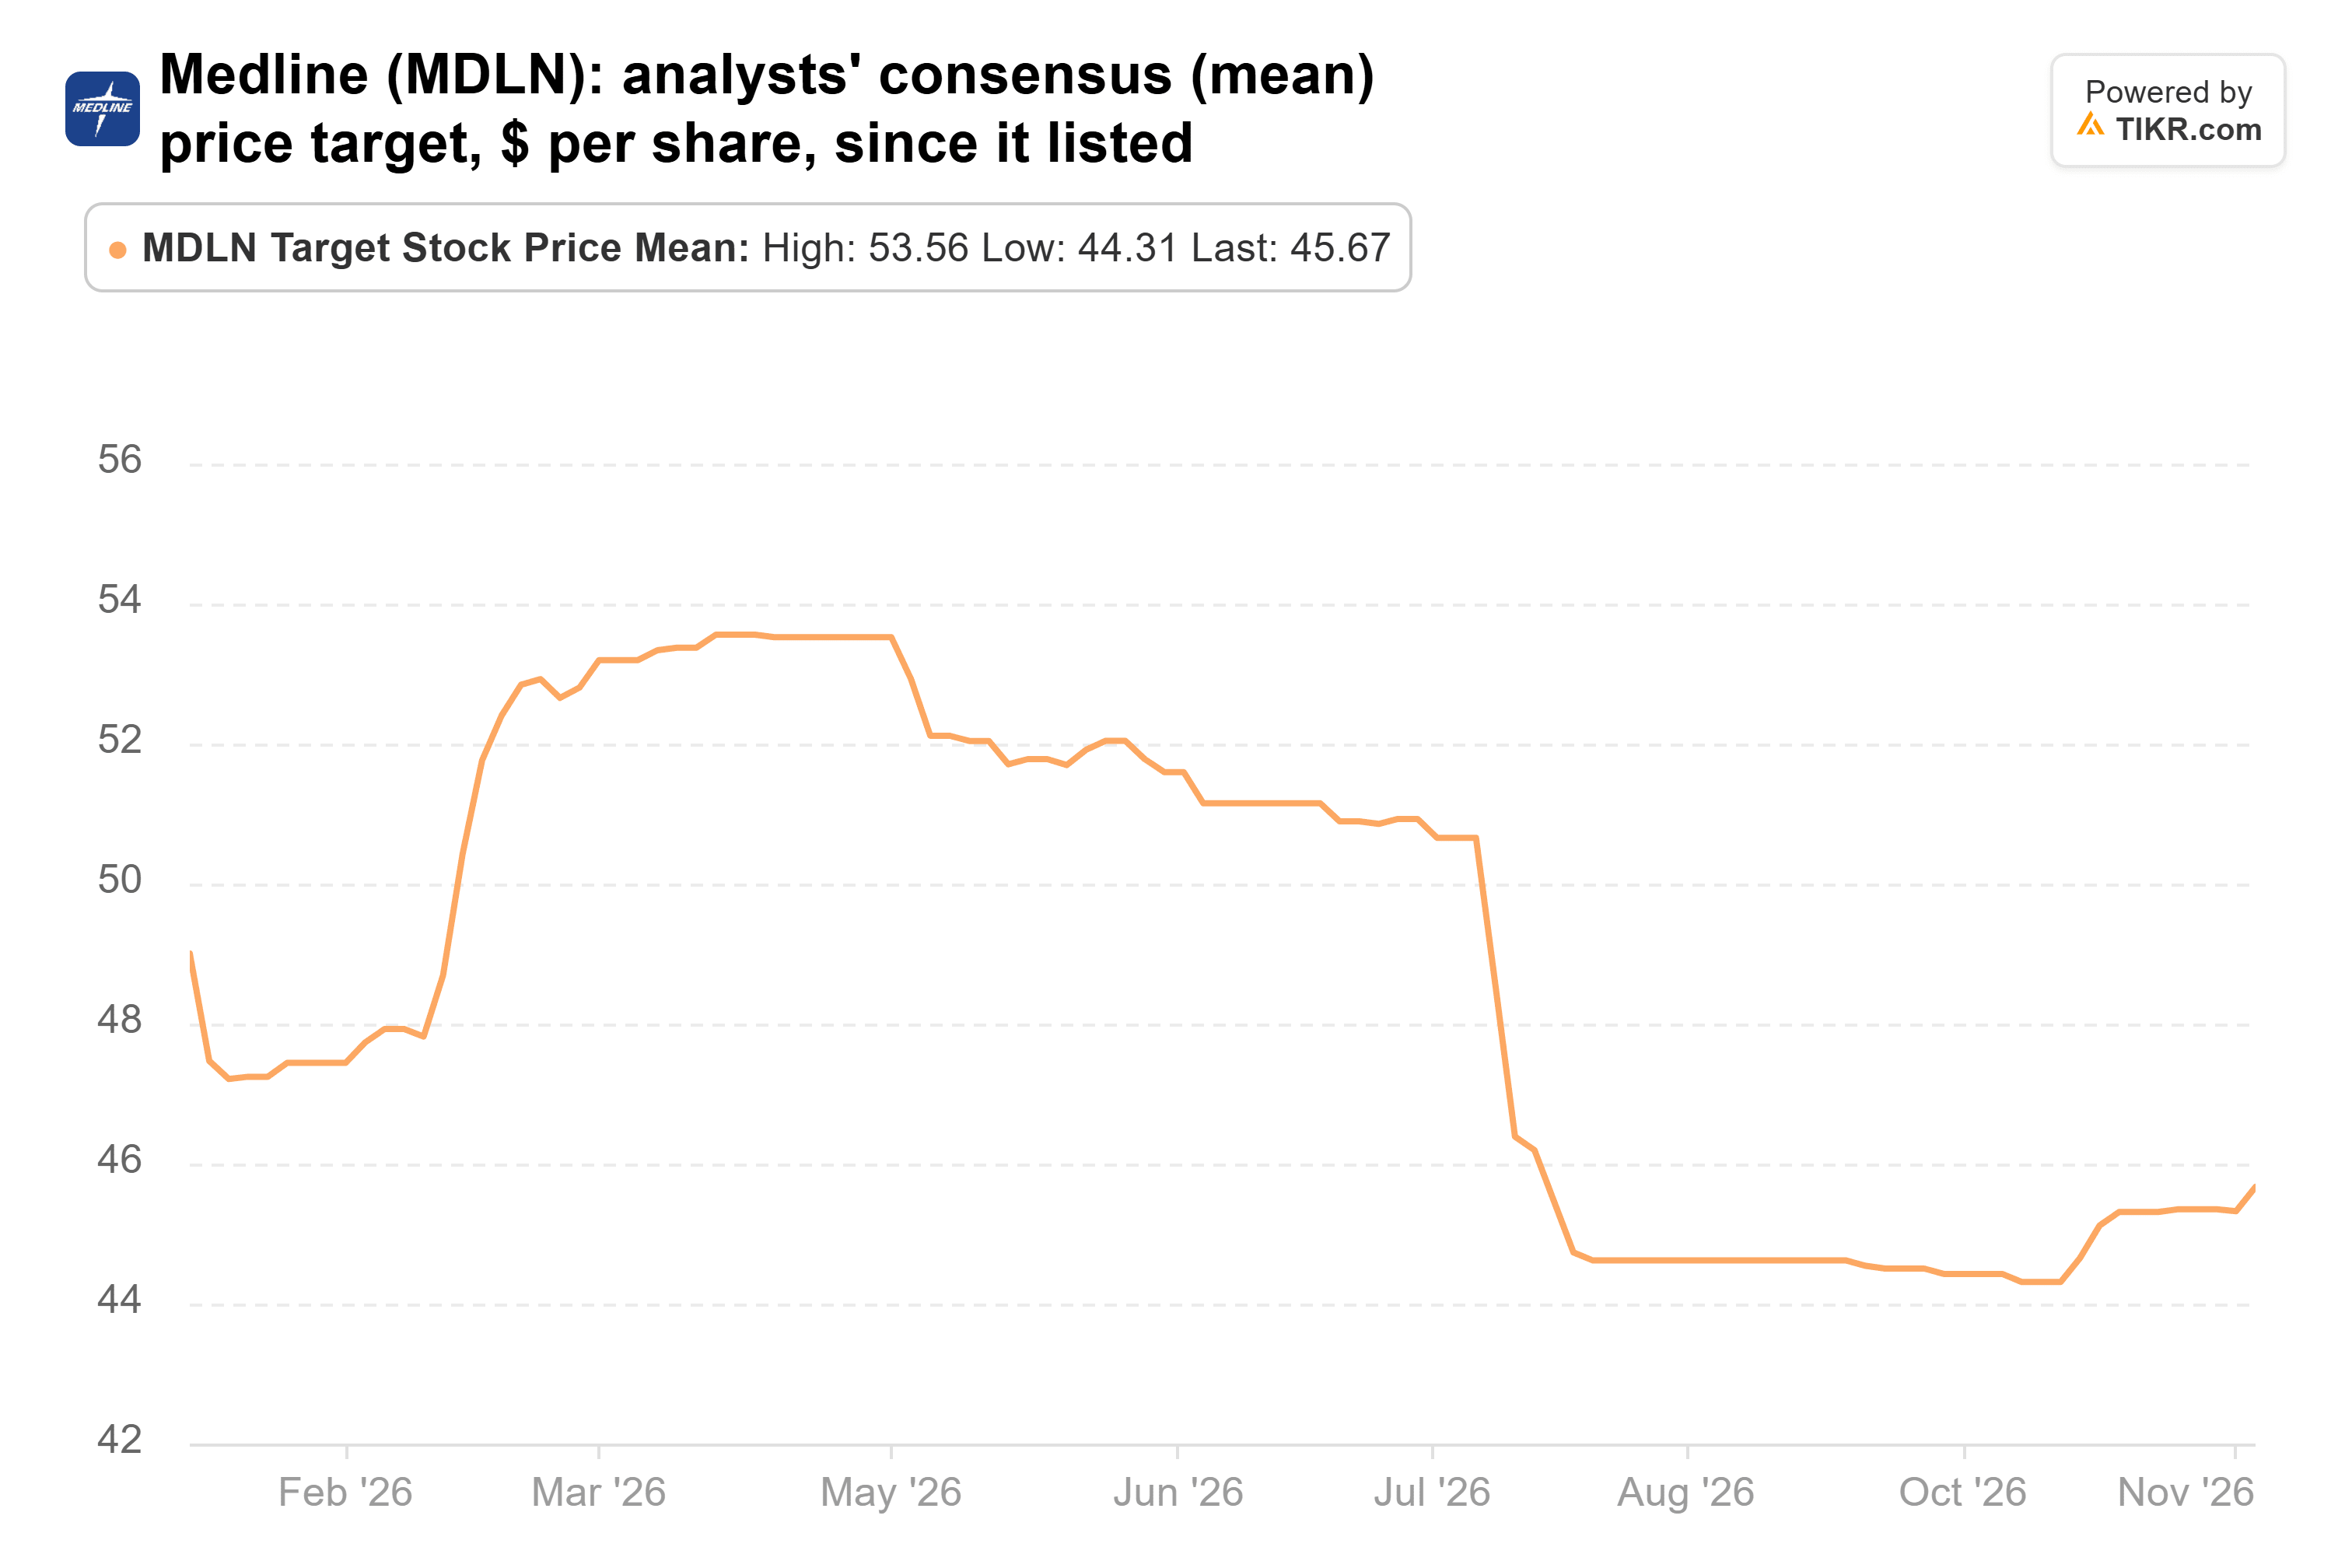
アナリストは動じなかった。コンセンサス目標株価は、7月に147ドルまで落ち込んだ後、1年前とほぼ同じ水準の177ドル付近にある。 そして、同社は依然としてシェアを拡大している。経営陣は、eMarketerを引用し、Shopifyの加盟店は米国Eコマース全体のわずか14%強のシェアしか持たないにもかかわらず、2025年初頭以降の米国Eコマースの新規ドルのほぼ半分を獲得したと述べている。 TIKRはShopifyについて54人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか? Shopifyの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・収益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Shopifyのアナリスト評価を見る Revvityは、3銘柄の中で唯一ファンドの新規購入銘柄である。9月30日時点で132万株、2億200万ドル相当を保有し、13F株式の2.1%を占めた。株価はそれ以降0.3%下落している。 アナリストがRevvityに期待を寄せるのには理由がある。7月、同社は中国の免疫診断事業を最大2億ドルで売却することに合意した。この事業を除くと、第3四半期の売上高は前年同期の6億6000万ドルから7億1000万ドルに増加し、調整後EPSは1.13ドルから1.37ドルに増加した。Revvityは、製品構成の変化とリストラによるコスト削減により、売上総利益率が53.6%から57.4%に上昇したとしている。 コンセンサス目標株価は、約1年前の114ドルから171ドルに上昇している。 問題は、株価も同じ1年間で93ドルから152ドルに上昇したことだ。これにより、目標株価は直近終値のわずか12%上に留まり、株価は予想PER約26倍で取引されている。 同ファンドはMedlineの保有株数を80%増やし、四半期末に473万株、1億6400万ドル相当を保有し、13F株式の1.7%を占めた。株価は9月30日以降13%上昇している。ただし、これは単なる価格変動に過ぎない。13F報告書は、ファンドがいくらで購入したか、または現在も保有しているかどうかを示すものではない。 Medlineは11月4日の第3四半期決算で18%急騰した。純売上高は10.4%増の78億6000万ドルとなった。Medlineは2026年の有機売上高成長率の見通しを9.0%-10.0%から10.0%-10.5%に引き上げ、取締役会は10億ドルの自社株買いを承認した。 利益面は弱い部分だ。調整後EBITDAは11.8%増の9億6000万ドルとなったが、これは8,100万ドルの関税還付を含んでおり、それを除くと約2%の成長だった。GAAPベースの純利益は1.2%減の3億1800万ドルで、Medlineは在庫コストのインフレ、営業費の増加、顧客構成の変化が原因だとしている。 アナリストは株価を追いかけていない。コンセンサス目標株価は1月の49ドルから46ドルへと徐々に低下している。 これは直近終値の16%上で、Medlineは予想PER約26倍で取引されている。 Shopifyは予想PER約63倍で取引されている。これは高い水準だ。しかし、TIKRのデータによると、これは過去1年の平均である約74倍を下回っており、6月末に付けた60倍からもそれほど離れていない。 アナリストは、正規化EPSが2025年の1.43ドルから2028年には3.32ドルに上昇すると予想している。第3四半期決算後、彼らは2027年の売上高予想を192億ドルから194億ドルへとわずかに上方修正した。株価は高値から23%下落しており、同社をカバーする54人のアナリストの平均目標株価は直近終値の27%上にあり、3銘柄の中で最も上昇余地が大きい。リスクは成長の鈍化だ。アナリストは売上高成長率が2026年の32%から2028年には約26%に緩和すると見ている。また、第3四半期で、Shopifyが自社の売上高業績見通しの上限を上回り続ける流れも途絶えた。 3銘柄の中で、私が購入するならShopifyだ。Revvityの業績回復はすでに株価に織り込まれており、Medlineは売上高に利益が追いつくことをまだ示さなければならない。 同ファンドの次の13F報告書は2月中旬に提出される予定で、Shopifyが第4四半期決算を発表する時期と重なる。Shopifyが示した通り、売上高成長率が30%前半で、営業費用が売上高の29%-30%であれば、投資判断を裏付けることになるだろう。 TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Shopifyがどのくらいの価値になる可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。 TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!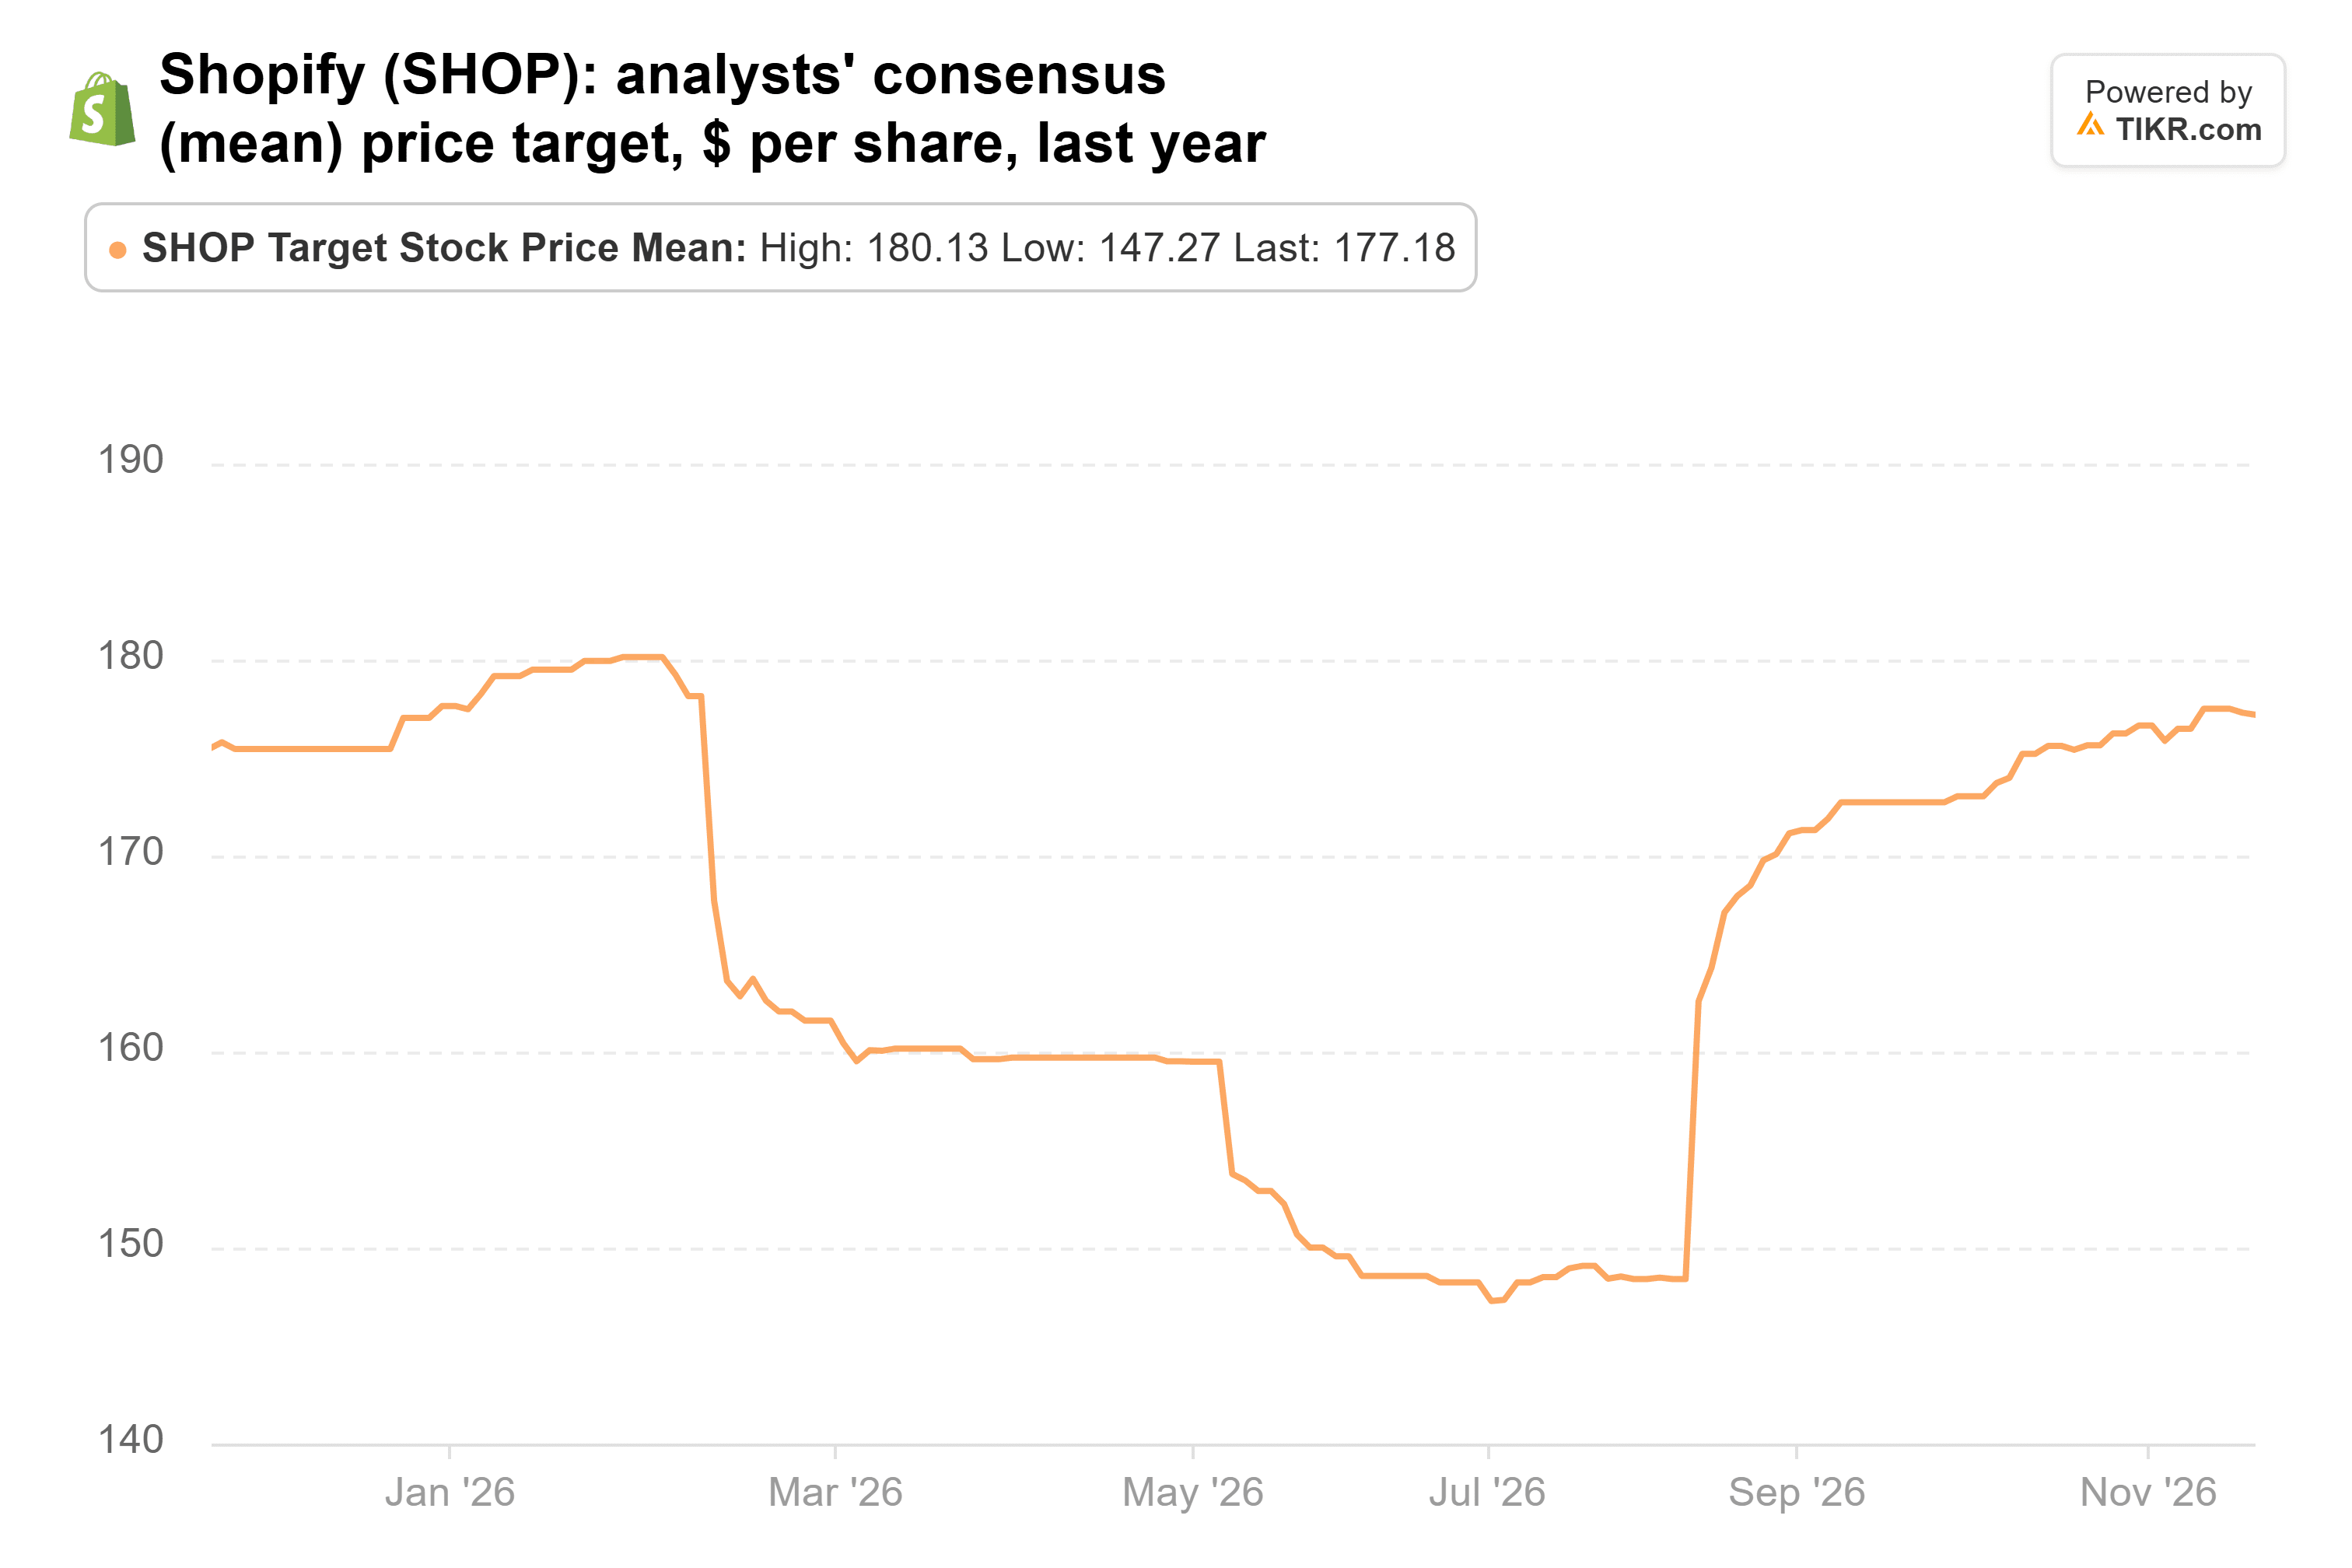
Revvityは新規購入で、その回復はほぼ織り込み済み
Medlineの売上高は利益を上回るペースで推移
Shopifyの数字が投資判断を最も裏付けている
では、Shopifyの株価の実際の価値はいくらか?
免責事項: