主なポイント
- 73.5億ドルを運用するSurgoCap Partnersは、第3四半期にアルファベット、コーニング、アーガンの全株式を売却したことが、最新の13F報告書で明らかになった。
- 数字的にはアーガンの売却が最も正当化される。受注残高が縮小しており、88%の上昇余地を支持するアナリストはわずか6名だからだ。
- 同ファンドはまた、マイクロソフトの新規ポジションを開設し、マケソンへの保有を53%増やし、現在これは第2位の保有銘柄となっている。
- 3銘柄の中で最も買いと見られるのはアルファベットで、予想PERは約20倍と長期平均を下回っている。
73.5億ドルを運用するSurgoCap Partnersは、半期末時点で13F報告対象株式の5分の1以上を占めていた3銘柄の保有をすべて売却した。9月30日締めの四半期の13F報告書(11月16日提出)によると、アルファベット (GOOG)、コーニング (GLW)、アーガン (AGX)の株式は保有しておらず、11のポジションで合計30.4億ドルの米国株を保有している。
すべてが売却だったわけではない。同ファンドはマイクロソフト (MSFT)への新規ポジションを開設し、マケソン (MCK)への保有を追加し、現在これは第2位の保有銘柄となっている。
アルファベットが最大の売却対象
6月30日時点で、同ファンドはアルファベット株966,080株(3億4,100万ドル相当)を保有しており、13F報告対象株式の11.0%を占めていた。その後、同株は21%下落し、52週高値から31%下回っている。
懸念材料は支出だ。7月、アルファベットは今年の設備投資額を1,950億ドルから2,050億ドルと見通しを示した。これは2025年の914億ドルの2倍以上であり、コンセンサスでは2027年にフリーキャッシュフローがマイナスに転じると見られている。また、アナリストは2026年の調整後EPS予想を14.90ドルから13.46ドルに引き下げた。さらに、AltimeterのBrad Gerstner氏は、OpenAIが現在Googleの1日あたりの検索ボリュームの25%を処理していると考えている(AltimeterはOpenAIの主要株主である)。
平均目標株価は約1年前の310ドルから7月には約429ドル近くまで上昇したが、その後は緩やかに低下している:
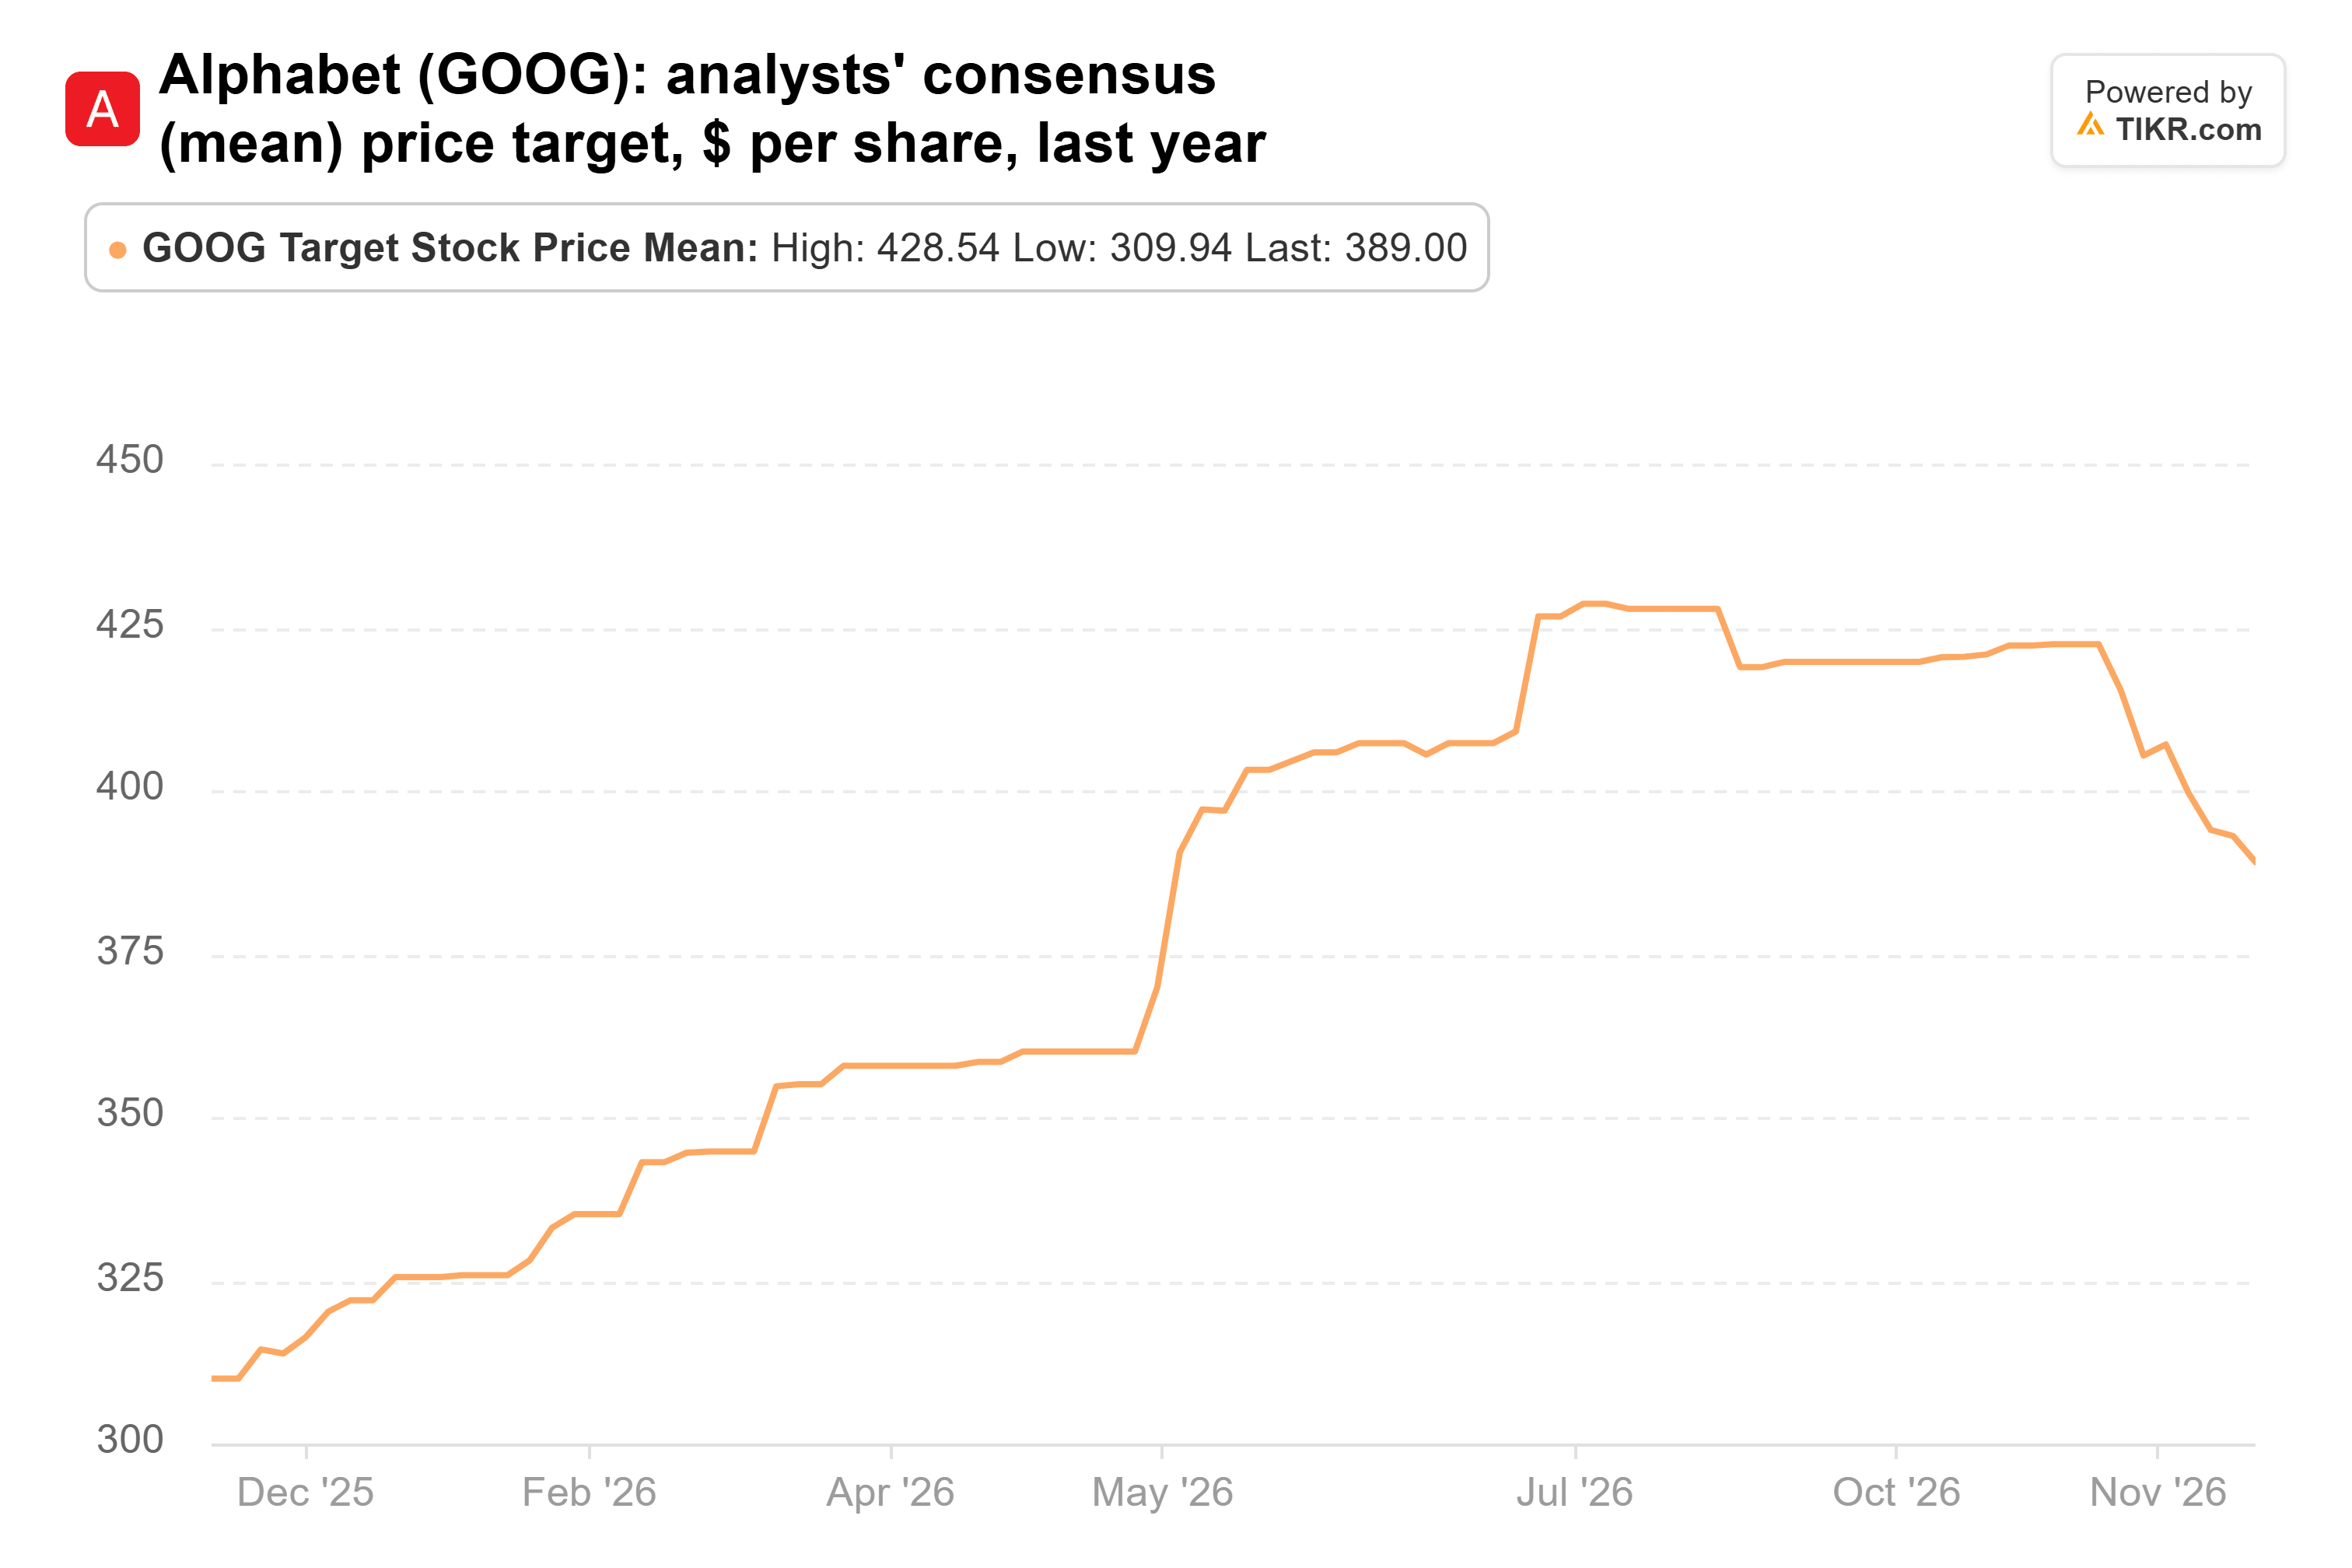
58人のアナリストによる平均目標株価は400ドルで、前日終値から43%上にある。また、予想PERは約20倍で、2014年以降の平均23倍を下回っている。
TIKRはアルファベットについて60人のアナリストを追跡しています。「買い」としているのは何人でしょうか?
アルファベットの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アルファベットのアナリスト・レーティングを見る
コーニングは半分以上下落
同ファンドは6月30日時点でコーニング株797,181株(2億400万ドル相当)を保有しており、13F報告対象株式の6.6%を占めていた。コーニングはその後58%下落している。
ビジネスは株価よりも持ちこたえている。第2四半期のコアEPS(コーニングの調整後指標)は30%増加したが、第3四半期のコア売上高見通し49億ドルから50億ドルは期待を下回った。9月、コーニングは随時最大20億ドルの新株発行を行う契約に署名した。その後、第3四半期のコア売上高は50.8億ドルとなり、年間化された売上高のrun-rateは203億ドルとなり、2026年末の目標200億ドルを上回った。
アナリストは目標株価を株価の下落ほどには引き下げていない。平均は約1年前の93ドルから7月には215ドルと2倍以上になったが、その後172ドルまで低下している:
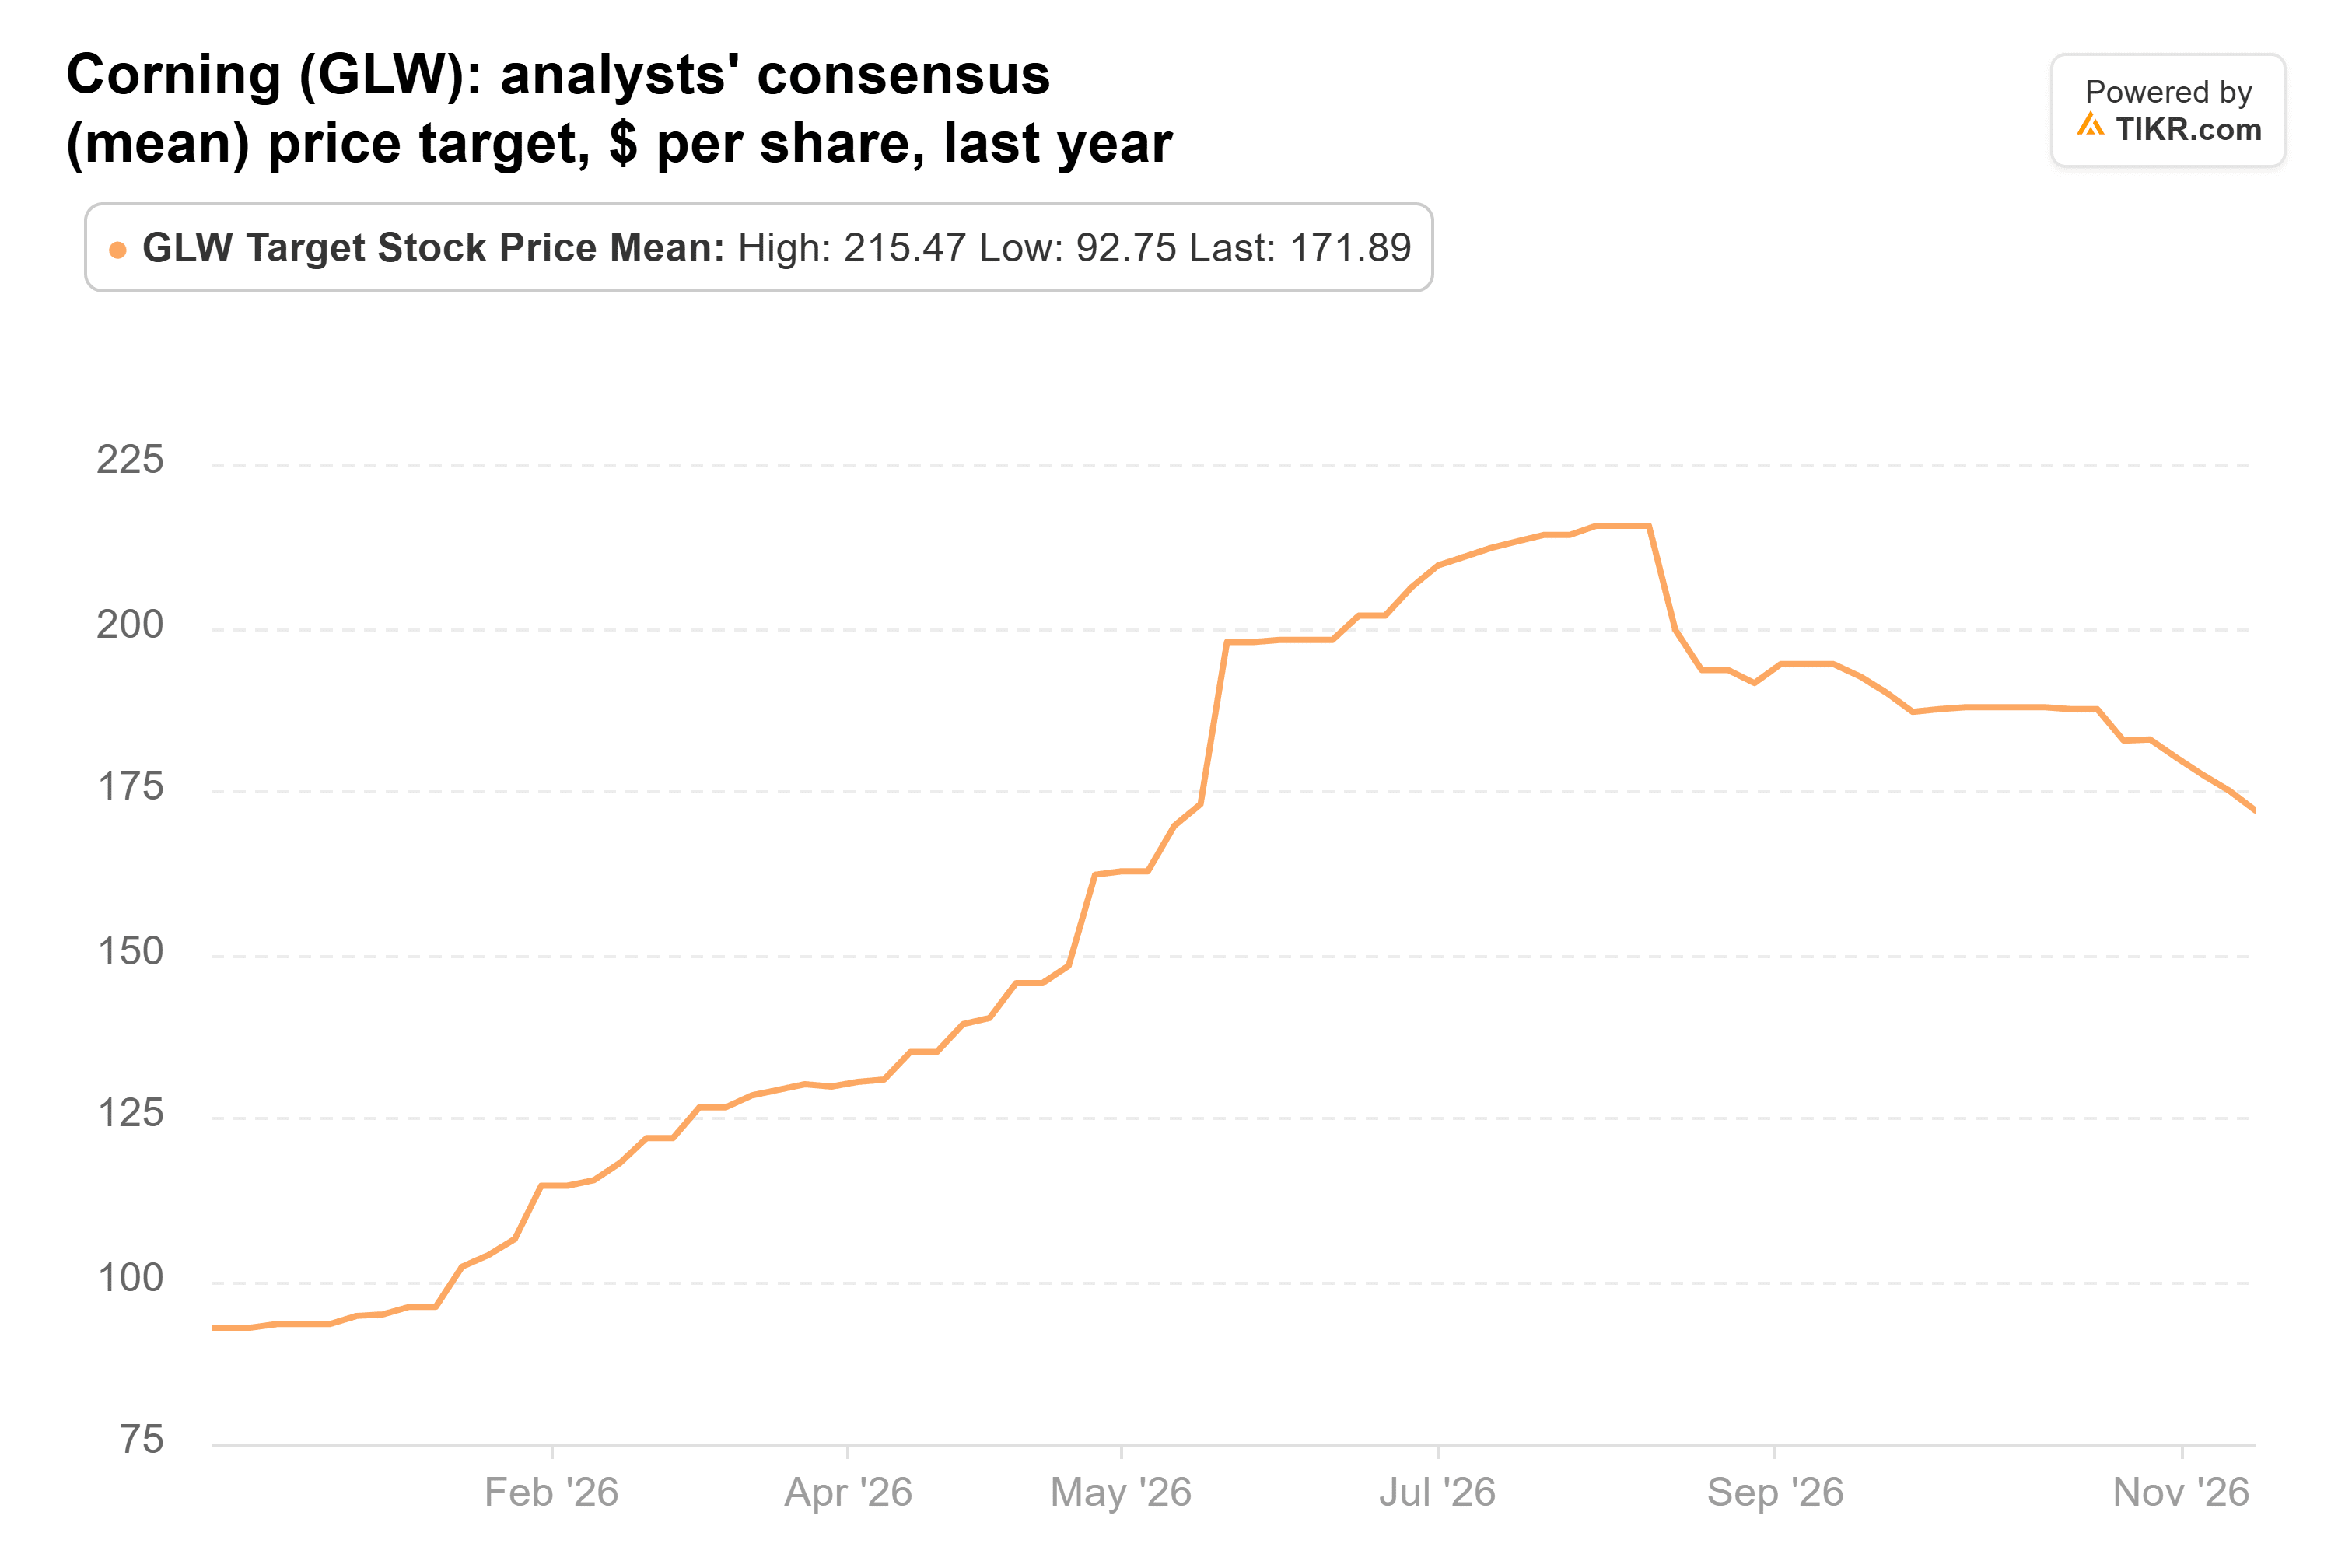
19人のアナリストによるこの平均は、前日終値から59%上にある。コーニングの予想PERは約26倍であり、その株式発行契約が実行されれば保有者は希薄化される可能性がある。
アーガンの受注残高は縮小中
アーガンは最も小規模な売却対象だった:6月30日時点で149,983株(1億2,000万ドル相当)を保有しており、同ファンドの13F報告対象株式の3.9%を占めていた。その後62%下落している。
7月31日締めの第2四半期決算では、売上高が前年同期比61.5%増の3億8,400万ドルと過去最高を記録した。しかし、7月31日時点の受注残高は約25億ドルで、1月31日時点の約29億ドルから減少しており、経営陣は一部の産業用および通信データプロジェクトでの業績不振を指摘した。それでも取締役会は四半期配当を0.50ドルから0.70ドルへと40%引き上げた。
6人のアナリストによるアーガンの平均目標株価は、262ドルから6月には約680ドルと2倍以上になったが、その後570.50ドルまで緩和されている:
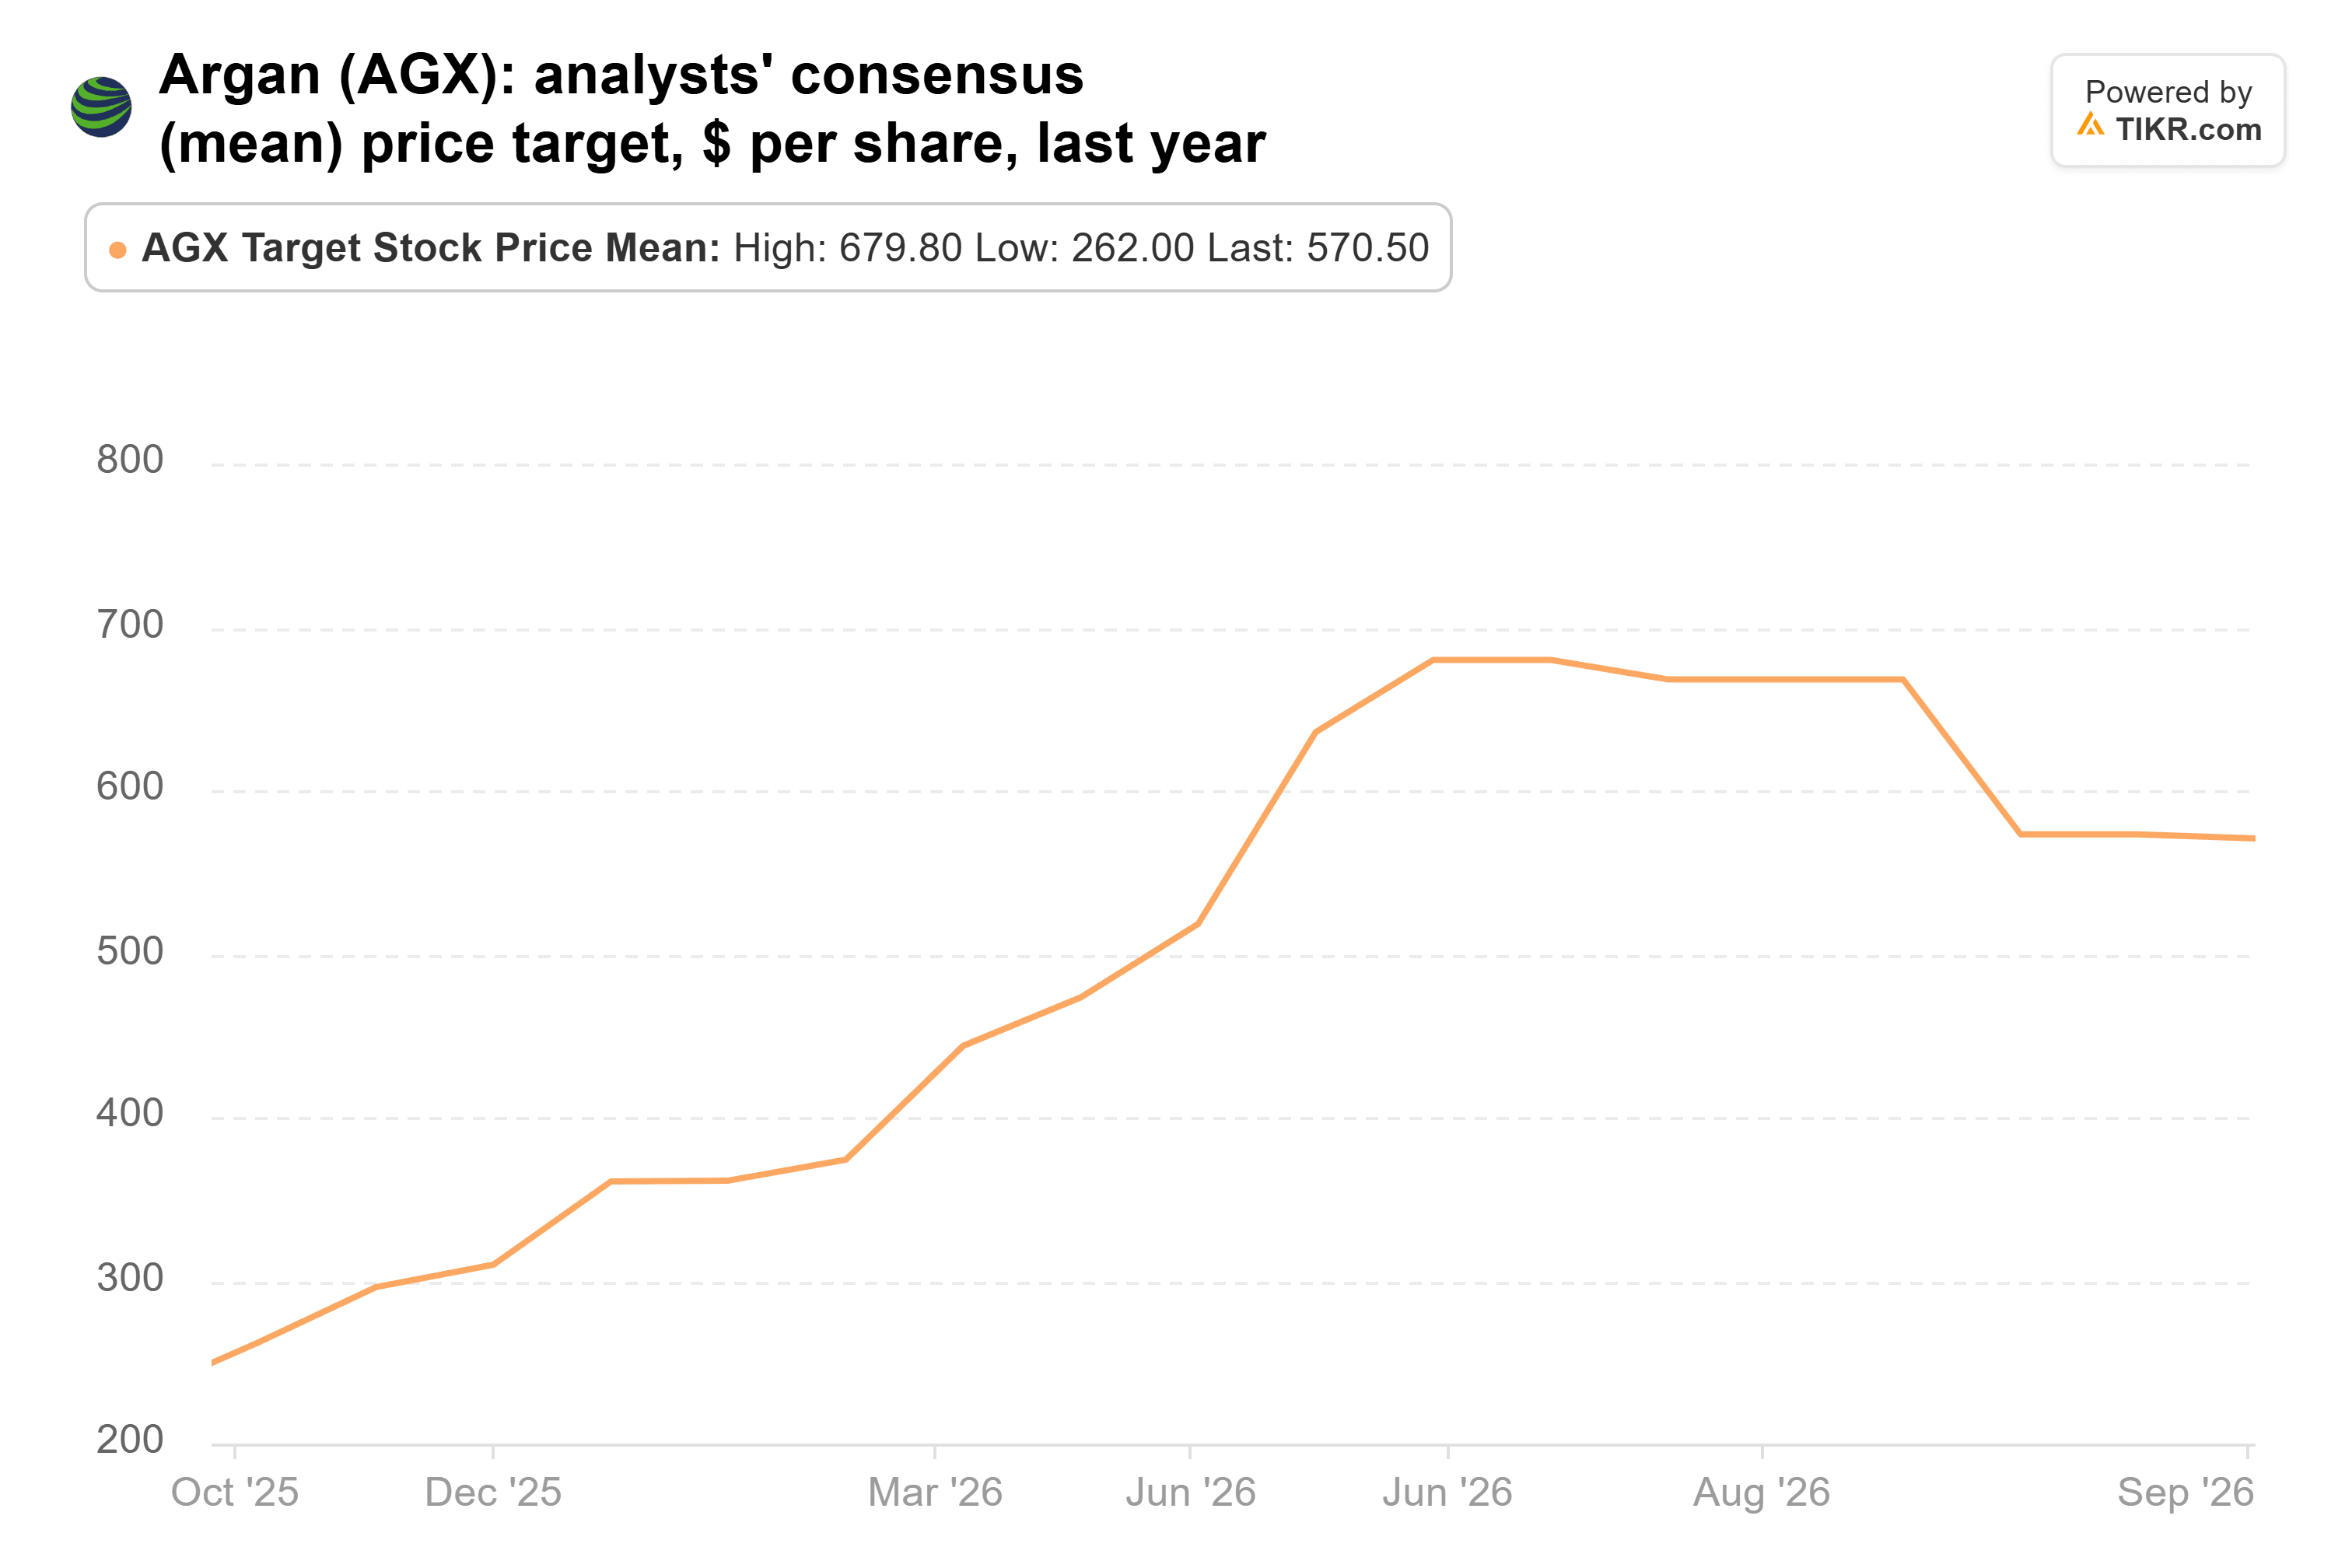
これは前日終値から88%上にあり、予想PERは約22倍だ。しかし、これらの目標株価は10月と11月の株価下落以前のものであり、最も低い273ドルという目標はすでに前日終値を下回っている。
マイクロソフトを購入し、マケソンを追加
同じ13F報告書によると、マイクロソフトの新規ポジションは573,423株(2億9,400万ドル相当)で、13F報告対象株式の9.7%を占めている。また、同ファンドはマケソンへの保有を53%増やし、577,584株(4億9,300万ドル相当)となり、13F報告対象株式の16.2%を占めている。
マケソンは9月30日以降27%上昇しており、平均目標株価は前日終値からわずか7%上にある。マイクロソフトは9月30日以降0.9%下落しており、予想PERは約24倍で、2014年以降の平均26倍を下回っており、平均目標株価は25%高い水準にある。
アーガンの売却は数字的に最も支持される
数字的にはアーガンの売却が最も正当化される。受注残高の縮小は成長を前提に評価されている企業にとっては深刻な問題であり、88%の上昇余地を支持する6人のアナリストという基盤は脆弱だ。コーニングの判断はより難しい:売上高は計画を上回って推移しているが、予想PER26倍で株式発行の可能性がある状況は割安とは言えない。
数字的にはアルファベットの売却が最も支持されない。予想PER20倍で長期平均を下回り、58人のアナリストの平均目標株価が株価から43%上にあることを考えると、3銘柄の中で今すぐ買うならこれだ。リスクは支出にある:アナリスト予想の3,080億ドルを大幅に上回る2027年の設備投資予算が示されれば、この割安感は当然のものに見えるだろう。
アルファベットの第4四半期決算(2月上旬発表予定)では、2027年の設備投資に関する次の情報が得られるはずであり、アーガンの次の決算では受注残高が約25億ドル近辺を維持したかどうかが明らかになる。同ファンドの次の13F報告書(2月中旬提出予定)では、12月31日までに3銘柄のいずれかを買い戻したかどうかが明らかになる。
では、アルファベット株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アルファベットの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!