

主なポイント
- 220億ドルのヘッジファンドが第3四半期にアマゾン、ダナハー、メタの新規ポジションを開設し、これらが現在、同ファンドの上位3銘柄となっている。
- 9月30日時点で、この3銘柄は同ファンドの13F記載株式の22%を占めていた。
- それ以降、アマゾンは7%、ダナハーは3%上昇した一方で、メタは15%下落している。
- 数字の面で最も支持されるのはアマゾンで、利益予想は上昇しており、予想PERは自社の歴史的な低水準近辺にある。
220億ドルのヘッジファンドが、ポートフォリオの上位を6月末時点では保有していなかった3銘柄で埋めた。
ローン・パイン・キャピタルが11月16日に提出した9月30日終了四半期の13F報告書によると、アマゾン (AMZN)、ダナハー (DHR)、メタ・プラットフォームズ (META)への新規ポジションが同ファンドの上位3銘柄となっている。同社の運用資産総額は216億2000万ドル。13F報告書には、四半期末時価で153億3000万ドル相当の31銘柄が記載されており、そのうち16銘柄は当四半期に新規または追加購入されたものだ。
新規3銘柄、いきなりトップに
最大のポジションはアマゾンで、560万株、9月30日時価で13億9000万ドル相当、ファンドの13F記載株式の9.1%を占めた。次がダナハーで、494万株、11億ドル相当(7.1%)、そしてメタが125万株、9億800万ドル相当(6%)と続く。合わせて、13F記載全銘柄の22%を占める。四半期終了以降、この3銘柄はそれぞれ異なる方向に動いている。アマゾンは7%、ダナハーは3%上昇した一方で、メタは15%下落した。
TIKRはアマゾンについて62人のアナリストを追跡。何人が「買い」としている?
アマゾンの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アマゾンのアナリスト評価を見る
アマゾンの予想は上昇を続ける
アマゾンにとっては、AWSがすべてだ。AWSの売上高は第3四半期に39%増加し、5年ぶりの高い成長率となった。この成長には多大なコストがかかる。経営陣は、2025年の1283億ドルから2026年の資本支出を約2200億ドルに増やす見通しを示している。アナリストは、フリーキャッシュフローが今年と来年はマイナスを続け、2028年にプラスに転じると予想している。
アナリストは支出を超えて先を見ている。彼らの2028年正規化EPS予想は、10月下旬までの1年間で24%上昇し、現在13.99ドルとなっている。それでもなお、株価は予想利益の約27倍で取引されている。これは、TIKRの記録が始まる2014年以降の四半期末の最低水準(3月の27倍)付近であり、5年平均の49倍を大きく下回っている。
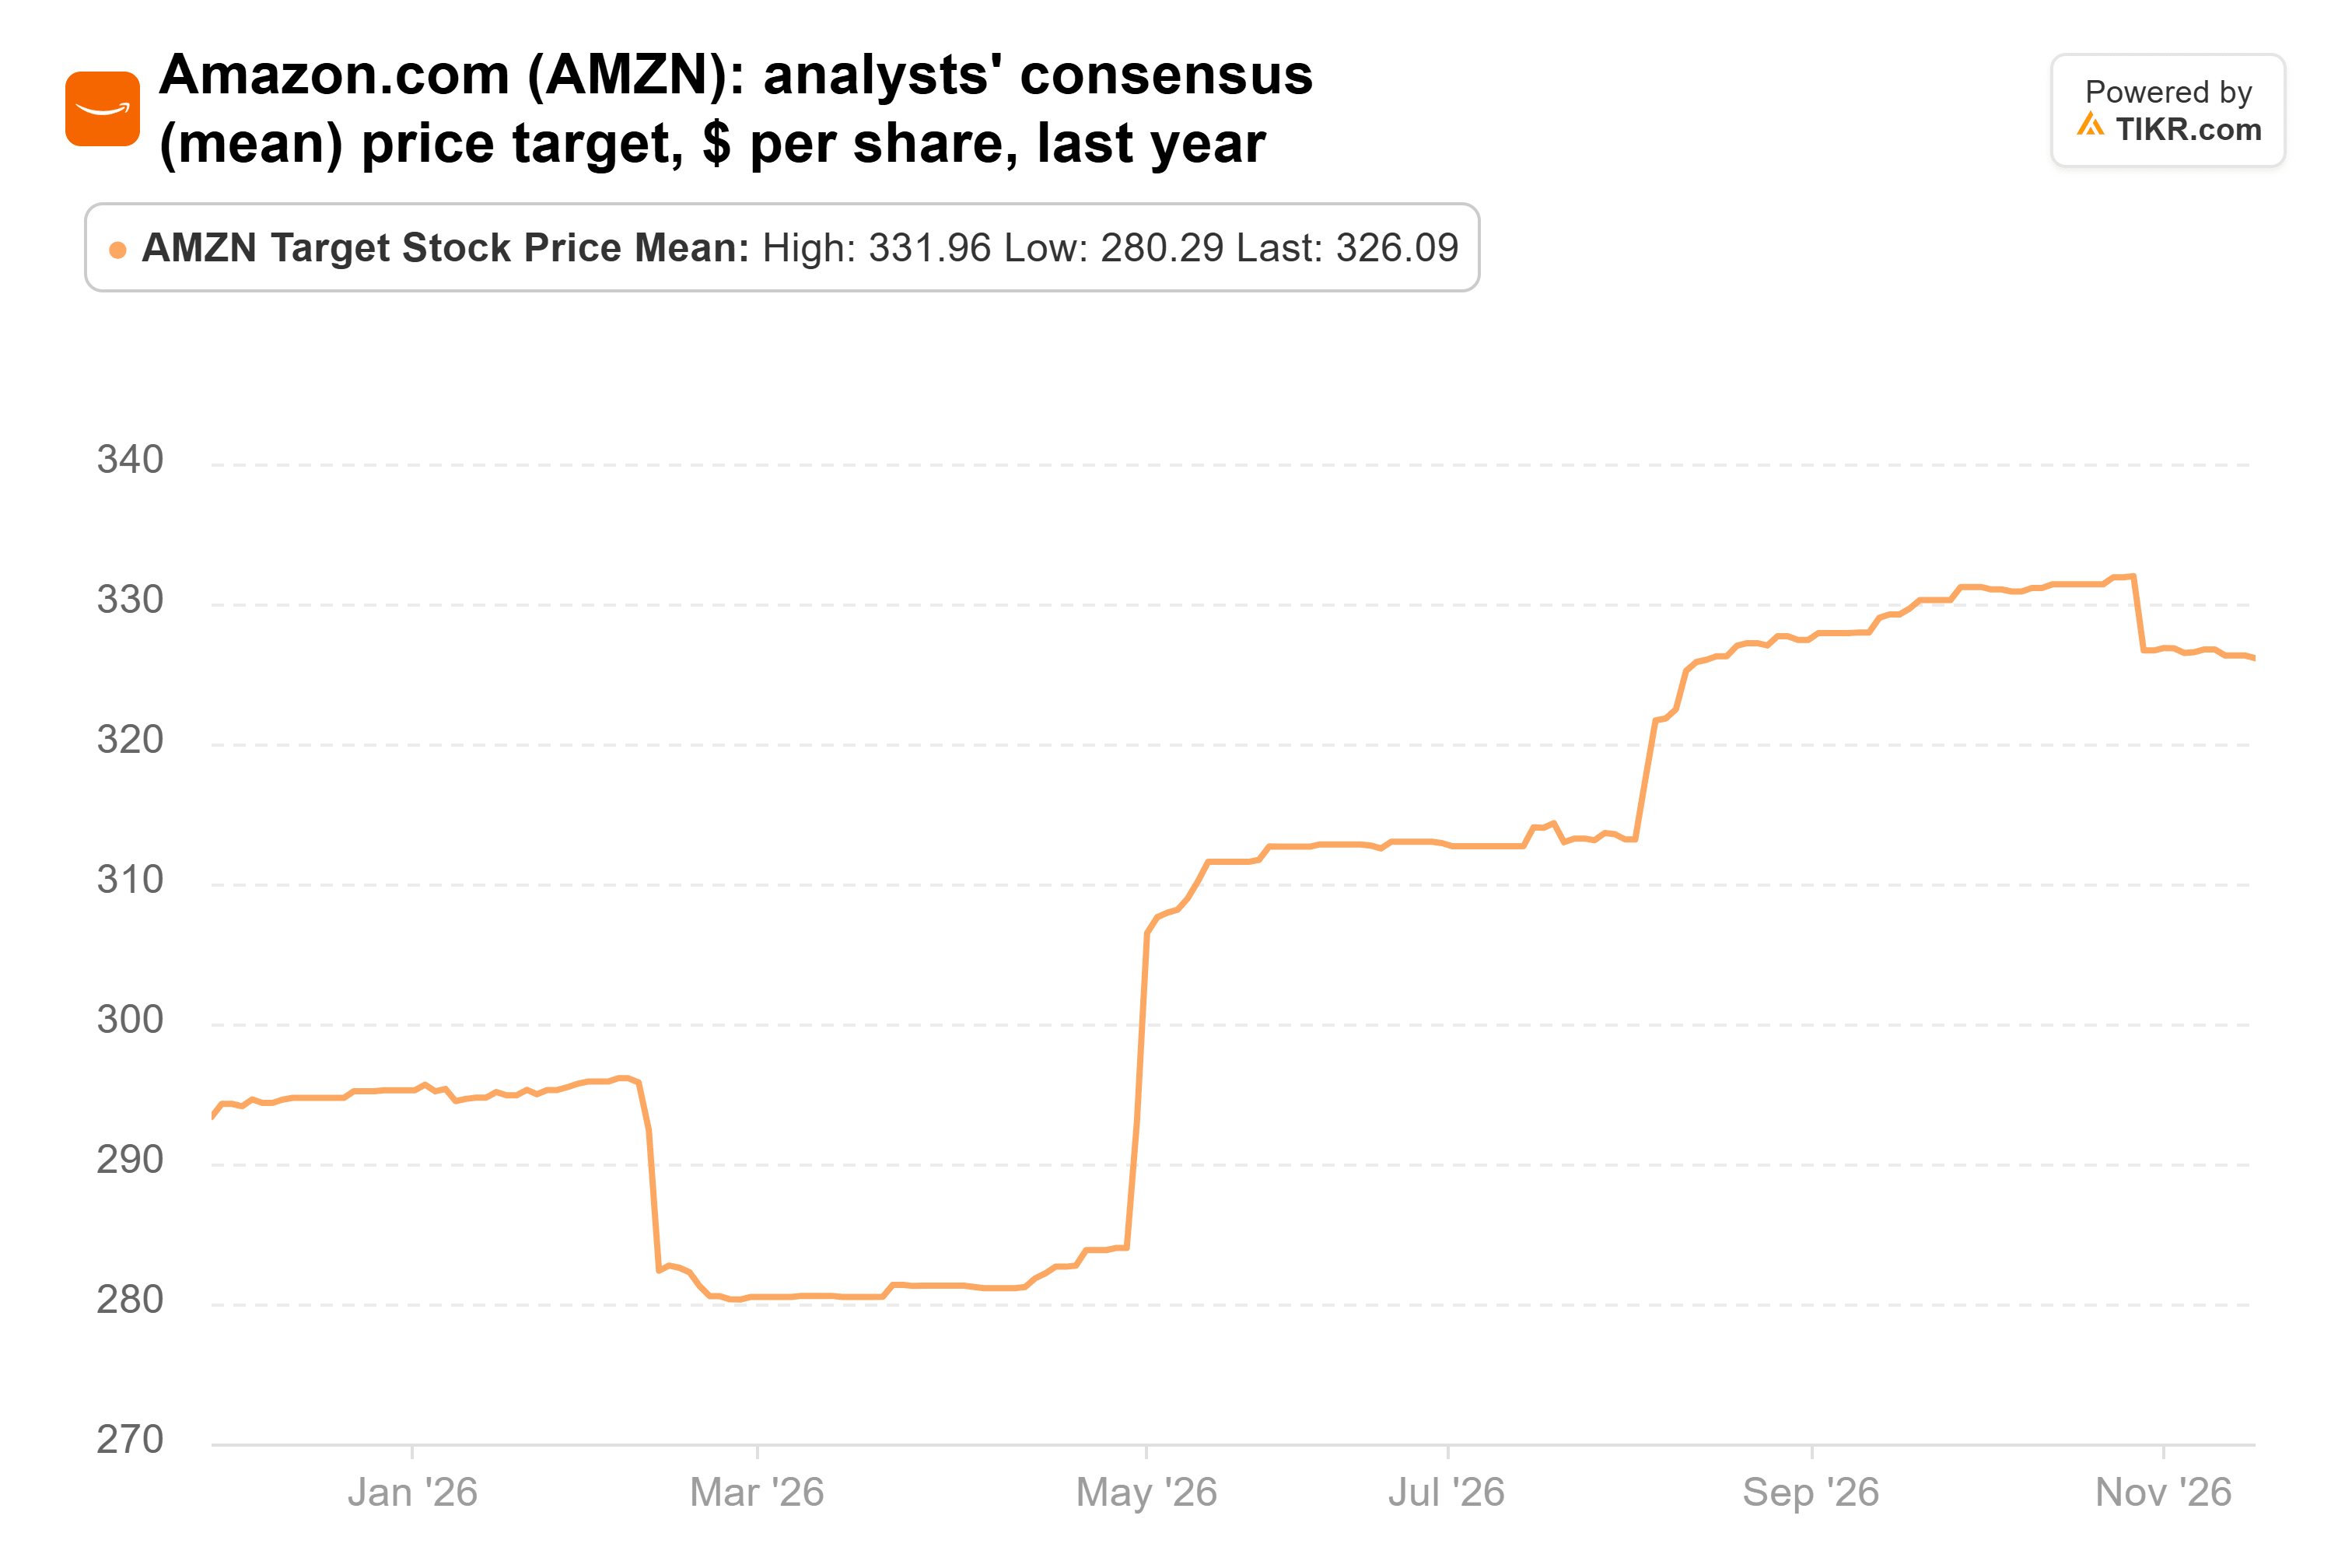
アナリストの平均目標株価は予想とともに上昇し、1年前の293ドルから現在は326ドルとなっている。これは現在の株価から22%上で、61人のアナリストによるものだ:
ダナハーはハードルを上げた
ダナハーの成長はより緩やかだが、その数字もまた正しい方向に動いている。同社は第3四半期に最終市場全体でトレンドが改善し、予想を上回る業績を達成した:売上高は8.5%増の66億ドル、調整後EPSは11.5%増の2.11ドルとなった。コア売上高は3.0%増加し、呼吸器検査を除くと5.5%増加した。経営陣は、この2つ目の指標が第4四半期に4%から5%成長すると見込んでいる。また、通期の調整後EPSの業績見通しを、8.45-8.60ドルから8.57-8.62ドルに上方修正した。
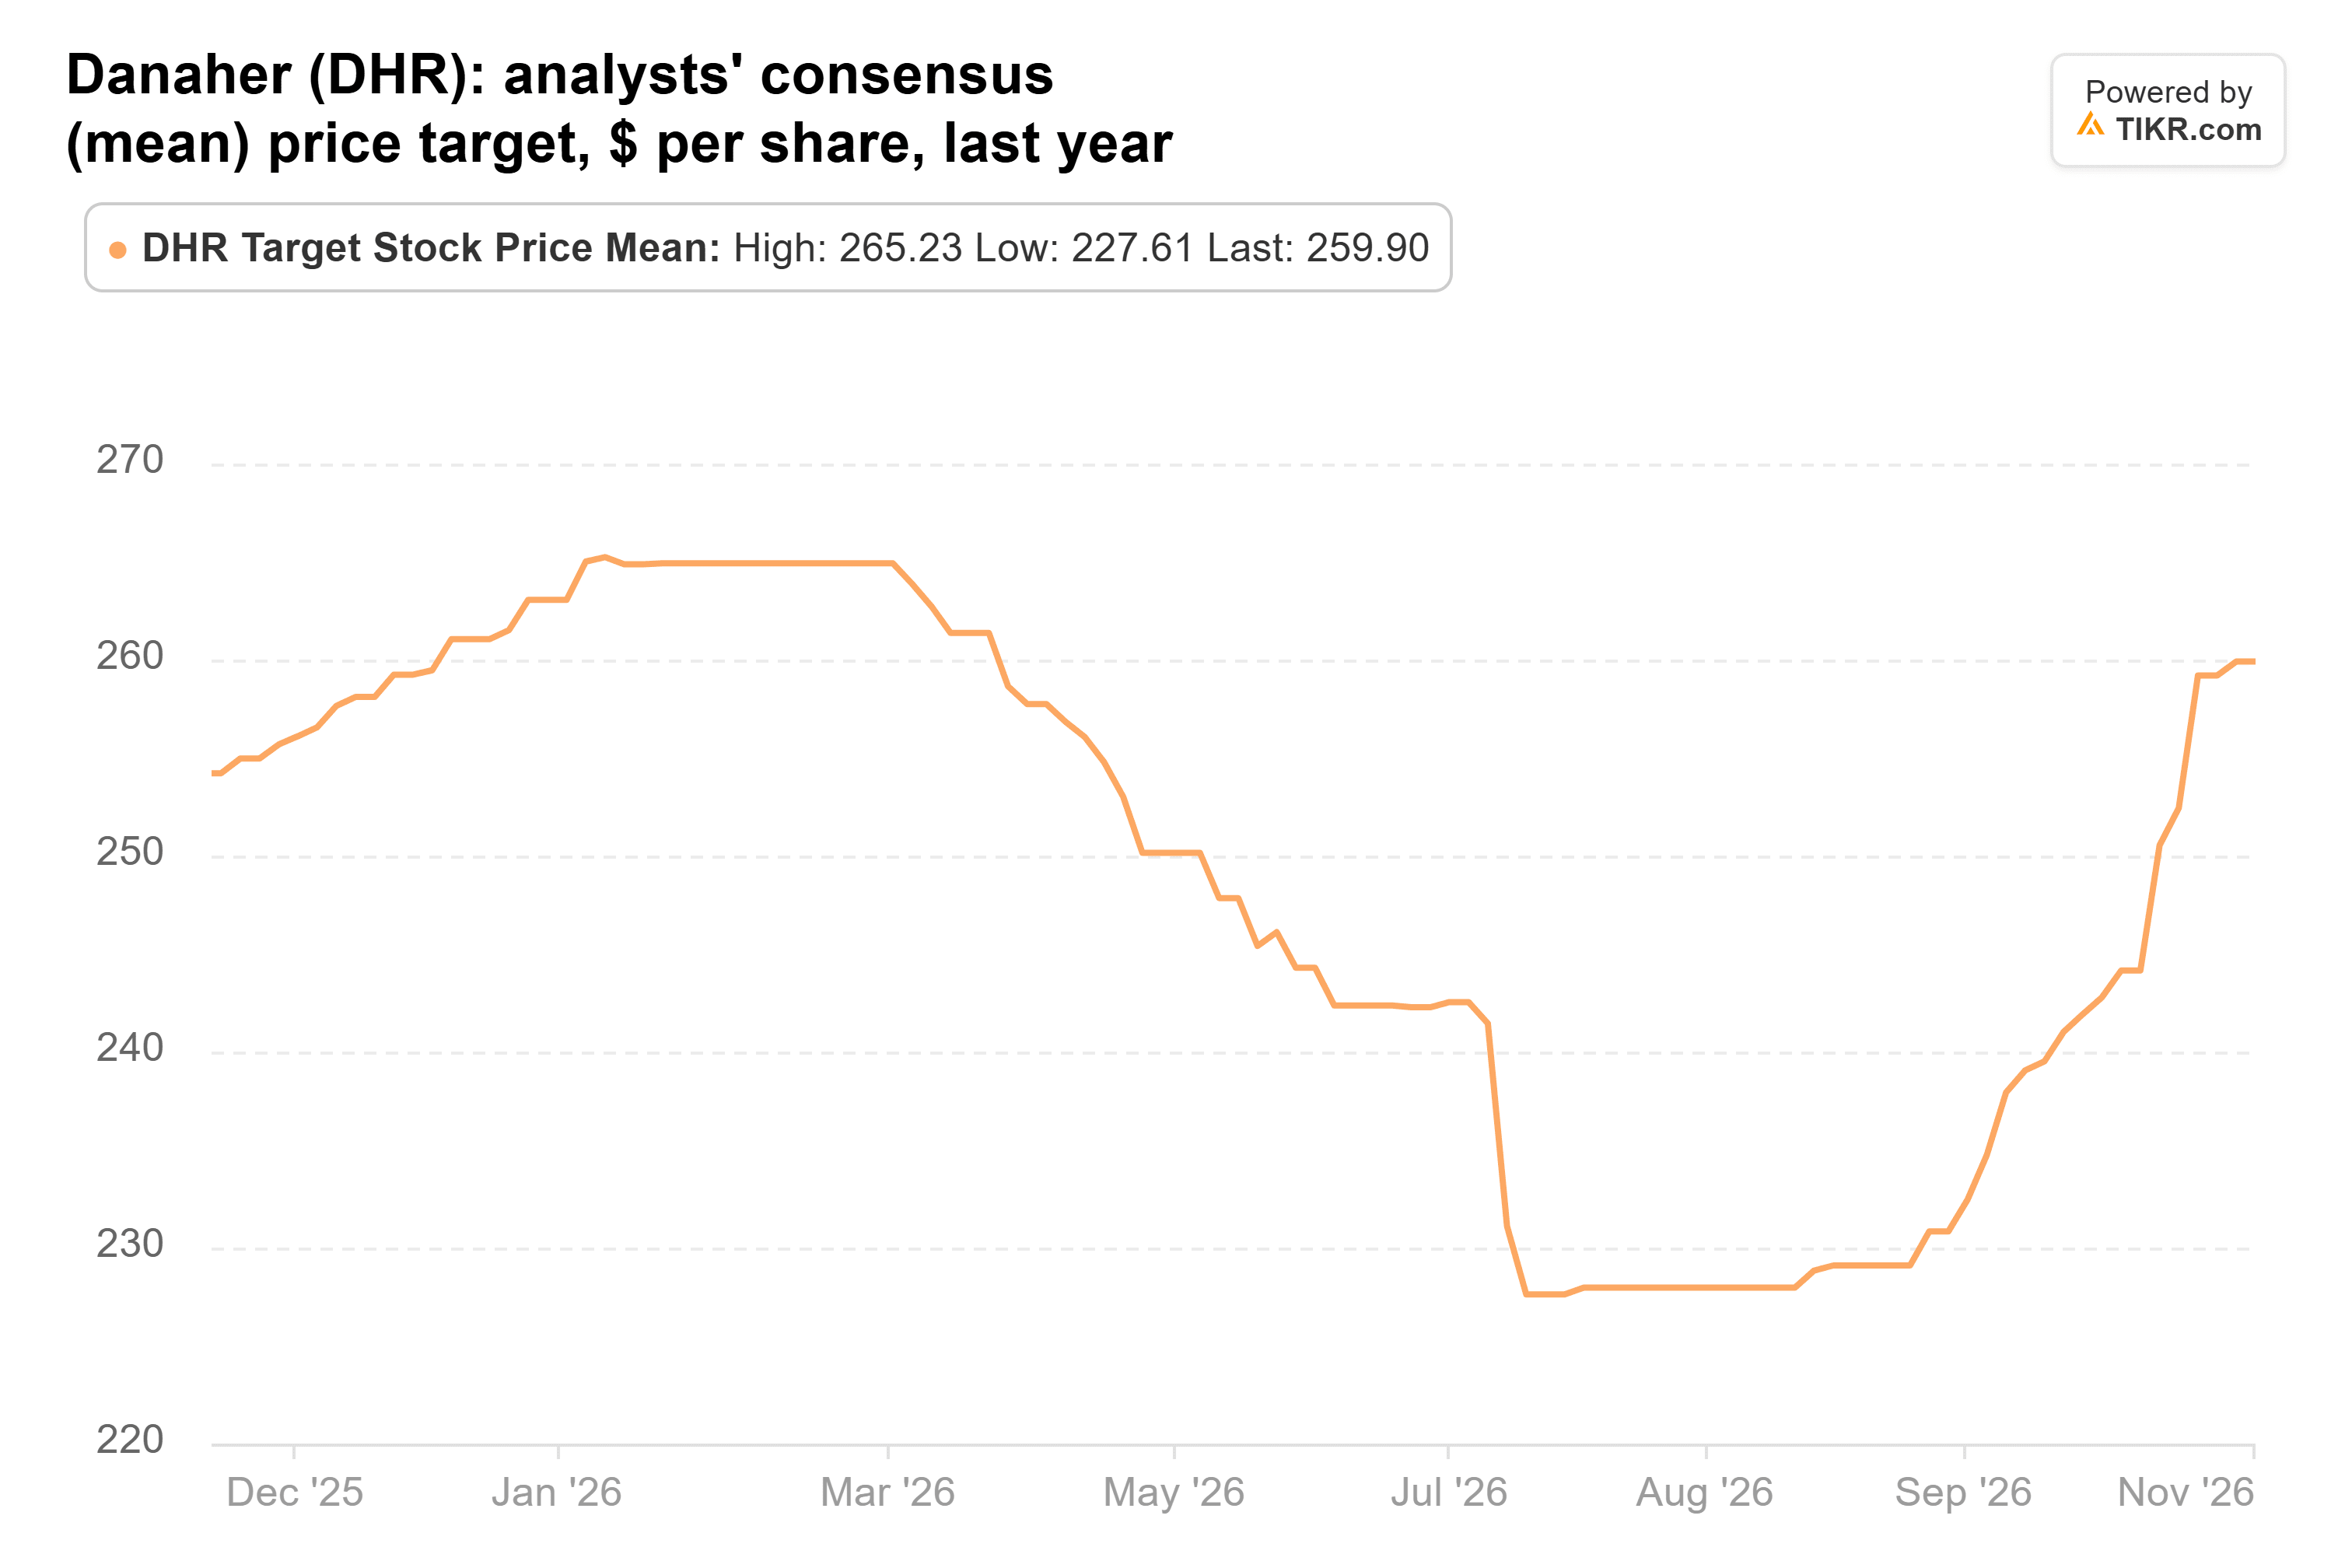
株価は予想利益の約25倍で取引されている。7月、アナリストの平均目標株価は1月の高値265ドルから228ドルに下落した。その後、現在の株価から14%高い260ドルまで回復しており、これは24人のアナリストによるものだ:
メタは上昇余地と負担の両方を持つ
メタは9月30日以降、最も厳しい局面を経験している。第3四半期の売上高は26%増の646億ドルだったが、349億ドルの資本支出は事業活動で生み出された328億ドルのキャッシュを上回った。10月21日、ニューメキシコ州の裁判所は250億ドルの罰金を命じ、メタはこれを控訴する。アナリストは6月末以降、2027年の利益予想を4%下方修正しており、コンセンサスではフリーキャッシュフローが2027年にマイナス480億ドルで底を打つと見られている。
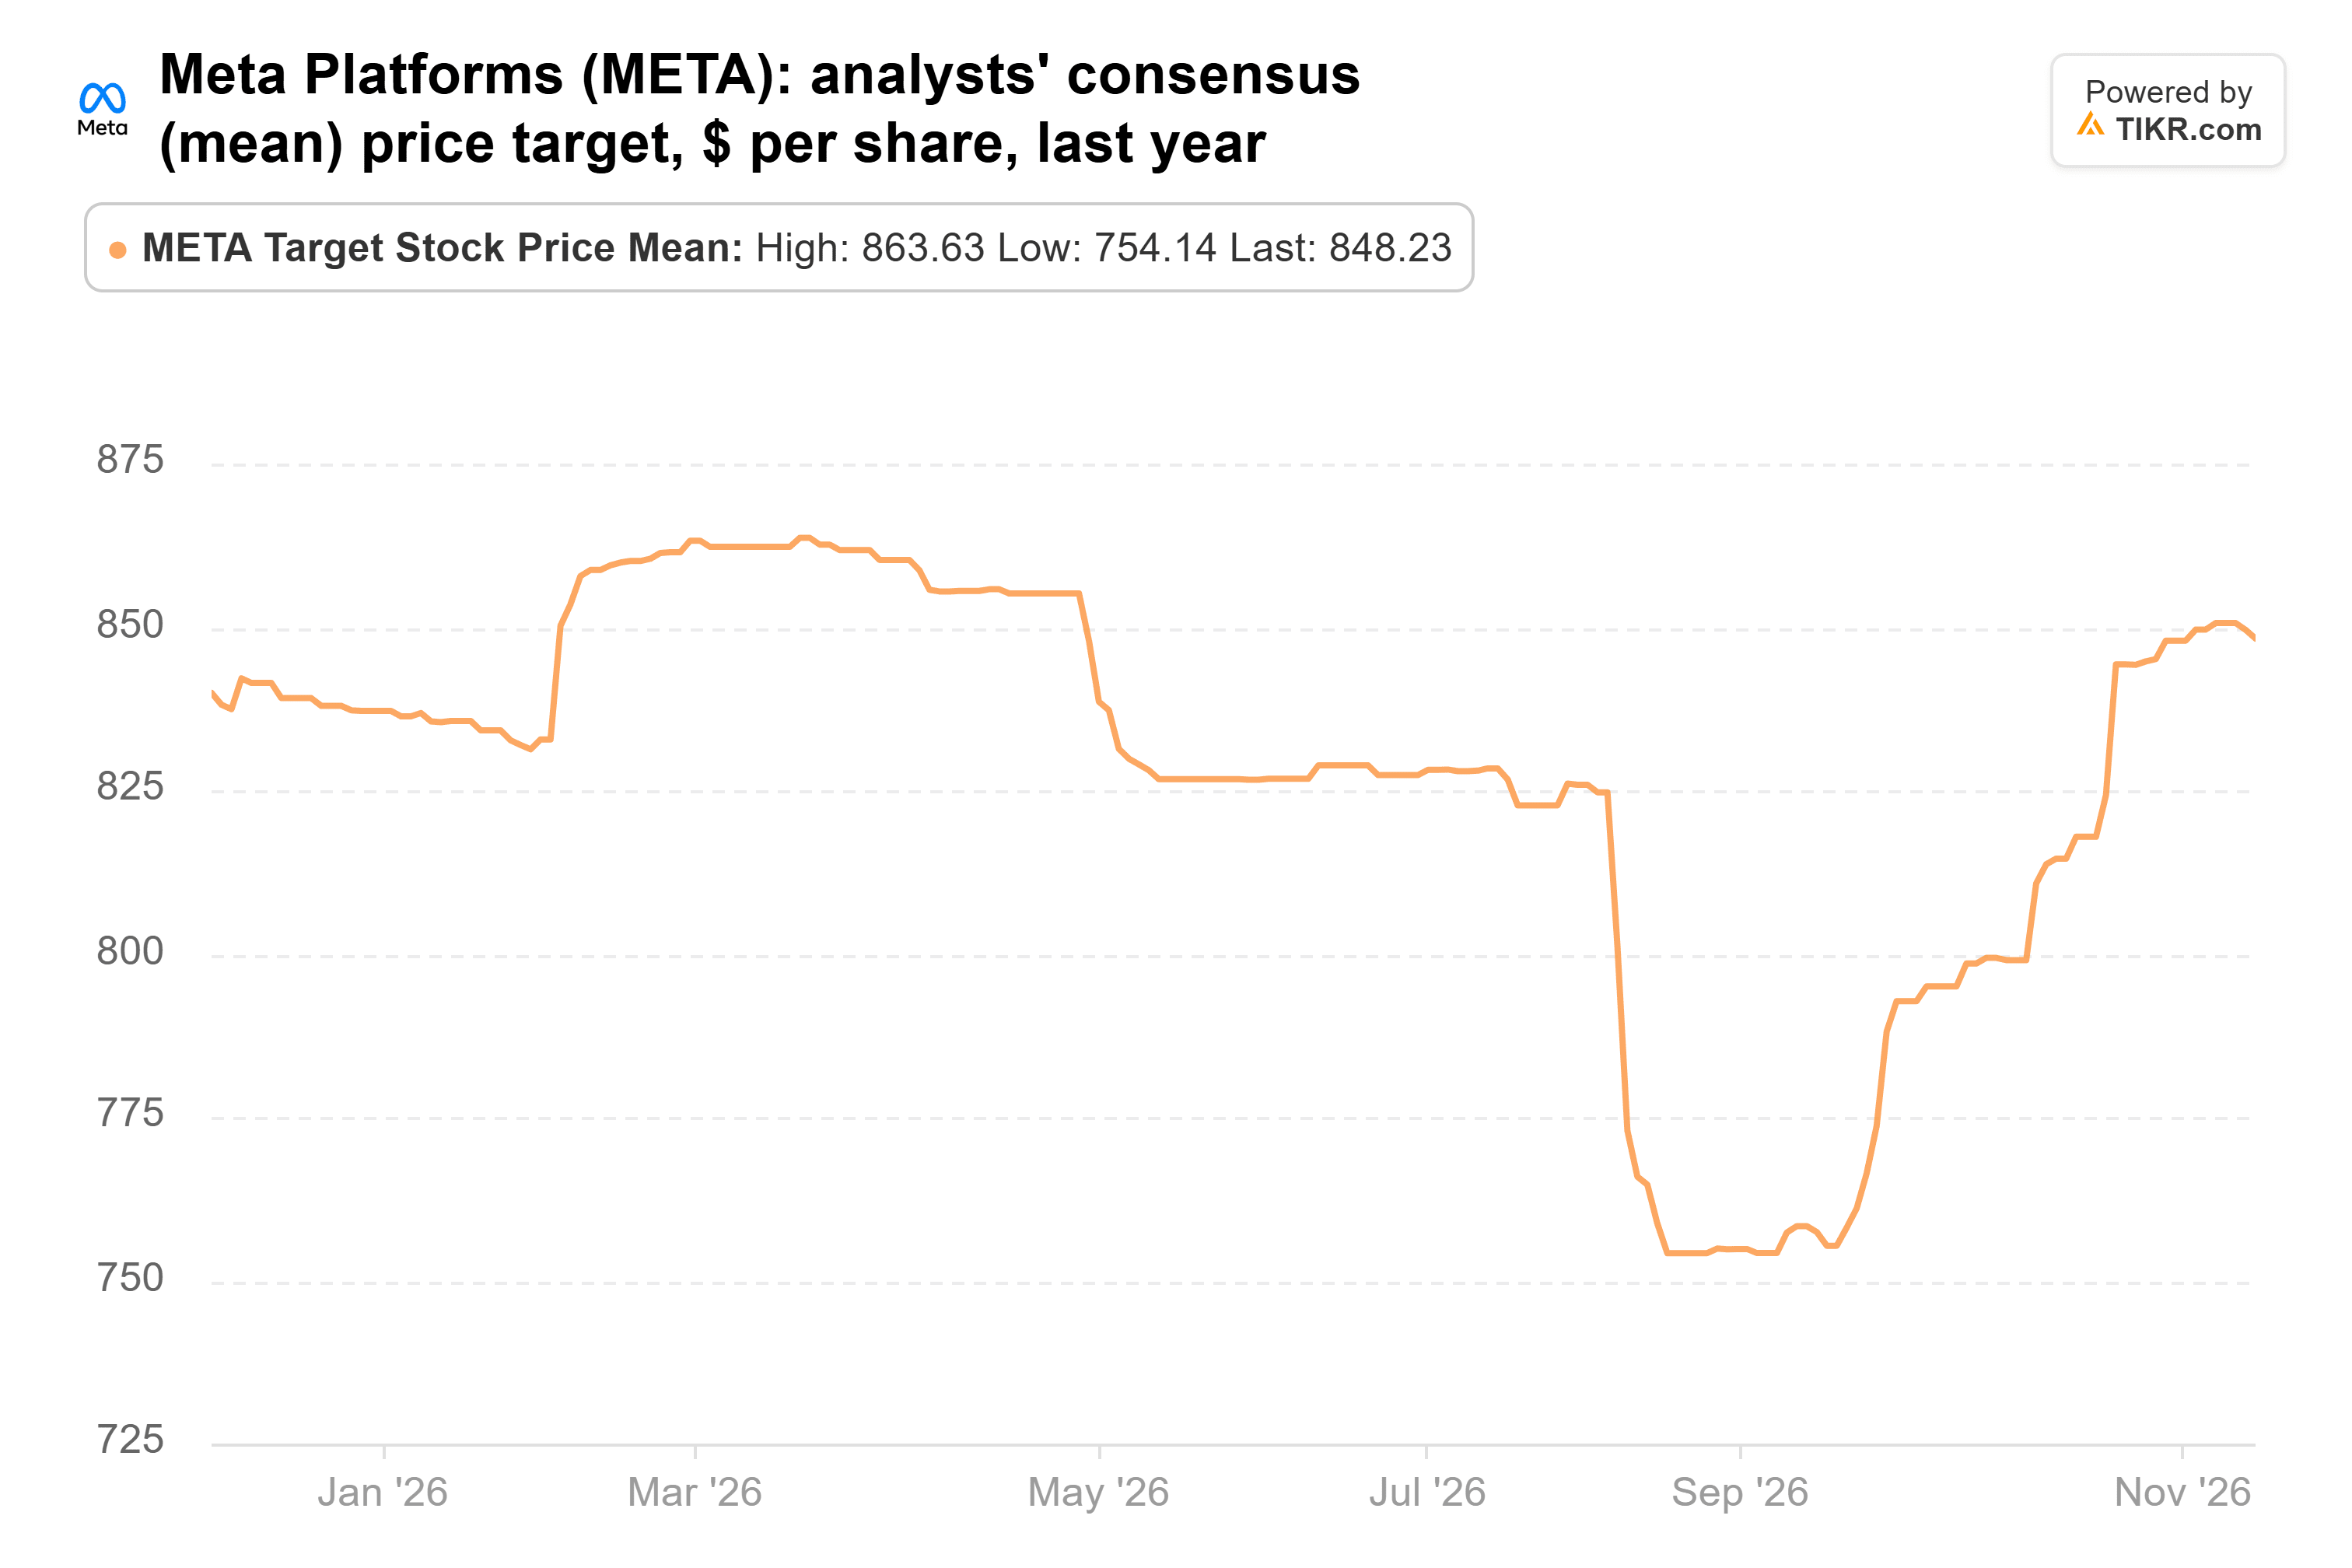
株価は自社の歴史に対して割安だ:予想利益の約19倍で、5年平均の21倍、10年平均の23倍を下回っている。そしてアナリストはまだ諦めていない。彼らの平均目標株価は848ドルで、62人のアナリストによるものだ。これは現在の株価から38%高く、1年前の水準をわずかに上回っている:
このファンドには仲間もいる:サード・ポイントの9月30日時点の上位2銘柄は、メタとユナムへの新規ポジションだった。一方で、アマゾンの全保有株を売却した。
私の一票はアマゾンに
もし私がこのファンドに追随して3銘柄のうち1つだけを選ぶとしたら、それはアマゾンだ。その予想は上昇しており、株価倍率はレンジの底辺近くに位置し、AWSは5年ぶりの速さで成長している。メタは紙の上ではより大きな上昇余地を持つが、その予想は下落しており、キャッシュは流出している。ダナハーの上方修正された業績見通しは励みになるが、14%の上昇余地はここでは最も小さい。
アマゾンのリスクは、投資判断の根拠となるのと同じ支出から生じる:その長期債務は2026年前半に1289億ドルと倍増した。2月初旬の第4四半期決算では、2027年の資本支出の見通しが明らかになる。アナリストは2782億ドルを予想しており、それより低い数字でAWSの成長が維持されれば、キャッシュフローの転換点が近づくだろう。ファンドの次の13F報告書は2月中旬に提出される予定で、3銘柄すべてを依然として保有しているかどうかが示される。
では、アマゾンの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、アマゾンがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!


