


主なポイント
- 782億ドルを運用するヘッジファンドが第3四半期に台湾セミコンダクター、MSCI、テスラを追加購入し、これらが同ファンドの3大追加銘柄となった。
- 台湾セミコンダクターは同ファンドの最大保有銘柄となり、テスラ保有株数は4倍以上に増加した。
- 9月30日以降、台湾セミコンダクターは21%下落した一方、MSCIとテスラはともに上昇している。
- この3銘柄のうち、数字が最も支持しているのは台湾セミコンダクターである:予想PERは17倍で、アナリスト目標価格の最低値でさえ現在の株価を上回っている。
Viking Globalの新たな13F報告書は、782億ドルを運用するヘッジファンドが第3四半期に資金をどこに投入したかを示している。これはあまり見かけない組み合わせだ:半導体メーカー、指数プロバイダー、自動車メーカーである。
この報告書は9月30日で終了する四半期を対象としており、11月16日に提出された。79のポジションにわたる327億ドルの米国株をリストアップしている。Andreas Halvorsen氏のファンドは、台湾セミコンダクター・マニュファクチャリング (TSM)、MSCI (MSCI)、テスラ (TSLA)を最も多く追加購入しており、以降、これら3銘柄の株価は大きく異なる動きを見せている。
TSMCが最大の賭けに
同ファンドは9月末時点で、390万株の台湾セミコンダクター株を17億8000万ドル相当保有しており、保有株数を23%増加させた。これによりTSMCは、13F報告書に記載された同ファンドの株式ポートフォリオの5.4%を占める最大の保有銘柄となった。その後、同株は21%下落している。TSMCは、11月初旬の半導体株の売りに巻き込まれたが、その日、TSMC自体にはニュースはなかった。一方で、10月の売上高は前年同期比59.7%増の5868億9000万台湾ドルとなり、2026年で最高の月間売上を記録した。
アナリストはこの間も目標価格を引き上げ続け、コンセンサス(平均)目標価格は1年前の339.91ドルから586.69ドルに上昇した。
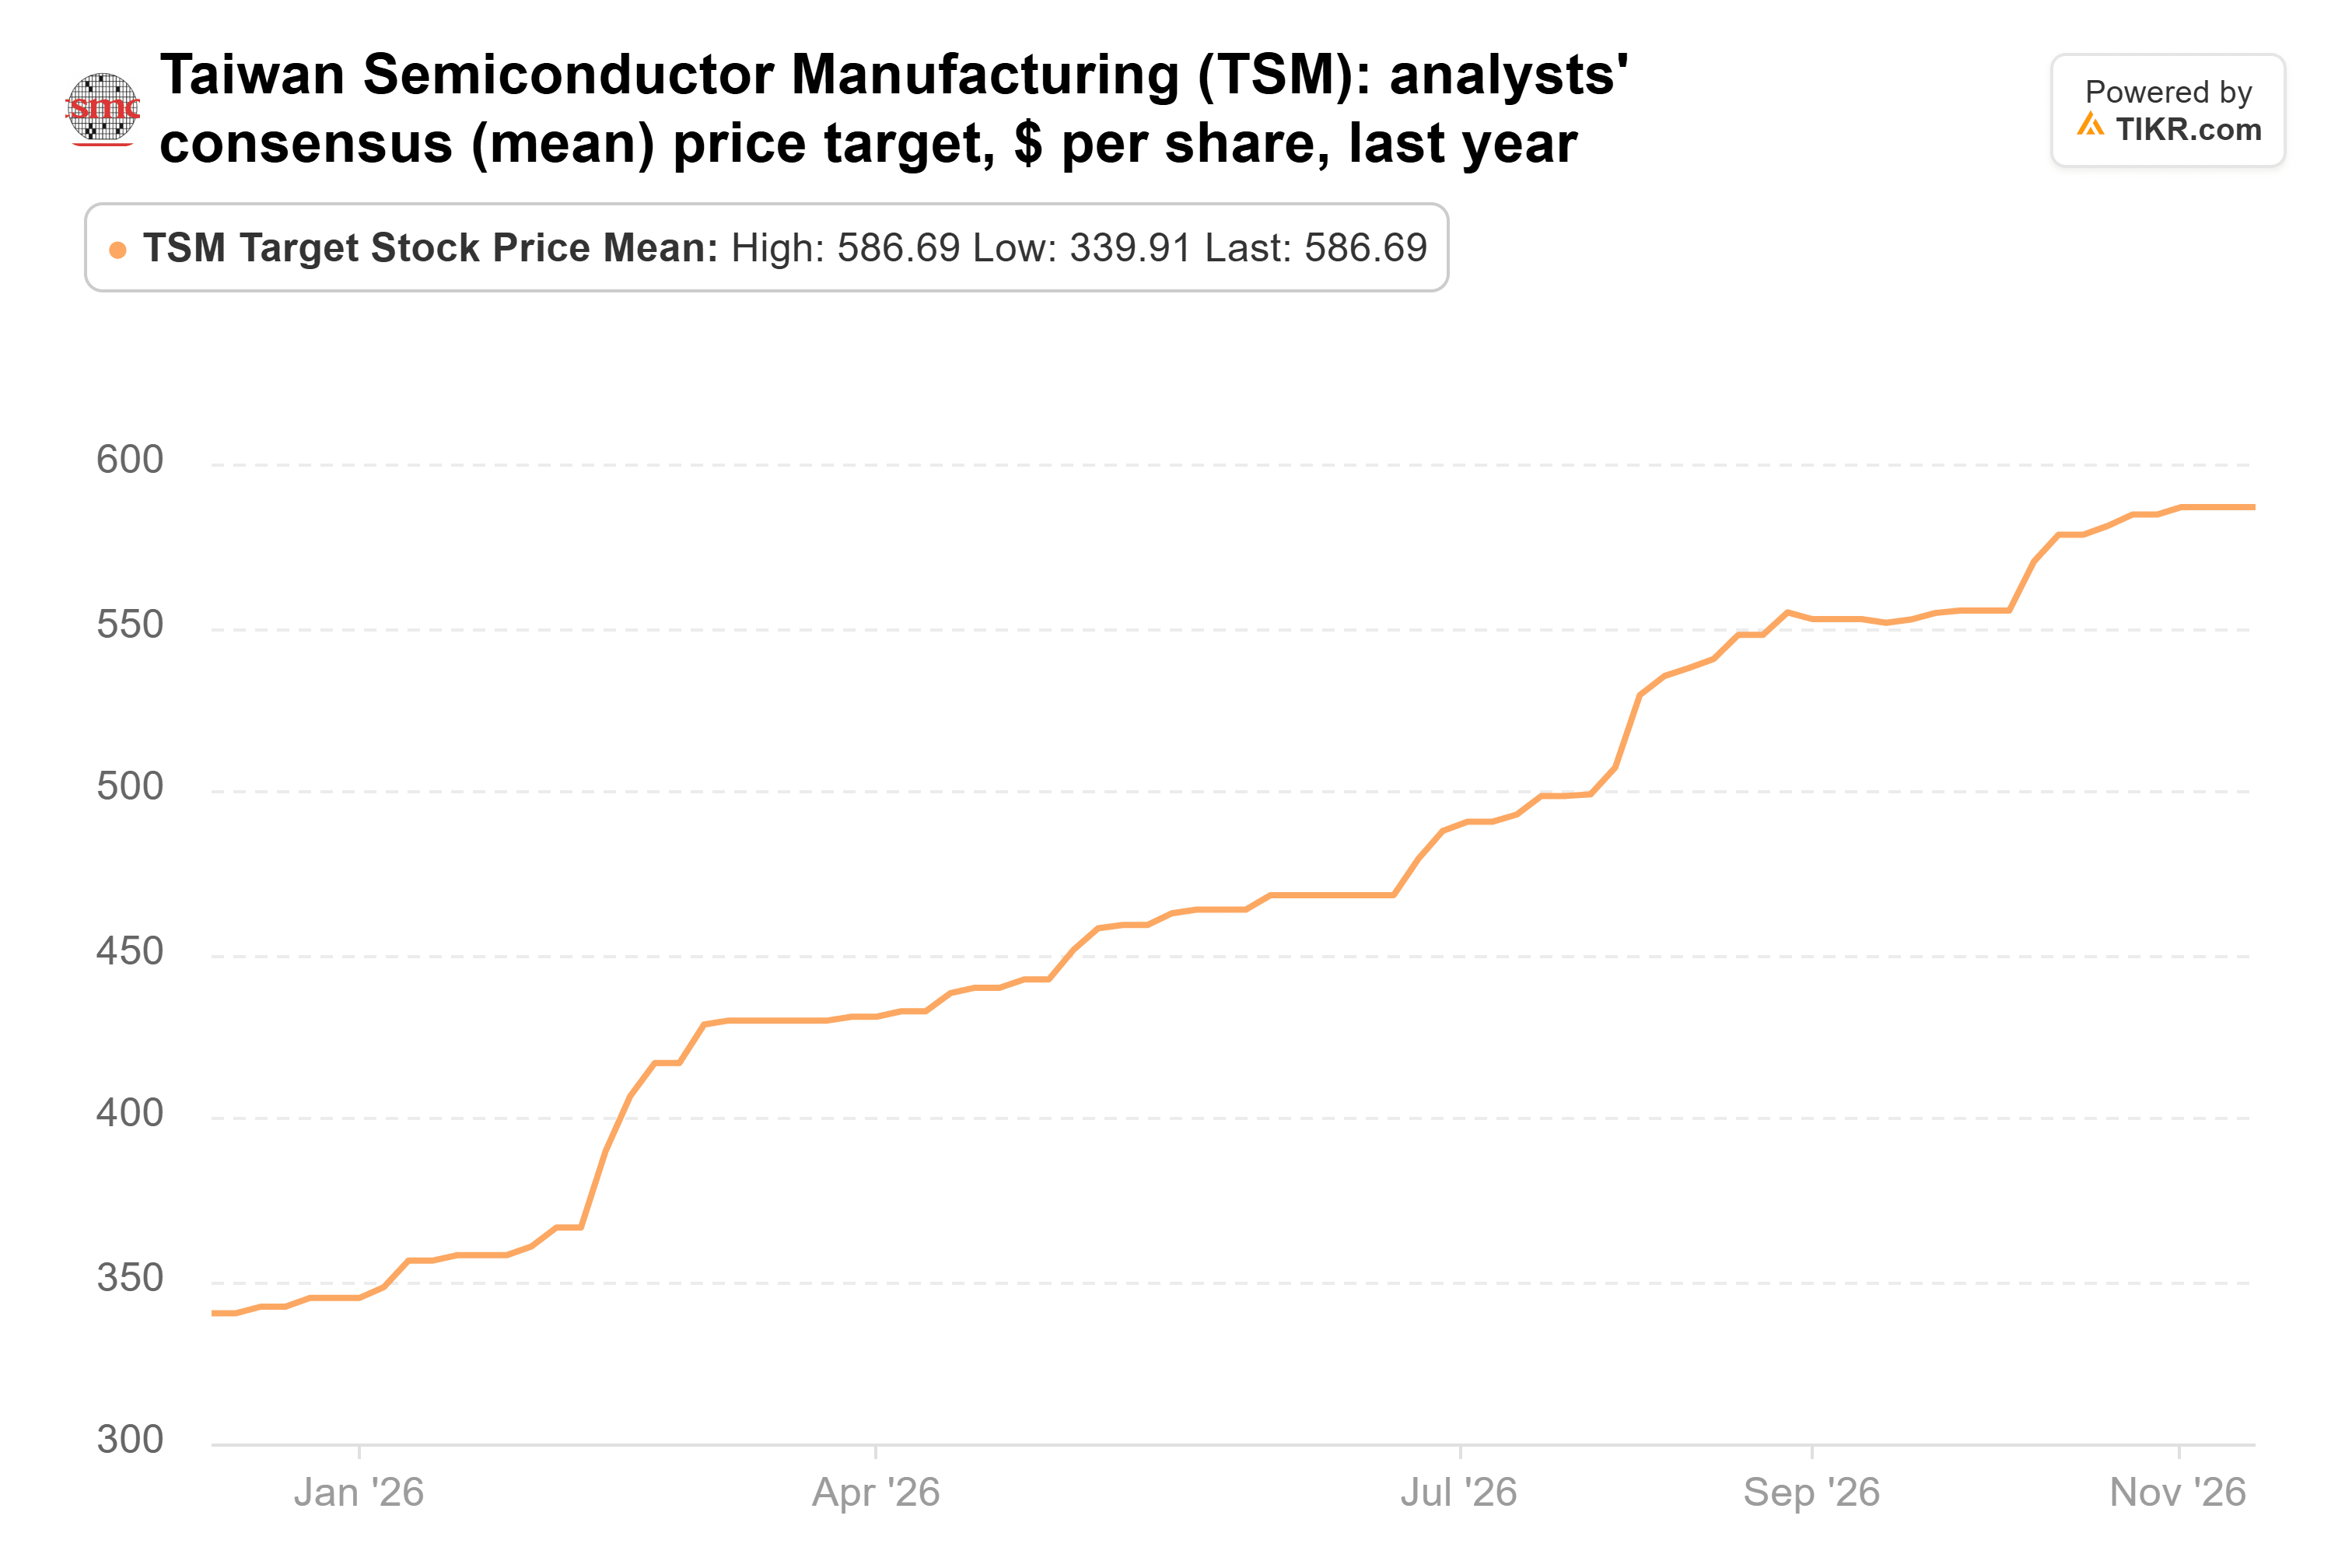
21人のアナリストの目標価格の中で最も低い440ドルでさえ、現在の株価を上回っている。
TIKRはTSMCについて21人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
TSMCの買い、保有、売りの評価の内訳と、ウォール街の売上高・収益予測を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。TSMCのアナリスト評価を見る
MSCIの指数事業は成長を続ける
MSCIは逆の方向に動き、9月30日以降18%上昇している。同ファンドは四半期末時点で155万株を8億3700万ドル相当保有しており、13F報告書に記載された株式ポートフォリオの2.6%を占め、保有株数を34%増加させた。MSCIは10月20日のリリースで、第3四半期の売上高が12.4%増の8億9200万ドル、指数関連収益が18.1%増加したと発表した。同社はまた、四半期中に自社株を5億5230万ドル(平均株価562.92ドル)買い戻した。
アナリストは株価に追いついていない。過去1年間でコンセンサス(平均)目標価格は655.06ドルから689.94ドルに上昇したが、依然として7月の高値707.06ドルを下回っている。
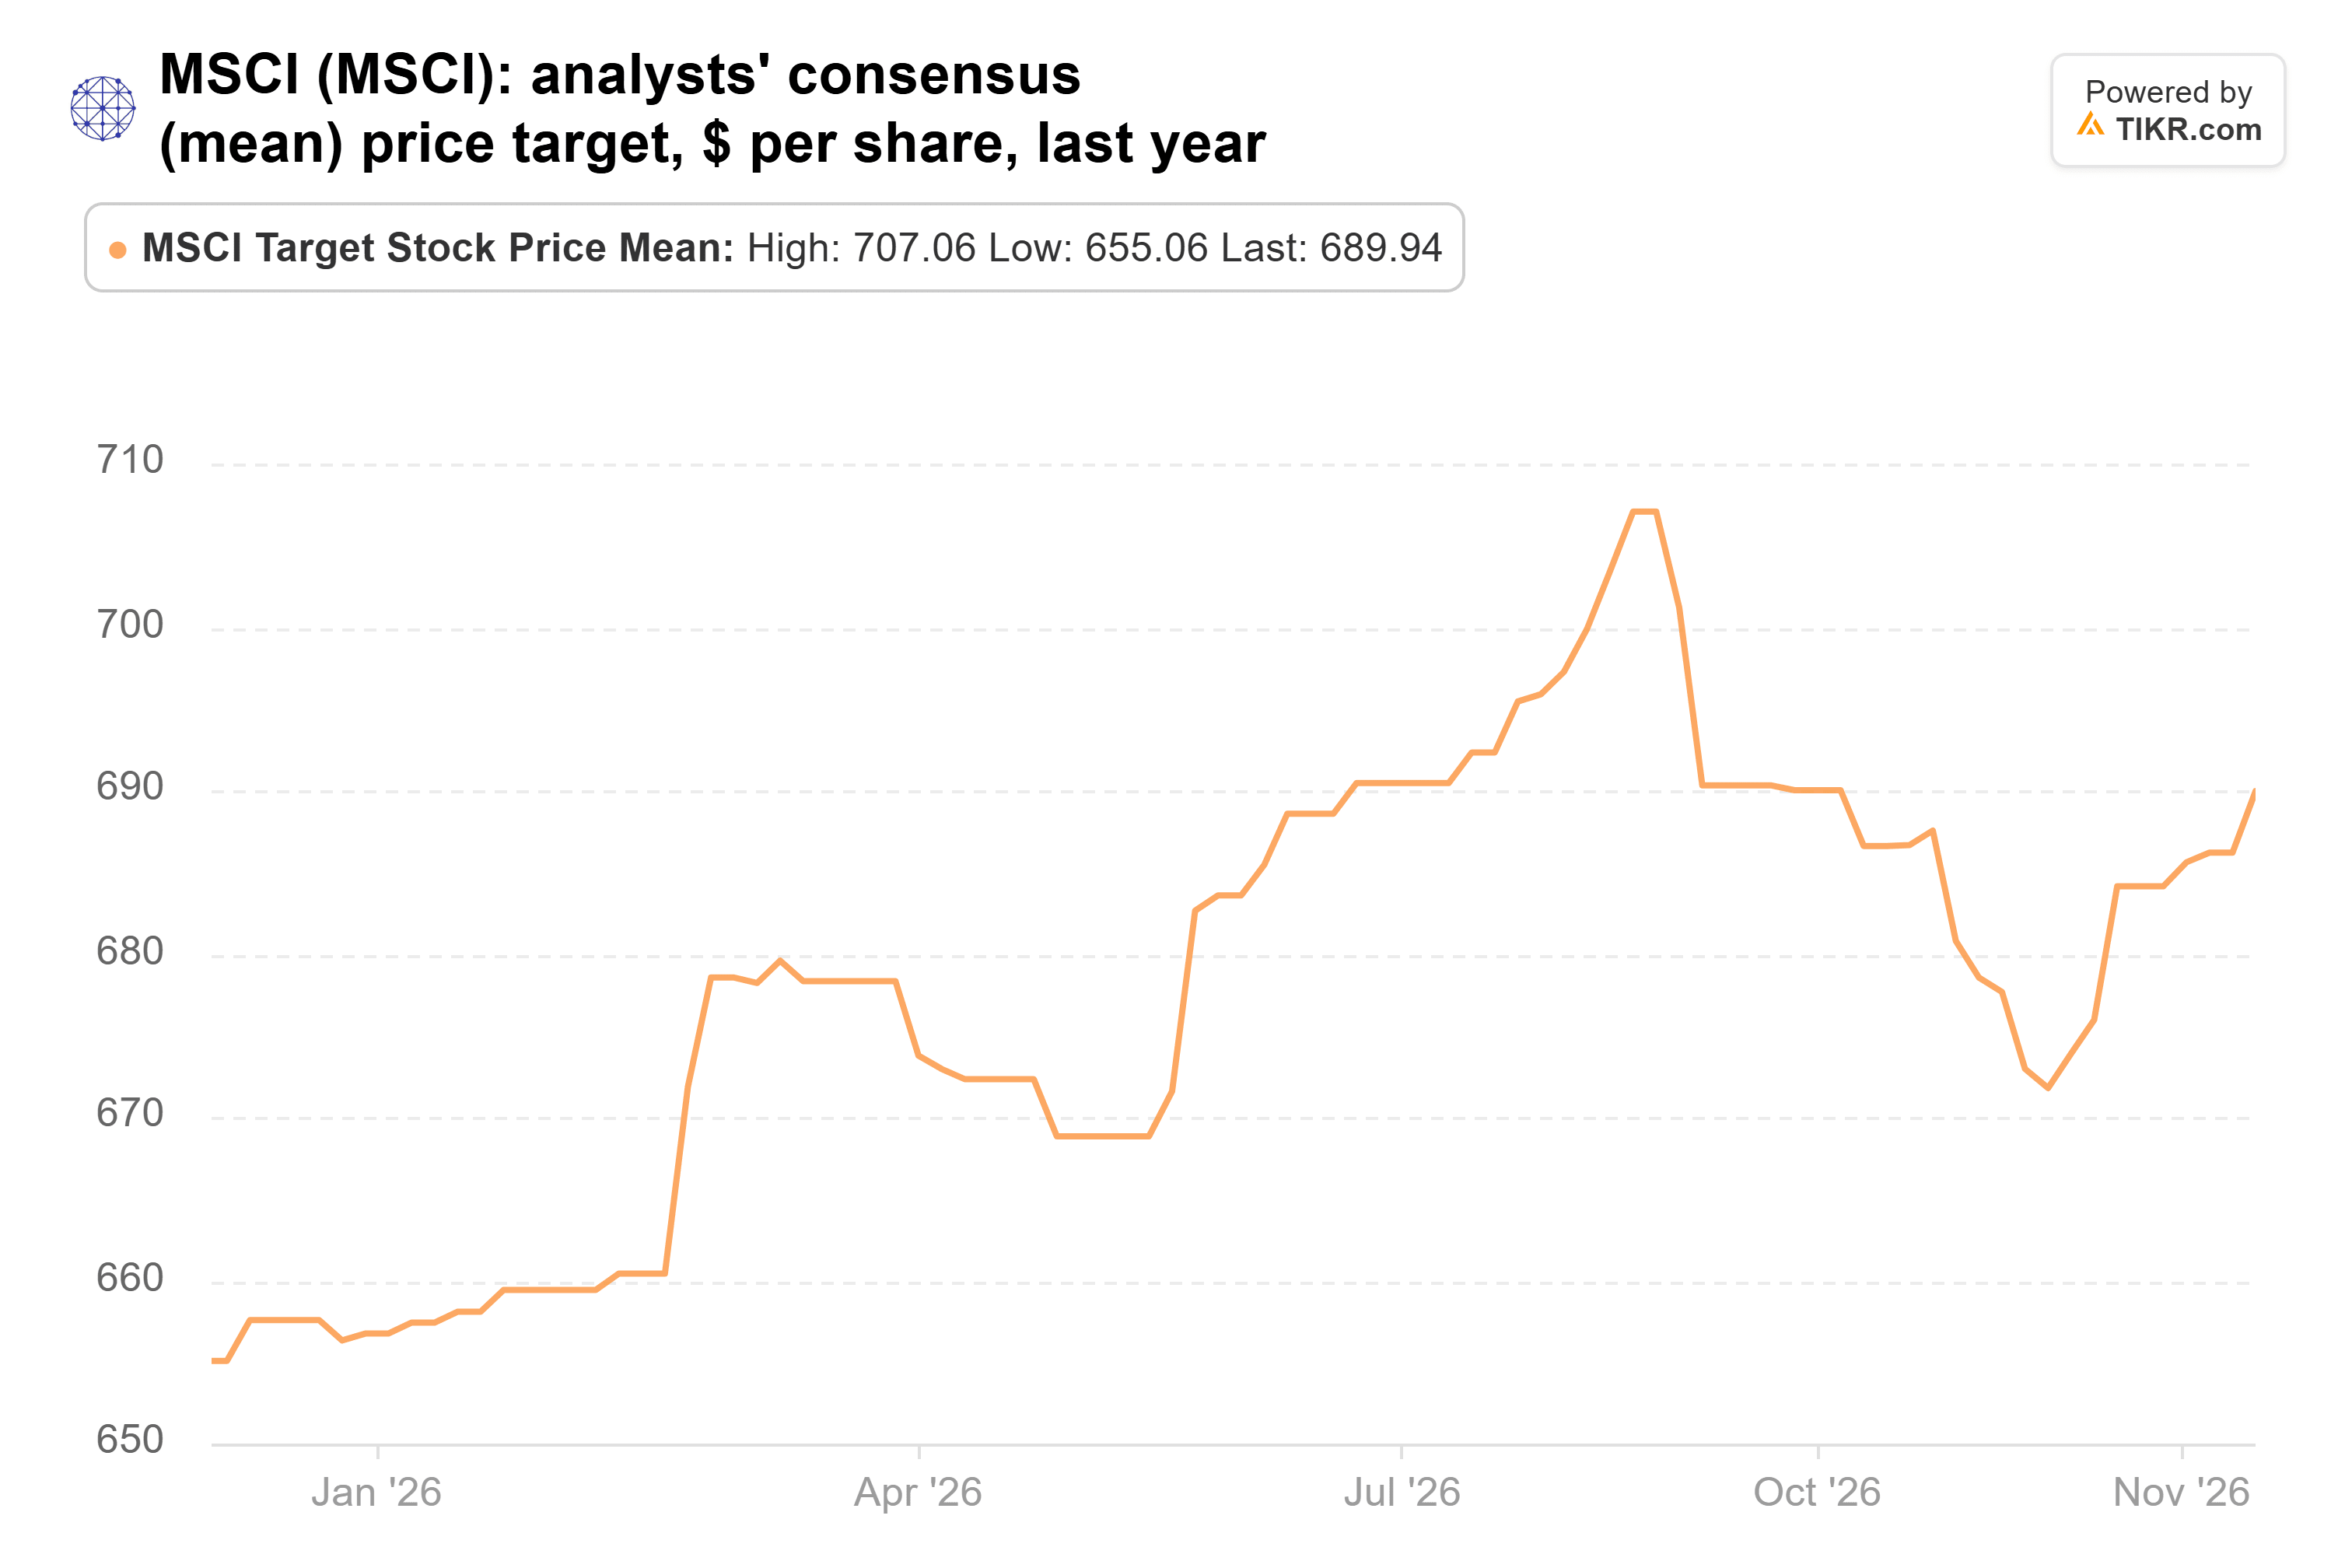
これにより、平均目標価格までの上昇余地は8%となる。
テスラが最大の増加
報告書で最も大きな変化はテスラだった。同ファンドは保有株数を327%増加させて234万株とし、8億3100万ドル相当、13F報告書に記載された株式ポートフォリオの2.5%を占める。同株は9月30日以降8%上昇している。
現時点では、テスラはあまり利益を上げていない。第3四半期のGAAP営業利益率は2.6%で、1年前の5.8%から低下しており、経営陣は今年約200億ドルを設備投資に支出する見込みだ。投資家は次に来るものに期待している:ロボタクシー、オプティマス、そしてスペースXとの合併交渉である。ブルームバーグは、これらの交渉が早ければ12月中にも合意に至る可能性があると報じた。
アナリストのコンセンサス(平均)目標価格は1年間ほとんど動いておらず、392.93ドルから412.48ドルに変化しただけである。
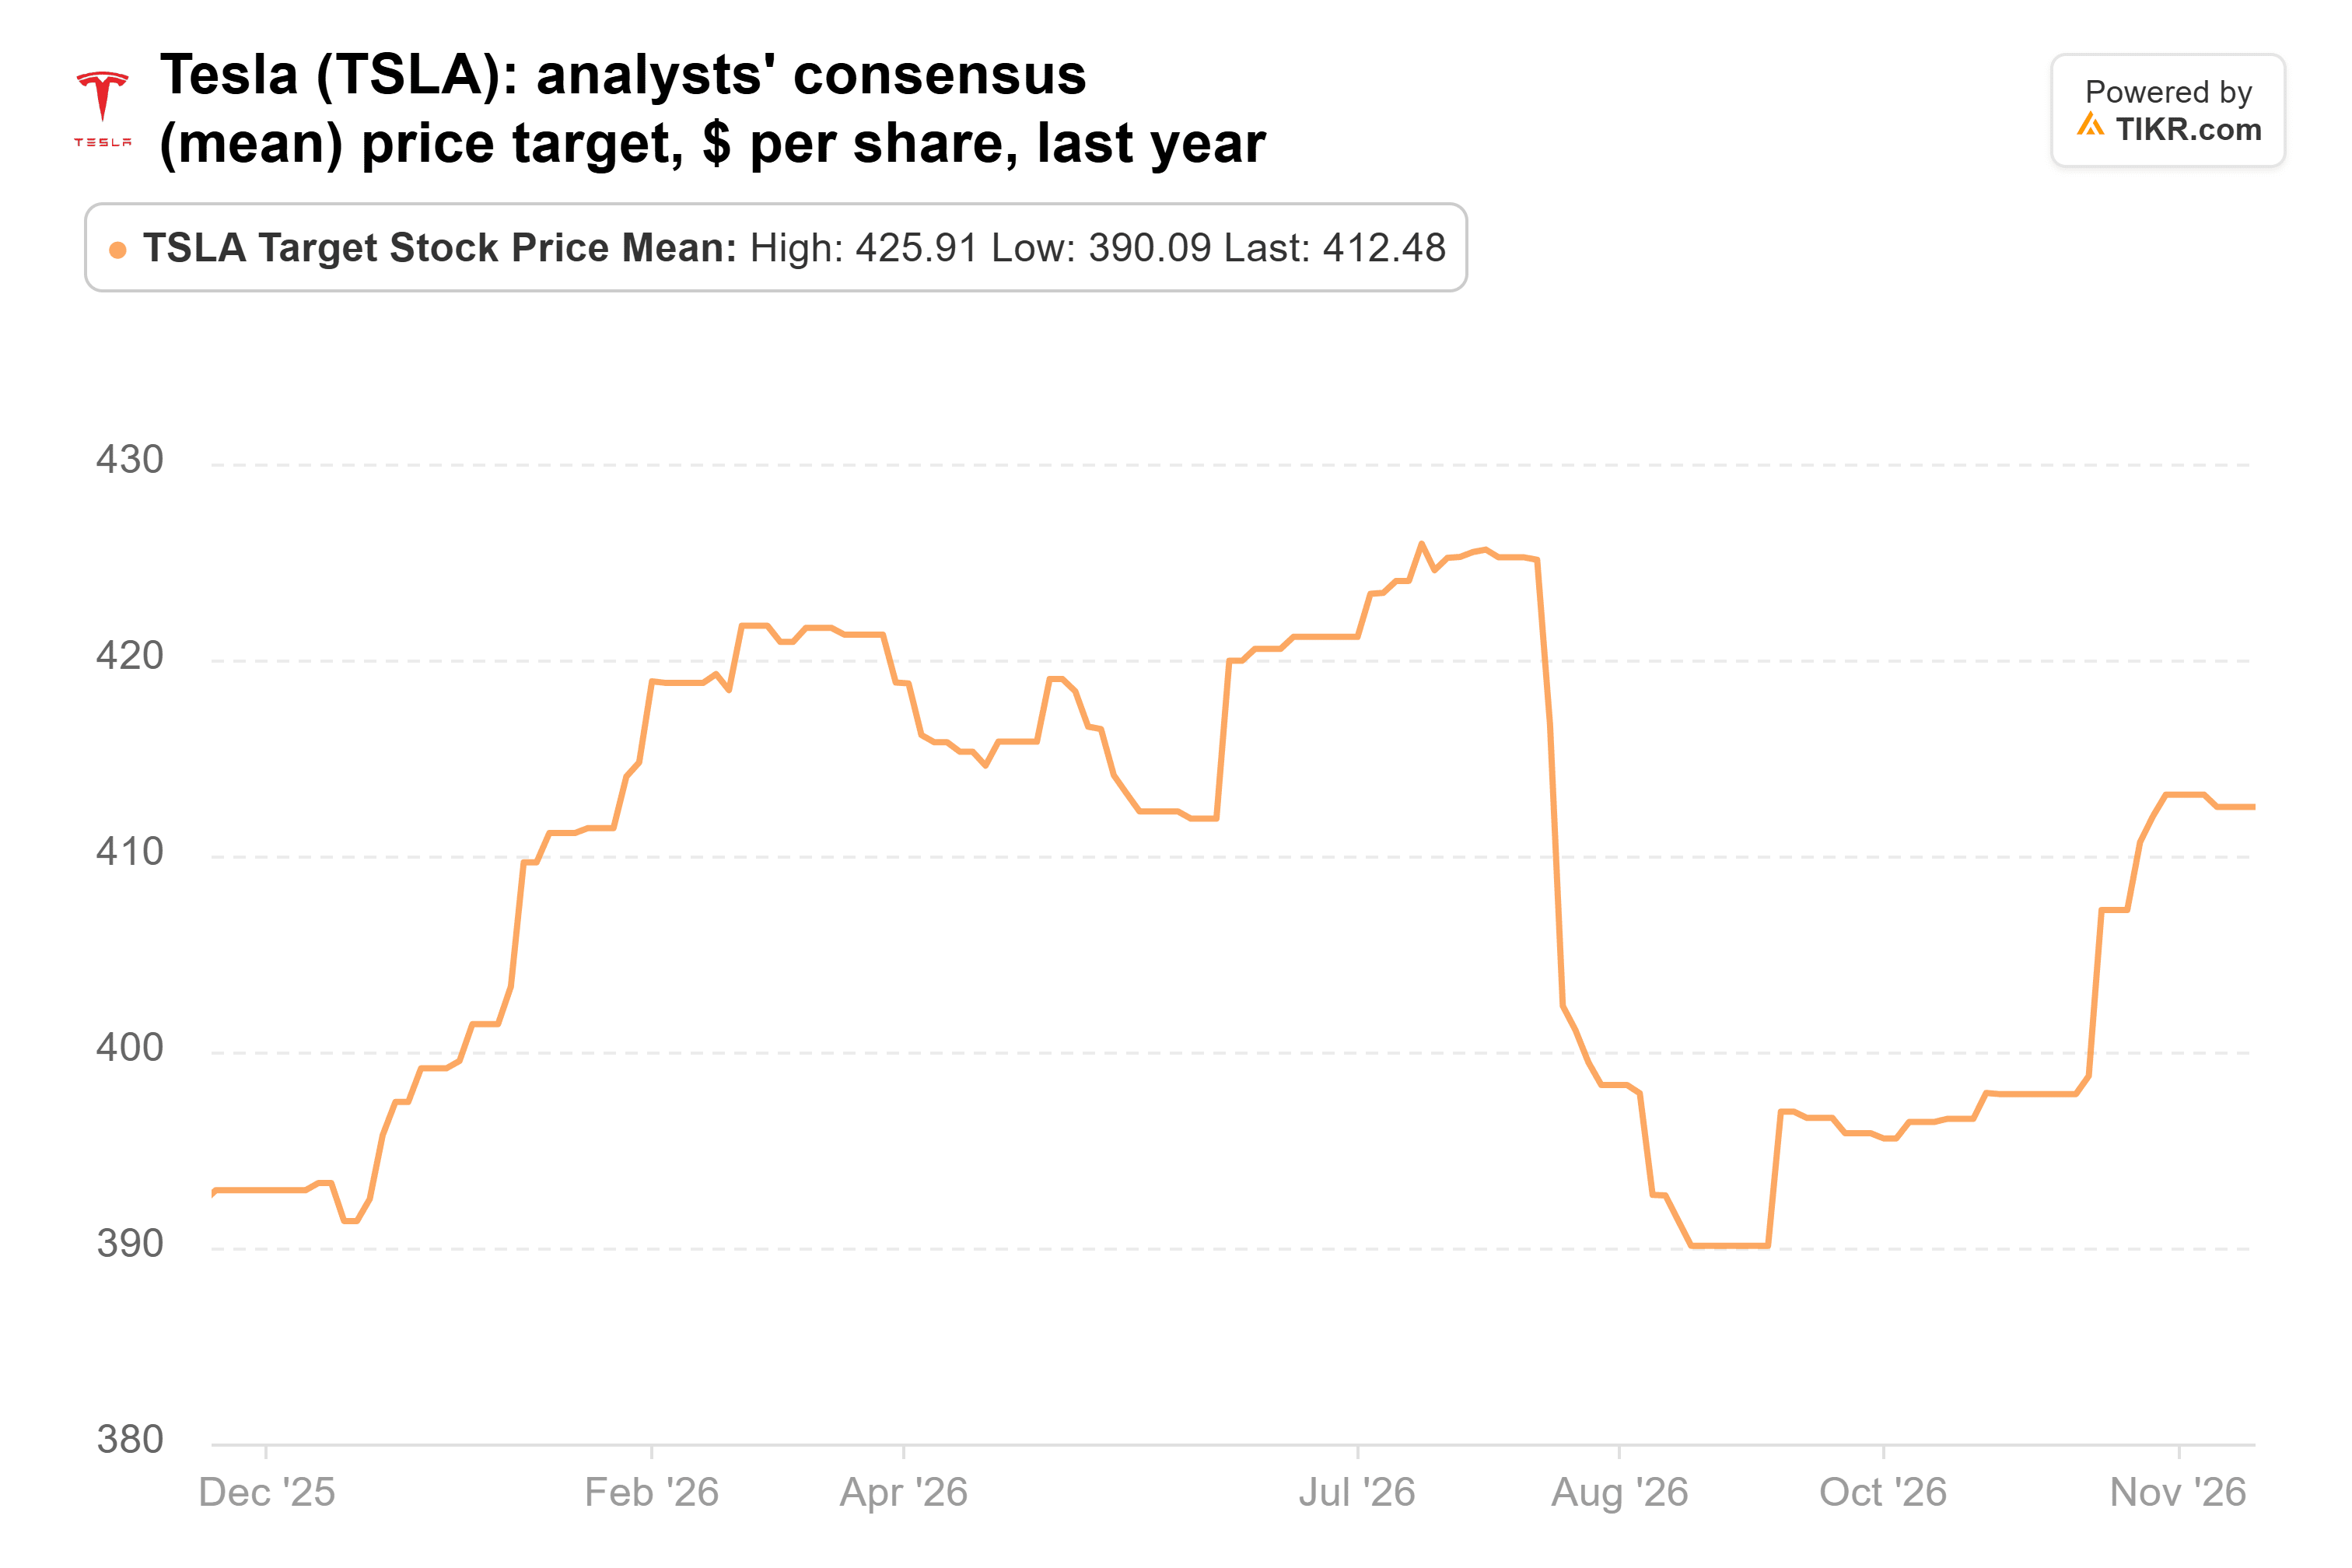
個々の目標価格は128.11ドルから600ドルまで幅があり、アナリスト間でテスラの価値についての見解は大きく分かれている。
数字が支持しているのは半導体メーカー
TSMCの予想PERは17倍で、TIKR上の5年平均の18倍を下回っており、アナリストの平均目標価格は現在の株価より62%高い。MSCIの予想PERは29倍で、上昇余地は8%である。テスラの予想PERは180倍で、5年平均の108倍を大きく上回り、上昇余地は7%である。
テスラは将来に最も期待を寄せる必要がある。アナリストは2028年の正規化EPSを3.30ドルと予想しているが、これは依然として2022年に記録した4.07ドルを下回っている。TSMCははるかに少ない期待で済む。同社は第4四半期の売上高を523億ドルから543億ドル、粗利益率を65%から67%と予想しており、第3四半期に記録した66.4%と同水準である。
ファンドに追随してTSMCへ
TSMCのリスクは、その投資規模にある。経営陣は2026年に設備投資として600億ドルから640億ドルを支出する見込みで、そのほとんどは2028年と2029年に稼働開始するキャパシティのためである。また、2つの顧客が2025年の売上高の36%を占めている。もしその前にAI関連支出が減速すれば、これらの新しい半導体工場は急速にコスト高となる。
それでも、もし今日、このファンドに追随してこれらのうち1銘柄だけを選ぶとしたら、それはTSMCだろう。MSCIの事業は好調だが、株価は既に上昇している。テスラの株価は、アナリストがまだ予想していない数年分の利益に依存している。TSMCは9月30日時点より21%割安であり、同社自身の数字には下落を説明するものは何もない。
次の試練は1月中旬、TSMCが第4四半期決算を発表し、2027年の見通しを示す時だ。第1四半期の粗利益率見通しが65%以上であれば、AI関連投資が依然として報われていることを示すだろう。まずは11月の売上高が、12月10日頃に発表される。同ファンドの次の13F報告書(12月31日で終了する四半期分)は、2月中旬に提出される予定だ。
では、TSMC株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、TSMCがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予測から始めることも、独自の事業見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご覧いただきありがとうございます。幸運な投資を!


