


主なポイント
- NetEaseの株価は第3四半期の売上高が予想を下回り9%下落、ゲーム収益は前四半期比8%減。
- 粗利益は前年同期比4.8%増加、NetEaseは収益分配コストの支払いを減らした。
- Bilibiliのモバイルゲーム収益も直近四半期で縮小、同社は11月24日に決算を発表予定。
- NetEaseは下落前、5年平均のフォワードP/Eを下回って取引されており、次の試金石は1月15日リリースのAnanta。
NetEase (NTES)の株価は、第3四半期の売上高が予想を下回ったため本日9%下落しました。ゲーム収益は第2四半期から8%減少しました。
売上高は278.5億元で、アナリストが予想していた295.1億元を下回りました。NetEaseは、減少の主な原因は自社ゲームの一部からの収益減であると説明しました。
これは、11月24日に決算を発表するBilibili (BILI)にとって疑問を投げかけます:前四半期、中国のゲーマーの支出は減少したのか? Bilibiliの第2四半期のモバイルゲーム収益は前年同期比14%減少しました。同社は、昨年のヒット作『三国:謀定天下』の好調との厳しい比較を理由に挙げています。両社とも、自社のヒット作の陳腐化を非難しています。また、ゲーム収益はBilibiliの収益の18%に過ぎず、NetEaseの82%と比較すると、ゲームへの依存度ははるかに低いです。
アナリストはより高い成長を期待していた
アナリストは、今期の調整後EPSが約6%成長し、2027年には17%成長すると予想していました:
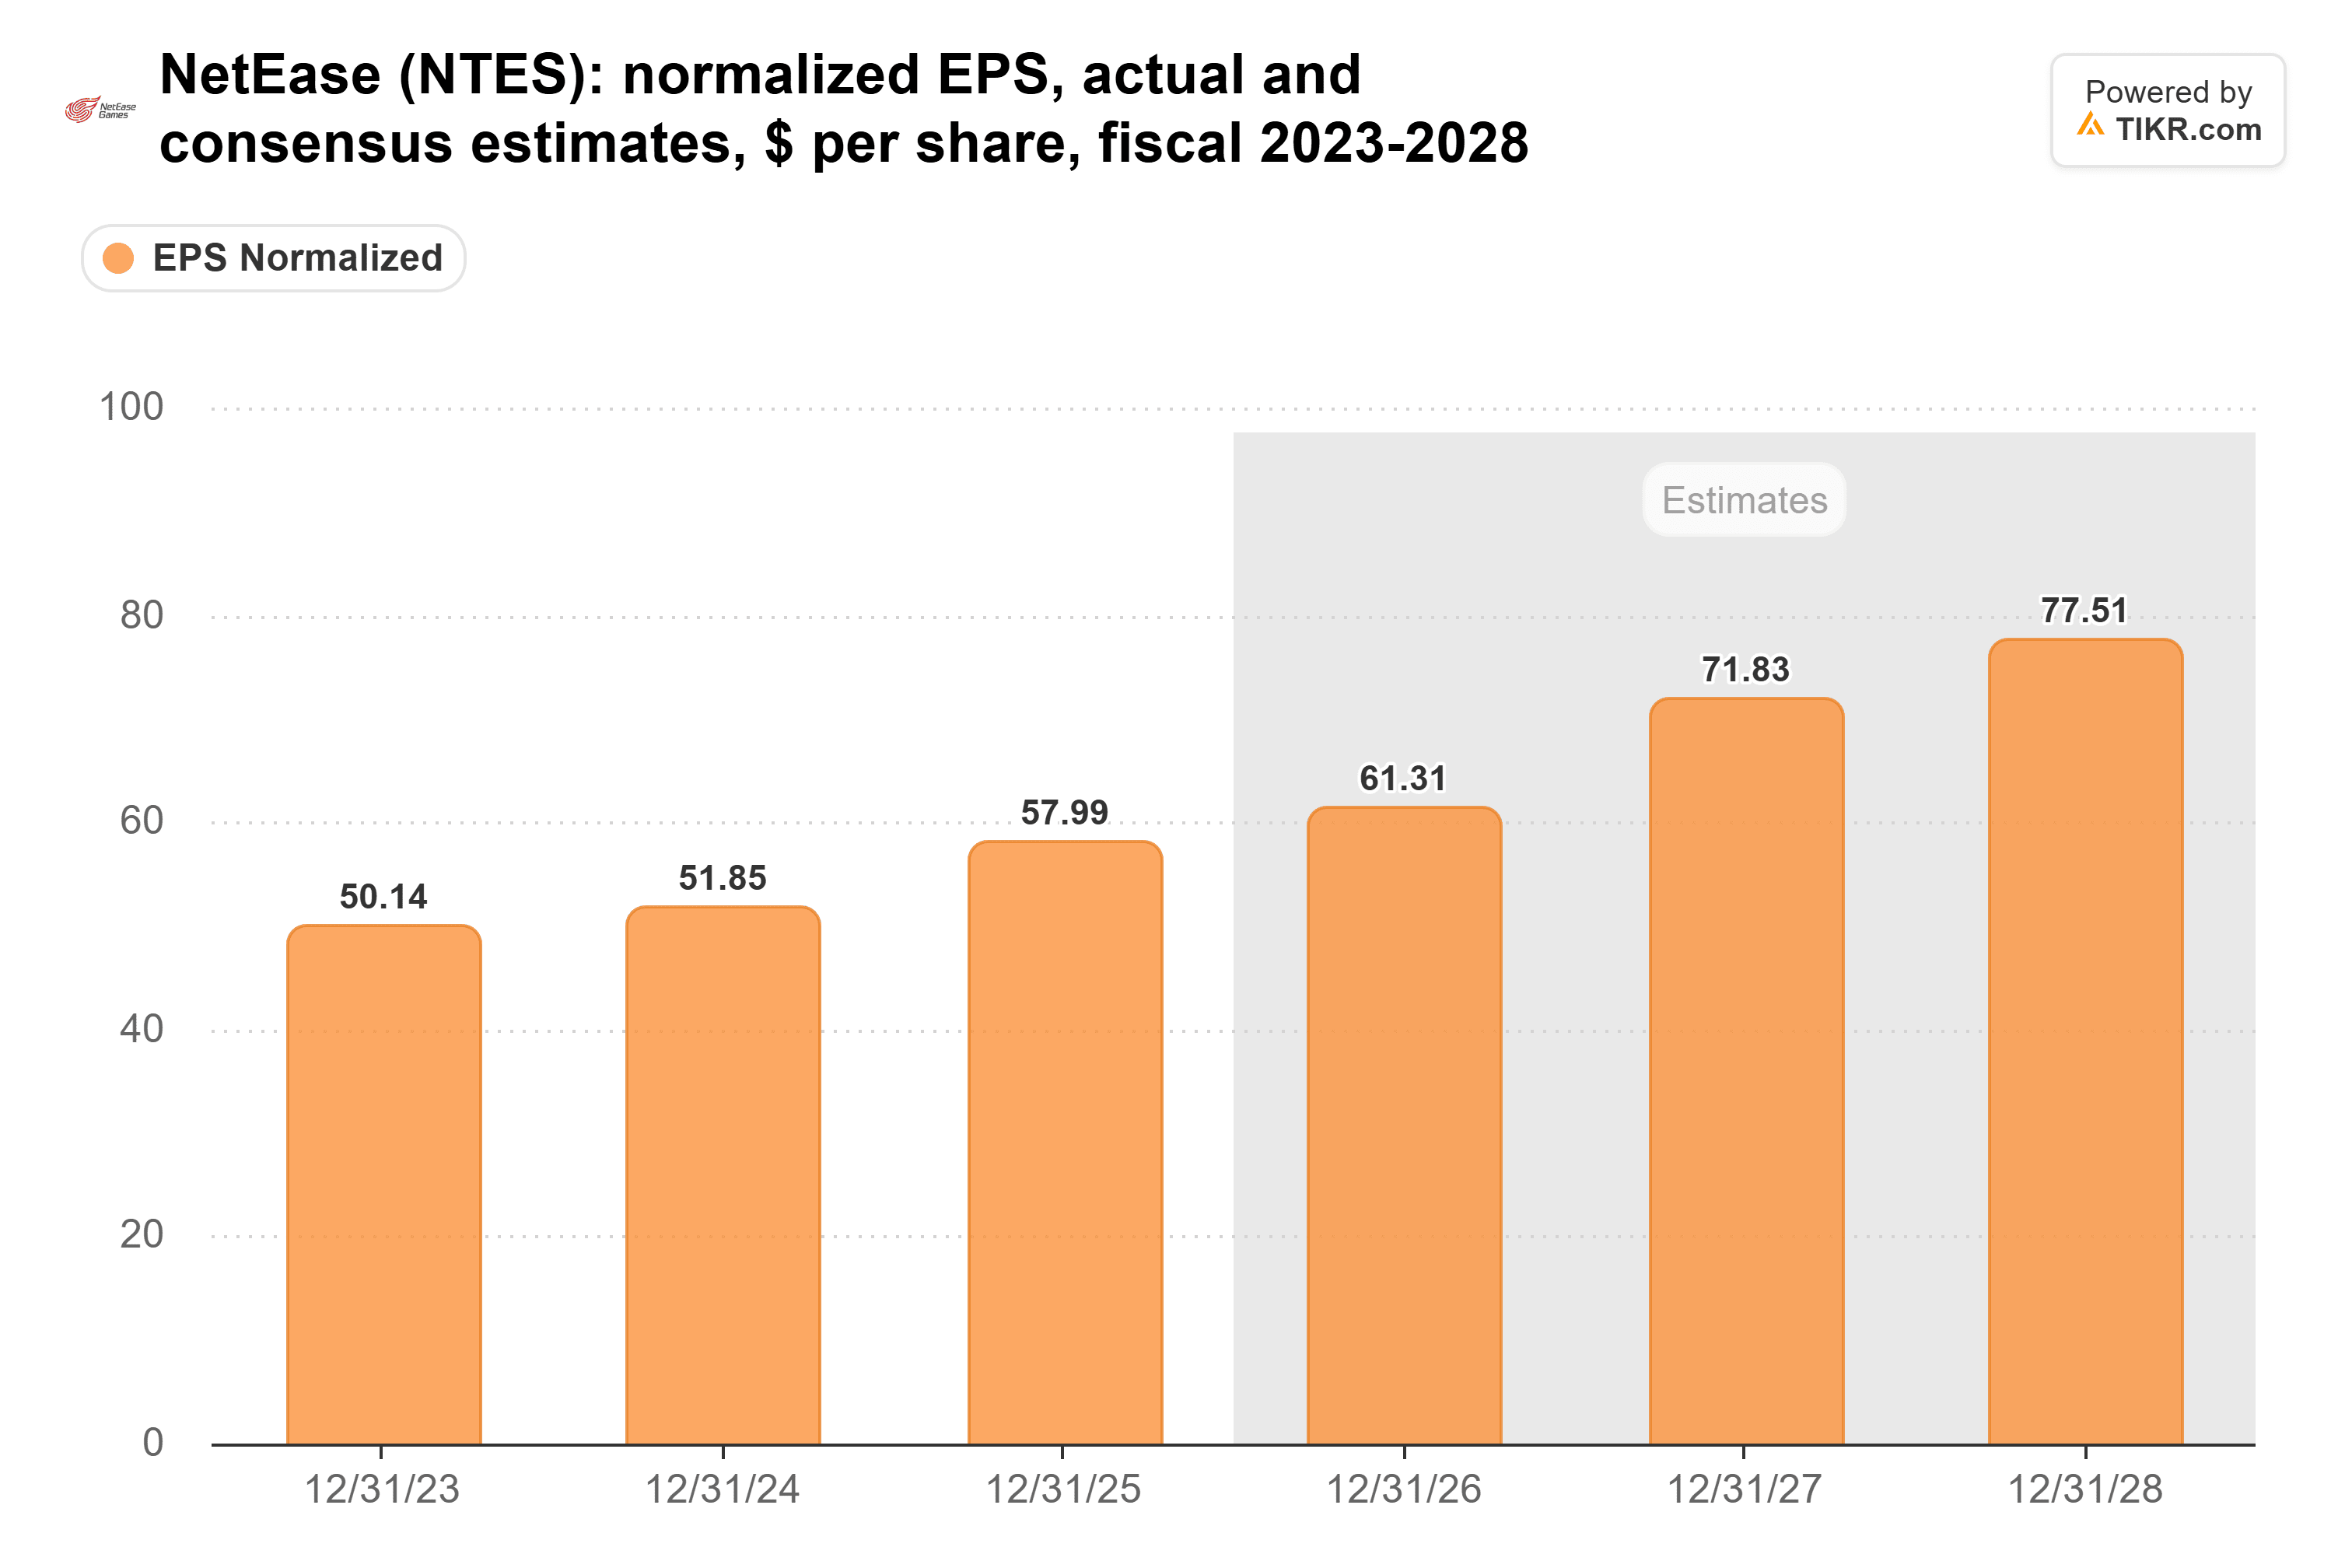
これらの予想は今四半期の前に出されたもので、今四半期の調整後1ADS当たり利益は前年同期の14.73元から14.21元に減少しました。今年の数値は下方修正されると予想します。
割安で、より収益性が向上
株価は前日終値時点でフォワードP/Eが12倍で、5年平均の15倍を下回っていました:
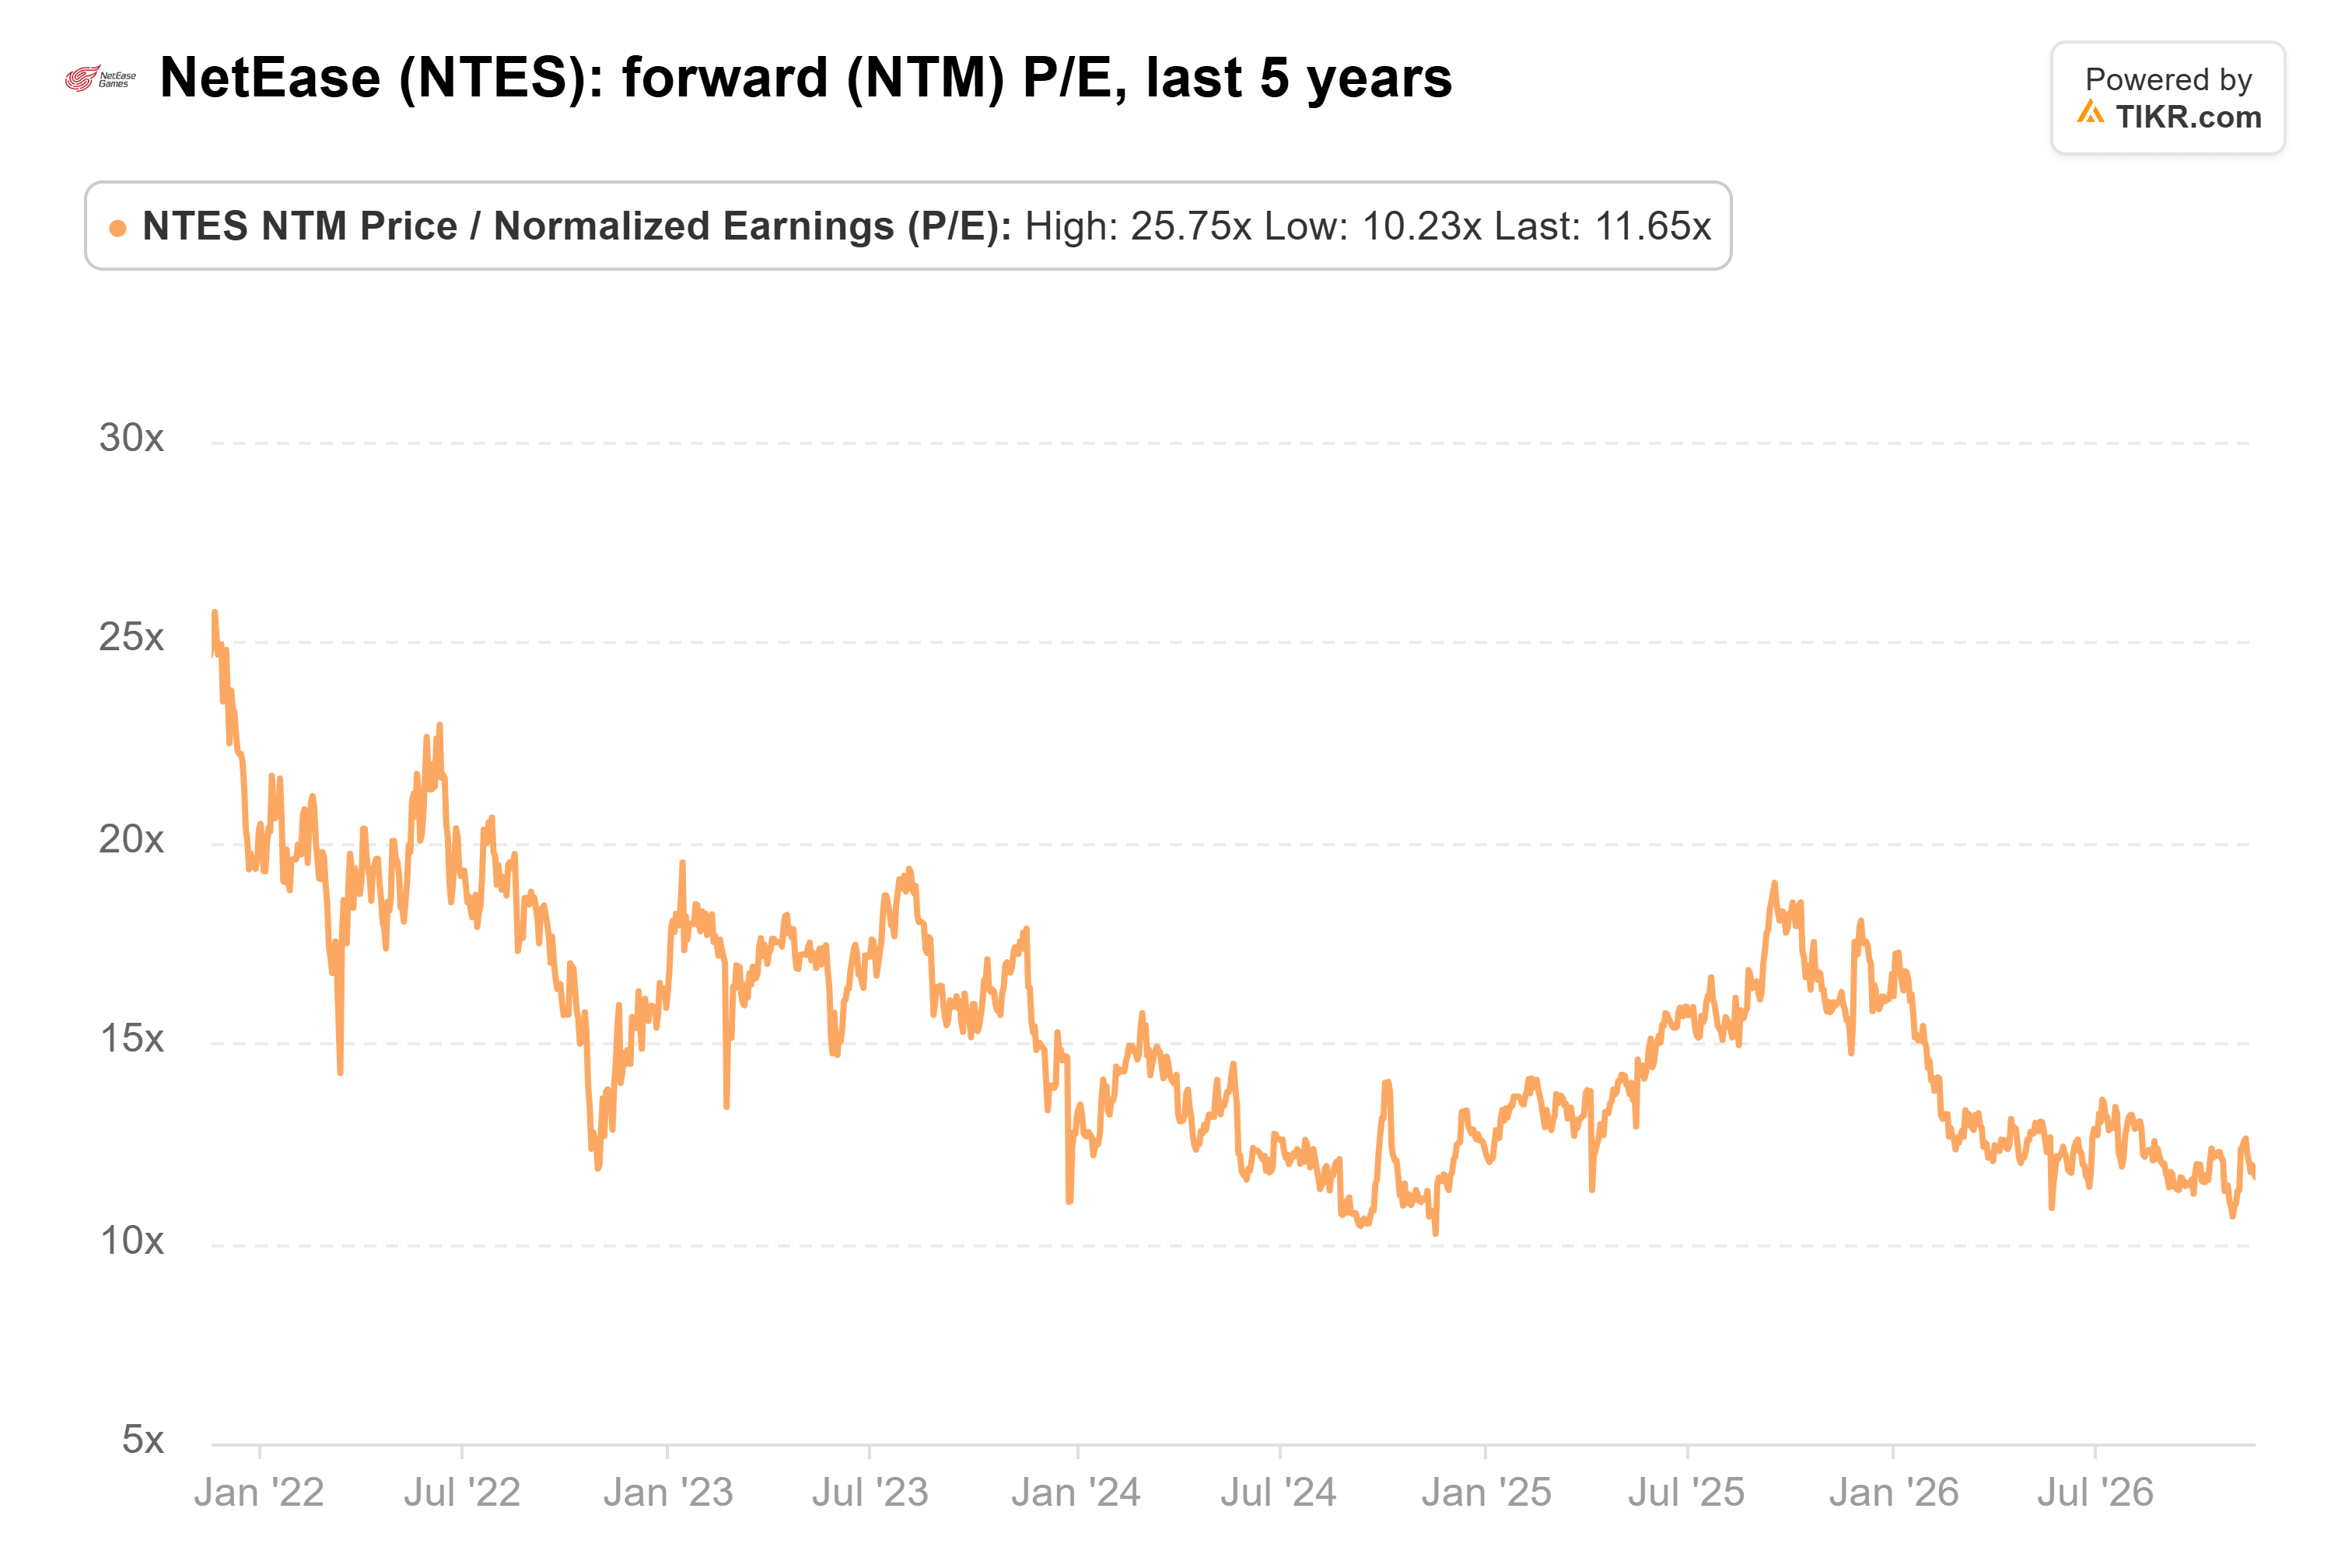
現在の価格では約10倍で、5年間の安値水準に近づいています。また、事業の収益性も向上しました:売上原価は収益分配コストの減少により前年同期比13%減少しました。
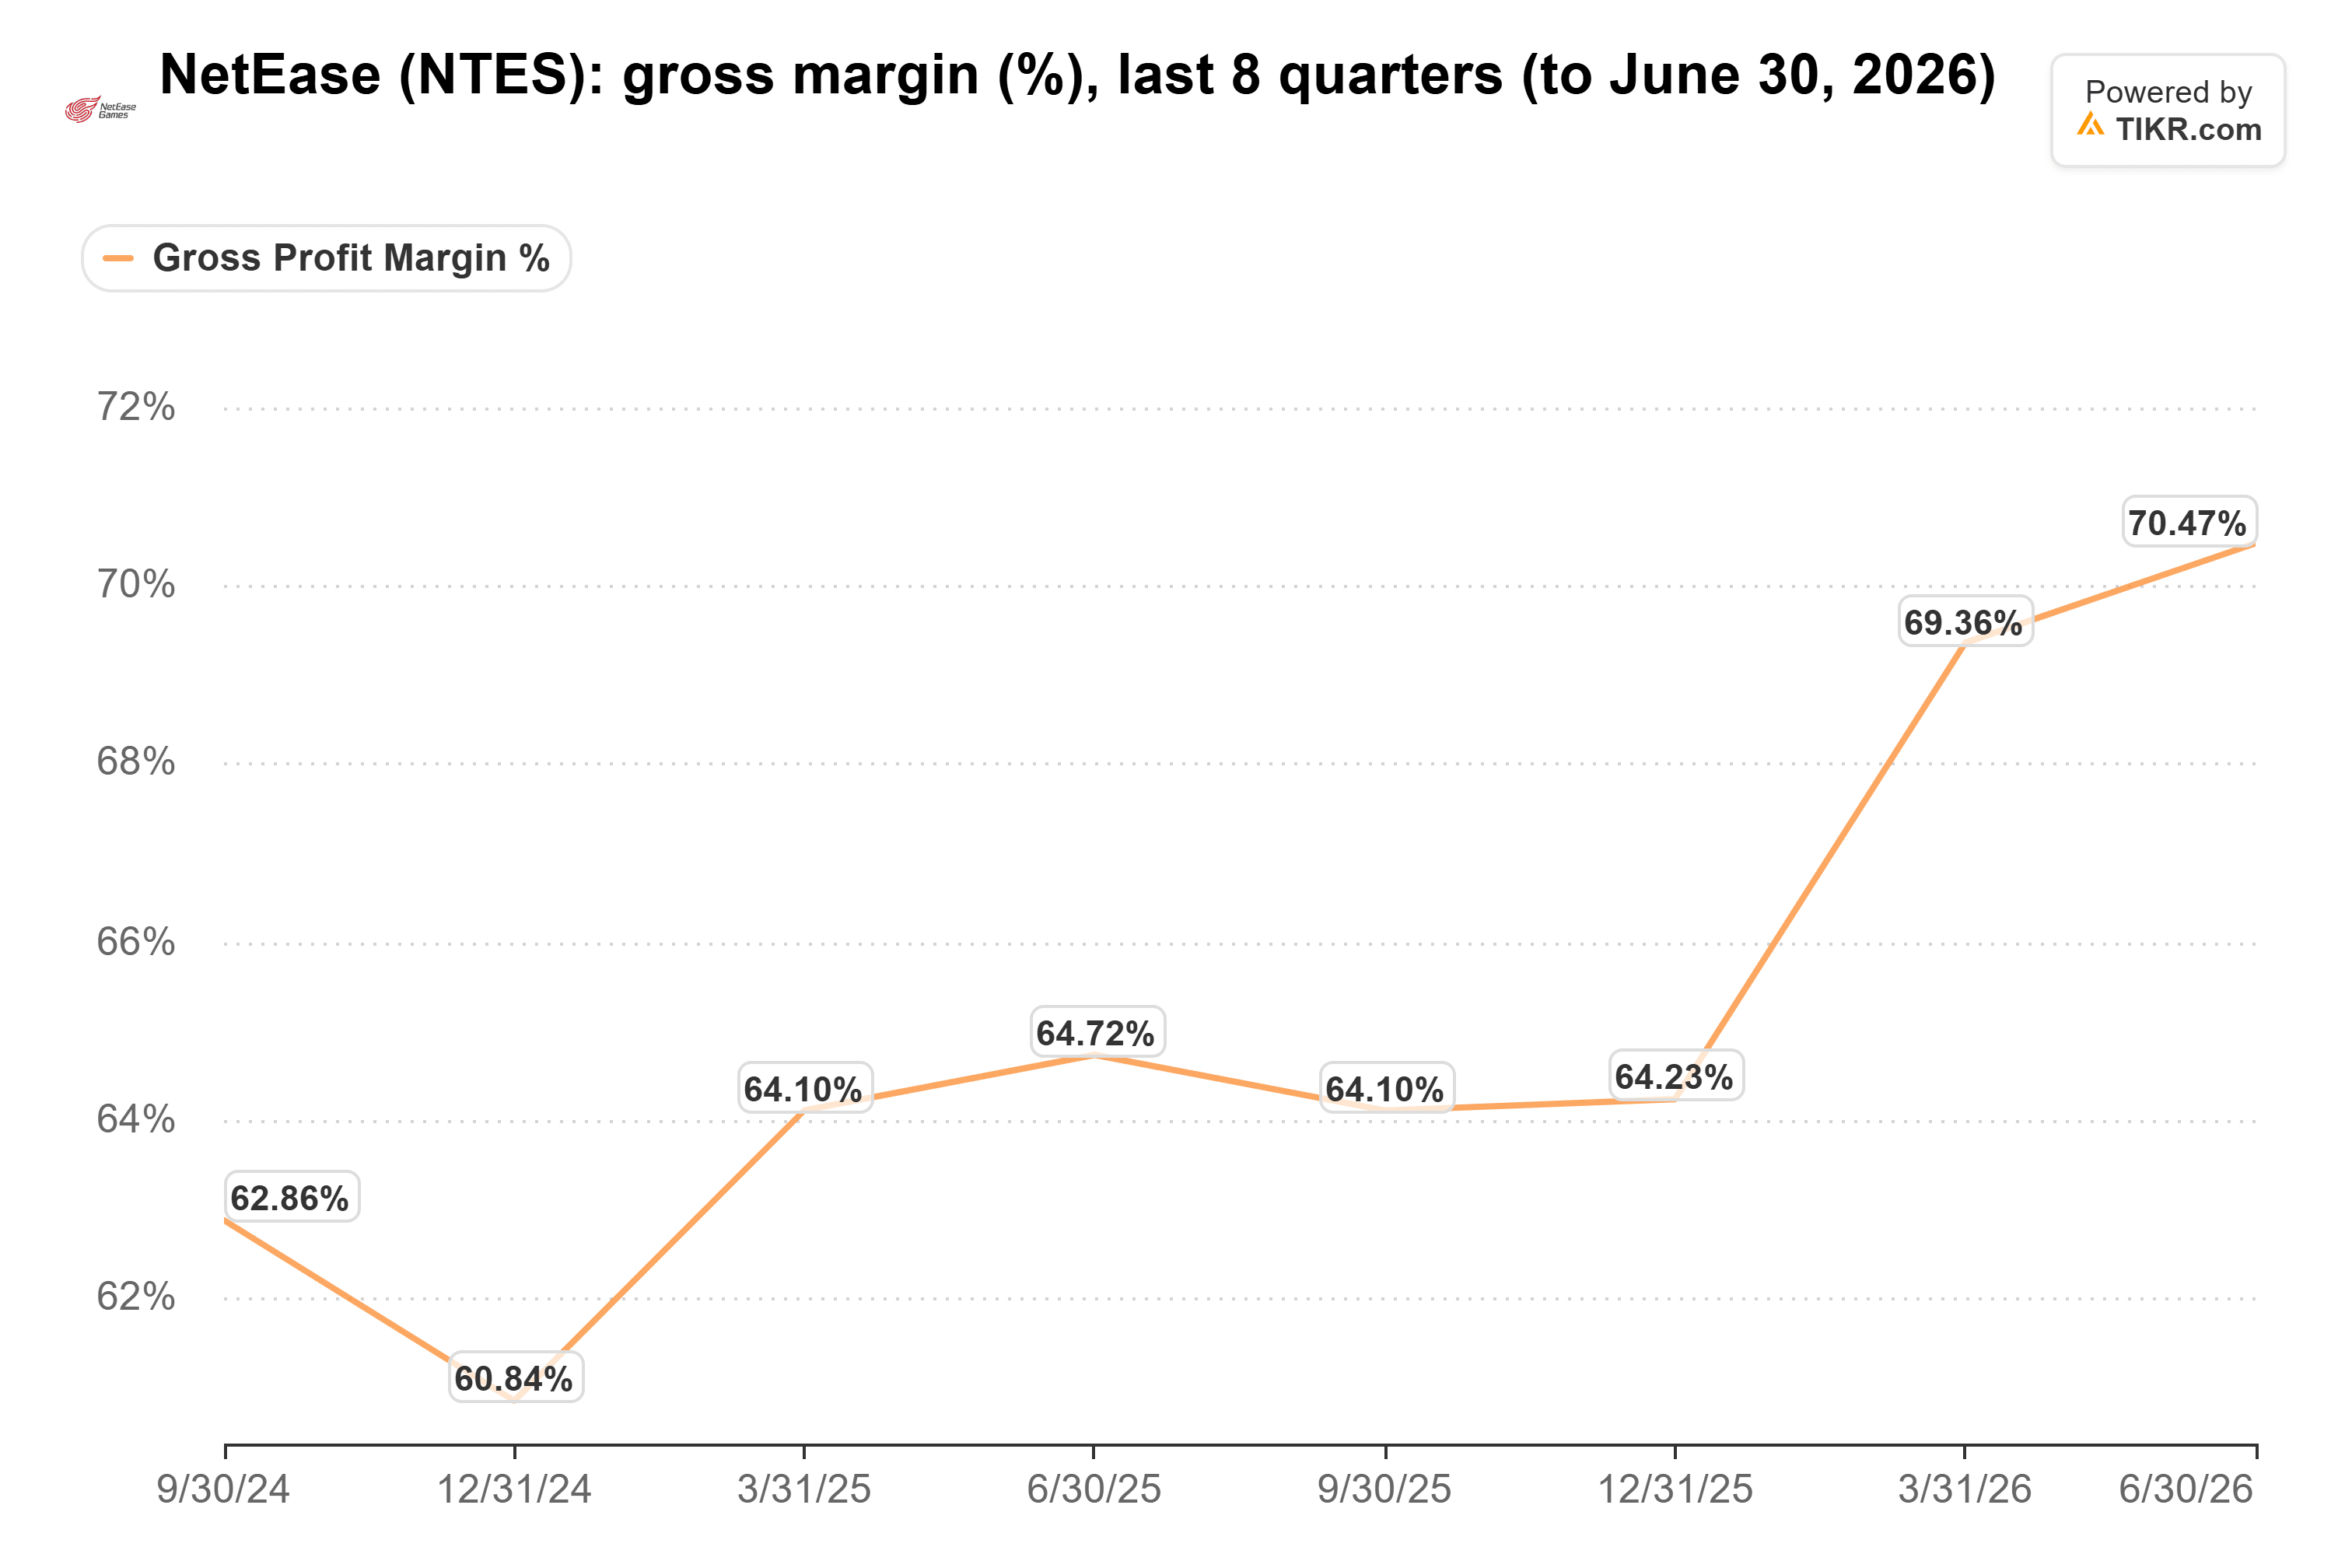
第3四半期の粗利益率は68.4%で、第2四半期の70.5%を下回ったものの、前年同期の64.1%からは上昇しました。また、NetEaseは9月末時点で1752億元(261億ドル)の純現金を保有しており、これは時価総額の3分の1以上に相当します。
TIKRはNetEaseについて33人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
NetEaseの買い、保有、売りの評価の内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。NetEaseのアナリスト評価を見る
次の試金石はAnanta
1月15日に全世界でリリースされるAnantaは、NetEaseが再びゲーム事業を成長させる次の本格的なチャンスです。
私の見解では、投資家はNetEaseを、ゲーム事業がピークに達したかのように評価しており、改善された利益率と現金を無視しています。フォワードP/Eが約10倍では、Anantaが大ヒットする必要はないと思います。もちろん、リリースが期待外れに終わり、来年初めの第4四半期決算で自社ゲームの収益が再び減少していることが示されれば、これらの予想はさらに下方修正される可能性があります。
では、NetEaseの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、NetEaseの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、事業に対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


