

主なポイント
- Hornbeck OffshoreのCEO、Todd Hornbeck氏は11月10日と11日に150万ドル相当の自社株を購入した。株価は9月の高値から48%下落している。
- その前日、彼は100万株超の売却計画を中止しており、この買いは強い自信の表明と言える。
- 同社株は第3四半期の業績予想未達と第4四半期の弱い見通しにより下落したが、Shellとの新たな5年契約により、19億ドルの受注残高が増加した。
- 株価は予想収益の約10倍で取引されており、彼の買いは数字的にも裏付けられる。ただし、アナリストのカバレッジは2名のみで、彼らの予想は2027年に低下している。
Hornbeck Offshore Services (HOS) は、上場企業として厳しいスタートを切った。同社株は、Helix Energy Solutionsとの全株式交換合併が完了した後の初取引日である9月2日に11.13ドル(日中)を記録したが、11月12日の終値は5.83ドルで、それ以降48%下落している。
同社の社長兼CEOであるTodd Hornbeck氏は、さらに買い増しを行った:11月12日に提出されたフォーム4によると、11月10日と11日に平均5.34ドルで280,866株、合計150万ドルを購入した。
一つの企業としての混乱した第1四半期
それ以降の悪材料のほとんどはタイミングに関するものだ。11月4日に発表された第3四半期決算は予想を下回った。四半期のうちHelixの業績が1ヶ月分しか含まれていないHornbeckは、1億1980万ドルの合併費用、株式報酬の前倒し計上、中止となった公募費用により、8570万ドルの純損失を計上した。MT Newswiresによれば、これらを除くと1株当たり利益は0.13ドルで、FactSetコンセンサスの0.20ドルを下回った。
見通しも弱含みだ:第4四半期の調整後EBITDAは9,000万~1億ドルと予想され、両社の業績が丸々1四半期分含まれた第3四半期の1億5500万ドルを下回る。CFOのPotter Adams氏は、この差の多くを、第3四半期の50日に対し223日間の規制上の乾ドック(drydock)による稼働停止日数に帰しており、この範囲は「9月の数字から年率換算すべきではない」と述べた。同社は、乾ドックが多くなる2027年について5億~5億5000万ドルと業績見通し(guidance)を示した。
一方で、Hornbeckは仕事を獲得し続けている。11月2日、同社はShell (SHEL) との米国メキシコ湾における5年間の統合サービス契約を2027年開始で発表した。Todd Hornbeck氏はこれを「Q型船舶における10年以上ぶりの5年契約」と評した。9月30日時点の受注残高は19億ドルだった。
Hornbeck Offshore Servicesのアナリスト評価を見る(無料):
Hornbeck Offshore Servicesの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。Hornbeck Offshore Servicesのアナリスト評価を見る
わずかな追加だが、強いシグナル
この買いにより、彼の保有株数は5,950,514株となり、以前の保有数より5%増加し、11月12日の終値5.83ドルで約3,500万ドルの価値となる。これは控えめな追加だ。しかし、彼はその前日にさらに示唆に富む行動をとっている:11月9日、彼は9月1日に設定した1,170,405株を売却する10b5-1計画を中止した(この計画では1株も売却されていない)。インサイダーの買いを追跡する投資家にとって、売却を中止して代わりに買うことは、フォーム4が発する限りではほぼ明確なシグナルと言える。
数字は5.34ドルでの買いを支持するか?
アナリストによるHornbeckの正常化利益の予想平均値は、今年度は1株当たり0.72ドルで、2027年には0.54ドル、2028年には0.53ドルに低下している:
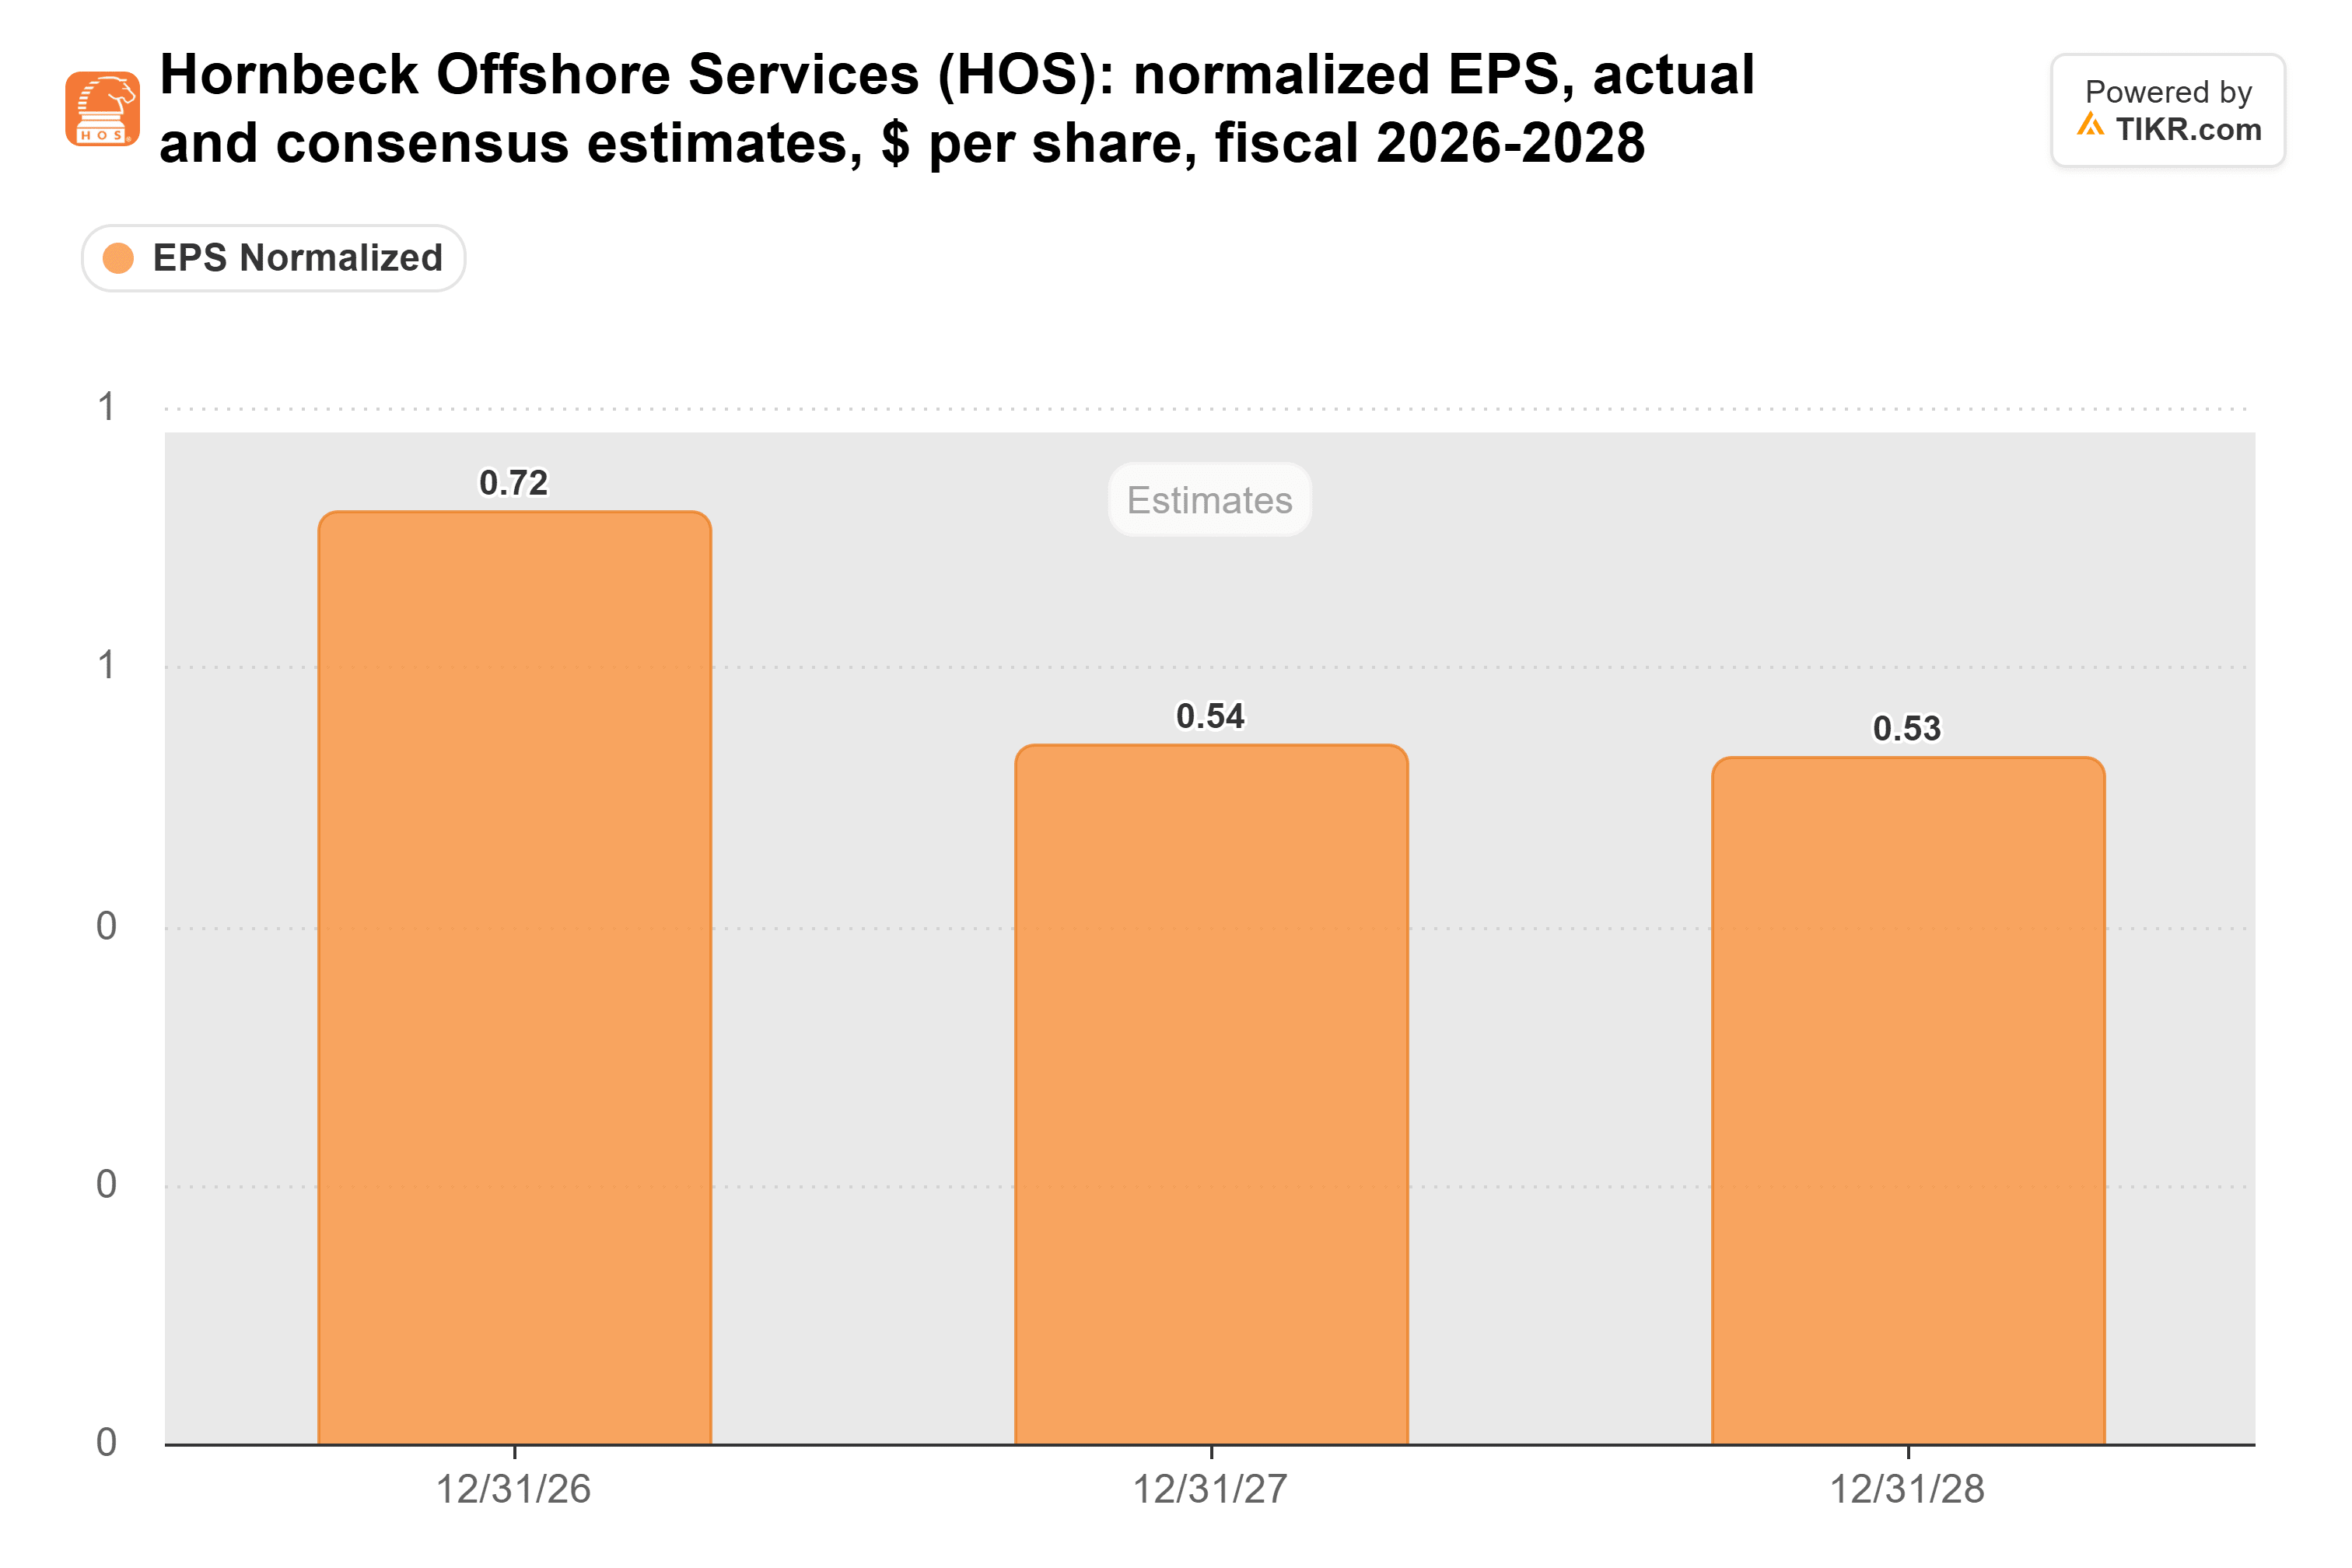
2026年度の平均値は、2つの予想の間の大きな隔たり(Yahoo Financeの集計では1株当たり0.28ドルから1.16ドル)を隠しており、2027年の数字の方が安定している。その低下は、経営陣が示した乾ドックが多くなる年と一致している。
これらの予想に基づくと、株価は予想収益の11倍で取引されており、9月の上場以降の平均12倍を下回っている:
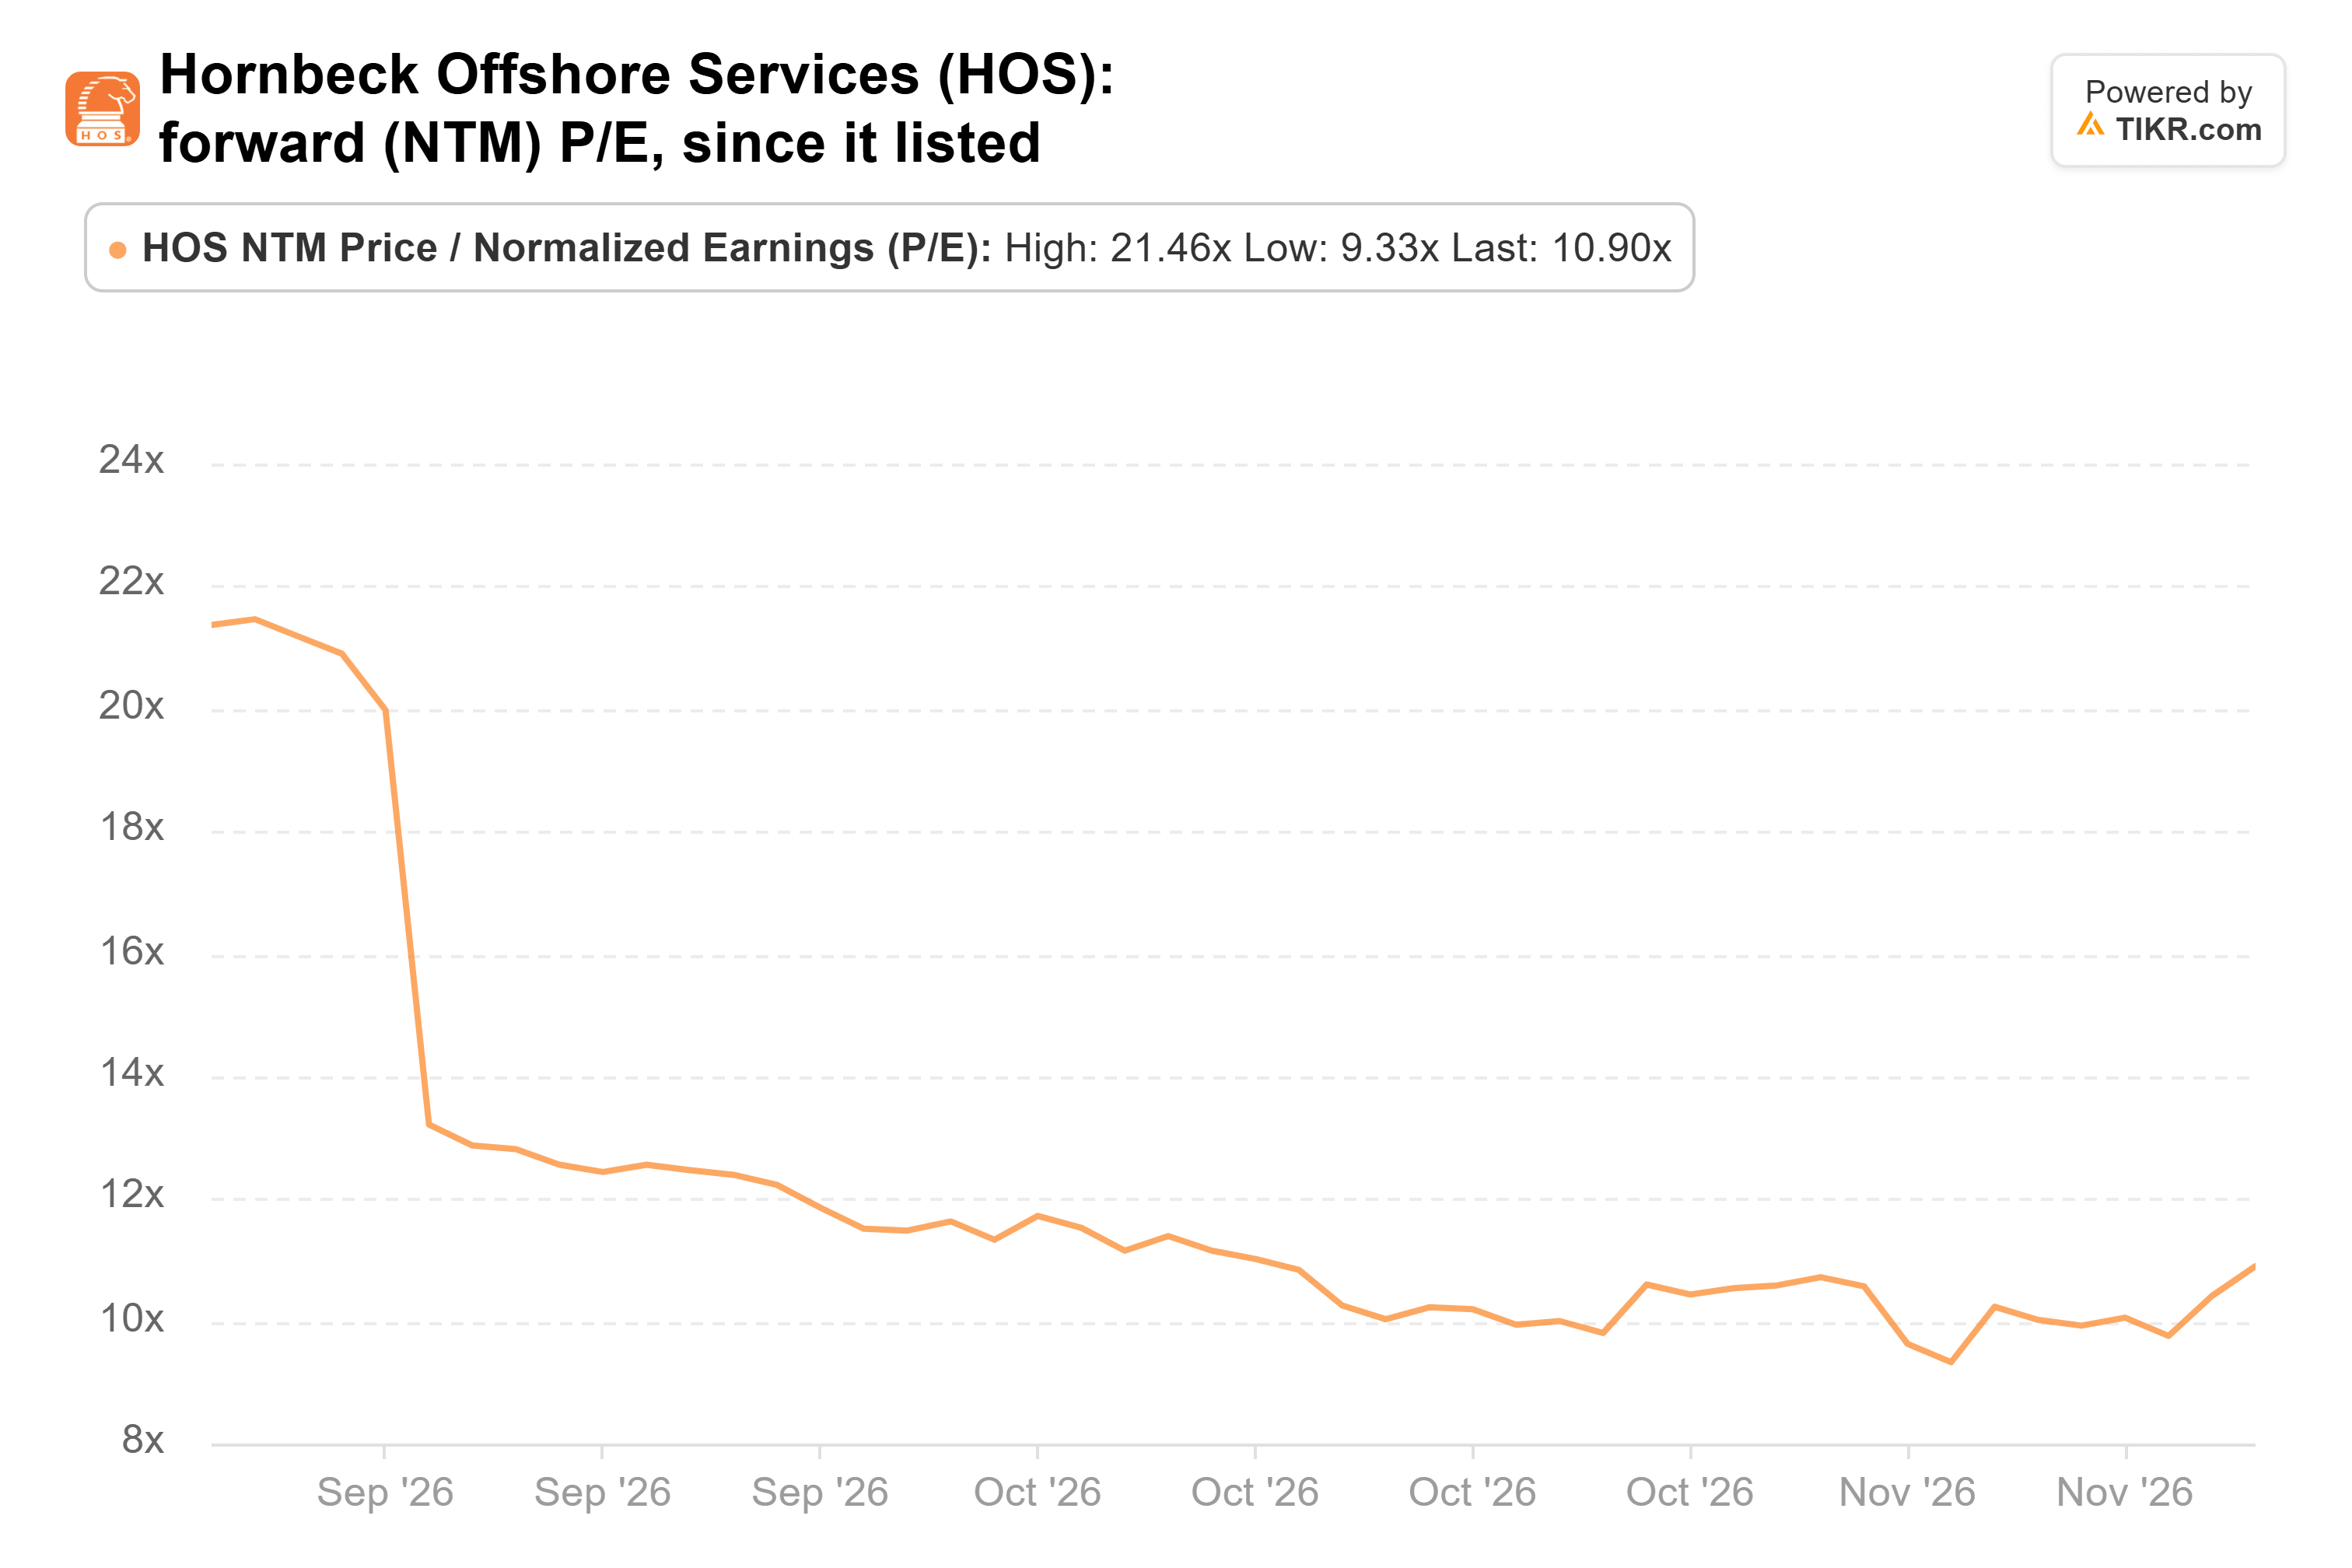
彼の買値5.34ドルは約10倍に相当し、11月3日に株価が記録した9.3倍という安値に近い。アナリストの目標株価は12ドルと14ドルで、コンセンサスは13ドルとなり、11月12日の終値の2倍以上だが、このコンセンサスは第3四半期の予想未達前の9月以降動いていない。
リスクは統合にある:同社は3年以内に少なくとも年間7,500万ドルの収益とコストのシナジー効果を期待しており、Adams氏はメキシコ湾の活動は「抑制されたまま」と述べている。
結論:数字はTodd Hornbeck氏の買いを支持している。純負債2億5900万ドルは、過去12ヶ月間の両社の調整後EBITDA 5億3600万ドルの約半分であり、同社が乾ドック期間を乗り切る余地を与えている。とはいえ、一人のインサイダーの買いは単なるシグナルに過ぎない。次の真の検証は、2月に予定されている第4四半期決算報告である。
では、Hornbeck Offshoreの株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Hornbeck Offshoreがどの程度の価値になるかを確認できます。ウォール街のコンセンサス予想から始めることも、自分のビジネス見通しを反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!








