

主なポイント
- 現在の株価では、約2,703株のアルトリア(約210,600ドル相当)で月1,000ドルの配当が得られます。フィリップモリスインターナショナルでは約1,875株(約368,700ドル相当)が必要です。
- アルトリアの5.7%の利回りにより、退職者は同じ収入をフィリップモリスの3.3%よりも約158,100ドル少ない元手で得られます。
- 両社の配当のうち、カバー率が低いのはアルトリアで、9月30日までの12か月間のフリーキャッシュフローの78%を使用しています。フィリップモリスは68%です。
- フィリップモリスの事業はより速く成長していますが、アルトリアの安定した配当と低いコストは、退職者にとってより良い取引となる配当をもたらします。
もし1銘柄で月1,000ドルの配当を得たいなら、市場で最も有名な2つのインカム銘柄は、まったく異なる価格でその目標に到達させてくれます。
月1,000ドル、つまり年12,000ドルの配当を単一のタバコ株から得たいと考える仮想的な退職者を例に取りましょう。アルトリア・グループ (MO) では約2,703株(5.7%の利回りで約210,600ドル相当)が必要です。フィリップモリスインターナショナル (PM) では約1,875株(3.3%の利回りで約368,700ドル相当)が必要です。
つまり、アルトリアなら同じ収入を約158,100ドル少ない元手で得られます。本当の問題は、退職者がどちらの配当を当てにできるかです。
| 銘柄 | 1株あたり年間配当額 | 必要株数 | 必要投資額 | 利回り | 月間配当収入 | キャッシュ配当性向 (TTM、9月30日時点) |
|---|---|---|---|---|---|---|
| Altria Group (MO) | $4.44 | 2,703 | $210,618 | 5.7% | $1,000 | 78% |
| Philip Morris International (PM) | $6.40 | 1,875 | $368,738 | 3.3% | $1,000 | 68% |
出典: TIKRおよび各社データ、現在の株価に基づく。
退職者に6%以上の利回りを提供する、安全な配当株6選
現在、年6%以上の配当を支払う銘柄は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは確信するに至りました。
これら6銘柄は、私たちの新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
アルトリア:ほとんど成長しない事業から多額の配当を支払う
アルトリアの第3四半期の純売上高は前年同期比でわずか1.0%増の61億ドルでした。出荷される紙巻きたばこの本数は減少し、コペンハーゲンとスコールはニコチンポーチへのユーザー流出が続いています。それでも利益はわずかながら増加しており、調整後EPSは4.8%増の1.52ドルとなりました。また、10月29日、経営陣は2025年度通期の業績見通しを2025年度の5.42ドルから4.5%~6.0%増の5.66~5.74ドルに上方修正しました。
この一部は、経済的圧迫を感じているマルボロ喫煙者を維持していることに起因します。第3四半期決算説明会で、サルバトーレ・マンクーソCEOは、マルボロのカウボーイカットについて「そのフランチャイズ内で価格に敏感な喫煙者を維持するために、適正な価格でプレミアムなマルボロオプションを提供している」と述べました。ポーチ製品はより難しい部分です。On!の出荷量は四半期で13.3%増加しましたが、アルトリアの口用たばこ部門の調整後営業利益は3.7%減の4億4300万ドルでした。
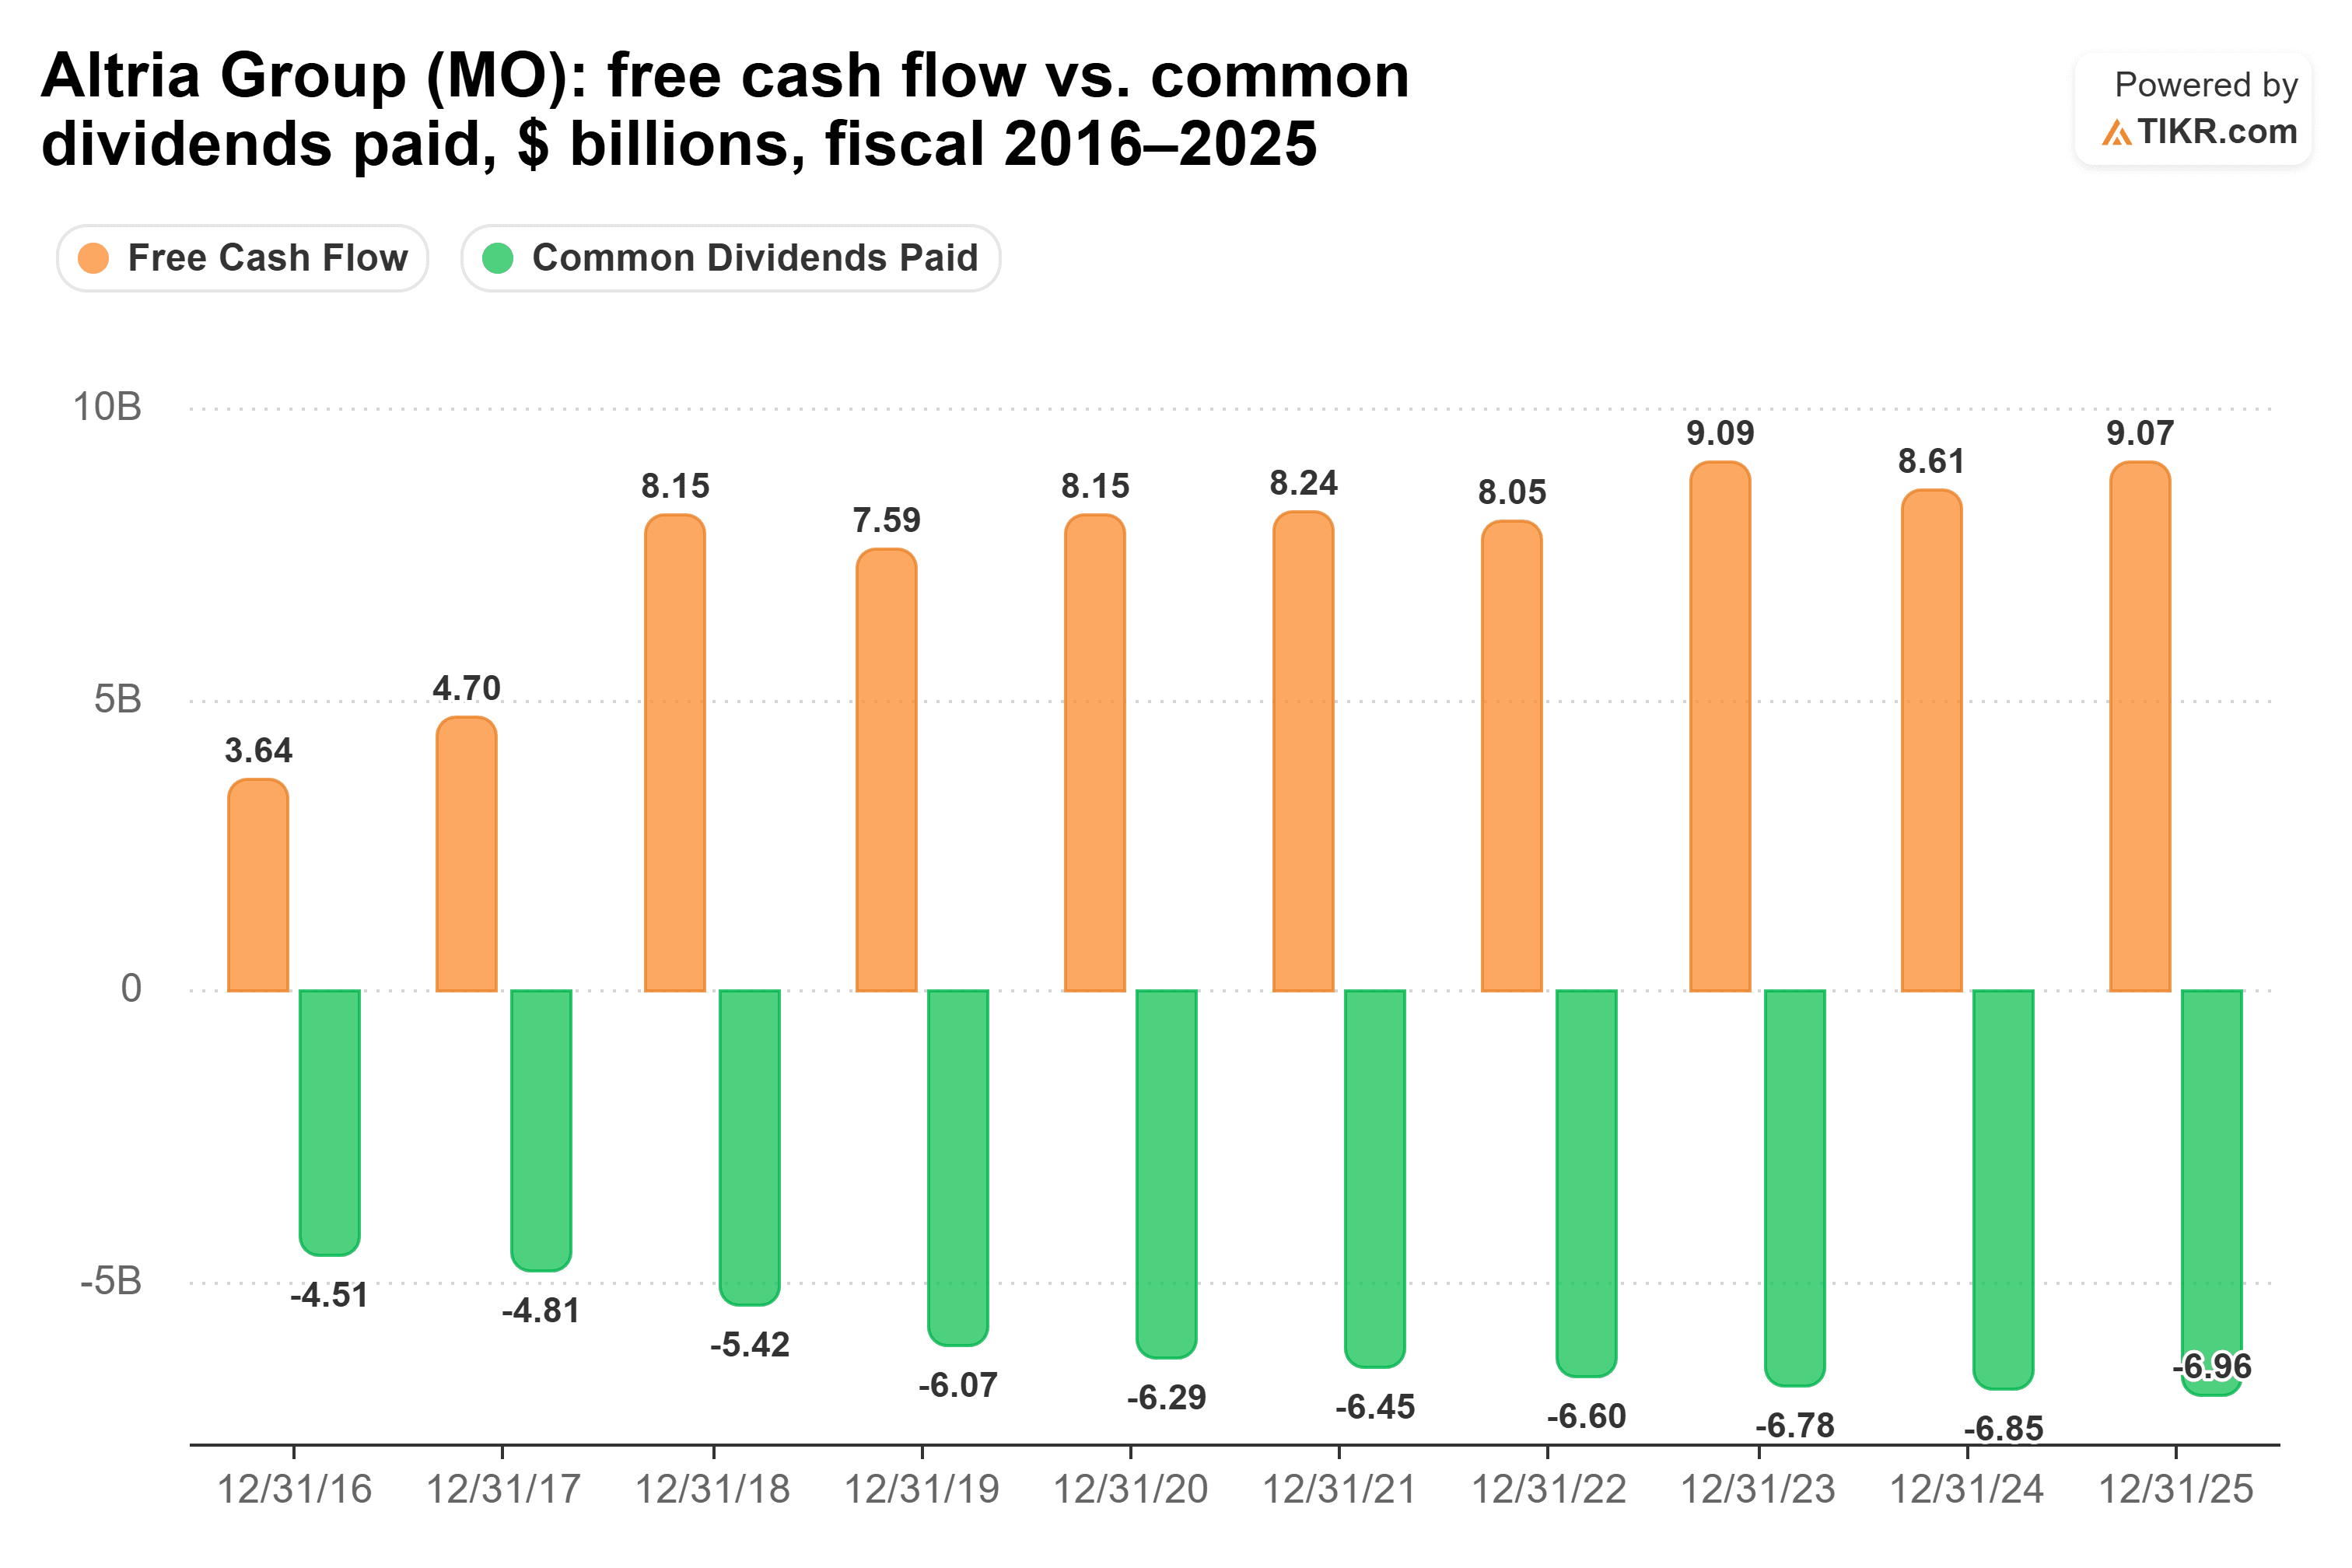
8月、取締役会は四半期配当を4.7%増の1株あたり1.11ドルに引き上げました。これはアルトリアにとって57年間で61回目の増配であり、2028年まで毎年中一桁の配当成長を目指すという同社の目標に合致しています。9月30日までの12か月間では、配当はフリーキャッシュフローの78%を消費しており、配当性向は2021年度以降の各会計年度で75%から82%の間を維持しています。フリーキャッシュフローは2016年度と2017年度に不足した後、2018年度以降毎年配当をカバーしています。
フィリップモリス:成長に対してプレミアムを支払う
フィリップモリスの配当を得るコストははるかに高く、その対価として得られるのは依然として成長している事業です。第3四半期の純売上高は前年同期比5.5%増(有機ベースで7.1%増)の114億ドル、調整後EPSは5.4%増の2.36ドルでした。IQOS、ZYN、VEEVなどの無煙製品は四半期の純売上高の40%以上を占めました。
しかし、その成長にはコストがかかります。10月21日の決算発表で、フィリップモリスは通貨影響を反映して2025年度通期の調整後EPS見通しを8.29~8.44ドル(9.9%~11.9%増)に更新しました。経営陣はまた、エネルギーコストの上昇、地政学的緊張、米国でのZYNへの投資拡大を指摘しました。ZYNのラインナップ拡大に向けて投資を続けるため、第4四半期の米国セグメントの調整後営業利益はゼロ付近、またはわずかにマイナスになると見込んでいます。
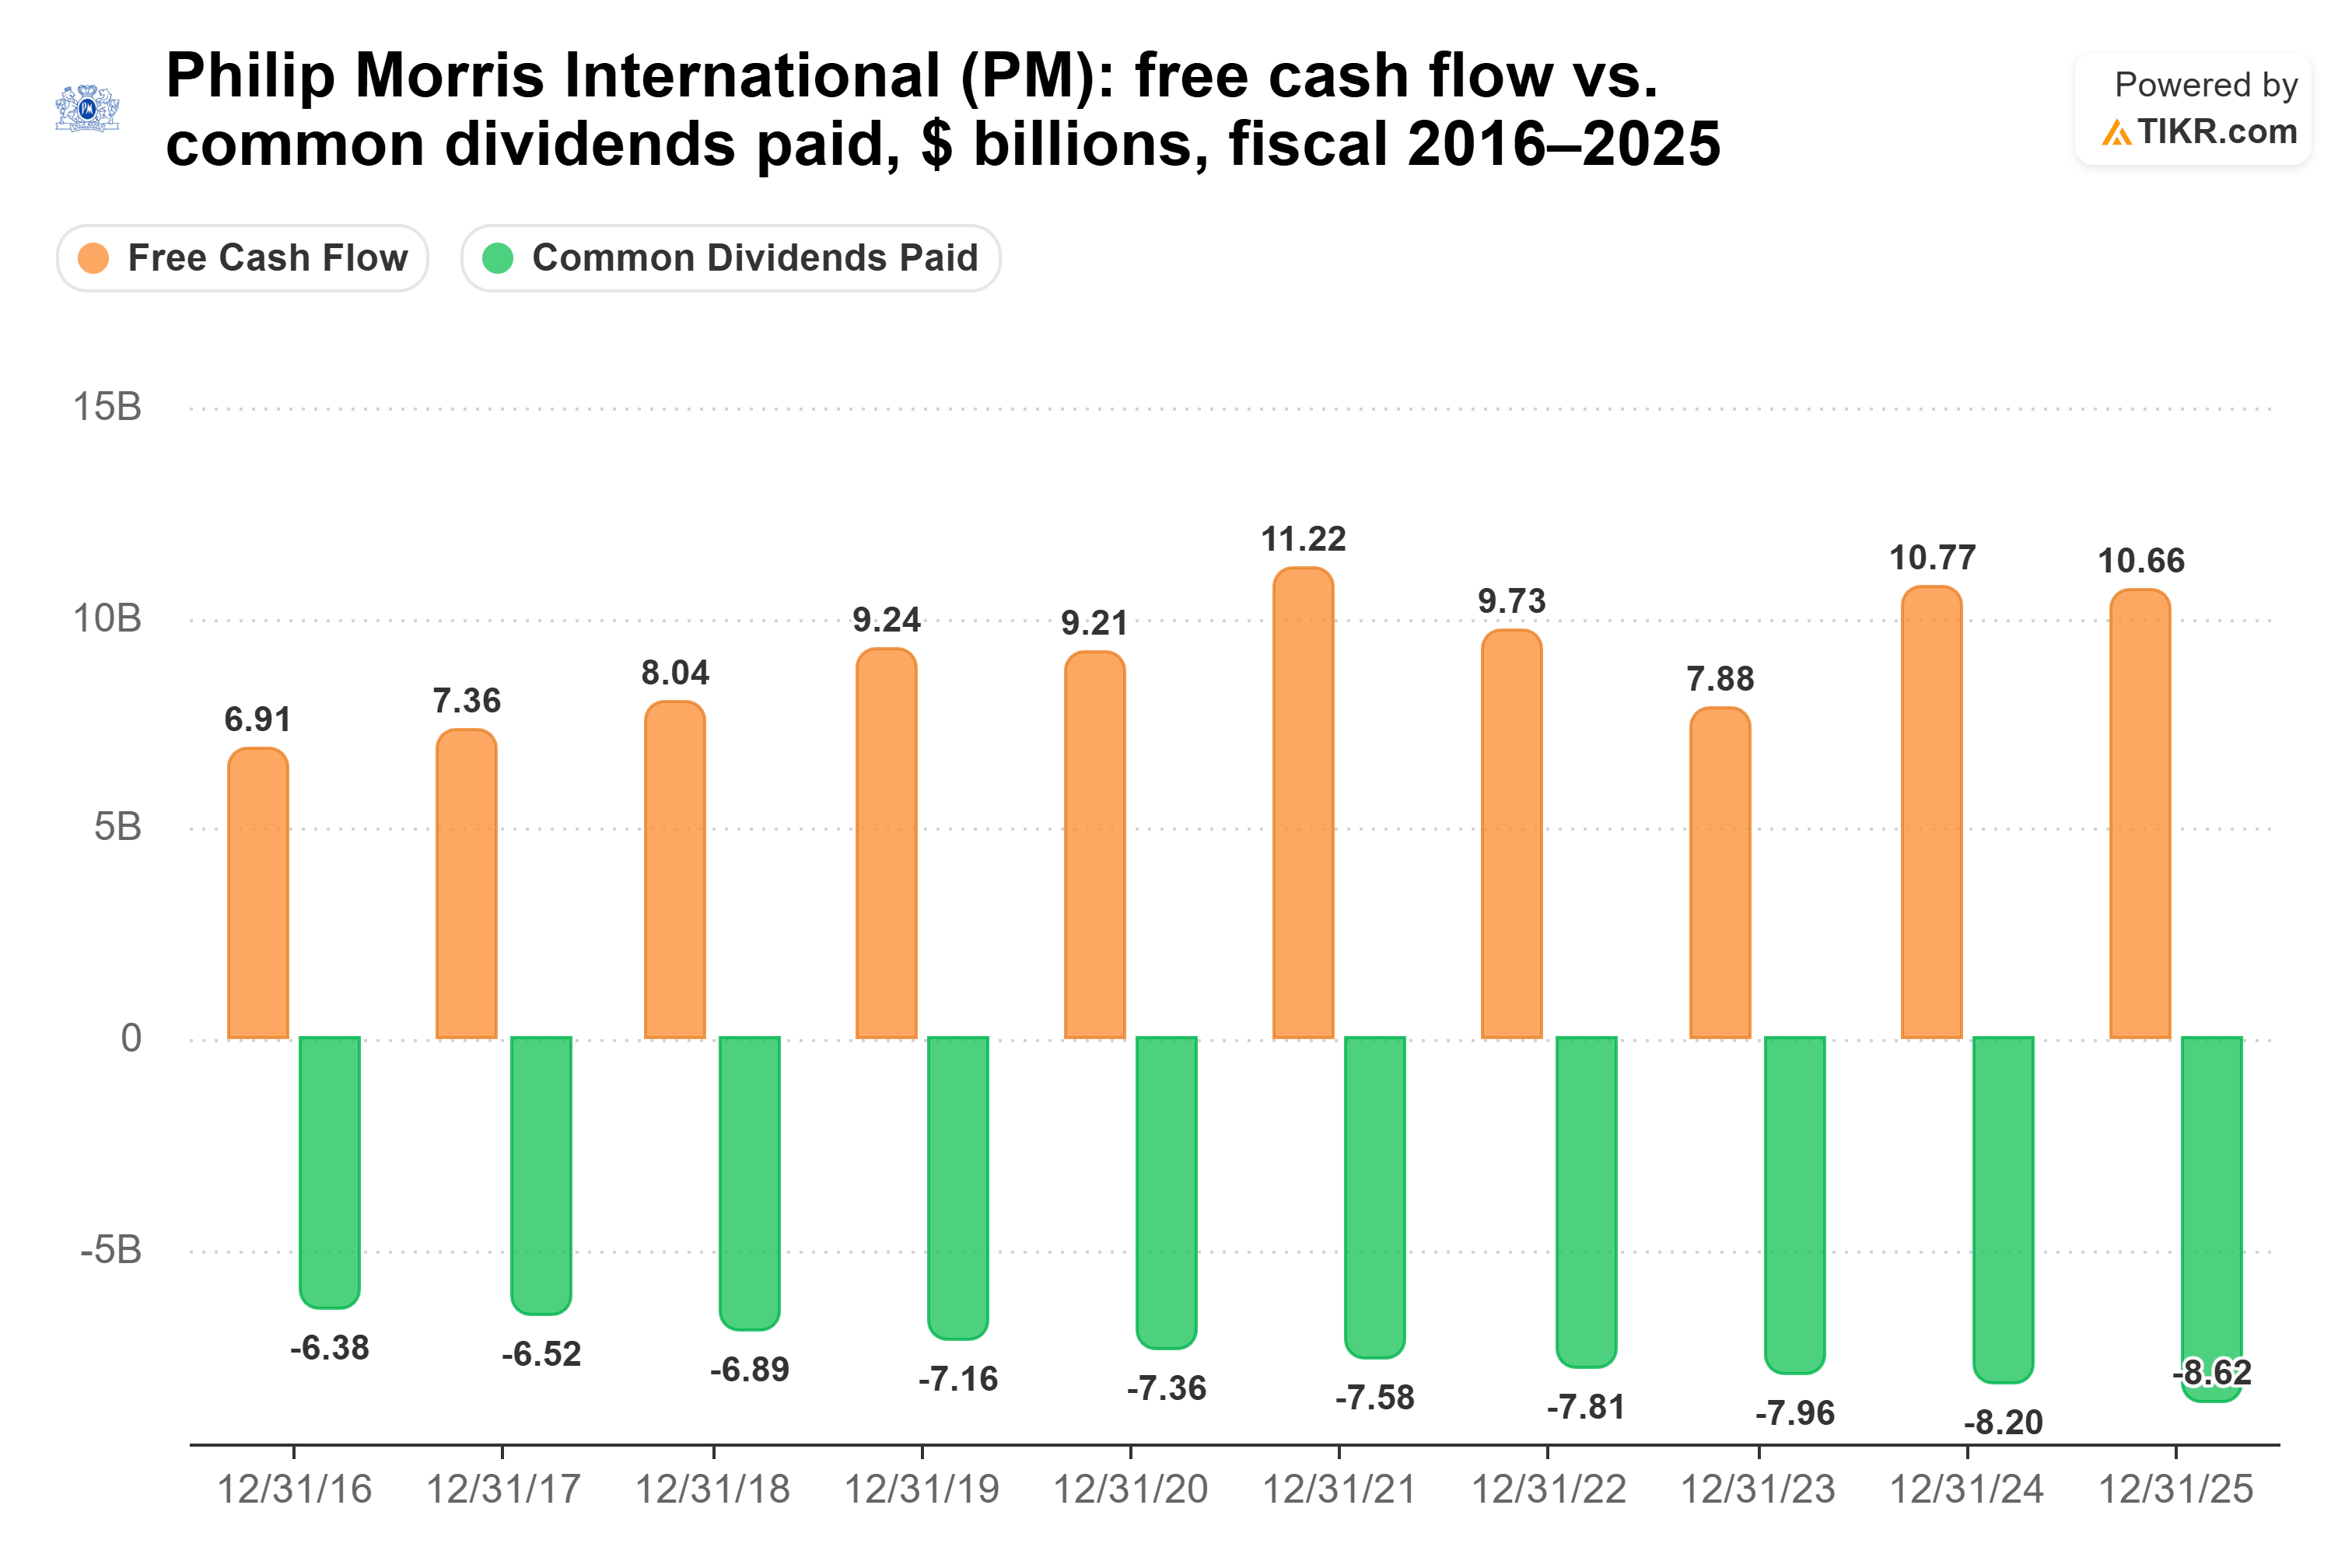
9月18日、フィリップモリスは四半期配当を8.8%増の1株あたり1.60ドルに引き上げ、同社はこれを19年連続の年間増配としています。9月30日までの12か月間では、配当はより余裕のあるフリーキャッシュフローの68%を消費しています。ただし、その実績はアルトリアよりも凸凹しています。配当性向は2025年度で81%でしたし、過去10年間でフリーキャッシュフローを配当が上回ったのは2023年度だけです。
また、負債もやや多く、ネット負債対EBITDA比率は2.0倍で、アルトリアの1.7倍を上回っています。さらに、今年は自社株買いを行っていません。
筆者の選択:より安い配当を選ぶ
私はアルトリアを選びます。月1,000ドルを得るためにこれほど少ない元手で済むことは、退職者がポートフォリオの残りに充てる資金を大幅に残すことになります。アルトリアの配当は成長率も高く、2020年度から2025年度まで年平均4.1%増でした(フィリップモリスは3.5%)。その成長率が続くと仮定すると、10年後にはアルトリア株は年約17,300ドル、フィリップモリス株は年約16,400ドルの配当を支払う計算になります。
アルトリアの配当は2社の中でカバー率が低いため、減配のリスクが最も高いものです。ただし、2社の中で最もリスクが高いということは、それが本当に危険であることを意味しません。5年間その範囲に留まっている配当性向がそれを支持しており、過去12か月間の利息カバレッジ10.9倍や10月に上方修正された業績見通しも同様です。リスクは緩やかなものです:紙巻きたばこの本数が毎年減少し、ポーチ製品の利益が第3四半期に減少したことです。
フィリップモリスにも独自の強みがあります。事業は成長しており、現在の配当はフリーキャッシュフローのより小さな割合を消費しており、8.8%の増配はアルトリアの4.7%のほぼ2倍でした。もしその規模の増配が続けば、その配当はアルトリアよりも速く成長するでしょう。ただ、現在の株価では、私は節約した資金を手元に残しておきたいと思います。
もちろん、アルトリアの次の増配は8月頃に予定されています。もし中一桁の成長目標に届かなければ、キャッシュが逼迫してきている兆候と見なすでしょう。
アルトリア・グループは忘れて:今すぐ買える安全な6%以上の利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。ただし、正しい銘柄を買った場合に限ります。
適切な高利回り配当株を選ぶことは、夢の退職生活と…次の社会保障給付金の入金を待ちながら毎月やりくりする生活との違いになる可能性があります。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定しました。(そしてアルトリア・グループはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!





