主なポイント
- フリーダム・キャピタル・マーケッツは11月9日、クアルコムの評価を「買い」から「中立」に引き下げ、目標株価を$200から$185に引き下げた。これはコンセンサス目標と同額である。
- この格下げは、携帯電話用チップの売上高が26%減少した第4四半期決算を受けて行われた。クアルコムが示した12月四半期の業績見通しも、前年同期を大きく下回るものだった。
- アナリストは、2027会計年度の1株当たり利益(EPS)見通しを、11月5日時点の$10.17から$9.59に引き下げた。これは、2026会計年度の実績$10.54を下回る水準である。
- フリーダムの慎重姿勢は正当に見える。$185の目標株価は、2027会計年度のEPS見通しに対して約19倍の株価収益率(P/E)を求める計算となり、これはクアルコムの5年平均P/Eである14倍を大きく上回る。しかも、そのEPS見通し自体がまだ下落している状況だ。
クアルコム(QCOM)の株価は、5月29日の高値終値から29%下落しており、フリーダム・キャピタル・マーケッツが警戒姿勢を強めた。同社は11月9日、同株の評価を「買い」から「中立」に引き下げ、目標株価を$200から$185に引き下げた。これは、11月12日の終値$177.14から4%高い水準である。
携帯電話部門が打撃を与えた
11月4日に発表されたクアルコムの第4四半期決算は、二つの方向に引っ張られる結果となった。携帯電話用チップの売上高は前年同期比26%減の51億ドルとなった一方で、自動車向け売上高は89%増の記録的な19.9億ドルに達した。チップ部門の税引き前利益率は29%から24%に低下した。
業績見通しはさらに厳しいものだった。クアルコムは、12月四半期の非GAAP基準での1株当たり利益(EPS)を$2.15から$2.35と予想した(前年同期は$3.50)。また、経営陣は、アップル向け販売が縮小する中、12月四半期がもはや最大の四半期ではなくなると述べた。さらに、ウェハー、パッケージング、メモリのコスト上昇をカバーするための価格引き上げが、チップ部門の利益率に完全に反映されるのは2027会計年度後半になる見込みであることも明らかにした。株価は決算発表翌日の11月5日に9.5%下落した。
クリスティアーノ・アモンCEOは、2027会計年度におけるデータセンター事業の売上目標50億ドルを改めて強調し、その後、その拡大は供給によって制限されていると述べている。
フリーダムは「サプライズ」は終わったと見る
フリーダムのアナリスト、エゴール・トルマチェフ氏は、第4四半期決算により「クアルコムを圧迫してきた不確実性の大部分が解消された」と述べた。しかし、その答えの多くは悪いものだった。トルマチェフ氏は、新たな成長市場への進出が、フリーダムが想定していたよりも長期間、より大きな利益率の犠牲を伴うと予想している。同社は売上高予想を引き上げたが、非GAAP基準のEPS見通しを、2027会計年度で約3%、2028会計年度で8%引き下げた。
TIKRはクアルコムをカバーする37人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
クアルコムに対する「買い」「中立」「売り」評価の完全な内訳と、ウォールストリートの売上高・利益予想を、一箇所でご確認ください。50万人以上の投資家が、このような銘柄の調査にTIKRを利用しています。クアルコムのアナリスト評価を見る
$185という水準は妥当か?
フリーダムの目標株価は、市場のコンセンサスとほぼ一致している。コンセンサス目標株価は$185であり、11月2日時点の$196、1年前の$190から下落している。7月中旬には$223近くでピークを迎えていた。
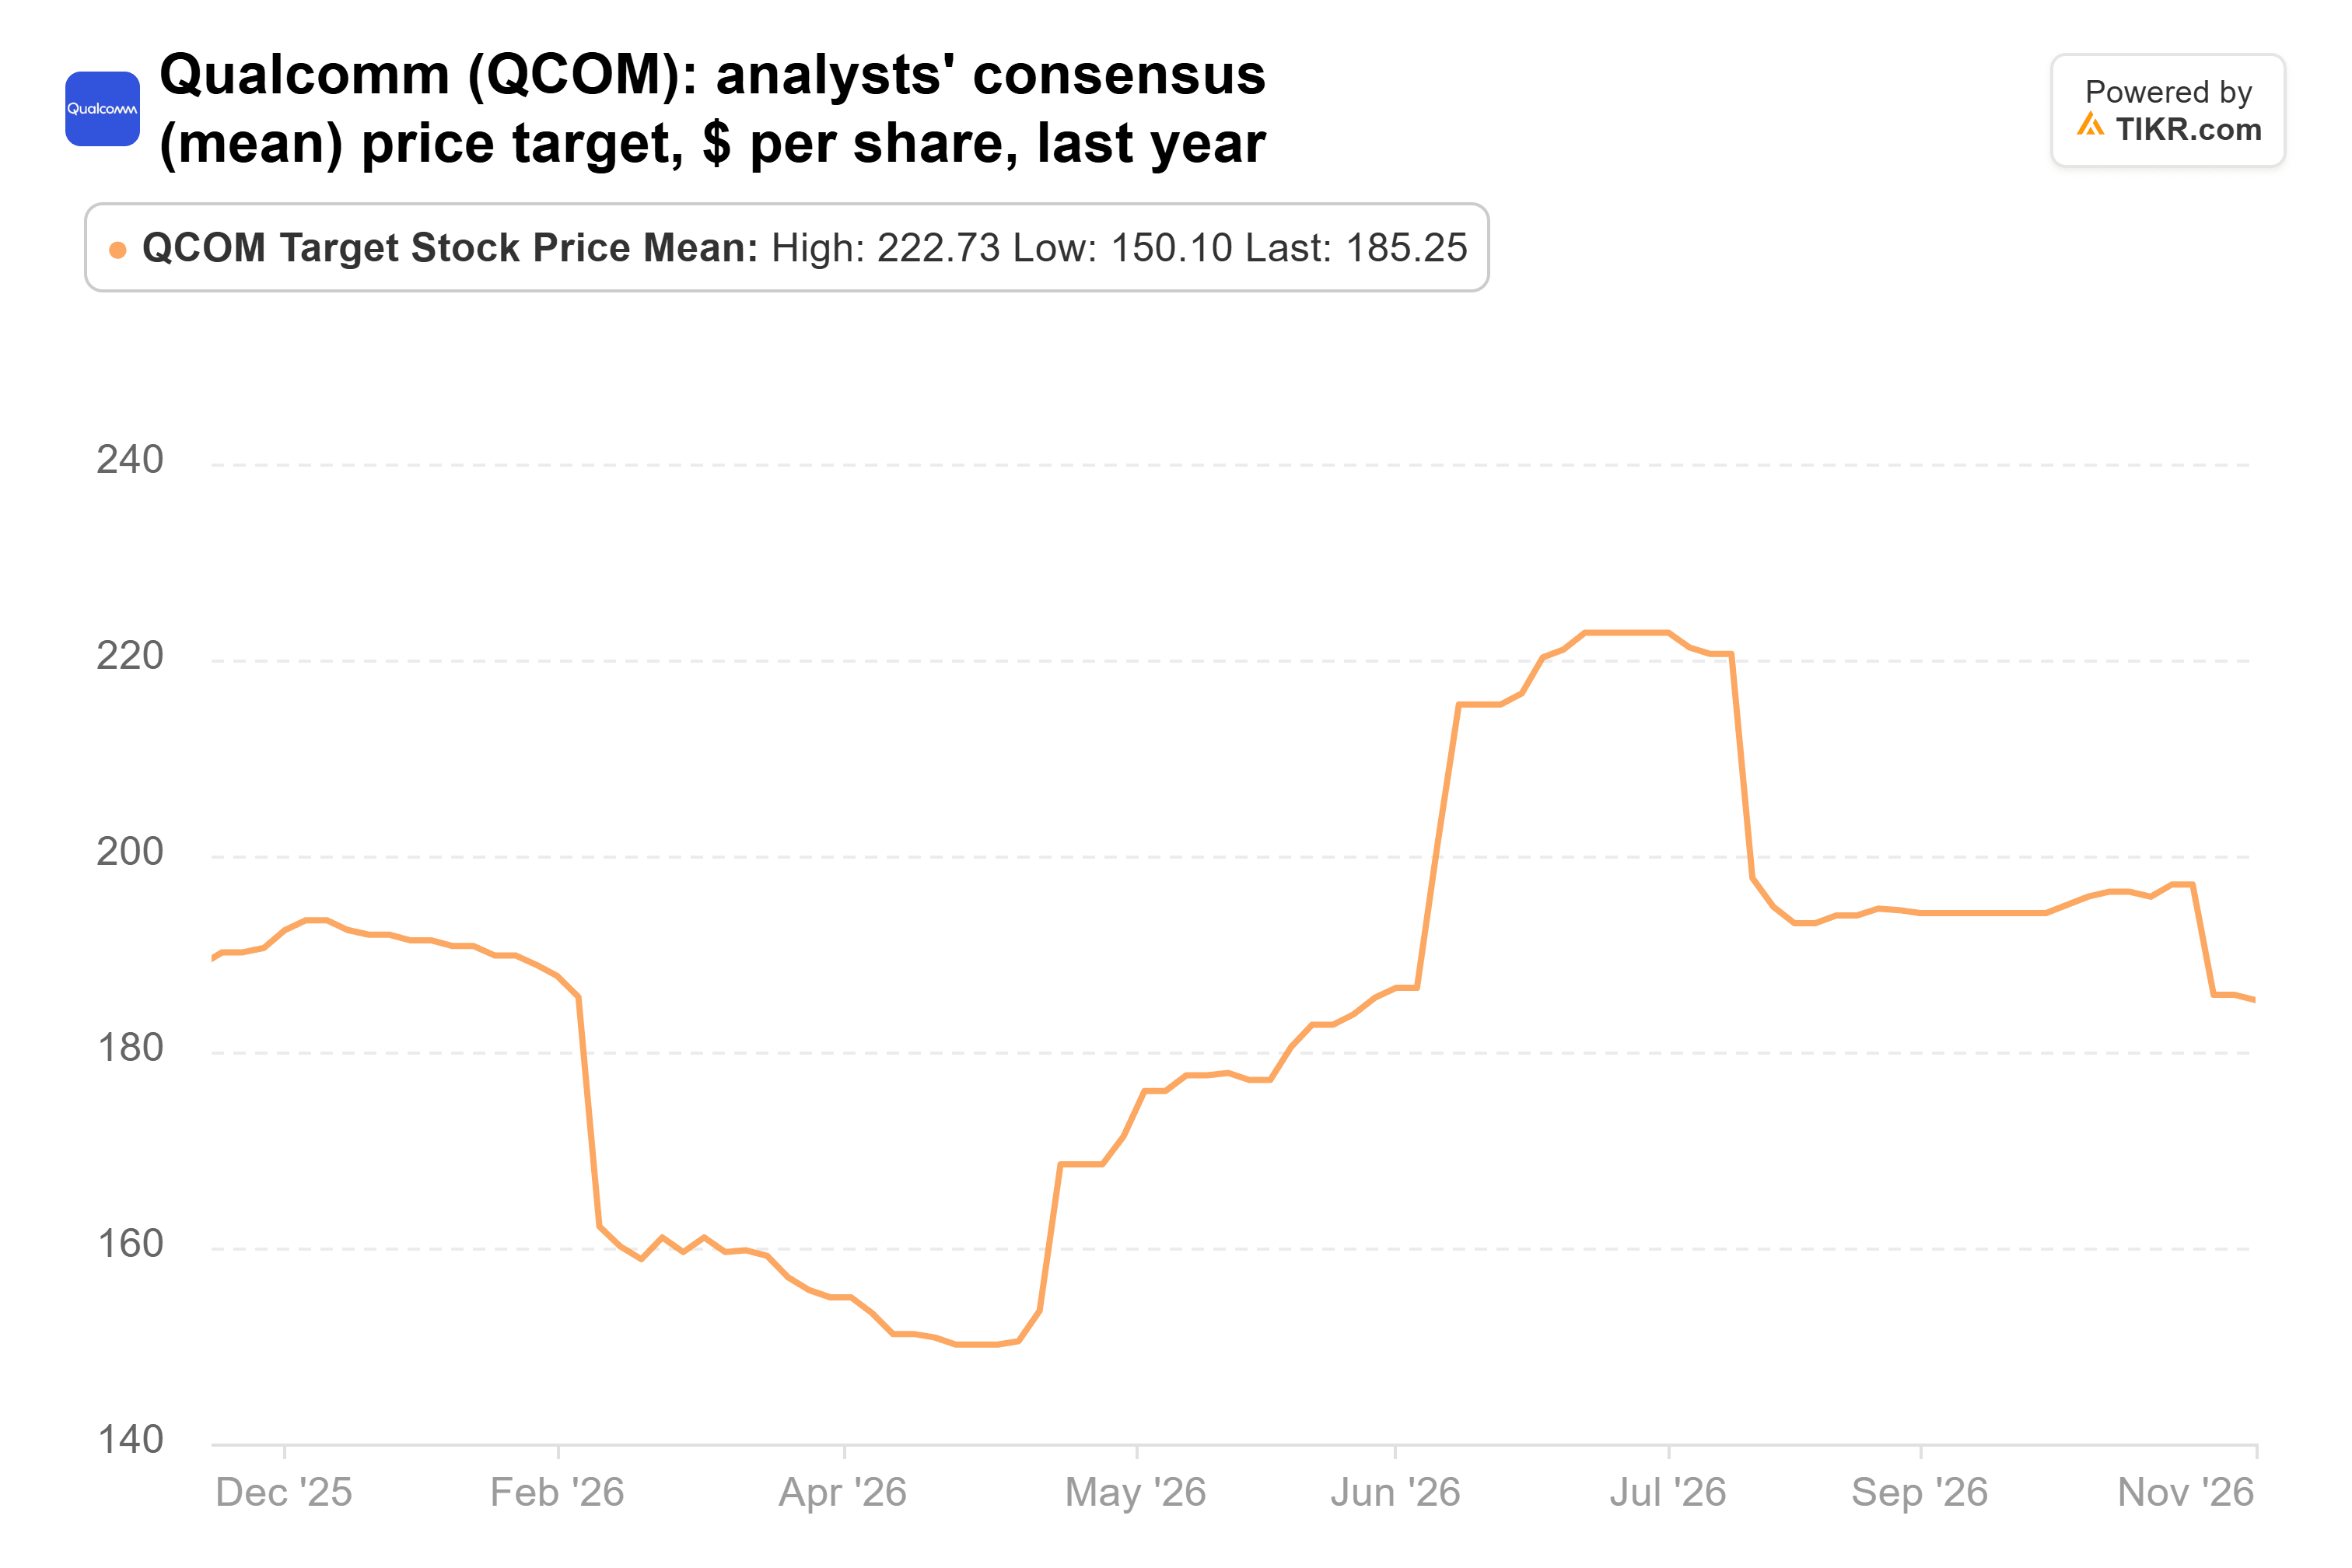
アナリストの個別目標株価は$100から$320まで幅がある。
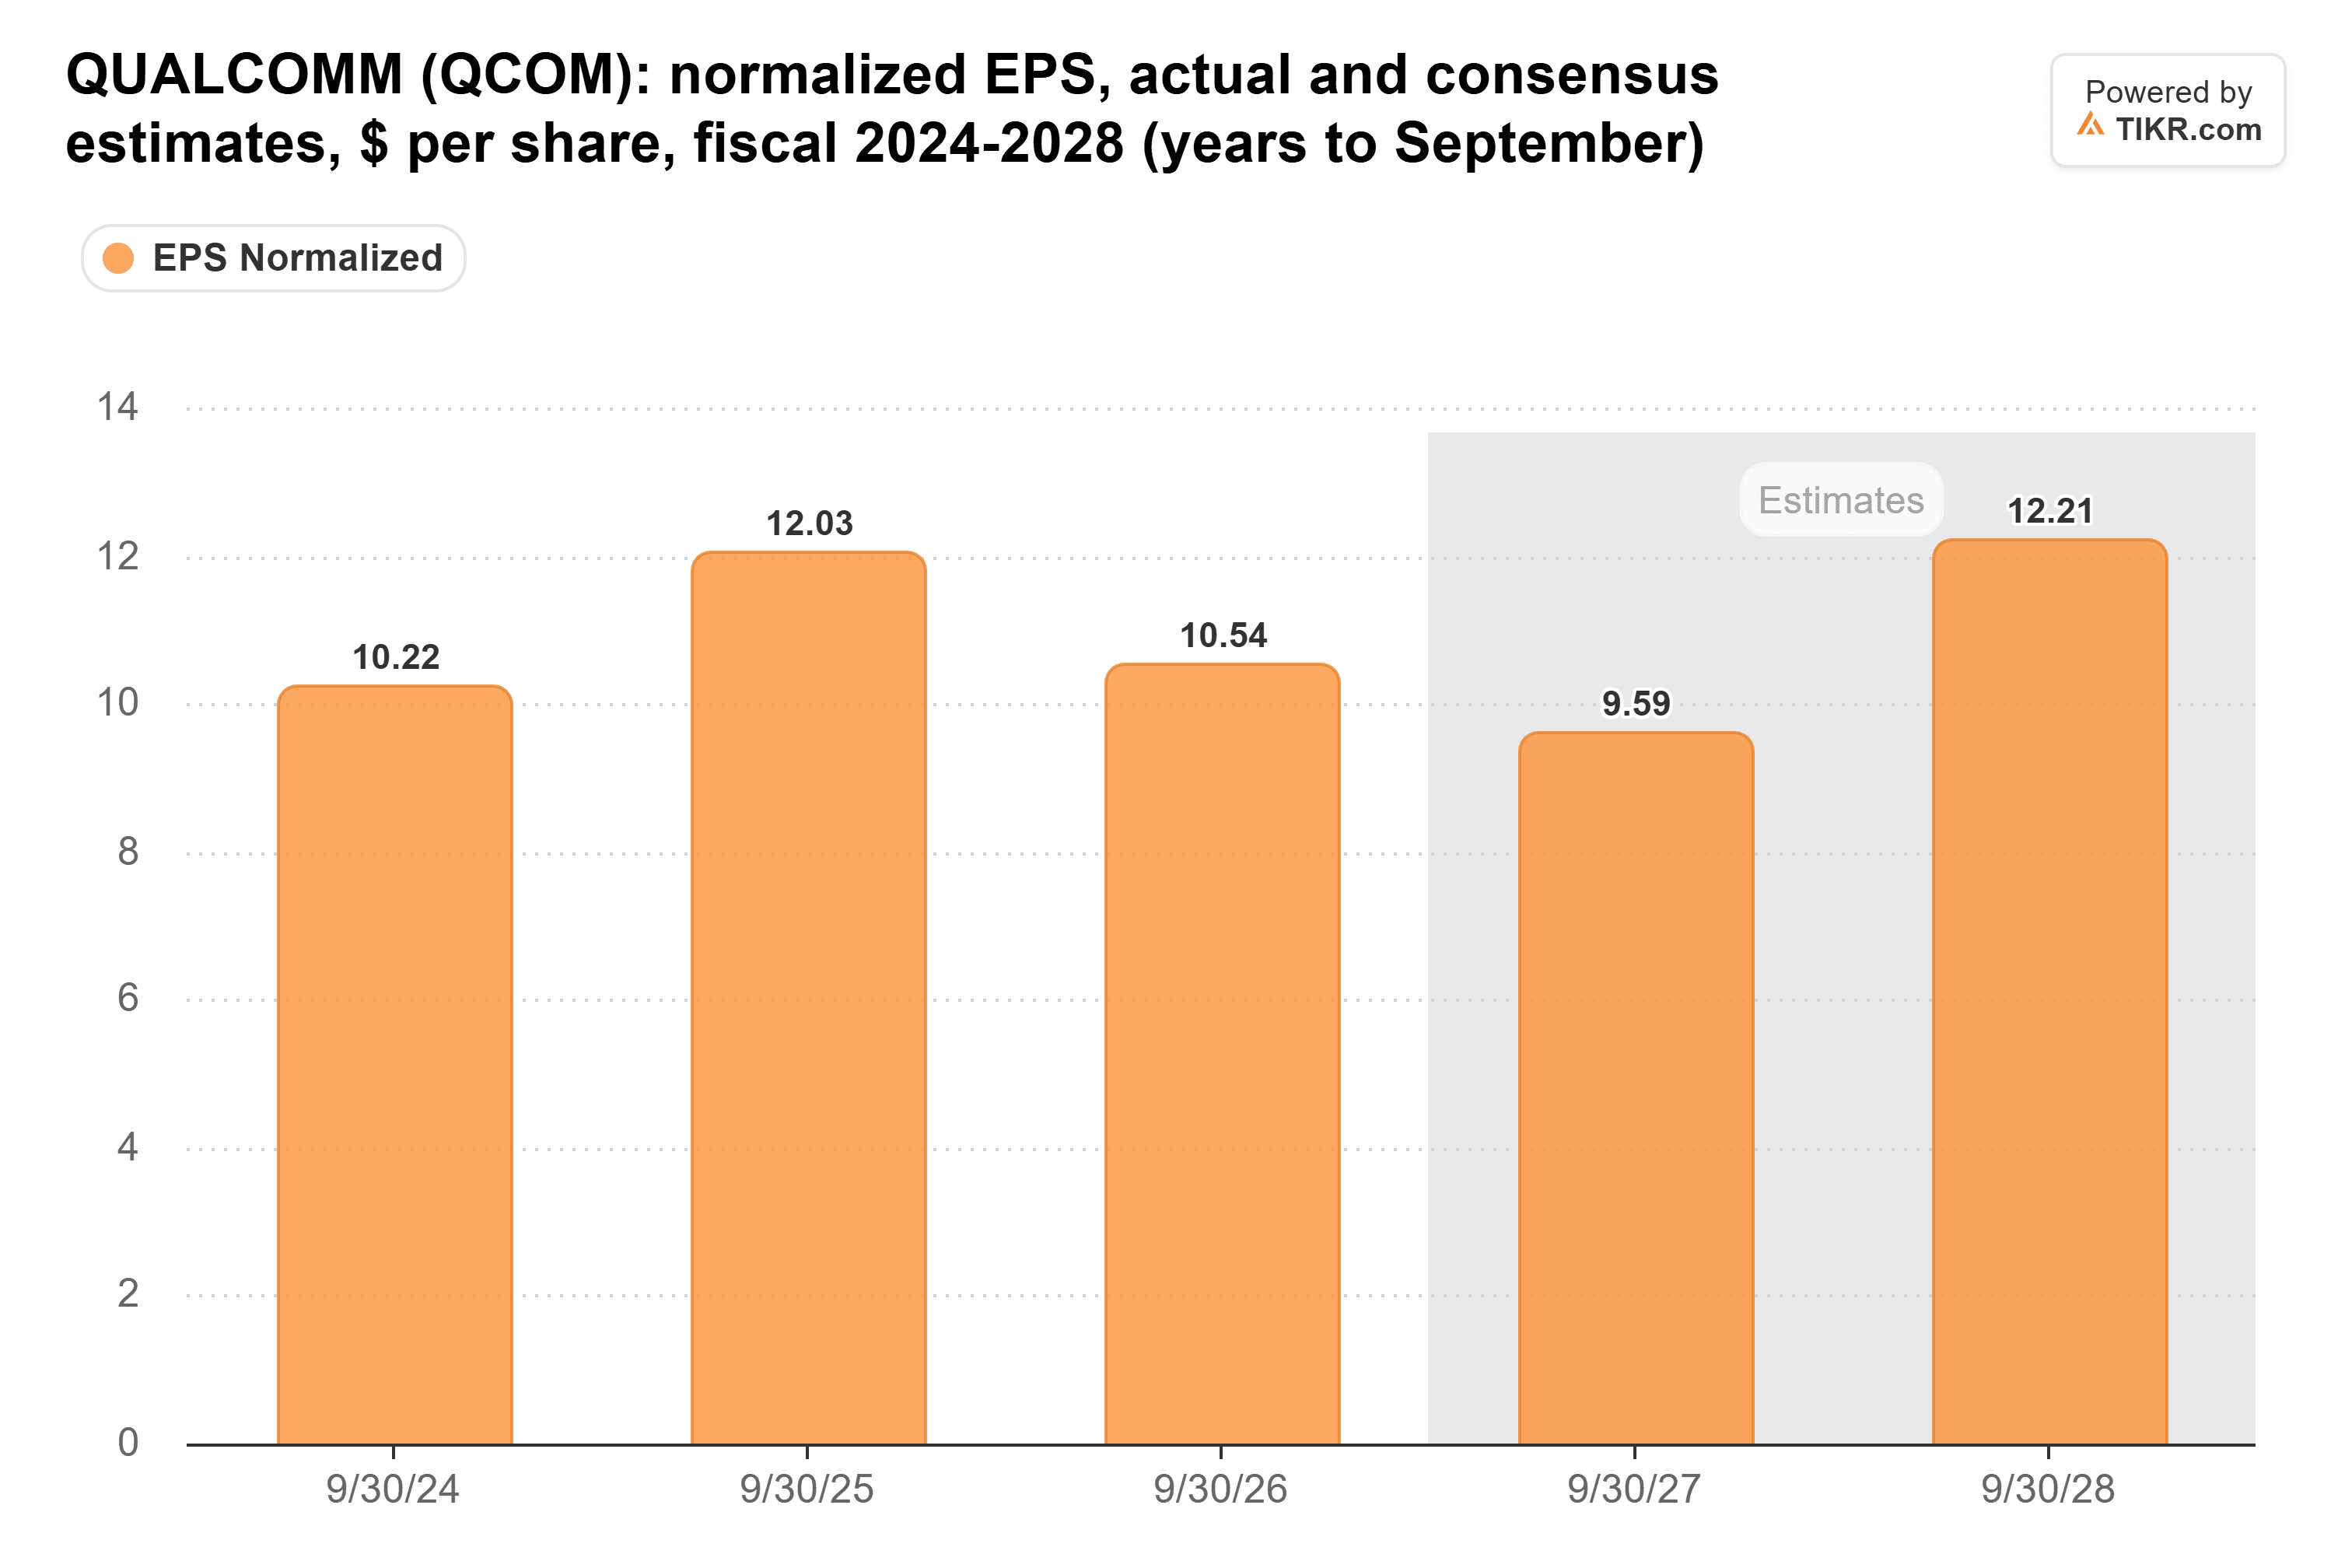
しかし、利益予想は悪い方向に動いている。アナリストは現在、2027会計年度の1株当たり利益(EPS)を$9.59と予想しており、11月5日時点の$10.17から引き下げられ、クアルコムが2026会計年度に達成した$10.54を下回る水準となった。2028会計年度の予想も、同じ期間に$12.89から$12.21に引き下げられた。以下のチャートは、2024会計年度から2028会計年度までのクアルコムの正規化EPSの推移を示している。
クアルコムの株価は、予想利益に対して約18倍のP/Eで取引されており、5年平均の14倍を大きく上回っている。
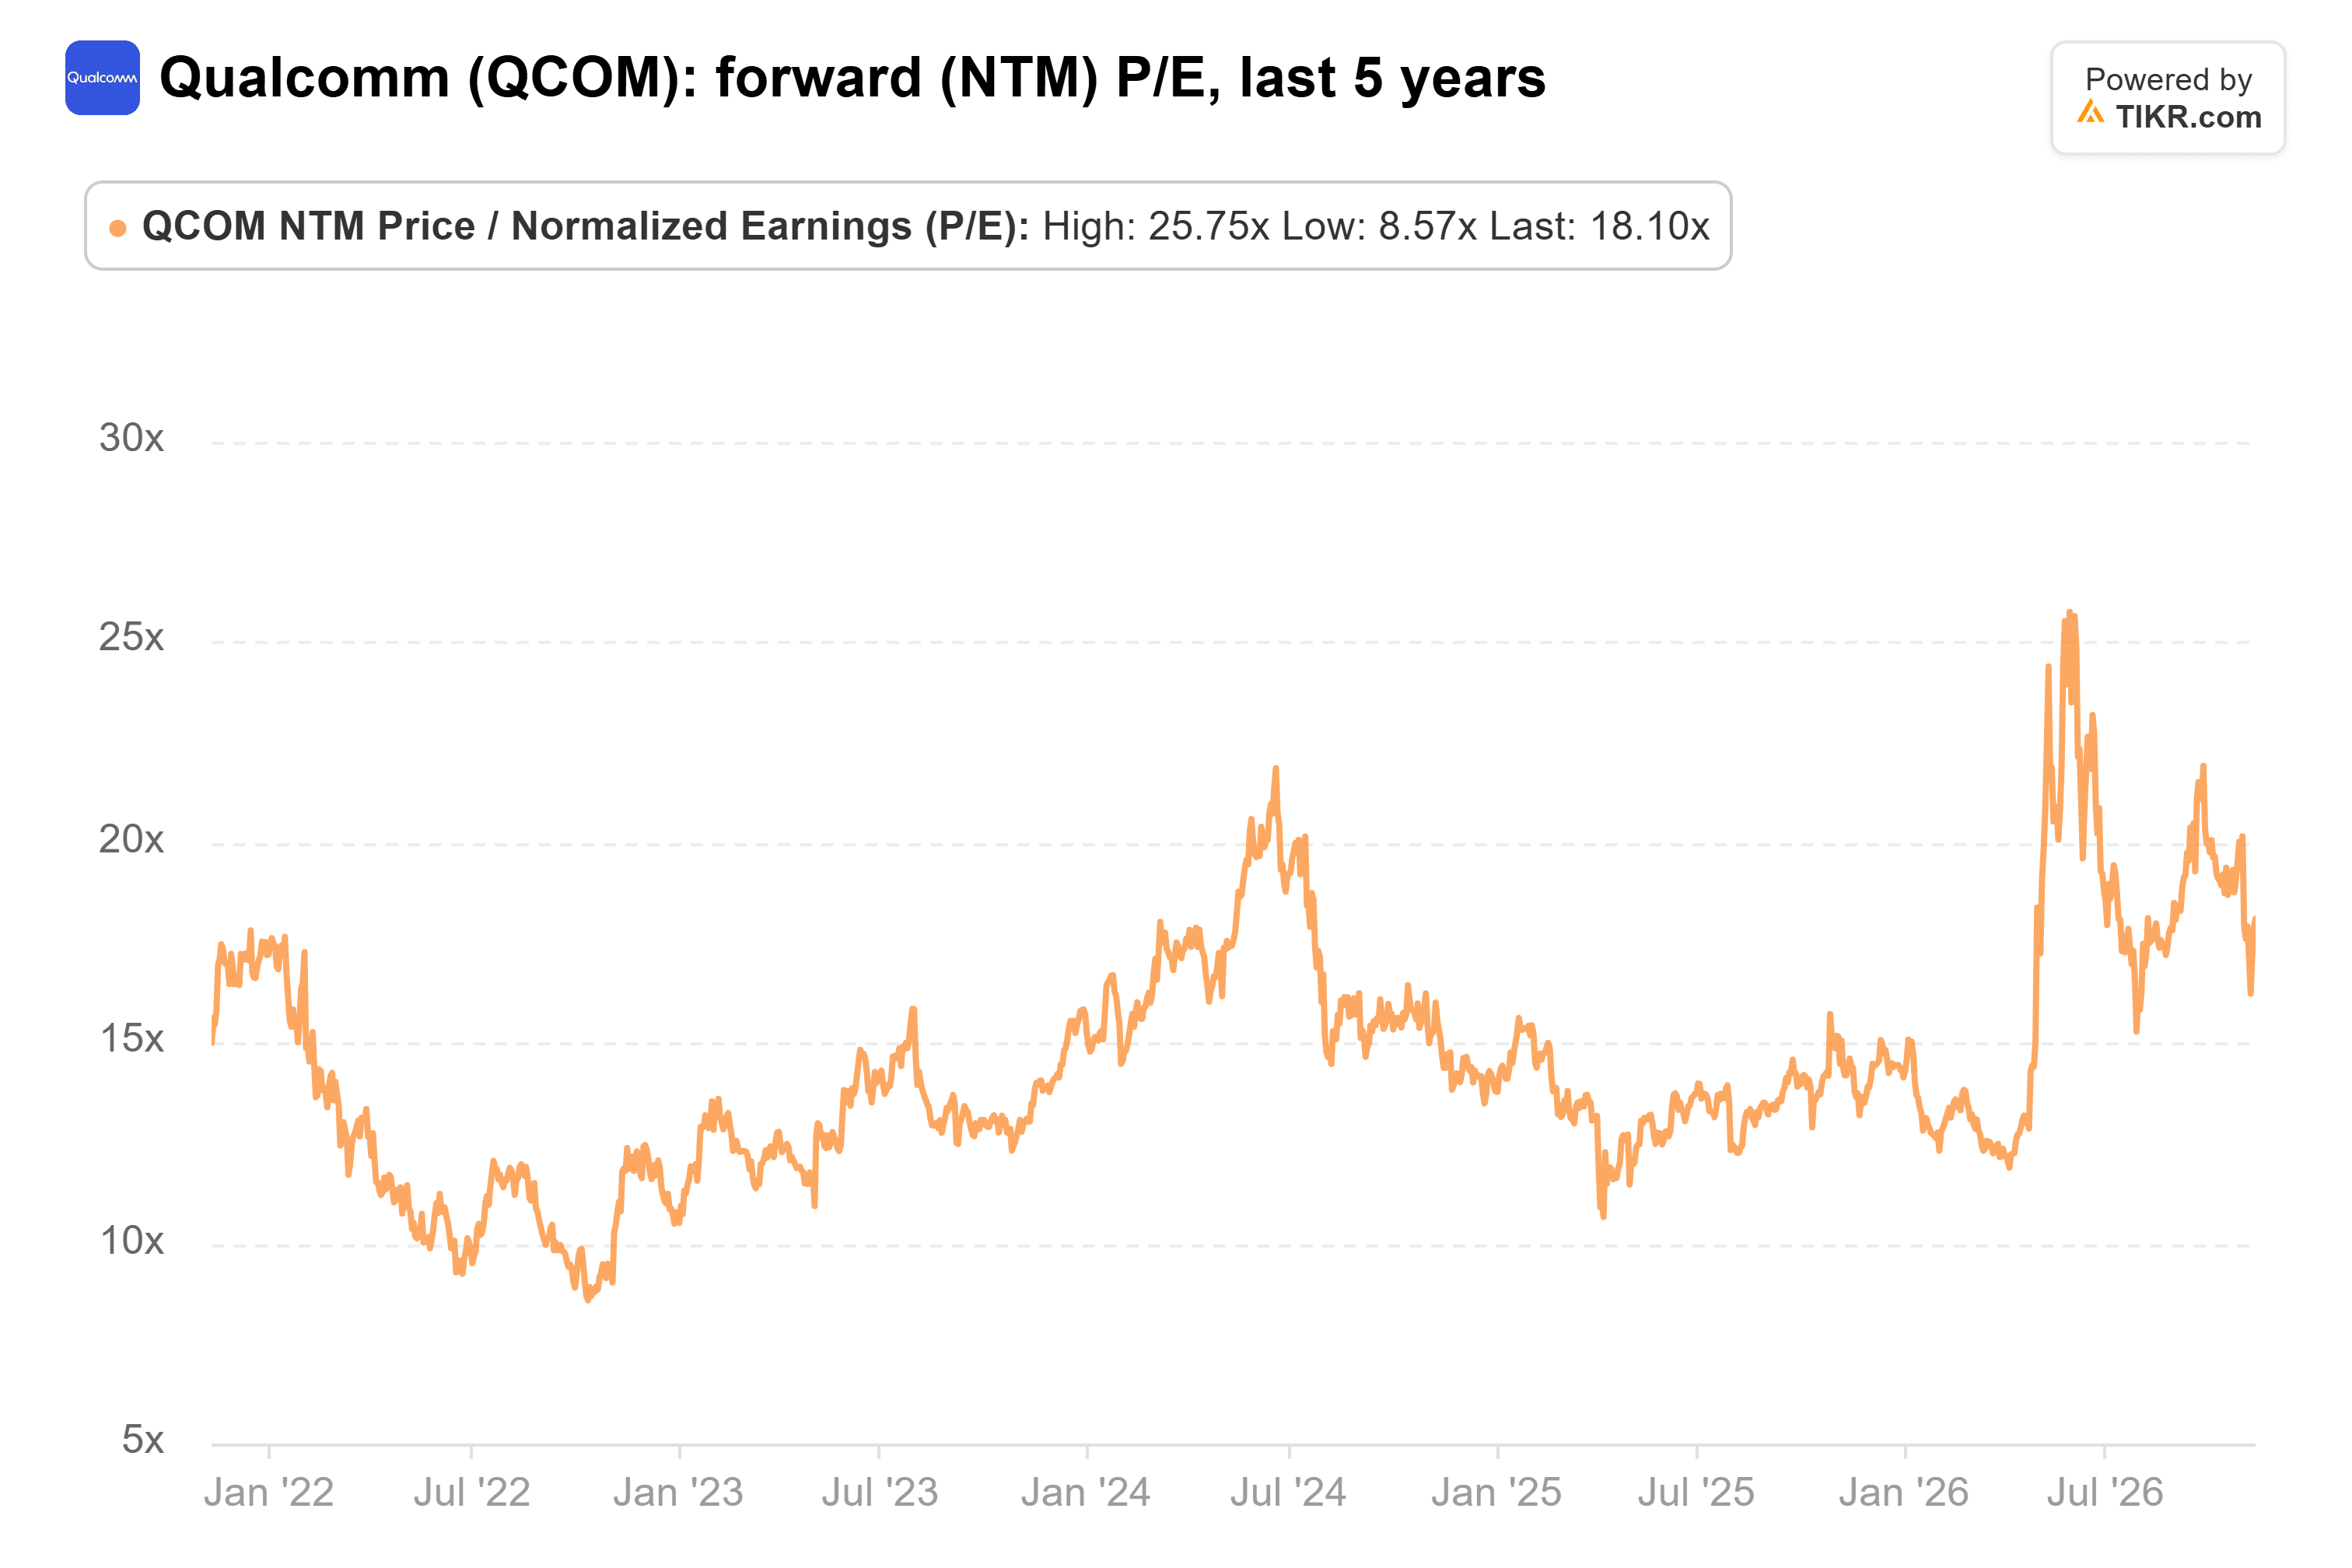
フリーダムの目標株価$185を、2027会計年度のEPS予想$9.59で割ると、約19倍のP/Eを暗示することになる。これは5月のピーク時(約26倍)よりは低いが、アナリストが2027会計年度に減少すると予想する利益に対して、依然として平均以上の水準である。
$185という水準は既に高い要求
フリーダムの評価に対するリスク要因は、データセンター事業である。クアルコムは、2つのハイパースケーラー向けのカスタムチップの出荷が開始されることに伴い、12月四半期のデータセンター売上高が6億5000万ドルを超えると見込んでいる。供給が拡大を加速させれば、50億ドルという目標は控えめなものとなる可能性がある。
それでも、フリーダムの$185という目標株価は、市場のコンセンサスと同様に、クアルコムに通常のP/Eを上回る評価を求めており、しかもその利益予想はまだ下落している。このことから、今回の格下げは「早すぎる」というよりは「妥当」に見える。2月初旬に予定されている12月四半期決算では、価格引き上げがチップ部門の利益率にどの程度反映されているか、またデータセンター売上高がどの程度達成されたかが明らかになるだろう。
では、クアルコムの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、クアルコムの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資や財務に関するアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!