ゴールドマン・サックス(GS)の株価は、10月13日(火)朝方に約4%上昇し、約$925に達した。同銀行が第3四半期の予想を大幅に上回る業績を発表したためだ。1株当たり利益は$17.01で、LSEGコンセンサスの$13.02を上回り、純収益は23%増の$186.8億ドルとなり、過去2番目に高い四半期となった。
奇妙なのはここだ。同じ四半期中、ゴールドマンは自社株を平均$1,048.73で$30億ドル分買い戻した。今日の上昇後でも、株価はその価格から約12%安い水準にある。
ゴールドマンの業績を支えた要因
- 株式部門: ファイナンスとデリバティブにより、収益が72%増の$64.4億ドルに急増。
- 投資銀行部門: 手数料収入が21%増の$32.2億ドル、アドバイザリー業務は過去最高を記録。
- FICC(固定収入・通貨・商品): 1%減の$34.7億ドル(JPモルガンも影響を受けた債券取引の軟調さ)。
- 資産・ウェルス・マネジメント部門: 収益が14%増の$50.5億ドル。
- プラットフォーム・ソリューションズ部門: Apple Cardポートフォリオの評価減の影響で、収益が72%減の$1.7億ドル。
この業績のうち、どれだけが持続可能か?
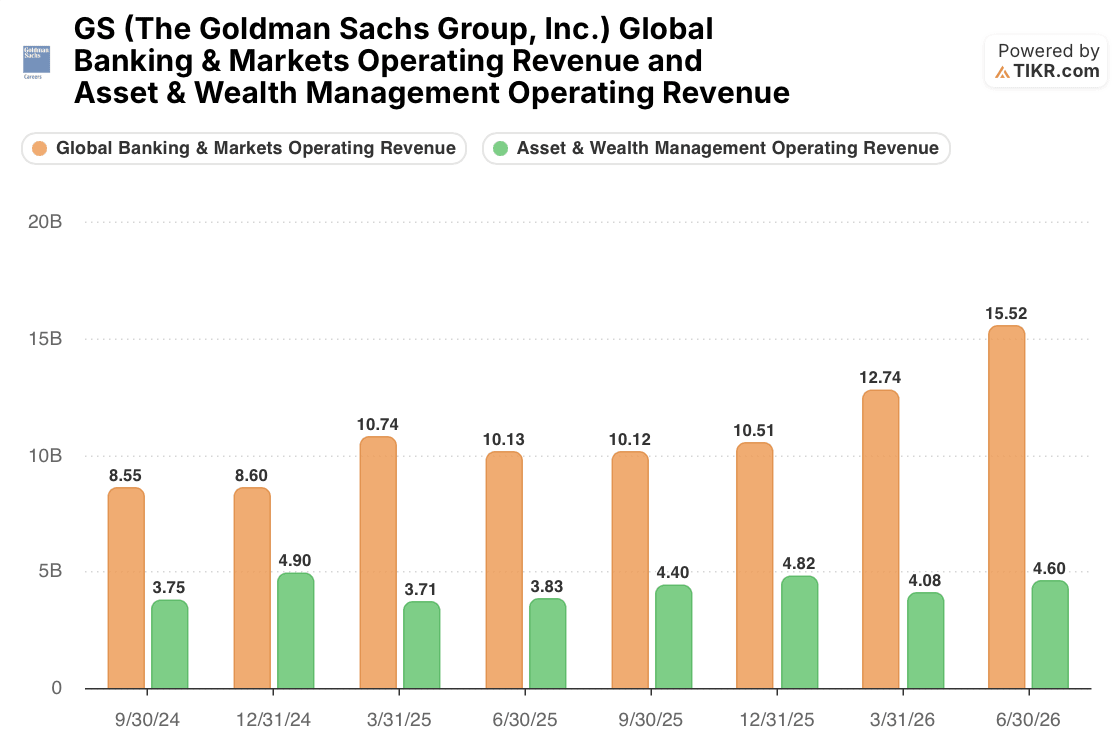
TIKRのデータは、トレーディングとディールメイキング事業がどれだけ伸びたかを示している。グローバル・バンキング&マーケッツ部門の収益は、2025年の大半を通じて四半期あたり約$100億ドルで推移していたが、2026年第2四半期には$155.2億ドルに急増した。第3四半期の$134.6億ドルは前年同期比で32%増だが、前期比では13%減だ。ピークは既に過ぎた可能性がある。
資産・ウェルス・マネジメント部門はより安定した半分を占める。同社のリリースによると、今四半期の$50.5億ドルは、TIKRのチャート上の最高値$49.0億ドルを上回っている。
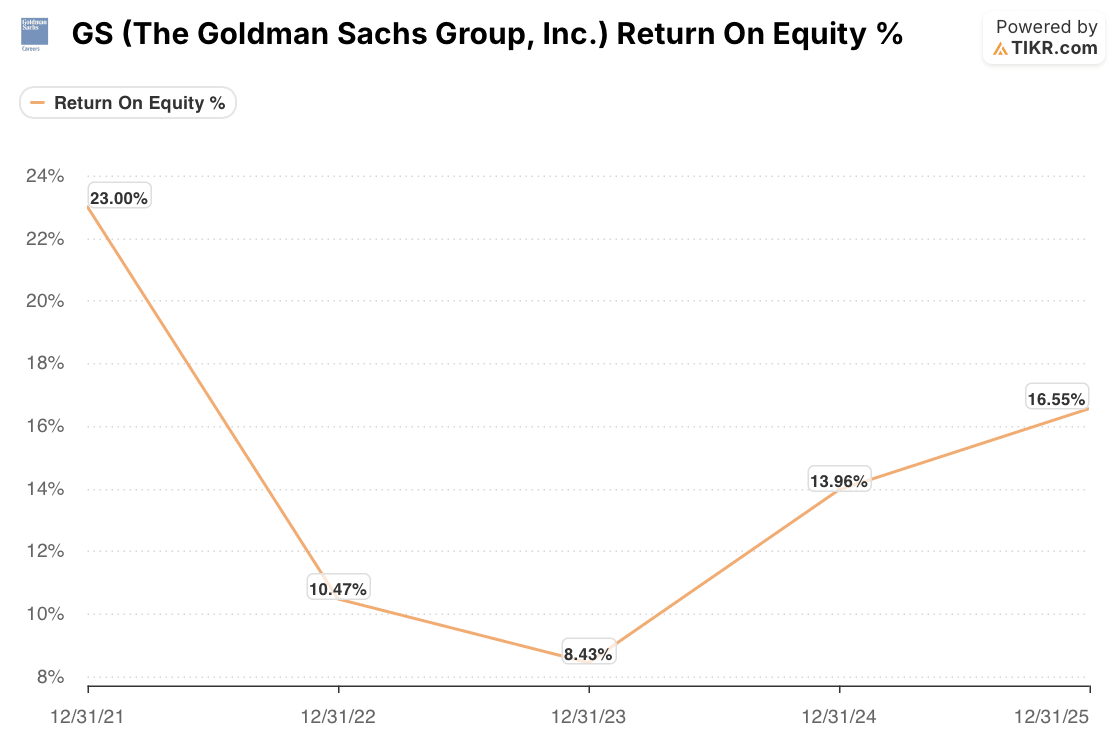
収益性もそれに伴って回復している。TIKRの計算によると、ゴールドマンの株主資本利益率(ROE)は2023年に8.43%まで低下したが、2025年には16.55%まで回復した。ゴールドマン自身の指標である平均普通株主資本利益率はやや低く(それぞれの年で7.5%と15.0%)、同銀行は今四半期の年率換算値を18.7%としている。
今年のゴールドマン株の往復

市場は既にトレーディング収益の減速を織り込んでいる。ゴールドマンの予想PERは2026年半ばに18.48倍に達したが、その後14.00倍まで下落し、約24%低下した。今日の上昇前には、ロイターが同株の2026年の上昇率は約1.7%に過ぎず、モルガン・スタンレー(MS)やS&P 500を下回っていると報じた。
この評価倍率の低下には一定の理がある:第2四半期のグローバル・バンキング&マーケッツ収益は既に最高水準のように見える。しかし、14倍という水準は、2021年後半以降の平均12.05倍を上回っており、株価は崩壊を織り込んだ水準でもない。
ブームが終わった場合のゴールドマン株の価値
私が気になったのは、今四半期が「新常態」ではなく「良き時代」のピークだった場合、何が起こるかという点だ。

そこで私は慎重なモデルを構築した:2025年ベースからの年間収益成長率をわずか3.2%とし、2026年の急増後の急激な減速を織り込み、PERは現在の14倍から年率約1.8%で低下していくものとした。ゴールドマンに評価を与えた唯一の点はマージンだ。29.3%の純利益率は、今四半期の28%をわずかに上回り、拡大するウェルス事業がこれを維持するのに役立つはずだ。
それでも、2030年末までに株価は約$1,191に達する計算だ。私のモデルでの開始価格$894からは、33%の価格上昇、つまり配当を除いて年率約7%の上昇となる。今日の上昇後では、上昇余地は約29%に近い。この目標価格は、ゴールドマン自身が前期に自社株を買い戻した価格よりも約14%高い水準でもある。
結論
ゴールドマンは、強気相場では18.7%の収益率を上げられることを示したばかりで、株価は3ヶ月前よりも低い倍率で取引されている。リスクは、トレーディング収益が第2四半期のピークから下落し続けることであり、JPモルガン(JPM)は既に今日、債券部門の減速が予想上回りを予想下回りに変えうることを示した。
しかし、ブーム減衰モデルに基づいても、ゴールドマン株は現在の約$925から2030年末までに配当を除いて年率約6%の価格上昇余地を提供しており、経営陣自身の自社株買い戻し価格は現在の株価を大きく上回っていた。10月14日(水)のモルガン・スタンレーの業績は、ゴールドマンの株式部門の急増が業界全体のものか、それとも同社独自のものかを示すだろう。
私の成長前提が慎重すぎる、あるいは寛大すぎると考えますか?TIKRでウォールストリートのコンセンサス予想を出発点として、約60秒で独自のゴールドマン・サックス評価モデルを構築できます。無料です。詳細はこちら。
では、ゴールドマン・サックス株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提を入力するだけで、GS株がどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
The Goldman Sachs Group, Inc. を無料で評価する→
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!